
Visión General del Mercado de Pruebas de Penetración:
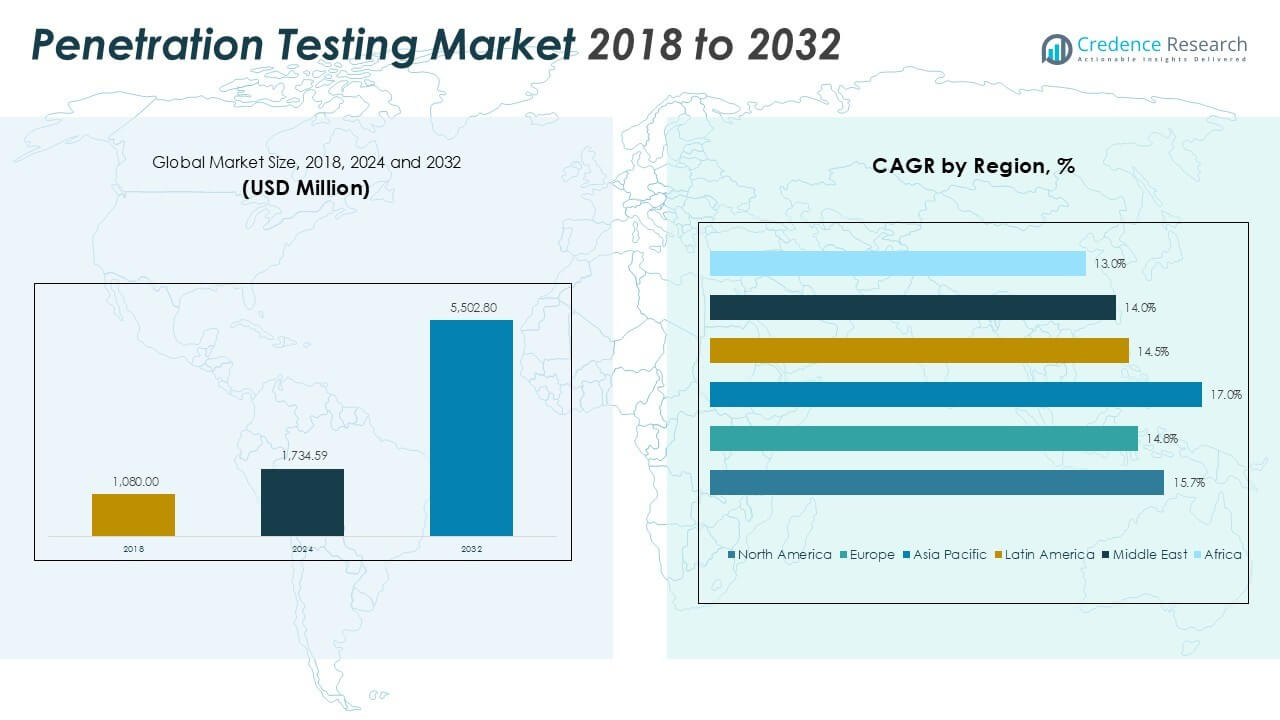
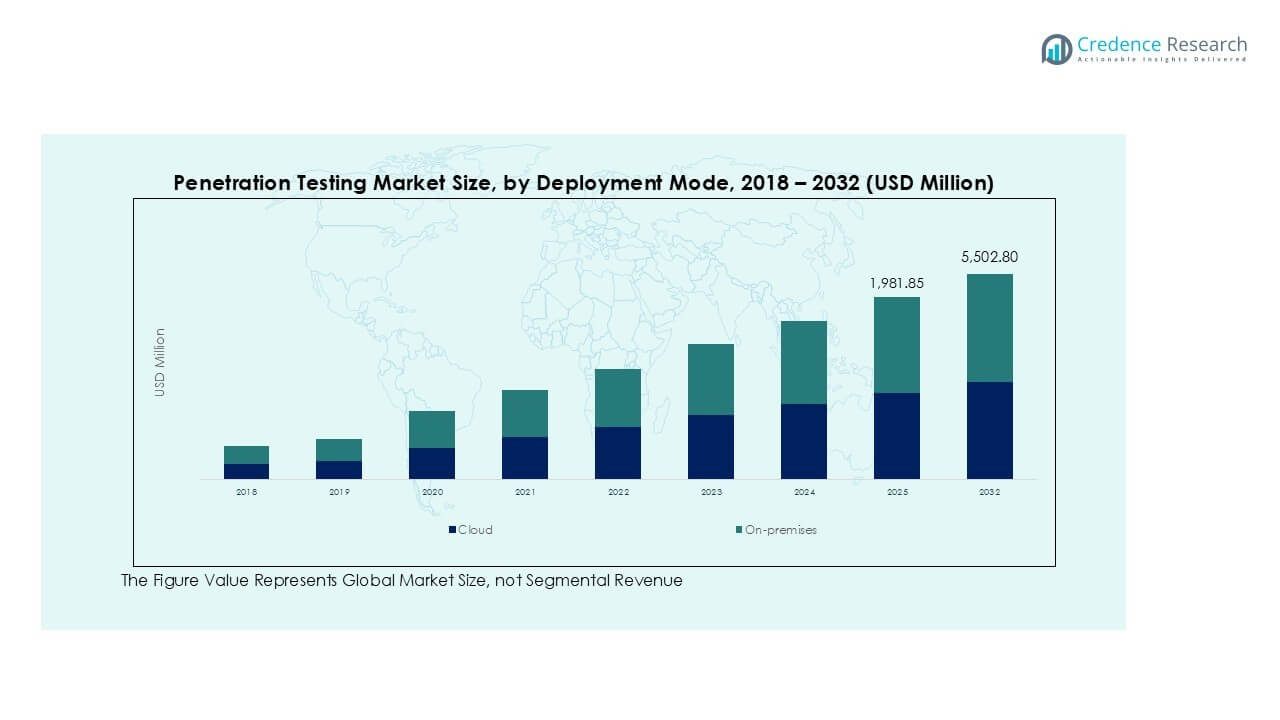
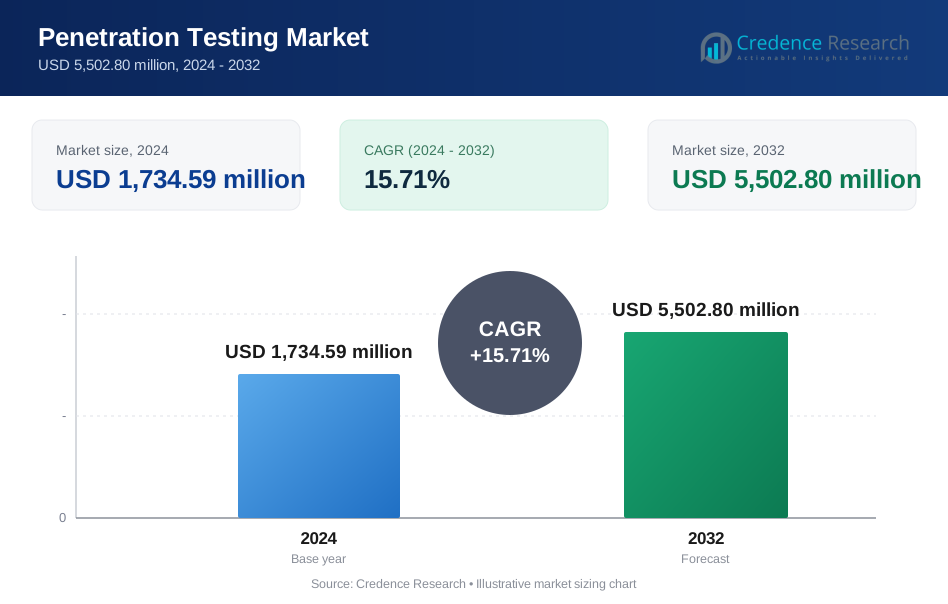
El tamaño del mercado de Pruebas de Penetración fue valorado en USD 1,080.00 millones en 2018, aumentó a USD 1,734.59 millones en 2024, y se anticipa que alcance USD 5,502.80 millones para 2032, con un CAGR del 15.71% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2024-2032 |
| Tamaño del Mercado de Pruebas de Penetración 2024 | USD 1,734.59 Millones |
| Mercado de Pruebas de Penetración, CAGR | 15.71% |
| Tamaño del Mercado de Pruebas de Penetración 2032 | USD 5,502.80 Millones |
El mercado de Pruebas de Penetración está liderado por actores clave como Cisco Systems, Inc., IBM Corporation, Fortinet, Inc., CrowdStrike, Inc., Rapid7 y Secureworks, Inc. Estas empresas ofrecen soluciones de prueba avanzadas integradas con plataformas de ciberseguridad más amplias, permitiendo la detección de amenazas en tiempo real y el soporte de cumplimiento. Especialistas como Coalfire Systems, Trustwave Holdings y Synopsys, Inc. se enfocan en servicios personalizados, incluyendo red teaming y pruebas de código seguro. América del Norte domina el mercado global con una participación del 37.9% en 2024, impulsada por altas inversiones en ciberseguridad, mandatos regulatorios estrictos y una fuerte adopción en los sectores de BFSI y salud. Asia Pacífico emerge como la región de más rápido crecimiento debido al aumento de la digitalización y la migración a la nube en las empresas. Los principales actores compiten a través de la innovación de plataformas, herramientas nativas de la nube y automatización impulsada por IA para satisfacer la creciente demanda empresarial de soluciones de prueba escalables y continuas.
Perspectivas del Mercado
- El mercado de Pruebas de Penetración fue valorado en USD 1,080.00 millones en 2018, alcanzó USD 1,734.59 millones en 2024, y se espera que llegue a USD 5,502.80 millones para 2032, creciendo a un CAGR del 15.71%.
- El aumento de los ciberataques, las necesidades de cumplimiento regulatorio y la creciente complejidad de los sistemas de TI impulsan la demanda del mercado en diversas industrias.
- La automatización impulsada por IA, la integración de DevSecOps y la demanda de servicios de red teaming son tendencias clave que mejoran la adopción de soluciones.
- América del Norte lidera con una participación del 37.9% en 2024, seguida por Asia Pacífico con una participación del 27.9% y Europa con el 22.9%; el despliegue en la nube representa más del 60%, mientras que las soluciones representan el 65% de la participación por oferta.
- Las barreras de costo para las pymes y la escasez de profesionales capacitados en ciberseguridad limitan la adopción a gran escala en los mercados emergentes.
Análisis de Segmentación del Mercado de Pruebas de Penetración:
Por Oferta:
El segmento de soluciones posee la cuota dominante en el mercado de pruebas de penetración, representando más del 65% de los ingresos totales. Las organizaciones priorizan herramientas automatizadas para la evaluación de vulnerabilidades, verificaciones de cumplimiento y simulación de amenazas en tiempo real. El aumento de ciberataques complejos y la evolución de vectores de amenazas impulsan la demanda de plataformas de pruebas escalables. Las empresas adoptan soluciones de pruebas integradas para mejorar la postura de seguridad y la adherencia regulatoria. Mientras tanto, el segmento de servicios crece de manera constante a medida que las empresas externalizan pruebas dirigidas por expertos para un análisis más profundo. Evaluaciones personalizadas, red teaming y servicios de pruebas gestionadas atraen a empresas que carecen de experiencia interna en seguridad.
- Por ejemplo, Rapid7 Nexpose mantiene una base de datos de vulnerabilidades con más de 180,000 verificaciones, lo que permite una amplia cobertura en redes y aplicaciones.
Por Tipo:
Las aplicaciones web siguen siendo el segmento líder por tipo, contribuyendo con más del 35% de la cuota de mercado. El despliegue continuo de aplicaciones orientadas al cliente en banca, comercio minorista y salud aumenta la exposición a vulnerabilidades. Las organizaciones realizan pruebas web frecuentes para prevenir fallas de inyección, problemas de autenticación y mala gestión de sesiones. Las soluciones de red le siguen, impulsadas por el aumento de amenazas que apuntan a la infraestructura interna y los riesgos de exfiltración de datos. Las aplicaciones móviles y los entornos en la nube también se expanden rápidamente debido al aumento del acceso remoto, los modelos de TI híbridos y los mandatos de privacidad de datos. Las pruebas de ingeniería social ganan relevancia a medida que aumentan los ataques de phishing y suplantación.
- Por ejemplo, ZAP (anteriormente OWASP ZAP) sigue siendo una de las herramientas de seguridad web gratuitas más populares del mundo; a partir de 2025, se inicia millones de veces al mes, reflejando su uso generalizado tanto para escaneo de vulnerabilidades web manual como automatizado.
Por Modo de Despliegue:
El modo de despliegue en la nube domina el mercado, representando más del 60% de la cuota en 2024. Las aplicaciones nativas de la nube y la infraestructura de trabajo remoto impulsan la demanda de plataformas de pruebas de penetración basadas en la nube. Estas soluciones ofrecen un despliegue más rápido, acceso remoto, escalabilidad y menor costo inicial en comparación con los modelos locales. Las organizaciones prefieren herramientas de prueba basadas en SaaS para evaluaciones continuas en entornos híbridos. El despliegue local sigue siendo relevante entre sectores altamente regulados como defensa y finanzas, donde la residencia de datos y el control del sistema son críticos. Sin embargo, la adopción de la nube continúa superando debido a la flexibilidad operativa y las necesidades de pruebas en tiempo real.
Principales Impulsores de Crecimiento del Mercado de Pruebas de Penetración
Aumento del Panorama de Amenazas Cibernéticas en las Empresas
El mercado de pruebas de penetración experimenta un fuerte crecimiento debido al aumento en la frecuencia y complejidad de los ciberataques dirigidos a las empresas. Con el aumento de amenazas persistentes avanzadas, ransomware y vulnerabilidades de día cero, las organizaciones adoptan pruebas de penetración para identificar proactivamente brechas de seguridad. Las operaciones comerciales dependen cada vez más de plataformas digitales, exponiendo sistemas críticos a riesgos de explotación. Sectores como BFSI, salud y manufactura enfrentan una fuerte presión regulatoria para asegurar la infraestructura de datos. Las pruebas de penetración apoyan el cumplimiento de estándares globales como GDPR, HIPAA y PCI-DSS. Las empresas invierten en pruebas rutinarias para evaluar la preparación ante brechas reales y mitigar interrupciones costosas. El cambio a entornos de trabajo híbridos amplía aún más la superficie de ataque, impulsando la demanda de herramientas de validación de seguridad escalables y continuas.
- Por ejemplo, CrowdStrike procesa más de 1 billón de eventos de seguridad por día a través de su plataforma Falcon para identificar patrones de ataque.
Aumento de Mandatos Regulatorios y de Cumplimiento
Las estrictas regulaciones de protección de datos en diversas regiones impulsan significativamente el mercado de pruebas de penetración. Los gobiernos y organismos de la industria exigen auditorías de seguridad periódicas y evaluaciones de vulnerabilidad para proteger la información del consumidor. Regulaciones como el GDPR de la UE, el CCPA de California y la Ley DPDP de India requieren pruebas de controles de ciberseguridad proactivos. Las organizaciones que operan en finanzas, salud y comercio electrónico deben realizar pruebas regulares para cumplir con los requisitos de auditoría. El incumplimiento resulta en fuertes sanciones y daños a la reputación, creando urgencia para programas de pruebas estructurados. Las pruebas de penetración ayudan a las organizaciones a validar controles de seguridad, reducir riesgos de cumplimiento y generar evidencia documentada para los reguladores. La creciente aplicación de marcos de ciberseguridad como NIST e ISO/IEC 27001 impulsa aún más la adopción del mercado.
- Por ejemplo, el Consejo de Normas de Seguridad PCI exige pruebas de penetración anuales para todas las entidades que manejan datos de titulares de tarjetas.
Proliferación de Infraestructura en la Nube y Móvil
La adopción generalizada de la nube y el aumento en el despliegue de aplicaciones móviles aceleran la necesidad de pruebas de penetración. Las empresas trasladan cargas de trabajo a entornos de múltiples nubes, aumentando la exposición a configuraciones incorrectas, accesos no autorizados y APIs inseguras. Simultáneamente, los modelos de negocio centrados en móviles conducen a una afluencia de aplicaciones móviles con diversas preocupaciones de seguridad. Las pruebas de penetración evalúan riesgos en estos entornos dinámicos, ayudando a las empresas a asegurar puntos finales, interfaces móviles y plataformas en la nube de back-end. Las soluciones de prueba ahora se integran con pipelines de CI/CD para verificaciones de vulnerabilidad en tiempo real durante el desarrollo de aplicaciones. A medida que las empresas digitalizan operaciones y habilitan el acceso remoto, las pruebas de penetración aseguran visibilidad de la superficie de ataque, priorización de amenazas y remediación adaptativa. Este cambio de infraestructura sigue siendo un importante impulsor de crecimiento.
Tendencias y Oportunidades Clave en el Mercado de Pruebas de Penetración
Adopción de Herramientas de Pruebas Automatizadas e Impulsadas por IA
La inteligencia artificial y la automatización emergen como tendencias clave que mejoran la efectividad de las pruebas de penetración. Las herramientas impulsadas por IA simulan patrones de ataque sofisticados, descubren vulnerabilidades ocultas y aprenden de amenazas en evolución. La automatización permite una ejecución más rápida de los ciclos de prueba, reduciendo el esfuerzo manual y mejorando la escalabilidad. Las organizaciones adoptan pruebas automatizadas para realizar evaluaciones rutinarias en ecosistemas digitales en crecimiento. La integración con pipelines de DevSecOps asegura retroalimentación en tiempo real durante el despliegue de software. Estas innovaciones ayudan a abordar la escasez de expertos en ciberseguridad y ofrecen pruebas continuas rentables. Los proveedores ahora ofrecen herramientas autoaprendidas que priorizan riesgos y recomiendan pasos de remediación. Esta tendencia presenta oportunidades para que los proveedores de soluciones ofrezcan plataformas inteligentes adaptadas a empresas que buscan velocidad, precisión y flexibilidad.
- Por ejemplo, Darktrace utiliza inteligencia artificial de autoaprendizaje entrenada en más de 10,000 entornos empresariales para detectar patrones de amenazas anormales sin reglas predefinidas.
Crecimiento en la Demanda de Pruebas de Red Team y de Ingeniería Social
Las evaluaciones de red teaming y de ingeniería social ganan tracción a medida que las empresas buscan comprender las vulnerabilidades humanas y de procesos más allá de las fallas técnicas. Las operaciones de red team simulan escenarios de ataque del mundo real imitando las tácticas, técnicas y procedimientos de los adversarios. Esto ayuda a evaluar las capacidades de detección y respuesta de la organización. Las pruebas de ingeniería social exponen la susceptibilidad a phishing, pretexting y amenazas internas, áreas a menudo pasadas por alto en las auditorías de seguridad tradicionales. A medida que los ciberataques se vuelven más dirigidos y engañosos, las empresas priorizan las pruebas de riesgo conductual. Las industrias con datos sensibles o interacciones con clientes, como las finanzas y la salud, muestran un creciente interés en estos servicios. Esta tendencia crea nuevas oportunidades basadas en servicios para que los proveedores de pruebas de penetración ofrezcan paquetes de simulación de amenazas personalizados.
Principales Desafíos del Mercado de Pruebas de Penetración
Escasez de Profesionales Calificados en Ciberseguridad
Un desafío importante en el mercado de pruebas de penetración es la escasez global de profesionales calificados en ciberseguridad. Los hackers éticos calificados, especialistas en red team y probadores de penetración certificados siguen siendo limitados en oferta. Esta brecha de talento retrasa la ejecución de proyectos, aumenta los costos de servicio y dificulta los despliegues de pruebas a gran escala. Las empresas más pequeñas y las PYMES luchan por atraer o retener experiencia en seguridad interna, dependiendo en gran medida de servicios subcontratados. La complejidad de los sistemas de TI modernos, los entornos en la nube y las arquitecturas de aplicaciones exige un profundo conocimiento del dominio. Los proveedores deben invertir en iniciativas de mejora de habilidades, certificaciones y plataformas de intercambio de conocimientos para abordar esta brecha. Sin talento adecuado, las organizaciones corren el riesgo de evaluaciones retrasadas, cobertura incompleta y menor resiliencia ante amenazas en evolución.
Alto Costo de Herramientas y Servicios de Pruebas Avanzadas
El costo sigue siendo una barrera significativa, particularmente para las pequeñas y medianas empresas que adoptan soluciones avanzadas de pruebas de penetración. Las pruebas integrales, que incluyen red teaming, evaluaciones en la nube y simulaciones en tiempo real, generan altos gastos. Las herramientas automatizadas, aunque más rápidas, requieren una inversión inicial en licencias e integraciones. Los servicios personalizados ofrecidos por empresas de ciberseguridad a menudo superan los presupuestos de seguridad limitados. Además, las obligaciones de pruebas impulsadas por regulaciones añaden presión para asignar fondos regularmente. Muchas organizaciones retrasan o limitan las evaluaciones debido a preocupaciones de costo, dejando vulnerabilidades potenciales sin abordar. Los proveedores deben desarrollar paquetes escalables y rentables y ofertas modulares para mejorar la accesibilidad. La sensibilidad al precio en los mercados emergentes complica aún más la adopción, requiriendo modelos de precios localizados y servicios basados en suscripción.
Análisis Regional del Mercado de Pruebas de Penetración
América del Norte
América del Norte lidera el mercado global de pruebas de penetración, representando aproximadamente el 37.9% de los ingresos en 2024. El mercado creció de USD 414.72 millones en 2018 a USD 658.44 millones en 2024, y se proyecta que alcance USD 2,086.12 millones para 2032, creciendo a una CAGR del 15.7%. La región se beneficia de un alto gasto en ciberseguridad, adopción temprana de la nube y una fuerte aplicación regulatoria en sectores como BFSI, salud y defensa. Las organizaciones invierten fuertemente en pruebas continuas para proteger la infraestructura digital. EE.UU. domina el crecimiento regional, impulsado por un panorama de amenazas maduro y marcos avanzados de seguridad informática.
Europa
Europa posee una participación significativa del 22.9% del mercado global de pruebas de penetración en 2024. El mercado aumentó de USD 258.12 millones en 2018 a USD 396.83 millones en 2024, y se espera que alcance USD 1,181.74 millones para 2032, a una CAGR del 14.8%. Regulaciones estrictas de privacidad de datos como el GDPR impulsan pruebas de seguridad periódicas en todas las industrias. Alemania, el Reino Unido y Francia lideran la demanda regional debido a sus fuertes sectores industriales y financieros. Las empresas priorizan las evaluaciones de vulnerabilidad para cumplir con las normas de la UE y protegerse contra el aumento de amenazas cibernéticas, especialmente en medio de la transformación digital generalizada en todo el continente.
Asia Pacífico
Asia Pacífico es la región de más rápido crecimiento en el mercado de pruebas de penetración, con una CAGR del 17.0% y una participación de mercado del 27.9% en 2024. El mercado se expandió de USD 289.44 millones en 2018 a USD 483.68 millones en 2024, y se proyecta que alcance USD 1,680.01 millones para 2032. La rápida digitalización, adopción de la nube y el endurecimiento regulatorio en economías como China, India, Japón y Australia impulsan la demanda. La conciencia sobre ciberseguridad aumenta en los sectores BFSI, comercio electrónico y manufactura. Los gobiernos invierten en defensas cibernéticas nacionales, mientras que las empresas adoptan pruebas proactivas para gestionar superficies de ataque en expansión y cumplir con las leyes de protección de datos en evolución.
América Latina
América Latina representa el 5.4% del mercado global de pruebas de penetración en 2024. El mercado regional creció de USD 58.64 millones en 2018 a USD 93.13 millones en 2024, y se prevé que alcance USD 270.57 millones para 2032, a una CAGR del 14.5%. Brasil y México lideran la adopción debido al aumento de amenazas en los sectores financiero y de servicios públicos. Las empresas fortalecen las defensas digitales a través de pruebas de penetración programadas y auditorías enfocadas en el cumplimiento. Las iniciativas gubernamentales de ciberseguridad y las colaboraciones internacionales también apoyan la demanda de pruebas. Sin embargo, las restricciones presupuestarias entre las pymes y la limitada experiencia local continúan desafiando la expansión más amplia del mercado.
Oriente Medio
Oriente Medio representa el 3.2% del mercado global de pruebas de penetración en 2024. Valorado en USD 36.72 millones en 2018, el mercado aumentó a USD 54.80 millones en 2024, y se proyecta que alcance USD 154.66 millones para 2032, creciendo a una CAGR del 14.0%. La demanda está impulsada por proyectos de transformación digital en los EAU, Arabia Saudita y Qatar. Los marcos de ciberseguridad respaldados por el gobierno y las leyes de protección de datos específicas del sector aumentan las inversiones en pruebas en petróleo y gas, finanzas e infraestructura. Las empresas buscan evaluaciones regulares para cumplir con los estándares de cumplimiento y mitigar amenazas cibernéticas dirigidas en medio de tensiones geopolíticas.
África
África tiene una participación del 2.8% en el mercado global de pruebas de penetración en 2024. El mercado se expandió de USD 22.36 millones en 2018 a USD 47.71 millones en 2024, y se anticipa que alcanzará USD 129.70 millones para 2032, con un CAGR del 13.0%. Sudáfrica, Nigeria y Kenia lideran el crecimiento regional, apoyados por la expansión de la banca digital y las telecomunicaciones. La conciencia sobre ciberseguridad aumenta constantemente, impulsando la adopción de servicios externos de pruebas de penetración. Sin embargo, el mercado enfrenta desafíos como infraestructura limitada y escasez de profesionales certificados. Las asociaciones internacionales y el apoyo a políticas son cruciales para desbloquear el potencial de crecimiento futuro.
Segmentaciones del Mercado de Pruebas de Penetración:
Por Oferta:
- Soluciones
- Servicios
Por Tipo:
- Aplicaciones Web
- Aplicaciones Móviles
- Soluciones de Red
- Nube
- Ingeniería Social
Por Modo de Implementación:
- Nube
- En las instalaciones
Por Tamaño de la Organización:
- Grandes Empresas
- PYMES
Por Vertical:
- BFSI
- Salud
- Retail & eCommerce
- Manufactura
- Educación
- Otros
Por Geografía:
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Paisaje Competitivo del Mercado de Pruebas de Penetración
El mercado global de pruebas de penetración presenta una combinación de líderes mundiales en ciberseguridad y proveedores de servicios especializados, cada uno centrado en diferentes aspectos de la evaluación de vulnerabilidades y la simulación de amenazas. Jugadores importantes como Cisco Systems, IBM Corporation, Fortinet y CrowdStrike aprovechan sus amplios portafolios de ciberseguridad para integrar pruebas de penetración con soluciones de protección de endpoints, redes y nubes. Empresas como Coalfire Systems, Rapid7 y Secureworks se enfocan en servicios personalizados, incluyendo red teaming y pruebas de cumplimiento. Empresas emergentes como Isecurion están ganando terreno en mercados de nicho al ofrecer soluciones rentables y específicas para cada región. Las asociaciones estratégicas, las mejoras de productos y la automatización impulsada por IA son enfoques clave adoptados en todo el paisaje competitivo. Por ejemplo, los proveedores invierten en la integración de herramientas de prueba con pipelines CI/CD para apoyar DevSecOps. La consolidación del mercado también es visible a través de adquisiciones que fortalecen la profundidad del servicio y la integración de plataformas. La necesidad continua de cumplimiento normativo, junto con la creciente complejidad de las amenazas, mantiene una intensa competencia entre los proveedores de soluciones.
Análisis de Jugadores Clave
- Cisco Systems, Inc.
- Coalfire Systems, Inc.
- CrowdStrike, Inc.
- Fortinet, Inc.
- International Business Machines Corporation
- Isecurion
- Rapid7
- Secureworks, Inc.
- Synopsys, Inc.
- Trustwave Holdings, Inc.
Desarrollos Recientes
- En diciembre de 2023, Chubb, la compañía de seguros de propiedad y accidentes que cotiza en bolsa, anunció una asociación con NetSPI, un proveedor de seguridad proactiva, para mejorar los perfiles de riesgo cibernético de sus clientes mediante una mejor gestión de la superficie de ataque y soluciones de pruebas de penetración.
- En agosto de 2023, Coalfire anunció el lanzamiento de Hexeon, un software de seguridad ofensiva integral como servicio (SaaS) para monitorear y evaluar riesgos a lo largo de su ciclo de vida de gestión de vulnerabilidades. La solución proporciona un contexto mejorado para las exposiciones a amenazas y permite la interacción continua con sus evaluadores de penetración.
- En 2023, BreachLock, un proveedor de servicios de pruebas de penetración, lanzó la última solución llamada Red Teaming como Servicio (RTaaS). Al ofrecer una evaluación integral a un costo reducido, esta solución innovadora pretende cambiar radicalmente la forma en que se proporcionan los servicios de Red Teaming.
Cobertura del Informe
El informe de investigación ofrece un análisis profundo basado en Oferta, Tipo, Modo de Despliegue, Tamaño de la Organización, Vertical y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- El mercado seguirá expandiéndose debido a regulaciones globales más estrictas de protección de datos.
- Las soluciones de pruebas de penetración basadas en la nube ganarán una adopción más amplia en los entornos de TI empresariales.
- Las herramientas de prueba automatizadas y basadas en IA se convertirán en estándar en los flujos de trabajo de evaluación de seguridad.
- La demanda de pruebas continuas aumentará con el crecimiento de las prácticas de DevSecOps.
- Los servicios de red teaming e ingeniería social verán un aumento en industrias de alto riesgo.
- Asia Pacífico será testigo del crecimiento más rápido, impulsado por la transformación digital en economías clave.
- Las pymes adoptarán soluciones de pruebas de penetración más asequibles y basadas en suscripción.
- Los requisitos de seguros cibernéticos impulsarán a las empresas a validar la seguridad mediante pruebas regulares.
- La integración de herramientas de prueba con las tuberías CI/CD se volverá crítica para los equipos ágiles.
- La necesidad de profesionales capacitados en ciberseguridad impulsará la inversión en capacitación y asociaciones.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de pruebas de penetración y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de pruebas de penetración entre 2024 y 2032?
¿Qué segmento del mercado de pruebas de penetración tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de Pruebas de Penetración?
¿Quiénes son las empresas líderes en el mercado de pruebas de penetración?
¿Qué región comandó la mayor parte del mercado de Pruebas de Penetración en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Pruebas de Penetración Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Pruebas de Penetración Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,734.59 million → 2032: USD 5,502.80 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Pruebas de Penetración Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Pruebas de Penetración Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Pruebas de Penetración Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Pruebas de Penetración Market Drivers
- 3.3 Mercado de Pruebas de Penetración Market Restraints & Challenges
- 3.4 Mercado de Pruebas de Penetración Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Pruebas de Penetración Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Pruebas de Penetración Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Pruebas de Penetración category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Pruebas de Penetración Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Pruebas de Penetración Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Pruebas de Penetración market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Pruebas de Penetración Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Pruebas de Penetración Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Pruebas de Penetración Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Pruebas de Penetración (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Pruebas de Penetración Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Pruebas de Penetración Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Pruebas de Penetración Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Pruebas de Penetración Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Pruebas de Penetración Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Pruebas de Penetración Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Pruebas de Penetración Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Pruebas de Penetración Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Pruebas de Penetración Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
