
Visión General del Mercado:
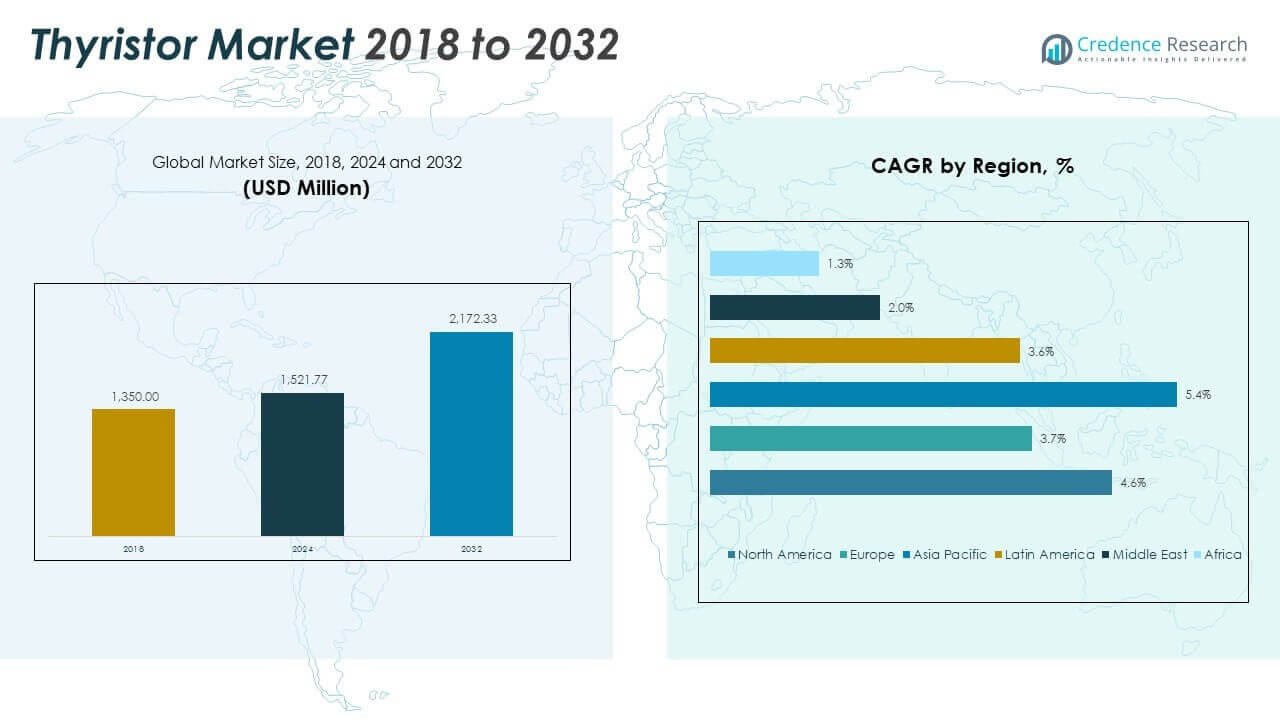
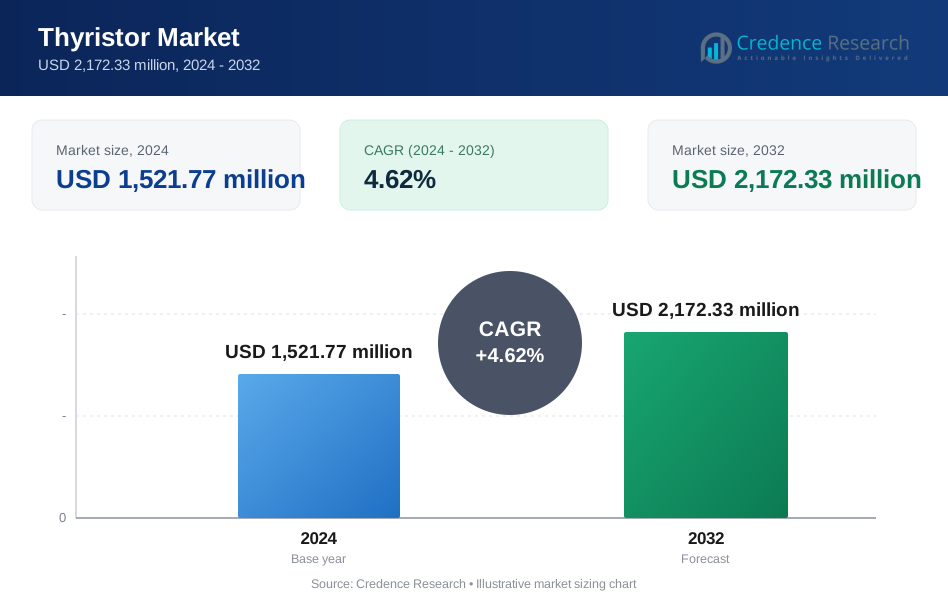
El tamaño del Mercado Global de Tiristores fue valorado en USD 1,350.00 millones en 2018 a USD 1,521.77 millones en 2024 y se anticipa que alcanzará USD 2,172.33 millones para 2032, con un CAGR de 4.62% durante el período de pronóstico. El mercado muestra una expansión constante en los usos de la electrónica de potencia. El crecimiento refleja la creciente demanda de los sectores industrial y de servicios públicos.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Tiristores 2024 | USD 1,521.77 millones |
| Mercado de Tiristores, CAGR | 4.62% |
| Tamaño del Mercado de Tiristores 2032 | USD 2,172.33 millones |
El Mercado Global de Tiristores se beneficia de la creciente necesidad de control de potencia. La automatización industrial incrementa el uso de rectificadores controlados. Las redes eléctricas requieren conmutación confiable para la regulación de voltaje. Los sistemas ferroviarios eléctricos dependen de dispositivos de manejo de alta corriente. Los inversores de energía renovable adoptan tiristores para una conversión estable. Las industrias pesadas valoran la durabilidad bajo condiciones de alta carga. Las plantas de manufactura actualizan los sistemas de potencia heredados. La demanda crece de los accionamientos de motores y equipos de soldadura. La larga vida útil apoya la adopción repetida en diversos sectores.
Asia Pacífico lidera el Mercado Global de Tiristores debido a la fuerte manufactura electrónica. China domina a través de proyectos industriales y de energía a gran escala. Japón y Corea del Sur apoyan la demanda con producción avanzada de semiconductores. India emerge a través de la expansión de la red y la electrificación ferroviaria. Europa mantiene una demanda estable por la integración de energías renovables. Alemania y Francia se centran en actualizaciones de automatización industrial. América del Norte muestra un crecimiento moderado de las empresas de servicios públicos de energía. Las regiones emergentes adoptan tiristores a través del desarrollo de infraestructura.
Perspectivas del Mercado:
- El tamaño del mercado global de tiristores fue de USD 1,350.00 millones en 2018, alcanzó USD 1,521.77 millones en 2024, y se proyecta que llegue a USD 2,172.33 millones para 2032, creciendo a una CAGR del 4.62% durante el período de pronóstico.
- Asia Pacífico lidera con aproximadamente el 44% de participación debido a la gran infraestructura eléctrica y escala de fabricación, seguida por América del Norte con casi el 26% impulsada por la modernización de la red, y Europa con alrededor del 20% apoyada por la automatización industrial y la electrificación ferroviaria.
- Asia Pacífico es la región de más rápido crecimiento con una CAGR del 5.4%, apoyada por la fuerte demanda de China e India, la expansión de redes ferroviarias y adiciones continuas de capacidad de red.
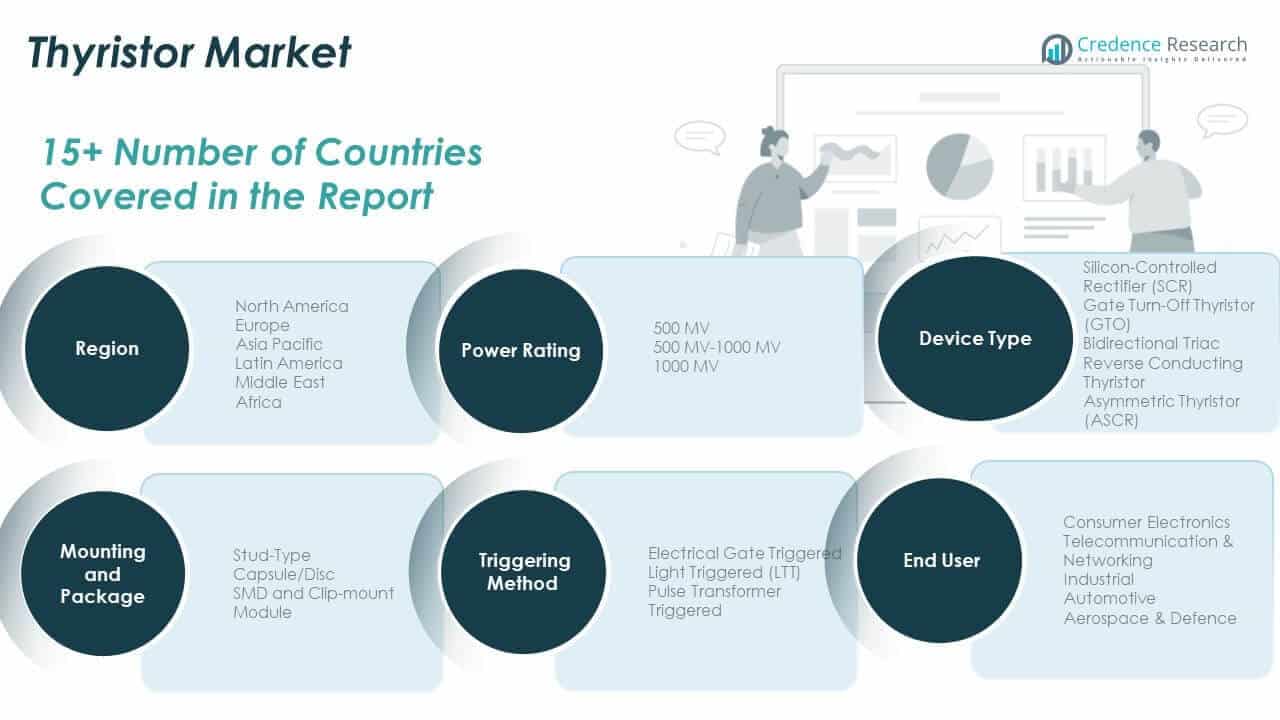
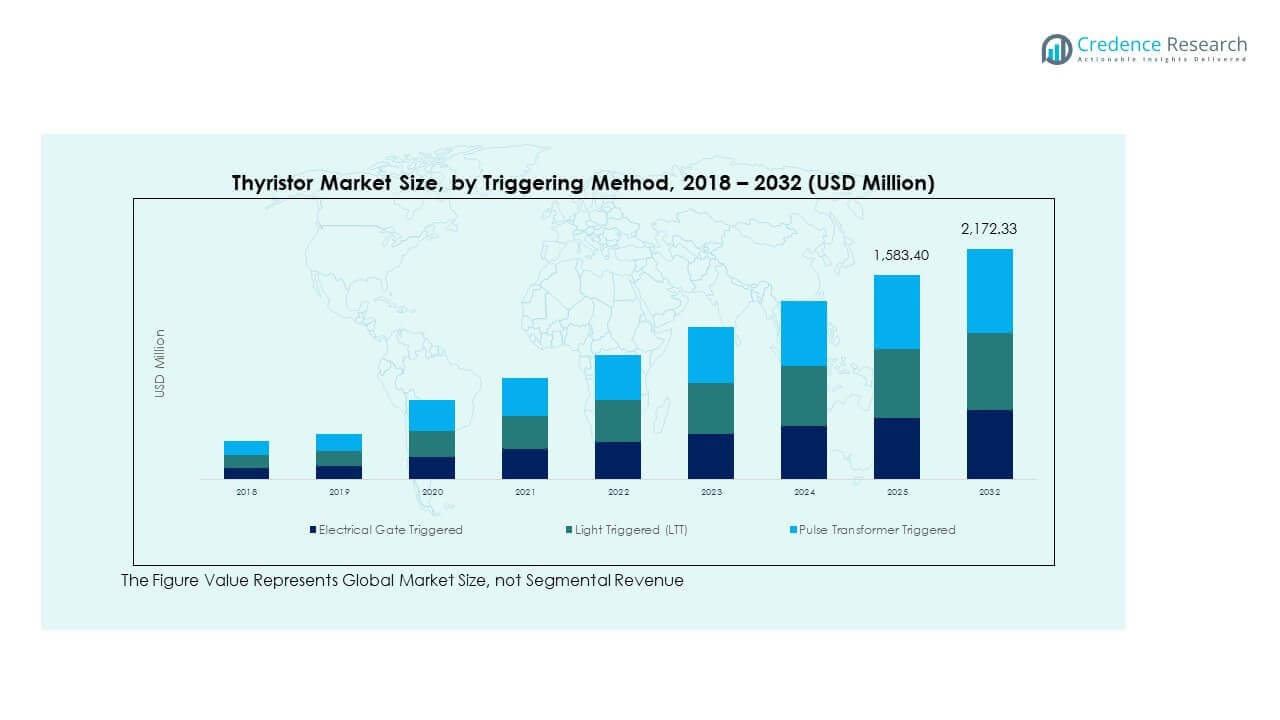
- Los tiristores activados por puerta eléctrica representan casi el 55% de participación, reflejando un amplio uso en control de potencia industrial, accionamientos de motores y aplicaciones estándar de red.
- Los tiristores activados por luz tienen alrededor del 30% de participación, mientras que los dispositivos activados por transformador de pulso contribuyen con cerca del 15%, apoyados por la demanda en sistemas de potencia de alto voltaje y sensibles al ruido.
Impulsores del Mercado:
Aumento de la Demanda de Control de Potencia Confiable en Sistemas Industriales
El mercado global de tiristores se fortalece por el aumento de las necesidades de control de potencia industrial. Las fábricas requieren control de corriente estable para equipos pesados. Las plantas de acero, cemento y minería dependen de dispositivos con alta tolerancia a la carga. Los tiristores apoyan un rendimiento consistente bajo condiciones eléctricas adversas. La estabilidad de la potencia mejora la eficiencia de producción en todas las industrias. La reducción del tiempo de inactividad del equipo apoya las decisiones de adopción. La larga vida útil reduce la frecuencia de reemplazo. La eficiencia de costos apoya el despliegue a gran escala.
- Por ejemplo, ABB suministra tiristores de control de fase con una calificación superior a 6 kA para laminadores de acero, permitiendo la operación continua del horno sin paradas no planificadas.
Expansión de la Infraestructura de Ferrocarriles Eléctricos y Tránsito Urbano
Las redes ferroviarias eléctricas dependen de sistemas de conversión de potencia controlados. Los tiristores gestionan la potencia de tracción con alta fiabilidad. Los proyectos de metro se expanden en centros urbanos de todo el mundo. Los programas de electrificación ferroviaria aumentan la demanda de componentes. El control de voltaje asegura operaciones seguras de los trenes. La alta capacidad de corriente se adapta a los sistemas de tracción ferroviaria. Las inversiones en transporte público apoyan la adquisición constante. Las actualizaciones de infraestructura sostienen la demanda a largo plazo.
- Por ejemplo, Siemens Mobility despliega convertidores de tracción basados en IGBT y Carburo de Silicio (SiC), como la serie MoComp, para manejar cargas de varios megavatios en sistemas de metro en Europa y Asia, incluyendo redes importantes en Londres, Núremberg y Delhi.
Creciente Despliegue de Transmisión de Corriente Continua de Alto Voltaje
Los sistemas HVDC requieren componentes de conmutación de potencia precisos. Los tiristores permiten una transmisión de potencia eficiente a larga distancia. Los operadores de red expanden los enlaces HVDC para la seguridad energética. El comercio de energía transfronterizo aumenta las instalaciones del sistema. Los proyectos de modernización de la red adoptan tecnologías probadas. El manejo de alto voltaje asegura la seguridad operativa. Las empresas de servicios públicos prefieren componentes maduros y probados. La fiabilidad apoya la adopción a nivel de red.
Uso Creciente en Accionamientos de Motores de Alta Potencia y Equipos Industriales
Los accionamientos de motor requieren un control preciso de velocidad y par. Los tiristores respaldan un rendimiento estable del motor bajo carga. La automatización industrial incrementa las instalaciones de accionamientos controlados. Las instalaciones de petróleo y gas utilizan dispositivos de potencia robustos. Los sistemas marinos y offshore demandan alta durabilidad. La estandarización de equipos favorece componentes conocidos. La simplicidad en el mantenimiento apoya la continuidad operativa. El crecimiento industrial sostiene una demanda constante.
Tendencias del Mercado:
Cambio Hacia Diseños de Semiconductores de Potencia Compactos y de Alta Eficiencia
Los fabricantes se enfocan en diseños de módulos de tiristores compactos. Las limitaciones de espacio influyen en las decisiones de arquitectura de equipos. Huellas más pequeñas apoyan gabinetes de potencia modernos. La gestión térmica mejora a través de empaques avanzados. Las ganancias de eficiencia reducen las pérdidas de energía. La optimización del diseño respalda una mayor densidad de potencia. Los fabricantes de equipos valoran las opciones de integración flexible. La innovación impulsa la evolución gradual de productos.
- Por ejemplo, Infineon introdujo tiristores de tipo press-pack con límites de temperatura de unión que alcanzan los 135°C, mejorando la fiabilidad y la densidad de potencia en ensamblajes compactos de válvulas HVDC.
Integración de Tiristores Dentro de Arquitecturas de Control de Potencia Híbridas
Los sistemas de potencia adoptan configuraciones híbridas de semiconductores. Los tiristores se combinan con IGBTs para equilibrar el rendimiento. Los diseños híbridos optimizan los roles de conmutación y conducción. Los diseñadores de sistemas mejoran la eficiencia a través del emparejamiento de componentes. La electrónica de potencia evoluciona hacia diseños modulares. La flexibilidad apoya diversos requisitos de voltaje. Los equipos de ingeniería favorecen diseños de sistemas adaptables. Los cambios en la arquitectura influyen en la selección de componentes.
- Por ejemplo, Mitsubishi Electric utiliza módulos de potencia de Carburo de Silicio (SiC) y IGBTs de Alta Tensión (HVIGBTs) en inversores de tracción para manejar cargas de alta corriente mientras reduce el consumo de energía hasta en un 40%.
Enfoque Creciente en la Estandarización y Cumplimiento de Certificaciones
Los proyectos globales demandan componentes de potencia certificados. Los estándares garantizan seguridad e interoperabilidad. Los fabricantes alinean productos con normas internacionales. La certificación reduce los tiempos de aprobación para las utilidades. El cumplimiento apoya el acceso al mercado global. Los usuarios finales prefieren componentes estandarizados. La garantía de calidad influye en la selección de proveedores. La alineación regulatoria moldea las tendencias de adquisición.
Adopción Gradual de Monitoreo Digital en Dispositivos de Potencia
Los sensores digitales ingresan a los sistemas de control de potencia. El monitoreo de condiciones mejora el mantenimiento predictivo. Los módulos de tiristores integran diagnósticos básicos. Los operadores rastrean el estrés térmico y eléctrico. La visibilidad de datos apoya la gestión de activos. Las características digitales mejoran la fiabilidad del sistema. Las utilidades valoran la detección temprana de fallos. La adopción de monitoreo apoya la optimización del ciclo de vida.
Análisis de Desafíos del Mercado:
Aumento de la Competencia de Alternativas Avanzadas de Semiconductores de Potencia
El Mercado Global de Tiristores enfrenta presión de dispositivos más nuevos. Los IGBTs y MOSFETs ganan participación en usos de conmutación rápida. Estas alternativas soportan frecuencias de conmutación más altas. Los diseños compactos atraen a los fabricantes de equipos modernos. Las expectativas de rendimiento continúan aumentando. Las comparaciones de costos influyen en las decisiones de compra. Los cambios tecnológicos afectan las aplicaciones tradicionales. La presión competitiva desafía el posicionamiento a largo plazo.
Gestión Térmica Compleja Y Restricciones De Diseño En Usos De Alta Potencia
La operación de alta potencia genera cargas térmicas significativas. El control térmico aumenta la complejidad del diseño del sistema. Los requisitos de enfriamiento elevan los costos de instalación. Un control térmico inadecuado arriesga el fallo del dispositivo. La precisión en la ingeniería se vuelve crítica. La integración del sistema requiere experiencia especializada. Los errores de diseño afectan los resultados de fiabilidad. Estas restricciones limitan la adopción en sistemas compactos.
Oportunidades de Mercado:
Expansión De Proyectos De Infraestructura De Redes De Energía Renovable
Las redes renovables requieren dispositivos de conversión de energía estables. Los tiristores apoyan el control de voltaje en grandes sistemas. La integración solar y eólica aumenta la complejidad de la red. Las empresas de servicios públicos invierten en componentes de energía probados. La larga vida útil se adapta a los activos de infraestructura. Las necesidades de equilibrio de la red apoyan la adopción. Los proyectos de transición energética expanden la demanda de componentes. Se beneficia de despliegues a gran escala.
Aumento De La Electrificación En Economías Industriales Emergentes
Los mercados emergentes expanden la capacidad de energía industrial. El crecimiento manufacturero aumenta la demanda de dispositivos de control. La expansión de la red apoya las necesidades de conmutación confiable. Los proyectos de infraestructura adoptan tecnologías rentables. Las industrias locales prefieren componentes duraderos. Los programas de electrificación impulsan las actualizaciones de equipos. La estabilidad energética apoya el desarrollo económico. Gana tracción a través de inversiones a largo plazo.
Análisis De Segmentación De Mercado:
Por Clasificación De Potencia
El Mercado Global de Tiristores muestra una clara diferenciación por clasificación de potencia. El segmento de 500 MV apoya a la electrónica de consumo y usos industriales ligeros. Este rango se adapta a sistemas compactos con necesidades de carga moderadas. El segmento de 500 MV–1000 MV sirve a equipos de tracción ferroviaria y control de redes. La tolerancia a alto voltaje apoya la conversión de energía estable. El segmento de 1000 MV aborda aplicaciones industriales pesadas y HVDC. Las empresas de servicios públicos y grandes plantas prefieren esta categoría. Soporta ciclos de trabajo largos bajo condiciones extremas.
- Por ejemplo, Hitachi Energy despliega tiristores de ultra alta potencia en sistemas HVDC diseñados para operación continua bajo estrés eléctrico extremo.
Por Tipo De Dispositivo
Los Rectificadores Controlados por Silicio tienen una amplia adopción debido a su eficiencia de costos. Los SCRs apoyan usos de rectificación y control de motores. Los Tiristores de Apagado por Puerta sirven a sistemas de tracción y energía avanzados. Los GTOs permiten el apagado controlado bajo alta potencia. Los Triacs Bidireccionales apoyan la conmutación de CA en electrodomésticos. Los Tiristores de Conducción Reversa reducen la complejidad del circuito. Los Tiristores Asimétricos apoyan la transmisión de CC de alto voltaje. La elección del dispositivo depende de las necesidades de control y carga.
- Por ejemplo, STMicroelectronics suministra SCRs de grado industrial ampliamente utilizados en accionamientos de motores y rectificadores controlados en plantas de manufactura en todo el mundo.
Por Montaje y Paquete
Los paquetes tipo Stud soportan estabilidad mecánica y fácil reemplazo. Los formatos de cápsula y disco manejan corrientes muy altas. Los diseños SMD y de montaje con clip se adaptan a la electrónica compacta. Los paquetes de módulo soportan la gestión térmica integrada. La elección del empaque influye en la refrigeración y la facilidad de instalación. El diseño del equipo guía la selección del paquete.
Por Método de Disparo
Los tiristores disparados por puerta eléctrica dominan los sistemas estándar. Los dispositivos disparados por luz soportan el aislamiento de alto voltaje. El disparo por transformador de pulso apoya a los sistemas sensibles al ruido. La elección del disparo afecta la seguridad y la precisión del control.
Por Usuario Final
Los usuarios industriales lideran la demanda debido a las grandes necesidades de energía. Los usos automotrices soportan módulos de control de potencia. Los sistemas de telecomunicaciones dependen de un conmutación estable. La electrónica de consumo favorece los diseños compactos. La industria aeroespacial y de defensa demanda alta fiabilidad.
Segmentación:
Por Clasificación de Potencia
- 500 MV
- 500 MV–1000 MV
- 1000 MV
- Rectificador Controlado por Silicio (SCR)
- Tiristor de Desconexión por Puerta (GTO)
- Triac Bidireccional
- Tiristor de Conducción Reversa
- Tiristor Asimétrico (ASCR)
- Tipo Stud
- Cápsula/Disco
- SMD y Montaje con Clip
- Módulo
- Disparo por Puerta Eléctrica
- Disparo por Luz (LTT)
- Disparo por Transformador de Pulso
- Electrónica de Consumo
- Telecomunicaciones y Redes
- Industrial
- Automotriz
- Aeroespacial y Defensa
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Medio Oriente y África
- Países del CCG
- Sudáfrica
- Resto del Medio Oriente y África
Análisis Regional:
América del Norte
El tamaño del mercado de tiristores en América del Norte se valoró en USD 358.83 millones en 2018 a USD 397.78 millones en 2024 y se anticipa que alcanzará USD 566.77 millones para 2032, con un CAGR de 4.6 durante el período de pronóstico. América del Norte posee casi el 26% de la cuota de mercado. El mercado global de tiristores en América del Norte se beneficia de la fuerte demanda de automatización industrial. Las empresas de servicios públicos invierten en proyectos de modernización de la red. Las mejoras en ferrocarriles y metro apoyan la demanda de sistemas de tracción. Las plantas de manufactura dependen de dispositivos de control de energía estables. La infraestructura de vehículos eléctricos apoya el uso de la electrónica de potencia. Los sectores de defensa y aeroespacial demandan componentes de alta fiabilidad. Las cadenas de suministro de semiconductores maduras apoyan una producción constante. Mantiene una demanda estable en aplicaciones clave.
Europa
El tamaño del mercado de tiristores en Europa se valoró en USD 288.36 millones en 2018 a USD 309.49 millones en 2024 y se anticipa que alcanzará USD 411.34 millones para 2032, con un CAGR de 3.7 durante el período de pronóstico. Europa representa aproximadamente el 20% de la cuota de mercado. El mercado global de tiristores en Europa refleja fuertes estándares industriales. Alemania y Francia lideran a través de inversiones en automatización. La integración de energías renovables impulsa las actualizaciones de la red. Los proyectos de electrificación ferroviaria sostienen la demanda de componentes. Las regulaciones de calidad de energía apoyan el uso de rectificadores controlados. La modernización industrial apoya los ciclos de reemplazo. Los fabricantes locales se centran en mejoras de eficiencia. Muestra un crecimiento equilibrado en todos los sectores.
Asia Pacífico
El tamaño del mercado de tiristores en Asia Pacífico se valoró en USD 577.80 millones en 2018 a USD 667.82 millones en 2024 y se anticipa que alcanzará USD 1,010.79 millones para 2032, con un CAGR de 5.4 durante el período de pronóstico. Asia Pacífico posee casi el 44% de la cuota de mercado. El mercado global de tiristores en Asia Pacífico lidera debido a su escala. China domina a través de la expansión de la infraestructura eléctrica. India apoya la demanda mediante proyectos ferroviarios y de red. Japón y Corea del Sur dependen de la manufactura de electrónica avanzada. El crecimiento de la capacidad industrial sostiene la demanda de volumen. Las inversiones en transporte urbano apoyan los sistemas de tracción. La producción rentable fortalece el suministro regional. Sigue siendo la región de más rápido crecimiento.
América Latina
El tamaño del mercado de tiristores en América Latina se valoró en USD 78.30 millones en 2018 a USD 87.33 millones en 2024 y se anticipa que alcanzará USD 114.85 millones para 2032, con un CAGR de 3.6 durante el período de pronóstico. América Latina posee aproximadamente el 6% de la cuota de mercado. El mercado global de tiristores en América Latina crece con el desarrollo de infraestructura. Brasil lidera a través de la modernización industrial. La estabilidad de la red eléctrica sigue siendo una prioridad. La minería y los metales impulsan el uso de equipos de alta carga. Las mejoras ferroviarias apoyan la demanda de tracción. La dependencia de importaciones moldea la dinámica de suministro. Los proyectos gubernamentales influyen en los ciclos de adquisición. Muestra una expansión gradual y constante.
Oriente Medio
El tamaño del mercado de tiristores en Oriente Medio se valoró en USD 28.35 millones en 2018 a USD 28.30 millones en 2024 y se anticipa que alcanzará USD 32.81 millones para 2032, con un CAGR de 2.0 durante el período de pronóstico. La región posee casi el 2% de la cuota de mercado. El mercado global de tiristores en Oriente Medio depende de las empresas de servicios públicos. Los proyectos de fiabilidad de la red apoyan los sistemas de energía controlada. Las instalaciones de petróleo y gas requieren electrónica robusta. Las inversiones en infraestructura siguen siendo selectivas. La dependencia de importaciones afecta las estructuras de precios. La diversificación industrial apoya un crecimiento limitado. La calidad de la energía sigue siendo un área de enfoque. Muestra patrones de demanda cautelosos.
África
El tamaño del mercado de tiristores en África se valoró en USD 18.36 millones en 2018, alcanzando USD 31.05 millones en 2024 y se anticipa que llegará a USD 35.78 millones para 2032, con un CAGR de 1.3 durante el período de pronóstico. África posee alrededor del 2% de la cuota de mercado. El mercado global de tiristores en África refleja una adopción en etapa temprana. Los proyectos de expansión de la red impulsan la demanda básica. Sudáfrica lidera a través de la actividad industrial. Los desafíos de confiabilidad energética apoyan el uso de sistemas de control. La dependencia de importaciones influye en la disponibilidad. La financiación de infraestructura limita el crecimiento rápido. Las actualizaciones de servicios públicos influyen en las decisiones de adquisición. Muestra potencial a largo plazo con un progreso gradual.
Análisis de Jugadores Clave:
- ABB Ltd
- Siemens AG
- Schneider Electric SE
- Eaton Corporation Plc.
- Honeywell International Inc.
- Analog Devices, Inc.
- STMicroelectronics N.V.
- Infineon Technologies AG
- ON Semiconductor
- Fuji Electric Co., Ltd.
- Mitsubishi Electric
- Nihon Inter Electronics Corporation
Análisis Competitivo:
El mercado global de tiristores muestra una estructura competitiva consolidada con fuertes jugadores globales. Los grandes fabricantes se centran en carteras de electrónica de potencia y contratos a largo plazo con clientes. Las empresas invierten en la fiabilidad de los productos y la mejora del rendimiento térmico. La profundidad de la cartera a través de las clasificaciones de potencia fortalece la posición en el mercado. El enfoque estratégico permanece en aplicaciones industriales, de red y de tracción. Las marcas establecidas se benefician de sólidos registros de certificación. La escala de fabricación apoya la eficiencia de costos. La presencia regional mejora la proximidad al cliente. Favorece a los jugadores con capacidades integradas de semiconductores. La competencia se centra en la durabilidad, el manejo de voltaje y la compatibilidad del sistema. Las asociaciones con servicios públicos y OEMs apoyan la estabilidad de la demanda. Los líderes del mercado protegen su participación a través de actualizaciones tecnológicas.
Desarrollos Recientes:
- En octubre de 2025, Siemens lanzó el Sinamics S220, un nuevo sistema de accionamiento de alto rendimiento diseñado para satisfacer las demandas de la transformación digital en la automatización industrial. Este sistema cuenta con una nueva unidad de control (CU320-3) y se integra perfectamente en la cartera de Siemens Xcelerator, ofreciendo capacidades mejoradas de simulación y análisis. El sistema S220 incluye alimentaciones activas regenerativas y está construido sobre una arquitectura de seguridad que reduce los tiempos de ciclo de 12 ms a 4 ms, mejorando significativamente la productividad y la seguridad para aplicaciones industriales de alta potencia.
- En octubre de 2025, Schneider Electric presentó sus "Ofertas 2025", que incluyeron la expansión de su cartera de accionamientos de media tensión con el Altivar Process ATV6100. Diseñado para industrias intensivas en energía como la minería, minerales y metales, este sistema de accionamiento cuenta con una huella compacta y un diseño optimizado para mejorar la gestión de activos y la eficiencia energética. El sistema admite mantenimiento predictivo a través de la nueva tecnología de monitoreo sin sensores Altivar Predict, que utiliza algoritmos avanzados para detectar fallas temprano y optimizar el rendimiento de las aplicaciones de control de potencia.
- En octubre de 2025, Eaton presentó el sistema de Suministro Ininterrumpido de Energía (UPS) 9395 XR en el evento Elecrama, posicionándolo como una solución emblemática para infraestructura crítica. Este avanzado sistema de respaldo de energía está diseñado para maximizar la eficiencia energética y la fiabilidad para centros de datos e instalaciones industriales, abordando la creciente demanda global de gestión de energía robusta. El lanzamiento subraya el enfoque de Eaton en soluciones de alta densidad de potencia que apoyan la transición a energías renovables y operaciones de red estables.
Cobertura del Informe:
El informe de investigación ofrece un análisis detallado basado en Por Clasificación de Potencia, Por Tipo de Dispositivo, Por Montaje y Paquete, Por Método de Disparo, Por Usuario Final y Por Región. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- Las iniciativas de modernización de la red continuarán impulsando una demanda constante de sistemas de control de potencia basados en tiristores.
- La expansión de la automatización industrial aumentará la necesidad de dispositivos de conmutación de alta corriente confiables.
- Los programas de electrificación ferroviaria apoyarán la adopción a largo plazo de tiristores de alta potencia.
- La integración de energías renovables fortalecerá la demanda de electrónica de potencia estable a nivel de red.
- Los fabricantes se centrarán en mejorar el rendimiento térmico y la fiabilidad operativa.
- Asia Pacífico mantendrá el liderazgo debido a su fuerte infraestructura y actividad manufacturera.
- Los formatos de embalaje modulares e integrados verán una mayor aceptación en las industrias.
- El cumplimiento de los estándares globales de seguridad y rendimiento influirá en la selección de proveedores.
- Las arquitecturas de energía híbrida darán forma al diseño futuro de sistemas y la integración de componentes.
- Los largos ciclos de vida de los equipos apoyarán una demanda sostenida de reemplazo y modernización.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado global de tiristores y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado global de tiristores entre 2025 y 2032?
¿Qué segmento del mercado global de tiristores tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado global de tiristores?
¿Quiénes son las empresas líderes en el mercado global de tiristores?
¿Qué región comandó la mayor parte del mercado global de tiristores en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de tiristores Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de tiristores Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,521.77 million → 2032: USD 2,172.33 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de tiristores Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de tiristores Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de tiristores Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de tiristores Market Drivers
- 3.3 Mercado de tiristores Market Restraints & Challenges
- 3.4 Mercado de tiristores Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de tiristores Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de tiristores Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de tiristores category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de tiristores Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de tiristores Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de tiristores market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de tiristores Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de tiristores Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de tiristores Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de tiristores (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de tiristores Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de tiristores Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de tiristores Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de tiristores Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de tiristores Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de tiristores Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de tiristores Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de tiristores Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de tiristores Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
