
Visión General del Mercado:
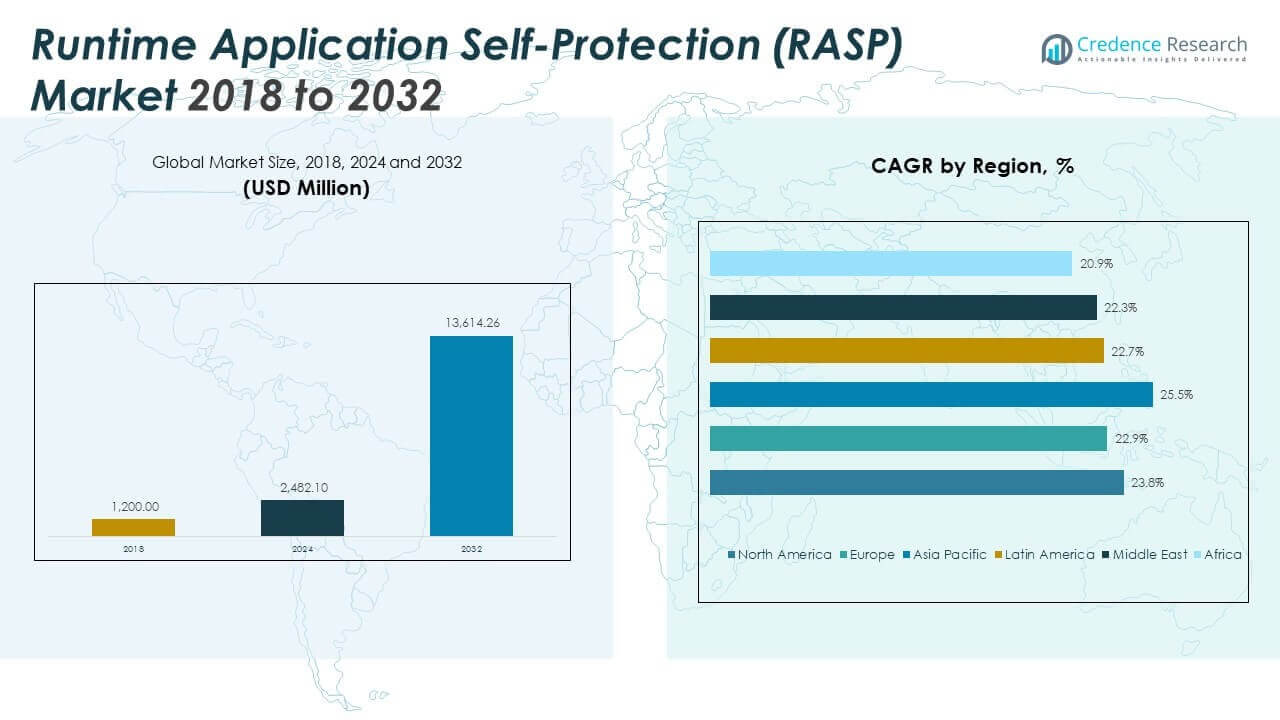
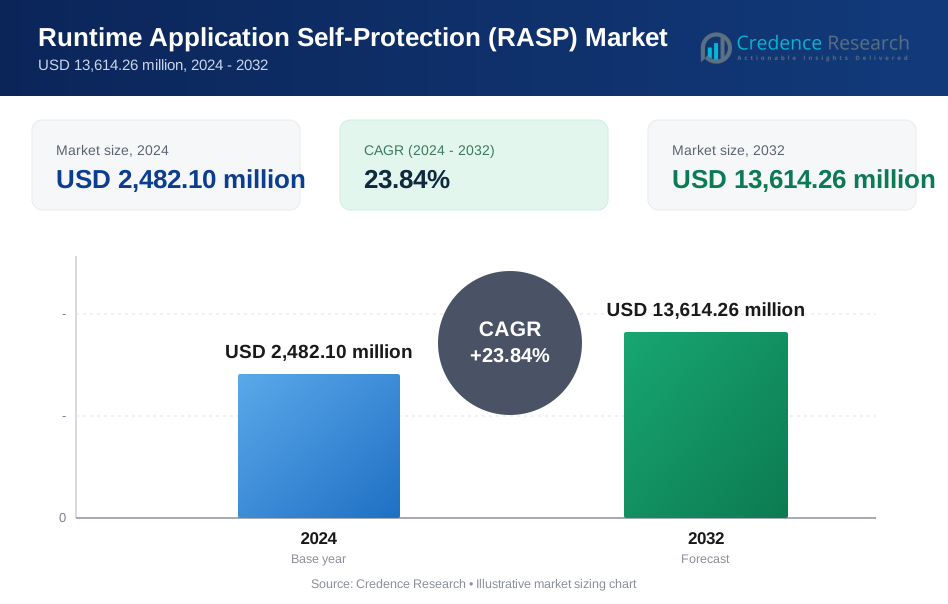
El tamaño del mercado de Protección de Aplicaciones en Tiempo de Ejecución (RASP) se valoró en USD 1,200.00 millones en 2018 a USD 2,482.10 millones en 2024 y se anticipa que alcanzará USD 13,614.26 millones para 2032, con un CAGR de 23.84% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de RASP 2024 | USD 2,482.10 Millones |
| Mercado de RASP, CAGR | 23.84% |
| Tamaño del Mercado de RASP 2032 | USD 13,614.26 Millones |
El crecimiento en el mercado de RASP está impulsado por el aumento de amenazas dirigidas a las capas de aplicación, donde la seguridad tradicional no responde en tiempo real. Las organizaciones están incorporando la seguridad directamente dentro de las aplicaciones para detectar y bloquear amenazas durante el tiempo de ejecución. El mercado se beneficia de la creciente adopción de DevSecOps, plataformas nativas de la nube y ecosistemas impulsados por API. Las herramientas RASP permiten protección en tiempo real sin depender de sistemas externos, lo que reduce la latencia y mejora la precisión de la respuesta. Las grandes empresas están priorizando la protección en tiempo de ejecución para cumplir con los estándares regulatorios y proteger transacciones sensibles. La expansión del trabajo remoto y la transformación digital ha aumentado aún más la urgencia de la defensa a nivel de aplicación.
Regionalmente, América del Norte lidera el mercado de RASP debido a su sólida infraestructura de ciberseguridad, adopción temprana de DevSecOps y requisitos de cumplimiento normativo. Europa sigue con una tracción significativa en servicios financieros y atención médica, respaldada por el GDPR y leyes nacionales de protección de datos. Asia Pacífico está emergiendo rápidamente debido al creciente uso de la nube y modelos empresariales móviles en India, China y el sudeste asiático. América Latina y el Medio Oriente están ganando impulso con la expansión de la banca digital y programas tecnológicos gubernamentales. África sigue siendo un mercado en etapa temprana, con adopción que aumenta gradualmente en sectores como telecomunicaciones y comercio electrónico.
Perspectivas del Mercado:
- El mercado de Protección de Aplicaciones en Tiempo de Ejecución (RASP) fue valorado en USD 1,200.00 millones en 2018, alcanzó USD 2,482.10 millones en 2024, y se espera que llegue a USD 13,614.26 millones para 2032, creciendo a una tasa compuesta anual del 23.84% durante el período de pronóstico.
- América del Norte tuvo la mayor participación con un 41.66% en 2024, impulsada por la fuerte adopción de ciberseguridad empresarial y la aplicación de regulaciones. Europa siguió con un 23.27%, mientras que Asia Pacífico capturó un 22.69% debido a la rápida digitalización y las necesidades de seguridad de API.
- Asia Pacífico es la región de más rápido crecimiento, respaldada por la expansión de los ecosistemas móviles, el aumento de implementaciones nativas en la nube y fuertes inversiones en ciberseguridad en India, China y el sudeste asiático.
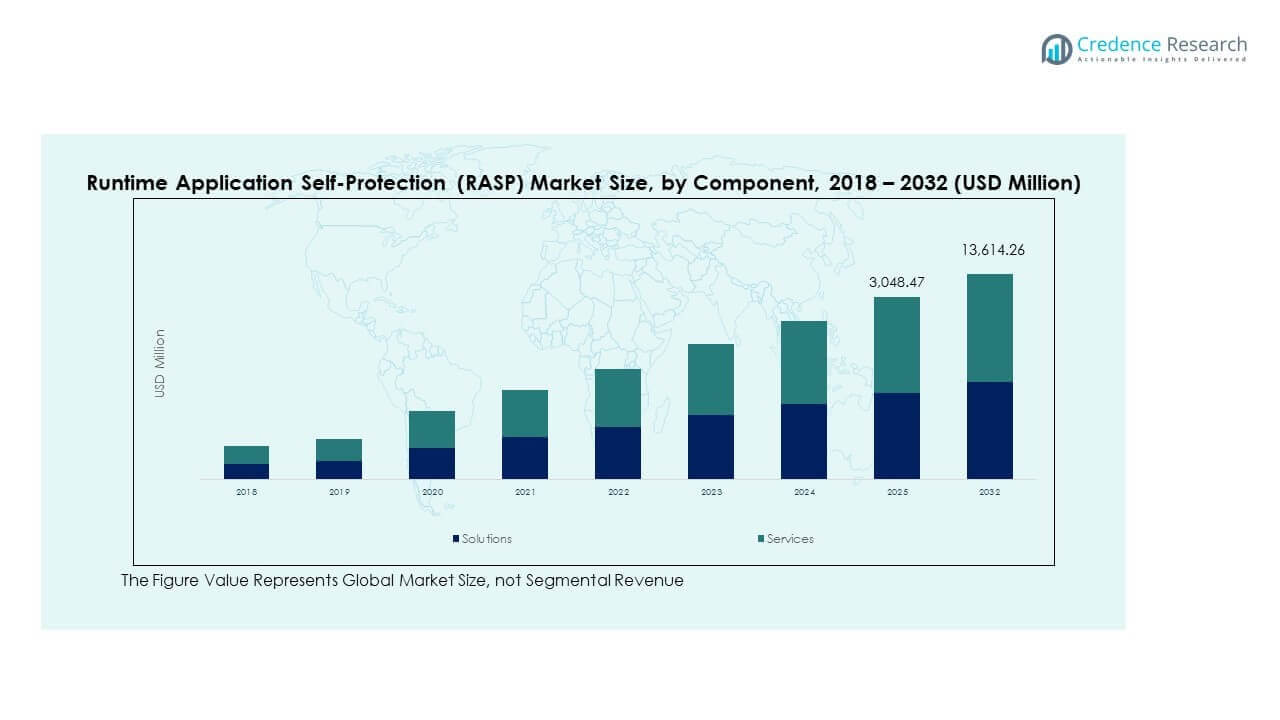
- Las soluciones dominaron el segmento de componentes del mercado RASP en 2024, representando más del 60% de la participación total del mercado debido a la demanda de protección integrada.
- Entre las aplicaciones, las soluciones basadas en la web lideraron el mercado RASP con la mayor participación, reflejando el enfoque empresarial en la seguridad en tiempo de ejecución para activos expuestos externamente y de alto tráfico.
Impulsores del Mercado:
Aumento de los Ciberataques a Nivel de Aplicación en los Activos Digitales Empresariales
Las empresas enfrentan ataques constantes en aplicaciones en vivo en entornos en la nube y locales. Las herramientas de perímetro tradicionales no logran detener los exploits en tiempo de ejecución dentro de la lógica de la aplicación. El mercado de Protección de Aplicaciones en Tiempo de Ejecución (RASP) aborda esta brecha con controles de seguridad integrados. Las herramientas RASP detectan amenazas durante la ejecución del código sin dependencias externas. Los equipos de seguridad obtienen visibilidad directa del comportamiento de la aplicación. Las empresas protegen las transacciones de datos sensibles de manera más efectiva. Las plataformas financieras, de salud y de comercio electrónico demandan una defensa más fuerte en tiempo de ejecución. Este impulsor sostiene una adopción empresarial constante.
- Por ejemplo, Imperva RASP se integra con plataformas SIEM para ofrecer análisis de amenazas en tiempo de ejecución enriquecidos con contexto, ayudando a las empresas a detectar y bloquear exploits dentro de la aplicación que apuntan a datos sensibles de los usuarios.
Creciente Adopción de DevSecOps y Prácticas de Desarrollo de Software Ágil
La adopción de DevSecOps redefine cómo las empresas implementan la seguridad de las aplicaciones. Los ciclos de liberación rápida reducen la tolerancia a revisiones de seguridad manuales. RASP se integra directamente en los entornos de ejecución de aplicaciones. Los controles de seguridad operan sin ralentizar los flujos de despliegue. Los equipos de desarrollo obtienen protección sin tareas de configuración pesada. La seguridad se acerca más a los desarrolladores y propietarios de aplicaciones. Las empresas reducen la fricción entre los equipos de seguridad y desarrollo. Esta alineación impulsa la implementación de RASP en los entornos modernos de DevOps.
Uso Creciente de Arquitecturas Nativas en la Nube, Impulsadas por API y Microservicios
Las aplicaciones modernas dependen de microservicios distribuidos y APIs expuestas. Estas arquitecturas expanden significativamente la superficie de ataque. Las herramientas tradicionales luchan por monitorear los flujos de tráfico este-oeste. Las herramientas RASP observan la lógica de la aplicación desde dentro de los procesos de ejecución. Los equipos de seguridad bloquean llamadas maliciosas a nivel de ejecución. La adopción nativa en la nube fortalece la demanda de modelos de protección integrados. Las empresas protegen las APIs sin dependencias de puertas de enlace separadas. Este cambio de arquitectura acelera la demanda de RASP.
- Por ejemplo, en 2025, Contrast Security se asoció con Datadog para integrar la telemetría de amenazas de aplicaciones en tiempo de ejecución en Datadog Cloud SIEM, apoyando la visibilidad en tiempo real y la defensa conductual en aplicaciones nativas de la nube.
Presión Regulatoria Para Una Mayor Seguridad De Aplicaciones Y Protección De Datos
Las regulaciones globales exigen fuertes salvaguardas para los datos personales y financieros. Las empresas enfrentan sanciones por violaciones a nivel de aplicación. RASP permite la protección continua de operaciones sensibles. Los equipos de seguridad demuestran cumplimiento a través de la prevención de amenazas en tiempo real. Los controles integrados mejoran la preparación para auditorías en sectores regulados. Los sectores BFSI y de salud impulsan la adopción temprana. Las empresas prefieren controles proactivos en tiempo de ejecución sobre la detección reactiva. La presión regulatoria sigue siendo un fuerte catalizador de crecimiento.
Tendencias del Mercado:
Integración De RASP Con Plataformas De Monitoreo Del Rendimiento De Aplicaciones
Los equipos de seguridad prefieren visibilidad unificada a través de capas de rendimiento y protección. Los proveedores integran RASP con herramientas APM para telemetría compartida. Esta tendencia mejora el contexto en torno al comportamiento de la aplicación. Los equipos identifican amenazas sin paneles separados. Las ideas correlacionadas aceleran las acciones de respuesta a incidentes. Los equipos de operaciones colaboran más estrechamente con las unidades de seguridad. Las empresas simplifican los conjuntos de monitoreo a través de la convergencia. Esta tendencia mejora la eficiencia operativa.
Transición Hacia Agentes Ligeros Y Modelos De Despliegue De Bajo Impacto
Las empresas demandan herramientas de seguridad con un impacto mínimo en el rendimiento. Los proveedores optimizan los agentes RASP para un menor uso de recursos. El despliegue ligero soporta cargas de trabajo de producción de alto tráfico. Los equipos de seguridad evitan riesgos de latencia en aplicaciones orientadas al cliente. La adopción aumenta en plataformas digitales de gran escala. Esta tendencia apoya una aceptación más amplia en las empresas. Los proveedores compiten en eficiencia y reducción de huella. El enfoque en el rendimiento da forma a la diferenciación de productos.
- Por ejemplo, el RASP de Imperva está diseñado para una latencia mínima e integra directamente en los tiempos de ejecución de las aplicaciones, ofreciendo un rendimiento adecuado para entornos de alto tráfico en sectores como finanzas y comercio minorista.
Expansión De Las Capacidades De RASP En La Seguridad De API Y Sin Servidor
El crecimiento del tráfico de API redefine los patrones de amenazas de aplicaciones. Los proveedores extienden la cobertura de RASP más allá de las aplicaciones monolíticas. La protección en tiempo de ejecución ahora soporta funciones sin servidor. Los controles de seguridad se adaptan a modelos de ejecución de corta duración. Las empresas aseguran arquitecturas impulsadas por eventos de manera más efectiva. Los proveedores de nube influyen en esta expansión de capacidades. RASP se alinea con entornos de ejecución modernos. Esta tendencia refleja la evolución de las aplicaciones.
Creciente Demanda De Detección Basada En Comportamiento Sobre Métodos De Firma
Las firmas estáticas fallan contra técnicas de ataque en evolución. Las herramientas RASP enfatizan modelos de detección basados en comportamiento. El contexto en tiempo de ejecución permite decisiones precisas sobre amenazas. Los falsos positivos se reducen significativamente dentro de la lógica de la aplicación. Los equipos de seguridad confían en decisiones de bloqueo automatizadas. Los proveedores invierten en motores de detección adaptativos. Las empresas valoran la precisión sobre el volumen de alertas. El enfoque en el comportamiento fortalece la relevancia de RASP.
- Por ejemplo, Micro Focus Fortify admite el análisis de flujo de datos en tiempo de ejecución en aplicaciones Java y .NET, lo que permite la detección de amenazas de inyección y basadas en lógica con protección en tiempo de ejecución consciente del contexto.
Análisis de Desafíos del Mercado:
Integración Compleja a Través de Diversas Pilas de Aplicaciones y Lenguajes de Programación
Las empresas ejecutan aplicaciones en muchos lenguajes y marcos. La integración de RASP varía según el entorno de ejecución. Los sistemas heredados presentan desafíos de implementación. Los equipos de seguridad requieren conocimientos especializados de configuración. El esfuerzo de integración ralentiza la adopción en entornos de TI complejos. Las empresas dudan sin una guía clara de implementación. La calidad del soporte del proveedor influye en el éxito de la implementación. La complejidad sigue siendo una barrera clave para la adopción.
Conciencia de Seguridad Limitada Entre Pequeñas y Medianas Empresas
Las PYMES a menudo priorizan las inversiones en seguridad perimetral. La conciencia sobre la protección en tiempo de ejecución sigue siendo limitada en empresas más pequeñas. Las restricciones presupuestarias limitan la adopción de seguridad avanzada. Los equipos de seguridad carecen de experiencia interna en herramientas RASP. Los proveedores enfrentan ciclos de educación más largos. Las empresas subestiman los riesgos a nivel de aplicación. La penetración del mercado sigue siendo desigual según el tamaño de la organización. Las brechas de conciencia limitan la expansión a corto plazo.
Oportunidades de Mercado:
Creciente Demanda de Banca Digital, FinTech y Plataformas de Pago en Línea
Las plataformas financieras digitales procesan grandes volúmenes de transacciones sensibles. Los ataques en tiempo de ejecución representan graves riesgos financieros. El mercado de Protección de Aplicaciones en Tiempo de Ejecución (RASP) ofrece bloqueo directo de amenazas en la aplicación. Las instituciones financieras demandan capacidades de defensa en tiempo real. La seguridad integrada reduce significativamente la exposición al fraude. Los sectores impulsados por el cumplimiento prefieren controles proactivos. El crecimiento de FinTech expande la demanda direccionable. Este segmento presenta una fuerte oportunidad a largo plazo.
Expansión en Mercados Emergentes con Rápida Modernización de Aplicaciones
Las economías emergentes invierten fuertemente en infraestructura digital. Las empresas modernizan aplicaciones a un ritmo acelerado. La adopción de la nube aumenta los riesgos de exposición de aplicaciones. RASP proporciona seguridad escalable sin necesidad de infraestructura pesada. Los proveedores apuntan a los mercados de Asia-Pacífico y América Latina. Los ecosistemas digitales locales impulsan el impulso de adopción. La madurez de la seguridad aumenta junto con el crecimiento digital. Las regiones emergentes ofrecen un alto potencial de crecimiento.
Análisis de Segmentación del Mercado:
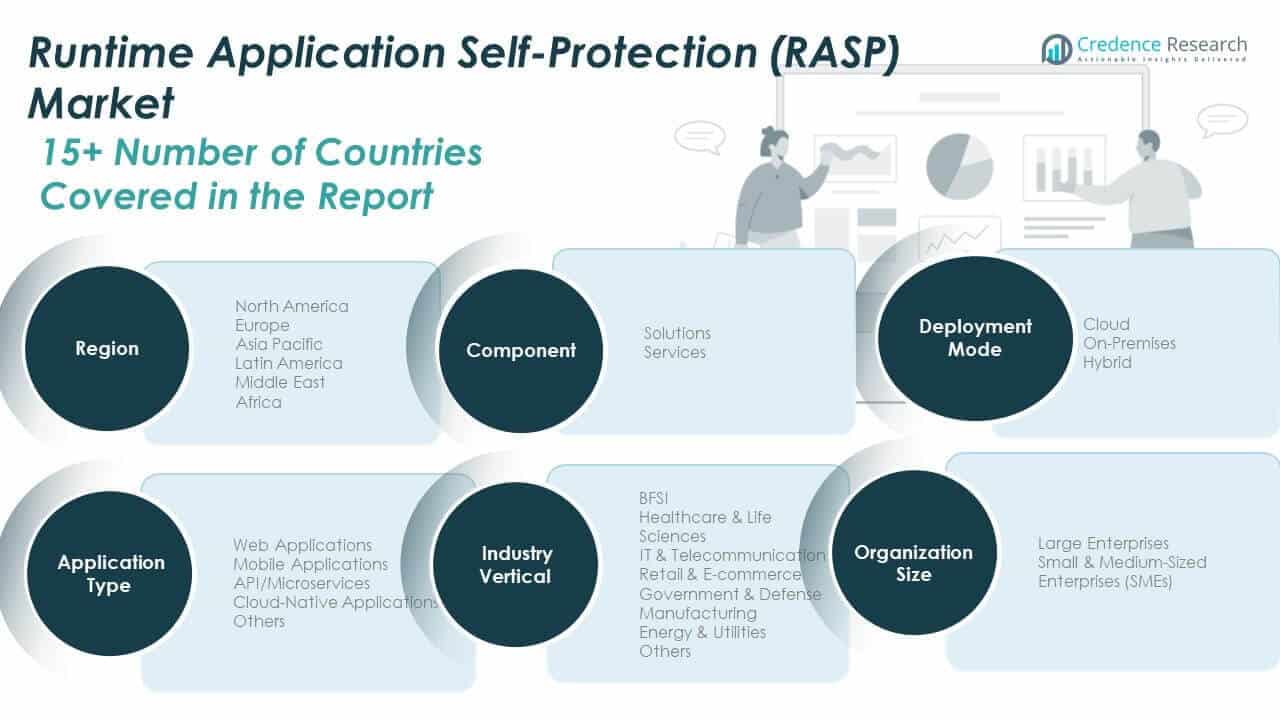
El mercado de Protección de Aplicaciones en Tiempo de Ejecución (RASP) se segmenta en cinco categorías clave, reflejando modelos de implementación, aplicaciones, componentes, verticales de la industria y tamaño de la organización.
Por componente, el mercado se divide en soluciones y servicios, con las soluciones dominando debido a su integración directa con los entornos de ejecución de aplicaciones. Los servicios, que incluyen consultoría y soporte, están creciendo de manera constante a medida que las empresas buscan optimización post-implementación.
- Por ejemplo, la solución RASP de Contrast Security integra agentes en los entornos de ejecución de Java y .NET para detectar y bloquear ataques en tiempo real sin cambios en el código.
Por aplicación, las aplicaciones web representan el segmento más grande debido a su alta exposición a amenazas externas. Las aplicaciones móviles y las aplicaciones nativas de la nube están ganando impulso debido al cambio hacia una empresa centrada en lo móvil y al aumento de los despliegues en contenedores. La seguridad de las API/microservicios forma un segmento de crecimiento vital, impulsado por la expansión de arquitecturas distribuidas en diversas industrias.
Por modo de implementación, las soluciones RASP basadas en la nube tienen una participación importante debido a su flexibilidad, escalabilidad y facilidad de integración con las canalizaciones de DevOps. La implementación en las instalaciones sigue siendo relevante en sectores regulados, mientras que los modelos híbridos apoyan a las empresas en transición a entornos en la nube sin una migración completa.
Por sector industrial, BFSI, TI & telecomunicaciones, y salud lideran la adopción debido a los altos requisitos de cumplimiento y la protección de datos sensibles. Retail & e-commerce, gobierno & defensa, y manufactura siguen a medida que digitalizan operaciones y enfrentan amenazas crecientes.
- Por ejemplo, Imperva RASP proporcionó a AARP análisis de ataques enriquecidos con contexto que se integraron en sistemas SIEM para obtener mejor inteligencia sobre amenazas a los datos de los miembros.
Por tamaño de la organización, las grandes empresas dominan la adopción debido a presupuestos más grandes y paisajes de aplicaciones complejos. Sin embargo, las PYMES están emergiendo como usuarias debido a la disponibilidad de herramientas RASP más ligeras y rentables.
Segmentación:
Por componente:
- Soluciones
- Servicios
Por aplicación:
- Aplicaciones Web
- Aplicaciones Móviles
- API/Microservicios
- Aplicaciones Nativas de la Nube
- Otros
Por modo de implementación:
- Nube
- En las instalaciones
- Híbrido
Por sector industrial:
- BFSI
- Salud & Ciencias de la Vida
- TI & Telecomunicaciones
- Retail & E-commerce
- Gobierno & Defensa
- Manufactura
- Energía & Servicios Públicos
- Otros
Por tamaño de la organización (Canal de ventas):
- Grandes Empresas
- Pequeñas & Medianas Empresas (PYMES)
Por región:
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio & África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
América del Norte
El tamaño del mercado de Protección de Aplicaciones en Tiempo de Ejecución (RASP) en América del Norte se valoró en USD 505.20 millones en 2018 a USD 1,034.03 millones en 2024 y se anticipa que alcanzará USD 5,664.92 millones para 2032, con un CAGR del 23.8% durante el período de pronóstico. América del Norte tuvo la mayor participación de mercado del 41.66% en 2024. La región lidera en la adopción de RASP debido a la infraestructura digital avanzada y fuertes regulaciones de ciberseguridad. Las empresas en EE.UU. y Canadá priorizan la protección en tiempo de ejecución en plataformas financieras, de salud y en la nube. La presencia de proveedores clave de RASP fortalece la penetración del mercado. El alto uso de la nube y el cambio temprano hacia DevSecOps impulsan la demanda de seguridad de aplicaciones integradas. Los sectores BFSI y de tecnología dominan el despliegue debido a entornos con alta carga de cumplimiento. El fuerte financiamiento en innovación de ciberseguridad apoya la inversión a largo plazo en RASP. El mercado mantiene un crecimiento constante impulsado por la reducción de riesgos regulatorios y operativos.
Europa
El tamaño del mercado de Protección de Aplicaciones en Tiempo de Ejecución (RASP) en Europa se valoró en USD 291.60 millones en 2018 a USD 577.77 millones en 2024 y se anticipa que alcanzará USD 2,978.15 millones para 2032, con un CAGR del 22.9% durante el período de pronóstico. Europa representó el 23.27% de la participación de mercado global en 2024. Las fuertes regulaciones de privacidad, incluido el GDPR, impulsan a las empresas a mejorar los controles de seguridad en las aplicaciones. El mercado se beneficia de la expansión de los sectores de finanzas digitales y tecnología de la salud. Alemania, Francia y el Reino Unido son adoptantes clave en los dominios bancario, de telecomunicaciones y de defensa. Las herramientas RASP se alinean bien con los marcos de ciclo de vida de software conscientes del riesgo en Europa. Las organizaciones adoptan estas soluciones para prevenir brechas internas y ataques externos. Las asociaciones de proveedores con integradores basados en la UE apoyan la expansión del mercado. Los requisitos de ciberseguro también aumentan el interés en herramientas de monitoreo continuo de aplicaciones.
Asia Pacífico
El tamaño del mercado de Protección de Aplicaciones en Tiempo de Ejecución (RASP) en Asia Pacífico se valoró en USD 259.20 millones en 2018 a USD 563.05 millones en 2024 y se anticipa que alcanzará USD 3,448.50 millones para 2032, con un CAGR del 25.5% durante el período de pronóstico. Asia Pacífico capturó el 22.69% de la participación de mercado global en 2024. La rápida adopción de la nube y la modernización de aplicaciones en India, China, Japón y el sudeste asiático impulsan la demanda. Las empresas invierten en protección en tiempo de ejecución para asegurar arquitecturas basadas en móviles y microservicios. El endurecimiento regulatorio en los sectores financiero y de salud fomenta la mitigación de amenazas en tiempo real. El ecosistema de startups y la migración a la nube de las pymes aumentan la relevancia de RASP. Los gobiernos regionales aumentan el financiamiento para ciberseguridad y la supervisión del cumplimiento. Los proveedores nacionales y globales se asocian para localizar el despliegue y los servicios de soporte. El mercado se beneficia de la alta necesidad de escalabilidad y el rápido crecimiento de la infraestructura de TI.
América Latina
El tamaño del mercado de Protección de Aplicaciones en Tiempo de Ejecución (RASP) en América Latina se valoró en USD 74.40 millones en 2018 a USD 152.38 millones en 2024 y se anticipa que alcanzará USD 774.24 millones para 2032, con un CAGR del 22.7% durante el período de pronóstico. América Latina contribuyó con el 6.14% al mercado global en 2024. Brasil y México lideran la adopción debido al crecimiento de las plataformas de banca digital y comercio electrónico. Las empresas pasan de la monitorización reactiva a la seguridad proactiva en tiempo de ejecución. El crecimiento regional de la nube y el aumento de incidentes de ciberdelincuencia apoyan el despliegue de RASP. Las restricciones presupuestarias ralentizan la adopción por parte de las pymes, pero las grandes empresas invierten en defensa a nivel de aplicación. Los sectores gubernamentales y de telecomunicaciones mejoran la seguridad en las aplicaciones debido al aumento del uso de servicios digitales. Las asociaciones locales mejoran el acceso de los proveedores y el soporte al cliente. La madurez del mercado está mejorando con la creciente conciencia de DevSecOps y el riesgo en tiempo de ejecución.
Medio Oriente
El tamaño del mercado de Protección de Aplicaciones en Tiempo de Ejecución (RASP) en el Medio Oriente se valoró en USD 45.60 millones en 2018, alcanzando USD 88.35 millones en 2024 y se anticipa que llegará a USD 437.09 millones para 2032, con un CAGR del 22.3% durante el período de pronóstico. La región tenía un 3.56% de participación global en 2024. Los países del CCG invierten en ciberseguridad para proteger la infraestructura digital nacional. Los sectores de BFSI y gobierno impulsan la demanda de defensa en tiempo real a nivel de aplicación. Las soluciones RASP apoyan el cumplimiento de las leyes de protección de datos en evolución. Los proyectos del sector público con enfoque en la nube aumentan la relevancia de los controles integrados en tiempo de ejecución. Los programas de salud digital y ciudades inteligentes incrementan la dependencia de aplicaciones seguras. La adopción se concentra en EAU, Arabia Saudita e Israel. Los proveedores internacionales establecen asociaciones para localizar la implementación y capacitación de RASP. Las perspectivas del mercado siguen siendo sólidas con una alta inversión tecnológica gubernamental.
África
El tamaño del mercado de Protección de Aplicaciones en Tiempo de Ejecución (RASP) en África se valoró en USD 24.00 millones en 2018, alcanzando USD 66.53 millones en 2024 y se anticipa que llegará a USD 311.35 millones para 2032, con un CAGR del 20.9% durante el período de pronóstico. África representó el 2.68% de la participación del mercado global en 2024. Sudáfrica y Egipto lideran la adopción a través de la digitalización del sector financiero. La expansión regional de la nube apoya las mejoras de seguridad en las capas de aplicación. Los incidentes de ciberataques han empujado a los sectores de telecomunicaciones y servicios públicos hacia la protección integrada. Las herramientas RASP se adaptan bien a entornos con alta movilidad y seguridad perimetral limitada. La concienciación aún se está desarrollando entre las empresas medianas. La sensibilidad presupuestaria ralentiza el despliegue más amplio, pero la financiación multilateral ayuda a cerrar brechas. Los proveedores globales se centran en la capacitación y el soporte de canales para aumentar su presencia. El crecimiento del mercado es constante con el aumento de plataformas de servicios públicos basadas en aplicaciones.
Análisis de Jugadores Clave:
- Contrast Security
- Imperva
- Arxan Technologies / Digital.ai
- Micro Focus (OpenText)
- Guardsquare
- Pradeo
- Signal Sciences (Fastly)
- Veracode
- Waratek
- Jscrambler
- AppSealing
- Check Point Software Technologies
- Trend Micro
- IBM Security
Análisis Competitivo:
El mercado de Protección de Aplicaciones en Tiempo de Ejecución (RASP) se caracteriza por una fuerte competencia entre los proveedores globales de ciberseguridad que se centran en la defensa contra amenazas a nivel de aplicación. Los jugadores clave incluyen Contrast Security, Imperva, Micro Focus (OpenText), Digital.ai, Guardsquare e IBM Security. Cada proveedor se enfoca en expandir las capacidades de sus productos a través de la detección de amenazas en tiempo real basada en el comportamiento, la protección de API y la integración con los pipelines de DevSecOps. Los proveedores compiten en rendimiento de baja latencia, escalabilidad en diferentes entornos y soporte para el cumplimiento normativo. Los desarrollos estratégicos incluyen lanzamientos de productos, asociaciones y adquisiciones dirigidas a la expansión de plataformas. La adquisición de Signal Sciences por Fastly y la integración de Micro Focus por OpenText muestran intenciones de consolidación. Los líderes del mercado invierten en I+D para la detección de amenazas impulsada por IA para diferenciar sus ofertas. Jugadores de nivel medio como Pradeo y Jscrambler abordan necesidades específicas en la seguridad móvil y de JavaScript. El mercado sigue siendo dinámico, con jugadores compitiendo en velocidad de innovación, simplicidad de implementación y calidad del soporte al cliente. Continúa atrayendo nuevos entrantes que apuntan a verticales específicos y mercados regionales.
Desarrollos Recientes:
- En agosto de 2025, Contrast Security anunció nuevas integraciones para su plataforma Northstar, mejorando las capacidades de protección de aplicaciones en tiempo de ejecución con GitHub Copilot y Sumo Logic. Esta actualización amplía el alcance de la plataforma para la detección unificada, remediación y observabilidad en la seguridad de aplicaciones.
- En diciembre de 2025, Contrast Security se asoció con Datadog para integrar la detección de amenazas en tiempo de ejecución verificada en Datadog Cloud SIEM, avanzando en RASP a través de modelado de comportamiento en tiempo real. Esta alianza apoya la seguridad integral de aplicaciones y API a lo largo del ciclo de vida del software.
Cobertura del Informe:
El informe de investigación ofrece un análisis detallado basado en modelos de implementación, aplicaciones, componentes, verticales de la industria y tamaño de la organización. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectiva Futura:
- Las empresas priorizarán la seguridad a nivel de tiempo de ejecución a medida que los ataques a aplicaciones evaden las defensas perimetrales tradicionales y apuntan a capas de ejecución en vivo.
- La adopción de DevSecOps acelerará la demanda de herramientas de seguridad que se integren directamente en los flujos de trabajo de desarrollo y despliegue.
- Las arquitecturas nativas de la nube y de microservicios expandirán la necesidad de protección en la aplicación en entornos de aplicaciones distribuidas.
- Los ecosistemas digitales impulsados por API aumentarán la dependencia de la inspección en tiempo de ejecución para bloquear el abuso lógico y los intentos de acceso no autorizados.
- Los proveedores se centrarán en agentes de bajo impacto para garantizar la seguridad sin afectar el rendimiento de la aplicación o la experiencia del usuario.
- La detección de amenazas basada en el comportamiento ganará preferencia sobre los métodos basados en firmas para una prevención de ataques en tiempo real precisa.
- Las industrias reguladas fortalecerán los controles en tiempo de ejecución para cumplir con los requisitos de cumplimiento y auditoría de manera más eficiente.
- Los mercados emergentes adoptarán soluciones RASP a medida que la migración a la nube y el uso de aplicaciones móviles se expandan rápidamente.
- La consolidación de plataformas continuará a medida que los proveedores integren RASP con suites más amplias de seguridad y monitoreo de aplicaciones.
- La innovación continua en automatización y análisis dará forma a la competitividad a largo plazo y a los patrones de adopción empresarial.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Protección Automática de Aplicaciones en Tiempo de Ejecución (RASP) y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de Protección Automática de Aplicaciones en Tiempo de Ejecución (RASP) entre 2024 y 2032?
¿Qué segmento del mercado de Protección de Aplicaciones en Tiempo de Ejecución (RASP) tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de Protección Automática de Aplicaciones en Tiempo de Ejecución (RASP)?
¿Quiénes son las empresas líderes en el mercado de Protección Automática de Aplicaciones en Tiempo de Ejecución (RASP)?
¿Qué región tuvo la mayor participación en el mercado de Protección Automática de Aplicaciones en Tiempo de Ejecución (RASP) en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Protección de Aplicaciones en Tiempo de Ejecución (RASP) Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Protección de Aplicaciones en Tiempo de Ejecución (RASP) Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2,482.10 million → 2032: USD 13,614.26 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Protección de Aplicaciones en Tiempo de Ejecución (RASP) Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Protección de Aplicaciones en Tiempo de Ejecución (RASP) Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Protección de Aplicaciones en Tiempo de Ejecución (RASP) Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Protección de Aplicaciones en Tiempo de Ejecución (RASP) Market Drivers
- 3.3 Mercado de Protección de Aplicaciones en Tiempo de Ejecución (RASP) Market Restraints & Challenges
- 3.4 Mercado de Protección de Aplicaciones en Tiempo de Ejecución (RASP) Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Protección de Aplicaciones en Tiempo de Ejecución (RASP) Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Protección de Aplicaciones en Tiempo de Ejecución (RASP) Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Protección de Aplicaciones en Tiempo de Ejecución (RASP) category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Protección de Aplicaciones en Tiempo de Ejecución (RASP) Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Protección de Aplicaciones en Tiempo de Ejecución (RASP) Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Protección de Aplicaciones en Tiempo de Ejecución (RASP) market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Protección de Aplicaciones en Tiempo de Ejecución (RASP) Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Protección de Aplicaciones en Tiempo de Ejecución (RASP) Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Protección de Aplicaciones en Tiempo de Ejecución (RASP) Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Protección de Aplicaciones en Tiempo de Ejecución (RASP) (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Protección de Aplicaciones en Tiempo de Ejecución (RASP) Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Protección de Aplicaciones en Tiempo de Ejecución (RASP) Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Protección de Aplicaciones en Tiempo de Ejecución (RASP) Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Protección de Aplicaciones en Tiempo de Ejecución (RASP) Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Protección de Aplicaciones en Tiempo de Ejecución (RASP) Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Protección de Aplicaciones en Tiempo de Ejecución (RASP) Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Protección de Aplicaciones en Tiempo de Ejecución (RASP) Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Protección de Aplicaciones en Tiempo de Ejecución (RASP) Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Protección de Aplicaciones en Tiempo de Ejecución (RASP) Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
