
Visión General del Mercado de Termos Metálicos:
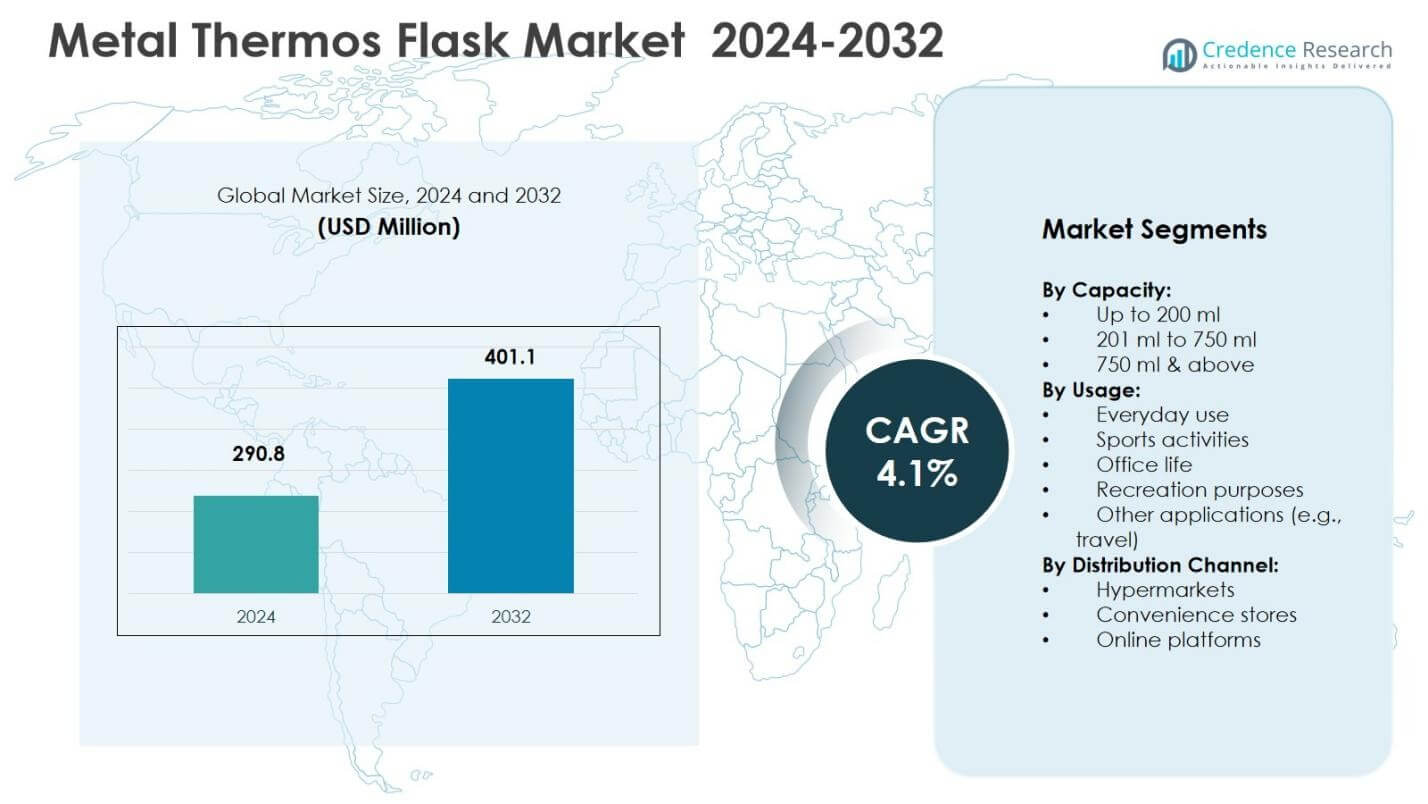
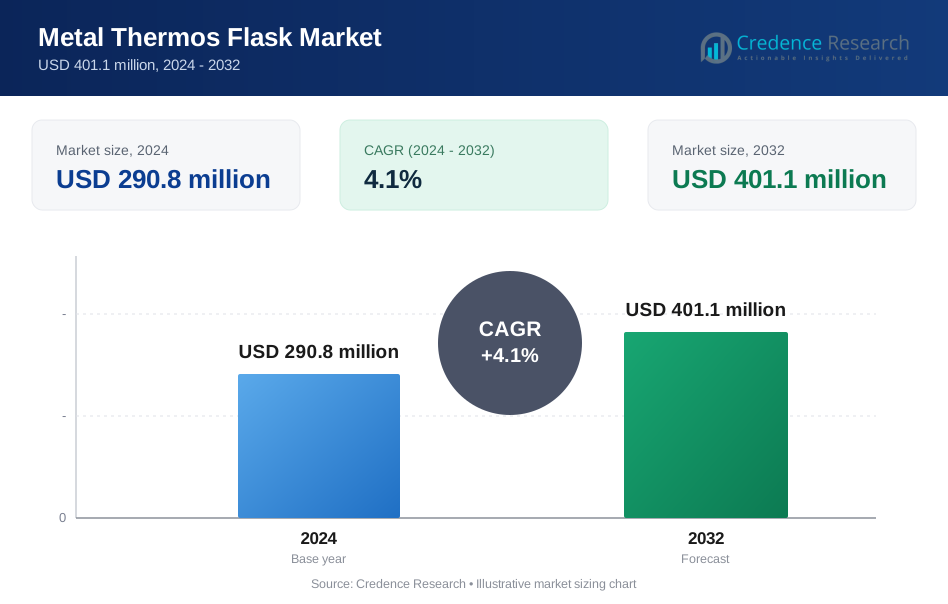
El tamaño del mercado de termos metálicos se valoró en 290.8 millones de USD en 2024 y se anticipa que alcanzará los 401.1 millones de USD para 2032, expandiéndose a una CAGR del 4.1% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Termos Metálicos 2024 | 290.8 millones de USD |
| Mercado de Termos Metálicos, CAGR | 4.1% |
| Tamaño del Mercado de Termos Metálicos 2032 | 401.1 millones de USD |
Perspectivas del Mercado de Termos Metálicos
- El crecimiento del mercado está impulsado principalmente por el aumento de la conciencia sobre la salud y la hidratación, la creciente adopción de productos reutilizables y la creciente demanda de soluciones de bebidas que retienen la temperatura en aplicaciones de oficina, viajes y fitness, con el segmento de capacidad de 201 ml a 750 ml que posee el 46.8% de participación en 2024 debido a su versatilidad.
- Las tendencias actuales incluyen la premiumización, tecnologías avanzadas de aislamiento, diseños a prueba de fugas y una fuerte penetración de plataformas en línea, que representaron el 7% de la participación en la distribución en 2024, apoyando un mayor acceso a productos y visibilidad de marca.
- La estructura del mercado sigue siendo moderadamente fragmentada, con marcas líderes enfocándose en la diferenciación de productos, el branding de estilo de vida, el posicionamiento de sostenibilidad y la expansión digital, mientras que la sensibilidad al precio y las alternativas locales de bajo costo actúan como restricciones clave del mercado.
- Regionalmente, Asia Pacífico lideró con un 38.4% de participación de mercado en 2024, seguido por América del Norte con un 27.1%, Europa con un 22.6%, América Latina con un 7.1% y Oriente Medio y África con un 4.8%, reflejando patrones de adopción e ingresos variados.
Análisis de Segmentación del Mercado de Termos Metálicos:
Por Capacidad:
El mercado de termos metálicos por capacidad está liderado por el segmento de 201 ml a 750 ml, que representó el 46.8% de participación de mercado en 2024, impulsado por su versatilidad en casos de uso de oficina, viajes y fitness. Este rango de capacidad ofrece un equilibrio óptimo entre portabilidad y retención de líquidos, haciéndolo adecuado para las necesidades diarias de hidratación. El segmento de hasta 200 ml posee un 28.1% de participación, respaldado por la demanda de termos compactos entre los viajeros y niños, mientras que el segmento de 750 ml y más capturó un 25.1%, impulsado por aplicaciones al aire libre, trekking y viajes de larga duración.
- Por ejemplo, el Stanley's Adventure To-Go Thermal Flask de 750 ml utiliza aislamiento al vacío para mantener las bebidas calientes durante 20 horas y frías durante 25 horas, ideal para la portabilidad en la oficina o de viaje.
Por Uso:
Por uso, el uso diario dominó el Mercado de Termos Metálicos con un 41.6% de participación de mercado en 2024, respaldado por el aumento de la conciencia sobre la salud, el incremento en el consumo de bebidas calientes y la creciente sustitución de botellas de plástico. Los desplazamientos regulares a la oficina y la adopción en el hogar continúan reforzando la demanda. La vida de oficina representó un 21.9% de participación, impulsada por iniciativas de sostenibilidad corporativa, mientras que las actividades deportivas tuvieron un 17.4%, apoyadas por las tendencias de fitness. Los fines recreativos capturaron un 12.3%, y otras aplicaciones, incluido el viaje, contribuyeron con un 6.8%, reflejando una demanda de nicho pero constante.
- Por ejemplo, Yeti recomienda su Botella Rambler de 18 oz con tapa HotShot para los desplazamientos a la oficina, adaptándose a los portavasos y permaneciendo a prueba de fugas para bebidas calientes.
Por Canal de Distribución:
El panorama de distribución está dominado por las plataformas en línea, que representaron un 38.7% de participación de mercado en 2024, impulsadas por una selección de productos más amplia, precios competitivos y una creciente penetración del comercio electrónico. Los canales digitales se benefician de la visibilidad de la marca, las reseñas de clientes y las opciones de personalización. Los hipermercados siguieron con un 31.4% de participación, respaldados por compras impulsivas y promociones en tienda. Las tiendas de conveniencia capturaron un 19.6%, impulsadas por la accesibilidad y las compras rápidas, mientras que la participación restante se distribuye entre formatos minoristas especializados y otros que apoyan productos de termos premium y orientados al estilo de vida.
Principales Impulsores del Crecimiento
Aumento de la Conciencia sobre la Salud y la Hidratación
El creciente conocimiento sobre la salud, el bienestar y la hidratación diaria es un impulsor clave del Mercado de Termos Metálicos. Los consumidores buscan cada vez más productos que ayuden a mantener la temperatura de las bebidas por períodos más prolongados, apoyando el consumo constante de agua, té y café durante todo el día. Los termos metálicos permiten una hidratación higiénica, segura y conveniente en lugares de trabajo, instituciones educativas y entornos de fitness. La creciente adopción entre profesionales que trabajan, estudiantes y personas conscientes de la salud, combinada con la creciente participación en actividades de fitness y al aire libre, continúa fortaleciendo la demanda y apoya el crecimiento constante del mercado a nivel mundial.
- Por ejemplo, el Quencher H2.0 FlowState Tumbler de Stanley mantiene las bebidas calientes durante 7 horas y las frías durante 11 horas, atrayendo a usuarios conscientes de la salud que valoran la retención prolongada de temperatura para la hidratación diaria.
Cambio hacia productos sostenibles y reutilizables
La acelerada transición hacia estilos de vida sostenibles está impulsando significativamente la demanda en el mercado de termos de metal. Los consumidores están reduciendo activamente la dependencia de botellas de plástico de un solo uso, prefiriendo alternativas metálicas reutilizables que se alinean con los objetivos ambientales. Los termos de acero inoxidable ofrecen durabilidad, reciclabilidad y una larga vida útil, lo que los convierte en una opción ecológica atractiva. Las regulaciones gubernamentales sobre residuos plásticos, las iniciativas de sostenibilidad corporativa y la creciente conciencia ambiental entre los consumidores más jóvenes están impulsando colectivamente la adopción, posicionando a los termos de metal como una solución preferida para el consumo responsable de bebidas.
- Por ejemplo, Nalgene convirtió su producción de botellas reutilizables al material Tritan Renew, hecho con un 50% de contenido reciclado certificado, completando el cambio para enero de 2023 después de reutilizar más de 2.35 millones de libras de residuos plásticos.
Expansión de la urbanización y estilos de vida en movimiento
La rápida urbanización y los estilos de vida cada vez más acelerados están impulsando la demanda de soluciones portátiles para el almacenamiento de bebidas. Las largas horas de desplazamiento, los modelos de trabajo híbridos y los viajes frecuentes han aumentado la necesidad de productos confiables que mantengan la temperatura de las bebidas durante el tránsito. Los termos de metal cumplen con estos requisitos al ofrecer portabilidad, resistencia a derrames y durabilidad. Además, el crecimiento en actividades recreativas al aire libre, viajes y actividades de ocio apoya aún más la adopción, ya que los consumidores priorizan la conveniencia y el rendimiento en productos de hidratación de uso diario.
Tendencias y oportunidades clave
Innovación de productos y premiumización
La innovación de productos está emergiendo como una tendencia y oportunidad importante en el mercado de termos de metal. Los fabricantes se están enfocando en tecnologías de aislamiento avanzadas, diseños a prueba de fugas, materiales ligeros y una mayor retención térmica para diferenciar sus ofertas. La premiumización a través de diseños estéticos, variaciones de color y características ergonómicas está atrayendo a los consumidores conscientes del estilo. Las opciones de personalización para regalos corporativos y branding amplían aún más las oportunidades de mercado. Estas innovaciones mejoran la experiencia del usuario, mejoran la funcionalidad y permiten a las marcas dirigirse a segmentos de mayor margen, apoyando el crecimiento de ingresos a largo plazo.
- Por ejemplo, Stanley introdujo la tecnología QuadVac™ en su botella de agua Master Unbreakable, que cuenta con cuatro capas de aislamiento, incluida una tapa tratada al vacío de acero inoxidable que proporciona retención térmica de más de 20 a 40 horas.
Crecimiento del comercio electrónico y canales de venta digital
La rápida expansión de las plataformas de comercio electrónico presenta una oportunidad significativa para el crecimiento del mercado. Los canales en línea ofrecen acceso a una gama más amplia de productos, precios competitivos y comparaciones detalladas de productos, influyendo en las decisiones de compra. El aumento de la penetración de teléfonos inteligentes y la adopción de pagos digitales apoyan aún más las ventas en línea. Las marcas se benefician de modelos directos al consumidor, retroalimentación de clientes y marketing digital dirigido. Esta tendencia permite un mayor alcance de mercado, especialmente en economías emergentes, al tiempo que apoya lanzamientos de productos más rápidos y una mejor visibilidad de la marca.
- Por ejemplo, la plataforma eB2B de Unilever en mercados emergentes como Indonesia y Vietnam procesa 75,000 pedidos diarios, apoyando ventas anualizadas de €2.5 mil millones a partir de 2025. Conecta a 500,000 micro-minoristas con herramientas impulsadas por IA para un cumplimiento de pedidos eficiente y servicio en tiempo real.
Desafíos Clave
Sensibilidad al Precio y Competencia Intensa en el Mercado
La sensibilidad al precio entre los consumidores plantea un desafío notable en el mercado de termos de metal. La presencia de numerosos actores locales y no organizados que ofrecen alternativas de bajo costo intensifica la competencia y presiona los márgenes de beneficio. Los consumidores a menudo comparan productos basándose en el precio en lugar del rendimiento, lo que dificulta la diferenciación para las marcas premium. Este entorno competitivo obliga a los fabricantes a equilibrar calidad, innovación y asequibilidad mientras mantienen el valor de la marca y la rentabilidad en diversos mercados regionales.
Volatilidad del Costo de Materias Primas y Restricciones de la Cadena de Suministro
Las fluctuaciones en los precios de las materias primas, particularmente el acero inoxidable, presentan desafíos para los fabricantes. La variabilidad en los costos de materiales impacta los gastos de producción y las estrategias de precios, afectando la rentabilidad general. Además, las interrupciones en la cadena de suministro, los retrasos logísticos y la dependencia de la obtención global pueden obstaculizar la producción constante y la entrega oportuna. Gestionar estos riesgos requiere estrategias de abastecimiento eficientes, gestión de inventarios y optimización de costos, lo cual puede ser desafiante para los fabricantes pequeños y medianos que operan en mercados altamente competitivos.
Análisis Regional
América del Norte
América del Norte representó el 27.1% de la cuota de mercado en 2024 en el mercado de termos de metal, impulsada por una alta conciencia del consumidor sobre la salud, la hidratación y la sostenibilidad. La fuerte demanda de profesionales de oficina, entusiastas del fitness y viajeros apoya el consumo constante en los Estados Unidos y Canadá. La región se beneficia de la adopción generalizada de productos aislados premium, una fuerte presencia de marca y un alto poder adquisitivo. El crecimiento se ve aún más respaldado por iniciativas de sostenibilidad corporativa y la sustitución de botellas de plástico desechables. La creciente penetración del comercio electrónico y la innovación de productos centrada en la durabilidad y el diseño continúan fortaleciendo el rendimiento del mercado regional.
Europa
Europa mantuvo una cuota de mercado del 22.6% en 2024, respaldada por estrictas regulaciones ambientales y una fuerte preferencia del consumidor por productos reutilizables y ecológicos. Países como Alemania, el Reino Unido y Francia impulsan la demanda a través de la alta adopción de termos de acero inoxidable en lugares de trabajo y actividades al aire libre. El comportamiento del consumidor enfocado en la sostenibilidad y las políticas gubernamentales de reducción de plásticos impulsan significativamente el crecimiento del mercado. La región también muestra una fuerte demanda de termos premium y de diseño estético. El aumento de los viajes, la cultura del ciclismo y las actividades recreativas contribuyen aún más a la demanda constante en los mercados de Europa Occidental y del Norte.
Asia Pacífico
Asia Pacífico dominó el mercado de termos de metal con un 38.4% de participación de mercado en 2024, impulsado por una gran base de población, rápida urbanización y una fuerte preferencia cultural por las bebidas calientes. China, India y Japón representan mercados clave de crecimiento debido al aumento de los ingresos disponibles y la expansión de las poblaciones de clase media. El aumento de la conciencia sobre la salud, el crecimiento de la fuerza laboral en oficinas y la fuerte penetración de plataformas de venta minorista en línea apoyan altos volúmenes de ventas. Las capacidades de fabricación local y los precios competitivos mejoran la accesibilidad en áreas urbanas y semiurbanas. La región también se beneficia del aumento de los viajes, la educación y las actividades de fitness, sosteniendo la expansión del mercado a largo plazo.
América Latina
América Latina capturó un 7.1% de participación de mercado en 2024, apoyada por la adopción gradual de contenedores de bebidas reutilizables en Brasil, México y Argentina. El creciente conocimiento sobre la sostenibilidad y el aumento de la participación en actividades al aire libre y recreativas contribuyen al desarrollo del mercado. El crecimiento de la población urbana y la mejora de la infraestructura minorista apoyan la mayor disponibilidad de termos de metal. La sensibilidad al precio sigue siendo un factor clave, impulsando la demanda hacia productos de gama media. La expansión de las plataformas de comercio electrónico y la creciente exposición a tendencias de estilo de vida global están mejorando la penetración del producto, creando oportunidades de crecimiento constante en los segmentos de consumidores residenciales y comerciales en la región.
Medio Oriente y África
La región de Medio Oriente y África representó un 4.8% de participación de mercado en 2024, impulsada por el aumento de la urbanización y la creciente demanda de soluciones de bebidas que retienen la temperatura en climas cálidos. La creciente adopción entre trabajadores de oficina, viajeros y usuarios al aire libre apoya el crecimiento del mercado, particularmente en los países del Golfo. El turismo, las largas distancias de desplazamiento y los entornos de trabajo al aire libre aumentan la dependencia de los termos aislados. Aunque la penetración del mercado sigue siendo moderada, la mejora de las redes minoristas y el creciente conocimiento de los productos reutilizables están fortaleciendo la demanda. Los productos premium ganan tracción en los mercados desarrollados, mientras que la asequibilidad impulsa la adopción en las economías africanas emergentes.
Segmentaciones del Mercado de Termos de Metal:
Por Capacidad:
- Hasta 200 ml
- De 201 ml a 750 ml
- 750 ml y más
Por Uso:
- Uso diario
- Actividades deportivas
- Vida de oficina
- Fines recreativos
- Otras aplicaciones (por ejemplo, viajes)
Por Canal de Distribución:
- Hipermercados
- Tiendas de conveniencia
- Plataformas en línea
Por Geografía
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de termos de metal se caracteriza por la presencia de marcas globales bien establecidas como Thermos LLC, YETI Holding Inc., Hydro Flask (Helen of Troy Limited), Stanley (PMI Worldwide), Klean Kanteen, Contigo, S’well, CamelBak, Zojirushi Corporation y Mira Brands, junto con varios fabricantes regionales y de marcas privadas. Los participantes del mercado compiten principalmente en el rendimiento de aislamiento, durabilidad del producto, estética del diseño y posicionamiento de marca. Los líderes del mercado se centran en la innovación continua de productos, materiales premium y una marca orientada al estilo de vida para fortalecer la lealtad del cliente. Las expansiones estratégicas a través de canales de comercio electrónico, marketing de influencers y mensajes impulsados por la sostenibilidad mejoran aún más la competitividad. Las empresas también están enfatizando la personalización, la tecnología a prueba de fugas y los diseños ligeros para abordar las preferencias cambiantes de los consumidores. El mercado sigue siendo moderadamente fragmentado, con una intensa competencia en todos los niveles de precios, mientras que el fuerte reconocimiento de marca y el alcance de distribución sirven como diferenciadores clave para mantener la presencia en el mercado y expandir la huella global.
Análisis de Jugadores Clave
- Stanley (PMI Worldwide)
- Zojirushi Corporation
- Thermos LLC
- Mira Brands
- YETI Holding Inc.
- Contigo
- Hydro Flask (Helen of Troy Limited)
- CamelBak
- S’well
- Klean Kanteen
Desarrollos Recientes
- En octubre de 2025, la marca Thermos® introdujo la Colección TrueTimber™ Strata Camo, ampliando su gama de productos de metal aislado con un diseño resistente dirigido a consumidores de estilo de vida y al aire libre.
- En marzo de 2025, la marca Thermos® amplió su línea de productos con la Serie Icon™ de botellas de agua y termos ligeros, mejorando su oferta de termos de metal e hidratación para uso diario y viajes.
- En junio de 2025, Stanley 1913 lanzó una colaboración de edición limitada con el artista Post Malone, lanzando artículos exclusivos de bebida, incluidos vasos, un termo y otros productos de metal aislado disponibles desde el 16 de junio de 2025.
- En septiembre de 2025, Yeti introdujo un nuevo color brillante "Moon Dust" y relanzó el color "Black Stone" en su gama de botellas de agua y termos Rambler, agregando opciones de estilo estacional a sus productos de metal aislado.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Capacidad, Uso, Canal de Distribución y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado de termos de metal experimentará una demanda constante impulsada por el creciente conocimiento sobre salud, hidratación y bienestar entre los consumidores.
- La adopción de frascos de metal reutilizables continuará aumentando a medida que las iniciativas de sostenibilidad y reducción de plástico ganen impulso a nivel global.
- La innovación de productos centrada en mejorar el aislamiento, la durabilidad y los diseños a prueba de fugas seguirá siendo una prioridad competitiva clave.
- Los termos de alta gama y orientados al estilo de vida ganarán mayor tracción entre los grupos de consumidores urbanos y jóvenes.
- Las plataformas de comercio electrónico desempeñarán un papel cada vez más importante en la expansión del mercado y la visibilidad de las marcas.
- El crecimiento de la urbanización y los estilos de vida en movimiento apoyarán el uso constante en el trabajo, los viajes y las actividades recreativas.
- Las aplicaciones de personalización y regalos corporativos emergerán como oportunidades de crecimiento notables para los fabricantes.
- La demanda de los segmentos de deportes, fitness y recreación al aire libre continuará fortaleciéndose.
- Los mercados emergentes experimentarán una adopción más rápida respaldada por el aumento de ingresos disponibles y el acceso minorista en expansión.
- La intensidad competitiva seguirá siendo alta, lo que alentará a las marcas a centrarse en la diferenciación, la sostenibilidad y el compromiso con el cliente.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de termos de metal y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de termos de metal entre 2024 y 2032?
¿Qué segmento del mercado de termos de metal tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de termos de metal?
¿Quiénes son las empresas líderes en el mercado de termos de metal?
¿Qué región comandó la mayor parte del mercado de termos de metal en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Termos Metálicos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Termos Metálicos Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 290.8 million → 2032: USD 401.1 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Termos Metálicos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Termos Metálicos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Termos Metálicos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Termos Metálicos Market Drivers
- 3.3 Mercado de Termos Metálicos Market Restraints & Challenges
- 3.4 Mercado de Termos Metálicos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Termos Metálicos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Termos Metálicos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Termos Metálicos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Termos Metálicos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Termos Metálicos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Termos Metálicos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Termos Metálicos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Termos Metálicos Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Termos Metálicos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Termos Metálicos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Termos Metálicos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Termos Metálicos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Termos Metálicos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Termos Metálicos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Termos Metálicos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Termos Metálicos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Termos Metálicos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Termos Metálicos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Termos Metálicos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
