
Visión General del Mercado
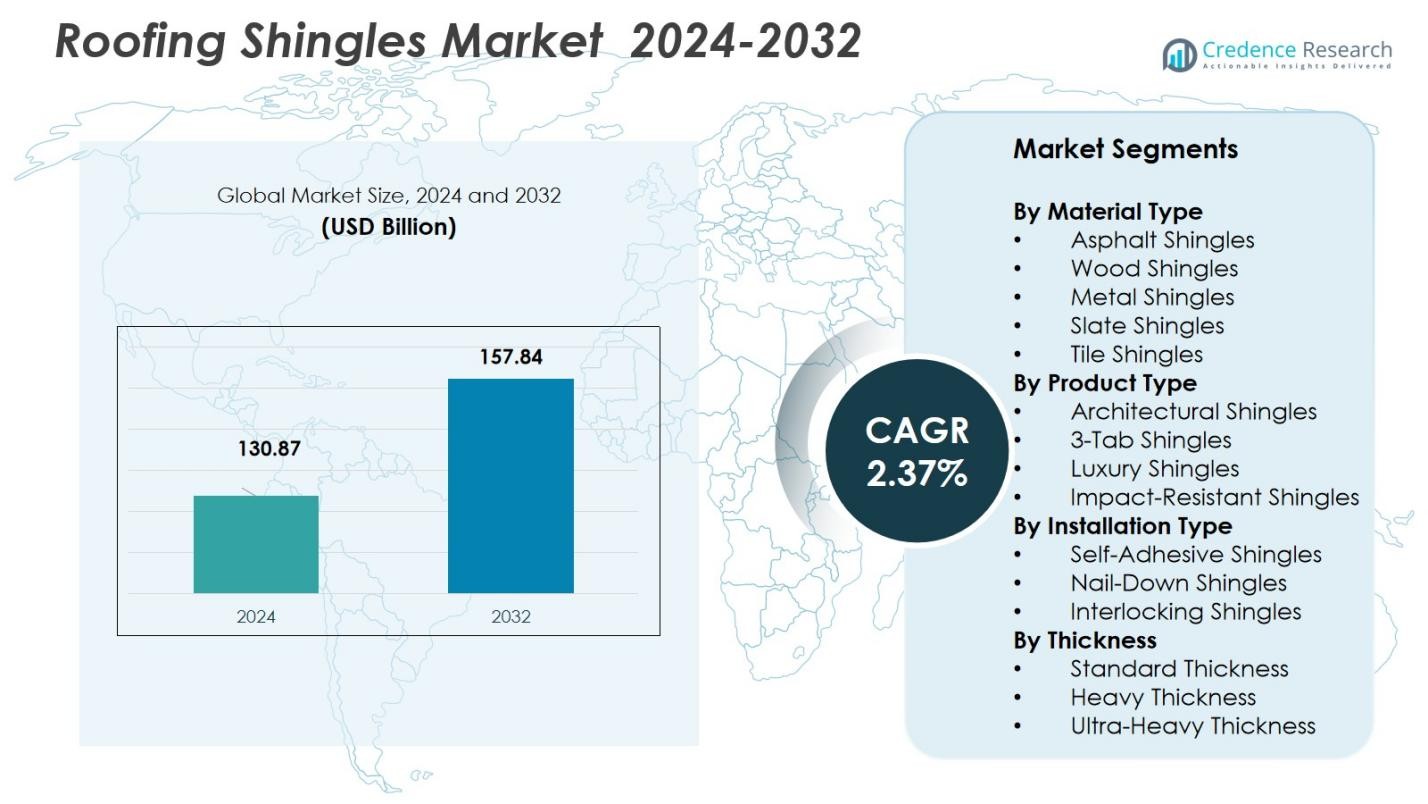
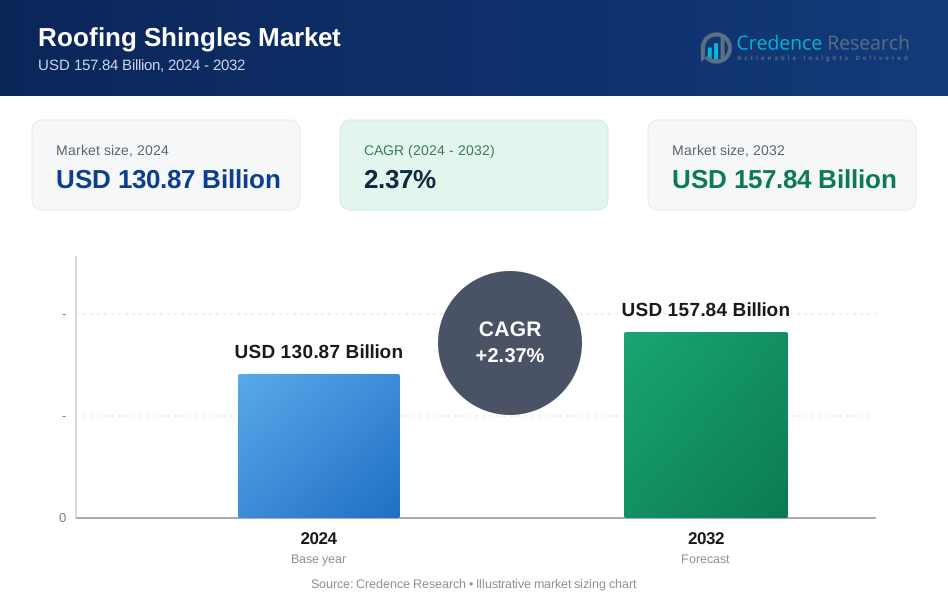
El tamaño del mercado de tejas para techos se valoró en 130.87 mil millones de USD en 2024 y se anticipa que alcanzará los 157.84 mil millones de USD para 2032, con un CAGR del 2.37% durante el período de pronóstico. 2024
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Tejas para Techos 2024 | 130.87 mil millones de USD |
| Mercado de Tejas para Techos, CAGR | 2.37% |
| Tamaño del Mercado de Tejas para Techos 2032 | 157.84 mil millones de USD |
El mercado de tejas para techos está dominado por actores clave como CertainTeed, GAF, Owens Corning, IKO Industries y Atlas Roofing Corporation. Estas empresas mantienen participaciones significativas en el mercado a través de amplios portafolios de productos y fuertes redes de distribución. CertainTeed, un fabricante líder, es conocido por sus tejas asfálticas y arquitectónicas de alta calidad, mientras que GAF continúa liderando en innovación con una gama de soluciones resistentes al impacto y eficientes en energía. América del Norte posee la mayor participación del mercado, con más del 40% de los ingresos globales en 2024, impulsada por la fuerte demanda de renovación de techos y nueva construcción. Europa sigue de cerca, contribuyendo con más del 30%, debido a proyectos de construcción residencial y comercial en curso, particularmente enfocados en soluciones de techos eficientes en energía. La región de Asia-Pacífico está experimentando un rápido crecimiento, impulsada por el aumento de la urbanización y el desarrollo de infraestructura, capturando alrededor del 38.55% de la participación del mercado en 2024.
Perspectivas del Mercado
- El mercado de tejas para techos se valoró en 130.87 mil millones de USD en 2024 y se proyecta que crecerá a un CAGR del 2.37% durante el período de pronóstico para alcanzar los 157.84 mil millones de USD.
- El creciente número de actividades de construcción y renovación en todo el mundo, especialmente en viviendas residenciales, impulsa la demanda de soluciones de techado rentables y duraderas, reforzando el dominio del segmento de tejas asfálticas que tuvo una participación del 70% en 2024.
- El aumento de la conciencia sobre la eficiencia energética y la sostenibilidad ambiental fomenta la adopción de tejas reflectantes y ecológicas, lo que lleva a los fabricantes a expandir sus ofertas de productos sostenibles.
- La creciente preferencia de los consumidores por la versatilidad estética y la durabilidad aumenta la demanda de tejas arquitectónicas, moldeando las tendencias de tipo de producto hacia categorías de tejas de mayor valor.
- América del Norte lidera el mercado regional con más del 40% de participación en 2024, seguida de Europa con más del 30%, mientras que Asia-Pacífico está experimentando un rápido crecimiento, capturando el 38.55% del mercado.
 Análisis de Segmentación del Mercado:
Por Tipo de Material:
En el mercado de tejas para techos, el segmento de tejas asfálticas posee la participación dominante, representando el 70% del mercado en 2024. Este dominio se debe a su rentabilidad, durabilidad y facilidad de instalación, lo que las convierte en la opción preferida para aplicaciones residenciales y comerciales. La amplia disponibilidad y variedad de tejas asfálticas, junto con su larga vida útil y resistencia a las condiciones climáticas, aumentan aún más su atractivo en el mercado. Otros tipos de materiales, como madera, metal, pizarra y teja, contribuyen al mercado pero siguen siendo comparativamente menores en participación debido a su mayor costo y complejidad de instalación.
- Por ejemplo, IKO Industries Ltd. mejora las tejas asfálticas mediante la tecnología de techos fríos, reflejando la luz solar para reducir los costos de energía mientras mantiene las ventajas principales del material en durabilidad climática y fácil instalación.
Por Tipo de Producto:
El segmento de tejas arquitectónicas lidera el mercado de tejas para techos, comandando un 50% de participación en 2024. Estas tejas ofrecen un atractivo estético mejorado, durabilidad y resistencia a condiciones climáticas adversas, lo que las hace altamente preferidas por propietarios y constructores. Su diseño de múltiples capas proporciona mejor protección y una vida útil más larga en comparación con las tejas tradicionales de 3 lengüetas. La creciente popularidad de las tejas arquitectónicas se puede atribuir a su capacidad para imitar materiales de techado más caros mientras ofrecen una solución rentable. Otros tipos de productos, como las tejas de lujo y resistentes al impacto, representan participaciones de mercado más pequeñas debido a sus precios más altos.
- Por ejemplo, las tejas arquitectónicas de Owens Corning presentan un diseño de múltiples capas que ofrece mejor protección y longevidad en comparación con las tejas tradicionales de 3 lengüetas.
Por Tipo de Instalación:
En el mercado de tejas para techos, el segmento de tejas clavadas posee la mayor participación con un 60% en 2024. Las tejas clavadas son ampliamente adoptadas debido a su método de instalación tradicional, facilidad de uso y fiabilidad. Este segmento se beneficia de su rentabilidad y reputación duradera en la industria. Las tejas autoadhesivas están ganando terreno debido a su facilidad de instalación y reducción de costos laborales, mientras que las tejas entrelazadas son preferidas por su ajuste seguro y mayor resistencia al viento. A pesar de estas alternativas crecientes, las tejas clavadas siguen siendo la opción dominante para proyectos tanto residenciales como comerciales.
Principales Impulsores de Crecimiento
Aumento de la Demanda de Soluciones de Techado Duraderas
El aumento de la demanda de soluciones de techado duraderas y resistentes a las inclemencias del tiempo es uno de los principales impulsores del crecimiento en el mercado de tejas para techos. Con los consumidores buscando productos que puedan soportar condiciones climáticas extremas, especialmente en regiones propensas a fuertes lluvias, nieve o vientos fuertes, los materiales de techado duraderos son esenciales. Las tejas asfálticas y arquitectónicas son particularmente favorecidas por su larga vida útil y fuerte resistencia a la intemperie, lo que las convierte en la opción preferida para proyectos tanto residenciales como comerciales. Esta creciente demanda de fiabilidad continúa impulsando la expansión del mercado.
- Por ejemplo, las tejas CertainTeed Landmark PRO logran resistencia al impacto UL 2218 Clase 3 para protección contra granizo y resistencia al fuego UL Clase A, junto con una garantía de resistencia a las algas StreakFighter de 30 años.
Sostenibilidad y Materiales Ecológicos
El creciente énfasis en la sostenibilidad y los materiales de construcción ecológicos está influyendo significativamente en el Mercado de Tejas para Techos. A medida que los consumidores y constructores buscan soluciones más conscientes del medio ambiente, hay una creciente preferencia por las tejas hechas de materiales reciclados o recursos sostenibles, como la madera y el metal. Además, el impulso por hogares energéticamente eficientes está impulsando la demanda de materiales de techado reflectantes que reducen los costos de enfriamiento. Estas tendencias de sostenibilidad están mejorando el atractivo de ciertos materiales de techado, contribuyendo al crecimiento general del mercado.
- Por ejemplo, ciertas empresas producen tejas recicladas hechas de materiales como neumáticos viejos y botellas de plástico, lo que ayuda a reducir los desechos en los vertederos y promueve una economía circular.
Avances en la Tecnología de Tejas
Los avances tecnológicos en las tejas para techos, particularmente en el desarrollo de productos resistentes al impacto y energéticamente eficientes, están impulsando el crecimiento del mercado. Los fabricantes se están enfocando en innovaciones que mejoran la durabilidad, las propiedades de aislamiento y el rendimiento general de los materiales de techado. La integración de tecnologías inteligentes en los sistemas de techado, como las tejas autorreparables y aquellas equipadas con capacidades solares, está atrayendo a propietarios que buscan soluciones modernas y de alto rendimiento. Estas mejoras tecnológicas están creando nuevas oportunidades de crecimiento y diferenciación dentro del Mercado de Tejas para Techos.
Tendencias y Oportunidades Clave
Creciente Popularidad de las Tejas Arquitectónicas
Las tejas arquitectónicas están experimentando un crecimiento significativo dentro del Mercado de Tejas para Techos debido a su atractivo estético y funcionalidad mejorada. Estas tejas proporcionan una estructura de múltiples capas, ofreciendo mejor protección contra los elementos climáticos y una vida útil más larga en comparación con las tejas tradicionales de 3 lengüetas. La creciente preferencia por las tejas arquitectónicas, particularmente en la construcción residencial, presenta una oportunidad clave para que los fabricantes aprovechen el mercado de alta demanda. A medida que los propietarios priorizan cada vez más la estética junto con la durabilidad, se espera que la adopción de tejas arquitectónicas continúe su trayectoria ascendente.
- Por ejemplo, GAF, el mayor fabricante de techos de América del Norte, ofrece la línea de tejas arquitectónicas Timberline, conocida por sus características avanzadas de resistencia al clima y protección contra impactos.
Integración de Soluciones de Techado Inteligente
La integración de tecnologías inteligentes en los sistemas de techado es otra tendencia creciente dentro del Mercado de Tejas para Techos. Los propietarios de viviendas buscan cada vez más materiales de techado que no solo ofrezcan protección, sino que también incorporen características como la integración de paneles solares y eficiencia energética. Las soluciones de techado inteligente, que monitorean y ajustan la regulación de temperatura y el consumo de energía, están ganando terreno, particularmente en regiones con clima extremo. Esta tendencia representa una oportunidad significativa de crecimiento a medida que los fabricantes buscan innovar y satisfacer la demanda de soluciones inteligentes y sostenibles.
- Por ejemplo, empresas como Waaree ofrecen soluciones de techado solar integradas donde las tejas solares sirven tanto como material de techado protector como generadores de energía, mejorando la eficiencia energética al convertir directamente la luz solar en electricidad mientras soportan condiciones climáticas adversas.
Desafíos Clave
Altos Costos de Instalación y Mantenimiento
Uno de los principales desafíos que enfrenta el mercado de tejas para techos es el alto costo de instalación y mantenimiento asociado con ciertos materiales para techos, como pizarra, tejas y tejas metálicas. Aunque estos materiales ofrecen durabilidad y atractivo estético, sus costos iniciales más altos, combinados con procesos de instalación más complejos, los hacen menos accesibles para los consumidores sensibles al precio. Esta barrera de costos limita su adopción, especialmente en proyectos residenciales donde las restricciones presupuestarias son más prevalentes. Superar este desafío requiere que los fabricantes desarrollen alternativas rentables sin comprometer la calidad.
Precios Fluctuantes de Materias Primas
El mercado de tejas para techos enfrenta desafíos debido a la fluctuación de los precios de las materias primas, lo que puede impactar significativamente los costos de producción. Materiales clave como asfalto, metal y madera están sujetos a la volatilidad de precios debido a interrupciones en la cadena de suministro, cambios en la demanda y factores geopolíticos. Estas fluctuaciones pueden resultar en costos más altos para los fabricantes, afectando potencialmente el precio final de las tejas para techos para los consumidores. Asegurar un suministro estable de materias primas a precios consistentes sigue siendo un desafío crítico para la industria para mantener la rentabilidad y la estabilidad del mercado.
Análisis Regional
Norteamérica
Norteamérica posee una participación sustancial del mercado global de tejas para techos, con más del 40% de los ingresos globales provenientes de la región en 2025. El dominio refleja una fuerte demanda de retechado y nueva construcción residencial, apoyada por un énfasis regulatorio en tejas energéticamente eficientes y resistentes al impacto. Las condiciones climáticas, que van desde zonas frías y propensas a la nieve en Canadá y el norte de EE. UU. hasta costas propensas a huracanes, impulsan la preferencia por materiales duraderos como el asfalto y las tejas resistentes al impacto. La presencia de productores establecidos y altos ciclos de reemplazo también sostienen el impulso del mercado en esta región.
Europa
Europa representa más del 30% de los ingresos globales de techos en 2025, lo que indica un mercado regional robusto. La demanda de la región está impulsada por la extensa renovación de viviendas antiguas y proyectos de reacondicionamiento que buscan mejorar la eficiencia energética. Las diversas condiciones climáticas en toda la región, desde el Mediterráneo hasta los climas fríos del norte, favorecen una mezcla de tejas y materiales de techado alternativos, pero las tejas siguen siendo importantes debido a su facilidad de instalación y rentabilidad. Códigos de construcción estrictos y la creciente adopción de soluciones de techado energéticamente eficientes apoyan aún más la demanda sostenida en el mercado europeo.
Asia-Pacífico (APAC)
Asia-Pacífico comanda una participación significativa del mercado de materiales para techos, con el 38.55% de los ingresos globales de materiales para techos atribuibles a la región en 2024. La rápida urbanización, el auge del sector inmobiliario y el desarrollo de infraestructuras, y el aumento de los ingresos disponibles están impulsando la demanda de techos asequibles y duraderos como las tejas. Países como China, India y otras economías emergentes están experimentando un aumento en la construcción residencial y comercial, impulsando la adopción general. El crecimiento en APAC se ve aún más respaldado por el aumento de la conciencia sobre soluciones de techado energéticamente eficientes y resistentes al clima, favoreciendo las tejas sobre materiales tradicionales en muchos contextos.
América Latina (Sudamérica)
América Latina contribuye con un leve 5% de los ingresos del mercado global de techos a partir de 2025. El crecimiento en esta región está respaldado por el aumento de la inversión en proyectos de vivienda e infraestructura, especialmente en áreas en proceso de urbanización. Sin embargo, la penetración limitada en comparación con Norteamérica o Europa refleja un menor ingreso per cápita y un ritmo más lento de ciclos de renovación a gran escala. La demanda aquí tiende a favorecer soluciones de techado rentables, lo que crea un mercado modesto pero estable para las tejas, particularmente en segmentos residenciales de ingresos medios que buscan una durabilidad asequible.
Oriente Medio y África (MEA)
La región de Oriente Medio representa el 2% de los ingresos del mercado global de techos en 2025, mientras que África contribuye con alrededor del 1%. A pesar de una participación general más lenta, el crecimiento en MEA está respaldado por el aumento de la construcción comercial y residencial en los centros urbanos y el creciente interés en soluciones de techado resistentes al clima y al calor. En regiones con climas severos (altas temperaturas, tormentas de arena, lluvias ocasionales intensas), la demanda de tejas y techos robustos y de bajo mantenimiento está creciendo. La expansión del mercado está limitada por tasas de adopción más bajas y la competencia de materiales de techado tradicionales y alternativos en muchas áreas.
Segmentaciones del Mercado:
Por Tipo de Material
- Tejas de Asfalto
- Tejas de Madera
- Tejas Metálicas
- Tejas de Pizarra
- Tejas de Cerámica
Por Tipo de Producto
- Tejas Arquitectónicas
- Tejas de 3 Lengüetas
- Tejas de Lujo
- Tejas Resistentes al Impacto
Por Tipo de Instalación
- Tejas Autoadhesivas
- Tejas Clavadas
- Tejas de Encastre
Por Espesor
- Espesor Estándar
- Espesor Pesado
- Espesor Ultra-Pesado
Por Geografía
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Paisaje Competitivo
El paisaje competitivo en el mercado de tejas para techos se caracteriza por la presencia de actores clave como CertainTeed, Fisher Family Construction, Inger Group, GAF e IKO Industries. Estos líderes de la industria tienen una participación significativa en el mercado, aprovechando su fuerte reconocimiento de marca, amplias redes de distribución y extensos portafolios de productos para mantener una ventaja competitiva. Continúan innovando al ofrecer una gama de materiales para techos, como tejas de asfalto, arquitectónicas y resistentes al impacto, para satisfacer las diversas necesidades de los consumidores. El mercado también está presenciando una mayor competencia de actores regionales que ofrecen soluciones rentables para atender la creciente demanda en mercados emergentes. Además, los fabricantes se están enfocando en la sostenibilidad, incorporando materiales ecológicos y soluciones energéticamente eficientes en sus productos, lo que les ayuda a alinearse con la creciente preferencia de los consumidores por materiales de construcción ecológicos. Las asociaciones estratégicas, fusiones, adquisiciones y colaboraciones son tácticas comunes empleadas por los actores clave para fortalecer su posición en el mercado y expandir su alcance geográfico.
Análisis de Jugadores Clave
- USA Roofing & Construction
- Risk Free Roofing Boston
- Contemporary Exteriors
- Fisher Family Construction
- PREFA
- CertainTeed
- Bluebird Roofing & Construction
- IKO Industries
- Inger Group
- Owens Corning
Desarrollos Recientes
- En febrero de 2025, GAF presentó una gama de nuevas ofertas de techado en la Exposición Internacional de Techado 2025 (IRE), incluyendo el Timberline Solar® ES 2 habilitado para energía solar y el Sistema de Techado Metálico Premium TimberSteel™.
- En mayo de 2025, CertainTeed introdujo un nuevo sistema de techado certificado FORTIFIED™, lanzando dos componentes: CertaSeam™ Roof Tape y SwiftStart® SA Starter Shingle, para mejorar la resistencia al clima y la eficiencia de instalación.
- En 2025, TAMKO Building Products LLC lanzó StormFighter FLEX® High‑Performance Shingle, que fue votado como "Producto del Año USA" por los consumidores por su innovación, durabilidad y beneficios de instalación amigables para los contratistas.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Material, Tipo de Producto, Tipo de Instalación, Espesor y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar en las complejidades del mercado.
Perspectivas Futuras
- Se espera que el mercado de tejas para techos continúe creciendo impulsado por el aumento de actividades de construcción y renovación a nivel mundial.
- La demanda de los consumidores por materiales de techado duraderos, eficientes en energía y resistentes al clima impulsará la expansión del mercado.
- Los avances tecnológicos, como el desarrollo de tejas inteligentes y capacidades solares integradas, impulsarán la innovación en el mercado.
- Habrá un cambio creciente hacia materiales de techado ecológicos y sostenibles a medida que los estándares regulatorios se vuelvan más estrictos y las preferencias de los consumidores evolucionen.
- La preferencia por tejas arquitectónicas y resistentes al impacto seguirá aumentando debido a su atractivo estético y protección mejorada.
- Los mercados de América del Norte y Europa seguirán siendo dominantes, mientras que se espera que la región de Asia-Pacífico experimente el mayor crecimiento debido a la rápida urbanización.
- Las soluciones de techado rentables ganarán popularidad en los mercados emergentes, ampliando las oportunidades para los jugadores que se dirigen a consumidores conscientes del presupuesto.
- La adopción de tejas autoadhesivas e interconectadas aumentará debido a su facilidad de instalación y bajos costos laborales.
- Los jugadores clave se centrarán en asociaciones estratégicas y adquisiciones para expandir sus ofertas de productos y presencia geográfica.
- La creciente demanda de soluciones de reacondicionamiento y construcción eficiente en energía creará un crecimiento sostenido en el sector de tejas para techos.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de tejas para techos y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de tejas para techos entre 2025 y 2032?
¿Qué segmento del mercado de tejas para techos tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de tejas para techos?
¿Quiénes son las empresas líderes en el mercado de tejas para techos?
¿Qué región comandó la mayor parte del mercado de tejas para techos en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Tejas para Techos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Tejas para Techos Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 130.87 Billion → 2032: USD 157.84 Billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Tejas para Techos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Tejas para Techos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Tejas para Techos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Tejas para Techos Market Drivers
- 3.3 Mercado de Tejas para Techos Market Restraints & Challenges
- 3.4 Mercado de Tejas para Techos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Tejas para Techos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Tejas para Techos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Tejas para Techos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Tejas para Techos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Tejas para Techos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Tejas para Techos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Tejas para Techos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Tejas para Techos Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Tejas para Techos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Tejas para Techos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Tejas para Techos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Tejas para Techos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Tejas para Techos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Tejas para Techos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Tejas para Techos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Tejas para Techos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Tejas para Techos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Tejas para Techos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Tejas para Techos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
