
Visión General del Mercado
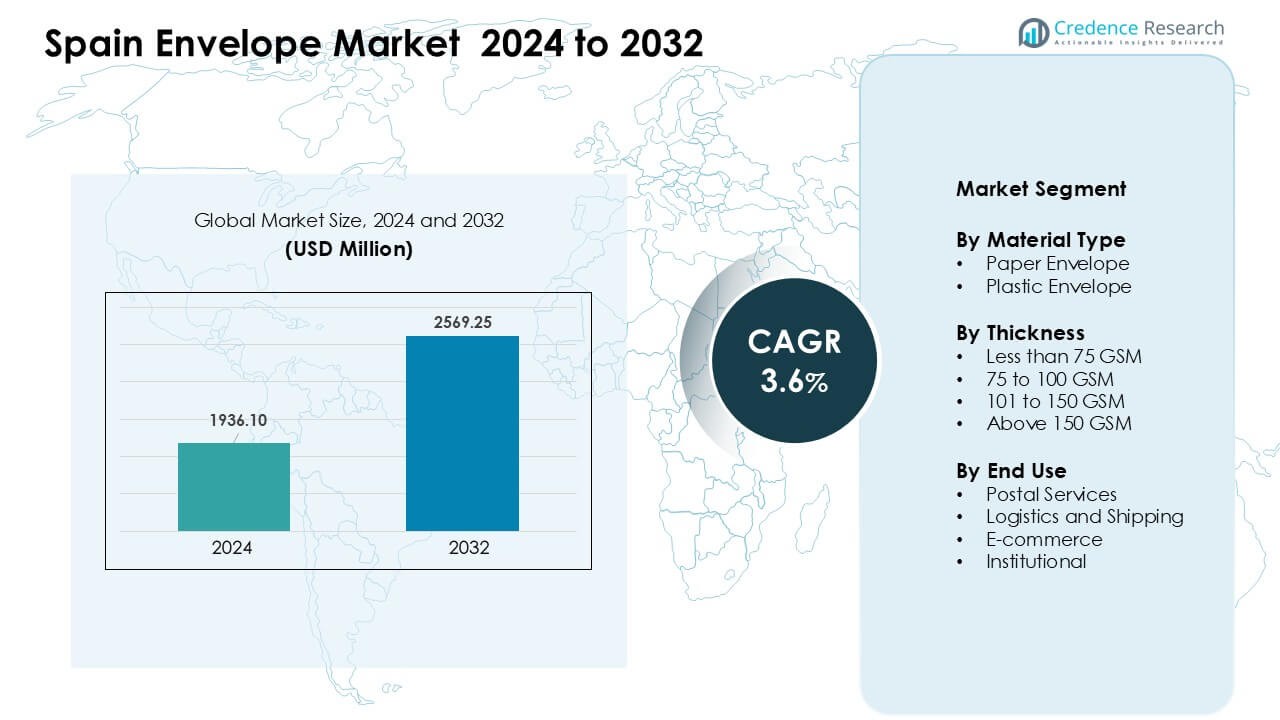
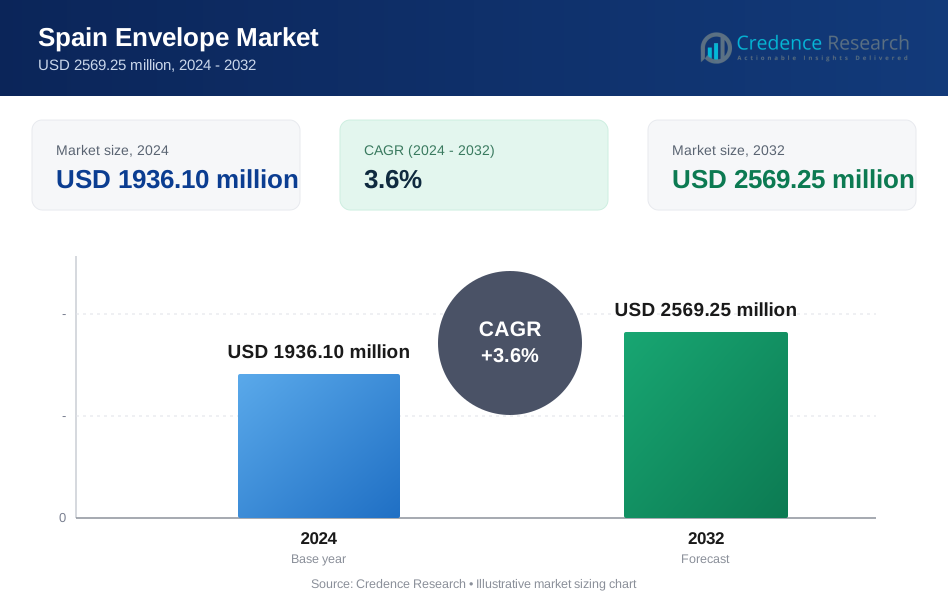
El mercado de sobres en España fue valorado en USD 1936.10 millones en 2024 y se anticipa que alcanzará USD 2569.25 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 3.6% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Sobres en España 2024 | USD 1936.10 Millones |
| Mercado de Sobres en España, CAGR | 3.6% |
| Tamaño del Mercado de Sobres en España 2032 | USD 2569.25 Millones |
El mercado de sobres en España está conformado por actores clave como Fuji Seal International, Ennis, Macfarlane, 3M Company, Glatfelter, Coveris Holdings, Bong, International Paper, Blake Envelopes y Cenveo. Estas empresas compiten a través de sólidos portafolios de productos, soluciones de papel sostenibles, formatos de sobres seguros y servicios de impresión personalizados que apoyan tanto la comunicación institucional como comercial. Muchos proveedores también amplían la capacidad de impresión digital para satisfacer la creciente demanda de PYMES y usuarios de comercio electrónico. Los centros urbanos se mantuvieron como la región líder en 2024 con aproximadamente un 63% de participación, impulsados por la densa actividad corporativa, fuertes redes postales y un mayor consumo de sobres de marca y administrativos.
Perspectivas del Mercado
- El mercado de sobres en España alcanzó USD 1936.10 millones en 2024 y se proyecta que alcanzará USD 2569.25 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 3.6%.
- La demanda creció debido al fuerte uso en servicios postales, logística, instituciones y comercio electrónico, con los sobres de papel manteniendo aproximadamente un 71% de participación en 2024.
- Las tendencias incluyen un cambio hacia sobres personalizables, de marca y ecológicos, junto con la creciente adopción de formatos a prueba de manipulaciones y seguros para la comunicación regulada.
- Los principales competidores como Fuji Seal International, Ennis, Macfarlane, 3M Company e International Paper expanden capacidades en materiales sostenibles e impresión digital, aunque la presión de precios de las importaciones sigue siendo una restricción.
- Los centros urbanos lideraron el mercado con casi un 63% de participación en 2024, apoyados por la densa actividad corporativa, mientras que el segmento de grosor de 75–100 GSM dominó con aproximadamente un 46% de participación, reflejando una fuerte demanda de comunicación administrativa diaria.
 Análisis de Segmentación del Mercado:
Por Tipo de Material
Los sobres de papel mantuvieron la participación dominante en el mercado de sobres en España en 2024 con aproximadamente un 71% de participación. La demanda se mantuvo fuerte debido al amplio uso en oficinas, unidades gubernamentales y comunicación de marca. Muchas empresas prefieren los formatos de papel porque apoyan la impresión, el estampado y los objetivos ecológicos. Los sobres de plástico crecieron en envíos y comercio electrónico debido a la resistencia a la humedad y una mayor resistencia al desgarro. El crecimiento en el tipo de plástico provino del aumento de devoluciones de paquetes y necesidades de embalaje protector. Ambos materiales vieron una demanda constante por la expansión de la comunicación empresarial y las necesidades de cumplimiento en toda España.
- Por ejemplo, Mayer-Kuvert-network, un importante fabricante europeo de sobres que suministra a varios países de la UE, produce alrededor de 15-16 mil millones de sobres de papel anualmente en su negocio principal, lo que subraya cómo la producción a gran escala basada en papel sigue siendo fundamental para el suministro de sobres en Europa.
Por Grosor
El segmento de 75 a 100 GSM lideró el mercado de sobres en España en 2024 con casi un 46% de participación. Las empresas prefirieron este rango para cartas diarias, documentos de facturación y comunicación formal. Este grosor ofrece rigidez equilibrada, claridad de impresión y un peso adecuado para el envío. Los tipos de menos de 75 GSM sirvieron a los remitentes masivos con objetivos de costo, mientras que los sobres de 101 a 150 GSM ganaron tracción en segmentos premium. Los formatos de más de 150 GSM crecieron en tarjetas de regalo y manejo seguro de documentos. El crecimiento en todos los niveles de grosor provino del aumento del volumen de correo institucional y del empaquetado centrado en la marca.
- Por ejemplo, los proveedores de empaques y sobres comúnmente ofrecen y utilizan papeles kraft dentro del rango de 70 GSM a 120 GSM para sobres y envíos.
Por Uso Final
Los servicios postales tuvieron la mayor participación en 2024 con aproximadamente el 39% del mercado de sobres en España. Las redes de correo nacionales y regionales mantuvieron la demanda de sobres estable debido a notificaciones legales, cartas gubernamentales y comunicación financiera. La logística y el envío expandieron el uso de sobres para bolsas de documentos y etiquetas de envío. El comercio electrónico impulsó un mayor uso de sobres duraderos para devoluciones, facturas y documentos de productos. Usuarios institucionales como escuelas, hospitales y oficinas legales apoyaron la demanda recurrente. El crecimiento en los usos finales provino de los flujos de correo estables de España y la expansión de los sistemas de comunicación híbridos.
Principales Impulsores del Crecimiento
Aumento de la Comunicación Institucional y Administrativa
La comunicación institucional sigue impulsando una fuerte demanda de sobres en toda España. Los organismos gubernamentales, bancos, compañías de seguros e instituciones educativas dependen de los sobres para notificaciones reglamentarias, documentos legales, ciclos de facturación y comunicación relacionada con exámenes. Muchas agencias aún requieren documentos físicos sellados para el cumplimiento, lo que apoya un volumen anual constante. El aumento de la comunicación híbrida, donde las alertas digitales se combinan con registros en papel, fortalece aún más este impulsor. Las escuelas y universidades también dependen de los sobres para certificados, kits de admisión y correspondencia formal. Esta amplia base institucional mantiene el consumo de sobres estable y refuerza la resiliencia del mercado a largo plazo a pesar de las crecientes alternativas digitales.
- Por ejemplo, Correos es el operador nacional de propiedad estatal responsable de proporcionar el servicio postal universal en toda España, sustentando los flujos de entrega institucional; las operaciones postales y de paquetería de todo el mercado postal español representaron más de 1,087.3 millones de artículos procesados por todos los operadores en 2021.
Expansión de la Actividad Logística, de Envío y Comercio Electrónico
El ecosistema logístico y de comercio electrónico en expansión de España impulsa la demanda de sobres duraderos en los flujos de trabajo de envío. Las redes de paquetería requieren sobres para facturas, etiquetas de devolución, bolsas de documentos frágiles y empaques de marca. A medida que aumentan los pedidos en línea, la logística inversa también incrementa la necesidad de sobres seguros y resistentes a manipulaciones. Muchas empresas de mensajería prefieren formatos ligeros y duraderos para reducir el costo de transporte mientras protegen los documentos durante el tránsito. El crecimiento en el comercio transfronterizo fortalece esta tendencia al impulsar un mayor uso de variedades de sobres resistentes al desgarro y al agua. Estos factores colectivamente generan una fuerte demanda de sobres dentro de los sectores de comercio electrónico y entrega de rápido crecimiento en España.
- Por ejemplo, el operador logístico global líder UPS abrió un nuevo centro de clasificación y entrega en Zaragoza (España) en 2024, una instalación que cubre más de 4,000 m² y es capaz de procesar 3,000 paquetes por hora, aumentando significativamente la capacidad de los flujos de paquetes nacionales.
Creciente Preferencia por Embalajes Sostenibles y Reciclables
Los objetivos de sostenibilidad juegan un papel clave en el aumento de la demanda de sobres de papel. Las empresas españolas cada vez más se inclinan hacia embalajes reciclables y biodegradables para cumplir con los compromisos internos de ESG y las expectativas regulatorias. Muchas compañías eligen sobres de papel como una alternativa de bajo impacto a los formatos basados en plástico. Las licitaciones públicas también favorecen los suministros ecológicos, alentando a los compradores institucionales a adoptar opciones de sobres sostenibles. El auge del branding verde anima a las empresas a seleccionar sobres con contenido reciclado certificado o papel certificado por FSC. Este cambio se alinea con los programas nacionales de sostenibilidad más amplios de España y apoya el crecimiento a largo plazo en soluciones de sobres ambientalmente responsables.
Tendencia y Oportunidad Clave
Crecimiento de Sobres Personalizados y de Marca
Las empresas en España utilizan cada vez más los sobres como puntos de contacto de marca de bajo costo en la comunicación con los clientes. La impresión personalizada, las características de seguridad y las texturas premium ayudan a las empresas a proyectar la identidad de la marca y generar confianza. Esta tendencia abre nuevas oportunidades para los fabricantes de sobres que ofrecen impresión digital de tiradas cortas, impresión de datos variables y acabados de alta calidad. Los vendedores de comercio electrónico también utilizan sobres de marca para facturas, notas de agradecimiento e insertos promocionales. El aumento de la actividad de marketing de las pymes impulsa la demanda de formatos de sobres personalizables. A medida que las empresas buscan una diferenciación más fuerte en mercados saturados, la producción de sobres personalizados se convierte en una prometedora vía de crecimiento.
- Por ejemplo, Mayer-Kuvert-network, un importante fabricante europeo de sobres, produce alrededor de 15 mil millones de sobres anualmente a través de sus 136 máquinas de alimentación de bobina y 59 máquinas de alimentación de hoja.
Adopción de Diseños de Sobres de Alta Seguridad y a Prueba de Manipulaciones
La mayor demanda de intercambio seguro de documentos crea nuevas oportunidades para soluciones avanzadas de sobres. Bancos, oficinas legales, hospitales y empresas de logística prefieren sobres a prueba de manipulaciones, resistentes al desgarro y opacos para documentos sensibles. El crecimiento en los procesos de verificación de identidad y la comunicación regulada impulsa la adopción de características de seguridad como marcas de agua, tintes de seguridad y costuras reforzadas. Las devoluciones de comercio electrónico también aumentan la necesidad de sobres duraderos con sistemas de cierre mejorados. A medida que las reglas de protección de datos se endurecen, el mercado tiene espacio para expandirse en categorías de sobres de grado de seguridad premium diseñadas para proteger información confidencial.
- Por ejemplo, en Europa, el mercado de papel y sobres de seguridad/a prueba de manipulaciones está viendo una mayor adopción; muchos papeles ahora incorporan fibras resistentes al desgarro, hilos de seguridad o recubrimientos sensibles a productos químicos para prevenir manipulaciones o falsificaciones, especialmente para documentos legales, diplomas y correspondencia financiera.
Desafío Clave
Aumento de la Sustitución Digital en la Comunicación Administrativa y Corporativa
La transformación digital continúa reduciendo el uso de sobres en muchas funciones corporativas y administrativas. Las facturas, estados de cuenta, avisos y comunicaciones generales se trasladan cada vez más al correo electrónico, alertas basadas en aplicaciones y sistemas de correo digital automatizados. Las empresas adoptan flujos de trabajo sin papel para reducir costos y mejorar la velocidad operativa, disminuyendo los volúmenes rutinarios de sobres. Los programas de digitalización gubernamental también apoyan este cambio al promover firmas electrónicas, portales en línea y sistemas de certificados digitales. Aunque los sobres siguen siendo esenciales en tareas con alta carga de cumplimiento, la reducción a largo plazo en el envío masivo presenta un desafío estructural que limita el crecimiento general del mercado.
Presión de Precios por Costos de Materias Primas y Competencia de Importación
Los fabricantes de sobres enfrentan una creciente presión de costos debido a las fluctuaciones en el precio de la pulpa de papel, los costos de energía y la competencia de importación. Los productores locales luchan por mantener márgenes cuando los precios de las materias primas suben más rápido que los precios de venta. Los sobres importados de centros de fabricación de bajo costo añaden más tensión de precios en el competitivo mercado español. Muchos compradores institucionales otorgan grandes contratos basados en la oferta más baja, dejando poco margen para la flexibilidad de precios. Estas condiciones hacen que el control de costos sea difícil y desafían a los fabricantes más pequeños que carecen de ventajas de escala. A medida que la competencia crece, mantener la rentabilidad se convierte en un gran desafío para el mercado de sobres en España.
Análisis Regional
Centros Urbanos
Los centros urbanos representaron aproximadamente el 63% de la cuota del mercado de sobres en España en 2024, impulsados por la fuerte demanda de oficinas corporativas, agencias gubernamentales, bancos e instituciones de servicios grandes. Estas áreas mantienen altos volúmenes de comunicación administrativa, avisos formales y correspondencia de marca. Los centros de comercio electrónico en las principales ciudades también utilizan sobres para inserciones de facturación, devoluciones y documentos de envío. La presencia de redes logísticas bien establecidas apoya una circulación constante de sobres. La creciente adopción de sobres impresos personalizados y premium fortalece aún más la demanda en las regiones urbanas, manteniéndolas como el principal contribuyente al consumo general de sobres en España.
Ciudades Pequeñas y Áreas Rurales
Las ciudades pequeñas y áreas rurales representaron casi el 37% de la cuota del mercado de sobres en España en 2024, apoyadas por la amplia actividad postal y la comunicación administrativa a nivel comunitario. Los gobiernos locales, escuelas y unidades de salud dependen de los sobres para avisos, certificados y registros esenciales. Las rutas logísticas rurales aún utilizan documentación física para el transporte y la confirmación de entrega, lo que sostiene una demanda constante. Muchas pymes en pueblos más pequeños continúan prefiriendo la comunicación en papel para facturación y alcance al cliente. Aunque la adopción digital está en aumento, el cambio más lento hacia sistemas sin papel ayuda a mantener un uso constante de sobres en las regiones no urbanas de España.
Segmentaciones del Mercado:
Por Tipo de Material
- Sobre de Papel
- Sobre de Plástico
Por Grosor
- Menos de 75 GSM
- 75 a 100 GSM
- 101 a 150 GSM
- Más de 150 GSM
Por Uso Final
- Servicios Postales
- Logística y Envíos
- Comercio Electrónico
- Institucional
Por Geografía
- Ciudades Pequeñas y Áreas Rurales
- Centros Urbanos
Panorama Competitivo
El panorama competitivo del mercado de sobres en España presenta una mezcla de fabricantes globales y proveedores regionales que compiten a través de la calidad del material, servicios de personalización y alcance de distribución. Jugadores clave como Fuji Seal International, Ennis, Macfarlane, 3M Company, Glatfelter, Coveris Holdings, Bong, International Paper, Blake Envelopes y Cenveo fortalecen el mercado ofreciendo una amplia gama de sobres de papel y especiales. Muchas empresas se centran en materiales sostenibles, características de seguridad y formatos ligeros para satisfacer las crecientes necesidades institucionales y de comercio electrónico en toda España. Los fabricantes también amplían las capacidades de impresión digital de tiradas cortas para apoyar la comunicación de marca para pymes y clientes corporativos. La presión competitiva sigue siendo alta debido a la sensibilidad de precios y la creciente demanda de empaques ecológicos.
Análisis de Jugadores Clave
- Fuji Seal International
- Ennis
- Macfarlane
- 3M Company
- Glatfelter
- Coveris Holdings
- Bong
- International Paper
- Blake Envelopes
- Cenveo
Desarrollos Recientes
- En julio de 2025, International Paper completó la desinversión de cinco plantas de cajas corrugadas al Grupo PALM. El acuerdo incluyó una planta en Bilbao, España, reconfigurando la capacidad de empaque que atiende a usuarios regionales de correo y sobres.
- En abril de 2025, Ennis, Inc.: adquisición para expandir la capacidad de sobres (impacto indirecto en España) Ennis anunció la adquisición de Northeastern Envelope en abril de 2025 (fabricante comercial de EE. UU.). Esa adquisición aumenta la huella de fabricación e inventario de Ennis para sobres y SKU de sobres/ventanas, lo que mejora la flexibilidad de suministro global de la empresa.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Material, Grosor, Uso Final y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- España verá una demanda constante de sobres por parte de instituciones que continúan utilizando documentos físicos.
- El crecimiento del comercio electrónico impulsará el uso de sobres duraderos para devoluciones y documentación de envíos.
- El consumo de sobres de papel aumentará a medida que más empresas adopten embalajes reciclables y ecológicos.
- Los sobres impresos personalizados se expandirán a medida que las pymes inviertan en herramientas de marca de bajo costo.
- Los sobres de seguridad ganarán terreno debido a reglas más estrictas para la comunicación confidencial.
- La impresión digital crecerá a medida que los compradores prefieran lotes de sobres personalizados y de tirada corta.
- Las redes logísticas impulsarán la demanda de sobres resistentes al desgarro y protegidos contra la humedad.
- Las regiones rurales mantendrán volúmenes estables debido a una sustitución digital más lenta.
- La competencia aumentará a medida que los proveedores globales ofrezcan materiales sostenibles más baratos.
- La innovación en grados de papel ligero y certificado por el FSC dará forma al desarrollo futuro de productos.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de sobres en España y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de sobres en España entre 2024 y 2032?
¿Qué segmento del mercado de sobres en España tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de sobres en España?
¿Quiénes son las empresas líderes en el mercado de sobres en España?
¿Qué región comandó la mayor parte del mercado de sobres en España?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Sobres de España Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Sobres de España Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1936.10 million → 2032: USD 2569.25 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Sobres de España Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Sobres de España Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Sobres de España Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Sobres de España Market Drivers
- 3.3 Mercado de Sobres de España Market Restraints & Challenges
- 3.4 Mercado de Sobres de España Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Sobres de España Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Sobres de España Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Sobres de España category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Sobres de España Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Sobres de España Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Sobres de España market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Sobres de España Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Sobres de España Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Sobres de España Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Sobres de España (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Sobres de España Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Sobres de España Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Sobres de España Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Sobres de España Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Sobres de España Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Sobres de España Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Sobres de España Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Sobres de España Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Sobres de España Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
