
Visión General del Mercado de Sistemas de Riego para Jardines:
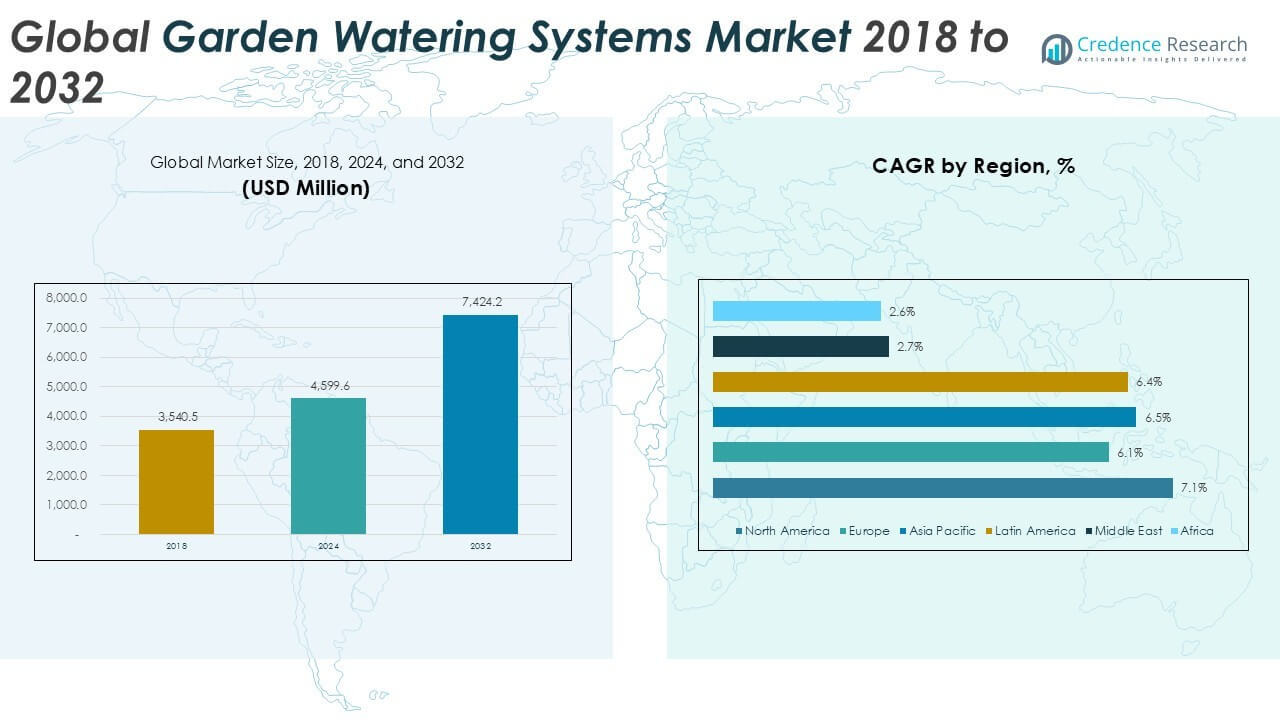
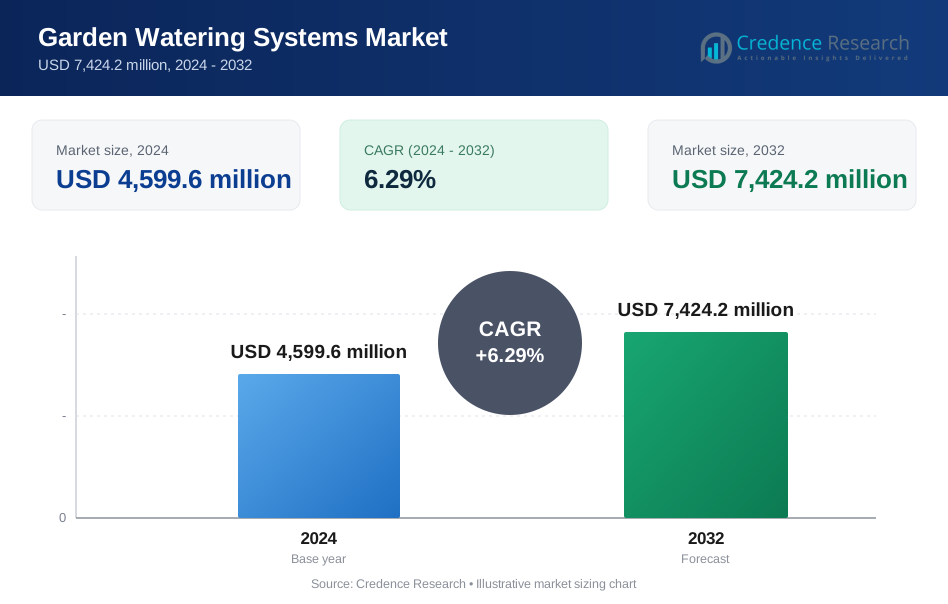
El tamaño del mercado global de sistemas de riego para jardines fue valorado en USD 3,540.5 millones en 2018 a USD 4,599.6 millones en 2024 y se anticipa que alcanzará los USD 7,424.2 millones para 2032, con un CAGR del 6.29% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Sistemas de Riego para Jardines 2024 | USD 4,599.6 millones |
| Mercado de Sistemas de Riego para Jardines, CAGR | 6.29% |
| Tamaño del Mercado de Sistemas de Riego para Jardines 2032 | USD 7,424.2 millones |
El mercado global de sistemas de riego para jardines está liderado por jugadores clave como GARDENA, Hozelock Ltd, Claber, Netafim, Galcon y AUTOMAT Industries. Estas empresas mantienen una fuerte presencia de marca a través de carteras de productos diversificadas, innovación en tecnologías de riego inteligente y una amplia distribución minorista y en línea. GARDENA mantiene una posición dominante en sistemas automatizados, mientras que Netafim lidera en soluciones de riego por goteo eficientes en el uso del agua. Europa es la región líder en 2024, con un 26.2% de participación de mercado, impulsada por la adopción generalizada de prácticas de paisajismo sostenible y estrictas regulaciones de conservación del agua. Asia Pacífico sigue de cerca, respaldada por la rápida urbanización y una participación del 32.5% del valor total del mercado. Las dinámicas competitivas están moldeadas por la personalización regional, la innovación de productos y las asociaciones estratégicas.
Perspectivas del Mercado de Sistemas de Riego para Jardines
- El mercado global de sistemas de riego para jardines fue valorado en USD 4,599.6 millones en 2024 y se proyecta que alcance los USD 7,424.2 millones para 2032, creciendo a un CAGR del 6.29% durante el período de pronóstico.
- La creciente adopción de sistemas de riego inteligente y el aumento de actividades de paisajismo residencial son impulsores clave que alimentan la demanda del mercado.
- Tendencias como la integración de IoT y dispositivos de riego controlados por móviles están remodelando las preferencias de los consumidores hacia sistemas automatizados y energéticamente eficientes.
- El mercado es altamente competitivo, con jugadores líderes como GARDENA, Netafim y Hozelock invirtiendo en innovación y expandiendo su presencia global a través de asociaciones y redes minoristas.
- Europa lidera el mercado con un 26.2% de participación en 2024, seguida por Asia Pacífico con un 32.5%; por producto, los sistemas de riego por aspersión dominan con un 48% de participación, mientras que los sistemas automáticos lideran el segmento tecnológico debido a su conveniencia y riego preciso.
Análisis de Segmentación del Mercado de Sistemas de Riego para Jardines:
Por Tecnología
El segmento de sistemas de riego automático para jardines domina el mercado, representando más del 65% de la cuota global en 2024. El crecimiento está impulsado por la creciente demanda de riego inteligente, soluciones que ahorran tiempo y entrega precisa de agua. La integración con temporizadores, sensores de suelo y controladores basados en aplicaciones mejora la facilidad de uso para los consumidores. La urbanización creciente y la reducción del tiempo de mantenimiento del césped también apoyan la adopción. Los sistemas manuales continúan sirviendo a los consumidores sensibles al costo, pero enfrentan un crecimiento más lento. La tendencia hacia dispositivos conectados en el hogar refuerza aún más el cambio hacia soluciones de riego automáticas.
- Por ejemplo, la tecnología de riego por goteo de la empresa Netafim se ha utilizado en más de 100,000 hectáreas de tierras agrícolas en todo el mundo con emisores y controladores automáticos precisos.
Por Segmento de Producto
Los sistemas de riego por aspersión lideran el segmento de productos, manteniendo casi el 48% de la cuota de mercado en 2024. Estos sistemas son preferidos por su amplia cobertura, facilidad de instalación y adecuación para grandes céspedes y jardines. La adopción incrementada en paisajes residenciales y comerciales ha impulsado el dominio del segmento. Sin embargo, los sistemas de riego por goteo están ganando terreno debido a su eficiencia en el uso del agua y su adecuación para el riego dirigido en espacios de jardín más pequeños. Los sistemas de microaspersión y otros formatos de nicho atienden a jardines especializados pero representan una porción menor del mercado.
- Por ejemplo, los productos de aspersores inteligentes pueden regar áreas de hasta 4,300 pies cuadrados, como el Aiper IrriSense Smart Irrigation Sprinkler presentado en CES 2025 con guía basada en aplicaciones.
Por Usuario Final
El segmento residencial posee la mayor cuota, superando el 70% del mercado global de sistemas de riego para jardines en 2024. Esto es impulsado por el creciente interés en la jardinería en el hogar, la embellecimiento del paisaje y el mantenimiento del césped. Los desarrollos de viviendas suburbanas y las instalaciones de riego DIY contribuyen significativamente a la penetración del mercado. Los usuarios finales comerciales, incluidos parques públicos, campos de golf y resorts, también adoptan sistemas avanzados pero a un ritmo más lento. El crecimiento en el segmento residencial se ve impulsado además por la disponibilidad de kits de riego inteligente asequibles adaptados para uso doméstico.
Principales Impulsores de Crecimiento del Mercado de Sistemas de Riego para Jardines
Creciente Adopción de Soluciones de Riego Inteligentes y Automatizadas
La creciente integración de tecnologías inteligentes en los sistemas de riego para jardines es un impulsor importante. Los consumidores prefieren cada vez más sistemas automatizados con características como conectividad Wi-Fi, programación basada en el clima y control basado en aplicaciones. Estos sistemas reducen el desperdicio de agua y aseguran un riego preciso, alineándose con los objetivos de sostenibilidad. Los propietarios de viviendas adoptan controladores inteligentes para simplificar el cuidado del césped y el jardín, mientras que los usuarios comerciales buscan eficiencia y cumplimiento con las regulaciones locales de riego. Las empresas ofrecen sistemas con monitoreo en tiempo real de la humedad del suelo y programación basada en IA. Esta demanda de conveniencia y conservación del agua continúa impulsando el crecimiento, especialmente en regiones urbanas y desarrolladas donde las facturas de agua y la conciencia ambiental son altas. Los incentivos gubernamentales para productos de riego eficientes en el uso del agua también contribuyen a la adopción generalizada de soluciones inteligentes en paisajes residenciales y comerciales.
- Por ejemplo, el controlador de riego inteligente Inkbird IIC‑800‑WIFI de 8 zonas permite a los usuarios controlar ocho zonas de riego a través de Wi‑Fi y aplicaciones para teléfonos inteligentes para un riego preciso.
Creciente Demanda de Paisajismo Residencial y Jardinería en el Hogar
El aumento en la jardinería doméstica y las actividades de paisajismo al aire libre ha incrementado significativamente la demanda de sistemas de riego para jardines. Los usuarios residenciales impulsan la mayor parte de los ingresos del mercado debido a la expansión de viviendas urbanas y suburbanas. Los cambios en el estilo de vida post-pandemia, incluyendo el trabajo remoto y más tiempo en casa, han llevado a una mayor inversión en mejoras de jardines y patios traseros. Los propietarios ahora priorizan el valor estético y el mantenimiento sostenible, lo que resulta en una mayor adopción de sistemas de riego automatizados. Los kits de jardinería de bricolaje (DIY) que incluyen sistemas de goteo y aspersores están fácilmente disponibles a través de canales en línea y minoristas, fomentando una instalación fácil para el usuario. El aumento de jardines verticales y jardinería en balcones en hogares con espacio limitado fortalece aún más la demanda de sistemas de riego compactos y eficientes. Se espera que estas tendencias mantengan el impulso del mercado durante el período de pronóstico.
- Por ejemplo, los propietarios utilizan el XPR3SS Smart WiFi Remote Control Automatic Irrigation Water Timer para automatizar el riego de balcones y jardines traseros.
Regulaciones Gubernamentales que Promueven Prácticas de Conservación de Agua
Las políticas gubernamentales que promueven el uso eficiente del agua son un factor clave en la configuración del mercado de sistemas de riego para jardines. Las preocupaciones por la escasez de agua y las presiones del cambio climático han llevado a regulaciones más estrictas en muchas regiones. Las autoridades ahora exigen el uso de sistemas de riego de bajo flujo e imponen restricciones sobre el uso excesivo de agua, especialmente en áreas propensas a la sequía. Como resultado, tanto los usuarios residenciales como comerciales están cambiando a tecnologías de ahorro de agua como los sistemas de goteo y microaspersión. Los reembolsos, subsidios y campañas de concienciación incentivan aún más a los consumidores a adoptar soluciones de riego inteligentes. Los programas municipales en países como EE.UU., Australia y España promueven el riego eficiente de céspedes a través de productos certificados. Estas regulaciones no solo aseguran el cumplimiento, sino que también aceleran la innovación y la adopción de sistemas de riego para jardines respetuosos con el medio ambiente.
Tendencias y Oportunidades Clave del Mercado de Sistemas de Riego para Jardines
Integración de Tecnologías IoT e IA en Sistemas de Riego
La incorporación de IoT e IA en los sistemas de riego para jardines presenta una fuerte oportunidad de crecimiento. Los dispositivos de riego inteligentes ahora ofrecen acceso remoto, análisis predictivo y horarios de riego adaptativos basados en condiciones meteorológicas o del suelo en tiempo real. Los principales fabricantes desarrollan soluciones que optimizan el uso del agua al aprender los hábitos del usuario y ajustar los horarios en consecuencia. Este cambio hacia la automatización inteligente mejora la experiencia del usuario y reduce el consumo de agua. La capacidad de monitorear y controlar el riego a través de teléfonos inteligentes o asistentes de voz atrae aún más a los propietarios de viviendas conocedores de la tecnología. En aplicaciones comerciales, el mantenimiento predictivo y los sistemas de control centralizado mejoran la eficiencia operativa. A medida que las áreas urbanas adoptan ecosistemas de hogares inteligentes, se espera que la demanda de sistemas de riego para jardines conectados y mejorados con IA aumente drásticamente, abriendo nuevas fuentes de ingresos para los proveedores impulsados por la tecnología.
- Por ejemplo, el controlador de aspersores inteligentes Inkbird IIC‑800‑WIFI de 8 zonas vincula el control Wi‑Fi con la programación de riego en ocho zonas, permitiendo la gestión remota del agua desde aplicaciones móviles.
Expansión en Mercados en Desarrollo con Creciente Urbanización
El rápido desarrollo urbano y el crecimiento de la infraestructura en las economías emergentes presentan nuevas oportunidades para los sistemas de riego de jardines. La expansión de la construcción residencial y el aumento de los ingresos disponibles en países como India, China, Brasil y Sudáfrica están impulsando la demanda de cuidado organizado del césped y riego de paisajes. Con una creciente conciencia sobre la conservación del agua y el paisajismo estético, los consumidores en estas regiones están invirtiendo en herramientas de riego modernas. Las iniciativas gubernamentales que promueven espacios verdes urbanos sostenibles también crean condiciones favorables para la expansión del mercado. Los proveedores que ofrecen soluciones rentables y fáciles de instalar pueden capturar una participación de mercado significativa en estas áreas. Las cadenas minoristas y las plataformas de comercio electrónico facilitan aún más la disponibilidad y el alcance del producto. Se espera que este potencial no explotado en los mercados en desarrollo se convierta en un contribuyente clave al crecimiento de los ingresos globales en los próximos años.
Principales Desafíos del Mercado de Sistemas de Riego de Jardines
Alto Costo Inicial de los Sistemas de Riego Inteligentes
Uno de los principales desafíos en el mercado de sistemas de riego de jardines es el alto costo inicial de los sistemas inteligentes y automatizados. Los productos avanzados a menudo requieren una inversión significativa en controladores, sensores, válvulas y plataformas de software. Para muchos consumidores residenciales, especialmente en mercados sensibles al precio, el desembolso de capital inicial puede superar los beneficios percibidos. Aunque estos sistemas ofrecen ahorros a largo plazo mediante la reducción del uso de agua, el retorno de la inversión puede ser gradual. En las regiones en desarrollo, la falta de conciencia y asequibilidad limita la adopción de tecnologías avanzadas. Los fabricantes enfrentan presión para equilibrar la innovación de productos con la competitividad de costos. El apoyo financiero limitado o los incentivos en algunas áreas dificultan aún más la adopción generalizada, lo que representa una barrera para la penetración del mercado en hogares de ingresos medios y bajos.
Requisitos Complejos de Instalación y Mantenimiento
La instalación y el mantenimiento de los sistemas de riego avanzados a menudo requieren experiencia profesional, lo que puede disuadir a algunos usuarios. Los sistemas inteligentes con múltiples zonas, temporizadores o sensores de humedad pueden implicar procesos de configuración complejos, cableado o resolución de problemas de conectividad. Los usuarios inexpertos pueden tener dificultades con la configuración, lo que resulta en horarios de riego inadecuados o ineficiencias. El mantenimiento regular, como la revisión de fugas, limpieza de filtros y actualización de software, es esencial para garantizar un rendimiento óptimo. Para los usuarios comerciales que gestionan grandes áreas, las fallas del sistema o los tiempos de inactividad pueden interrumpir las operaciones. La disponibilidad de servicios, la falta de técnicos capacitados y el soporte postventa inconsistente en algunas regiones complican aún más la gestión del sistema. Estos desafíos técnicos y operativos pueden ralentizar la adopción, particularmente en áreas no urbanas o desatendidas.
Análisis Regional del Mercado de Sistemas de Riego de Jardines
América del Norte
América del Norte representó aproximadamente el 24.8% del mercado global de sistemas de riego de jardines en 2024, alcanzando un valor de USD 1,141.36 millones, frente a USD 838.04 millones en 2018. Se proyecta que el mercado alcance los USD 1,955.53 millones para 2032, creciendo a una tasa compuesta anual del 7.1%. La región se beneficia de la fuerte adopción de tecnologías de hogares inteligentes, el creciente interés en el paisajismo residencial y las estrictas regulaciones de uso del agua. Los EE.UU. lideran debido a la amplia vivienda suburbana, el alto gasto en mejoras al aire libre y la disponibilidad de productos avanzados. Los reembolsos gubernamentales para soluciones de riego eficientes mejoran aún más la penetración del mercado.
Europa
Europa tenía alrededor del 26.2% de la cuota de mercado global en 2024, con un valor de USD 1,203.39 millones, aumentando desde USD 936.46 millones en 2018. Se prevé que el mercado alcance los USD 1,913.95 millones para 2032, registrando un CAGR del 6.1%. La demanda es impulsada por consumidores ecológicamente conscientes, mandatos de conservación de agua y el uso creciente de la automatización en la irrigación residencial y comercial. Países como Alemania, Francia y el Reino Unido son adoptadores tempranos de herramientas de riego de precisión. Las prácticas de paisajismo sostenible y las fuertes tendencias de bricolaje contribuyen al crecimiento regional, respaldadas por la innovación tecnológica y campañas de concienciación sobre riego inteligente.
Asia Pacífico
Asia Pacífico lideró el mercado global de sistemas de riego de jardines en 2024 con una participación dominante del 32.5%, valorada en USD 1,496.51 millones, desde USD 1,137.21 millones en 2018. Se espera que el mercado crezca hasta USD 2,456.66 millones para 2032, con un CAGR del 6.5%. La rápida urbanización, la expansión de la infraestructura residencial y el creciente ingreso disponible impulsan la adopción. Países como China, Japón y Australia lideran la demanda regional debido al aumento de la conciencia sobre el uso sostenible del agua y la integración de hogares inteligentes. La expansión del comercio electrónico y el retail también apoyan la accesibilidad del mercado, haciendo de APAC un motor clave de crecimiento a nivel mundial.
América Latina
América Latina representó alrededor del 9.1% del mercado global en 2024, alcanzando los USD 420.73 millones desde USD 322.19 millones en 2018. Se proyecta que el mercado llegue a USD 683.77 millones para 2032, creciendo a un CAGR del 6.4%. El aumento de la demanda de sistemas de riego residencial y las crecientes tendencias de paisajismo urbano impulsan el crecimiento del mercado. Brasil y México son contribuyentes clave, respaldados por el creciente desarrollo inmobiliario y la modernización de la infraestructura. Aunque la penetración de sistemas inteligentes sigue siendo limitada, las soluciones manuales y semiautomáticas dominan debido a consideraciones de costo. La expansión en hogares de ingresos medios crea nuevas oportunidades para productos básicos y de gama media.
Oriente Medio
Oriente Medio tenía aproximadamente el 4.1% del mercado global en 2024, con ingresos alcanzando los USD 186.74 millones, desde USD 169.24 millones en 2018. Se anticipa que el mercado alcance los USD 230.15 millones para 2032, reflejando un CAGR del 2.7%. A pesar de su clima árido, la adopción se ve restringida por los altos costos del agua y la limitada conciencia pública. Sin embargo, países selectos como los Emiratos Árabes Unidos y Arabia Saudita están avanzando en prácticas de paisajismo sostenible en desarrollos urbanos y resorts. Las iniciativas gubernamentales que promueven la conservación del agua pueden lentamente aumentar la demanda de sistemas de riego por goteo y microirrigación en los próximos años.
África
África representó casi el 3.3% del mercado global en 2024, alcanzando los USD 150.87 millones desde USD 137.37 millones en 2018. Se proyecta que el mercado llegue a USD 184.12 millones para 2032, con un CAGR del 2.6%. El crecimiento sigue siendo modesto debido a la limitada infraestructura de riego, problemas de asequibilidad y baja conciencia sobre los sistemas de riego modernos. Los métodos de riego manual dominan, especialmente en áreas rurales y semiurbanas. Sin embargo, el aumento de la urbanización y los esfuerzos para promover el paisajismo sostenible en ciudades como Nairobi, Lagos y Johannesburgo presentan un potencial a largo plazo. El apoyo gubernamental y de ONG puede ayudar a mejorar el acceso a soluciones de riego eficientes.
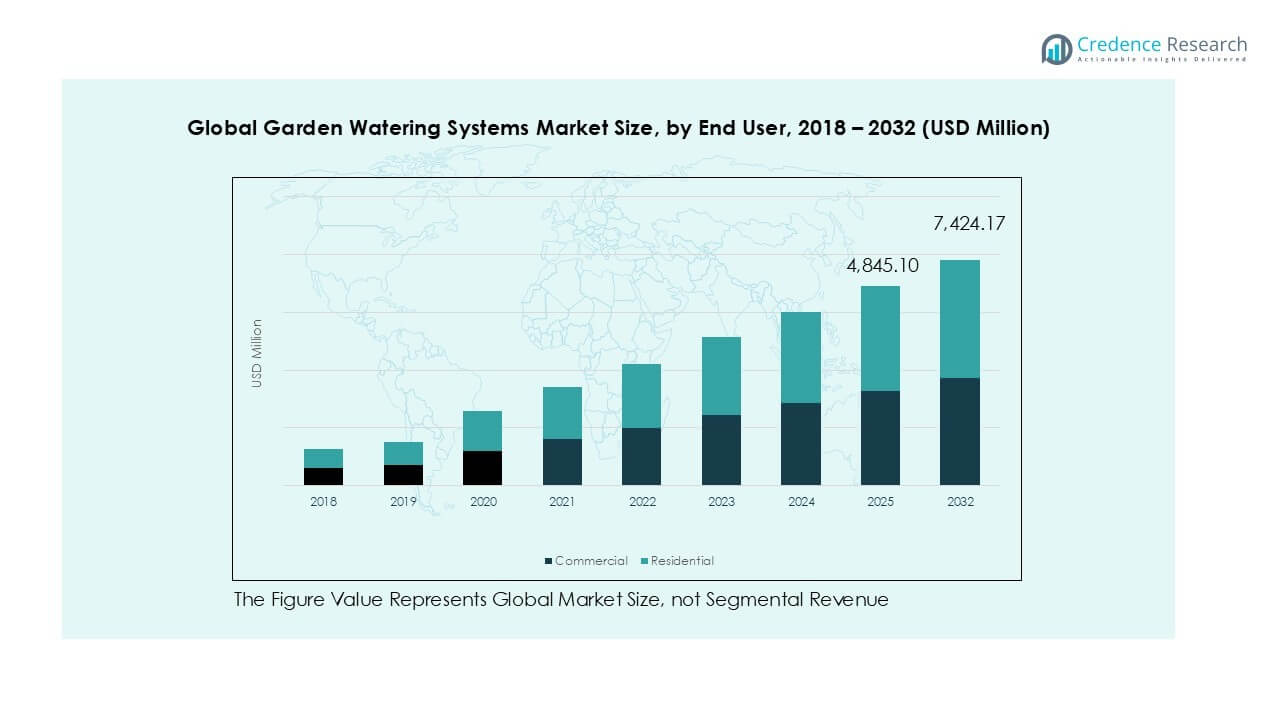
Segmentaciones del Mercado de Sistemas de Riego de Jardines:
Por Tecnología
- Automático
- Manual
Por Segmento de Producto
- Sistema de Riego por Aspersión
- Sistema de Riego por Goteo
- Sistema de Microaspersión
- Otros
Por Usuario Final
- Residencial
- Comercial
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Paisaje Competitivo del Mercado de Sistemas de Riego para Jardines
El mercado global de sistemas de riego para jardines presenta una mezcla de corporaciones multinacionales y actores regionales que compiten en innovación, gama de productos y precios. Empresas como GARDENA (una marca de Husqvarna), Hozelock Ltd, Claber, Netafim y Galcon lideran el mercado gracias al fuerte reconocimiento de marca y amplios portafolios de productos. GARDENA domina el segmento premium con soluciones de riego inteligentes integradas en ecosistemas de hogares inteligentes. Netafim, pionera en tecnología de goteo, se centra en sistemas eficientes en el uso del agua tanto para aplicaciones residenciales como comerciales. Empresas regionales como AUTOMAT Industries y Grupo Chamartín ofrecen soluciones rentables adaptadas a las preferencias locales. La innovación de productos, especialmente en automatización, integración de IoT y diseños ecológicos, es un diferenciador clave. Movimientos estratégicos como fusiones, adquisiciones y expansión geográfica son comunes, mientras que las empresas también invierten en comercio electrónico y canales de venta minorista de bricolaje para fortalecer su presencia en el mercado. La intensidad competitiva sigue aumentando, impulsada por la demanda de los consumidores de productos de riego inteligentes, eficientes y fáciles de usar en mercados desarrollados y emergentes.
Análisis de Jugadores Clave
- GARDENA
- Hozelock Ltd
- Claber
- AUTOMAT Industries Private Limited
- Galcon
- Wetta Industries
- Siroflex
- Grupo Chamartín
- Netafim
- Otros Jugadores Clave
Desarrollos Recientes
- En 2025, Husqvarna (SE) amplió su línea de productos para incluir sistemas de riego alimentados por energía solar, marcando un paso significativo hacia la sostenibilidad. Este movimiento no solo se alinea con las tendencias globales hacia la energía renovable, sino que también mejora la reputación de Husqvarna como una marca ambientalmente responsable. La introducción de la tecnología solar en sus ofertas podría atraer potencialmente a una nueva base de clientes que prioriza soluciones ecológicas.
- En agosto de 2025, Toro (EE. UU.) anunció una asociación con una empresa líder en tecnología para desarrollar un sistema de gestión de riego impulsado por IA. Se espera que este movimiento estratégico mejore la eficiencia del uso del agua en el paisajismo, alineándose con la creciente tendencia hacia soluciones de jardinería inteligente. La integración de la tecnología de IA no solo posiciona a Toro como líder en innovación, sino que también aborda la creciente demanda de los consumidores por prácticas sostenibles en el cuidado del césped.
- En 2022, Ceres Imaging, un proveedor de análisis de imágenes de alta resolución con sede en Oakland, California, con soporte para la agricultura de precisión, y Lindsay Corporation, un importante fabricante y distribuidor internacional de equipos y tecnología de riego e infraestructura, anunciaron una asociación estratégica.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tecnología, Segmento de Producto, Usuario Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- Los sistemas de riego inteligente verán una mayor adopción debido a la creciente demanda de soluciones eficientes en el uso del agua.
- La integración de la IA y los controladores basados en el clima mejorará la precisión y reducirá la intervención manual.
- Las tendencias de paisajismo residencial y jardinería de bricolaje seguirán impulsando la innovación de productos.
- Las plataformas de comercio electrónico ampliarán el acceso al mercado en regiones en desarrollo y rurales.
- Las empresas se centrarán en sistemas modulares y personalizables para espacios de jardín pequeños e irregulares.
- Las campañas de concienciación pública sobre el uso sostenible del agua influirán en el comportamiento del consumidor.
- Los incentivos gubernamentales para productos que ahorran agua apoyarán el crecimiento en áreas propensas a la sequía.
- Los sistemas de goteo y microaspersión ganarán popularidad por su eficiencia en el riego dirigido.
- Las asociaciones estratégicas y la agrupación de productos con dispositivos de hogar inteligente se volverán comunes.
- Los mercados emergentes en Asia y América Latina ofrecerán un fuerte potencial de crecimiento a través de la expansión urbana.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Sistemas de Riego para Jardines a Nivel Global y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado global de sistemas de riego de jardines entre 2024 y 2032?
¿Qué segmento del mercado de sistemas de riego para jardines globales tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado global de sistemas de riego para jardines?
¿Quiénes son las empresas líderes en el mercado global de sistemas de riego para jardines?
¿Qué región comandó la mayor parte del mercado global de sistemas de riego para jardines en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Sistemas de Riego para Jardines Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Sistemas de Riego para Jardines Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 4,599.6 million → 2032: USD 7,424.2 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Sistemas de Riego para Jardines Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Sistemas de Riego para Jardines Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Sistemas de Riego para Jardines Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Sistemas de Riego para Jardines Market Drivers
- 3.3 Mercado de Sistemas de Riego para Jardines Market Restraints & Challenges
- 3.4 Mercado de Sistemas de Riego para Jardines Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Sistemas de Riego para Jardines Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Sistemas de Riego para Jardines Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Sistemas de Riego para Jardines category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Sistemas de Riego para Jardines Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Sistemas de Riego para Jardines Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Sistemas de Riego para Jardines market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Sistemas de Riego para Jardines Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Sistemas de Riego para Jardines Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Sistemas de Riego para Jardines Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Sistemas de Riego para Jardines (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Sistemas de Riego para Jardines Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Sistemas de Riego para Jardines Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Sistemas de Riego para Jardines Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Sistemas de Riego para Jardines Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Sistemas de Riego para Jardines Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Sistemas de Riego para Jardines Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Sistemas de Riego para Jardines Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Sistemas de Riego para Jardines Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Sistemas de Riego para Jardines Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
