
Visión General del Mercado
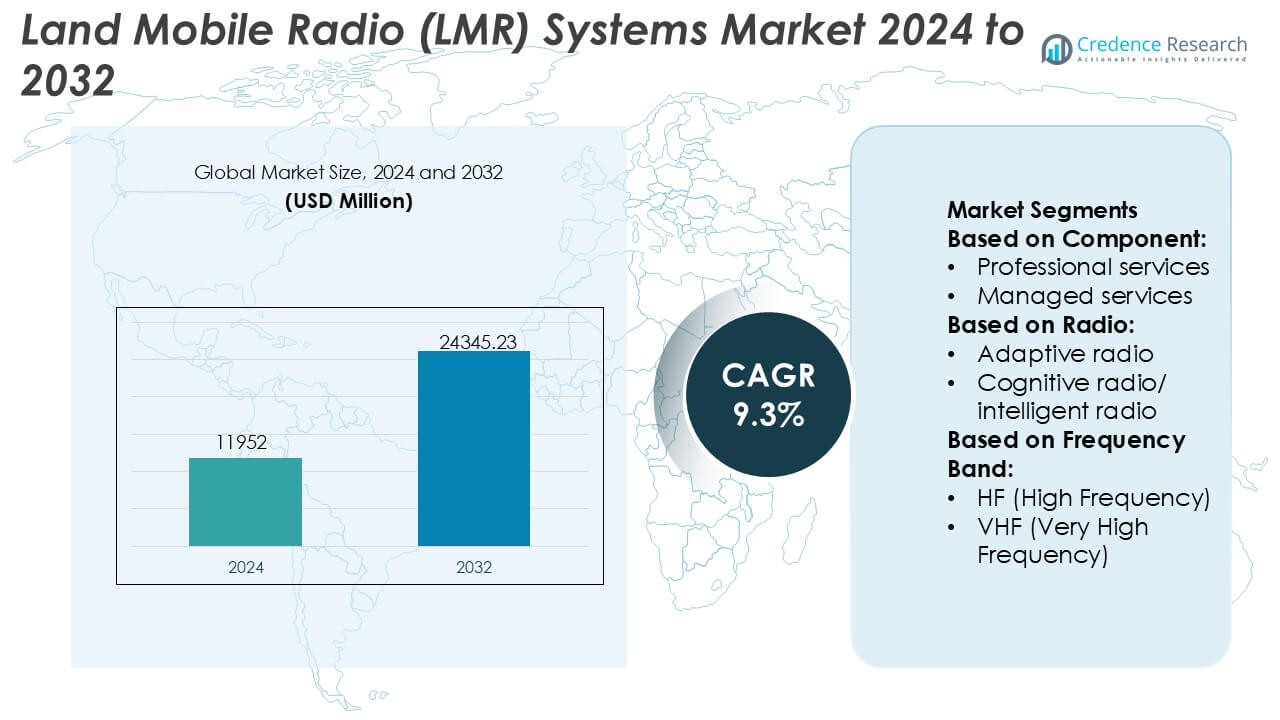
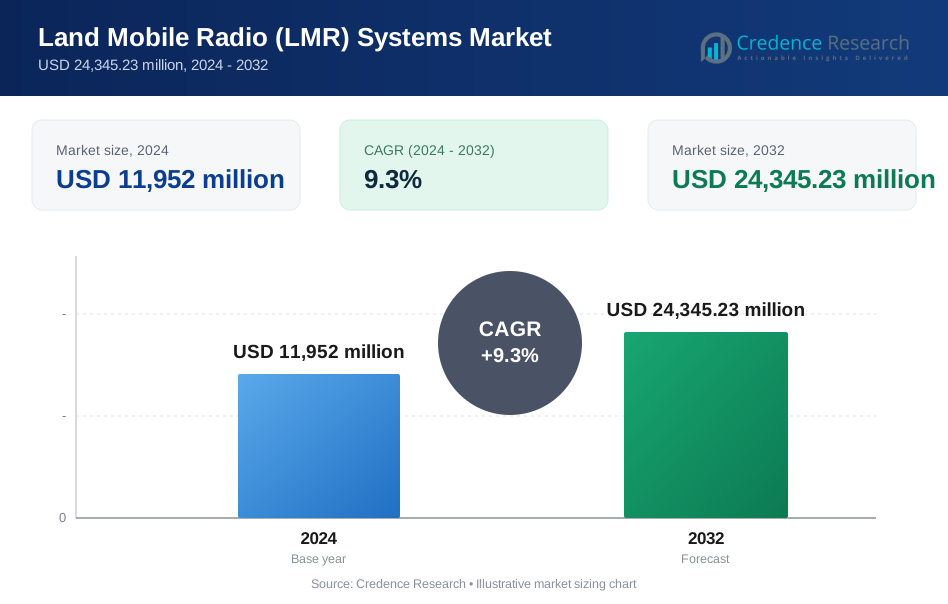
El tamaño del mercado de Sistemas de Radio Móvil Terrestre (LMR) se valoró en USD 11,952 millones en 2024 y se anticipa que alcanzará los USD 24,345.23 millones para 2032, con un CAGR del 9.3% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Sistemas de Radio Móvil Terrestre (LMR) 2024 | USD 11,952 Millones |
| Mercado de Sistemas de Radio Móvil Terrestre (LMR), CAGR | 9.3% |
| Tamaño del Mercado de Sistemas de Radio Móvil Terrestre (LMR) 2032 | USD 24,345.23 Millones |
El mercado de Sistemas de Radio Móvil Terrestre (LMR) se caracteriza por la presencia de proveedores globales establecidos y empresas especializadas en tecnología de comunicación que compiten en fiabilidad, seguridad e interoperabilidad. Estos actores se centran en ofrecer soluciones de voz críticas para la misión alineadas con estándares digitales, cifrado avanzado y un rendimiento de red resiliente para usuarios de seguridad pública, defensa, transporte e industria. Las estrategias competitivas enfatizan la modernización de sistemas heredados, la integración con plataformas de banda ancha y la expansión de servicios gestionados y de ciclo de vida para fortalecer las relaciones a largo plazo con los clientes. Regionalmente, América del Norte lidera el mercado global con una participación exacta del 41%, respaldada por inversiones gubernamentales sostenidas, extensos despliegues de seguridad pública y estrictos mandatos de interoperabilidad. Fuertes marcos regulatorios y continuas actualizaciones de infraestructura refuerzan el dominio de la región en el mercado de sistemas LMR.
Perspectivas del Mercado
- El mercado de Sistemas de Radio Móvil Terrestre (LMR) fue valorado en USD 11,952 millones en 2024 y se proyecta que alcance los USD 24,345.23 millones para 2032, expandiéndose a un CAGR del 9.3%, reflejando una demanda sostenida de soluciones de comunicación críticas para la misión en los sectores de seguridad pública y defensa.
- El fuerte crecimiento del mercado es impulsado por la creciente dependencia de comunicaciones de voz seguras y resilientes para respuesta a emergencias, operaciones de defensa, seguridad en el transporte e infraestructura crítica, donde la fiabilidad de la red y la interoperabilidad siguen siendo requisitos innegociables.
- Las tendencias actuales incluyen la migración acelerada de sistemas LMR analógicos a digitales, la integración con redes LTE y de banda ancha, y el aumento en la adopción de servicios gestionados y de ciclo de vida para optimizar el rendimiento del sistema y la eficiencia operativa.
- El panorama competitivo presenta proveedores globales establecidos y proveedores especializados que compiten en la fortaleza del cifrado, el cumplimiento de estándares, la resiliencia del sistema y las capacidades de servicio a largo plazo, mientras que los altos costos de capital y los largos ciclos de adquisición actúan como restricciones clave del mercado.
- Regionalmente, América del Norte lidera con una participación exacta del 41% del mercado, respaldada por financiamiento gubernamental y mandatos de interoperabilidad, mientras que el segmento de hardware mantiene la participación dominante debido a las continuas actualizaciones de radios, estaciones base e infraestructura de red.
Análisis de Segmentación del Mercado:
Por Componente
El segmento de componentes del mercado de sistemas de Radio Móvil Terrestre (LMR) está liderado por el hardware, que posee un estimado del 52% de la cuota de mercado, impulsado por la demanda sostenida de estaciones base, repetidores, radios portátiles y unidades montadas en vehículos en los sectores de seguridad pública, transporte e infraestructura crítica. Las agencias priorizan dispositivos robustos y reforzados que aseguren la fiabilidad de la voz en entornos hostiles. Dentro del hardware, los circuitos integrados y los procesadores de señal digital apoyan una mayor claridad de audio, cifrado e interoperabilidad. El software y los servicios continúan expandiéndose, pero las actualizaciones de red intensivas en capital mantienen al hardware como el principal contribuyente de ingresos.
- Por ejemplo, los radios de la Serie NX-5000 de Kenwood Corporation soportan los protocolos NXDN, DMR y P25 dentro de un solo dispositivo e integran un vocoder digital de 49 bits y cifrado AES-256, mientras ofrecen niveles de salida de audio de hasta 1,000 mW para una comunicación clara en entornos de alto ruido.
Por Radio
Por tipo de radio, los sistemas de Radio Troncalizada Terrestre (TETRA) dominan con aproximadamente el 44% de la cuota de mercado, apoyados por la adopción generalizada entre organizaciones de seguridad pública, defensa y respuesta a emergencias, particularmente en Europa, Medio Oriente y partes de Asia. Los sistemas TETRA ofrecen comunicaciones grupales seguras, configuración de llamadas de baja latencia y alta eficiencia espectral, lo que los hace adecuados para despliegues a gran escala y críticos para la misión. Mientras que las radios adaptativas y cognitivas ganan atención por el uso dinámico del espectro, su adopción sigue limitada a aplicaciones especializadas, permitiendo que TETRA mantenga el liderazgo debido a su madurez, estandarización y probada fiabilidad operativa.
- Por ejemplo, las soluciones TETRAPOL y TETRA del Grupo Thales soportan cifrado AES-256 de extremo a extremo, permiten tiempos de configuración de llamadas por debajo de 300 milisegundos y proporcionan tasas de transmisión de datos de hasta 28.8 kbps por portadora, mientras que grandes redes nacionales construidas sobre infraestructura de Thales operan con decenas de miles de unidades suscriptoras conectadas a plataformas centralizadas de conmutación y gestión.
Por Banda de Frecuencia
El segmento de banda de frecuencia está liderado por UHF (Ultra Alta Frecuencia), que representa un estimado del 46% de la cuota de mercado, impulsado por su equilibrio óptimo de cobertura, penetración en edificios y capacidad para entornos urbanos densos e interiores. Las bandas UHF soportan una comunicación más clara en ciudades, sitios industriales y centros de transporte, donde la obstrucción de la señal es común. VHF sigue siendo relevante en despliegues rurales y de amplia área, pero UHF se beneficia de asignaciones regulatorias, diseños de antenas compactas y compatibilidad con los estándares modernos de LMR digital, reforzando su dominio en redes de comunicación de seguridad pública y empresariales.
Principales Impulsores de Crecimiento
Aumento de la Demanda de Comunicaciones Críticas para la Misión
Las agencias de seguridad pública, las fuerzas de defensa, las autoridades de transporte y las empresas de servicios públicos continúan confiando en los sistemas LMR para comunicaciones de voz seguras, resilientes y en tiempo real. A diferencia de las redes celulares comerciales, las plataformas LMR ofrecen alta fiabilidad durante desastres naturales, cortes de energía y congestión de la red. Los gobiernos priorizan la comunicación ininterrumpida para la respuesta a emergencias, la seguridad fronteriza y la protección de infraestructuras críticas. Grandes bases instaladas, largos ciclos de vida del equipo y estándares de interoperabilidad obligatorios sostienen aún más la demanda de reemplazo y actualización. Estos factores colectivamente refuerzan los sistemas LMR como una tecnología fundamental para operaciones críticas para la misión en todo el mundo.
- Por ejemplo, los radios portátiles y móviles de la Serie BK Radio KNG2 de RELM Wireless Corporation están certificados para la operación en Fase 1 y Fase 2 de P25, soportan cifrado AES-256, operan en las bandas VHF, UHF y 700/800 MHz, y están calificados para pruebas ambientales MIL-STD-810, con modelos específicos que ofrecen niveles de potencia del transmisor de hasta 6 vatios para una cobertura confiable en entornos críticos de misión exigentes.
Inversiones del Gobierno en Infraestructura de Seguridad Pública y Defensa
Los programas de financiación gubernamental sostenidos apoyan significativamente los despliegues de sistemas LMR en aplicaciones de policía, bomberos, servicios médicos de emergencia y militares. Las iniciativas nacionales de modernización enfatizan la migración a radio digital, la eficiencia del espectro y las comunicaciones cifradas para abordar las amenazas de seguridad en evolución. Las organizaciones de defensa invierten en sistemas de comunicación tácticos y conjuntos para mejorar la coordinación en el campo de batalla y la conciencia situacional. Los mandatos regulatorios que requieren comunicación interoperable entre agencias también aceleran la adquisición. Los presupuestos estables del sector público y los contratos a largo plazo proporcionan una demanda predecible, apoyando la expansión continua de la infraestructura LMR a niveles nacionales, regionales y municipales.
- Por ejemplo, los radios profesionales de la Serie H de Hytera Communications Corporation Ltd soportan troncales DMR Tier III, ofrecen cifrado AES-256, proporcionan capacidades de canal de hasta 1,000 canales por dispositivo y permiten GPS integrado con precisión de posicionamiento de hasta 2.5 metros, mientras que los sistemas troncales DMR de Hytera se escalan para soportar decenas de miles de radios suscriptores registrados bajo plataformas de gestión de red centralizadas.
Transición de Tecnologías LMR Analógicas a Digitales
La migración continua de sistemas LMR analógicos a digitales impulsa las actualizaciones de equipos y expansiones de redes. Las plataformas digitales mejoran la claridad de voz, la eficiencia de cobertura y la utilización del espectro, al tiempo que permiten funciones avanzadas como cifrado, transmisión de datos y servicios de localización. Estándares como TETRA, P25 y DMR soportan despliegues escalables entre diversos grupos de usuarios. Las organizaciones modernizan redes heredadas para cumplir con los requisitos de cumplimiento y mejorar la eficiencia operativa. Esta transición digital estimula la demanda de nuevos radios, estaciones base, software y servicios gestionados en mercados tanto desarrollados como emergentes.
Tendencias y Oportunidades Clave
Integración de LMR con Redes de Banda Ancha y LTE
La convergencia entre sistemas LMR y tecnologías de banda ancha crea nuevas oportunidades de crecimiento. Las soluciones híbridas integran la fiabilidad de voz de LMR con las capacidades de datos de LTE y 5G, permitiendo transmisión de video, análisis situacional y compartición de información en tiempo real. Las agencias de seguridad pública despliegan cada vez más puertas de enlace de interoperabilidad y soluciones de pulsar para hablar sobre celular para complementar las redes LMR existentes. Esta integración extiende las capacidades del sistema sin comprometer la fiabilidad, posicionando a los proveedores que ofrecen interoperabilidad LMR-banda ancha sin fisuras para una ventaja competitiva sostenida.
- Por ejemplo, los sistemas de radio basados en IP de Icom Inc. soportan conectividad simultánea LMR y LTE a través de puertas de enlace RoIP, permitiendo transporte de voz digital de extremo a extremo con latencia inferior a 100 milisegundos, soportan hasta 256 nodos de radio enlazados por IP dentro de una sola red, y permiten el transporte de retorno de comunicaciones LMR sobre enlaces LTE estándar manteniendo la operación nativa de radio P25, DMR y NXDN.
Expansión de Servicios Gestionados y Profesionales
Las organizaciones cada vez más externalizan la gestión, el mantenimiento y la optimización de redes LMR a proveedores de servicios especializados. Los servicios gestionados reducen la complejidad operativa, aseguran el cumplimiento normativo y mejoran el tiempo de actividad del sistema para los usuarios finales. Los servicios profesionales que cubren el diseño del sistema, la integración, la capacitación y el soporte del ciclo de vida están ganando terreno, especialmente entre agencias más pequeñas con recursos técnicos limitados. Este cambio de ventas centradas en productos a modelos de negocio orientados a servicios crea flujos de ingresos recurrentes y fortalece las relaciones a largo plazo con los clientes para los proveedores de soluciones LMR.
- Por ejemplo, L3Harris Technologies, Inc. ofrece servicios gestionados para grandes redes P25 que incluyen monitoreo del centro de operaciones de red las 24 horas, soporte para sistemas con más de 1,000 sitios de radio, sostenimiento del ciclo de vida de radios suscriptores que superan las 100,000 unidades, y sistemas P25 Fase 2 probados en campo capaces de manejar más de 50,000 usuarios registrados dentro de una sola red de comunicaciones estatal.
Creciente Adopción en Sectores de Transporte e Industrial
Más allá de la seguridad pública, el transporte, la minería, el petróleo y gas, y los servicios públicos expanden la adopción de LMR para apoyar la coordinación de la fuerza laboral y la protección de activos. Ferrocarriles, aeropuertos y puertos dependen de comunicaciones grupales seguras para la seguridad y eficiencia operativa. Los usuarios industriales prefieren los sistemas LMR por su cobertura de área amplia y resistencia a entornos hostiles. Esta diversificación de aplicaciones de uso final amplía el mercado direccionable y apoya el crecimiento constante de la demanda en los sectores comerciales e industriales.
Desafíos Clave
Competencia de Alternativas Celulares y de Pulsar para Hablar
Las soluciones comerciales LTE y de pulsar para hablar sobre celular presentan presión competitiva sobre los despliegues tradicionales de LMR. Los menores costos iniciales, la disponibilidad generalizada de dispositivos y las actualizaciones continuas de la red hacen que las opciones basadas en celular sean atractivas para usuarios no críticos. Algunas organizaciones consideran la sustitución parcial de LMR con servicios de banda ancha para comunicaciones rutinarias. Los proveedores deben diferenciar claramente los sistemas LMR en términos de fiabilidad, seguridad y disponibilidad garantizada para mantener su relevancia en medio de las crecientes alternativas de comunicación comercial.
Altos Costos de Capital y Largos Ciclos de Adquisición
Los sistemas LMR requieren una inversión inicial significativa en infraestructura, licencias de espectro y equipos especializados. Los procesos de adquisición del sector público a menudo involucran largos ciclos de aprobación, restricciones presupuestarias y requisitos complejos de licitación, retrasando la ejecución de proyectos. Las agencias más pequeñas pueden tener dificultades para justificar los costos de modernización a pesar de los beneficios operativos. Estas barreras financieras y administrativas pueden ralentizar las tasas de adopción, particularmente en regiones en desarrollo, y requieren que los proveedores ofrezcan financiamiento flexible, despliegues por fases y modelos basados en servicios para superar las limitaciones presupuestarias.
Análisis Regional
América del Norte
América del Norte domina el mercado de sistemas de radio móvil terrestre (LMR) con una participación de mercado estimada del 41%, impulsada por una amplia adopción en los sectores de seguridad pública, defensa, servicios públicos y transporte. Las agencias federales, estatales y municipales dependen en gran medida de LMR para comunicaciones críticas, respaldadas por un financiamiento gubernamental sostenido y estrictos mandatos de interoperabilidad. La región muestra una fuerte demanda de sistemas digitales basados en P25, actualizaciones de cifrado y reemplazo del ciclo de vida de infraestructuras envejecidas. Los marcos regulatorios avanzados, los altos requisitos de seguridad y la inversión continua en preparación para emergencias refuerzan la posición de liderazgo de América del Norte en el mercado global de LMR.
Europa
Europa representa aproximadamente el 26% de la cuota de mercado global de LMR, respaldada por el despliegue generalizado de sistemas TETRA en seguridad pública, transporte y servicios municipales. Países como el Reino Unido, Alemania, Francia y la región nórdica mantienen grandes redes nacionales de radio digital. El enfoque regional en la interoperabilidad transfronteriza, la eficiencia del espectro y las comunicaciones seguras impulsa las iniciativas de modernización. La sustitución de sistemas analógicos heredados y la integración con servicios de banda ancha apoyan aún más la demanda. La fuerte coordinación regulatoria y los programas de infraestructura pública a largo plazo posicionan a Europa como un mercado de LMR estable y tecnológicamente maduro.
Asia-Pacífico
Asia-Pacífico posee una cuota de mercado estimada del 21% y representa el mercado regional de LMR de más rápido crecimiento. La rápida urbanización, la expansión de las redes de transporte y el aumento de las inversiones en infraestructura de seguridad pública impulsan la adopción en China, India, Japón, Corea del Sur y el sudeste asiático. Los gobiernos despliegan cada vez más redes digitales de LMR para apoyar la gestión de desastres, la aplicación de la ley y las operaciones industriales. Los grandes centros de población, la expansión de la infraestructura y la modernización de los sistemas de respuesta a emergencias alimentan la demanda. La región también se beneficia de la fabricación competitiva en costos y la creciente adopción de soluciones de comunicación DMR e híbridas.
América Latina
América Latina representa alrededor del 7% de la cuota de mercado global de LMR, respaldada por crecientes inversiones en los sectores de seguridad pública, minería, petróleo y gas, y transporte. Países como Brasil, México y Chile despliegan sistemas LMR para mejorar la coordinación de la aplicación de la ley y la seguridad de la fuerza laboral industrial. Aunque las restricciones presupuestarias limitan los despliegues nacionales a gran escala, la migración gradual de sistemas analógicos a digitales apoya una demanda constante. El creciente enfoque en la respuesta a desastres y la protección de infraestructuras críticas impulsa aún más la adopción, particularmente en regiones metropolitanas y ricas en recursos.
Oriente Medio y África
La región de Oriente Medio y África representa aproximadamente el 5% de la cuota de mercado, impulsada por inversiones centradas en la seguridad e iniciativas de desarrollo de infraestructura. Los países del Golfo despliegan avanzados sistemas LMR para seguridad pública, defensa, aeropuertos y eventos a gran escala, enfatizando las comunicaciones encriptadas e interoperables. En África, la adopción sigue siendo selectiva pero creciente, particularmente en minería, servicios públicos y servicios de emergencia. Los programas de modernización liderados por el gobierno y la expansión de proyectos de infraestructura crítica apoyan la expansión gradual del mercado, a pesar de los desafíos relacionados con la financiación y los niveles desiguales de despliegue regional.
Segmentaciones del Mercado:
Por Componente:
- Servicios profesionales
- Servicios gestionados
Por Radio:
- Radio adaptativa
- Radio cognitiva/radio inteligente
Por Banda de Frecuencia:
- HF (Alta Frecuencia)
- VHF (Muy Alta Frecuencia)
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de sistemas de radio móvil terrestre (LMR) presenta un panorama competitivo liderado por Kenwood Corporation, Thales Group, RELM Wireless Corporation, Hytera Communications Corporation Ltd, Icom Inc., L3Harris Technologies, Inc., Simoco Wireless Solutions Limited, Motorola Solutions, Inc., JVC Tait Ltd, y Leonardo SpA. El mercado de sistemas de radio móvil terrestre (LMR) exhibe un panorama competitivo conformado por una mezcla de proveedores de tecnología global y vendedores especializados en soluciones de comunicación. La competencia se centra en ofrecer comunicaciones críticas para la misión que sean seguras, fiables e interoperables para la seguridad pública, defensa, transporte, servicios públicos y usuarios industriales. Los proveedores se diferencian mediante la adherencia a estándares digitales establecidos, cifrado avanzado, resiliencia de red e integración fluida con plataformas de banda ancha y LTE. Las áreas de enfoque estratégico incluyen la modernización de redes analógicas heredadas, la expansión de servicios gestionados y de ciclo de vida, y el desarrollo de arquitecturas de comunicación híbridas. Los largos ciclos de adquisición y los requisitos de cumplimiento normativo favorecen a las empresas con fuertes capacidades de integración de sistemas y experiencia probada en despliegue, mientras que la inversión sostenida en investigación y desarrollo respalda mejoras continuas en cobertura, eficiencia espectral y fiabilidad operativa.
Análisis de Jugadores Clave
- Kenwood Corporation
- Thales Group
- RELM Wireless Corporation
- Hytera Communications Corporation Ltd
- Icom Inc.
- L3Harris Technologies, Inc.
- Simoco Wireless Solutions Limited
- Motorola Solutions, Inc.
- JVC Tait Ltd
- Leonardo SpA
Desarrollos Recientes
- En noviembre de 2024, las Fuerzas de Defensa de Finlandia anunciaron la adquisición de radios portátiles y vehiculares Bittium Tough SDR y accesorios relacionados mediante un pedido de compra a Bittium Wireless Ltd, que es una subsidiaria de Bittium Corporation.
- En mayo de 2024, Motorola Solutions lanzó la solución DIMETRA Connect con el radio TETRA MXP660 para ofrecer un cambio automático y sin interrupciones entre la radio móvil terrestre tradicional (TETRA) y las redes de banda ancha (4G/Wi-Fi), asegurando que los primeros en responder se mantengan conectados con voz y datos ininterrumpidos, especialmente en áreas sin cobertura o en entornos interiores/exteriores desafiantes.
- En abril de 2024, Herrick Technology Laboratories (HTL) aceleró el desarrollo de inteligencia de señales de próxima generación (SIGINT) y guerra electrónica (EW), permitiéndoles acelerar el desarrollo y despliegue de soluciones avanzadas de Radio Definida por Software (SDR) para Inteligencia de Señales (SIGINT) y Guerra Electrónica (EW) para la defensa/inteligencia de EE. UU. y aliados, además de buscar adquisiciones estratégicas para impulsar sus productos de vanguardia, de bajo SWaP (Tamaño, Peso y Potencia).
Cobertura del Informe
El informe de investigación ofrece un análisis profundo basado en Componente, Radio, Banda de Frecuencia y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- Los sistemas LMR seguirán siendo la columna vertebral de las comunicaciones de voz críticas para la misión en seguridad pública, defensa e infraestructuras críticas.
- La migración gradual de plataformas analógicas a digitales mantendrá la demanda a largo plazo de actualizaciones de equipos y modernización de redes.
- Las arquitecturas híbridas que integran LMR con redes LTE y 5G ampliarán las capacidades funcionales mientras preservan la fiabilidad de la comunicación.
- La demanda de comunicaciones encriptadas y seguras aumentará debido a los crecientes requisitos de seguridad, ciberseguridad y protección de datos.
- Los servicios gestionados y las ofertas de soporte de ciclo de vida ganarán importancia a medida que las agencias busquen reducir la complejidad operativa y las cargas de mantenimiento.
- La interoperabilidad entre agencias y jurisdicciones seguirá siendo un criterio clave de adquisición para nuevos despliegues de LMR.
- Los sectores industrial, de transporte y de servicios públicos expandirán la adopción de LMR para apoyar la seguridad de la fuerza laboral y la coordinación operativa.
- Las mejoras en la eficiencia del espectro y el cumplimiento normativo impulsarán inversiones en estándares y tecnologías digitales avanzadas.
- Los mercados emergentes mostrarán una adopción constante respaldada por programas de modernización de seguridad pública y desarrollo de infraestructuras.
- Los largos ciclos de vida de los equipos y los requisitos de fiabilidad crítica para la misión asegurarán la relevancia sostenida de los sistemas LMR junto a las alternativas de banda ancha.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Sistemas de Radio Móvil Terrestre (LMR) y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de sistemas de radio móvil terrestre (LMR) entre 2024 y 2032?
¿Qué segmento del mercado de sistemas de radio móvil terrestre (LMR) tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de sistemas de radio móvil terrestre (LMR)?
¿Quiénes son las empresas líderes en el mercado de sistemas de radio móvil terrestre (LMR)?
¿Qué región comandó la mayor parte del mercado de sistemas de radio móvil terrestre (LMR) en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Sistemas de Radio Móvil Terrestre (LMR) Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Sistemas de Radio Móvil Terrestre (LMR) Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 11,952 million → 2032: USD 24,345.23 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Sistemas de Radio Móvil Terrestre (LMR) Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Sistemas de Radio Móvil Terrestre (LMR) Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Sistemas de Radio Móvil Terrestre (LMR) Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Sistemas de Radio Móvil Terrestre (LMR) Market Drivers
- 3.3 Mercado de Sistemas de Radio Móvil Terrestre (LMR) Market Restraints & Challenges
- 3.4 Mercado de Sistemas de Radio Móvil Terrestre (LMR) Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Sistemas de Radio Móvil Terrestre (LMR) Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Sistemas de Radio Móvil Terrestre (LMR) Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Sistemas de Radio Móvil Terrestre (LMR) category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Sistemas de Radio Móvil Terrestre (LMR) Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Sistemas de Radio Móvil Terrestre (LMR) Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Sistemas de Radio Móvil Terrestre (LMR) market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Sistemas de Radio Móvil Terrestre (LMR) Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Sistemas de Radio Móvil Terrestre (LMR) Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Sistemas de Radio Móvil Terrestre (LMR) Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Sistemas de Radio Móvil Terrestre (LMR) (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Sistemas de Radio Móvil Terrestre (LMR) Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Sistemas de Radio Móvil Terrestre (LMR) Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Sistemas de Radio Móvil Terrestre (LMR) Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Sistemas de Radio Móvil Terrestre (LMR) Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Sistemas de Radio Móvil Terrestre (LMR) Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Sistemas de Radio Móvil Terrestre (LMR) Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Sistemas de Radio Móvil Terrestre (LMR) Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Sistemas de Radio Móvil Terrestre (LMR) Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Sistemas de Radio Móvil Terrestre (LMR) Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
