
Visión General del Mercado:
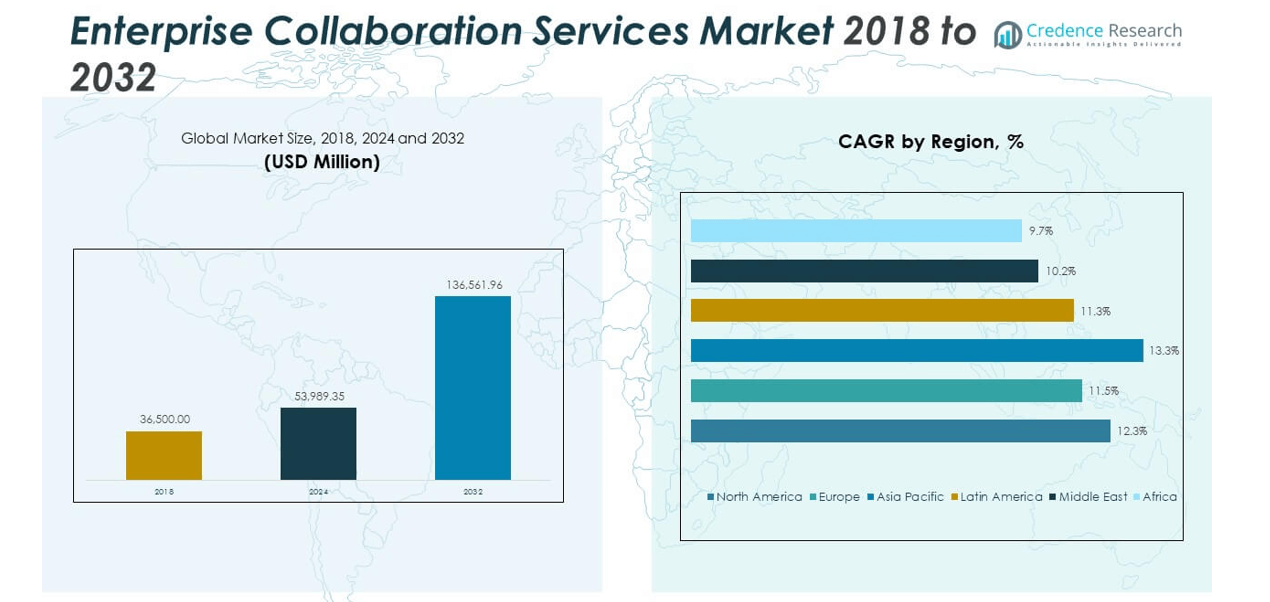
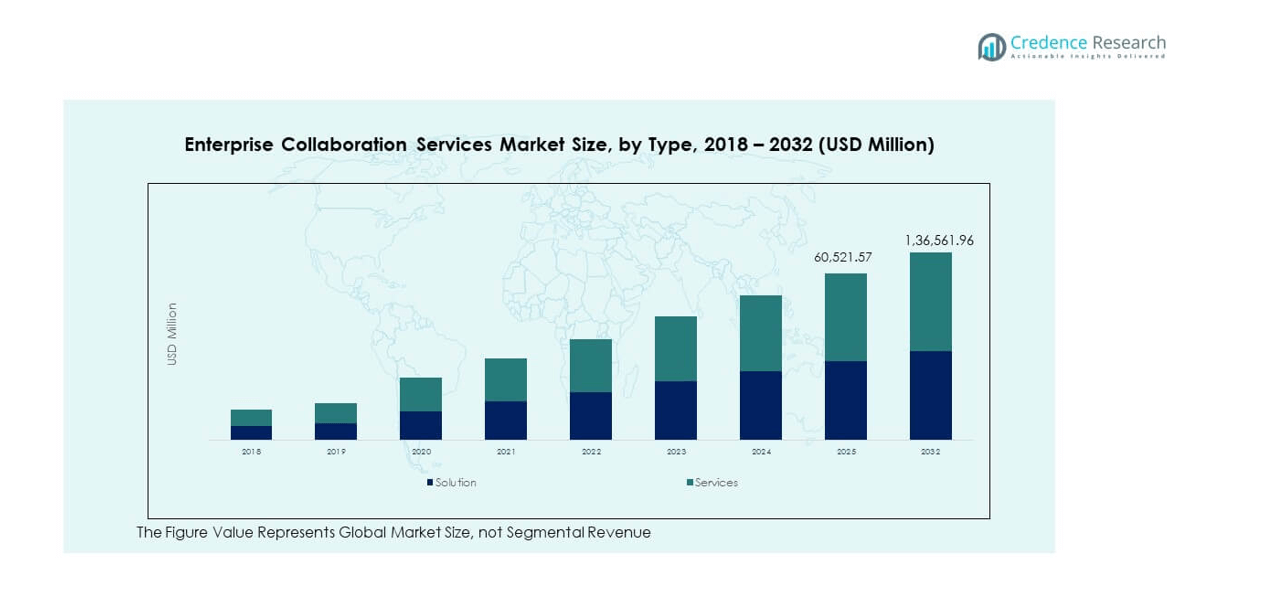
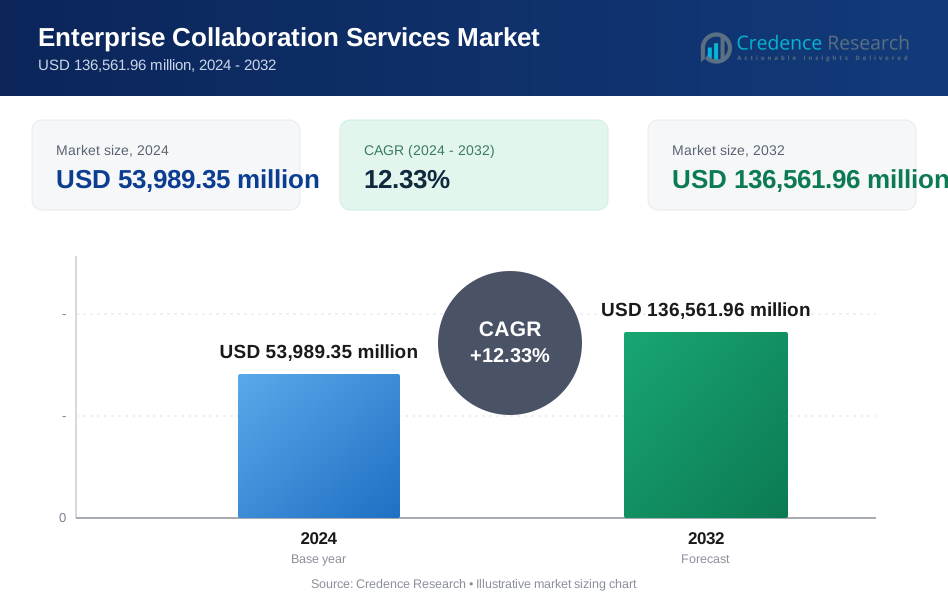
El tamaño del Mercado de Servicios de Colaboración Empresarial se valoró en USD 36,500.00 millones en 2018 a USD 53,989.35 millones en 2024 y se anticipa que alcanzará USD 136,561.96 millones para 2032, con un CAGR del 12.33% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Servicios de Colaboración Empresarial 2024 | USD 53,989.35 millones |
| Mercado de Servicios de Colaboración Empresarial, CAGR | 12.33% |
| Tamaño del Mercado de Servicios de Colaboración Empresarial 2032 | USD 136,561.96 millones |
El crecimiento en el Mercado de Servicios de Colaboración Empresarial está impulsado por la creciente adopción de plataformas basadas en la nube, la expansión del trabajo remoto y las iniciativas de transformación digital. Las organizaciones implementan herramientas de comunicación unificada que integran chat, videoconferencias y funciones de gestión de proyectos. Ayuda a las empresas a mejorar la eficiencia del flujo de trabajo, aumentar la velocidad de toma de decisiones y mantener redes de comunicación seguras. La demanda de software de colaboración impulsado por IA crece a medida que las empresas automatizan la programación, la gestión de documentos y el análisis de datos. Un fuerte enfoque en la flexibilidad laboral, el compromiso de los empleados y la ciberseguridad apoya aún más la rápida adopción en industrias de todo el mundo.
América del Norte lidera el Mercado de Servicios de Colaboración Empresarial debido a su sólida infraestructura de TI y el uso generalizado de soluciones de lugar de trabajo digital. Europa sigue con altos estándares de cumplimiento y crecientes esfuerzos de modernización empresarial. Asia Pacífico emerge como la región de más rápido crecimiento, respaldada por la adopción a gran escala de la nube en China, India y Japón. América Latina muestra una aceptación creciente entre las PYMEs que buscan digitalizar operaciones. Oriente Medio y África experimentan un progreso constante impulsado por proyectos de ciudades inteligentes y la mejora de la accesibilidad a internet. Cada región refleja una madurez distinta en la colaboración empresarial influenciada por la escala económica y la preparación digital.
Perspectivas del Mercado:
- El Mercado de Servicios de Colaboración Empresarial fue valorado en USD 36,500.00 millones en 2018, creció a USD 53,989.35 millones en 2024, y se espera que alcance USD 136,561.96 millones para 2032, registrando un CAGR de 12.33% durante el período de pronóstico.
- Norteamérica (28.4%), Asia Pacífico (36.8%) y Europa (24.3%) poseen las tres principales participaciones regionales. Su dominio se debe a la infraestructura avanzada en la nube, la fuerte digitalización empresarial y las inversiones a gran escala en TI que apoyan las tecnologías de colaboración.
- Asia Pacífico, la región de más rápido crecimiento con una participación del 8%, lidera debido a la rápida transformación digital, la adopción de la nube por parte de las PYMES y las iniciativas gubernamentales de lugares de trabajo inteligentes en países como China, India y Japón.
- Por tipo, las soluciones representan aproximadamente el 55–57% de la cuota de mercado global, respaldadas por la alta demanda de plataformas de comunicación unificada y gestión de flujos de trabajo entre grandes organizaciones.
- El segmento de servicios posee alrededor del 43–45% de participación, ganando impulso por la creciente demanda de integración de sistemas, migración a la nube y soporte de colaboración gestionada en diversos entornos empresariales.
Impulsores del Mercado
Necesidad Creciente de Comunicación Fluida en el Trabajo Remoto e Híbrido
El Mercado de Servicios de Colaboración Empresarial se expande debido al cambio generalizado hacia modelos de trabajo remoto e híbrido. Las empresas priorizan plataformas que integran funciones de chat, video y compartición de documentos. Las empresas dependen de suites de comunicación basadas en la nube para mantener la productividad en equipos distribuidos. Ayuda a las organizaciones a conectarse de manera segura y eficiente, independientemente de la ubicación física. La demanda aumenta por herramientas que permiten la toma de decisiones en tiempo real y la comunicación transparente. Las empresas adoptan sistemas de colaboración unificada para reemplazar soluciones de software fragmentadas. La rápida migración a la nube fortalece la flexibilidad operativa en empresas globales. Este cambio mejora la conectividad del equipo y impulsa una expansión constante del mercado.
- Por ejemplo, Microsoft Teams reportó más de 320 millones de usuarios activos mensuales a nivel mundial a principios de 2024, reflejando su fuerte posición en la colaboración empresarial. Este hito subraya la continua expansión de la plataforma en entornos de trabajo híbrido y remoto.
Incremento en la Integración de Inteligencia Artificial y Automatización en Plataformas de Colaboración
La automatización impulsada por IA mejora la eficiencia en los sistemas de comunicación empresarial modernos. El Mercado de Servicios de Colaboración Empresarial se beneficia de herramientas que automatizan resúmenes de reuniones, seguimiento de tareas y traducción. Permite a los empleados centrarse en trabajos creativos y estratégicos. Los asistentes inteligentes mejoran los flujos de trabajo al analizar el comportamiento del usuario y sugerir acciones basadas en el contexto. Las herramientas predictivas ayudan a los gerentes a priorizar la comunicación y monitorear patrones de compromiso. Las empresas adoptan suites de colaboración impulsadas por IA para obtener más rápidamente información de datos y mejorar la productividad. La automatización simplifica tareas repetitivas y reduce la carga operativa. La creciente inversión en tecnología de colaboración inteligente sostiene un crecimiento constante del mercado a nivel mundial.
Crecimiento de la Adopción de la Nube y Cambio hacia Espacios de Trabajo Digitales Unificados
La implementación en la nube acelera la colaboración entre departamentos y socios externos. El mercado de servicios de colaboración empresarial crece a medida que las empresas migran sistemas heredados a modelos escalables en la nube. Esto apoya un mejor almacenamiento de datos, escalabilidad y accesibilidad desde cualquier dispositivo. Las organizaciones integran aplicaciones de comunicación, herramientas de gestión de proyectos y análisis en paneles únicos. Esta unificación digital mejora la transparencia y la toma de decisiones en los equipos. Las soluciones de nube híbrida abordan preocupaciones de seguridad mientras ofrecen flexibilidad para grandes empresas. Las empresas valoran la sincronización en tiempo real entre herramientas, reduciendo retrasos y errores de comunicación. La expansión de la infraestructura en la nube fortalece la adopción en el mercado entre pequeñas y medianas empresas.
Fuerte Enfoque en la Productividad de los Empleados y la Colaboración Interdepartamental
Las empresas invierten en herramientas de colaboración que mejoran el rendimiento y el compromiso de los empleados. El mercado de servicios de colaboración empresarial experimenta demanda de sistemas que agilizan la gestión del flujo de trabajo. Ayuda a las empresas a minimizar el tiempo perdido entre canales de comunicación. Los gerentes utilizan análisis para rastrear interacciones de empleados y mejorar el intercambio de conocimientos. Las actualizaciones en tiempo real promueven la responsabilidad y la claridad de los proyectos entre departamentos. La comunicación interna mejorada reduce el desalineamiento entre equipos y aumenta la eficiencia general. Las empresas prefieren plataformas que combinan productividad, creatividad y seguridad de datos. La creciente conciencia del impacto de la colaboración en el rendimiento acelera la adopción de productos a nivel mundial.
- Por ejemplo, Zoom introdujo nuevas herramientas de cotización de autoservicio y precios simplificados para socios en mayo de 2025, con el objetivo de impulsar las ventas de licencias impulsadas por el canal y agilizar las operaciones de los socios.
Tendencias del Mercado
Emergencia de Herramientas Avanzadas de Colaboración Virtual para la Gestión de Fuerzas de Trabajo Híbridas
El mercado de servicios de colaboración empresarial evoluciona con herramientas virtuales de próxima generación que imitan interacciones reales de oficina. Las pizarras digitales, los espacios de trabajo virtuales y los entornos de video inmersivos se convierten en características estándar. Ayuda a los equipos híbridos a mantener la cohesión y la creatividad a pesar de la distancia. Las empresas despliegan entornos virtuales para realizar sesiones de lluvia de ideas y talleres. Estas soluciones mejoran la participación y reducen la fatiga asociada con largas videollamadas. Los desarrolladores se centran en interfaces de colaboración en 3D y características de realidad mixta. Las empresas globales adoptan la colaboración inmersiva para reemplazar las herramientas de conferencia tradicionales. La tendencia impulsa a los proveedores de tecnología a fusionar funcionalidades de RV, RA e IA.
- Por ejemplo, Microsoft Teams admite seminarios web que pueden albergar hasta 1,000 participantes interactivos y hasta 10,000 asistentes en modo solo visualización, proporcionando características de moderación y herramientas de participación en vivo para mejorar la colaboración virtual de equipos híbridos.
Creciente Popularidad de las Plataformas de Colaboración Móvil-Primero entre Equipos Distribuidos
Las herramientas de colaboración optimizadas para móviles dominan los ecosistemas empresariales modernos. El mercado de servicios de colaboración empresarial se beneficia de estrategias móviles-primero que mejoran la accesibilidad para usuarios remotos. Permite a los trabajadores comunicarse y gestionar proyectos en teléfonos inteligentes o tabletas. Las empresas se centran en aplicaciones con acceso sin conexión y seguridad de alto nivel. La integración móvil asegura la continuidad durante viajes y operaciones de campo. Las startups y las pymes prefieren plataformas móviles-primero debido a los menores costos de infraestructura. Los desarrolladores mejoran las interfaces de las aplicaciones para apoyar la multitarea intuitiva. La expansión de la fuerza laboral móvil fortalece la adopción a largo plazo de tecnologías de colaboración móvil.
- Por ejemplo, la aplicación móvil de Slack admite mensajería en tiempo real y reuniones de voz o video para hasta 50 participantes, lo que permite a los equipos colaborar sin problemas en dispositivos iOS y Android. Su función de lienzo mejora aún más la coordinación del espacio de trabajo y el intercambio de contenido para equipos híbridos.
Aumento de la Adopción de Analíticas de Colaboración Basadas en Datos e Información sobre Rendimiento
Las organizaciones aprovechan las analíticas para evaluar la eficiencia de la comunicación y el compromiso de los empleados. El mercado de servicios de colaboración empresarial experimenta un crecimiento gracias a herramientas que ofrecen métricas de colaboración detalladas. Permite a las empresas optimizar flujos de trabajo e identificar cuellos de botella en la comunicación. La analítica predictiva mejora la toma de decisiones al resaltar fortalezas y debilidades del equipo. Las empresas utilizan estas perspectivas para refinar políticas y asignación de proyectos. La integración de paneles de control impulsados por IA respalda el monitoreo del rendimiento en tiempo real. Los gerentes adoptan estas herramientas analíticas para construir lugares de trabajo digitales más productivos. La creciente demanda de resultados de colaboración medibles acelera la adopción de sistemas integrados con analíticas.
Integración de la Colaboración Empresarial con Marcos de Ciberseguridad y Cumplimiento
Las empresas priorizan el cumplimiento y la protección de datos en las plataformas de comunicación digital. El mercado de servicios de colaboración empresarial se alinea con regulaciones como GDPR y CCPA. Garantiza el intercambio seguro de información en operaciones globales. El cifrado de extremo a extremo y la autenticación multifactor se convierten en estándares obligatorios. Los proveedores integran funciones de detección de amenazas y control de acceso en el software de colaboración. Las empresas prefieren plataformas certificadas bajo normas globales de ciberseguridad. Esta tendencia aumenta la confianza entre los sectores financiero, de salud y gubernamental. La convergencia de tecnologías de seguridad y colaboración define una nueva dirección de crecimiento para el mercado.
Análisis de Desafíos del Mercado
Riesgos de Seguridad de Datos y Complejidades de Cumplimiento Normativo en Operaciones Globales
El mercado de servicios de colaboración empresarial enfrenta un creciente escrutinio sobre la privacidad de los datos y el cumplimiento. Debe gestionar grandes volúmenes de información sensible intercambiada diariamente. Diferentes regiones imponen estrictas reglas de protección de datos, aumentando la complejidad legal. Las empresas luchan por garantizar estándares de seguridad consistentes en entornos en la nube. El intercambio de archivos no seguro y las vulnerabilidades de los dispositivos aumentan los riesgos de ciberataques. Los proveedores necesitan actualizaciones continuas de software y certificaciones de cumplimiento. Estos requisitos aumentan los costos operativos y los retrasos en la implementación. Las empresas demandan marcos de gobernanza de datos transparentes para mantener la confianza y el alineamiento normativo.
Barreras de Integración y Dificultades de Adopción de Usuarios en Sistemas Diversos
Las organizaciones enfrentan desafíos al fusionar nuevas herramientas de colaboración con infraestructura heredada. El mercado de servicios de colaboración empresarial experimenta una adopción lenta entre empresas con madurez digital limitada. Requiere una amplia capacitación y gestión del cambio para asegurar una transición fluida. Surgen problemas de compatibilidad al integrar con CRMs, ERPs y redes de comunicación existentes. Los usuarios se resisten al cambio debido a las pronunciadas curvas de aprendizaje y diferencias de interfaz. El tiempo de inactividad durante la migración impacta la productividad y la continuidad del negocio. Los altos costos de implementación desaniman a las empresas más pequeñas de un despliegue a gran escala. Los proveedores necesitan plataformas personalizables y fáciles de usar para reducir la fricción en la adopción.
Oportunidades de Mercado
Potencial de Expansión a Través de Plataformas de Colaboración Mejoradas por IA y Específicas de la Industria
La inteligencia artificial crea nuevas oportunidades para la innovación dentro del Mercado de Servicios de Colaboración Empresarial. Apoya experiencias de comunicación personalizadas y flujos de trabajo adaptativos. Las herramientas específicas de la industria diseñadas para la salud, la educación o las finanzas ofrecen funciones de colaboración personalizadas. Los chatbots de IA agilizan la comunicación con los clientes y automatizan el trabajo repetitivo. La búsqueda inteligente y las recomendaciones contextuales mejoran la gestión del conocimiento. Los proveedores que se expanden a sectores de nicho obtienen una ventaja competitiva. Las empresas que invierten en plataformas especializadas impulsadas por IA logran mayores niveles de retención y compromiso.
Ámbito de Crecimiento en Economías Emergentes e Iniciativas de Transformación Digital de PYMES
Las naciones en desarrollo ofrecen un gran potencial para los proveedores de servicios de colaboración. El Mercado de Servicios de Colaboración Empresarial se beneficia del rápido desarrollo de la infraestructura digital. Apoya a las pequeñas y medianas empresas que adoptan herramientas en la nube de bajo costo. El acceso asequible a internet y smartphones impulsa la penetración del mercado en Asia y África. Los gobiernos promueven lugares de trabajo digitales bajo agendas nacionales de innovación. Los precios localizados y el soporte de idiomas amplían las bases de usuarios. Los proveedores que ofrecen soluciones de colaboración en la nube escalables y seguras capturan un fuerte crecimiento regional.
Análisis de Segmentación del Mercado:
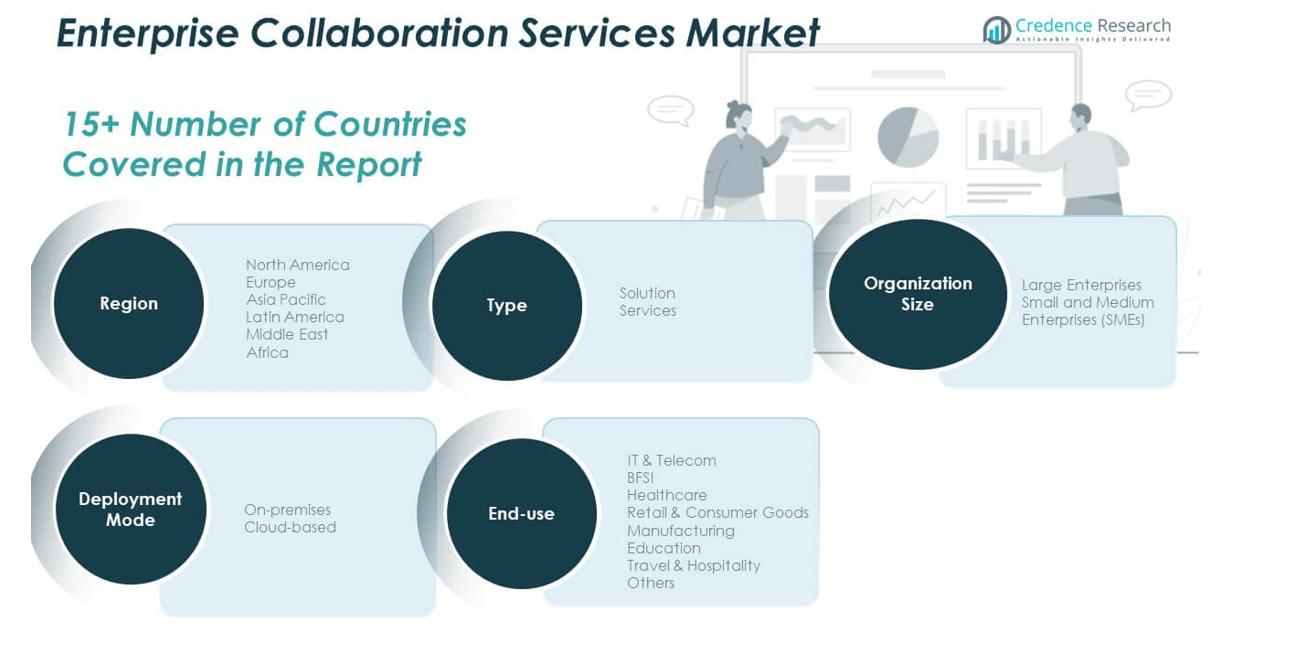
El Mercado de Servicios de Colaboración Empresarial está segmentado por tipo, tamaño de la organización, modo de implementación y uso final, reflejando diversas necesidades empresariales.
Por tipo, las soluciones dominan debido a la creciente demanda de plataformas integradas que ofrecen herramientas de videoconferencia, mensajería y compartición de archivos. Las empresas se centran en sistemas integrales que mejoran la coordinación operativa y el flujo de comunicación. Los servicios siguen con una creciente demanda de consultoría, integración y soporte gestionado que aseguran una adopción de plataformas sin problemas y cumplimiento de seguridad. Apoya a las empresas en la personalización de entornos de colaboración alineados con los objetivos empresariales.
Por tamaño de la organización, las grandes empresas representan una parte significativa debido al uso extensivo de infraestructura de colaboración avanzada en operaciones globales. Estas empresas invierten en herramientas seguras y escalables que conectan equipos en diferentes regiones. Las pequeñas y medianas empresas (PYMES) muestran un rápido crecimiento ya que las plataformas asequibles basadas en la nube permiten una colaboración flexible y remota sin una gran inversión en TI. Permite a las PYMES mantenerse ágiles y mejorar la productividad de manera rentable.
- Por ejemplo, Google Workspace ofrece un 99% de tiempo de actividad respaldado por una infraestructura global y es ampliamente utilizado por millones de usuarios empresariales para una colaboración segura y en tiempo real en Docs, Sheets y Meet. Permite un trabajo en equipo sin problemas y una comunicación eficiente en entornos empresariales distribuidos.
Por modo de implementación, el segmento basado en la nube lidera debido a su escalabilidad, eficiencia de costos y conveniencia de acceso remoto. Las empresas prefieren la implementación en la nube por su capacidad de integración con los sistemas empresariales existentes. Los modelos locales mantienen una demanda constante entre las organizaciones que priorizan el control de datos y el cumplimiento normativo. Los modelos híbridos ganan terreno por equilibrar la flexibilidad con una mayor seguridad de datos.
- Por ejemplo, Amazon Web Services (AWS) ofrece infraestructura de nube elástica con múltiples zonas de disponibilidad global diseñadas para alta fiabilidad y escalabilidad. Su plataforma soporta herramientas de colaboración como Amazon Chime, permitiendo comunicación segura en tiempo real y rendimiento de nivel empresarial para equipos distribuidos.
Por uso final, los principales adoptantes incluyen las industrias de TI & Telecomunicaciones, BFSI, Salud y Bienes de Consumo & Retail, impulsadas por la alta necesidad de intercambio de datos y la coordinación de equipos remotos. La Manufactura, Educación y Viajes & Hospitalidad también expanden el uso para comunicación interna, capacitación y compromiso con el cliente. Fortalece la eficiencia de la colaboración y acelera la transformación digital en todas las industrias.
Segmentación:
Por Tipo
- Solución
- Servicios
Por Tamaño de Organización
- Grandes Empresas
- Pequeñas y Medianas Empresas (PYMES)
Por Modo de Implementación
- En las instalaciones
- Basado en la nube
Por Uso Final
- TI & Telecomunicaciones
- BFSI
- Salud
- Bienes de Consumo & Retail
- Manufactura
- Educación
- Viajes & Hospitalidad
- Otros
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Medio Oriente & África
- Países del CCG
- Sudáfrica
- Resto del Medio Oriente y África
Análisis Regional:
América del Norte
El tamaño del mercado de Servicios de Colaboración Empresarial en América del Norte se valoró en USD 10,548.50 millones en 2018 a USD 15,365.05 millones en 2024 y se anticipa que alcanzará USD 38,797.50 millones para 2032, con un CAGR del 12.3% durante el período de pronóstico. América del Norte posee casi 28.4% de la cuota global debido a la avanzada infraestructura de TIC y alta digitalización empresarial. La región se beneficia de la adopción generalizada de herramientas de comunicación en la nube entre las principales corporaciones. Muestra una fuerte integración de plataformas de colaboración basadas en IA que mejoran la automatización del flujo de trabajo. La demanda crece en los sectores de TI, telecomunicaciones y BFSI para una comunicación segura y basada en datos. La presencia de proveedores clave como Microsoft, Cisco y Zoom fortalece el ecosistema. Las organizaciones enfatizan los estándares de cumplimiento y seguridad para operaciones remotas. La rápida expansión de la cultura de trabajo híbrido en todas las industrias impulsa la innovación continua de software.
Europa
El tamaño del mercado de Servicios de Colaboración Empresarial en Europa se valoró en USD 9,234.50 millones en 2018, alcanzando los USD 13,107.14 millones en 2024 y se anticipa que llegará a USD 31,238.91 millones para 2032, con un CAGR del 11.5% durante el período de pronóstico. Europa representa el 24.3% de la cuota de mercado global. La región experimenta una fuerte adopción impulsada por la transformación del lugar de trabajo digital y la gestión de la fuerza laboral remota. Los gobiernos promueven el intercambio seguro de datos bajo el cumplimiento de GDPR, fomentando la adopción de plataformas confiables. Las empresas en Alemania, Francia y el Reino Unido lideran la demanda de software de colaboración integrado con la nube e IA. Los sectores de BFSI y manufactura adoptan herramientas de comunicación digital para mejorar la coordinación. Los proveedores se centran en la soberanía de datos y las capacidades de alojamiento regional. La creciente preferencia por soluciones de código abierto y personalizables apoya la adopción entre pequeñas empresas.
Asia Pacífico
El tamaño del mercado de Servicios de Colaboración Empresarial en Asia Pacífico se valoró en USD 12,738.50 millones en 2018, alcanzando los USD 19,427.84 millones en 2024 y se anticipa que llegará a USD 52,753.99 millones para 2032, con un CAGR del 13.3% durante el período de pronóstico. Asia Pacífico lidera con un 36.8% de la cuota global, emergiendo como la región de más rápido crecimiento. La rápida transformación digital de la región y la sólida infraestructura en la nube impulsan la adopción de servicios de colaboración. Las empresas en China, India, Japón y Corea del Sur despliegan plataformas digitales para apoyar equipos distribuidos. Experimenta expansión en sectores como tecnología, educación y manufactura. Las startups y PYMEs adoptan sistemas asequibles basados en la nube para mejorar la conectividad operativa. Las iniciativas gubernamentales que promueven lugares de trabajo inteligentes aceleran la adopción digital. Las crecientes tendencias de fuerza laboral móvil y aprendizaje remoto refuerzan la fortaleza del mercado.
América Latina
El tamaño del mercado de Servicios de Colaboración Empresarial en América Latina se valoró en USD 2,226.50 millones en 2018, alcanzando los USD 3,260.42 millones en 2024 y se anticipa que llegará a USD 7,629.72 millones para 2032, con un CAGR del 11.3% durante el período de pronóstico. América Latina captura el 5.3% de la cuota total de mercado. La región experimenta una creciente demanda de empresas medianas que buscan herramientas de colaboración digital asequibles. Brasil y México dominan el uso debido a la fuerte digitalización empresarial y la expansión de redes en la nube. Gana impulso gracias a programas gubernamentales que apoyan la comunicación empresarial remota. Los proveedores locales ofrecen suites de colaboración específicas para la región adaptadas a las necesidades de idioma e infraestructura. Las empresas integran plataformas de colaboración para la capacitación de empleados y el servicio remoto al cliente. El lento desarrollo de la infraestructura digital sigue siendo un desafío, pero la expansión en la nube compensa las limitaciones.
Medio Oriente
El tamaño del mercado de Servicios de Colaboración Empresarial en Medio Oriente se valoró en USD 985.50 millones en 2018, alcanzando los USD 1,327.79 millones en 2024 y se anticipa que llegará a USD 2,882.21 millones para 2032, con un CAGR del 10.2% durante el período de pronóstico. Medio Oriente representa el 2.0% de la cuota global, reflejando una transición digital constante. Los gobiernos promueven la tecnología de colaboración para mejorar la resiliencia empresarial y la eficiencia de la fuerza laboral. Los países del CCG lideran la adopción con fuertes inversiones en la modernización del lugar de trabajo digital. El enfoque de la región en proyectos de ciudades inteligentes apoya la demanda de soluciones empresariales conectadas. Ve crecimiento en sectores como banca, educación y salud. Los proveedores introducen modelos de nube seguros compatibles con las regulaciones locales de datos. Las empresas adoptan herramientas de trabajo híbrido para equilibrar productividad y seguridad.
África
El tamaño del mercado de Servicios de Colaboración Empresarial en África se valoró en USD 766.50 millones en 2018, alcanzando USD 1,501.12 millones en 2024 y se anticipa que llegará a USD 3,259.63 millones para 2032, con un CAGR del 9.7% durante el período de pronóstico. África posee 3.0% del total de la cuota de mercado, mostrando una mejora consistente en madurez digital. Experimenta un creciente uso de colaboración en pequeñas empresas y sectores públicos. Sudáfrica y Egipto dominan el uso, respaldados por la expansión del acceso a banda ancha y la nube. Las empresas implementan herramientas digitales para gestionar operaciones remotas y la comunicación de la fuerza laboral. Enfrenta limitaciones de infraestructura, pero las ofertas de nube de bajo costo impulsan un progreso constante. Los proveedores globales establecen asociaciones para localizar soluciones y mejorar la accesibilidad. La adopción se fortalece en las industrias de educación y servicios que priorizan la agilidad en la comunicación.
Análisis de Jugadores Clave:
- Microsoft Corporation
- Cisco Systems, Inc.
- Zoom Communications, Inc.
- Google LLC
- Salesforce, Inc.
- SAP SE
- Cloud Software Group, Inc.
- Atlassian Corporation Plc
- Igloo Software
- Zoho Corporation Pvt. Ltd.
Análisis Competitivo:
El mercado de Servicios de Colaboración Empresarial ve una intensa competencia entre los proveedores que ofrecen plataformas de comunicación integradas, servicios en la nube y herramientas de colaboración gestionadas. Los grandes incumbentes ofrecen suites ricas en funciones que combinan mensajería, videoconferencia, intercambio de documentos y análisis. Los proveedores de nicho se dirigen a las PYMES o mercados verticales como salud, educación o manufactura con ofertas personalizadas. Esto impulsa la mejora continua de productos y ciclos de lanzamiento frecuentes. Los proveedores invierten fuertemente en seguridad, cumplimiento y gobernanza de datos para satisfacer las demandas de industrias reguladas. Esto fuerza la competencia de precios, obligando a los proveedores a ofrecer planes de suscripción flexibles y modelos de precios modulares. La consolidación avanza a través de fusiones, adquisiciones o alianzas estratégicas destinadas a expandir el alcance geográfico y las capacidades. Esto eleva las barreras de entrada para jugadores más pequeños que carecen de escala o infraestructura de cumplimiento. Los compradores obtienen opciones más amplias, mientras que los proveedores se diferencian a través de flujos de trabajo habilitados por IA, soporte de idiomas localizados y un servicio al cliente superior. La presión competitiva dará forma a la estructura futura del mercado y al ritmo de innovación.
Desarrollos Recientes:
- En noviembre de 2025, Cisco Systems, Inc. anunció su intención de adquirir dos empresas: EzDubs y NeuralFabric. La medida busca añadir capacidades de traducción de voz en tiempo real impulsadas por IA y una plataforma de IA empresarial a las soluciones de colaboración de Cisco.
- En octubre de 2025, Zoho Corporation Pvt. Ltd. lanzó Vani, una plataforma de colaboración visual con un lienzo infinito, plantillas inteligentes y videoconferencia integrada para mejorar los flujos de trabajo en equipos remotos e híbridos.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en tipo, tamaño de la organización, modo de implementación y uso final. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, ofrece recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras:
- El mercado de Servicios de Colaboración Empresarial se expandirá con la creciente adopción de trabajo híbrido y remoto.
- La IA y la automatización transformarán la eficiencia de la colaboración a través de asistentes inteligentes y análisis en tiempo real.
- La implementación basada en la nube continuará dominando, ofreciendo soluciones escalables y rentables para todos los tamaños de empresas.
- La integración con marcos avanzados de ciberseguridad se volverá esencial para mantener la privacidad de los datos y el cumplimiento.
- Las herramientas de colaboración móviles ganarán popularidad debido al aumento de la movilidad de la fuerza laboral remota.
- La demanda de plataformas de colaboración específicas de la industria aumentará, impulsada por necesidades de flujo de trabajo personalizadas en sectores como la salud y BFSI.
- La colaboración habilitada por análisis empoderará a las empresas con conocimientos más profundos sobre el rendimiento del equipo y las tendencias de comunicación.
- Las pymes emergerán como adoptantes clave debido a modelos de suscripción accesibles y necesidades mínimas de infraestructura.
- Las asociaciones entre proveedores de software y proveedores de telecomunicaciones acelerarán el desarrollo de ecosistemas de comunicación unificada.
- La innovación continua en herramientas de colaboración de AR y VR mejorará las experiencias inmersivas de equipo y redefinirá el compromiso empresarial.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Servicios de Colaboración Empresarial y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de servicios de colaboración empresarial entre 2024 y 2032?
¿Cómo difieren las herramientas de colaboración basadas en la nube de las soluciones locales?
¿Cuáles son los principales beneficios de usar inteligencia artificial en herramientas de colaboración?
¿Qué industrias están beneficiándose más de los servicios de colaboración empresarial?
¿Qué factores deben considerar las empresas al elegir una herramienta de colaboración?
¿Quiénes son las empresas líderes en el mercado de servicios de colaboración empresarial?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Servicios de Colaboración Empresarial Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Servicios de Colaboración Empresarial Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 53,989.35 million → 2032: USD 136,561.96 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Servicios de Colaboración Empresarial Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Servicios de Colaboración Empresarial Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Servicios de Colaboración Empresarial Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Servicios de Colaboración Empresarial Market Drivers
- 3.3 Mercado de Servicios de Colaboración Empresarial Market Restraints & Challenges
- 3.4 Mercado de Servicios de Colaboración Empresarial Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Servicios de Colaboración Empresarial Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Servicios de Colaboración Empresarial Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Servicios de Colaboración Empresarial category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Servicios de Colaboración Empresarial Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Servicios de Colaboración Empresarial Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Servicios de Colaboración Empresarial market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Servicios de Colaboración Empresarial Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Servicios de Colaboración Empresarial Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Servicios de Colaboración Empresarial Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Servicios de Colaboración Empresarial (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Servicios de Colaboración Empresarial Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Servicios de Colaboración Empresarial Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Servicios de Colaboración Empresarial Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Servicios de Colaboración Empresarial Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Servicios de Colaboración Empresarial Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Servicios de Colaboración Empresarial Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Servicios de Colaboración Empresarial Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Servicios de Colaboración Empresarial Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Servicios de Colaboración Empresarial Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
