
Visión General del Mercado
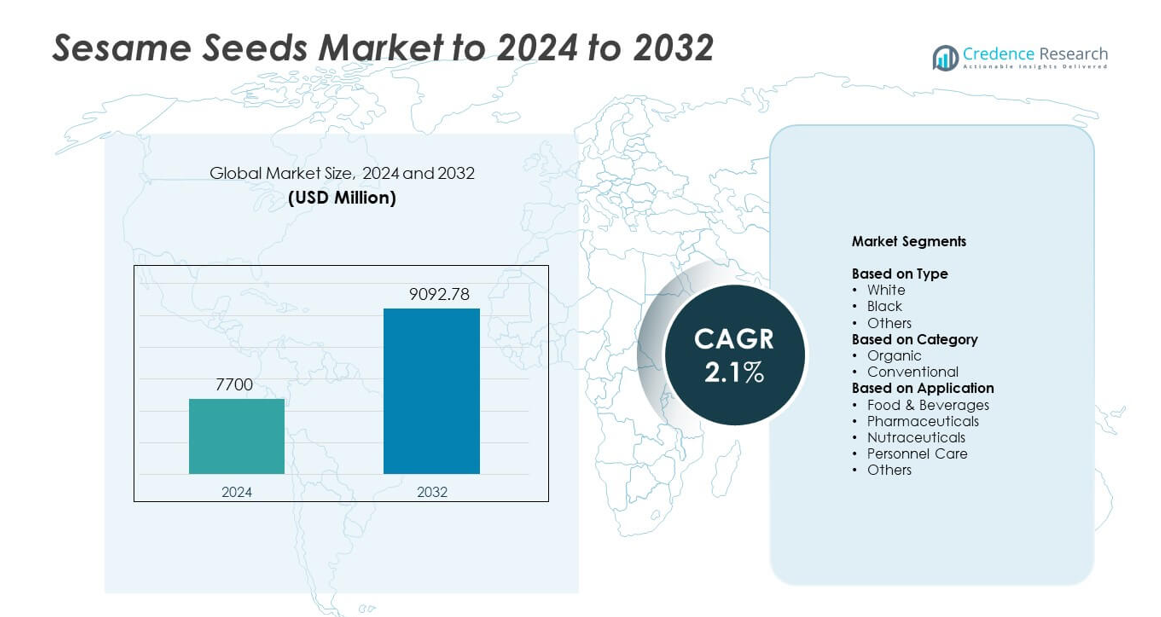
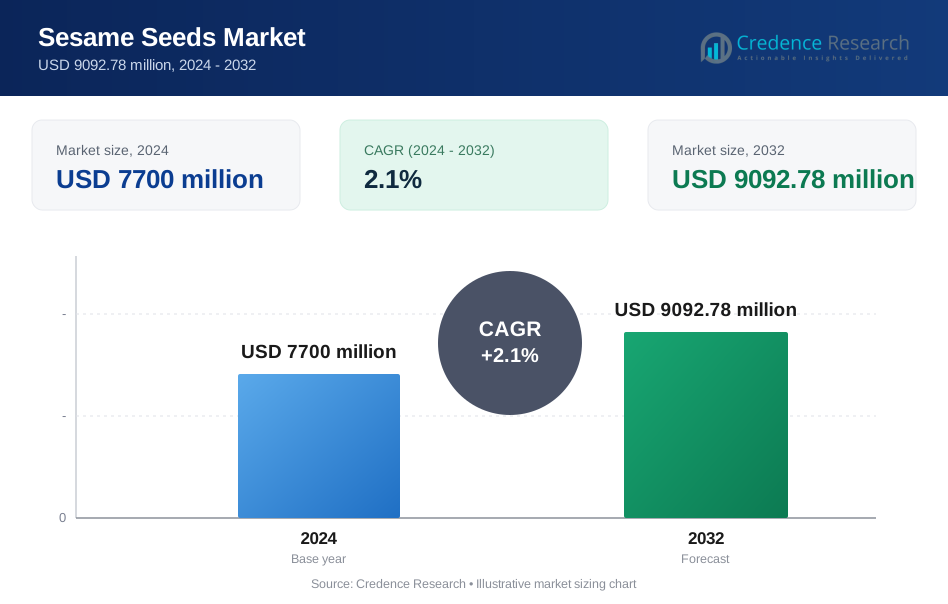
El tamaño del mercado de semillas de sésamo se valoró en USD 7700 millones en 2024 y se anticipa que alcanzará los USD 9092.78 millones para 2032, con un CAGR del 2.1% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Semillas de Sésamo 2024 | USD 7700 millones |
| Mercado de Semillas de Sésamo, CAGR | 2.1% |
| Tamaño del Mercado de Semillas de Sésamo 2032 | USD 9092.78 millones |
El mercado de semillas de sésamo incluye a jugadores importantes como Shyam Industries, Triangle Wholefoods, Olam International, Dipasa USA, Inc., HL Agro Products, SHREEJI EXPELLER INDUSTRIES, Ami Enterprise, Fuerst Day Lawson, Kadoya Sesame Mills, ECOM Agroindustrial Corporation, Tradin Organic y ETICO Group. Estas empresas compiten a través de la adquisición a gran escala, control de calidad estricto y expansión de carteras de semillas orgánicas y trazables. Asia Pacífico lideró el mercado en 2024 con aproximadamente un 42% de participación debido a la fuerte producción y el uso intensivo en alimentos, aceite y procesamiento de exportación. Europa siguió con casi un 24% de participación, impulsada por la alta demanda de categorías de panadería, confitería y alimentos premium.
Perspectivas del Mercado
- El mercado de semillas de sésamo alcanzó los USD 7700 millones en 2024 y se proyecta que llegue a los USD 9092.78 millones para 2032, registrando un CAGR del 2.1%.
- El crecimiento del mercado está impulsado por el aumento del uso en panadería, snacks, procesamiento de aceite de sésamo y productos enfocados en la salud, con una fuerte demanda de fabricantes de alimentos y bebidas.
- Las tendencias clave incluyen la expansión de la adopción de semillas orgánicas, mayor uso en nutracéuticos y creciente inclusión de extractos de sésamo en productos de cuidado personal.
- La actividad competitiva sigue siendo fuerte ya que las empresas líderes se enfocan en la trazabilidad, el procesamiento de grado premium y redes de exportación más amplias para cumplir con los estrictos estándares globales.
- Asia Pacífico dominó el mercado con un 42% de participación en 2024, seguida de Europa con un 24%, mientras que el segmento de alimentos y bebidas tuvo la mayor participación de aplicación con un 71%.
Análisis de Segmentación del Mercado:
Por Tipo
Las semillas de sésamo blanco ocuparon la posición dominante en 2024 con aproximadamente un 63% de participación. La fuerte demanda provino de fabricantes de panadería, confitería y alimentos envasados que dependen de las semillas blancas para un sabor uniforme y una textura consistente. Estas semillas también apoyan grandes volúmenes de exportación debido al amplio uso en tahini, coberturas y comidas preparadas. Las semillas de sésamo negro crecieron a un ritmo constante debido al creciente interés en alimentos premium y tradicionales. Otros tipos ganaron tracción limitada en cocinas regionales pero permanecieron más pequeños debido a la baja demanda de procesamiento comercial.
- Por ejemplo, Kadoya Sesame Mills Inc. es una empresa que cotiza en bolsa y sus divulgaciones operativas confirman una capacidad de procesamiento anual de semillas de sésamo de más de 48,000 toneladas.
Por Categoría
Las semillas de sésamo convencionales lideraron el mercado en 2024 con casi un 82% de participación. La alta adopción provino de una amplia superficie de cultivo, menores costos de producción y un uso extendido en alimentos procesados. Los fabricantes de alimentos prefieren las semillas convencionales porque ofrecen un suministro estable y precios predecibles para la adquisición a granel. Las semillas de sésamo orgánicas se expandieron debido a la creciente demanda de etiquetas limpias en snacks, alimentos saludables y productos de consumo premium. El crecimiento en la obtención sostenible y el aumento del ingreso disponible apoyaron la adopción orgánica, aunque el segmento se mantuvo más pequeño debido a los mayores costos de certificación y cultivo.
- Por ejemplo, Selit Hulling PLC se describe como un exportador de sésamo descascarado orgánico certificado que trabajó con socios de desarrollo en un plan que apunta a 20,000 toneladas por año de
- sésamo de calidad.
Por Aplicación
Los alimentos y bebidas representaron la mayor participación en 2024 con alrededor del 71% de participación. El fuerte uso en coberturas de panadería, confitería, tahini, extracción de aceite de sésamo y comidas empaquetadas impulsó la demanda en los mercados globales. El sector nutracéutico creció a medida que las marcas usaban sésamo para mezclas ricas en minerales y productos enfocados en antioxidantes. Las farmacéuticas usaron sésamo en formulaciones tradicionales, mientras que el cuidado personal vio un aumento en el uso en aceites y exfoliantes nutritivos para la piel. Otras aplicaciones se expandieron lentamente debido al uso industrial limitado, pero la demanda se mantuvo constante a través de cocinas regionales y consumo doméstico.
Principales Impulsores del Crecimiento
Aumento del Uso en Alimentos Empaquetados
La demanda aumentó a medida que las semillas de sésamo se hicieron más comunes en productos de panadería, snacks, salsas y comidas preparadas. Las marcas de alimentos valoran el sésamo por su sabor, textura y atractivo de etiqueta limpia, lo que apoya una adopción constante. El fuerte crecimiento en untables a base de tahini y la cocina asiática también impulsaron el uso global. La expansión en la panadería comercial y el mayor consumo de productos fortificados fortalecieron aún más la demanda en mercados tanto desarrollados como emergentes.
- Por ejemplo, las operaciones nigerianas de Olam informaron la compra de más de 100,000 toneladas métricas de sésamo de aproximadamente 150,000 agricultores en un año para procesamiento y exportación, alimentando cadenas de snacks, aceite y alimentos empaquetados.
Expansión en Productos de Salud y Nutracéuticos
Las semillas de sésamo ganaron tracción debido al creciente interés en alimentos ricos en minerales y enfocados en antioxidantes. Los fabricantes de nutracéuticos usan sésamo en polvos, barras y mezclas funcionales que apuntan a una mejor digestión y bienestar cardíaco. Los consumidores globales muestran una preferencia más fuerte por los aditivos naturales, lo que apoya una mayor inclusión en productos de salud. Una mayor conciencia sobre el calcio y las grasas saludables también elevó la demanda en los canales minoristas y de suplementos.
- Por ejemplo, la Cápsula de Extracto de Semilla de Sésamo Bioven se posiciona como un nutracéutico y contiene 450 mg de extracto de semilla de sésamo por cápsula, utilizando directamente activos de sésamo estandarizados en formatos de suplementos.
Crecimiento en el Procesamiento de Aceite de Sésamo
El aumento de la producción de aceite de sésamo incrementó el consumo de semillas en Asia, Oriente Medio y África. Los procesadores de aceite prefieren un suministro estable y variedades de semillas de alto rendimiento, lo que expandió la obtención a gran escala. El crecimiento en aceites de cocina domésticos y el aumento de las exportaciones de aceites premium prensados en frío apoyaron aún más la demanda. La aceptación más amplia del aceite de sésamo en alimentos empaquetados mantuvo fuertes los segmentos de procesamiento.
Tendencias Clave & Oportunidades
Cambio Hacia Cadenas de Suministro Orgánicas y Rastreables
Los compradores ahora prefieren semillas con orígenes certificados y abastecimiento transparente debido a las crecientes preocupaciones de seguridad. El cultivo orgánico crea fuertes oportunidades de crecimiento a medida que los consumidores eligen ingredientes sin químicos en bocadillos y cocina casera. Los mercados de exportación recompensan la trazabilidad, alentando a los productores a adoptar monitoreo digital y pruebas de calidad. Esta tendencia apoya precios premium y expande oportunidades en canales de alimentos de alto valor y nutracéuticos.
- Por ejemplo, ETG Group maneja más de 7 millones de toneladas métricas de productos agrícolas anualmente en todo el mundo
Creciente Demanda de Formulaciones para el Cuidado Personal
Las marcas de cosméticos aumentaron el uso de extractos y aceites de sésamo para humectantes, productos para el cabello y líneas de cuidado natural de la piel. La tendencia apoya a los productores capaces de suministrar semillas refinadas y de alta pureza adecuadas para el procesamiento cosmético. La creciente demanda de ingredientes de origen vegetal ayudó al sésamo a ganar terreno en productos de belleza limpia. La expansión de la fabricación de cuidado personal en Asia y Europa creó nuevas avenidas de crecimiento para los proveedores.
- Por ejemplo, NOW Solutions comercializa un aceite corporal de semilla de sésamo certificado orgánico en un envase de 237 ml como humectante natural para la piel y el cabello, integrando aceite de sésamo de grado cosmético en líneas de productos de cuidado personal.
Desafíos Clave
Inestabilidad del Suministro y Sensibilidad al Clima
El cultivo de semillas de sésamo sigue siendo vulnerable a la sequía, inundaciones y patrones de lluvia inconsistentes. Las principales regiones productoras, incluidas India y partes de África, enfrentan frecuentes fluctuaciones en el rendimiento, lo que interrumpe la disponibilidad global. La volatilidad de los precios aumenta cuando los problemas climáticos reducen el suministro, creando desafíos para los procesadores de alimentos que necesitan volúmenes estables. La irrigación limitada y el predominio de pequeños agricultores añaden más inestabilidad en la producción anual.
Variabilidad de Calidad en las Regiones Productoras
Las diferencias en limpieza, clasificación y manejo post-cosecha conducen a grados de semilla inconsistentes. Los países importadores a menudo rechazan envíos que no cumplen con los estándares de pureza o pesticidas, lo que afecta los flujos comerciales. Los productores más pequeños luchan por invertir en procesamiento moderno, causando brechas en la uniformidad del color y el control de la humedad. Estos problemas de calidad limitan el acceso a mercados premium y aumentan los costos de cumplimiento para los exportadores.
Análisis Regional
Norteamérica
Norteamérica tuvo aproximadamente un 18% de participación en 2024, respaldada por una fuerte demanda de productores de panadería, bocadillos y alimentos saludables. El crecimiento provino del aumento del uso en productos de etiqueta limpia y mayores importaciones para el procesamiento de aceite de sésamo. La región se beneficia de sistemas regulatorios estables que promueven el abastecimiento de calidad y el suministro libre de residuos. La expansión de las tendencias de alimentos veganos y naturales también apoyó un consumo constante. Estados Unidos siguió siendo el principal importador debido al amplio uso industrial, mientras que Canadá mostró una creciente demanda en categorías de alimentos especializados y étnicos, manteniendo el crecimiento general estable.
Europa
Europa representó casi un 24% de participación en 2024, impulsada por el alto consumo en panadería, confitería y alimentos a base de tahini. La fuerte dependencia de las importaciones mantiene la demanda constante a medida que las marcas de alimentos buscan grados consistentes para el procesamiento a gran escala. El crecimiento en semillas orgánicas y rastreables apoyó los mercados premium en Alemania, los Países Bajos y el Reino Unido. Los países mediterráneos también impulsaron el uso a través de cocinas tradicionales. La expansión de las normas de etiqueta limpia y los estrictos límites de residuos aumentaron la demanda de sésamo de alta calidad, reforzando la posición de Europa como una región clave de consumo.
Asia Pacífico
Asia Pacífico dominó el mercado en 2024 con aproximadamente un 42% de participación, impulsado por una gran producción y un fuerte consumo doméstico en India, China, Japón y Corea del Sur. La región lidera debido al amplio uso en aceites de cocina, snacks, alimentos tradicionales y procesamiento orientado a la exportación. India y China actúan como principales productores, apoyando tanto las necesidades locales como los envíos internacionales. El creciente interés en condimentos a base de sésamo y la expansión de los mercados de alimentos envasados fortalecieron la demanda. El aumento de la inversión en instalaciones modernas de limpieza, descascarado y clasificación ayudó a mejorar la competitividad en exportaciones.
Oriente Medio y África
Oriente Medio y África mantuvieron alrededor del 13% de participación en 2024, respaldados por una fuerte producción en Etiopía, Sudán, Nigeria y Tanzania. La alta actividad exportadora posiciona a la región como uno de los mayores proveedores globales. La demanda dentro de Oriente Medio creció a través del uso expandido en tahini, halva y aceites de sésamo premium. El papel de África sigue siendo vital debido a la extensa cultivación y el aumento de la agricultura por contrato. Sin embargo, la variabilidad en los rendimientos y las prácticas post-cosecha crearon desafíos, aunque las inversiones en curso buscan mejorar la calidad y la estabilidad del suministro.
Sudamérica
Sudamérica capturó casi un 3% de participación en 2024, con Paraguay y Bolivia actuando como productores clave para los mercados de exportación. La región se beneficia de condiciones climáticas adecuadas y el creciente interés de compradores globales que buscan alternativas de suministro estables. Brasil mostró una demanda en expansión en los segmentos de panadería y snacks, apoyando un crecimiento modesto. Las mejoras en los procesos de limpieza de semillas y calidad de exportación ayudaron a los proveedores regionales a acceder a mercados de mayor valor. El consumo general se mantiene limitado, pero la producción orientada a la exportación mantiene a Sudamérica como un contribuyente creciente al comercio global.
Segmentaciones del Mercado:
Por Tipo
- Blanco
- Negro
- Otros
Por Categoría
- Orgánico
- Convencional
Por Aplicación
- Alimentos & Bebidas
- Farmacéuticos
- Nutracéuticos
- Cuidado Personal
- Otros
Por Geografía
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- Latinoamérica
- Brasil
- Argentina
- Resto de Latinoamérica
- Oriente Medio & África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El Mercado de Semillas de Sésamo está conformado por actores clave como Shyam Industries, Triangle Wholefoods, Olam International, Dipasa USA, Inc., HL Agro Products, SHREEJI EXPELLER INDUSTRIES, Ami Enterprise, Fuerst Day Lawson, Kadoya Sesame Mills, ECOM Agroindustrial Corporation, Tradin Organic y ETICO Group. Estas empresas fortalecen su presencia a través de abastecimiento a gran escala, instalaciones avanzadas de limpieza y descascarado, y asociaciones de suministro a largo plazo en las principales regiones productoras. Muchos actores invierten en sistemas de trazabilidad y procesamiento controlado de residuos para cumplir con estrictos estándares globales. La expansión hacia grados orgánicos, especiales y de alta pureza apoya la demanda del mercado premium. Las empresas también se enfocan en la eficiencia logística y redes de exportación diversificadas para reducir los riesgos de suministro. El creciente interés en la agricultura sostenible y el cultivo basado en contratos ayuda además a las empresas a asegurar volúmenes confiables y calidad estable.
Análisis de Jugadores Clave
- Shyam Industries
- Triangle Wholefoods
- Olam International
- Dipasa USA, Inc.
- HL Agro Products
- SHREEJI EXPELLER INDUSTRIES
- Ami Enterprise
- Fuerst Day Lawson
- Kadoya Sesame Mills
- ECOM Agroindustrial Corporation
- Tradin Organic
- ETICO Group
Desarrollos Recientes
- En 2025, Olam International lanzó una iniciativa de suministro sostenible de sésamo en Nigeria, asociándose con Kadoya Sesame Mills, IFAD y MC Agri Alliance para apoyar a los pequeños agricultores, mejorar la productividad y calidad, y promover prácticas ambientalmente responsables.
- En 2025, Kadoya Sesame Mills participó en una iniciativa de suministro sostenible de sésamo lanzada por Olam International en Nigeria, apoyando el impulso global por semillas de sésamo obtenidas éticamente.
- En 2024, Tradin Organic se asoció con Osapiens, una empresa líder en soluciones ESG, para mejorar el cumplimiento del Reglamento de Deforestación de la Unión Europea (EUDR), enfatizando la obtención sostenible y la trazabilidad en su cadena de suministro de semillas de sésamo.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Categoría, Aplicación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda crecerá a medida que los fabricantes de alimentos envasados amplíen el uso de sésamo en líneas de panadería y snacks.
- La adopción de nutracéuticos aumentará debido al mayor interés en alimentos ricos en minerales y antioxidantes.
- El sésamo orgánico ganará participación a medida que la obtención de etiquetas limpias y trazables se convierta en la norma.
- El procesamiento de aceite de sésamo se expandirá en Asia y Oriente Medio debido a la creciente demanda culinaria.
- Las marcas de cuidado personal aumentarán el uso de ingredientes a base de sésamo en líneas de productos naturales.
- Los mercados de exportación se fortalecerán a medida que los compradores busquen grados de semillas consistentes y de alta calidad.
- Las herramientas de trazabilidad digital mejorarán la transparencia del suministro y reducirán las tasas de rechazo.
- Las variedades de semillas resilientes al clima ayudarán a estabilizar los rendimientos en las principales regiones productoras.
- Las mejoras en el procesamiento mejorarán la eficiencia de limpieza, clasificación y descascarado en los principales exportadores.
- Las tendencias de la cocina global apoyarán una adopción minorista más amplia en salsas, aderezos y condimentos.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de semillas de sésamo y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de semillas de sésamo entre 2024 y 2032?
¿Qué segmento del mercado de semillas de sésamo tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de semillas de sésamo?
¿Quiénes son las empresas líderes en el mercado de semillas de sésamo?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Semillas de Sésamo Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Semillas de Sésamo Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 7700 million → 2032: USD 9092.78 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Semillas de Sésamo Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Semillas de Sésamo Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Semillas de Sésamo Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Semillas de Sésamo Market Drivers
- 3.3 Mercado de Semillas de Sésamo Market Restraints & Challenges
- 3.4 Mercado de Semillas de Sésamo Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Semillas de Sésamo Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Semillas de Sésamo Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Semillas de Sésamo category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Semillas de Sésamo Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Semillas de Sésamo Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Semillas de Sésamo market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Semillas de Sésamo Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Semillas de Sésamo Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Semillas de Sésamo Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Semillas de Sésamo (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Semillas de Sésamo Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Semillas de Sésamo Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Semillas de Sésamo Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Semillas de Sésamo Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Semillas de Sésamo Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Semillas de Sésamo Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Semillas de Sésamo Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Semillas de Sésamo Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Semillas de Sésamo Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
