
Visión General del Mercado:
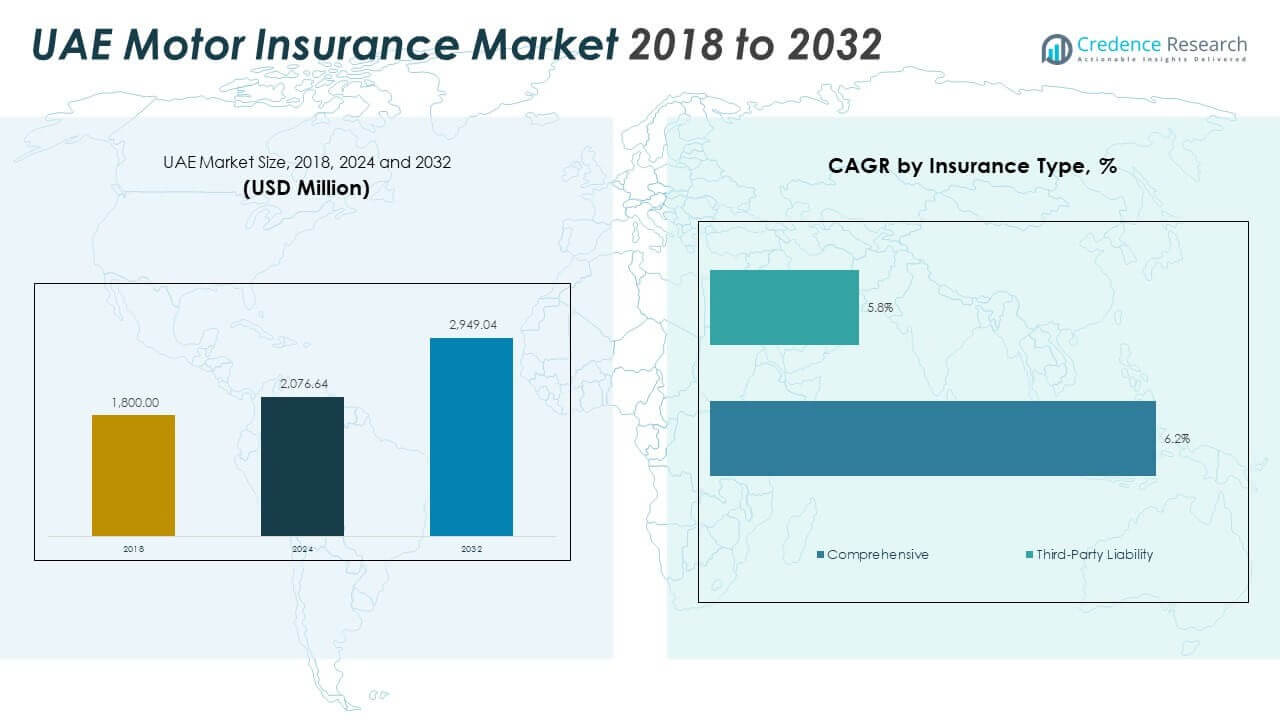
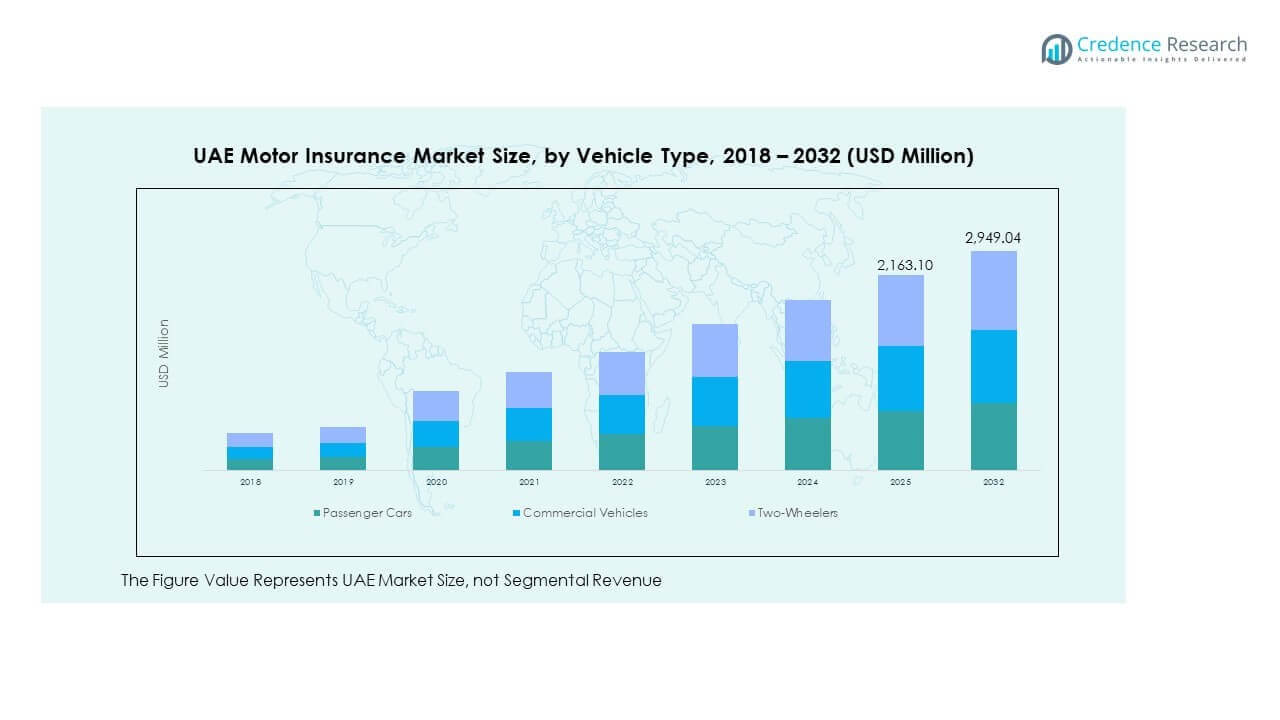
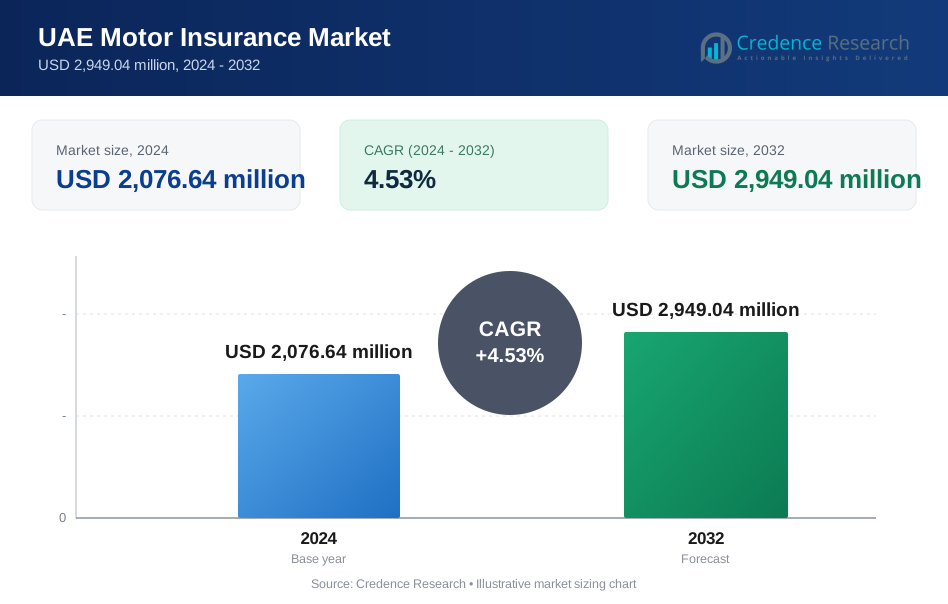
El tamaño del mercado de seguros de automóviles en los EAU se valoró en USD 1,800.00 millones en 2018, alcanzando USD 2,076.64 millones en 2024 y se anticipa que llegará a USD 2,949.04 millones para 2032, con un CAGR del 4.53% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Seguros de Automóviles en los EAU 2024 | USD 2,076.64 Millones |
| Mercado de Seguros de Automóviles en los EAU, CAGR | 4.53% |
| Tamaño del Mercado de Seguros de Automóviles en los EAU 2032 | USD 2,949.04 Millones |
El crecimiento del mercado está impulsado por el aumento de la propiedad de vehículos y el tráfico urbano denso. La exposición a accidentes aumenta la relevancia del seguro para los viajeros diarios. La cobertura integral gana preferencia debido a los valores más altos de los vehículos. Las flotas comerciales se expanden con el crecimiento de la logística y el transporte de pasajeros. Las plataformas digitales simplifican la compra y renovación de pólizas. Las aseguradoras mejoran la precisión de los precios a través del análisis de datos. Un manejo más rápido de reclamaciones fortalece la confianza del cliente. Las coberturas adicionales mejoran el atractivo de las pólizas. La aplicación regulatoria mantiene altos niveles de penetración.
Dubái y Abu Dhabi lideran debido a la alta concentración de vehículos y niveles de ingresos. Estas regiones muestran una fuerte adopción de políticas integrales. Sharjah emerge con un crecimiento constante del tráfico de viajeros. Los emiratos del norte ganan impulso con el desarrollo urbano y el aumento de registros. El acceso digital mejora el alcance del seguro en áreas emergentes. Las redes de corredores apoyan la penetración fuera de las zonas metropolitanas. Las regulaciones uniformes aseguran estándares de cobertura consistentes a nivel nacional. La diversidad regional apoya una expansión equilibrada del mercado.
Perspectivas del Mercado
- El mercado de seguros de automóviles de los EAU fue valorado en USD 1,800.00 millones en 2018, aumentó a USD 2,076.64 millones en 2024 y se proyecta que alcance USD 2,949.04 millones para 2032, creciendo a una CAGR del 4.53%.
- Dubái tuvo la mayor cuota de mercado con un 41%, impulsada por la alta propiedad de vehículos y la fuerte adopción de políticas digitales. Abu Dhabi siguió con un 34%, respaldada por una amplia cobertura de flotas gubernamentales y corporativas. Los Emiratos del Norte contribuyeron con un 25%, mostrando un creciente uso de seguros en zonas emergentes.
- Sharjah y los emiratos circundantes son la región de más rápido crecimiento en el mercado de seguros de automóviles de los EAU, ayudada por el aumento de registros de vehículos, la actividad de PYMES y el mejor acceso digital.
- En 2024, el segmento de automóviles de pasajeros representó la mayor parte del mercado de seguros de automóviles de los EAU, reflejando el uso generalizado de vehículos privados en áreas urbanas.
- Entre 2024 y 2032, se proyecta que el tipo de seguro integral crezca a una CAGR del 6.2%, superando la responsabilidad civil de terceros, que se prevé crezca al 5.8%, reflejando una mayor demanda de protección total del vehículo.
Impulsores del Mercado:
Leyes Obligatorias de Seguro de Automóviles y Fuerte Aplicación Regulatoria en Todos los Emiratos
Las regulaciones federales requieren un seguro de automóvil válido para el registro y renovación de vehículos. Esta regla asegura una demanda constante de pólizas en vehículos privados y comerciales. La aplicación sigue siendo estricta a través de sistemas de registro digital. El incumplimiento lleva a multas y bloqueos de registro. Las aseguradoras se benefician de ciclos de renovación predecibles. La penetración de pólizas se mantiene alta en todos los emiratos. El mercado de seguros de automóviles de los EAU gana estabilidad con esta estructura. La claridad regulatoria mejora la planificación de las aseguradoras y la disciplina de precios. Las bases de datos centralizadas mejoran la eficiencia de verificación de pólizas. La consistencia en la aplicación reduce la presencia de vehículos sin seguro en las carreteras.
Aumento de la Propiedad de Vehículos y Densidad de Tráfico Urbano en las Principales Ciudades
La propiedad de vehículos sigue aumentando en las categorías personal y de flotas. La expansión urbana incrementa los volúmenes de tráfico diario. La mayor exposición aumenta la probabilidad de accidentes. La adopción de pólizas crece con la conciencia del riesgo. Las aseguradoras ajustan las opciones de cobertura para adaptarse a las condiciones de tráfico denso. Las redes de reparación se expanden para manejar los volúmenes de reclamaciones. Los conductores urbanos prefieren la cobertura integral. Esta tendencia sostiene el flujo de primas. Los hogares con varios coches aumentan aún más el número de pólizas. Las rutas de desplazamiento congestionadas intensifican la relevancia del seguro.
- Por ejemplo, la Autoridad de Carreteras y Transporte de Dubái (RTA) integró la validación de seguros en tiempo real en su sistema de registro de vehículos, permitiendo verificaciones automáticas directamente con las aseguradoras antes de las aprobaciones de renovación.
Crecimiento de Flotas Comerciales y Servicios de Movilidad de Transporte
Las empresas de logística expanden sus flotas para apoyar la entrega de comercio electrónico. Las plataformas de transporte añaden vehículos en las ciudades. La demanda de seguros de flotas aumenta con la utilización de vehículos. Las aseguradoras diseñan pólizas de flotas a medida. La agrupación de riesgos apoya precios competitivos. Los datos de frecuencia de reclamaciones mejoran la precisión de la suscripción. Los compradores corporativos buscan una rápida liquidación de reclamaciones. La demanda comercial fortalece la profundidad del mercado. Las renovaciones basadas en contratos apoyan la visibilidad de ingresos a largo plazo. La telemática de flotas mejora el monitoreo del riesgo operativo.
Aumento de la Preferencia del Consumidor por Coberturas Integrales y Complementarias
Los conductores buscan una protección más amplia más allá de las pólizas de terceros. Los complementos cubren el soporte en carretera y las reparaciones en agencias. Los altos valores de los vehículos influyen en las elecciones de cobertura. La conciencia del consumidor mejora la selección de pólizas. Las aseguradoras agrupan servicios para mejorar la retención. Las herramientas digitales simplifican la comparación y las actualizaciones. Las tasas de renovación se mantienen fuertes. La calidad del servicio influye en la elección de la marca. El crecimiento de vehículos de lujo amplifica las expectativas de cobertura. Los clientes prefieren pólizas con soporte de reclamaciones sin problemas.
- Por ejemplo, HAYAH Insurance opera una plataforma totalmente digital que permite la emisión instantánea de pólizas al integrar la suscripción automatizada con sistemas gubernamentales como la Autoridad de Salud de Dubái. Su enfoque digital se centra principalmente en productos de vida, salud y ahorro.
Tendencias del Mercado:
Cambio Rápido Hacia la Distribución Digital de Pólizas y Renovaciones en Línea
Las aseguradoras invierten en plataformas de ventas digitales. Las cotizaciones en línea mejoran el alcance al cliente. La emisión de pólizas se vuelve más rápida y sin papel. Los recordatorios de renovación reducen las interrupciones de pólizas. Las aplicaciones móviles apoyan el seguimiento de reclamaciones. Los costos de adquisición de clientes disminuyen. El compromiso digital mejora la retención. La eficiencia operativa aumenta entre las aseguradoras. Los asistentes virtuales mejoran la experiencia del usuario durante la incorporación. La integración con pasarelas de pago permite transacciones de primas instantáneas. Los chatbots de IA ahora manejan la comparación de cotizaciones y consultas de productos 24/7.
Adopción de Modelos de Seguro Basados en Telemática y Uso
Los dispositivos telemáticos capturan datos de comportamiento de conducción. Conducir de manera segura otorga beneficios en las primas. La evaluación de riesgos se vuelve más precisa. Los conductores jóvenes aceptan el monitoreo basado en aplicaciones. Las aseguradoras refinan los modelos de precios. La detección de fraudes en reclamaciones mejora. Los datos apoyan la gestión proactiva de riesgos. La personalización gana tracción. Los usuarios de vehículos eléctricos también adoptan la telemática para optimizar el rango y los hábitos de conducción. Las asociaciones con plataformas de movilidad impulsan programas piloto para modelos UBI. La retroalimentación en tiempo real motiva hábitos de conducción más seguros entre los usuarios.
- Los dispositivos telemáticos capturan datos de comportamiento de conducción para informar perfiles de riesgo y precios. Por ejemplo, Zurich EAU ofrece conocimientos basados en el uso a través de datos de conducción conectados, lo que permite a las aseguradoras refinar las primas y apoyar resultados de conducción más seguros para los asegurados.
Expansión de Redes de Talleres Sin Efectivo y Asociaciones de Servicio
Las aseguradoras expanden las redes de reparación aprobadas. Las reparaciones sin efectivo mejoran la experiencia del cliente. Los acuerdos más rápidos reducen las disputas. Los talleres se alinean con los estándares de las aseguradoras. El control de costos de reparación mejora los márgenes. La transparencia del servicio genera confianza. Los asegurados valoran la conveniencia. La fortaleza de la red apoya la lealtad a la marca. La expansión en ciudades de nivel 2 mejora el soporte al cliente regional. Los talleres franquiciados se unen a los paneles de aseguradoras para ampliar los puntos de acceso. Algunas aseguradoras integran calificaciones de servicio para asegurar la responsabilidad de los talleres.
- Por ejemplo, Liva Insurance (anteriormente RSA Middle East) mantiene una red certificada de talleres sin efectivo en todo EAU, ofreciendo opciones de reparación tanto en agencia como de alto estándar no en agencia. Su sistema de reclamaciones digital permite aprobaciones en tiempo real a través de la aplicación Liva, reduciendo el tiempo de reparación y mejorando la conveniencia para los asegurados.
Enfoque Creciente en el Tiempo de Respuesta de Reclamaciones y la Experiencia de Servicio
Los clientes esperan una resolución más rápida de los reclamos. Las aseguradoras optimizan los flujos de trabajo internos. La automatización reduce los retrasos manuales. Los indicadores de servicio al cliente ganan prioridad. La diferenciación de marca se desplaza hacia la calidad del servicio. Las proporciones de quejas influyen en la reputación. La retención está estrechamente vinculada a la experiencia de reclamos. La excelencia operativa se convierte en una tendencia clave. La clasificación de reclamos basada en IA acorta los ciclos de aprobación. Las actualizaciones en tiempo real mejoran la transparencia de la comunicación con los asegurados. Las aseguradoras ahora rastrean el tiempo de resolución de reclamos como un KPI central.
Análisis de Desafíos del Mercado:
Alta Frecuencia de Reclamos y Aumento de Costos de Reparación de Vehículos
Las tasas de accidentes siguen siendo altas en los corredores urbanos. Los costos de reparación aumentan debido a las piezas importadas. La tecnología avanzada de vehículos eleva los gastos de servicio. Las aseguradoras enfrentan presión de márgenes por los pagos de reclamos. La disciplina de precios se vuelve difícil. Los reclamos fraudulentos aumentan la carga operativa. El control de costos de la red necesita supervisión constante. La rentabilidad sigue siendo sensible a las proporciones de pérdidas. Los vehículos de alta gama requieren piezas especializadas, inflando el tamaño promedio de los reclamos. La escasez de técnicos calificados también retrasa las reparaciones y aumenta los costos de servicio.
Competencia Intensa de Precios y Diferenciación de Productos Limitada
Muchas aseguradoras compiten en precios de primas. Las ventas impulsadas por descuentos afectan los márgenes. Las características de los productos muestran variación limitada. El cambio de clientes sigue siendo alto en la renovación. Los corredores impulsan comparaciones centradas en el precio. La percepción de valor se vuelve desafiante. La lealtad a la marca se debilita en guerras de precios. La diferenciación sostenible sigue siendo compleja. Los agregadores digitales amplifican las tendencias de comoditización. Los márgenes se comprimen aún más cuando los costos de adquisición de clientes aumentan en todas las plataformas.
Oportunidades de Mercado:
Potencial de Crecimiento de Vehículos Eléctricos y Nuevos Segmentos de Movilidad
La adopción de vehículos eléctricos aumenta en las ciudades. Los nuevos perfiles de riesgo necesitan cobertura especializada. Las aseguradoras pueden diseñar pólizas específicas para VE. Los riesgos de baterías y carga crean nuevos productos. Las flotas corporativas de VE impulsan la demanda a granel. La innovación en pólizas apoya el crecimiento de primas. Los primeros en moverse ganan ventaja. El alcance del mercado se expande de manera constante. El interés regulatorio en el cumplimiento del seguro de VE también impulsa el desarrollo de productos. Los incentivos de movilidad verde estimulan indirectamente los volúmenes de primas a través de esquemas de adopción de VE.
Demanda No Aprovechada en los Emiratos Emergentes y el Segmento de Flotas de PYMES
Los emiratos del norte muestran un aumento en los registros de vehículos. Las flotas de PYMES buscan cobertura rentable. Las aseguradoras pueden adaptar productos escalables. Las redes de corredores ayudan a alcanzar regiones. La incorporación digital reduce las barreras de acceso. La expansión del servicio apoya la penetración. Crea canales de clientes a largo plazo. El crecimiento equilibra la madurez del mercado metropolitano. Las campañas localizadas ayudan a aumentar la conciencia entre las pequeñas empresas. Las mejoras en la infraestructura vial del gobierno también apoyan la demanda de seguros comerciales.
Análisis de Segmentación del Mercado
Por Tipo de Vehículo
Los automóviles de pasajeros dominan el mercado de seguros de automóviles de los EAU debido a la alta propiedad entre los residentes. Los centros urbanos como Dubái y Abu Dabi contribuyen con la mayor parte. Estos vehículos suelen optar por pólizas integrales debido a su mayor valor de activo. Los vehículos comerciales les siguen, impulsados por el crecimiento de flotas de logística y entrega. Las pymes y las empresas de transporte de pasajeros amplían su número de flotas aseguradas. Las motocicletas siguen siendo un segmento más pequeño, con una penetración de seguros que crece lentamente. La demanda aumenta entre los operadores de entrega de alimentos. Cada tipo de vehículo presenta un modelo de riesgo y precios diferente. Las ofertas específicas por segmento ayudan a las aseguradoras a gestionar la exposición a reclamaciones.
- Por ejemplo, la alta concentración de vehículos de pasajeros en Dubái impulsa significativamente la demanda de pólizas de seguro de automóviles integrales, respaldada por el denso tráfico urbano y los altos niveles de propiedad de vehículos.
Por Tipo de Seguro
Las pólizas de seguro integrales lideran debido a su amplia cobertura. Los propietarios de vehículos en los EAU prefieren la protección a todo riesgo, especialmente para autos de alto valor. Cubre daños por accidentes, robo y responsabilidades frente a terceros. El seguro de responsabilidad civil frente a terceros sigue siendo obligatorio bajo la ley federal. Sirve a usuarios sensibles al costo y vehículos de bajo valor. El mercado de seguros de automóviles de los EAU observa un cambio gradual hacia pólizas integrales con valor agregado. La claridad regulatoria apoya la estabilidad del mercado. Ambos segmentos aseguran la circulación básica de pólizas. Las estructuras de primas varían según el uso y la antigüedad del vehículo.
Por Usuario Final
Los titulares de pólizas individuales forman la mayor parte de los clientes asegurados activos. Representan registros y renovaciones de vehículos personales. La calidad del servicio y la velocidad de las reclamaciones influyen en la retención. Los compradores corporativos/flotas incluyen empresas de transporte, compañías de taxis y grandes operadores logísticos. Las flotas se benefician de primas negociadas y servicios agrupados. La frecuencia de uso y la exposición dictan los riesgos de reclamación. Las aseguradoras adaptan la cobertura a las necesidades empresariales. Los ciclos de renovación se alinean con la rotación de flotas. El tipo de usuario final afecta la mezcla de productos y la entrega de servicios.
- Por ejemplo, la Compañía Nacional de Seguros de Abu Dabi amplió sus ofertas de seguros para vehículos eléctricos para incluir cobertura adaptada para baterías y componentes de alto valor, reflejando las respuestas más amplias de las aseguradoras al creciente uso de vehículos eléctricos en los EAU.
Por Canal de Distribución
Las ventas en línea crecen de manera constante a través de plataformas de aseguradoras y agregadores. Los usuarios valoran las cotizaciones instantáneas y las renovaciones. Los agentes y corredores mantienen una fuerte presencia a través del servicio personal. Las ventas directas funcionan bien para renovaciones y retención de clientes. Los bancos ofrecen seguros de automóviles agrupados con préstamos para vehículos. Otros canales incluyen concesionarios de automóviles y centros de servicio automotriz. Cada canal apunta a un perfil de usuario específico. La mezcla afecta los márgenes, el alcance y las características de las pólizas. Permite una amplia cobertura del mercado a través de diferentes demografías.
Segmentación
Por Tipo de Vehículo
- Automóviles de Pasajeros
- Vehículos Comerciales
- Motocicletas
Por Tipo de Seguro
- Integral
- Responsabilidad Civil frente a Terceros
Por Usuario Final
- Individual
- Corporativo / Flota
Por Canal de Distribución
- En línea
- Agentes / Corredores
- Ventas Directas
- Bancos
- Otros
Análisis Regional
Dubái – Cuota de Mercado: 41%
Dubái lidera el Mercado de Seguros de Automóviles de los EAU con una cuota del 41%, respaldada por su densa población y altas tasas de propiedad de vehículos. El emirato alberga un gran número de vehículos de lujo, lo que impulsa la demanda de cobertura integral. Los servicios de transporte y las flotas logísticas también contribuyen a mayores volúmenes de seguros comerciales. Las aseguradoras en Dubái se benefician de plataformas digitales avanzadas y sólidas redes de corredores. La infraestructura de reclamaciones sigue siendo robusta, apoyando la satisfacción del cliente. Continúa atrayendo a nuevos aseguradores y agregadores debido a los altos volúmenes de pólizas y la preparación digital.
Abu Dabi – Cuota de Mercado: 34%
Abu Dabi tiene una cuota del 34% en el Mercado de Seguros de Automóviles de los EAU, impulsada por la demanda de vehículos personales y comerciales. La cobertura de flotas corporativas sigue siendo un contribuyente clave debido a la presencia de flotas gubernamentales y del sector petrolero. Las pólizas integrales siguen siendo preferidas debido a los altos valores promedio de los vehículos. El marco regulatorio promueve los derechos de los asegurados y apoya la expansión digital. Las aseguradoras se relacionan con clientes institucionales y se centran en renovaciones a largo plazo. Mantiene la estabilidad de precios y la eficiencia operativa en todos los canales de distribución.
Emiratos del Norte – Cuota de Mercado: 25% (Sharjah, Ajman, Ras Al Khaimah, Fujairah, Umm Al Quwain)
Los Emiratos del Norte contribuyen colectivamente con el 25% del Mercado de Seguros de Automóviles de los EAU. Sharjah lidera entre ellos, con una creciente base de viajeros diarios y propietarios de vehículos privados. La demanda de seguros está creciendo en Ajman y Ras Al Khaimah, apoyada por nuevos desarrollos residenciales. La penetración de pólizas es menor en zonas remotas, pero se está expandiendo gracias a las redes de agentes y al alcance en línea. Las pólizas para vehículos de dos ruedas y económicos son más comunes en estas áreas. Ofrece espacio para el crecimiento a través de modelos de servicio localizados y estrategias de precios flexibles.
Análisis de Jugadores Clave
- AXA Gulf
- Oman Insurance Company
- Abu Dhabi National Insurance Company (ADNIC)
- RSA Insurance Middle East
- Al Fujairah National Insurance Company (AFNIC)
Análisis Competitivo
El mercado de seguros de automóviles de los EAU es altamente competitivo, con jugadores locales e internacionales compitiendo en precio, calidad de servicio y acceso digital. Los aseguradores líderes incluyen AXA Gulf, Oman Insurance Company, Abu Dhabi National Insurance Company (ADNIC), RSA Insurance Middle East y Al Fujairah National Insurance Company (AFNIC). Estas empresas ofrecen una combinación de productos de terceros y completos en todos los emiratos. Los aseguradores se diferencian a través del tiempo de respuesta del servicio, la fortaleza de la red y características de valor añadido como asistencia en carretera y acceso a talleres sin efectivo. La transformación digital está remodelando la competencia. Las plataformas agregadoras, aplicaciones móviles y herramientas de emisión instantánea de pólizas se han convertido en ofertas estándar. Las empresas que invierten en gestión digital de reclamos e integración de telemática tienen una clara ventaja. Los nuevos entrantes se enfocan en consumidores sensibles al precio a través de canales en línea, mientras que los jugadores establecidos fortalecen sus redes de corredores y bancaseguros. El seguro de flotas comerciales emerge como un campo de batalla clave, donde los grandes jugadores aseguran acuerdos a largo plazo a través de servicios combinados y modelos de precios basados en riesgos. La presión de precios sigue siendo intensa, especialmente en el segmento de pólizas individuales. Muchos aseguradores compiten en descuentos, lo que lleva a márgenes más delgados y cambios frecuentes de clientes. La calidad del servicio y la velocidad de procesamiento de reclamos ahora influyen en la retención de clientes más que la marca. La consolidación de la cuota de mercado es visible, con los principales jugadores controlando la mayoría de las primas suscritas.
Desarrollos Recientes
- En septiembre de 2025, ADNIC firmó una asociación a largo plazo con Allianz Trade para expandir las soluciones de seguro de crédito comercial en los EAU, apoyando indirectamente la estabilidad empresarial en sectores vinculados a la demanda de seguros de automóviles.
- En abril de 2024, Abu Dhabi National Insurance Company (ADNIC) completó la adquisición de una participación del 51% en Allianz Saudi Fransi Cooperative Insurance Company, mejorando su presencia regional en mercados clave del Golfo que influyen en la dinámica del seguro de automóviles de los EAU a través de operaciones ampliadas.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Vehículo, Tipo de Seguro, Usuario Final y Canal de Distribución. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- La distribución digital de pólizas se expandirá rápidamente a medida que los consumidores prefieran opciones más rápidas y de autoservicio en línea.
- La telemática y el seguro basado en el uso crecerán, permitiendo precios personalizados y un mejor control del riesgo.
- La adopción de pólizas integrales aumentará con la creciente demanda de servicios de valor añadido y protección de vehículos.
- El seguro para vehículos eléctricos abrirá nuevas líneas de productos, impulsando a las aseguradoras a ajustar los modelos de cobertura.
- La cobertura para pymes y flotas se fortalecerá a medida que los sectores de logística y transporte de pasajeros escalen sus operaciones.
- Los Emiratos del Norte mostrarán una mejor penetración de pólizas a través de redes de agentes e inclusión digital.
- Las redes de reparación sin efectivo y las asociaciones de servicios se convertirán en diferenciadores clave entre los principales aseguradores.
- La consolidación del mercado puede aumentar, con jugadores más grandes adquiriendo empresas más pequeñas para expandir su participación.
- Las actualizaciones regulatorias impulsarán una mayor transparencia, un procesamiento de reclamaciones más rápido y precios justos.
- Las aseguradoras priorizarán el manejo de reclamaciones impulsado por IA para reducir costos y mejorar la velocidad del servicio.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de seguros de automóviles en los EAU y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de seguros de automóviles de los EAU entre 2024 y 2032?
¿Qué segmento del mercado de seguros de automóviles de los EAU tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de seguros de automóviles en los EAU?
¿Quiénes son las principales empresas en el mercado de seguros de automóviles de los EAU?
¿Qué región tuvo la mayor participación en el mercado de seguros de automóviles de los EAU en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Seguros de Automóviles de los EAU Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Seguros de Automóviles de los EAU Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2,076.64 million → 2032: USD 2,949.04 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Seguros de Automóviles de los EAU Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Seguros de Automóviles de los EAU Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Seguros de Automóviles de los EAU Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Seguros de Automóviles de los EAU Market Drivers
- 3.3 Mercado de Seguros de Automóviles de los EAU Market Restraints & Challenges
- 3.4 Mercado de Seguros de Automóviles de los EAU Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Seguros de Automóviles de los EAU Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Seguros de Automóviles de los EAU Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Seguros de Automóviles de los EAU category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Seguros de Automóviles de los EAU Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Seguros de Automóviles de los EAU Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Seguros de Automóviles de los EAU market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Seguros de Automóviles de los EAU Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Seguros de Automóviles de los EAU Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Seguros de Automóviles de los EAU Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Seguros de Automóviles de los EAU (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Seguros de Automóviles de los EAU Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Seguros de Automóviles de los EAU Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Seguros de Automóviles de los EAU Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Seguros de Automóviles de los EAU Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Seguros de Automóviles de los EAU Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Seguros de Automóviles de los EAU Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Seguros de Automóviles de los EAU Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Seguros de Automóviles de los EAU Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Seguros de Automóviles de los EAU Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
