
Visión General del Mercado de Plataformas de Banca como Servicio:
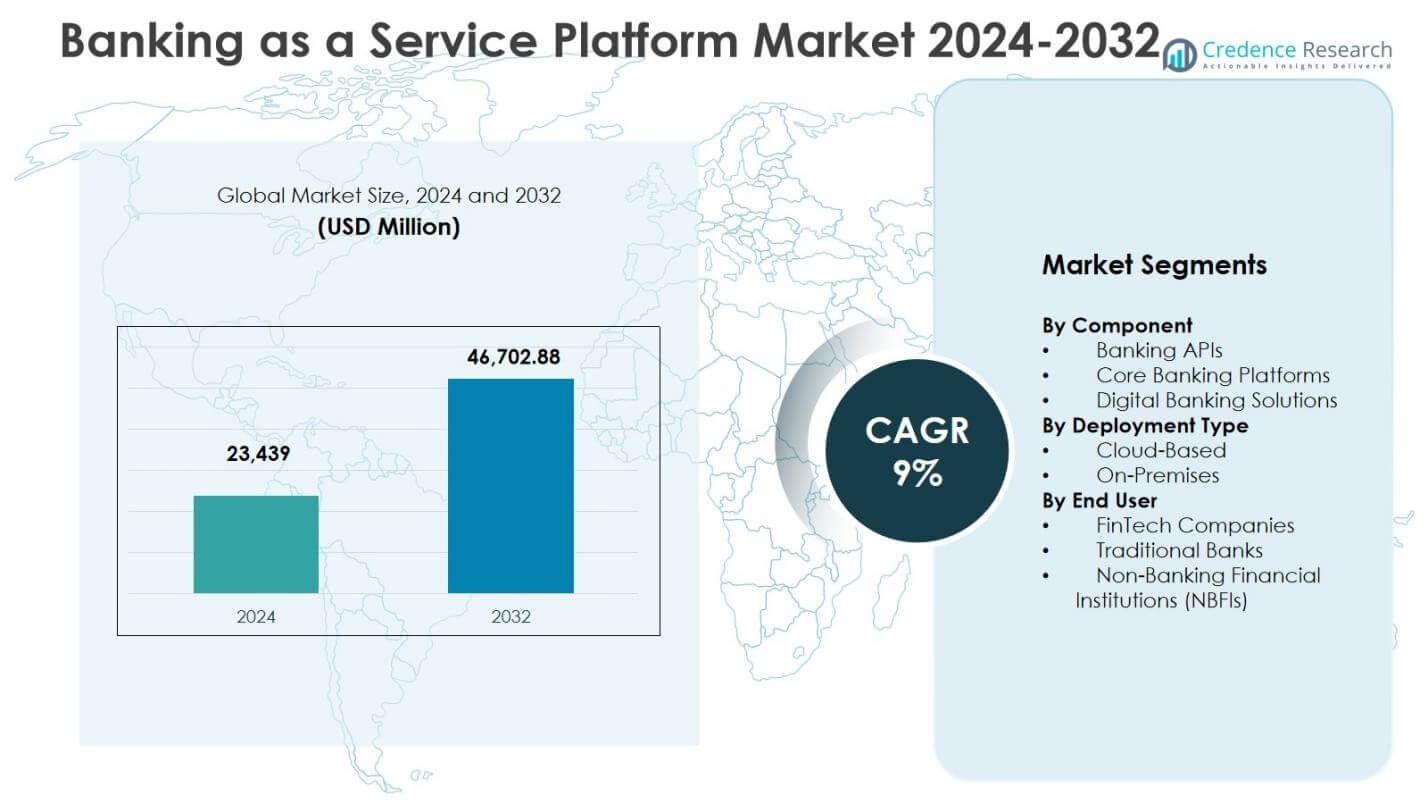
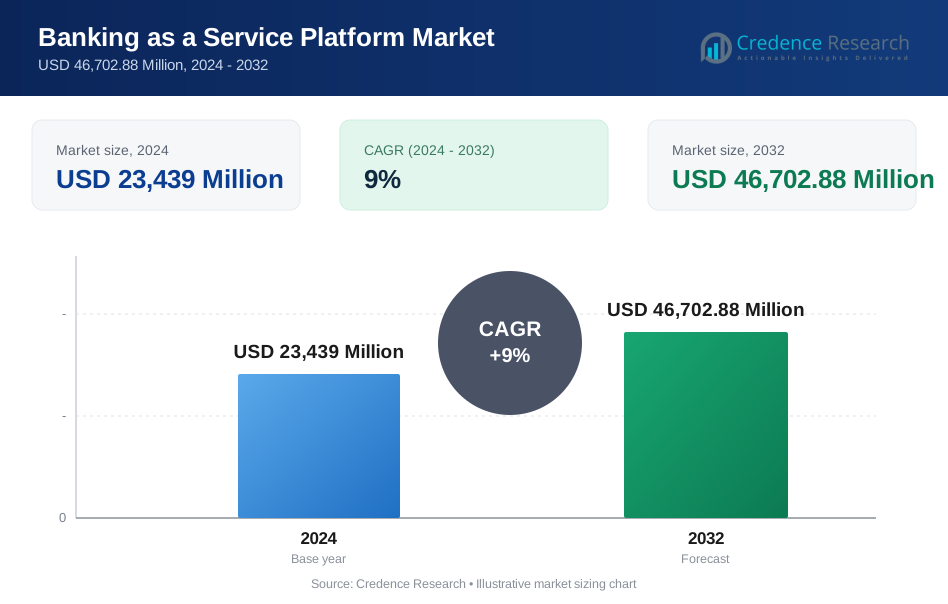
El tamaño del mercado de Plataformas de Banca como Servicio fue valorado en USD 23,439 millones en 2024 y se anticipa que alcanzará los USD 46,702.88 millones para 2032, con un CAGR del 9% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Plataformas de Banca como Servicio 2024 | USD 23,439 millones |
| Mercado de Plataformas de Banca como Servicio, CAGR | 9% |
| Tamaño del Mercado de Plataformas de Banca como Servicio 2032 | USD 46,702.88 millones |
Perspectivas del Mercado de Plataformas de Banca como Servicio
- El crecimiento del mercado está impulsado por la rápida adopción de la banca digital, la expansión de FinTech, el despliegue basado en la nube y marcos regulatorios de apoyo que promueven la banca abierta y la integración de API.
- Las tendencias clave incluyen la integración de IA, aprendizaje automático y análisis avanzados para obtener perspectivas predictivas y servicios financieros personalizados, así como la expansión de las finanzas integradas y las asociaciones de ecosistemas en plataformas no financieras.
- El mercado está liderado por actores como Mambu, Solaris SE / Solarisbank AG, Railsr, ClearBank, Green Dot, Stripe, Antier Solutions, Nadcab Labs, PayPal y MatchMove Pay, enfocándose en innovación, seguridad y soluciones escalables.
- América del Norte domina con una participación del 36.8%, Europa tiene el 28.4%, Asia-Pacífico representa el 22.1%, América Latina el 7.6% y Medio Oriente y África el 5.1%, reflejando la adopción regional de plataformas basadas en la nube y dirigidas por API.
Análisis de Segmentación del Mercado de Plataformas de Banca como Servicio:
Por Componente:
El mercado de Plataformas de Banca como Servicio se segmenta en APIs Bancarias, Plataformas de Banca Central y Soluciones de Banca Digital. En 2024, las APIs Bancarias surgieron como el subsegmento dominante, representando el 42.5% de la cuota de mercado, impulsado por la creciente demanda de integración fluida de servicios financieros, desarrollo más rápido de productos y una mejor experiencia del cliente. Las Plataformas de Banca Central y las Soluciones de Banca Digital tuvieron una participación del 33.2% y 24.3%, respectivamente, apoyadas por iniciativas de transformación digital y modernización de sistemas bancarios heredados. La adopción de APIs permite a las FinTechs y bancos tradicionales expandir servicios de manera eficiente, impulsando el crecimiento general del mercado.
- Por ejemplo, ClearBank ofrece una única API para pagos en tiempo real, gestión de cuentas e integración de Pagos Rápidos, potenciando a startups de comercio electrónico y fintech con escalabilidad basada en la nube.
Por Tipo de Despliegue:
El mercado se categoriza en tipos de implementación basados en la nube y en las instalaciones. Las soluciones basadas en la nube dominan el mercado con una participación del 61.4% en 2024, impulsadas por ventajas de escalabilidad, eficiencia de costos y rápida implementación. La implementación en las instalaciones representa el 38.6% del mercado, principalmente favorecida por bancos tradicionales e instituciones financieras no bancarias (NBFIs) que requieren un mayor control sobre la seguridad de los datos y el cumplimiento normativo. La creciente adopción de infraestructura en la nube en la banca, junto con la creciente demanda de servicios financieros remotos, impulsa la preferencia por soluciones BaaS basadas en la nube en los mercados globales.
- Por ejemplo, Solarisbank se convirtió en el primer banco completamente basado en la nube de Alemania al implementar la plataforma bancaria central habilitada por API de Mambu en AWS, permitiendo servicios de préstamos escalables e integraciones con socios después de una implementación de cuatro meses.
Por Usuario Final:
El mercado de plataformas de Banca como Servicio atiende a empresas FinTech, bancos tradicionales e instituciones financieras no bancarias (NBFIs). En 2024, las empresas FinTech dominan con una participación de mercado del 48.7%, beneficiándose de la necesidad de lanzar rápidamente productos financieros innovadores y mejorar el compromiso del cliente. Los bancos tradicionales poseen el 35.1% del mercado, aprovechando BaaS para modernizar sistemas heredados y expandir ofertas digitales. Las NBFIs representan el 16.2%, impulsadas por el deseo de ofrecer servicios financieros integrados sin una inversión extensa en infraestructura. El crecimiento general es impulsado por la adopción de la banca digital y el apoyo regulatorio a las iniciativas de banca abierta.
Principales Impulsores de Crecimiento
Rápida Adopción de la Banca Digital y Expansión de FinTech
El crecimiento del mercado de plataformas de Banca como Servicio es impulsado por la rápida adopción de la banca digital y la expansión de las empresas FinTech. Las instituciones financieras y las startups aprovechan cada vez más las plataformas BaaS para lanzar productos innovadores, mejorar la experiencia del cliente y reducir el tiempo de comercialización. La creciente demanda de banca móvil, finanzas integradas y pagos digitales sin fisuras impulsa la adopción de plataformas. En 2024, este impulsor contribuye significativamente a la expansión del mercado, particularmente en América del Norte y Europa, donde los marcos regulatorios y la preferencia del consumidor por los servicios digitales aceleran la implementación de APIs bancarias, la modernización de la banca central y las soluciones basadas en la nube.
- Por ejemplo, Mambu empodera a bancos y fintechs con su plataforma bancaria central nativa de la nube, permitiendo lanzamientos rápidos de productos digitales y soluciones de finanzas integradas a través de una arquitectura orientada a API.
Apoyo Regulatorio e Iniciativas de Banca Abierta
Las políticas regulatorias favorables y las iniciativas de banca abierta a nivel mundial actúan como un impulsor clave de crecimiento para el mercado de plataformas de Banca como Servicio. Los gobiernos y las autoridades financieras fomentan el intercambio de datos financieros a través de APIs, promoviendo la innovación y la competencia. Estas regulaciones permiten a las FinTechs y bancos ofrecer productos financieros personalizados, facilitar transacciones seguras y expandir su cartera de servicios sin una inversión pesada en infraestructura. Las iniciativas de banca abierta en Europa, América del Norte y Asia-Pacífico han acelerado la adopción de plataformas, permitiendo a las instituciones integrarse eficientemente con múltiples socios y mejorando la inclusión financiera para consumidores y empresas por igual.
- Por ejemplo, bajo el marco PSD2 del Reino Unido, la plataforma autorizada por la FCA de Finexer se conecta al 99% de los bancos del Reino Unido, permitiendo a las empresas implementar servicios de iniciación de pagos y datos 2-3 veces más rápido mientras aseguran el cumplimiento regulatorio.
Eficiencia de Costos y Escalabilidad a través de la Implementación en la Nube
La implementación basada en la nube de las plataformas de Banca como Servicio proporciona una eficiencia de costos significativa y escalabilidad, impulsando el crecimiento del mercado. Las soluciones en la nube reducen la necesidad de una infraestructura extensa en las instalaciones, disminuyendo los costos operativos mientras permiten una rápida escalabilidad para satisfacer la creciente demanda de los clientes. Las instituciones financieras se benefician de la integración flexible, actualizaciones automáticas y un mantenimiento mínimo de TI. En 2024, la adopción de la nube impulsa más del 60% de la actividad del mercado, especialmente entre FinTechs y bancos emergentes, apoyando la expansión a nuevas geografías. La capacidad de implementar y escalar servicios rápidamente en respuesta a condiciones de mercado dinámicas refuerza la preferencia por soluciones BaaS basadas en la nube y acelera la adopción general del mercado.
Tendencias y Oportunidades Clave
Integración de IA, Aprendizaje Automático y Analítica Avanzada
El mercado de plataformas de Banca como Servicio está presenciando la integración de IA, aprendizaje automático y analítica avanzada, creando oportunidades para servicios financieros más inteligentes. Estas tecnologías permiten obtener insights predictivos, detección de fraudes, compromiso personalizado del cliente y toma de decisiones automatizada. Los proveedores aprovechan la analítica basada en datos para ofrecer soluciones bancarias personalizadas, optimizar operaciones y mejorar la gestión de riesgos. En 2024, las instituciones adoptan cada vez más plataformas BaaS impulsadas por IA para mejorar sus ofertas de productos, agilizar flujos de trabajo y obtener ventajas competitivas. La tendencia de incorporar características impulsadas por IA presenta oportunidades para que FinTechs y bancos se diferencien, aumenten la retención de clientes y mejoren la eficiencia operativa en múltiples líneas de servicio.
- Por ejemplo, JPMorgan Chase implementó su plataforma COiN, que aprovecha la IA para analizar acuerdos de préstamos comerciales en segundos, tareas que antes tomaban 360,000 horas anuales extrayendo términos y señalando riesgos con alta precisión.
Expansión de Finanzas Integradas y Asociaciones de Ecosistemas
Las finanzas integradas y las asociaciones estratégicas de ecosistemas están emergiendo como tendencias clave en el mercado de plataformas de Banca como Servicio. Las empresas integran servicios bancarios directamente en aplicaciones no financieras, como plataformas de comercio electrónico, transporte compartido y minoristas, mejorando la conveniencia y el compromiso del usuario. Esta tendencia crea oportunidades de crecimiento significativas para los proveedores de BaaS para expandir su presencia más allá de los canales bancarios tradicionales. Las asociaciones con plataformas tecnológicas, FinTechs y comerciantes permiten pagos, préstamos y gestión de cuentas sin problemas. En 2024, la adopción de finanzas integradas acelera los flujos de ingresos tanto para los proveedores como para los usuarios finales, permitiendo a las plataformas BaaS capitalizar la creciente demanda de experiencias financieras integradas en diversas industrias.
- Por ejemplo, Shopify integra pagos y múltiples productos de crédito, incluidos préstamos a plazo y financiamiento basado en ingresos a través de Shopify Capital, directamente en su plataforma de comerciantes, con WebBank actuando como su proveedor de BaaS para suscribir y originar los préstamos utilizando los datos de transacción de los comerciantes.
Desafíos Clave
Seguridad de Datos, Privacidad y Cumplimiento Regulatorio
La seguridad de los datos, la privacidad y el cumplimiento presentan desafíos significativos para el mercado de la Plataforma de Banca como Servicio. Los proveedores de BaaS manejan información financiera y personal sensible, lo que los hace susceptibles a ciberataques, fraudes y violaciones de datos. Garantizar el cumplimiento de diversos marcos regulatorios en múltiples regiones, incluyendo el GDPR en Europa y las leyes de protección al consumidor en América del Norte y Asia-Pacífico, añade complejidad. En 2024, los estrictos requisitos de protección de datos aumentan los costos operativos y requieren medidas de seguridad avanzadas. Los proveedores deben invertir en encriptación, autenticación multifactor y protocolos API seguros mientras equilibran la innovación y el cumplimiento, creando desafíos continuos en la gestión de riesgos sin limitar la oferta de servicios.
Integración con Sistemas Legados y Complejidad Técnica
La integración de las Plataformas de Banca como Servicio con los sistemas bancarios heredados sigue siendo un desafío importante. Los bancos tradicionales a menudo dependen de sistemas centrales obsoletos que son difíciles de modernizar, lo que lleva a una complejidad técnica, un mayor tiempo de implementación y costos más altos. En 2024, estos desafíos de integración obstaculizan la conectividad API sin problemas, el procesamiento de datos en tiempo real y la escalabilidad de la plataforma. Los proveedores deben invertir en middleware, rediseño de sistemas y recursos de TI capacitados para garantizar una integración fluida. La complejidad de alinear la infraestructura heredada con soluciones modernas basadas en la nube o impulsadas por API ralentiza la adopción, especialmente entre las instituciones financieras establecidas, creando barreras para el crecimiento del mercado a pesar de la fuerte demanda de transformación digital.
Análisis Regional
América del Norte
América del Norte lidera el mercado de la Plataforma de Banca como Servicio con una participación del 36.8% en 2024, impulsada por una infraestructura financiera avanzada, alta adopción de FinTech y marcos regulatorios de apoyo. La presencia de actores clave como Stripe, Green Dot y PayPal acelera el crecimiento del mercado, mientras que la demanda de soluciones bancarias digitales, implementación en la nube y finanzas integradas impulsa la expansión. EE.UU. y Canadá presencian inversiones significativas en APIs bancarias y modernización bancaria central. La rápida adopción de la banca móvil, las iniciativas de banca abierta y las asociaciones entre FinTechs y bancos tradicionales refuerzan aún más la posición dominante de América del Norte, posicionando a la región para un crecimiento sostenido hasta 2032.
Europa
Europa posee una participación del 28.4% del mercado de la Plataforma de Banca como Servicio en 2024, impulsada principalmente por el apoyo regulatorio a través de PSD2 y directivas de banca abierta. Países como el Reino Unido, Alemania y Francia son adoptantes tempranos de soluciones bancarias basadas en API, permitiendo a FinTechs y bancos tradicionales innovar eficientemente. La creciente tendencia de las finanzas integradas y la implementación en la nube mejora la eficiencia operativa y el compromiso del cliente. Proveedores líderes de BaaS como Solarisbank AG y Railsr fortalecen el ecosistema a través de asociaciones estratégicas e innovación tecnológica. La inversión continua en infraestructura bancaria digital asegura que Europa mantenga una fuerte trayectoria de crecimiento durante todo el período de pronóstico.
Asia-Pacífico
Asia-Pacífico representa el 22.1% del mercado de la Plataforma de Banca como Servicio en 2024, impulsado por la rápida expansión de FinTech, el aumento de la penetración de teléfonos inteligentes y las iniciativas gubernamentales que promueven los pagos digitales. Países como China, India y Australia están experimentando una adopción significativa de plataformas BaaS basadas en la nube para ofrecer servicios financieros innovadores. La creciente demanda de billeteras digitales, plataformas de préstamos y finanzas integradas en el comercio electrónico impulsa el crecimiento del mercado. Los actores regionales y los proveedores internacionales de BaaS colaboran para expandir la oferta de servicios, permitiendo la inclusión financiera y mejorando la eficiencia operativa. La creciente población de clase media y el aumento de la alfabetización digital contribuyen a un impulso sostenido del mercado en toda Asia-Pacífico.
América Latina
América Latina posee una participación del 7.6% del mercado de la Plataforma de Banca como Servicio en 2024, respaldada por el creciente ecosistema FinTech y la creciente demanda de soluciones bancarias digitales. Países como Brasil, México y Argentina se centran en la inclusión financiera, la adopción de la banca móvil y los servicios basados en API. La implementación en la nube se está convirtiendo en una opción preferida debido a su rentabilidad y escalabilidad. Las asociaciones entre bancos locales y proveedores de BaaS facilitan la integración sin problemas de servicios digitales, incluidos pagos y préstamos. A pesar de los desafíos regulatorios e infraestructurales, la región demuestra un crecimiento constante impulsado por el aumento de la penetración de teléfonos inteligentes, el aumento de la alfabetización digital y la necesidad de soluciones financieras accesibles.
Oriente Medio y África
La región de Oriente Medio y África representa el 5.1% del mercado de la Plataforma de Banca como Servicio en 2024, impulsada por los centros emergentes de FinTech en los EAU, Arabia Saudita y Sudáfrica. Las inversiones en infraestructura de banca digital, pagos móviles y soluciones BaaS basadas en la nube aceleran la adopción. Las iniciativas gubernamentales que promueven la inclusión financiera y la innovación proporcionan un entorno favorable para el despliegue de plataformas. Los bancos regionales se asocian cada vez más con proveedores globales de BaaS para ofrecer servicios financieros personalizados. La creciente demanda de billeteras digitales, plataformas de préstamos y soluciones de finanzas integradas entre las poblaciones conocedoras de la tecnología apoya la expansión del mercado, posicionando a la región para un crecimiento incremental durante el período de pronóstico.
Segmentaciones del Mercado de la Plataforma de Banca como Servicio:
Por Componente
- APIs Bancarias
- Plataformas Bancarias Centrales
- Soluciones Bancarias Digitales
Por Tipo de Implementación
- Basado en la Nube
- En las Instalaciones
Por Usuario Final
- Empresas FinTech
- Bancos Tradicionales
- Instituciones Financieras No Bancarias (NBFIs)
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Medio Oriente y África
- Países del CCG
- Sudáfrica
- Resto del Medio Oriente y África
Paisaje Competitivo
El paisaje competitivo en el mercado de Plataformas de Banca como Servicio incluye actores clave como Mambu, Solaris SE / Solarisbank AG, Railsr, ClearBank, Green Dot, Stripe, Antier Solutions, Nadcab Labs, PayPal y MatchMove Pay. Estas empresas se centran en expandir sus carteras de servicios a través de soluciones basadas en la nube, APIs bancarias y plataformas de banca digital para atender a FinTechs, bancos tradicionales y NBFIs. Las asociaciones estratégicas, fusiones y adquisiciones permiten a los proveedores fortalecer la presencia geográfica e integrar tecnologías avanzadas como IA, aprendizaje automático y análisis avanzado. El mercado se caracteriza por una alta innovación, con empresas invirtiendo fuertemente en seguridad, cumplimiento e infraestructura escalable. América del Norte y Europa siguen siendo regiones dominantes debido a la adopción temprana y marcos regulatorios de apoyo. Las empresas se diferencian a través de ofertas de finanzas integradas, pagos en tiempo real y soluciones personalizables, mientras la competencia se intensifica en torno a la integración de API, eficiencia de costos y experiencia del cliente sin fisuras para capturar un mercado creciente de banca digital y FinTech.
Análisis de Actores Clave
- Mambu
- Solaris SE / Solarisbank AG
- Railsr (anteriormente Railsbank)
- ClearBank
- Green Dot
- Stripe
- Antier Solutions
- Nadcab Labs
- PayPal (ofertas BaaS)
- MatchMove Pay
Desarrollos Recientes
- En noviembre de 2025, BKN301, un proveedor de arquitectura fintech que ofrece plataformas de banca digital integrales para Banking as a Service (BaaS), adquirió Planky, una empresa del Reino Unido especializada en análisis financieros impulsados por IA y soluciones de banca abierta.
- En octubre de 2025, Mambu también lanzó un enfoque de banca componible para las cooperativas de crédito de América del Norte, permitiéndoles modernizar sistemas heredados con infraestructura modular y mejorar los servicios digitales.
- En octubre de 2025, Mambu extendió su asociación plurianual con Krom Bank, renovando un acuerdo de cinco años para acelerar la innovación en banca digital y expandir la oferta de productos financieros en Indonesia.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Componente, Tipo de Despliegue, Uso Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, oferta de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La adopción de la Plataforma de Banca como Servicio continuará creciendo rápidamente impulsada por la transformación digital en los servicios financieros.
- Las soluciones BaaS basadas en la nube verán un aumento en su despliegue debido a la escalabilidad y eficiencia de costos.
- Las empresas FinTech seguirán siendo las principales adoptantes, expandiendo productos y servicios financieros innovadores.
- La integración de IA, aprendizaje automático y análisis avanzados mejorará la personalización y la gestión de riesgos.
- La financiación integrada en el comercio electrónico, el comercio minorista y plataformas no financieras creará nuevas oportunidades de crecimiento.
- Las iniciativas de banca abierta y el apoyo regulatorio impulsarán los servicios basados en API transfronterizos.
- Los bancos tradicionales modernizarán cada vez más los sistemas heredados utilizando BaaS para seguir siendo competitivos.
- Las asociaciones estratégicas y colaboraciones entre proveedores de BaaS e instituciones financieras fortalecerán la presencia en el mercado.
- Las soluciones de seguridad, privacidad y cumplimiento seguirán siendo críticas para apoyar la expansión del mercado.
- Los mercados emergentes en Asia-Pacífico, América Latina y Medio Oriente y África presenciarán una adopción acelerada de BaaS.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Plataformas de Banca como Servicio y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de plataformas de Banca como Servicio entre 2024 y 2032?
¿Qué segmento del mercado de plataformas de Banca como Servicio tuvo la mayor participación en 2024?
En 2024, el segmento de APIs bancarias tuvo la mayor participación en el mercado de Plataformas de Banca como Servicio con el 42.5% del mercado.
¿Quiénes son las empresas líderes en el mercado de plataformas de Banca como Servicio?
¿Qué región comandó la mayor parte del mercado de plataformas de Banca como Servicio en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Plataforma de Banca como Servicio Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Plataforma de Banca como Servicio Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 23,439 Million → 2032: USD 46,702.88 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Plataforma de Banca como Servicio Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Plataforma de Banca como Servicio Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Plataforma de Banca como Servicio Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Plataforma de Banca como Servicio Market Drivers
- 3.3 Mercado de Plataforma de Banca como Servicio Market Restraints & Challenges
- 3.4 Mercado de Plataforma de Banca como Servicio Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Plataforma de Banca como Servicio Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Plataforma de Banca como Servicio Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Plataforma de Banca como Servicio category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Plataforma de Banca como Servicio Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Plataforma de Banca como Servicio Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Plataforma de Banca como Servicio market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Plataforma de Banca como Servicio Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Plataforma de Banca como Servicio Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Plataforma de Banca como Servicio Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Plataforma de Banca como Servicio (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Plataforma de Banca como Servicio Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Plataforma de Banca como Servicio Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Plataforma de Banca como Servicio Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Plataforma de Banca como Servicio Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Plataforma de Banca como Servicio Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Plataforma de Banca como Servicio Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Plataforma de Banca como Servicio Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Plataforma de Banca como Servicio Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Plataforma de Banca como Servicio Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
