
Visión General del Mercado
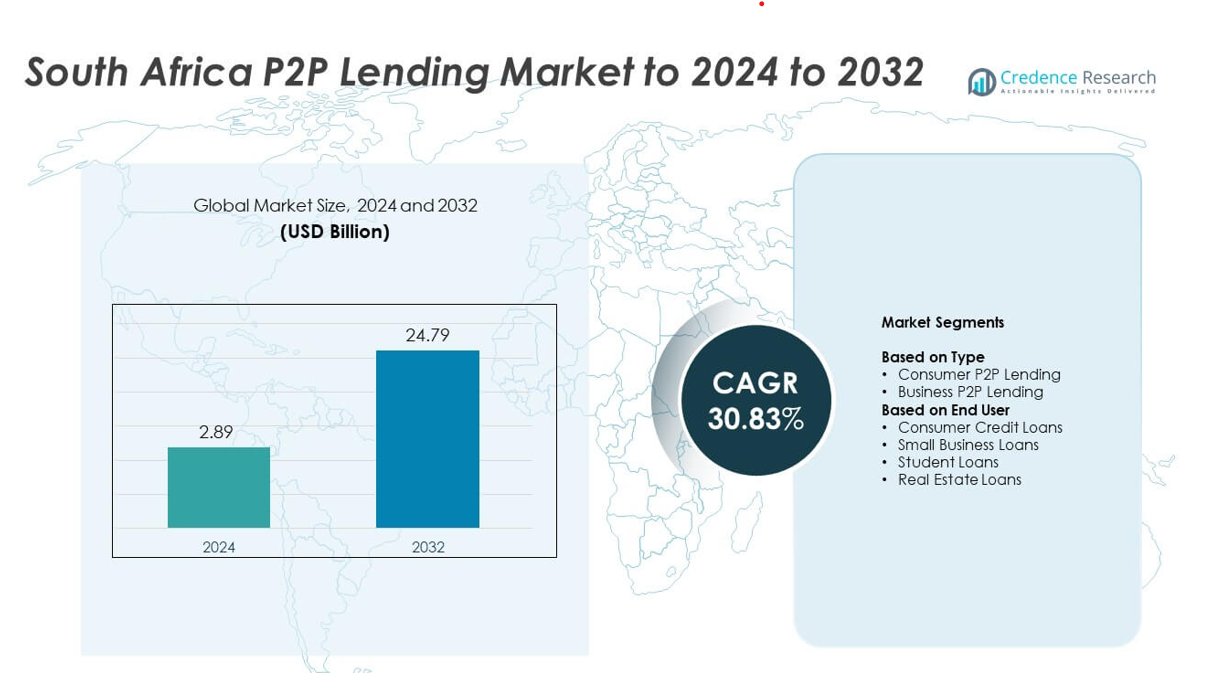
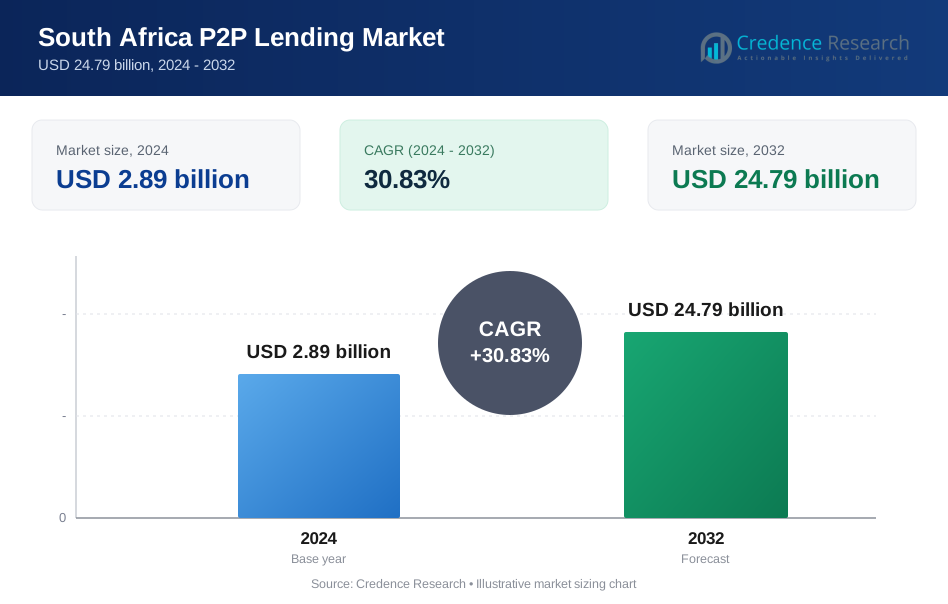
El tamaño del mercado de préstamos P2P en Sudáfrica fue valorado en USD 2.89 mil millones en 2024 y se anticipa que alcanzará USD 24.79 mil millones para 2032, con un CAGR del 30.83% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Préstamos P2P en Sudáfrica 2024 | USD 2.89 mil millones |
| Mercado de Préstamos P2P en Sudáfrica, CAGR | 30.83% |
| Tamaño del Mercado de Préstamos P2P en Sudáfrica 2032 | USD 24.79 mil millones |
El mercado de préstamos P2P en Sudáfrica está conformado por líderes como Fedgroup, Everlectric, Zopa Limited, Lulalend, RainFin, Paymenow, PeopleFund, Edge Growth, Inclusivity Solutions, FundingHub, Fincheck, Social Finance Inc., Ozow y Naledi3d Factory. Estas plataformas fortalecen su presencia a través de herramientas avanzadas de préstamos digitales, verificación automatizada y productos de préstamos diversificados para consumidores y pymes. Gauteng emergió como la región líder en 2024 con aproximadamente el 41% de participación, respaldada por una fuerte actividad fintech, alta adopción digital y participación concentrada de inversores. Western Cape siguió con casi el 22% de participación, impulsada por un sólido ecosistema de innovación y creciente demanda de servicios de crédito habilitados por tecnología.
Perspectivas del Mercado
- El mercado de préstamos P2P en Sudáfrica alcanzó USD 2.89 mil millones en 2024 y se proyecta que llegue a USD 24.79 mil millones para 2032, registrando un CAGR del 30.83% durante el período de pronóstico.
- La fuerte demanda de crédito alternativo impulsa la expansión del mercado a medida que los consumidores y las pymes buscan aprobaciones rápidas, términos flexibles y opciones de préstamos digitales accesibles.
- Las tendencias digitales aceleran el crecimiento, con incorporación móvil, puntuación automatizada y creciente participación de inversores fortaleciendo la adopción de plataformas entre los grupos de prestatarios.
- La competencia en el mercado se intensifica a medida que las principales plataformas mejoran los modelos de riesgo, amplían las categorías de préstamos e invierten en análisis avanzados mientras se enfocan en la experiencia del usuario y la transparencia.
- Gauteng lidera el panorama regional con aproximadamente el 41% de participación, seguido por Western Cape con casi el 22%, mientras que los préstamos P2P para consumidores dominan el segmento de tipo con alrededor del 62% de participación en 2024 debido a la fuerte demanda de crédito personal.
Análisis de Segmentación del Mercado:
Por Tipo
El préstamo P2P para consumidores dominó el mercado de préstamos P2P en Sudáfrica en 2024 con aproximadamente el 62% de participación. La demanda se mantuvo alta ya que los prestatarios buscaron aprobaciones rápidas, términos flexibles y alternativas al crédito bancario en medio de estándares de préstamo más estrictos. Las plataformas expandieron la incorporación digital y la fijación de precios basada en riesgos, lo que fortaleció la adopción entre los grupos jóvenes y de ingresos medios. El préstamo P2P para negocios también creció a medida que las pymes recurrieron a prestamistas en línea debido al acceso limitado a la financiación tradicional y al creciente interés en el apoyo al capital de trabajo a corto plazo.
- Por ejemplo, JUMO ha alcanzado a más de 31 millones de individuos y pequeñas empresas. La plataforma ha administrado más de 250 millones de préstamos según las cifras recientes (mediados de 2025).
Por Usuario Final
Los préstamos de crédito al consumidor lideraron este segmento en 2024 con casi el 58% de participación en el mercado de préstamos P2P de Sudáfrica. El crecimiento aumentó a medida que los individuos utilizaban plataformas P2P para gastos personales, consolidación de deudas y financiación de emergencias. Las plataformas digitales redujeron las necesidades de documentación, ofrecieron tasas transparentes y permitieron aprobaciones más rápidas, atrayendo a una amplia base de prestatarios. Los préstamos para pequeñas empresas ganaron impulso debido al aumento de las brechas de financiación para pymes, mientras que los préstamos estudiantiles e inmobiliarios se expandieron con una mayor participación de inversores y una mejor confianza en las plataformas.
- Por ejemplo, RainFin fue la primera y anteriormente la mayor plataforma de préstamos entre pares (P2P) de Sudáfrica. En 2016, procesaba transacciones que superaban 1 millón de rand sudafricanos diariamente.
Principales Impulsores del Crecimiento
Aumento de la Demanda de Crédito Alternativo
El mercado de préstamos P2P de Sudáfrica se expande a medida que los prestatarios buscan préstamos flexibles fuera de los bancos tradicionales. Muchos consumidores enfrentan estrictas verificaciones de crédito y largos tiempos de aprobación, lo que los empuja hacia plataformas de préstamos digitales. Los prestamistas P2P ofrecen un procesamiento más rápido, tasas transparentes y estándares de calificación más fáciles, lo que atrae a grupos desatendidos. El creciente uso de teléfonos inteligentes y una mayor confianza digital también apoyan una adopción más amplia de las plataformas.
- Por ejemplo, TymeBank anunció haber alcanzado 10 millones de clientes en su plataforma digital para octubre de 2024.
Crecimiento de las Necesidades de Financiación de PYMES
Las pequeñas empresas continúan luchando con el acceso limitado al crédito bancario, creando una fuerte demanda de soluciones de préstamos P2P. Las plataformas llenan este vacío ofreciendo aprobaciones más rápidas y estructuras de préstamos adaptadas que apoyan las necesidades de capital de trabajo y expansión. A medida que las pymes adoptan la financiación digital, las plataformas P2P ganan una tracción constante. Una mayor participación de inversores también mejora la liquidez, ayudando a fortalecer la disponibilidad de préstamos para el sector.
- Por ejemplo, Lulalend es una plataforma de préstamos en línea sudafricana que ha recibido inversión del Triodos Bank. Durante un período específico de informes de impacto, se alcanzaron 1,056 prestatarios a través de la asignación de capital privado y deuda del fondo de microfinanzas de Triodos Bank a Lulalend.
Avances en Tecnologías de Préstamos Digitales
Mejoras en análisis, verificación automatizada y calificación de riesgos impulsada por IA generan fuertes ganancias de eficiencia. Estas herramientas ayudan a las plataformas a reducir los riesgos de incumplimiento y aprobar préstamos más rápido, lo que aumenta la confianza del usuario. Las características de seguridad mejoradas y la incorporación digital reducen la fricción durante el proceso de préstamo. A medida que las plataformas invierten en mejor tecnología, el mercado atrae a más prestatarios e inversores que buscan sistemas de préstamos confiables y respaldados por datos.
Tendencias y Oportunidades Clave
Expansión de la Participación de Inversores
Más inversores minoristas e institucionales ingresan al mercado de préstamos P2P de Sudáfrica para acceder a mayores rendimientos y diversificar carteras. Las plataformas ofrecen opciones de inversión estructuradas que equilibran riesgo y retorno, fomentando una participación más amplia. La mejora en la transparencia del rendimiento de los préstamos y una gobernanza más fuerte de las plataformas apoyan la confianza de los inversores. Esta tendencia ayuda a crear una mayor liquidez y fomenta el crecimiento a largo plazo del mercado.
- Por ejemplo, Orange Money tiene más de 90 millones de clientes totales en 17 países de África y Oriente Medio, según se informó a finales de 2023. A finales de septiembre de 2025, la plataforma contaba con 44,2 millones de usuarios activos.
Crecimiento de Categorías de Préstamos de Nicho
Los segmentos especializados ganan tracción a medida que las plataformas ofrecen préstamos adaptados para educación, bienes raíces y necesidades de microempresas. Estas categorías atraen a prestatarios que anteriormente carecían de un acceso sólido a opciones de financiamiento específicas. La creciente demanda de productos estructurados permite a las plataformas atender a nuevos grupos de mercado. Tal diversificación fortalece la estabilidad general del ecosistema y abre nuevas oportunidades de ingresos para los prestamistas digitales.
- Por ejemplo, Student Hero es un servicio de facilitación financiera sudafricano que se asoció con universidades como IIE Varsity College a principios de 2025. Otra empresa, Student Loan Hero, fue fundada en EE.UU. en 2012 y fue adquirida por LendingTree en 2018. Antes de su adquisición, Student Loan Hero había ayudado a más de 200,000 prestatarios a gestionar y pagar más de $3.5 mil millones en préstamos estudiantiles.
Aumento de la Adopción de Préstamos Móviles
Los préstamos móviles mejoran la accesibilidad en regiones urbanas y semiurbanas. Los usuarios prefieren las aplicaciones móviles debido a su sencillo registro, seguimiento rápido de préstamos y actualizaciones en tiempo real. Las plataformas expanden las funciones móviles como KYC automatizado y puntuación de crédito instantánea. Este cambio apoya una penetración más rápida en el mercado y mejora la participación de los prestatarios en diversas demografías.
Desafíos Clave
Alto Riesgo de Incumplimiento y Problemas de Evaluación de Crédito
Los prestamistas P2P enfrentan desafíos para evaluar con precisión el riesgo del prestatario, especialmente en segmentos poco documentados. Los historiales de crédito limitados y los registros de ingresos inconsistentes dificultan el cribado. Las plataformas deben refinar los modelos de puntuación para mantener la confianza de los inversores. El alto potencial de incumplimiento afecta la estabilidad de la plataforma y desalienta la inversión a largo plazo si no se gestiona adecuadamente.
Incertidumbre Regulatoria y Presión de Cumplimiento
El mercado crece dentro de regulaciones financieras en evolución que requieren estándares claros para la protección del consumidor, la seguridad del inversor y la gobernanza de la plataforma. Las actualizaciones frecuentes crean cargas de cumplimiento para las plataformas más pequeñas. La incertidumbre sobre las reglas futuras ralentiza la innovación y aumenta los costos operativos. Se necesita una mayor claridad regulatoria para apoyar una expansión sostenible y una mayor confianza en la industria.
Análisis Regional
Gauteng
Gauteng tuvo la mayor participación del Mercado de Préstamos P2P de Sudáfrica en 2024 con aproximadamente el 41%. La región se beneficia de una alta penetración digital, una densa población urbana y una fuerte demanda de prestatarios en los segmentos de consumidores y pymes. La actividad fintech sigue concentrada en Johannesburgo y Pretoria, lo que permite una expansión más rápida de las plataformas. La fuerte participación de inversores y la adopción generalizada de préstamos móviles apoyan aún más el dominio regional. El crecimiento continúa a medida que los proveedores fintech introducen herramientas avanzadas de puntuación y amplían las categorías de préstamos para satisfacer las crecientes necesidades de crédito urbano.
KwaZulu-Natal
KwaZulu-Natal representó casi el 18% de la participación del Mercado de Préstamos P2P de Sudáfrica en 2024. Los crecientes centros urbanos de la región, como Durban y Pietermaritzburg, apoyan una sólida adopción de servicios de crédito digital. Los prestatarios dependen de las plataformas P2P para préstamos personales y financiamiento de pequeñas empresas, ya que el crédito tradicional sigue siendo difícil de acceder. El aumento del uso de teléfonos inteligentes y la creciente conciencia fintech impulsan una mayor participación de los consumidores más jóvenes. Las plataformas están mejorando los procesos de incorporación regional, lo que ayuda a acelerar la penetración del mercado y aumenta la actividad entre prestatarios e inversores.
Cabo Occidental
Western Cape capturó alrededor del 22% de la participación del mercado de préstamos P2P de Sudáfrica en 2024. El sólido ecosistema fintech de Ciudad del Cabo apoya la rápida innovación de plataformas, mejor infraestructura digital y alta actividad de inversores. Los prestatarios adoptan los préstamos P2P para necesidades personales, educativas y de pequeñas empresas a medida que aumenta la demanda de crédito regional. Una mayor alfabetización digital mejora la confianza en los sistemas de préstamos en línea, contribuyendo a ciclos de aprobación más rápidos. La región sigue ganando terreno a medida que los centros fintech expanden las capacidades de evaluación de riesgos y diversifican los productos de préstamos.
Mpumalanga
Mpumalanga representó alrededor del 9% de la participación del mercado de préstamos P2P de Sudáfrica en 2024. La adopción crece de manera constante a medida que los consumidores en áreas semiurbanas y vinculadas a la minería recurren a los préstamos digitales para obtener acceso más rápido a fondos a corto plazo. Las plataformas de préstamos móviles ayudan a cerrar las brechas de crédito para trabajadores y pequeñas empresas. Una mayor conciencia sobre los préstamos alternativos anima a más prestatarios a alejarse del crédito informal. Las mejoras continuas en la conectividad digital y los productos de préstamos dirigidos apoyan la expansión del mercado en las comunidades locales.
Eastern Cape
Eastern Cape tuvo casi el 10% de la participación del mercado de préstamos P2P de Sudáfrica en 2024. El crecimiento sigue siendo modesto pero en aumento, ya que los prestatarios buscan opciones de financiamiento convenientes debido al acceso limitado a sucursales bancarias en muchas ciudades. Las plataformas de préstamos digitales ganan terreno a través de la verificación simplificada y un mayor alcance móvil. Los usuarios de pequeñas empresas adoptan los canales P2P para capital de trabajo y financiamiento de microempresas. La expansión de plataformas y las campañas de concienciación financiera apoyan una adopción más amplia, fortaleciendo la contribución de la región al mercado nacional.
Segmentaciones del Mercado:
Por Tipo
- Préstamos P2P para Consumidores
- Préstamos P2P para Negocios
Por Usuario Final
- Préstamos de Crédito al Consumidor
- Préstamos para Pequeñas Empresas
- Préstamos Estudiantiles
- Préstamos Inmobiliarios
Por Geografía
- Gauteng
- KwaZulu-Natal
- Western Cape
- Mpumalanga
- Eastern Cape
Panorama Competitivo
El mercado de préstamos P2P de Sudáfrica cuenta con actores clave como Fedgroup, Everlectric, Zopa Limited, Lulalend, RainFin, Paymenow, PeopleFund, Edge Growth, Inclusivity Solutions, FundingHub, Fincheck, Social Finance Inc., Ozow y Naledi3d Factory. El panorama competitivo sigue evolucionando a medida que las plataformas líderes invierten en herramientas avanzadas de evaluación de crédito, sistemas de préstamos móviles y capas de seguridad mejoradas que mejoran la confianza de los prestatarios. Las empresas se centran en expandir las carteras de consumidores y PYMES mientras fortalecen el compromiso de los inversores a través de paneles de rendimiento de préstamos transparentes. Muchos proveedores refinan la suscripción automatizada para reducir los tiempos de aprobación y mejorar la precisión del riesgo. Las asociaciones con desarrolladores fintech, bancos y plataformas empresariales también apoyan una integración más profunda del ecosistema. El creciente interés de los inversores institucionales y la creciente demanda de productos de préstamos estructurados alientan a las plataformas a ampliar sus ofertas. A medida que la adopción digital se acelera, la competencia se intensifica en torno a la experiencia del usuario, la flexibilidad de los préstamos y la toma de decisiones basada en datos, reforzando la innovación continua en todo el mercado.
Análisis de Jugadores Clave
- Fedgroup
- Everlectric
- Zopa Limited
- Lulalend
- RainFin
- Paymenow
- PeopleFund
- Edge Growth
- Inclusivity Solutions
- FundingHub
- Fincheck
- Social Finance Inc.
- Ozow
- Naledi3d Factory
Desarrollos Recientes
- En 2025, Everlectric aseguró financiamiento de deuda de riesgo en febrero de 2025 para ofrecer soluciones financieras diseñadas para facilitar la adopción de flotas de vehículos eléctricos.
- En julio de 2025, Paymenow recaudó $22.4 millones en financiamiento de deuda convencional para expandir su plataforma de bienestar para empleados y pago bajo demanda.
- En 2023, Lulalend aseguró una ronda de financiamiento de capital Serie B de $35 millones para acelerar el lanzamiento de su nueva plataforma de banca digital para negocios y expandir sus servicios de préstamo para PYMEs en Sudáfrica.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Usuario Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado crecerá rápidamente a medida que los préstamos digitales se vuelvan más confiables entre los grupos de prestatarios.
- La demanda de financiamiento para PYMEs aumentará, impulsando a las plataformas a expandir productos de préstamo enfocados en negocios.
- Las plataformas móviles ganarán mayor adopción debido a la incorporación más rápida y a las sencillas experiencias de usuario.
- La puntuación de crédito impulsada por IA mejorará el control de riesgos y atraerá a más inversores minoristas e institucionales.
- La claridad regulatoria fortalecerá la estabilidad de las plataformas y apoyará el crecimiento a largo plazo del ecosistema.
- La diversificación de inversores aumentará a medida que los productos de préstamo estructurados ganen mayor visibilidad.
- La expansión regional continuará a medida que las plataformas apunten a áreas semiurbanas con crecientes necesidades de crédito.
- La colaboración entre empresas fintech e instituciones financieras apoyará préstamos más seguros y rápidos.
- El crecimiento de categorías de préstamos de nicho como educación e inmobiliario ampliará las fuentes de ingresos.
- Mejores herramientas de integración de datos mejorarán la transparencia y el seguimiento del rendimiento de los préstamos.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de préstamos P2P en Sudáfrica y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de préstamos P2P en Sudáfrica entre 2025 y 2032?
¿Qué segmento de usuario final gobierna la demanda del mercado para el préstamo P2P en Sudáfrica?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de préstamos P2P en Sudáfrica?
¿Quiénes son las empresas líderes en el mercado de préstamos P2P en Sudáfrica?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Préstamos P2P en Sudáfrica Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Préstamos P2P en Sudáfrica Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2.89 billion → 2032: USD 24.79 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Préstamos P2P en Sudáfrica Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Préstamos P2P en Sudáfrica Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Préstamos P2P en Sudáfrica Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Préstamos P2P en Sudáfrica Market Drivers
- 3.3 Mercado de Préstamos P2P en Sudáfrica Market Restraints & Challenges
- 3.4 Mercado de Préstamos P2P en Sudáfrica Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Préstamos P2P en Sudáfrica Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Préstamos P2P en Sudáfrica Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Préstamos P2P en Sudáfrica category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Préstamos P2P en Sudáfrica Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Préstamos P2P en Sudáfrica Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Préstamos P2P en Sudáfrica market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Préstamos P2P en Sudáfrica Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Préstamos P2P en Sudáfrica Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Préstamos P2P en Sudáfrica Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Préstamos P2P en Sudáfrica (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Préstamos P2P en Sudáfrica Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Préstamos P2P en Sudáfrica Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Préstamos P2P en Sudáfrica Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Préstamos P2P en Sudáfrica Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Préstamos P2P en Sudáfrica Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Préstamos P2P en Sudáfrica Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Préstamos P2P en Sudáfrica Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Préstamos P2P en Sudáfrica Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Préstamos P2P en Sudáfrica Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
