
Visión General del Mercado
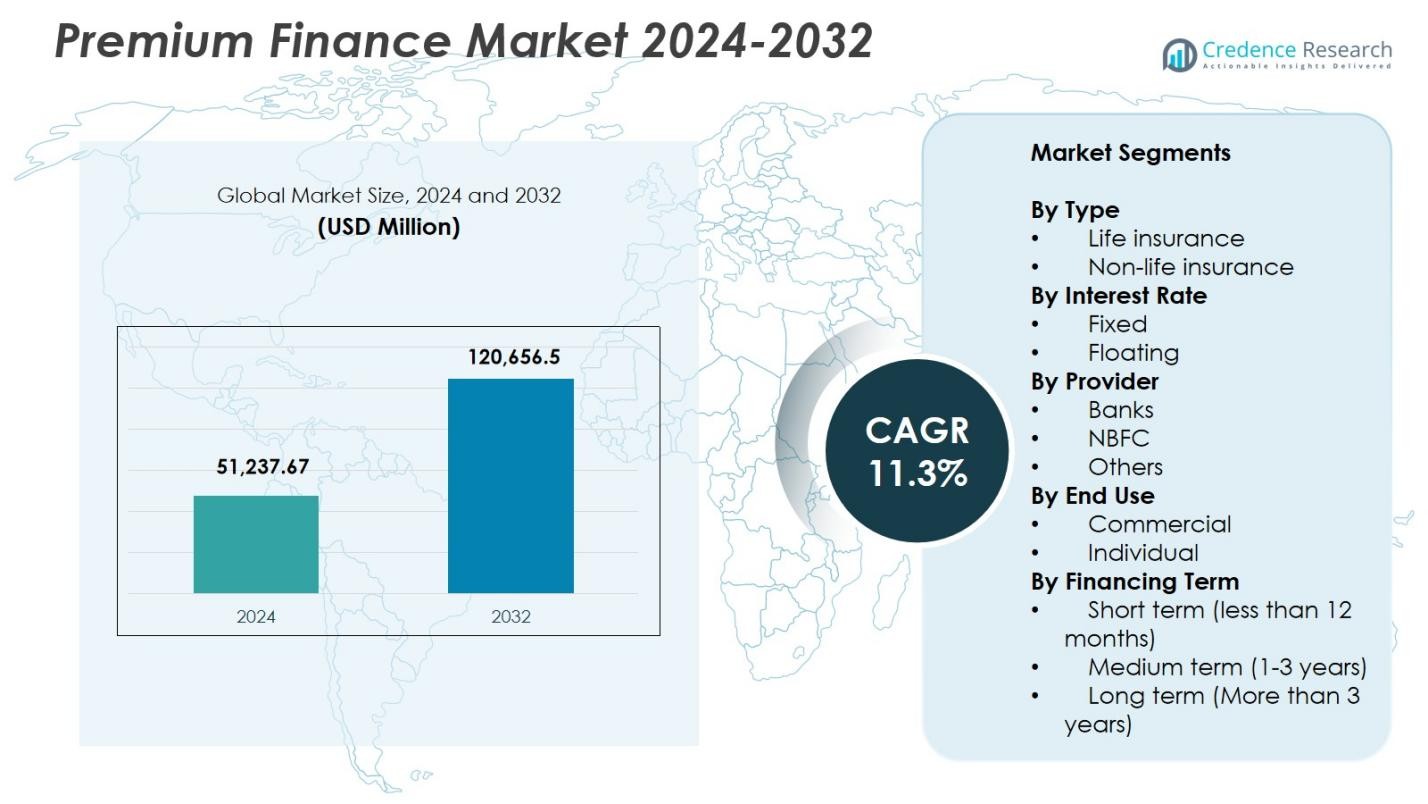
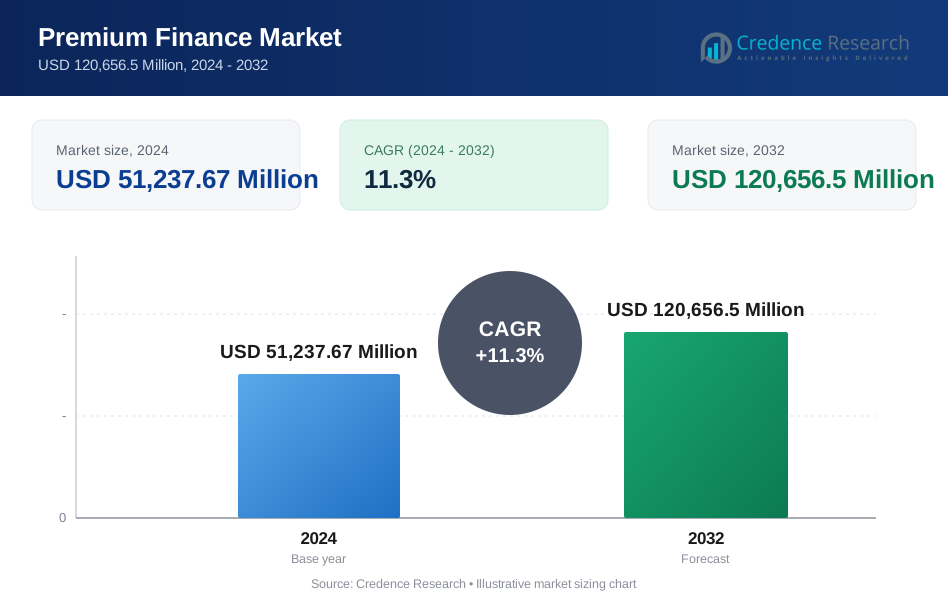
El tamaño del mercado de financiación premium se valoró en USD 51,237.67 millones en 2024 y se anticipa que alcanzará los USD 120,656.5 millones para 2032, con un CAGR del 11.3% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Financiación Premium 2024 | USD 51,237.67 millones |
| Mercado de Financiación Premium, CAGR | 11.3% |
| Tamaño del Mercado de Financiación Premium 2032 | USD 120,656.5 millones |
El mercado de financiación premium cuenta con participantes líderes como AFCO Credit, Agile Premium Finance, ARI Financial Group, Byline Bank, First Insurance Funding (Wintrust), IPFS, JP Morgan, Lincoln National, Truist Insurance Holdings y Valley National Bancorp, cada uno fortaleciendo su presencia en el mercado a través de plataformas de préstamo avanzadas y asociaciones ampliadas con aseguradoras. América del Norte lideró el mercado con una participación del 41.6% en 2024, impulsada por la fuerte adopción de seguros de vida financiados con primas y por instituciones financieras bien establecidas que ofrecen financiamiento de pólizas flexible. Europa tuvo una participación del 27.3%, respaldada por el aumento de los costos de seguros comerciales y la creciente integración de la financiación premium en estrategias corporativas y de planificación patrimonial.
Perspectivas del Mercado
- El mercado de financiación premium alcanzó USD 51,237.67 millones en 2024 y crecerá USD 120,656.5 a una TACC de 11.3% hasta 2032.
- El aumento de la demanda de seguros de vida de alto valor impulsa el crecimiento, con el segmento de seguros de vida manteniendo un 62.4% de participación a medida que los clientes adinerados adoptan estructuras de financiación que preservan la liquidez.
- Las plataformas de préstamos digitales, la suscripción automatizada y los modelos de financiación integrada remodelan las tendencias del mercado, permitiendo aprobaciones más rápidas y ampliando la adopción entre las pymes y las personas de alto patrimonio neto.
- Los actores clave fortalecen su posición en el mercado mediante la ampliación de asociaciones con aseguradoras y soluciones de préstamos avanzadas, mientras que los bancos lideran el segmento de proveedores con un 7% de participación, respaldados por una fuerte capacidad de capital.
- América del Norte lidera la demanda regional con un 6% de participación, seguida por Europa con un 27.3% y Asia-Pacífico con un 21.4%, impulsada por una fuerte penetración de seguros, expansión de la riqueza y una creciente necesidad de financiación premium estructurada en los mercados comerciales y personales.
 Análisis de Segmentación del Mercado:
Por Tipo
El seguro de vida dominó el mercado de financiación premium con un 62.4% de participación en 2024, impulsado por la creciente demanda de pólizas de vida de alto valor, estrategias de planificación patrimonial y soluciones de financiación centradas en la liquidez para clientes adinerados. El segmento se beneficia del aumento de la adopción de estructuras de financiación solo de intereses que ayudan a preservar el flujo de efectivo mientras se mantiene la cobertura a largo plazo. El seguro no de vida mantuvo un 37.6% de participación, respaldado por clientes comerciales que financian grandes primas de seguros de propiedad, accidentes y especialidades. Los crecientes requisitos de gestión de riesgos en los sectores corporativos continúan reforzando la demanda de financiación premium estructurada en ambas categorías.
- Por ejemplo, Bajaj Finserv proporciona financiación premium para seguros de vida para ayudar a individuos adinerados a preservar la liquidez y asegurar legados familiares. Los clientes financian las primas a través de préstamos, reteniendo capital para inversiones o necesidades empresariales.
Por Tasa de Interés
La financiación a tasa fija lideró el mercado con un 68.1% de participación en 2024, ya que los prestatarios prefirieron estructuras de pago predecibles en medio de entornos de tasas de interés fluctuantes. Este segmento crece a medida que aseguradoras, bancos y compañías de financiación premium comercializan estabilidad a largo plazo a individuos de alto patrimonio neto y tomadores de pólizas corporativas que buscan una planificación de costos consistente. La financiación a tasa variable capturó un 31.9% de participación, impulsada por clientes que buscan menores costos de financiación a corto plazo y se benefician de los ajustes de tasas durante ciclos monetarios de relajación. El cambio hacia productos de préstamo diversificados continúa expandiendo tanto las ofertas fijas como las variables entre los proveedores de financiación premium.
- Por ejemplo, J.P. Morgan Private Bank ofrece financiamiento de primas de seguros de vida con tasas de interés fijas o variables adaptadas a la planificación patrimonial, permitiendo a los clientes colateralizar el valor en efectivo de la póliza sin liquidar activos.
Por Proveedor
Los bancos representaron la mayor posición en este segmento con una participación del 54.7% en 2024, respaldados por su sólida base de capital, plataformas integradas de seguros y préstamos, y su capacidad para ofrecer condiciones de interés competitivas. Las NBFCs tuvieron una participación del 33.5%, impulsadas por una suscripción flexible, aprobaciones de préstamos más rápidas y una creciente penetración entre clientes comerciales pequeños y medianos. Otros proveedores, incluyendo firmas de financiamiento especializadas y prestamistas vinculados a corredores, representaron el 11.8%, ganando tracción al ofrecer soluciones de financiamiento adaptadas para pólizas de seguros de vida y comerciales. El fortalecimiento de las redes de distribución sigue mejorando la accesibilidad del mercado en todas las categorías de proveedores.
Principales Impulsores de Crecimiento
Creciente Demanda de Pólizas de Seguro de Vida de Alto Valor
El Mercado de Financiamiento de Primas se expande rápidamente a medida que individuos adinerados financian cada vez más pólizas de seguro de vida de alto valor a través de financiamiento estructurado. La demanda aumenta a medida que los titulares de pólizas aprovechan el financiamiento de primas para preservar la liquidez, optimizar las estructuras de planificación patrimonial y mejorar la eficiencia en la transferencia de riqueza. Las instituciones financieras ofrecen arreglos solo de interés y flexibles en colateral, permitiendo a los prestatarios mantener cobertura a largo plazo sin grandes pagos iniciales. A medida que la gestión de la riqueza de manera fiscalmente eficiente se convierte en una prioridad, el financiamiento de primas fortalece su relevancia, impulsando una fuerte adopción entre clientes de alto patrimonio neto y oficinas familiares que buscan estrategias de seguros basadas en apalancamiento.
- Por ejemplo, IPFS Corporation ofrece soluciones de financiamiento de primas que optimizan el flujo de efectivo para agentes y asegurados de alto patrimonio al cubrir grandes primas de pólizas mediante préstamos asegurados por el valor de la póliza.
Costos Crecientes de Seguros Comerciales Impulsan la Adopción Corporativa
Las empresas dependen cada vez más del financiamiento de primas para gestionar los crecientes costos de seguros comerciales en líneas de propiedad, accidentes, responsabilidad y especialidades. Las corporaciones utilizan financiamiento para mantener niveles de cobertura mientras preservan el flujo de efectivo operativo, reducen la tensión de capital inicial y alinean los gastos de seguros con los ciclos de ingresos. El aumento de las exposiciones al riesgo en sectores como la construcción, la logística y la energía acelera aún más la adopción. A medida que las aseguradoras endurecen los estándares de suscripción, los compradores corporativos recurren a proveedores de financiamiento de primas para obtener estructuras de pago flexibles, apoyando el crecimiento constante del mercado en pequeñas, medianas y grandes empresas.
- Por ejemplo, First Insurance Funding, una empresa de Wintrust, proporciona financiamiento de primas en los 50 estados de EE. UU. para la cobertura de automóviles comerciales de negocios de transporte y logística, manejando más de $16 mil millones en volumen anual de préstamos para aliviar las cargas de primas.
Expansión de las Capacidades de Financiamiento de Bancos y NBFC
Los bancos y las NBFCs expanden las ofertas de financiamiento de primas respaldados por fuertes reservas de capital, sistemas digitales de suscripción integrados y carteras de riesgo diversificadas. Su capacidad para ofrecer tasas de interés competitivas, coordinación fluida entre póliza y prestamista, y un mejor servicio al prestatario atrae tanto a clientes individuales como comerciales. Las NBFCs ganan impulso al proporcionar aprobaciones rápidas y opciones de financiamiento personalizadas para segmentos de alto riesgo o desatendidos. A medida que las instituciones financieras fortalecen las asociaciones de distribución con aseguradoras y corredores, el financiamiento de primas se vuelve más accesible, impulsando la penetración continua del mercado y acelerando la adopción a largo plazo.
Tendencias Clave y Oportunidades
Digitalización y Automatización Transformando el Financiamiento Premium
Las plataformas de préstamos digitales, la suscripción automatizada y las integraciones de aseguradoras habilitadas por API están remodelando las operaciones del mercado, permitiendo aprobaciones más rápidas, documentación transparente y gestión de pagos de primas en tiempo real. Los prestamistas aprovechan el análisis para evaluar los perfiles de los prestatarios con mayor precisión, mejorando la calificación de riesgos y reduciendo los incumplimientos. Los modelos de financiamiento integrado permiten a los corredores y aseguradoras ofrecer opciones de financiamiento en el punto de venta, aumentando las tasas de conversión. Este cambio digital crea oportunidades significativas para que los proveedores escalen operaciones, mejoren la experiencia del cliente y se expandan en segmentos de seguros minoristas y de pequeñas empresas no atendidos.
- Por ejemplo, HDFC ERGO integró más de 300 servicios API a través de Apigee en sus superapps de seguros, facilitando conexiones fluidas con socios como talleres y minoristas para viajes del cliente integrados y operaciones de back-end simplificadas.
Creciente Uso del Financiamiento Premium en la Planificación Patrimonial y de Riqueza
El financiamiento premium gana protagonismo a medida que los gestores de patrimonio incorporan seguros apalancados en estrategias de planificación patrimonial y optimización fiscal. Los clientes de alto patrimonio neto utilizan cada vez más pólizas financiadas para cubrir impuestos patrimoniales, proteger planes de sucesión empresarial y mejorar la transferencia de riqueza generacional sin liquidar activos. A medida que los bancos privados y las firmas de asesoría expanden soluciones de seguros estructurados, aumentan las oportunidades de venta cruzada. Esta tendencia posiciona al financiamiento premium como una herramienta atractiva dentro de carteras de planificación patrimonial holística, abriendo importantes vías de crecimiento en los ecosistemas de ultra-HNI, banca privada y oficinas familiares.
- Por ejemplo, Synovus Life Finance estructura préstamos de financiamiento premium personalizados colateralizados por los valores en efectivo de las pólizas para individuos de alto patrimonio neto, permitiendo que los fondos prestados paguen primas mientras se retiene la liquidez del cliente para inversiones y se evitan ventas de activos ilíquidos como bienes raíces.
Desafíos Clave
Volatilidad de las Tasas de Interés Impactando la Asequibilidad de los Préstamos
Las fluctuaciones de las tasas de interés presentan un desafío importante ya que el aumento de los costos de los préstamos reduce la asequibilidad y la rentabilidad de las estrategias de seguros financiadas. Las tasas más altas aumentan las obligaciones totales de reembolso, lo que lleva a algunos prestatarios a reconsiderar compromisos a largo plazo o reestructurar arreglos colaterales. Los prestamistas deben reevaluar con frecuencia la exposición al riesgo, especialmente en carteras de tasa variable. Esta volatilidad presiona tanto a los prestatarios como a los proveedores de financiamiento, lo que potencialmente ralentiza los volúmenes de nuevas transacciones durante ciclos monetarios restrictivos y aumenta el riesgo de lapsos de pólizas o dificultades de refinanciamiento en entornos de tasas inestables.
Requisitos Estrictos de Colateral y Suscripción
Las transacciones de financiamiento premium a menudo requieren colaterales robustos, evaluaciones de crédito detalladas y una rigurosa coordinación prestamista-aseguradora, creando barreras para ciertos prestatarios. Las pólizas de alto valor, particularmente en seguros de vida, demandan documentación financiera exhaustiva y controles estrictos de relación préstamo-valor, limitando el acceso para clientes con perfiles de ingresos variables o activos limitados. Estos requisitos estrictos aumentan la complejidad del procesamiento para los prestamistas y pueden retrasar las aprobaciones. A medida que la supervisión regulatoria se intensifica, mantener el cumplimiento mientras se gestiona el riesgo crediticio se vuelve más desafiante, restringiendo la expansión en algunos segmentos de clientes emergentes o de alto riesgo.
Análisis Regional
Norteamérica
Norteamérica lideró el Mercado de Financiamiento Premium con un 41.6% de participación en 2024, respaldado por una fuerte penetración de pólizas de seguro de vida de alto valor, prácticas avanzadas de planificación patrimonial y una red madura de bancos y compañías de financiamiento premium. Estados Unidos impulsa el dominio regional a medida que los clientes de alto patrimonio neto y los compradores corporativos utilizan cada vez más el financiamiento para gestionar la liquidez y los crecientes costos de seguros. Una infraestructura robusta de préstamos digitales, amplias asociaciones con corredores y marcos favorables de planificación patrimonial aceleran aún más la adopción. Canadá contribuye con un crecimiento constante a medida que aseguradoras e instituciones financieras expanden las ofertas de financiamiento premium para asegurados comerciales y personales.
Europa
Europa mantuvo un 27.3% de participación en 2024, impulsada por el creciente uso del financiamiento premium en seguros corporativos, indemnización profesional y segmentos de riesgo especializado. La región experimenta una fuerte adopción en el Reino Unido, Alemania y Francia, ya que las empresas utilizan herramientas de financiamiento para gestionar el aumento de las primas y los requisitos de cobertura impulsados por la regulación. Los gestores de patrimonio en Europa Occidental integran cada vez más seguros de vida financiados en estrategias de planificación patrimonial fiscalmente eficientes. La expansión de préstamos digitales y las colaboraciones transfronterizas entre aseguradoras y prestamistas apoyan el crecimiento del mercado. Europa del Sur y del Este presencian una demanda emergente a medida que las pymes adoptan el financiamiento premium para preservar el capital de trabajo y mejorar la estabilidad del flujo de efectivo.
Asia-Pacífico
Asia-Pacífico representó el 21.4% del mercado en 2024, reflejando una rápida expansión en seguros comerciales, el aumento de poblaciones de alto patrimonio neto y la creciente adopción de estrategias de seguros apalancadas en las principales economías. Un fuerte impulso del mercado en China, Japón, India y Australia es impulsado por el aumento de la penetración de seguros, el incremento de las necesidades de cumplimiento regulatorio y la disponibilidad de productos de financiamiento flexibles de bancos y NBFCs. Los clientes corporativos en manufactura, infraestructura y logística confían en el financiamiento premium para gestionar el aumento de las primas. A medida que la acumulación de riqueza se acelera en los mercados emergentes, el seguro de vida financiado con prima gana tracción, impulsando el crecimiento a largo plazo en la región.
América Latina
América Latina capturó un 6.8% de participación en 2024, respaldada por la expansión de los requisitos de seguros comerciales, el aumento de la adopción de marcos de gestión de riesgos y la creciente conciencia sobre el financiamiento premium entre las pequeñas y medianas empresas. Países como Brasil, México y Chile lideran la adopción regional a medida que las empresas buscan soluciones de financiamiento para gestionar el aumento de los costos de seguros de responsabilidad, propiedad y especializados. Aunque las altas tasas de interés representan desafíos, la demanda aumenta por estructuras de pago flexibles y procesos de incorporación digital. El fortalecimiento de las asociaciones entre aseguradoras, corredores e instituciones financieras mejora la accesibilidad, impulsando una participación regional más amplia en soluciones de financiamiento premium.
Oriente Medio y África
La región de Oriente Medio y África representó el 2.9% del mercado en 2024, impulsada por la creciente demanda de seguros comerciales y especializados en las industrias de construcción, energía y logística. El crecimiento de la riqueza en los países del CCG impulsa la adopción de seguros de vida financiados con prima entre individuos de alto patrimonio neto. Los bancos y las compañías financieras regionales expanden las ofertas para apoyar la flexibilidad en el pago de primas en medio del aumento de los valores de las pólizas. En África, el desarrollo gradual del mercado de seguros y el crecimiento de las pymes crean nuevas oportunidades, aunque el acceso financiero limitado y las restricciones de crédito ralentizan el progreso. La modernización regulatoria en curso y el apoyo a los préstamos digitales impulsan la expansión incremental del mercado.
Segmentaciones del Mercado:
Por Tipo
- Seguro de vida
- Seguro no de vida
Por Tasa de Interés
- Fija
- Variable
Por Proveedor
- Bancos
- NBFC
- Otros
Por Uso Final
- Comercial
- Individual
Por Plazo de Financiamiento
- Corto plazo (menos de 12 meses)
- Mediano plazo (1-3 años)
- Largo plazo (más de 3 años)
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del Mercado de Financiamiento de Primas presenta a participantes líderes como AFCO Credit, Agile Premium Finance, ARI Financial Group, Byline Bank, First Insurance Funding (Wintrust), IPFS, JP Morgan, Lincoln National, Truist Insurance Holdings y Valley National Bancorp. Las dinámicas del mercado están moldeadas por carteras de productos diversificadas, estrategias de tasas de interés y capacidades de préstamos digitales en expansión que mejoran la velocidad de suscripción y la incorporación de clientes. Los bancos mantienen una fuerte influencia a través de ecosistemas integrados de seguros y préstamos y acceso competitivo al capital, mientras que las compañías de financiamiento especializadas fortalecen su posición mediante estructuras de préstamos flexibles y experiencia en financiamiento de pólizas de nicho. Los proveedores invierten cada vez más en automatización, análisis de riesgos y plataformas integradas con corredores para mejorar la toma de decisiones y reducir los costos de procesamiento. Las asociaciones estratégicas con aseguradoras y agencias independientes continúan expandiendo el alcance de distribución e impulsando los volúmenes de transacciones. A medida que los entornos de tasas de interés evolucionan, los actores se centran en la eficiencia de precios, la gestión de garantías y los modelos de relaciones a largo plazo para retener la cuota de mercado y apoyar el crecimiento escalable en los segmentos de financiamiento de seguros de vida y comerciales.
Análisis de Jugadores Clave
- Lincoln National
- Byline Bank
- JP Morgan
- IPFS
- Valley National Bancorp
- First Insurance Funding (Wintrust)
- ARI Financial Group
- Agile Premium Finance
- Truist Insurance Holdings
- AFCO Credit
Desarrollos Recientes
- En abril de 2024, IPFS Corporation adquirió Stonemark, Inc., agregando más de 4,000 agencias y su equipo a sus operaciones de financiamiento de primas.
- En junio de 2023, Agile Premium Finance entró en una asociación estratégica con Pavo Insurance Solutions para ofrecer un mercado de financiamiento de primas mejorado para aseguradoras y corredores.
- En diciembre de 2024, AFCO Direct se asoció con ePayPolicy para integrar opciones de financiamiento de primas en sistemas de pago digital para agencias y aseguradoras.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Tasa de Interés, Proveedor, Uso Final, Término de Financiamiento y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- La adopción del financiamiento de primas aumentará a medida que individuos de alto patrimonio neto integren cada vez más seguros de vida apalancados en estrategias de planificación patrimonial y de riqueza.
- Las plataformas de préstamos digitales agilizarán la suscripción, acelerarán las aprobaciones y ampliarán el acceso al mercado en segmentos individuales y comerciales.
- La demanda corporativa de financiamiento de primas crecerá a medida que las empresas gestionen el aumento de costos de seguros de propiedad, responsabilidad y especialidad.
- Los bancos y las NBFCs mejorarán la innovación de productos, ofreciendo opciones de pago más flexibles y estructuras de interés ajustadas al riesgo.
- Los modelos de financiamiento integrado se expandirán a medida que aseguradoras y corredores integren el financiamiento directamente en los flujos de trabajo de ventas de pólizas.
- El crecimiento en los sectores de construcción comercial, logística y energía aumentará la demanda de cobertura de seguros financiada.
- El aumento de los requisitos de cumplimiento regulatorio empujará a más empresas hacia la cobertura financiada de primas para gestionar los costos crecientes.
- La acumulación de riqueza en Asia-Pacífico y el Medio Oriente acelerará la adopción de soluciones de seguros de vida financiados.
- Las asociaciones entre aseguradoras, corredores y proveedores de financiamiento fortalecerán las redes de distribución y la adquisición de clientes.
- El análisis avanzado y la evaluación de riesgos impulsada por IA mejorarán el perfilado de prestatarios y reducirán los riesgos de incumplimiento, mejorando la estabilidad del mercado.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de financiamiento premium y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de financiamiento de primas entre 2025 y 2032?
¿Qué segmento del mercado de financiamiento premium tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de financiamiento premium?
¿Quiénes son las empresas líderes en el mercado de financiamiento premium?
¿Qué región comandó la mayor parte del mercado de financiamiento premium en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Financiamiento Premium Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Financiamiento Premium Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 51,237.67 Million → 2032: USD 120,656.5 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Financiamiento Premium Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Financiamiento Premium Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Financiamiento Premium Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Financiamiento Premium Market Drivers
- 3.3 Mercado de Financiamiento Premium Market Restraints & Challenges
- 3.4 Mercado de Financiamiento Premium Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Financiamiento Premium Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Financiamiento Premium Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Financiamiento Premium category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Financiamiento Premium Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Financiamiento Premium Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Financiamiento Premium market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Financiamiento Premium Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Financiamiento Premium Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Financiamiento Premium Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Financiamiento Premium (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Financiamiento Premium Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Financiamiento Premium Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Financiamiento Premium Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Financiamiento Premium Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Financiamiento Premium Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Financiamiento Premium Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Financiamiento Premium Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Financiamiento Premium Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Financiamiento Premium Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
