
Visión General del Mercado
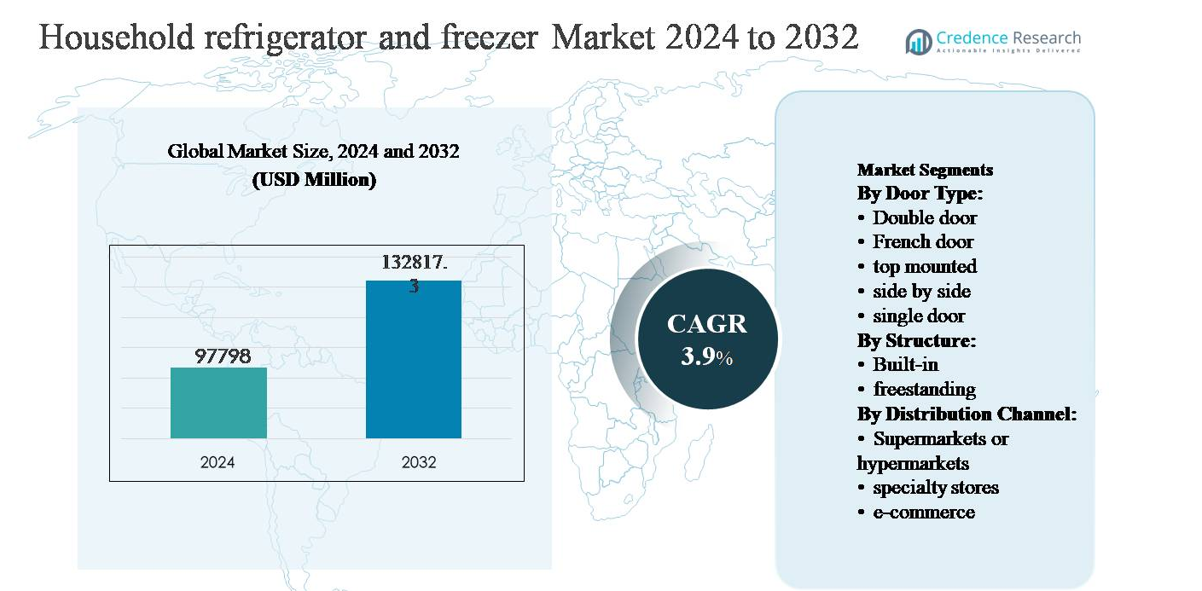
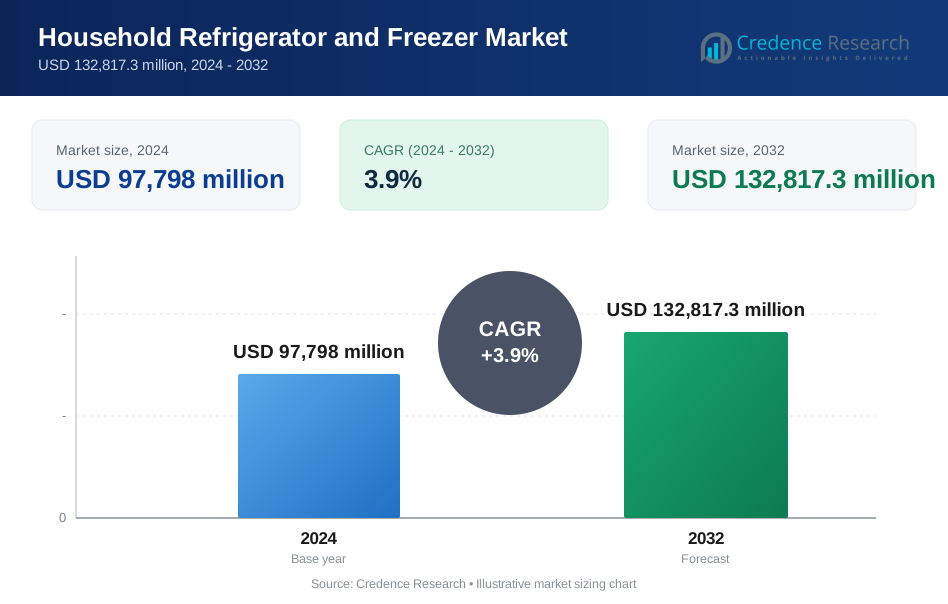
El mercado de refrigeradores y congeladores domésticos fue valorado en USD 97,798 millones en 2024 y se proyecta que alcance los USD 132,817.3 millones para 2032, expandiéndose a una tasa de crecimiento anual compuesta (CAGR) del 3.9% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Refrigeradores y Congeladores Domésticos 2024 | USD 97,798 millones |
| Mercado de Refrigeradores y Congeladores Domésticos, CAGR | 3.9% |
| Tamaño del Mercado de Refrigeradores y Congeladores Domésticos 2032 | USD 132,817.3 millones |
El mercado de refrigeradores y congeladores domésticos está liderado por un grupo de fabricantes globalmente establecidos que compiten a través del liderazgo tecnológico, la escala y una fuerte equidad de marca. Jugadores clave como Samsung, Whirlpool Corporation, LG Electronics, AB Electrolux, Robert Bosch GmbH, Liebherr Group, Godrej Industries Ltd., Philips Electronics, Dacor, Inc., y Dover Corporation se enfocan en diseños energéticamente eficientes, conectividad inteligente y ofertas de capacidad diversificada para satisfacer las variadas necesidades de los consumidores. Estas empresas aprovechan redes de distribución extensas, fabricación localizada e innovación continua de productos para mantener la competitividad. Asia Pacífico es la región líder, representando aproximadamente el 38% del mercado global, impulsada por la rápida urbanización, el aumento de la formación de hogares y la fuerte demanda de China e India. América del Norte y Europa le siguen, respaldadas por la demanda de reemplazo y la adopción de electrodomésticos premium.
Perspectivas del Mercado
- El mercado de refrigeradores y congeladores domésticos fue valorado en USD 97,798 millones en 2024 y se proyecta que alcance USD 132,817.3 millones para 2032, creciendo a una tasa compuesta anual del 3.9% durante el período de pronóstico, respaldado por una demanda de reemplazo constante y una creciente penetración en los hogares de las economías emergentes.
- El crecimiento del mercado está impulsado principalmente por el aumento de la urbanización, la creciente formación de hogares y la preferencia creciente por electrodomésticos energéticamente eficientes y sin escarcha, con los refrigeradores de doble puerta manteniendo la participación dominante en el tipo de puerta con ~36% debido a su equilibrio entre capacidad, precio y eficiencia.
- Las tendencias clave del mercado incluyen la premiumización hacia modelos de puerta francesa y lado a lado, la rápida adopción de compresores inverter y el fuerte crecimiento de los canales de comercio electrónico, mientras que las unidades independientes dominan el segmento de estructura con una participación de ~82% debido a la flexibilidad de instalación y asequibilidad.
- El panorama competitivo se caracteriza por una intensa rivalidad entre marcas globales que se centran en características inteligentes, diferenciación de diseño y fabricación localizada, mientras que la sensibilidad al precio y el cumplimiento normativo continúan restringiendo la expansión de márgenes en los segmentos de mercado masivo.
- Regionalmente, Asia Pacífico lidera con una participación de ~38% del mercado, impulsada por China e India, seguida por América del Norte (~24%) y Europa (~22%), mientras que América Latina (~9%) y Medio Oriente y África (~7%) muestran un crecimiento constante respaldado por el desarrollo urbano y la electrificación.
Análisis de Segmentación del Mercado:
Por Tipo de Puerta:
El mercado de refrigeradores y congeladores domésticos por tipo de puerta está liderado por los refrigeradores de doble puerta, que representan aproximadamente el 36% de la participación del mercado global. Su dominio se debe a un equilibrio óptimo entre capacidad de almacenamiento, asequibilidad y eficiencia energética, lo que los hace adecuados para hogares de ingresos medios y apartamentos urbanos. Los modelos de doble puerta también se benefician de la disponibilidad generalizada entre marcas y la compatibilidad con compresores inverter y tecnología sin escarcha. Las unidades de puerta francesa y lado a lado continúan ganando tracción en segmentos premium, mientras que los refrigeradores de una sola puerta y montados en la parte superior siguen siendo relevantes en mercados sensibles al precio y con limitaciones de espacio.
- Por ejemplo, los modelos de puerta francesa de Whirlpool ofrecen hasta 570 litros de capacidad de almacenamiento con sensores de enfriamiento adaptativos, mientras que las unidades de una sola puerta y montadas en la parte superior continúan sirviendo a hogares con limitaciones de espacio a través de diseños compactos por debajo de 200 litros.
Por Estructura:
Por estructura, los refrigeradores y congeladores independientes dominan el mercado con alrededor del 82% de participación, respaldados por menores costos iniciales, facilidad de instalación y amplia disponibilidad de modelos en todos los rangos de capacidad. Las unidades independientes atraen fuertemente tanto a mercados emergentes como desarrollados, ya que ofrecen flexibilidad tanto para inquilinos como para propietarios. La innovación continua de productos, como compresores energéticamente eficientes, conectividad inteligente y estanterías modulares, fortalece aún más su adopción. Los refrigeradores empotrados, aunque crecen de manera constante, permanecen concentrados en proyectos residenciales premium debido a costos más altos, requisitos de personalización y dependencia de la infraestructura de cocinas modulares.
- Por ejemplo, Liebherr Group produce unidades empotradas totalmente integradas con profundidades de instalación de 550-560 mm y compartimentos BioFresh que mantienen temperaturas cercanas a 0 °C, atendiendo a proyectos de cocinas modulares de alta gama que requieren personalización precisa.
Por Canal de Distribución:
En términos de distribución, las tiendas especializadas lideran con aproximadamente un 44% de participación en el mercado, impulsadas por la asistencia de ventas personalizada, demostraciones de productos, opciones de financiamiento y soporte de servicio postventa. Los consumidores prefieren los minoristas especializados para electrodomésticos de alto valor donde la comparación de marcas y la orientación técnica influyen en las decisiones de compra. Los supermercados e hipermercados mantienen una demanda constante para modelos de nivel básico a través de precios promocionales, mientras que el comercio electrónico es el canal de más rápido crecimiento. Las plataformas en línea se benefician de la creciente penetración digital, la entrega a domicilio, las comparaciones fáciles y la creciente confianza del consumidor en la compra de grandes electrodomésticos a través de ecosistemas de venta minorista digital.
Principales Impulsores del Crecimiento
Creciente Urbanización y Formación de Hogares
La rápida urbanización y el crecimiento sostenido en la formación de hogares continúan impulsando la demanda de refrigeradores y congeladores domésticos en todo el mundo. Las poblaciones urbanas en expansión, particularmente en Asia Pacífico, Medio Oriente y partes de América Latina, están aumentando el número de familias nucleares y hogares de alquiler que requieren electrodomésticos de enfriamiento esenciales. Los estilos de vida urbanos también favorecen los refrigeradores compactos, sin escarcha y de múltiples puertas que optimizan el espacio mientras ofrecen una mayor eficiencia de almacenamiento. Además, el aumento de los ingresos disponibles en economías emergentes permite a los consumidores actualizarse de modelos básicos de una sola puerta a unidades de dos puertas y lado a lado. Los proyectos de vivienda liderados por el gobierno y la construcción residencial constante apoyan aún más las compras por primera vez, reforzando los refrigeradores y congeladores como electrodomésticos indispensables con una demanda de reemplazo estable.
- “Por ejemplo, Samsung fabrica varios refrigeradores, algunos con un ancho de aproximadamente 555-600 mm y capacidades alrededor de 236-256 litros, que se ajustan a los estándares comunes de cocina y ofrecen funcionalidad completa sin escarcha.”
Creciente Demanda de Electrodomésticos Eficientes en Energía e Inteligentes
La creciente conciencia sobre el consumo de energía y las regulaciones de eficiencia más estrictas están acelerando la adopción de refrigeradores y congeladores eficientes en energía. Los consumidores prefieren cada vez más compresores basados en inversores, electrodomésticos con alta calificación de estrellas y refrigerantes ecológicos para reducir los costos de electricidad y el impacto ambiental. Los fabricantes responden lanzando modelos con menor consumo de energía, enfriamiento adaptativo y sensores inteligentes que optimizan el rendimiento según los patrones de uso. La integración de funciones habilitadas para IoT, como el control de temperatura a través de aplicaciones móviles, diagnósticos y alertas de mantenimiento, mejora aún más el atractivo del producto. Estos avances no solo apoyan el cumplimiento regulatorio, sino que también posicionan a los refrigeradores eficientes en energía como inversiones a largo plazo que ahorran costos, fortaleciendo la intención de compra tanto en mercados desarrollados como emergentes.
- Por ejemplo, AB Electrolux ha introducido refrigeradores que utilizan la tecnología Cooling 360°, la cual circula aire frío a través de múltiples canales de aire para reducir las fluctuaciones de temperatura y mejorar la uniformidad del enfriamiento, mientras emplea el refrigerante R600a con un potencial de calentamiento global inferior a 5.
Expansión del Comercio Minorista Organizado y Financiamiento de Electrodomésticos
La expansión de los formatos de comercio minorista organizado y el mejor acceso al financiamiento al consumidor contribuyen significativamente al crecimiento del mercado. Las tiendas especializadas en electrodomésticos, los minoristas de gran formato y las plataformas omnicanal mejoran la visibilidad del producto y la educación del consumidor, permitiendo decisiones de compra informadas. Esquemas de financiamiento atractivos, incluyendo EMI sin intereses, opciones de compra ahora y paga después, y ofertas de intercambio, reducen las barreras de asequibilidad para refrigeradores de segmento medio y premium. En economías emergentes, las promociones lideradas por minoristas y los descuentos estacionales juegan un papel crucial en estimular las ventas por volumen. Estos factores colectivamente aceleran la penetración de refrigeradores y congeladores de mayor capacidad y con más características, apoyando un crecimiento constante de ingresos entre fabricantes y socios de distribución.
Tendencias y Oportunidades Clave
Premiumización y Adopción de Refrigeradores Multipuerta
Una clara tendencia hacia la premiumización está transformando el mercado de refrigeradores y congeladores domésticos, particularmente en segmentos de consumidores urbanos y de altos ingresos. La demanda está aumentando por refrigeradores de puerta francesa, lado a lado y de cuatro puertas que ofrecen mayor capacidad, mejor organización y tecnologías de enfriamiento avanzadas. Características como compartimentos convertibles, enfriamiento metálico y zonas de crisper controladas por humedad mejoran la preservación de alimentos y la conveniencia. Los modelos premium también enfatizan la estética, con acabados elegantes y diseños integrados que se alinean con interiores de cocinas modernas. Este cambio crea fuertes oportunidades para que los fabricantes aumenten los precios de venta promedio, expandan márgenes y se diferencien a través de la innovación liderada por el diseño y la agrupación de características.
- Por ejemplo, LG Electronics integra la tecnología Linear Cooling™, manteniendo la fluctuación de temperatura dentro de ±0.5 °C, y ofrece modelos premium de puerta francesa con capacidades de almacenamiento superiores a 600 litros.
Crecimiento Rápido del Comercio Electrónico y Ventas Omnicanal
El comercio electrónico está emergiendo como una oportunidad de alto crecimiento, impulsado por la creciente adopción digital y la mejora de la logística para grandes electrodomésticos. Las plataformas en línea permiten a los consumidores comparar fácilmente especificaciones, precios y reseñas, mientras ofrecen entrega a domicilio, servicios de instalación y políticas de devolución flexibles. Los fabricantes están adoptando cada vez más estrategias omnicanal, integrando puntos de contacto en línea y fuera de línea para mejorar el compromiso del cliente. Lanzamientos exclusivos en línea, promociones digitales y modelos directos al consumidor proporcionan canales de ingresos adicionales. A medida que la confianza del consumidor en las compras de electrodomésticos en línea se fortalece, se espera que el comercio electrónico juegue un papel fundamental en la expansión del alcance del mercado, particularmente en ciudades de nivel II y nivel III.
- Por ejemplo, Godrej Appliances permite a los compradores en línea seleccionar refrigeradores sin estabilizador de voltaje, diseñados para operar entre 130-290 V, reduciendo los complementos de instalación.
Desafíos Clave
Alta Sensibilidad al Precio y Competencia Intensa
La sensibilidad al precio sigue siendo un desafío clave, especialmente en mercados en desarrollo donde los consumidores priorizan la asequibilidad sobre las características avanzadas. La intensa competencia entre fabricantes globales y regionales ejerce presión sobre los precios y los márgenes, particularmente en los segmentos de mercado masivo de puertas simples y dobles. Los descuentos promocionales frecuentes, las ofertas de intercambio y los incentivos para minoristas comprimen aún más la rentabilidad. Los jugadores más pequeños luchan por mantener los márgenes en medio del aumento de los costos de insumos, mientras que las marcas establecidas deben equilibrar continuamente las mejoras de características con la optimización de costos. Este entorno competitivo dificulta la diferenciación y aumenta la dependencia de la escala, la eficiencia de la cadena de suministro y la fortaleza de la marca para mantener la cuota de mercado.
Volatilidad de la Cadena de Suministro y Presión de Cumplimiento Regulatorio
Las interrupciones en la cadena de suministro y los requisitos regulatorios en evolución plantean desafíos continuos para los fabricantes de refrigeradores y congeladores. Las fluctuaciones en los precios de las materias primas, la escasez de semiconductores y las restricciones logísticas impactan la planificación de la producción y las estructuras de costos. Al mismo tiempo, el endurecimiento de los estándares de eficiencia energética y las regulaciones ambientales, particularmente relacionadas con los refrigerantes y las emisiones de carbono, requieren una inversión continua en I+D y rediseño de productos. El cumplimiento aumenta la complejidad operativa y las presiones de tiempo al mercado, especialmente para los fabricantes que operan en múltiples regiones. Las empresas más pequeñas enfrentan dificultades para absorber estos costos, mientras que los jugadores más grandes deben alinear estratégicamente las inversiones en innovación con los plazos regulatorios para seguir siendo competitivos.
Análisis Regional
América del Norte
América del Norte representa aproximadamente el 24% del mercado global de refrigeradores y congeladores para el hogar, respaldado por una alta penetración de electrodomésticos y una demanda constante de reemplazo. Los consumidores muestran una fuerte preferencia por los refrigeradores energéticamente eficientes, de gran capacidad e inteligentes, particularmente los modelos de puertas francesas y lado a lado. Los estrictos estándares de eficiencia energética en EE.UU. y Canadá continúan impulsando la adopción de compresores inversores y refrigerantes ecológicos. Las tendencias de premiumización, la integración de hogares inteligentes y las renovaciones de cocina centradas en el diseño apoyan aún más el crecimiento del valor. Las tiendas especializadas y el comercio minorista omnicanal dominan la distribución, mientras que el comercio electrónico sigue ganando terreno para las compras de reemplazo.
Europa
Europa representa casi el 22% del mercado global, impulsada por un fuerte énfasis regulatorio en la sostenibilidad y la eficiencia energética. Los consumidores prefieren refrigeradores compactos, integrados y de alta eficiencia alineados con espacios de vida más pequeños y diseños de cocina modernos. Países de Europa Occidental como Alemania, Francia, el Reino Unido e Italia lideran la demanda, en gran medida respaldada por ciclos de reemplazo en lugar de compras por primera vez. Las regulaciones de etiquetado energético de la UE fomentan la innovación continua en electrodomésticos de bajo consumo y materiales reciclables. Los minoristas especializados siguen siendo influyentes, mientras que las ventas en línea se expanden constantemente, particularmente para modelos de refrigeradores de gama media y premium.
Asia Pacífico
Asia Pacífico domina el mercado de refrigeradores y congeladores domésticos con una participación estimada del 38%, impulsada por la rápida urbanización, el crecimiento de la población y el aumento de los ingresos disponibles. China e India sirven como los principales motores de crecimiento, respaldados por el aumento de la electrificación y la expansión de los hogares de clase media. La demanda es más fuerte para los refrigeradores de doble puerta y montados en la parte superior que equilibran la asequibilidad, la capacidad y la eficiencia energética. Las iniciativas gubernamentales de vivienda y la construcción residencial estimulan aún más las compras por primera vez. Además, la rápida expansión del comercio minorista organizado y las plataformas de comercio electrónico mejora significativamente la accesibilidad del producto en los mercados urbanos y semiurbanos.
América Latina
América Latina posee aproximadamente el 9% del mercado global de refrigeradores y congeladores domésticos, respaldada por la mejora de la estabilidad económica y la expansión urbana gradual. Brasil y México dominan la demanda regional, impulsados por las ventas de reemplazo y la creciente adopción de modelos sin escarcha y energéticamente eficientes. La sensibilidad al precio sigue siendo un factor clave, favoreciendo los refrigeradores de una sola puerta y los de doble puerta asequibles en el segmento masivo. Los fabricantes enfatizan diseños rentables y producción localizada para mantener la competitividad. La expansión de formatos de venta al por menor modernos y las opciones de financiamiento al consumidor continúan mejorando la penetración de electrodomésticos en las regiones urbanas y semiurbanas.
Oriente Medio y África
La región de Oriente Medio y África representa alrededor del 7% del mercado global y muestra un potencial de crecimiento a largo plazo constante. Los países del CCG lideran la demanda regional debido a un mayor poder adquisitivo, el desarrollo urbano y la preferencia por refrigeradores de gran capacidad adecuados para hogares extendidos. En África, el crecimiento está impulsado por el aumento de las tasas de electrificación y la creciente adopción de modelos de nivel de entrada. Las condiciones climáticas extremas elevan la necesidad de un rendimiento de enfriamiento confiable. Aunque persisten las limitaciones de asequibilidad, la mejora de la infraestructura minorista y el desarrollo económico apoyan la expansión gradual del mercado.
Segmentaciones del Mercado:
Por Tipo de Puerta:
- Doble puerta
- Puerta francesa
- Montado en la parte superior
- Lado a lado
- Una sola puerta
Por Estructura:
- Empotrado
- Independiente
Por Canal de Distribución:
- Supermercados o hipermercados
- Tiendas especializadas
- Comercio electrónico
Por Geografía
- Norteamérica
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Paisaje Competitivo
El paisaje competitivo del mercado de refrigeradores y congeladores domésticos se caracteriza por la presencia de fabricantes de electrodomésticos establecidos a nivel mundial que compiten a través de la escala, la innovación tecnológica y redes de distribución extensas. Jugadores líderes como Samsung Electronics, LG Electronics, Whirlpool Corporation, Haier Group, Electrolux AB, BSH Hausgeräte, Panasonic Corporation, Siemens AG, Miele & Cie. KG, y General Electric se centran en expandir carteras de refrigeradores energéticamente eficientes e inteligentes para fortalecer el posicionamiento en el mercado. La diferenciación de productos se centra en compresores inverter, conectividad inteligente, configuraciones de múltiples puertas y estéticas de diseño premium. Las empresas invierten activamente en I&D para cumplir con las regulaciones energéticas y estándares ambientales en evolución mientras mejoran el rendimiento de enfriamiento y la durabilidad. Las asociaciones estratégicas con minoristas, la expansión de la fabricación local y las estrategias promocionales agresivas mejoran aún más la competitividad. Además, las empresas aprovechan los modelos de ventas omnicanal y las capacidades de servicio postventa para retener clientes y mantener la lealtad a la marca a largo plazo tanto en mercados maduros como emergentes.
Análisis de Jugadores Clave
- Samsung
- Whirlpool Corporation
- LG Electronics
- AB Electrolux
- Robert Bosch GmbH
- Liebherr Group
- Godrej Industries Ltd.
- Philips Electronics
- Dacor, Inc.
- Dover Corporation
Desarrollos Recientes
- En julio de 2025, Godrej & Boyce promovió nuevas tecnologías de electrodomésticos premium impulsadas por IA. La empresa presentó refrigeradores impulsados por IA con perfiles de energía y refrigeración adaptativos adaptados a las preferencias locales de los consumidores, reforzando la inteligencia y eficiencia del producto en toda su línea de productos para el hogar.
- En mayo de 2025, Godrej & Boyce lanzó sus refrigeradores Eon Velvet lado a lado impulsados por IA con una capacidad de 600 litros que ajusta automáticamente la refrigeración y el uso de energía según la carga interna y los patrones de apertura de puertas, presentando modos Eco, Holiday y Super Freeze para un rendimiento optimizado.
- En diciembre de 2024, Samsung Electronics anunció la expansión de su línea de refrigeradores con tecnología de Refrigeración Híbrida AI, presentada en CES 2025. Este sistema aprovecha la inteligencia artificial para optimizar el rendimiento de la refrigeración analizando patrones de uso y condiciones ambientales, mejorando la estabilidad de la temperatura y reduciendo el desperdicio de energía mediante la gestión dinámica del flujo de aire.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de puerta, Estructura, Canal de distribución y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda continuará aumentando de manera constante, respaldada por la urbanización en curso, la formación de hogares y el reemplazo de electrodomésticos envejecidos en mercados tanto desarrollados como emergentes.
- Los refrigeradores eficientes en energía y basados en inversores ganarán una adopción más amplia a medida que los consumidores busquen un menor consumo de electricidad y el cumplimiento de regulaciones de eficiencia más estrictas.
- Los refrigeradores inteligentes y conectados verán un aumento en su penetración, impulsados por el crecimiento de los ecosistemas de hogares inteligentes y la preferencia del consumidor por la conveniencia y las características de monitoreo remoto.
- Las configuraciones premium y de múltiples puertas, incluidos los modelos de puerta francesa y lado a lado, se expandirán más rápido que los segmentos de nivel de entrada, particularmente en hogares urbanos.
- Los refrigeradores independientes seguirán siendo dominantes debido a su flexibilidad y asequibilidad, mientras que los modelos empotrados crecerán en proyectos residenciales premium y cocinas modulares.
- El comercio electrónico y la venta minorista omnicanal jugarán un papel cada vez más importante en las ventas, respaldados por mejoras en logística, servicios de instalación y opciones de financiamiento.
- Los fabricantes se centrarán en la diferenciación de productos a través del diseño, la optimización de la capacidad y tecnologías de enfriamiento avanzadas para fortalecer el posicionamiento de la marca.
- El uso de refrigerantes ecológicos y materiales sostenibles se acelerará en respuesta a las expectativas regulatorias y de sostenibilidad del consumidor.
- La competencia de precios seguirá siendo intensa en los segmentos de mercado masivo, lo que impulsará un mayor énfasis en la optimización de costos y la fabricación localizada.
- Los mercados emergentes continuarán actuando como motores clave de crecimiento, respaldados por el aumento de la electrificación, la expansión de la infraestructura minorista y la mejora del poder adquisitivo del consumidor.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de refrigeradores y congeladores para el hogar, y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el refrigerador y congelador doméstico entre 2024 y 2032?
¿Cómo contribuyen los avances tecnológicos a la trayectoria ascendente del mercado durante el período de pronóstico?
¿Qué regiones se anticipan como motores clave de la expansión del mercado y qué factores contribuyen a su importancia?
¿Qué papel juega la sostenibilidad en la formación de las preferencias del consumidor y en la influencia del mercado de refrigeradores y congeladores domésticos?
¿Quiénes son las empresas líderes en el mercado de refrigeradores y congeladores para el hogar?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Refrigeradores y Congeladores para el Hogar Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Refrigeradores y Congeladores para el Hogar Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 97,798 million → 2032: USD 132,817.3 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Refrigeradores y Congeladores para el Hogar Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Refrigeradores y Congeladores para el Hogar Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Refrigeradores y Congeladores para el Hogar Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Refrigeradores y Congeladores para el Hogar Market Drivers
- 3.3 Mercado de Refrigeradores y Congeladores para el Hogar Market Restraints & Challenges
- 3.4 Mercado de Refrigeradores y Congeladores para el Hogar Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Refrigeradores y Congeladores para el Hogar Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Refrigeradores y Congeladores para el Hogar Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Refrigeradores y Congeladores para el Hogar category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Refrigeradores y Congeladores para el Hogar Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Refrigeradores y Congeladores para el Hogar Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Refrigeradores y Congeladores para el Hogar market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Refrigeradores y Congeladores para el Hogar Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Refrigeradores y Congeladores para el Hogar Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Refrigeradores y Congeladores para el Hogar Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Refrigeradores y Congeladores para el Hogar (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Refrigeradores y Congeladores para el Hogar Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Refrigeradores y Congeladores para el Hogar Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Refrigeradores y Congeladores para el Hogar Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Refrigeradores y Congeladores para el Hogar Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Refrigeradores y Congeladores para el Hogar Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Refrigeradores y Congeladores para el Hogar Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Refrigeradores y Congeladores para el Hogar Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Refrigeradores y Congeladores para el Hogar Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Refrigeradores y Congeladores para el Hogar Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
