
Visión General del Mercado
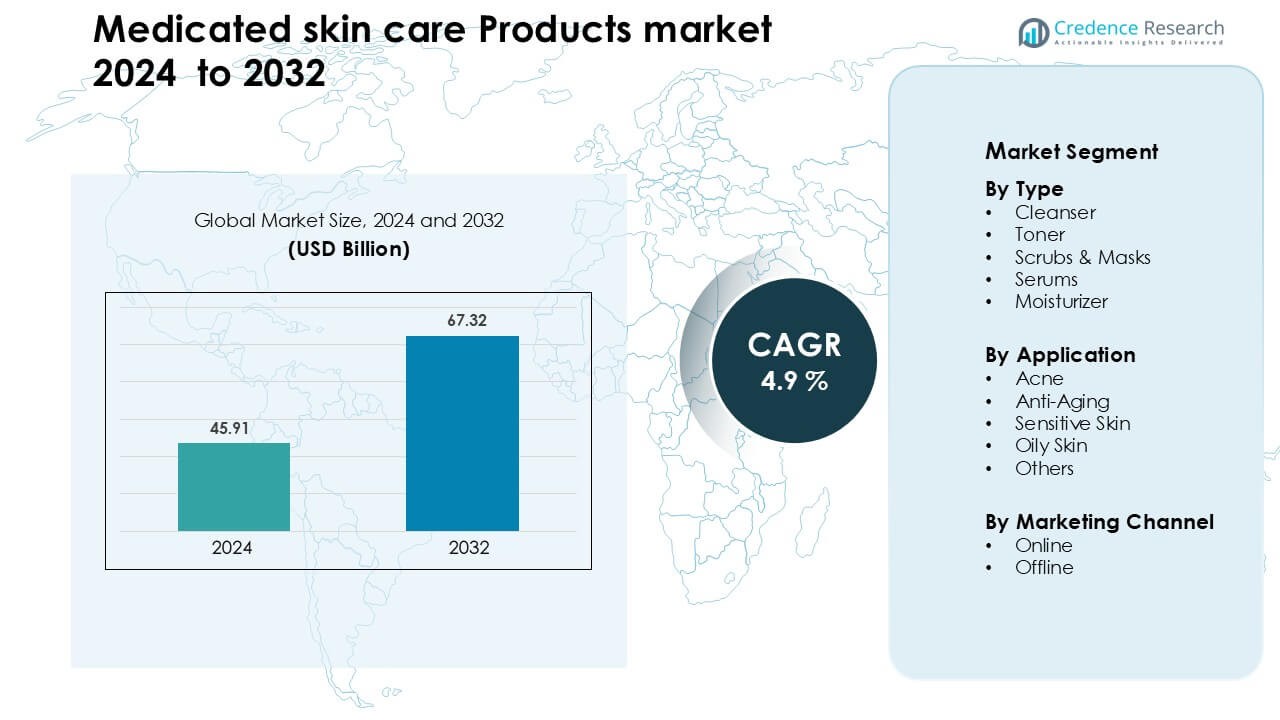
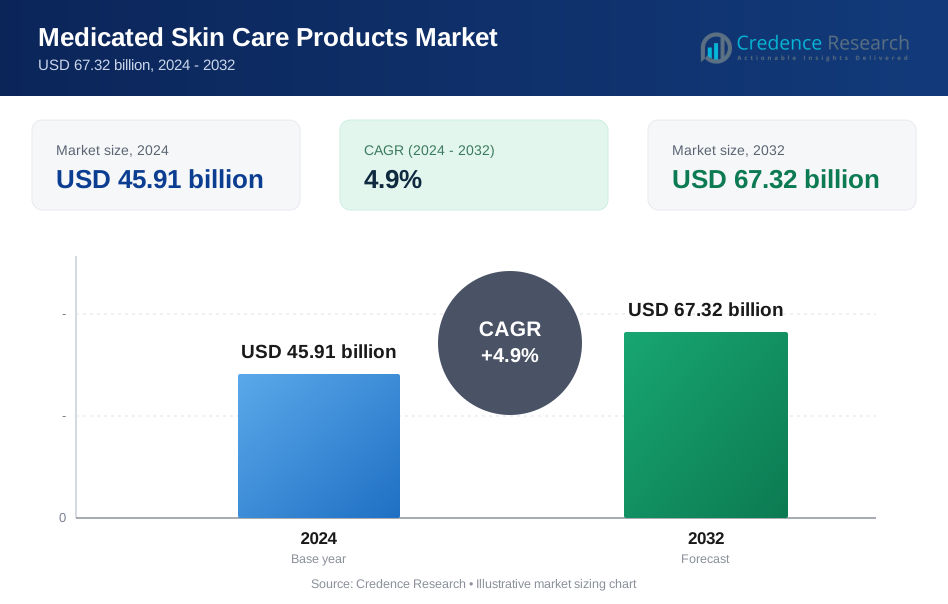
El mercado de productos para el cuidado de la piel medicados fue valorado en USD 45.91 mil millones en 2024 y se anticipa que alcanzará USD 67.32 mil millones para 2032, creciendo a una CAGR de 4.9 % durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Productos para el Cuidado de la Piel Medicados 2024 | USD 45.91 Mil Millones |
| Mercado de Productos para el Cuidado de la Piel Medicados, CAGR | 4.9 % |
| Tamaño del Mercado de Productos para el Cuidado de la Piel Medicados 2032 | USD 67.32 Mil Millones |
El mercado de productos para el cuidado de la piel medicados está conformado por empresas líderes como Coty Inc., Shiseido Co., Ltd., Johnson & Johnson, Inc., Revlon, Colgate-Palmolive Company, Unilever, Avon Products, Inc., Procter & Gamble (P&G), L’Oréal S.A., y Beiersdorf AG. Estos actores fortalecen sus posiciones mediante fórmulas clínicamente probadas, líneas de productos respaldadas por dermatólogos y sólidas redes de venta al por menor y comercio electrónico. La innovación en ingredientes activos para el acné, el cuidado antienvejecimiento y de piel sensible continúa apoyando el crecimiento competitivo. América del Norte lideró el mercado global en 2024 con aproximadamente un 37% de participación, impulsada por una alta conciencia de tratamiento, fuerte acceso a dermatólogos y creciente demanda de formulaciones de grado clínico.
Perspectivas del Mercado
- El mercado de productos para el cuidado de la piel medicados fue valorado en USD 45.91 mil millones en 2024 y se anticipa que alcanzará USD 67.32 mil millones para 2032, creciendo a una CAGR de 4.9 % durante el período de pronóstico.
- La fuerte demanda de soluciones para el cuidado del acné y productos recomendados por dermatólogos impulsa el crecimiento, con el segmento de limpiadores manteniendo aproximadamente un 34% de participación debido al creciente uso de rutinas de tratamiento diario.
- Tendencias enfocadas en ingredientes como retinoides, niacinamida y fórmulas ricas en ceramidas para la reparación de la barrera impulsan la adopción de productos premium en canales digitales y de farmacia.
- La competencia se intensifica a medida que los principales actores expanden líneas de grado clínico e invierten en innovaciones sin fragancia, hipoalergénicas y amigables con la piel sensible para mantener la confianza del consumidor.
- América del Norte lideró el mercado con casi un 37% de participación, seguida de Europa con un 28% y Asia Pacífico con un 25%, respaldada por una alta conciencia, fuerte acceso a dermatólogos y crecientes compras en línea de soluciones para el cuidado de la piel medicadas.
Análisis de Segmentación del Mercado:
Por Tipo
El segmento de limpiadores lideró el mercado de productos para el cuidado de la piel medicados en 2024 con aproximadamente un 34% de participación debido a la fuerte demanda de limpiadores faciales dermatológicamente probados, fórmulas antibacterianas y soluciones equilibradas en pH. Los consumidores favorecieron los limpiadores porque estos productos actúan como el primer paso de tratamiento para el acné, el exceso de grasa y la eliminación de acumulaciones. El crecimiento se mantuvo respaldado por la creciente conciencia de rutinas de múltiples pasos y mayores recomendaciones de médicos para agentes de limpieza medicados. Los sueros y humectantes crecieron de manera constante a medida que las marcas lanzaron fórmulas dirigidas que abordan necesidades de pigmentación, sequedad y recuperación de tratamientos.
- Por ejemplo, el Effaclar Purifying Foaming Gel de La Roche-Posay está formulado a un pH fisiológico de 5.5, lo que ayuda a mantener el equilibrio natural de la piel. Contiene zinc PCA, un ingrediente que en pruebas del fabricante ha demostrado reducir la producción de sebo. El producto está probado dermatológicamente y se describe como un limpiador no irritante adecuado para pieles sensibles y propensas al acné.
Por Aplicación
El tratamiento del acné dominó el segmento de aplicación en 2024 con casi un 39% de participación, impulsado por el aumento de casos de acné hormonal, problemas de piel relacionados con la contaminación y una mayor adopción de productos a base de ácido salicílico, peróxido de benzoilo y retinoides. Los dermatólogos continuaron promoviendo soluciones medicadas sobre alternativas cosméticas, lo que aumentó la confianza en los productos. Las soluciones antienvejecimiento vieron una rápida tracción debido al fuerte interés en péptidos y retinoides, mientras que los productos para pieles sensibles se expandieron a medida que más consumidores buscaban formulaciones hipoalergénicas y sin fragancia.
- Por ejemplo, Galderma informó datos exitosos de ensayos de Fase III para un gel que combina 0.3% de adapaleno y 2.5% de peróxido de benzoilo, donde 503 pacientes con acné moderado a severo tratados durante 12 semanas vieron reducciones medias de 27 lesiones inflamatorias (–68.7%) y 40 lesiones no inflamatorias (–68.3%) en comparación con una menor eficacia en el grupo de vehículo.
Por Canal de Marketing
El canal en línea mantuvo la posición líder en 2024 con alrededor del 58% de participación, ya que los consumidores prefirieron plataformas digitales por el fácil acceso a marcas respaldadas por dermatólogos, formulaciones de prescripción y filtros de compra basados en ingredientes. El crecimiento del comercio electrónico se aceleró debido a la concienciación liderada por influencers y modelos de suscripción que aseguraron compras repetidas. El comercio minorista offline se mantuvo significativo en farmacias y clínicas dermatológicas, donde el asesoramiento profesional y las pruebas de productos respaldaron la confianza en la marca. El cambio hacia la compra en línea se mantuvo fuerte, ya que las plataformas digitales ofrecían mejores descuentos, una gama más amplia y detallada información clínica.
Principales Impulsores del Crecimiento
Aumento de Condiciones Dermatológicas y Conciencia de Tratamiento
El aumento de casos de acné, dermatitis, hiperpigmentación y rosácea sigue impulsando la demanda de productos para el cuidado de la piel medicados. Los consumidores buscan cada vez más soluciones clínicamente validadas en lugar de alternativas cosméticas, lo que impulsa una mayor adopción de limpiadores, sueros y humectantes de grado prescripción. Los dermatólogos juegan un papel importante al recomendar tratamientos específicos que abordan la inflamación, el crecimiento bacteriano y la reparación de la barrera. Las campañas de concienciación social, las plataformas de dermatología digital y el fácil acceso a consultas en línea aumentan aún más la visibilidad del producto. El aumento de la contaminación, los desequilibrios hormonales y el estrés del estilo de vida también elevan la necesidad de rutinas diarias medicadas. Este cambio hacia ingredientes respaldados por la ciencia apoya la expansión a largo plazo de la categoría.
- Por ejemplo, VisualDx, una herramienta de diagnóstico digital utilizada por dermatólogos, contiene más de 45,000 imágenes médicas que los clínicos pueden aprovechar durante las consultas remotas para mejorar la precisión en el diagnóstico de hiperpigmentación, rosácea y otros trastornos de la piel.
Compra Basada en Ingredientes e Innovación de Productos
Los consumidores ahora estudian los ingredientes de cerca, lo que lleva a una fuerte demanda de formulaciones basadas en activos como el ácido salicílico, la niacinamida, los retinoides, las ceramidas y el ácido azelaico. Las marcas responden con sueros de tratamiento avanzados, hidratantes que fortalecen la barrera y soluciones desarrolladas por dermatólogos que abordan preocupaciones específicas. El mercado se beneficia de la ciencia de formulación mejorada, incluyendo la tecnología de encapsulación, retinoides estabilizados y mezclas amigables con el microbioma que aumentan la eficacia y reducen la irritación. La innovación también se expande a través de texturas, variantes sin fragancia y productos multifuncionales. La creciente confianza en la transparencia clínica anima a las empresas a resaltar concentraciones, resultados de ensayos clínicos y aprobaciones dermatológicas. Esta mentalidad impulsada por ingredientes aumenta significativamente la diferenciación de productos y las compras repetidas.
- Por ejemplo, los investigadores desarrollaron micropartículas de sílice a partir de subproductos de la caña de azúcar para encapsular el retinol: esta formulación liberó menos del 60% de su contenido de retinol en 24 horas, mostrando liberación sostenida y mayor estabilidad en comparación con el retinol libre.
Expansión del Comercio Electrónico y Cuidado de la Piel Personalizado
Las plataformas en línea han transformado el acceso al cuidado de la piel medicado, ofreciendo a los consumidores información detallada sobre productos, reseñas de dermatólogos y herramientas de comparación de ingredientes. Las farmacias electrónicas, las marcas D2C y los mercados de belleza proporcionan una mayor variedad y rutinas personalizadas a través de diagnósticos basados en IA, cuestionarios y consultas virtuales. Los modelos de suscripción promueven el uso constante, mientras que las comunidades digitales aumentan la conciencia sobre los tiempos de tratamiento y la superposición de productos. Muchos consumidores también prefieren los canales en línea por privacidad al comprar tratamientos para el acné o la pigmentación. El auge de la teledermatología fortalece la credibilidad de las marcas y acelera la adopción en regiones urbanas y semiurbanas. Estos cambios liderados por lo digital hacen que el cuidado médico personalizado sea más accesible y escalable.
Tendencia y Oportunidad Clave
Crecimiento de Marcas Respaldadas por Dermatólogos y de Grado Clínico
Las marcas respaldadas por dermatólogos están ganando terreno a medida que los consumidores priorizan la credibilidad y la validación científica. Las empresas ahora destacan ensayos clínicos, resultados antes y después, y certificaciones de seguridad para fortalecer la confianza. Esta tendencia crea oportunidades para colaboraciones entre laboratorios de cuidado de la piel y dermatólogos, permitiendo tratamientos dirigidos para el acné, la sensibilidad, el envejecimiento y la pigmentación. Las fórmulas de grado clínico alineadas con los estándares de prescripción atraen tanto a jóvenes que lidian con el acné como a consumidores mayores que manejan preocupaciones relacionadas con la edad. La oportunidad se amplía con el auge de soluciones amigables con la piel sensible y la ciencia de reparación de la barrera, empujando a las marcas a invertir en ingredientes suaves pero efectivos. Este posicionamiento clínico ayuda a diferenciar productos en un mercado competitivo.
- Por ejemplo, Galderma, la empresa matriz detrás de marcas clínicas como Cetaphil, informó tener más de 600 profesionales de I+D trabajando internamente y ha asegurado más de 250 aprobaciones regulatorias importantes en los últimos cinco años, subrayando su compromiso con la rigurosa ciencia dermatológica.
Creciente Demanda de Formulaciones de Reparación de la Barrera y Amigables con el Microbioma
A medida que aumenta la conciencia sobre la salud de la barrera cutánea, crece la demanda de formulaciones que incluyan ceramidas, péptidos, centella asiática y mezclas probióticas. Las marcas se centran en restaurar la hidratación, reducir la inflamación y mantener el equilibrio del microbioma, apoyando la resiliencia a largo plazo de la piel. Esta tendencia abre fuertes oportunidades en humectantes y sueros diseñados para pieles sensibles, propensas al acné y post-tratamiento. La ciencia del microbioma también está ganando importancia a medida que las empresas exploran ingredientes que apoyan la diversidad bacteriana saludable. Estas innovaciones permiten a las marcas expandir segmentos premium e introducir líneas terapéuticas avanzadas para clínicas dermatológicas. El cambio hacia fórmulas suaves y fortalecedoras de la barrera responde a las crecientes expectativas de los consumidores de opciones de tratamiento efectivas pero de baja irritación.
- Por ejemplo, un ensayo clínico aleatorizado y doble ciego de una crema de ceramidas (formulada para imitar el sistema lipídico natural de la piel) informó que después de una sola aplicación, la hidratación de la piel aumentó significativamente durante 24 horas y la pérdida de agua transepidérmica (TEWL) disminuyó sustancialmente en comparación con el placebo.
Desafío Clave
Riesgo de Irritación y Sensibilidad a Ingredientes
El cuidado de la piel medicado a menudo contiene activos fuertes como retinoides, ácidos y peróxido de benzoilo, que pueden causar enrojecimiento, descamación o reacciones alérgicas cuando se usan incorrectamente. Los consumidores con piel sensible o comprometida enfrentan un mayor riesgo, lo que lleva a la reticencia a adoptar tratamientos potentes. El mal uso debido a la falta de orientación en la rutina también aumenta los casos de irritación, lo que puede llevar a los usuarios de vuelta a alternativas cosméticas. Las marcas deben invertir en instrucciones de dosificación más claras, variantes de fuerza inicial y pautas de compatibilidad para minimizar el riesgo. La creciente demanda de formulaciones seguras presiona a las empresas a equilibrar alta eficacia con mejor tolerabilidad.
Altos Precios y Acceso Limitado en Regiones en Desarrollo
Los productos de cuidado de la piel medicados, especialmente las fórmulas desarrolladas por dermatólogos o clínicamente probadas, a menudo tienen precios premium que limitan la adopción entre los consumidores sensibles al precio. En las regiones en desarrollo, el menor acceso a la dermatología y la limitada penetración minorista restringen aún más el alcance del mercado. Muchos usuarios dependen de sustitutos genéricos o cosméticos debido a preocupaciones de asequibilidad. Los altos aranceles de importación y los costos de cumplimiento también elevan los precios finales de los productos. Para superar estos obstáculos, las marcas necesitan fabricación local, líneas de grado clínico asequibles y asociaciones de distribución más fuertes. Abordar estas barreras de acceso sigue siendo esencial para expandir la presencia en el mercado en economías emergentes.
Análisis Regional
Norteamérica
Norteamérica tuvo la mayor participación en 2024 con alrededor del 37%. La demanda creció debido a la alta conciencia sobre productos respaldados por dermatología, fuerte acceso a especialistas y mayor uso de ingredientes activos como retinoides y ácidos. Los consumidores prefirieron marcas clínicas vendidas a través de farmacias, comercio electrónico y oficinas de dermatólogos. El aumento de casos de acné y sensibilidad también incrementó el interés en la limpieza medicada y la reparación de la barrera. EE.UU. siguió siendo el mercado clave a medida que las plataformas de dermatología digital expandieron el acceso a tratamientos. Canadá mostró un crecimiento constante respaldado por fórmulas de etiqueta limpia y fuertes redes de farmacias.
Europa
Europa representó casi el 28% del mercado en 2024. El crecimiento se mantuvo fuerte debido a las estrictas normas de seguridad de los productos, la creciente demanda de soluciones sin fragancia y dermatológicamente probadas, y el mayor interés en el cuidado de piel sensible. Países como Alemania, Francia y el Reino Unido lideraron la adopción ya que los consumidores confiaban en las marcas de farmacia y en los ingredientes clínicamente probados. Las rutinas antienvejecimiento y de reparación de la barrera crecieron más rápido debido al envejecimiento de la población y a la alta conciencia sobre la salud de la piel. El comercio electrónico se expandió en toda Europa Occidental, mejorando el acceso a productos avalados por dermatólogos y sueros de tratamiento avanzados.
Asia Pacífico
Asia Pacífico tuvo alrededor del 25% de participación en 2024 y se mantuvo como la región de más rápido crecimiento. La contaminación urbana, la humedad y el aumento de casos de acné impulsaron la adopción de limpiadores, sueros e hidratantes medicados. Los consumidores en China, Japón, Corea del Sur e India mostraron un creciente interés en ingredientes clínicos y rutinas de apoyo a la barrera. La K-beauty y la J-beauty influyeron fuertemente en las tendencias de tratamiento a través de fórmulas ricas en activos pero suaves. El crecimiento se aceleró a través de plataformas en línea, clínicas dermatológicas y concienciación impulsada por los jóvenes. El aumento de los ingresos disponibles y una fuerte cultura de belleza apoyaron la expansión del mercado a largo plazo.
Latinoamérica
Latinoamérica capturó alrededor del 6% de participación en 2024 con un crecimiento constante. Los consumidores en Brasil, México y Argentina aumentaron el uso de tratamientos medicados para el acné y la pigmentación debido al estrés climático, la contaminación y la exposición solar. Las cadenas de farmacias y las clínicas dermatológicas jugaron un papel importante en la adopción de marcas. Las ventas en línea se expandieron a medida que las plataformas de comercio electrónico ofrecieron un acceso más amplio a productos aprobados por dermatólogos. El creciente interés en el cuidado de piel sensible y en fórmulas de tratamiento ligeras apoyó la tracción del mercado. Las limitaciones económicas limitaron la adopción de productos premium pero aumentaron la demanda de soluciones clínicas asequibles.
Oriente Medio y África
La región de Oriente Medio y África tuvo casi un 4% de participación en 2024. El crecimiento aumentó a medida que los consumidores buscaron soluciones medicadas para el acné, la pigmentación y el daño relacionado con el sol. Los climas cálidos y la alta exposición a los rayos UV aumentaron la demanda de limpiadores, sueros e hidratantes respaldados por dermatólogos. Los EAU y Arabia Saudita lideraron la adopción con fuertes redes minoristas y demanda de productos premium. África mostró un crecimiento en etapas iniciales, impulsado por el acceso creciente a farmacias y plataformas en línea. La sensibilidad al precio influyó en los patrones de compra, empujando a las marcas a ofrecer fórmulas clínicas orientadas al valor. La región ganó impulso con el aumento de la conciencia sobre la salud de la piel y la orientación de dermatólogos.
Segmentaciones del Mercado:
Por Tipo
- Limpiador
- Tónico
- Exfoliantes y Mascarillas
- Sueros
- Hidratante
Por Aplicación
- Acné
- Antienvejecimiento
- Piel Sensible
- Piel Grasa
- Otros
Por Canal de Marketing
- En línea
- Fuera de línea
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de Productos para el Cuidado de la Piel Medicados presenta jugadores globales como Coty Inc., Shiseido Co., Ltd., Johnson & Johnson, Inc., Revlon, Colgate-Palmolive Company, Unilever, Avon Products, Inc., Procter & Gamble (P&G), L’Oréal S.A., y Beiersdorf AG. Las empresas compiten en formulaciones clínicamente probadas, avales de dermatólogos y fuertes carteras en productos para el acné, antienvejecimiento y piel sensible. Muchas marcas invierten en innovación de ingredientes activos, como retinoides, niacinamida, ceramidas y ácido salicílico, mientras expanden líneas sin fragancia e hipoalergénicas. El comercio electrónico, los canales D2C y las redes de farmacias siguen siendo pilares clave de distribución. Los movimientos estratégicos incluyen adquisiciones de marcas dermatológicas de nicho, asociaciones con dermatólogos y líneas de productos localizadas para Asia Pacífico y América Latina. El marketing se centra en afirmaciones clínicas, resultados antes-después y etiquetado transparente de ingredientes para fortalecer la confianza del consumidor.
Análisis de Jugadores Clave
- Coty Inc.
- Shiseido Co., Ltd.
- Johnson & Johnson, Inc.
- Revlon
- Colgate-Palmolive Company
- Unilever
- Avon Products, Inc.
- Procter & Gamble (P&G)
- L’Oréal S.A.
- Beiersdorf AG
Desarrollos Recientes
- En 2025, Johnson & Johnson, Inc. presentó una Nueva Solicitud de Medicamento (NDA) para icotrokinra, un péptido oral de primera clase que bloquea el receptor IL-23 para la psoriasis en placas moderada a severa (condición médica de la piel).
- En junio de 2025, Shiseido Co., Ltd. anunció el desarrollo de su tecnología Reservoir in Skin, que ayuda en la entrega y retención de factores naturales de hidratación en el estrato córneo de la piel.
Cobertura del Informe
El informe de investigación ofrece un análisis detallado basado en Tipo, Aplicación, Canal de Marketing y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- La demanda de productos desarrollados por dermatólogos crecerá a medida que los consumidores prefieran soluciones respaldadas clínicamente.
- La compra enfocada en ingredientes se expandirá, con un mayor uso de retinoides, ácidos y ceramidas.
- Los diagnósticos en línea y las evaluaciones de la piel basadas en IA darán forma a las rutinas de tratamiento personalizadas.
- Las fórmulas para pieles sensibles y de reparación de la barrera ganarán más tracción en todos los grupos de edad.
- Las marcas aumentarán la inversión en formulaciones amigables con el microbioma y de baja irritación.
- Los canales de farmacia y clínicas dermatológicas se fortalecerán debido al aumento de la confianza en las recomendaciones profesionales.
- Los sueros medicados premium y los kits de tratamiento verán una adopción más rápida entre los consumidores urbanos.
- El enfoque regulatorio en la seguridad del producto y la transparencia de ingredientes se intensificará.
- Los mercados emergentes presenciarán una mayor adopción a medida que mejore el acceso a la dermatología.
- El embalaje alineado con la sostenibilidad y las formulaciones más limpias influirán en la preferencia de marca.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de productos para el cuidado de la piel medicados y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de productos de cuidado de la piel medicados entre 2025 y 2032?
¿Qué segmento del mercado de productos de cuidado de la piel medicados tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de productos de cuidado de la piel medicados?
¿Quiénes son las empresas líderes en el mercado de productos para el cuidado de la piel medicados?
¿Qué región comandó la mayor parte del mercado de productos de cuidado de la piel medicados?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Productos para el Cuidado de la Piel Medicados Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Productos para el Cuidado de la Piel Medicados Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 45.91 billion → 2032: USD 67.32 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Productos para el Cuidado de la Piel Medicados Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Productos para el Cuidado de la Piel Medicados Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Productos para el Cuidado de la Piel Medicados Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Productos para el Cuidado de la Piel Medicados Market Drivers
- 3.3 Mercado de Productos para el Cuidado de la Piel Medicados Market Restraints & Challenges
- 3.4 Mercado de Productos para el Cuidado de la Piel Medicados Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Productos para el Cuidado de la Piel Medicados Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Productos para el Cuidado de la Piel Medicados Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Productos para el Cuidado de la Piel Medicados category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Productos para el Cuidado de la Piel Medicados Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Productos para el Cuidado de la Piel Medicados Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Productos para el Cuidado de la Piel Medicados market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Productos para el Cuidado de la Piel Medicados Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Productos para el Cuidado de la Piel Medicados Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Productos para el Cuidado de la Piel Medicados Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Productos para el Cuidado de la Piel Medicados (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Productos para el Cuidado de la Piel Medicados Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Productos para el Cuidado de la Piel Medicados Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Productos para el Cuidado de la Piel Medicados Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Productos para el Cuidado de la Piel Medicados Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Productos para el Cuidado de la Piel Medicados Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Productos para el Cuidado de la Piel Medicados Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Productos para el Cuidado de la Piel Medicados Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Productos para el Cuidado de la Piel Medicados Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Productos para el Cuidado de la Piel Medicados Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
