
Visión General del Mercado:
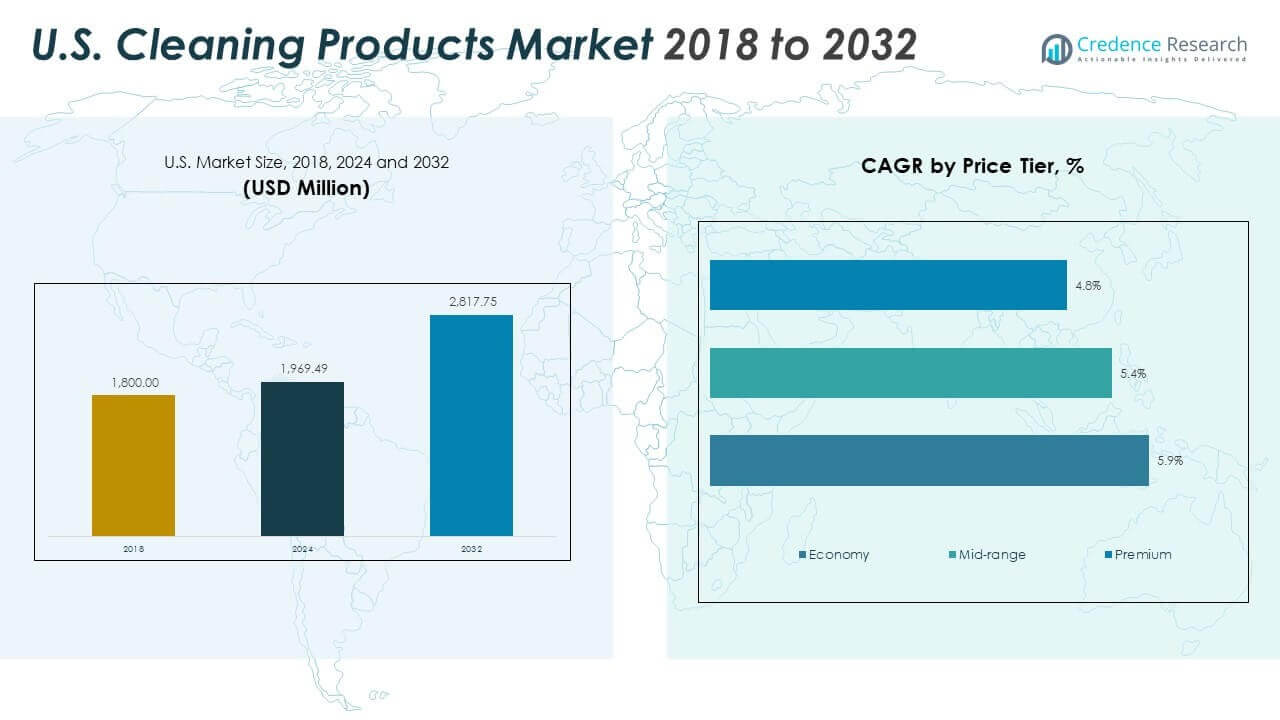
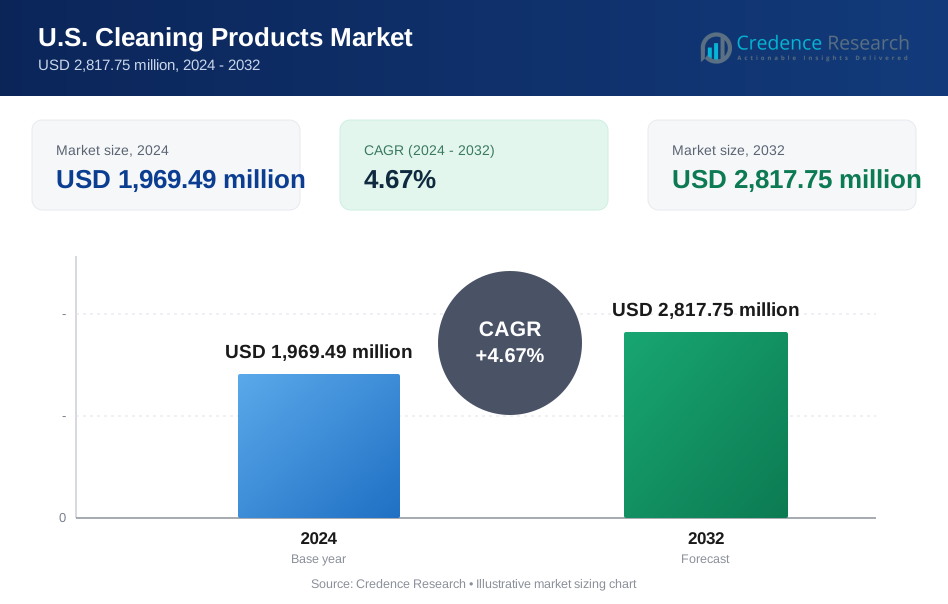
El tamaño del mercado de productos de limpieza de EE. UU. se valoró en USD 1,800.00 millones en 2018 y alcanzó USD 1,969.49 millones en 2024, y se anticipa que llegará a USD 2,817.75 millones para 2032, con un CAGR del 4.67% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Productos de Limpieza de EE. UU. 2024 | USD 1,969.49 Millones |
| Mercado de Productos de Limpieza de EE. UU., CAGR | 4.67% |
| Tamaño del Mercado de Productos de Limpieza de EE. UU. 2032 | USD 2,817.75 Millones |
El aumento de la conciencia sobre la higiene, especialmente después de recientes emergencias sanitarias, sigue influyendo en los hábitos de los consumidores. El mercado observa una demanda continua de desinfectantes de superficies, aerosoles multisuperficies y soluciones ecológicas. Los hogares con doble ingreso buscan formatos que ahorren tiempo, incluidos aerosoles y toallitas listos para usar. Instituciones como escuelas, oficinas y hospitales mantienen horarios de limpieza frecuentes, lo que impulsa la estabilidad del volumen. La innovación de productos, incluyendo variaciones de fragancias, empaques ergonómicos y fórmulas más seguras, contribuye a una mayor lealtad a la marca y compras repetidas.
El noreste lidera el mercado debido a la densidad urbana, la concentración institucional y una mayor adopción de productos ecológicos. El sur se está expandiendo rápidamente, respaldado por el desarrollo minorista, el crecimiento de la vivienda y el alto uso de productos. El oeste, especialmente California, enfatiza los formatos sostenibles y rellenables. El medio oeste mantiene una participación estable con demanda institucional e industrial en instalaciones públicas y privadas. El consumo equilibrado en todas las regiones refleja tanto la alineación residencial como comercial con los estándares de limpieza.
Perspectivas del Mercado
- El mercado de productos de limpieza de EE. UU. fue valorado en USD 1,800.00 millones en 2018, alcanzó USD 1,969.49 millones en 2024, y se proyecta que llegue a USD 2,817.75 millones para 2032, creciendo a una tasa compuesta anual (CAGR) de 4.67%.
- El noreste lideró el mercado con una participación del 28% debido a la densidad urbana y la demanda de limpieza institucional, seguido por el sur con un 27% impulsado por la expansión minorista y el crecimiento de la vivienda, y el oeste con un 24% apoyado por tendencias de sostenibilidad e innovación.
- El sur emergió como la región de más rápido crecimiento, impulsada por el influjo de población, la expansión comercial y las rutinas de limpieza frecuentes debido al clima.
- Entre los niveles de precios, el segmento premium está creciendo más rápido con un CAGR de 5.9%, reflejando una fuerte demanda de soluciones de limpieza ecológicas, seguras para mascotas y específicas para superficies.
- El nivel medio sigue de cerca con un CAGR de 5.4%, capturando a los consumidores conscientes del valor que buscan fiabilidad de marca sin precios premium.
Impulsores del Mercado
Priorización de la Higiene Post-Pandemia y Comportamientos de Limpieza Sostenidos en Hogares e Instituciones
Las crisis de salud desencadenaron cambios de comportamiento permanentes, con los consumidores priorizando la higiene en espacios personales y compartidos. La desinfección rutinaria de superficies se volvió común en cocinas, baños y zonas de alto contacto. El mercado de productos de limpieza de EE. UU. se beneficia de este cambio, ya que las rutinas de limpieza frecuentes persisten. Escuelas, hospitales, oficinas y gimnasios mantienen estrictas medidas de saneamiento para evitar brotes. Esta demanda constante en todos los sectores mantiene los volúmenes de productos estables durante todo el año. La educación del consumidor sobre gérmenes y transmisión por contacto impulsa un mayor uso de productos por sesión. Los aerosoles desinfectantes y las toallitas se han convertido en esenciales diarios. Las empresas ahora promueven afirmaciones de eliminación de gérmenes y formulaciones registradas por la EPA. Los contratos institucionales continúan alimentando flujos constantes de productos B2B.
- Por ejemplo, las toallitas desinfectantes de Clorox están registradas por la EPA para matar el 99.9% de virus y bacterias, incluido el SARS-CoV-2, en superficies duras no porosas cuando se usan según las indicaciones. El producto sigue siendo ampliamente utilizado en hogares e instituciones para la desinfección a nivel de superficie.
Aumento de Hogares Urbanos de Doble Ingreso que Apoyan la Demanda de Formatos de Limpieza que Ahorran Tiempo
La vida urbana y los horarios de trabajo a tiempo completo impulsan la demanda de productos de limpieza eficientes. Los consumidores buscan aerosoles de acción rápida, toallitas desechables y soluciones multisuperficie. El mercado de productos de limpieza de EE. UU. aprovecha esta tendencia a través de formatos listos para usar y todo en uno. Las marcas invierten en diseños ergonómicos y tecnología de secado rápido. Los atributos que ahorran tiempo siguen siendo factores clave de compra para las familias ocupadas. Las botellas de spray con configuraciones de niebla o cabezales espumantes ofrecen control de limpieza. La conveniencia del producto influye en la colocación en los estantes de los supermercados. Las familias con doble trabajo aumentan las compras repetidas de productos para cocina y baño. Los minoristas ajustan el espacio en los estantes para priorizar paquetes compactos y eficientes.
- Por ejemplo, el spray limpiador multisuperficie de Lysol está formulado para matar el 99.9% de virus y bacterias en superficies duras cuando se usa según las indicaciones, y se seca sin dejar marcas para la limpieza diaria. El producto es adecuado para un uso rápido en la cocina y el baño por hogares ocupados que buscan una sanitización confiable.
Cambio Hacia Ingredientes Naturales, No Tóxicos y Biodegradables en Medio de la Conciencia Ambiental
La sostenibilidad influye tanto en el desarrollo de productos como en la elección del consumidor. Los compradores prefieren limpiadores con formulaciones a base de plantas o biodegradables. El mercado de productos de limpieza de EE. UU. responde con líneas más ecológicas certificadas por eco-etiquetas. La demanda aumenta para productos libres de cloro, amoníaco o colorantes sintéticos. Los consumidores esperan transparencia en el etiquetado, incluyendo afirmaciones de ser libres de alérgenos e hipoalergénicos. Las marcas ahora promueven envases rellenables y botellas reciclables. Fragancias naturales como cítricos o lavanda reemplazan los olores químicos fuertes. Los minoristas dedican pasillos a marcas eco-conscientes. Este segmento ve una mayor lealtad y compromiso en línea de compradores enfocados en la salud.
Demanda Institucional Estable de los Sectores de Salud, Educación y Servicios de Alimentación
Las instituciones con mandatos de higiene representan un segmento de compradores estable. El mercado de productos de limpieza de EE. UU. atiende a hospitales, clínicas, escuelas y establecimientos de alimentos con estrictas necesidades de seguridad. La demanda de productos se mantiene alta debido a los ciclos regulares de desinfección. Los horarios de limpieza en entornos de salud siguen frecuencias reguladas. Los proveedores de servicios de alimentos utilizan desengrasantes y limpiadores de superficies certificados. Los contratos de servicio a largo plazo impulsan las compras al por mayor y las asociaciones estables con proveedores. Los productos de limpieza especializados se dirigen a zonas propensas a infecciones y superficies en contacto con alimentos. El cumplimiento de las directrices de limpieza de OSHA y CDC aumenta la confianza institucional en las principales marcas. La demanda de fórmulas de alta resistencia y sin residuos se mantiene alta en este sector.
Tendencias del Mercado
Creciente Penetración de Dispositivos de Limpieza Inteligentes y Consumibles Compatibles con Químicos
Los hogares inteligentes impulsan la adopción de dispositivos de limpieza automatizados. Las aspiradoras robot y los rociadores de fregado ahora se venden junto con soluciones de limpieza compatibles. El mercado de productos de limpieza de EE. UU. se alinea con esto ofreciendo líquidos y almohadillas de marca optimizados para dispositivos. Estas soluciones presentan químicos de bajo residuo y seguros para sensores. El crecimiento en la adopción de hogares inteligentes expande los canales de venta para recargas listas para dispositivos. Los modelos de reabastecimiento basados en suscripción ganan tracción. Los consumidores valoran la dispensación automática y el rendimiento constante. Los paquetes de productos con electrodomésticos inteligentes aumentan la lealtad entre categorías. Los minoristas destacan las combinaciones de limpiadores y dispositivos compatibles en estantes y en línea.
- Por ejemplo, el Braava jet m6 de iRobot es compatible con la Solución de Limpieza de Pisos Duros oficial de iRobot, que está diseñada para su uso en su sistema de rociado de chorro de precisión. El fabricante recomienda usar la solución según las indicaciones, con la dilución variando según los tamaños de tanque específicos del modelo.
Aumento de la Personalización en Fragancia, Uso y Fórmulas Específicas para Superficies
Los consumidores esperan que los limpiadores se adapten a necesidades específicas, desde vidrio y madera hasta tela y azulejo. El mercado de productos de limpieza de EE. UU. evoluciona con líneas de productos más dirigidas. Las marcas ahora ofrecen variantes de fragancia, versiones seguras para niños y aerosoles solo para cocina. Los consumidores eligen aromas como vainilla, eucalipto o brisa marina para temas de humor o estacionales. Las fórmulas especializadas reducen las rayas, eliminan la grasa o protegen los acabados. Las líneas de limpieza dirigidas tienen un mejor rendimiento en reseñas y compras repetidas. Las empresas promueven comparaciones lado a lado con productos tradicionales para todo uso. Esta tendencia lleva a una segmentación más profunda de los estantes y SKU premium. Los minoristas destacan las principales variantes bajo banners de sub-marcas.
Creciente Papel del Comercio Minorista en Línea y los Canales DTC en el Descubrimiento de Productos y la Construcción de Lealtad
Las plataformas en línea juegan un papel clave en el descubrimiento, las reseñas y las suscripciones. El mercado de productos de limpieza de EE. UU. se beneficia de marcas digitales con sólidos modelos DTC. El comercio electrónico permite la agrupación, el auto-rellenado y los paquetes de prueba. Las marcas atraen a los compradores con historias de sostenibilidad y consejos de limpieza DIY. Las calificaciones y los videos de influencers moldean las decisiones de compra. Los canales digitales reducen la dependencia de muestras en la tienda. Los modelos de suscripción ofrecen conveniencia y aseguran la fidelidad a la marca. Las marcas más pequeñas compiten con los jugadores tradicionales a través de campañas creativas en línea. Los desafíos en redes sociales y las demostraciones impulsan la prueba entre los consumidores más jóvenes.
Aparición de Estaciones de Relleno y Formatos Concentrados en Canales Minoristas e Institucionales
Los minoristas introducen estaciones de relleno para líquidos y bolsas de concentrado para reducir el desperdicio. El mercado de productos de limpieza de EE. UU. se adapta con concentrados que se diluyen en limpiadores de máxima potencia. Las cápsulas concentradas y las tabletas solubles reducen el volumen de embalaje. Los compradores comerciales también cambian a formatos a granel y dispensadores. Las tendencias de concentrados reducen el peso de envío y los costos de almacenamiento. Las marcas educan a los usuarios sobre las proporciones correctas de dilución para asegurar la efectividad. Los paquetes de recarga cuestan menos y atraen a los compradores enfocados en la sostenibilidad. Los compradores institucionales valoran los sistemas de recipientes recargables para operaciones de limpieza. Los concentrados apoyan los objetivos ESG corporativos y reducen las métricas de desechos plásticos.
- Por ejemplo, el concentrado de lavandería Free & Clear de Seventh Generation viene en una fórmula concentrada diseñada para reducir el desperdicio de embalaje y ofrecer más cargas por botella. La botella más grande del producto rinde el doble de ciclos de lavandería en comparación con su equivalente no concentrado, apoyando el uso sostenible sin comprometer el rendimiento de limpieza.
Análisis de Desafíos del Mercado
La Volatilidad de la Cadena de Suministro y las Fluctuaciones de Precios de Materias Primas Afectan los Márgenes de Ganancia y la Estabilidad del Inventario
Las cadenas de suministro globales enfrentan interrupciones regulares debido a la logística, los precios de las materias primas y los costos de energía. El mercado de productos de limpieza de EE. UU. sigue expuesto a fluctuaciones en etanol, surfactantes e insumos de embalaje. Los aumentos repentinos en los precios del petróleo afectan los costos de las botellas de plástico y los materiales de las etiquetas. Los retrasos en los insumos químicos causan retrasos en la producción o cambios en la formulación. Los cuellos de botella en las importaciones en los puertos ralentizan las entregas de productos y limitan la disponibilidad de stock. La planificación de inventario se vuelve más compleja debido a la imprevisibilidad de la demanda. Las empresas mitigan el riesgo mediante el abastecimiento dual o la adquisición local. Las empresas más pequeñas enfrentan más dificultades para absorber los choques de precios o asegurar materiales clave. Estas interrupciones retrasan los lanzamientos y afectan la disponibilidad minorista.
Escepticismo del Consumidor en Torno a las Afirmaciones de Productos y el Escrutinio Regulatorio sobre Etiquetado y Seguridad
Los consumidores cuestionan cada vez más la precisión de las afirmaciones de los productos de limpieza. El mercado de productos de limpieza de EE. UU. enfrenta desafíos debido a una supervisión más estricta por parte de los organismos reguladores. Las acusaciones de lavado verde afectan la confianza del consumidor, especialmente en las líneas con etiquetas ecológicas. Las etiquetas engañosas de “natural” o “seguro” provocan reacciones negativas y daños a la marca. Las leyes ahora exigen la divulgación de alérgenos de fragancias y listas completas de ingredientes. El incumplimiento conlleva el riesgo de multas y retiros de productos. Los compradores sensibles exigen transparencia hipoalergénica y libre de toxinas. Las plataformas de revisión independiente exponen resultados de rendimiento inconsistentes. Las marcas deben equilibrar eficacia, cumplimiento y claridad. El creciente escrutinio requiere esfuerzos continuos de reformulación y certificación.
Oportunidades de Mercado
Expansión en Segmentos de Alto Crecimiento como Productos de Limpieza Seguros para Mascotas y Bebés
Los padres y dueños de mascotas buscan activamente productos de limpieza que sean no tóxicos y suaves. El mercado de productos de limpieza de EE. UU. tiene espacio para crecer en estos segmentos impulsados por la seguridad. Las formulaciones especializadas satisfacen la creciente demanda de limpieza sin residuos y amigable con las alergias. Las marcas ofrecen certificaciones de organismos pediátricos o veterinarios para construir credibilidad. Estos segmentos exigen precios premium y construyen lealtad a través de la confianza.
Aumento de la Demanda Comercial de los Sectores de Hospitalidad, Retail y Transporte
El repunte post-pandemia en la hospitalidad y los viajes aéreos impulsa la demanda de suministros de limpieza de alto volumen. El mercado de productos de limpieza de EE. UU. se beneficia de contratos de limpieza con aeropuertos, hoteles y tiendas. Estos clientes buscan suministro constante, rendimiento de marca y certificaciones de cumplimiento. El crecimiento en el turismo y la movilidad pública impulsa la demanda de fórmulas de grado de limpieza y neutras en aroma.
Análisis de Segmentación de Mercado
Por Segmentación de Producto
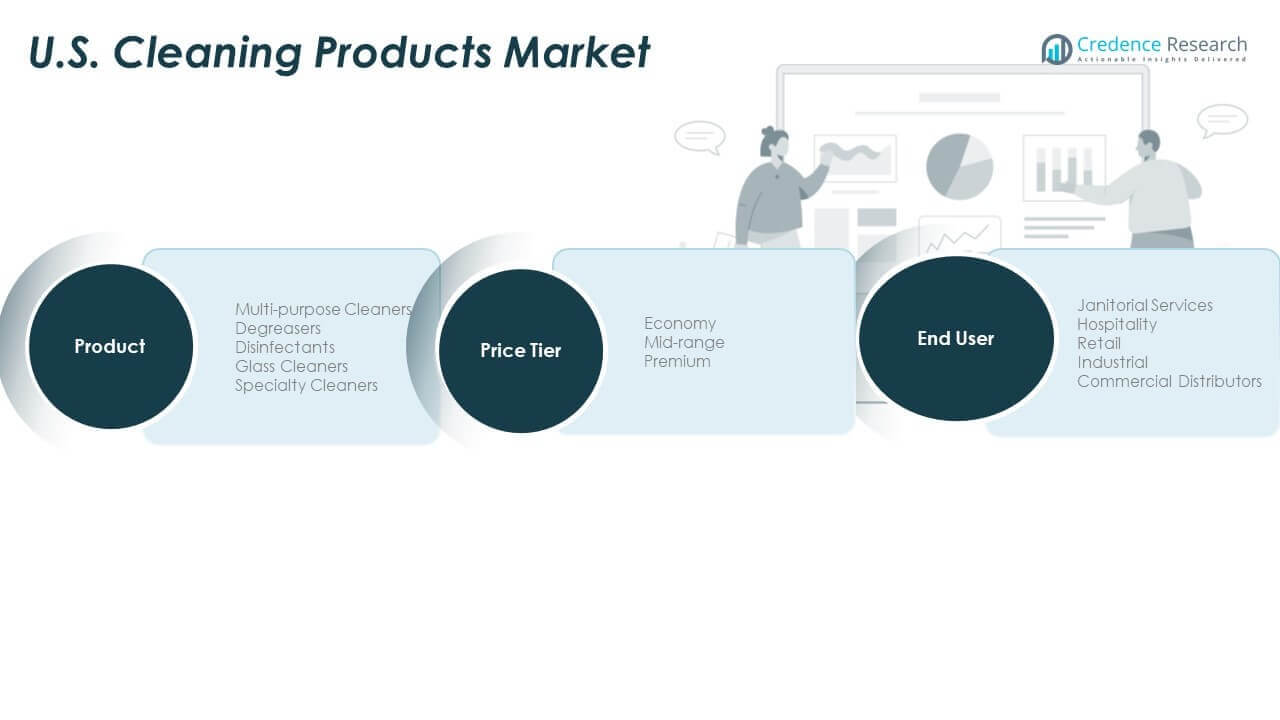
Los limpiadores multiusos dominan la demanda debido a su amplia aplicación en uso residencial y comercial. Los desengrasantes están ganando terreno en servicios de alimentos y entornos industriales para eliminar acumulaciones pesadas de aceite. Los desinfectantes siguen siendo esenciales en salud, educación e instalaciones públicas, impulsados por las necesidades de control de infecciones. Los limpiadores de vidrio mantienen una demanda constante en espacios de oficina, hospitalidad y puntos de venta. Los limpiadores especializados atienden aplicaciones de nicho como metal, tela y electrónica, mostrando una adopción constante en entornos técnicos. El mercado de productos de limpieza de EE. UU. se beneficia de las necesidades diversificadas de productos en todos los sectores.
- Por ejemplo, el limpiador desinfectante Fantastik de SC Johnson mata el 99.9% de las bacterias en superficies duras no porosas cuando se usa según las indicaciones. Los desengrasantes juegan un papel clave en servicios de alimentos y entornos industriales al abordar el aceite pesado y la suciedad en superficies de trabajo y equipos.
Por Segmentación de Nivel de Precio
Los productos de nivel económico mantienen una fuerte participación de volumen en escenarios de uso janitorial y a granel. Las ofertas de rango medio atraen a compradores residenciales convencionales que buscan un equilibrio entre rendimiento y costo. Los limpiadores premium ganan terreno entre los consumidores ecológicos y leales a la marca que buscan formulaciones avanzadas o certificaciones verdes. El mercado de productos de limpieza de EE. UU. apoya todos los niveles a través de empaques personalizados, posicionamiento de marca y promociones dirigidas. El crecimiento premium es mayor en zonas urbanas, mientras que los productos económicos siguen siendo dominantes en la adquisición institucional.
Por Segmentación de Usuario Final
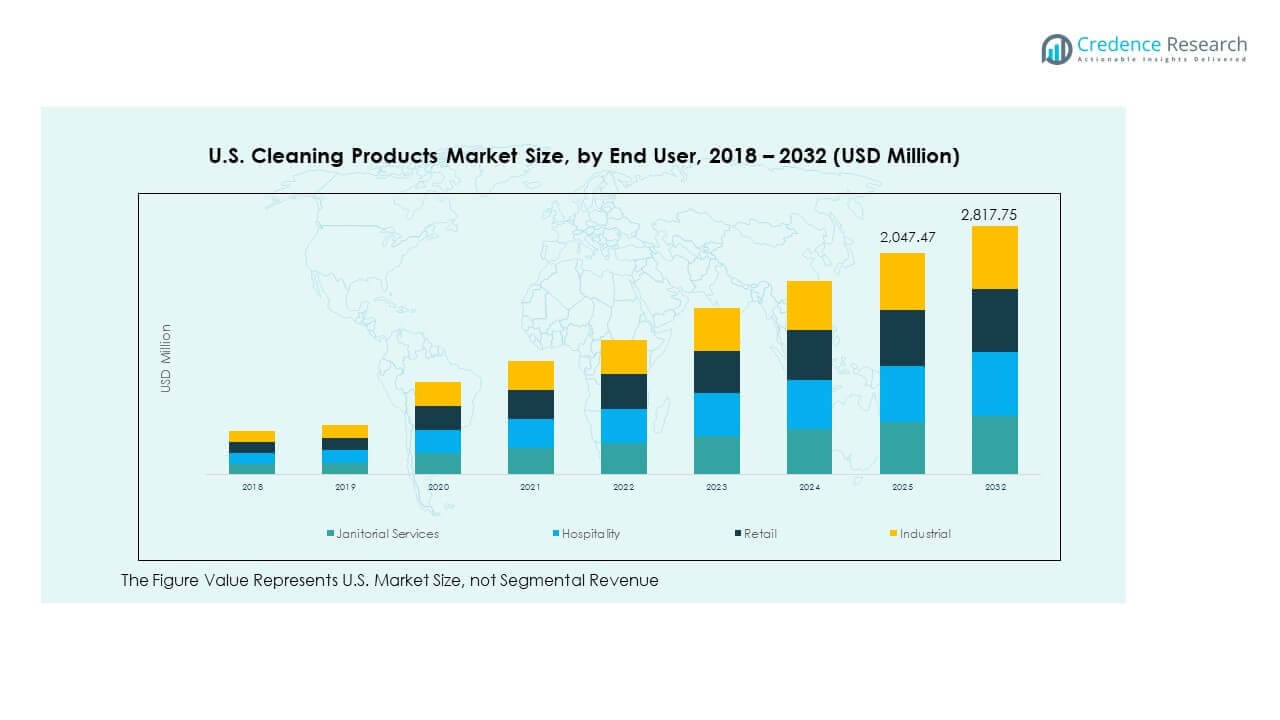
Los servicios de limpieza representan el grupo de usuarios finales más grande, impulsados por pedidos recurrentes a granel y servicios de limpieza por contrato. La hospitalidad sigue de cerca, demandando limpiadores de alto rendimiento para la higiene de cara al cliente. Las cadenas minoristas utilizan productos estandarizados en todas las sucursales para mantener la consistencia. Los usuarios industriales dependen de desengrasantes de alta resistencia y limpiadores especializados para aplicaciones de trabajo pesado. Los distribuidores comerciales actúan como intermediarios clave en todos los sectores, asegurando la entrega oportuna y precios basados en volumen. El mercado de productos de limpieza de EE. UU. ve una demanda equilibrada en estos segmentos, manteniendo un crecimiento constante.
- Por ejemplo, el Limpiador Neutro de Diversey está formulado para el mantenimiento diario y puede cubrir grandes áreas de piso por galón bajo condiciones de uso típicas. Las cadenas minoristas a menudo usan productos de limpieza estandarizados en todas las sucursales para asegurar un rendimiento de limpieza consistente y eficiencia operativa.
Segmentación
Por Segmentación de Producto:
- Limpiadores Multiusos
- Desengrasantes
- Desinfectantes
- Limpiadores de Vidrios
- Limpiadores Especializados
Por Segmentación de Nivel de Precio:
- Económico
- Gama media
- Premium
Por Segmentación de Usuario Final:
- Servicios de Limpieza
- Hospitalidad
- Minorista
- Industrial
- Distribuidores Comerciales
Análisis Regional
El Noreste Mantiene una Fuerte Presencia en el Mercado Debido a la Densa Urbanización y Demanda Institucional
La región del Noreste representa aproximadamente el 28% del mercado de productos de limpieza de EE. UU. Estados como Nueva York, Massachusetts y Pensilvania impulsan esta participación a través de una alta densidad urbana y una gran presencia institucional. Las redes de salud, universidades y sistemas de transporte generan un consumo constante de productos. La región también muestra una adopción temprana de productos ecológicos y premium debido a una mayor conciencia regulatoria. El gasto del consumidor en suministros de limpieza se mantiene alto en zonas metropolitanas con espacios de vida más pequeños y un mayor uso per cápita. La disponibilidad de productos a través de distribuidores regionales y cadenas minoristas apoya el flujo continuo del mercado.
El Sur Emerge como una Región Clave de Crecimiento Respaldada por la Expansión de la Población y la Penetración Minorista
El Sur representa alrededor del 27% de la cuota de mercado y está expandiéndose debido a la nueva construcción residencial, el crecimiento de la población y una mayor presencia minorista. Estados como Texas, Florida y Georgia lideran las ventas regionales impulsadas por la expansión urbana y la creciente demanda de hospitalidad. Los servicios de limpieza comercial crecen rápidamente en ciudades con grandes sectores de hospitalidad, logística y salud. Los climas más cálidos conducen a ciclos de limpieza frecuentes y un mayor consumo de volumen. La región también muestra un aumento en la adopción de productos de limpieza de gama media y económica. Las fuertes redes de distribución y la demanda de los gigantes minoristas apoyan la aceleración del mercado.
El Oeste y el Medio Oeste Apoyan la Demanda Equilibrada en Aplicaciones Comerciales y Residenciales
El Oeste tiene un 24% de participación en el Mercado de Productos de Limpieza de EE. UU., liderado por el enfoque de California en productos ecológicos y contratos institucionales. Las políticas ambientales fomentan los limpiadores a base de plantas y los sistemas de recarga. El Medio Oeste captura alrededor del 21% de participación con una demanda constante de las instituciones de procesamiento de alimentos, educación y salud. Los contratistas de limpieza y los distribuidores comerciales juegan un papel importante en ambas regiones. Mientras que el Oeste impulsa el consumo premium y liderado por la innovación, el Medio Oeste se inclina hacia la adquisición institucional basada en volumen. Estas dos regiones apoyan colectivamente la diversidad de productos y la resiliencia regional a lo largo de los ciclos económicos.
Análisis de los Principales Actores
- Procter & Gamble
- The Clorox Company
- Reckitt
- C. Johnson
- Unilever
Análisis Competitivo
El Mercado de Productos de Limpieza de EE. UU. presenta una mezcla de corporaciones multinacionales y actores regionales que compiten en rendimiento, precios y sostenibilidad. Empresas líderes como Procter & Gamble, The Clorox Company, SC Johnson, Reckitt Benckiser y Ecolab mantienen una fuerte visibilidad de marca y distribución a nivel nacional. Estas firmas invierten fuertemente en I&D para ofrecer formulaciones avanzadas y alternativas ecológicas. Las líneas de productos atienden a múltiples segmentos de usuarios finales con empaques y funcionalidades adaptadas. Sigue siendo altamente competitivo en las categorías de desinfectantes y limpiadores multiusos, donde la lealtad del consumidor se ve influenciada por la eficacia, la fragancia y las afirmaciones de seguridad. Las marcas de distribuidor ofrecidas por minoristas continúan ganando terreno, especialmente en los niveles económicos y de rango medio. Los fabricantes expanden su presencia a través de asociaciones con plataformas de comercio electrónico y modelos directos al consumidor. La fijación estratégica de precios, el empaquetado de productos y las certificaciones de sostenibilidad son herramientas clave de diferenciación. El Mercado de Productos de Limpieza de EE. UU. observa una creciente consolidación a través de actividades de fusiones y adquisiciones, permitiendo a las empresas más grandes acceder a innovaciones de nicho y mercados regionales.
Desarrollos Recientes
- En septiembre de 2025, Reckitt lanzó su programa de inversión de impacto social Catalyst en los EE. UU., comprometiendo hasta £10 millones durante cinco años para financiar startups de salud e higiene, con Serena Williams como Emprendedora en Residencia.
- En agosto de 2025, Unilever introdujo Cif Infinite Clean, un spray de limpieza probiótico diseñado para continuar limpiando superficies varios días después de su aplicación. Esta innovación, segura para mascotas y niños, apoya la estrategia de Unilever en el mercado global de cuidado del hogar.
- En julio de 2025, Advent International acordó adquirir una participación mayoritaria en el portafolio Essential Home de Reckitt, incluyendo marcas de limpieza como Cillit Bang por hasta $4.8 mil millones, creando un negocio independiente de cuidado del hogar.
- En mayo de 2025, The Clorox Company, a través de su división CloroxPro, anunció un nuevo acuerdo con Vizient para suministrar una amplia gama de soluciones de limpieza y desinfección, incluyendo productos Clorox Healthcare y Pine-Sol, efectivo a partir del 1 de mayo de 2025.
Cobertura del Informe
El informe de investigación ofrece un análisis profundo basado en Segmentación de Productos, Segmentación por Nivel de Precio y Segmentación por Usuario Final. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectiva Futura
- La innovación de productos se centrará en formulaciones más seguras que equilibren la fuerza de limpieza con la reducción de la exposición química.
- La demanda se mantendrá estable en los hogares debido a las rutinas diarias de higiene arraigadas.
- Los compradores comerciales impulsarán el volumen a través de contratos a largo plazo y protocolos de limpieza estandarizados.
- La sostenibilidad dará forma a las opciones de embalaje, con recargas y concentrados ganando aceptación.
- El comercio minorista digital influirá en el descubrimiento, las suscripciones y la lealtad a la marca en todos los grupos de edad.
- Los segmentos premium se expandirán a través de líneas de productos eco-certificados y específicos para superficies.
- Las marcas privadas aumentarán la presión sobre los precios dentro de los niveles económicos y de rango medio.
- La demanda institucional de salud y educación asegurará un consumo recurrente básico.
- El crecimiento regional se mantendrá equilibrado, apoyado por cambios demográficos y expansión minorista.
- El mercado de productos de limpieza de EE. UU. permanecerá resiliente debido a la demanda diversificada de usuarios finales.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de productos de limpieza en EE. UU. y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de productos de limpieza en EE. UU. entre 2024 y 2032?
¿Qué segmento del mercado de productos de limpieza en EE. UU. tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de productos de limpieza en EE. UU.?
¿Quiénes son las empresas líderes en el mercado de productos de limpieza en EE. UU.?
¿Qué región comandó la mayor parte del mercado de productos de limpieza en EE. UU. en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Productos de Limpieza de EE. UU. Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Productos de Limpieza de EE. UU. Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,969.49 million → 2032: USD 2,817.75 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Productos de Limpieza de EE. UU. Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Productos de Limpieza de EE. UU. Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Productos de Limpieza de EE. UU. Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Productos de Limpieza de EE. UU. Market Drivers
- 3.3 Mercado de Productos de Limpieza de EE. UU. Market Restraints & Challenges
- 3.4 Mercado de Productos de Limpieza de EE. UU. Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Productos de Limpieza de EE. UU. Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Productos de Limpieza de EE. UU. Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Productos de Limpieza de EE. UU. category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Productos de Limpieza de EE. UU. Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Productos de Limpieza de EE. UU. Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Productos de Limpieza de EE. UU. market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Productos de Limpieza de EE. UU. Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Productos de Limpieza de EE. UU. Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Productos de Limpieza de EE. UU. Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Productos de Limpieza de EE. UU. (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Productos de Limpieza de EE. UU. Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Productos de Limpieza de EE. UU. Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Productos de Limpieza de EE. UU. Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Productos de Limpieza de EE. UU. Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Productos de Limpieza de EE. UU. Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Productos de Limpieza de EE. UU. Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Productos de Limpieza de EE. UU. Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Productos de Limpieza de EE. UU. Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Productos de Limpieza de EE. UU. Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
