
Visión General del Mercado
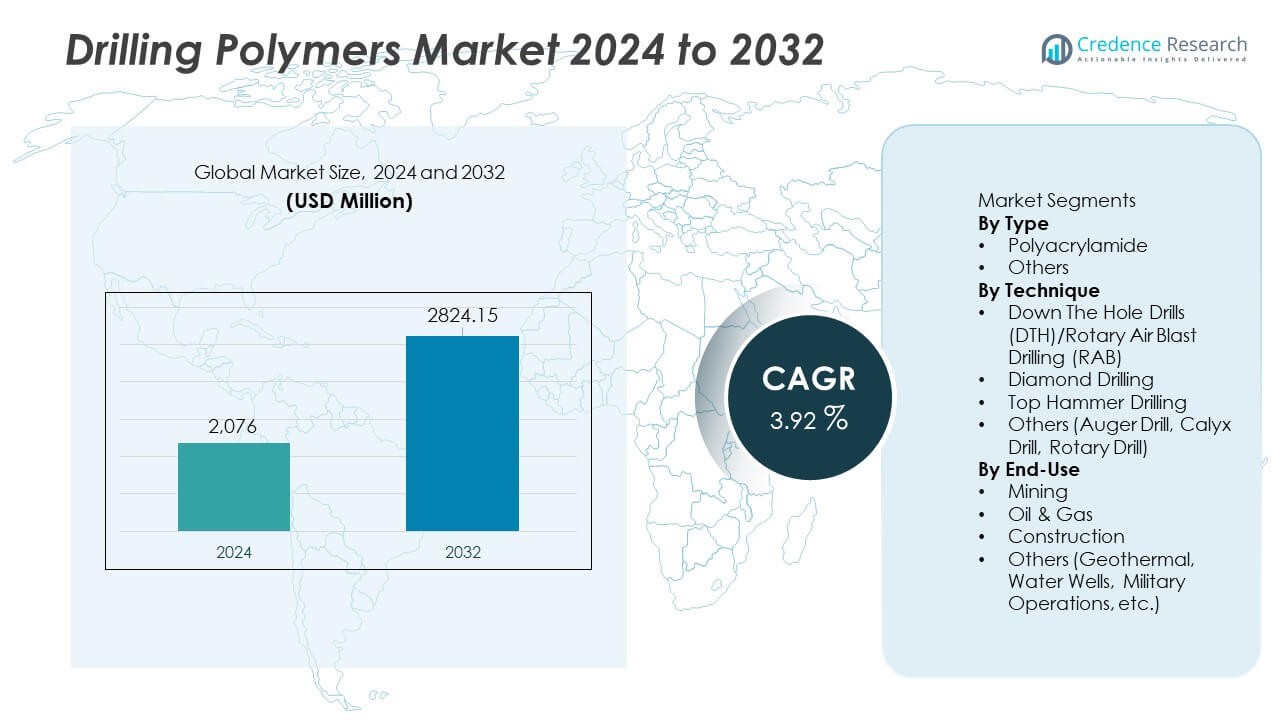
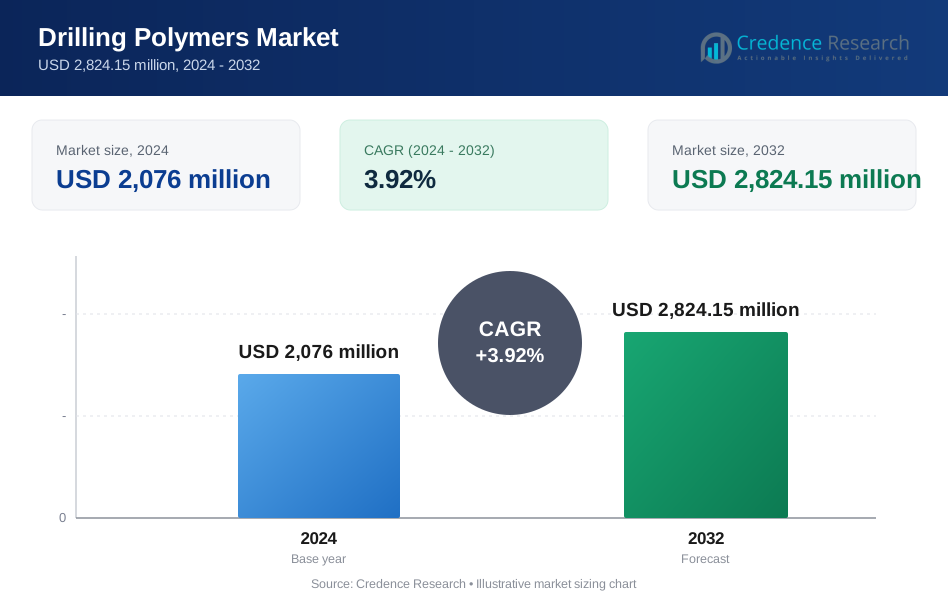
El mercado de polímeros de perforación fue valorado en USD 2,076 millones en 2024 y se proyecta que alcance USD 2,824.15 millones para 2032, expandiéndose a una CAGR del 3.92% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Polímeros de Perforación 2024 | USD 2,076 Millones |
| Mercado de Polímeros de Perforación, CAGR | 3.92% |
| Tamaño del Mercado de Polímeros de Perforación 2032 | USD 2,824.15 Millones |
El mercado de polímeros de perforación está conformado por líderes como SNF Holding Company, BASF SE, Lubrizol Corporation, Schlumberger Limited, Halliburton Company, Kemira Oyj, Solvay S.A., Baroid Industrial Drilling Products, AMC Drilling Fluids y Ashland Global Holdings, cada uno centrado en formulaciones avanzadas que mejoran la eficiencia de perforación, el transporte de recortes y la estabilidad del pozo. Estas empresas fortalecen la competitividad a través de la innovación, el cumplimiento ambiental y las asociaciones con proveedores de servicios de perforación. América del Norte lidera el mercado con un 37% de participación, impulsada por una fuerte perforación de esquisto y actividades de exploración avanzada. Asia Pacífico sigue con un 28% de participación, respaldada por el crecimiento de las operaciones de petróleo, gas y minería, mientras que Europa tiene un 23% de participación, impulsada por la exploración offshore y el desarrollo geotérmico.
Perspectivas del Mercado
- El mercado de polímeros de perforación alcanzó USD 2,076 millones en 2024 y crecerá a una CAGR del 3.92% hasta 2032.
- La demanda aumenta a medida que las actividades de perforación se expanden en los sectores de petróleo, gas y minería, con operadores adoptando polímeros para mejorar la viscosidad, el transporte de recortes y la estabilidad del pozo.
- El poliacrilamida lidera el segmento de tipo con un 64% de participación, mientras que la perforación DTH/RAB domina el segmento de técnica con un 41% de participación, impulsada por su eficiencia y versatilidad.
- La competencia se intensifica a medida que los principales actores invierten en formulaciones de alto rendimiento y ecológicas y forman asociaciones para mejorar el alcance del producto y el soporte técnico.
- América del Norte lidera con un 37% de participación, seguida por Asia Pacífico con un 28% y Europa con un 23%, respaldada por la exploración activa y la creciente adopción de tecnologías de perforación avanzadas.
 Análisis de Segmentación del Mercado:
Por Tipo
El poliacrilamida domina el segmento con un 64% de participación, impulsado por sus fuertes propiedades de mejora de la viscosidad, control de pérdida de fluido y estabilización de esquisto. Las industrias dependen del poliacrilamida para un rendimiento eficiente del lodo de perforación, especialmente en pozos profundos y complejos donde la reología consistente es esencial. Su compatibilidad con fluidos de perforación tanto a base de agua como sintéticos fortalece su adopción en operaciones mineras y de campos petroleros. La categoría "Otros" crece de manera constante a medida que los polímeros especiales apoyan necesidades de perforación específicas como ambientes de alta temperatura y alta presión. La dominancia del poliacrilamida continúa a medida que los operadores priorizan aditivos rentables que mejoran la eficiencia de perforación y reducen los riesgos operativos.
- Por ejemplo, SNF Holding Company opera la red de producción de poliacrilamida más grande en sus plantas globales, representando casi la mitad de toda la producción mundial de poliacrilamida. La empresa también gestiona numerosos sitios de fabricación estratégicamente ubicados alrededor del mundo, lo que permite un suministro estable para proyectos de perforación de alto volumen y diversas otras aplicaciones.
Por Técnica
La perforación Down The Hole (DTH)/Rotary Air Blast (RAB) lidera este segmento con un 41% de participación, respaldada por un fuerte uso en la exploración minera y la perforación en roca dura. Estas técnicas se benefician de los polímeros de perforación que mejoran el transporte de recortes, reducen la fricción y estabilizan los pozos en terrenos desafiantes. La perforación con diamante crece debido al aumento de actividades de exploración mineral que requieren extracción precisa de núcleos, mientras que la perforación con martillo superior se expande en aplicaciones de construcción y canteras. Otros métodos de perforación ganan terreno para operaciones superficiales o especializadas. El liderazgo de la perforación DTH/RAB refleja su versatilidad, menor costo operativo y capacidad para mantener la eficiencia en condiciones geológicas exigentes.
- Por ejemplo, Epiroc mejoró el rendimiento de DTH con sus martillos de la serie COP M, que ofrecen velocidades de perforación hasta un 30% más rápidas que los modelos anteriores.
Por Uso Final
El petróleo y gas domina el segmento de uso final con un 52% de participación, impulsado por la demanda continua de polímeros de perforación que apoyan la estabilidad del pozo, la mejora de la lubricidad y el control de pérdida de fluidos en reservorios complejos. Los proyectos de exploración y desarrollo dependen cada vez más de polímeros de alto rendimiento para mejorar la velocidad de perforación y reducir el tiempo no productivo. La minería sigue como el sector utiliza polímeros para mejorar la suspensión de recortes y la integridad del pozo. Las aplicaciones de construcción crecen a través de su uso en proyectos de perforación de cimientos y túneles, mientras que la perforación geotérmica y de pozos de agua contribuyen a una demanda adicional. El dominio del petróleo y gas sigue siendo fuerte a medida que las actividades de perforación globales se centran en operaciones de pozo más seguras, suaves y eficientes.
Principales Impulsores del Crecimiento
Aumento de la Demanda de Fluidos de Perforación Eficientes
El creciente enfoque en mejorar el rendimiento de la perforación impulsa una fuerte adopción de polímeros de perforación en las operaciones de petróleo, gas y minería. Estos polímeros mejoran la viscosidad, el transporte de recortes, la estabilización de lutitas y el control de pérdida de fluidos, lo que reduce el tiempo de inactividad y mejora la seguridad. Entornos de perforación complejos como pozos en aguas profundas, horizontales y de alta presión requieren aditivos avanzados basados en polímeros para mantener una reología consistente. Los operadores dependen de polímeros de alto rendimiento para optimizar la velocidad de perforación y reducir los riesgos operativos. A medida que las actividades de perforación globales se expanden, la demanda de aditivos de fluidos confiables y eficientes continúa fortaleciendo el crecimiento del mercado.
- Por ejemplo, el sistema de polímeros DRILPLEX HD de Schlumberger mejora la eficiencia de limpieza del pozo y el transporte de recortes en pozos horizontales largos, como se demuestra en los datos de rendimiento de campo.
Expansión de Actividades de Minería y Exploración Mineral
El aumento de la inversión en exploración minera impulsa el uso de polímeros de perforación, especialmente para la perforación de núcleos y operaciones en roca dura. Estos polímeros ayudan a estabilizar los pozos, suspender los recortes y reducir el desgaste del equipo, lo que apoya una mayor productividad y una mejor precisión de las muestras. La creciente demanda global de minerales utilizados en almacenamiento de energía, construcción y fabricación impulsa esfuerzos continuos de exploración. Las empresas mineras dependen de fluidos de perforación mejorados con polímeros para mejorar la eficiencia operativa en diversas condiciones geológicas. Esta expansión de actividades de exploración en regiones emergentes impulsa significativamente la demanda del mercado a largo plazo.
- Por ejemplo, las herramientas de perforación de núcleo de la serie WL de Epiroc soportan profundidades de perforación superiores a 1,800 metros, lo que aumenta la dependencia de los sistemas de estabilización basados en polímeros.
Creciente Adopción de Perforación Horizontal y Direccional
El creciente uso de la perforación horizontal y direccional en campos de petróleo y gas aumenta la necesidad de fluidos de perforación avanzados basados en polímeros. Estos pozos requieren una reología estable, una fuerte lubricidad y una eficiente remoción de recortes, que los polímeros de perforación proporcionan. Los operadores dependen de los polímeros para mantener la integridad del pozo y reducir la fricción en pozos de alcance extendido. El crecimiento en recursos no convencionales, incluyendo gas de esquisto y petróleo de formaciones compactas, fortalece aún más la demanda. A medida que más proyectos adoptan técnicas de perforación complejas, los polímeros de alto rendimiento se vuelven esenciales para asegurar la eficiencia operativa y minimizar el tiempo no productivo.
Tendencias y Oportunidades Clave
Cambio Hacia Polímeros Ecológicos y Biodegradables
Las regulaciones ambientales y los objetivos de sostenibilidad impulsan el desarrollo de polímeros de perforación biodegradables y de baja toxicidad. Las empresas invierten en formulaciones ecológicas que ofrecen un fuerte rendimiento mientras minimizan el impacto ecológico, especialmente en áreas offshore y ambientalmente sensibles. Estos polímeros ecológicos apoyan el cumplimiento de estándares más estrictos de eliminación de residuos y reducen los riesgos ambientales. La demanda aumenta a medida que los operadores adoptan prácticas de perforación sostenibles alineadas con marcos ambientales globales. El cambio hacia aditivos más verdes crea nuevas oportunidades para los fabricantes que ofrecen soluciones de polímeros de alto rendimiento y cumplimiento normativo.
- Por ejemplo, Kemira desarrolló su serie Superfloc® BioMB utilizando un enfoque de balance de masa que incorpora materias primas biobasadas y renovables, que son químicamente idénticas a los floculantes de poliacrilamida tradicionales y no son inherentemente biodegradables según los criterios estándar, pero ofrecen una carga ambiental reducida al disminuir la huella de carbono de la producción.
Avances Tecnológicos en Polímeros de Alto Rendimiento
Los avances en la ciencia de polímeros permiten la creación de aditivos de perforación que funcionan bien bajo temperaturas extremas, presiones y formaciones químicamente reactivas. Las nuevas formulaciones proporcionan una mejor estabilidad térmica, mayor lubricidad y superior suspensión de recortes, apoyando operaciones complejas en pozos de aguas profundas, geotérmicos y ultra-profundos. La automatización y los sistemas de monitoreo en tiempo real también aumentan la demanda de polímeros capaces de mantener un comportamiento de fluido consistente. Estas innovaciones crean fuertes oportunidades para las empresas que desarrollan aditivos especializados adaptados a aplicaciones de perforación avanzadas.
- Por ejemplo, el agente de control de filtración ADAPTA de Halliburton proporciona viscosidad secundaria y es estable para su uso en sistemas de fluidos en pozos desafiantes de alta presión y alta temperatura. Ofrece un rendimiento confiable en un amplio rango de temperaturas, incluidas condiciones extremas en el fondo del pozo.
Desafíos Clave
Volatilidad en los Precios de las Materias Primas
Los costos fluctuantes de las materias primas utilizadas en la producción de polímeros crean grandes desafíos para los fabricantes. La inestabilidad de precios afecta los gastos de producción, la eficiencia de la cadena de suministro y los márgenes de beneficio. Los operadores a menudo retrasan la adquisición durante períodos de alto costo, reduciendo la demanda a corto plazo. Los fabricantes deben equilibrar el rendimiento y la rentabilidad para mantener la competitividad. Esta volatilidad impulsa a las empresas a diversificar las fuentes de materias primas y adoptar métodos de producción más eficientes para asegurar la estabilidad en el suministro y los precios.
Presión de Cumplimiento Ambiental y Normativo
Las estrictas regulaciones ambientales restringen el uso de ciertos productos químicos en los fluidos de perforación, creando obstáculos para los productores de polímeros. Los requisitos de cumplimiento aumentan los costos operativos y limitan la flexibilidad de formulación. Los proyectos de perforación en alta mar enfrentan regulaciones particularmente estrictas en cuanto a toxicidad, biodegradabilidad y control de descargas. No cumplir con los estándares ambientales puede retrasar las aprobaciones y restringir el acceso al mercado. Los fabricantes deben invertir en investigación, pruebas y procesos de certificación para alinear los productos con los marcos regulatorios en evolución.
Análisis Regional
América del Norte
América del Norte lidera el mercado de polímeros de perforación con un 37% de participación, impulsada por operaciones activas de perforación de petróleo y gas, incluida la exploración de esquisto y el desarrollo de recursos no convencionales. La región se beneficia de tecnologías de perforación avanzadas que requieren polímeros de alto rendimiento para mejorar el control de viscosidad, la estabilización del esquisto y el transporte mejorado de recortes. Las crecientes inversiones en perforación horizontal y direccional fortalecen aún más la demanda. Los marcos regulatorios de apoyo y la fuerte adopción de formulaciones ecológicas fomentan la innovación continua. Las actividades mineras en los Estados Unidos y Canadá contribuyen al consumo adicional. El mercado crece de manera constante a medida que los operadores priorizan la eficiencia, la reducción del tiempo de inactividad y una mayor productividad de los pozos.
Europa
Europa tiene un 23% de participación, respaldada por actividades sostenidas de perforación en alta mar en el Mar del Norte y una creciente demanda de fluidos de perforación eficientes. Las estrictas regulaciones ambientales fomentan el uso de polímeros biodegradables y de baja toxicidad, empujando a los fabricantes a desarrollar formulaciones más limpias. El aumento de la exploración geotérmica en Alemania, Islandia y Francia impulsa una demanda adicional de polímeros especializados con alta estabilidad térmica. Las operaciones mineras en Europa del Este también adoptan fluidos avanzados basados en polímeros para mejorar la precisión de perforación y el rendimiento del equipo. Un fuerte enfoque en prácticas de perforación sostenibles da forma al crecimiento del mercado, mientras que los esfuerzos continuos de transición energética influyen en los patrones de inversión en proyectos a largo plazo.
Asia Pacífico
Asia Pacífico representa un 28% de participación, impulsada por la rápida expansión de la exploración de petróleo y gas en China, India y países del sudeste asiático. El aumento de las actividades mineras en Australia e Indonesia apoya aún más el fuerte consumo de polímeros de perforación. El creciente enfoque de la región en la perforación en aguas profundas y ultra profundas aumenta la necesidad de aditivos avanzados con reología estable bajo condiciones extremas. El aumento del desarrollo de infraestructura impulsa la perforación relacionada con la construcción, expandiendo la demanda de uso final. Las inversiones en proyectos geotérmicos en Japón y Filipinas también contribuyen al crecimiento del mercado. La fuerte industrialización y la extracción de recursos a gran escala posicionan a la región como un centro clave de crecimiento.
América Latina
América Latina tiene un 7% de participación, respaldada por la expansión de la perforación de petróleo y gas en Brasil, Argentina y México. La exploración en aguas profundas y el desarrollo de recursos de esquisto en la región aumentan la dependencia de polímeros de perforación de alto rendimiento para mejorar la estabilidad y la eficiencia de los fluidos. Las operaciones mineras en Chile y Perú generan una demanda adicional, especialmente de polímeros que mejoran la perforación de núcleos y reducen el desgaste del equipo. El desarrollo económico impulsa las actividades de perforación de infraestructura y construcción. Aunque existen restricciones regulatorias y presiones de costos, los crecientes proyectos de exploración y las inversiones extranjeras fortalecen las perspectivas del mercado en toda la región.
Oriente Medio y África
El Medio Oriente y África representan el 5% de la participación, impulsados por extensas actividades de petróleo y gas en Arabia Saudita, los Emiratos Árabes Unidos, Kuwait y regiones africanas offshore. La alta intensidad de perforación y las desafiantes condiciones geológicas requieren polímeros que aseguren una viscosidad óptima, lubricación y estabilidad del pozo. El creciente enfoque de la región en técnicas de recuperación mejorada aumenta la demanda de aditivos avanzados para fluidos. Las operaciones mineras en Sudáfrica y la exploración emergente en África Oriental también apoyan el consumo. Aunque las regulaciones ambientales varían según el país, la creciente adopción de tecnologías de perforación modernas fortalece la demanda a largo plazo de polímeros de perforación de alto rendimiento.
Segmentaciones del Mercado:
Por Tipo
- Poliacrilamida
- Otros
Por Técnica
- Perforación de Martillo en el Fondo (DTH)/Perforación Rotativa por Aire (RAB)
- Perforación con Diamante
- Perforación de Martillo Superior
- Otros (Perforación con Barrena, Perforación Calyx, Perforación Rotativa)
Por Uso Final
- Minería
- Petróleo y Gas
- Construcción
- Otros (Geotermia, Pozos de Agua, Operaciones Militares, etc.)
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Medio Oriente y África
- Países del CCG
- Sudáfrica
- Resto del Medio Oriente y África
Panorama Competitivo
El mercado de Polímeros de Perforación presenta una fuerte competencia entre los principales actores como SNF Holding Company, BASF SE, Lubrizol Corporation, Schlumberger Limited, Halliburton Company, Kemira Oyj, Solvay S.A., Baroid Industrial Drilling Products, AMC Drilling Fluids y Ashland Global Holdings. Las empresas se centran en ofrecer polímeros de alto rendimiento que mejoren el control de la viscosidad, reduzcan la pérdida de fluidos y mejoren la estabilidad del pozo en operaciones tanto de petróleo y gas como de minería. Muchos actores invierten en formulaciones avanzadas diseñadas para condiciones de perforación extremas, incluyendo ambientes de alta temperatura y alta presión. Las asociaciones estratégicas con contratistas de perforación y proveedores de servicios ayudan a expandir el alcance del producto y fortalecer el soporte técnico. Las empresas también priorizan soluciones de polímeros biodegradables y compatibles con el medio ambiente para cumplir con las crecientes expectativas regulatorias. La inversión continua en investigación, pruebas y personalización específica para aplicaciones apoya la diferenciación, mientras que las estrategias de expansión global permiten a las empresas atender mercados de perforación emergentes. El entorno competitivo sigue siendo dinámico a medida que la innovación y la eficiencia operativa se convierten en factores clave de éxito.
Análisis de Jugadores Clave
- SNF Holding Company
- BASF SE
- Lubrizol Corporation
- Schlumberger Limited
- Halliburton Company
- Kemira Oyj
- Solvay S.A.
- Baroid Industrial Drilling Products
- AMC Drilling Fluids
- Ashland Global Holdings
Desarrollos Recientes
- En noviembre de 2025, BASF SE puso en marcha una nueva línea de producción de dispersantes de alto rendimiento en su planta en Nanjing, China, lo que podría mejorar el suministro de dispersantes a base de polímeros utilizados en diversas aplicaciones.
- En agosto de 2024, SNF Holding Company firmó un acuerdo para adquirir PfP Industries y Ace Fluid Solutions, fortaleciendo así su cartera de polímeros solubles en agua y aditivos para fluidos de perforación.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Técnica, Uso Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora las dinámicas del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de polímeros de perforación de alto rendimiento aumentará a medida que los pozos complejos se vuelvan más comunes.
- El uso de poliacrilamida se expandirá debido a su alta eficiencia en el control de viscosidad y estabilidad de fluidos.
- Las formulaciones de polímeros ecológicos y biodegradables ganarán una mayor aceptación en el mercado.
- Los polímeros avanzados para perforación a alta temperatura y alta presión verán un desarrollo incrementado.
- El crecimiento de la minería y la exploración de minerales impulsará la adopción de aditivos de perforación especializados.
- El monitoreo digital de fluidos de perforación impulsará la demanda de polímeros con comportamiento reológico estable.
- Los proyectos offshore y en aguas profundas requerirán soluciones de polímeros más duraderas y térmicamente estables.
- Los mercados emergentes adoptarán polímeros de perforación a medida que las actividades de exploración se expandan.
- Aumentarán las asociaciones entre fabricantes de polímeros y empresas de servicios de perforación.
- La presión regulatoria empujará a las empresas a innovar en aditivos de perforación a base de polímeros más limpios y seguros.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de polímeros de perforación y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de polímeros de perforación entre 2025 y 2032?
¿Qué segmento del mercado de polímeros de perforación tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de polímeros de perforación?
¿Quiénes son las empresas líderes en el mercado de polímeros de perforación?
¿Qué región comandó la mayor parte del mercado de Polímeros de Perforación en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Polímeros para Perforación Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Polímeros para Perforación Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2,076 million → 2032: USD 2,824.15 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Polímeros para Perforación Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Polímeros para Perforación Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Polímeros para Perforación Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Polímeros para Perforación Market Drivers
- 3.3 Mercado de Polímeros para Perforación Market Restraints & Challenges
- 3.4 Mercado de Polímeros para Perforación Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Polímeros para Perforación Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Polímeros para Perforación Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Polímeros para Perforación category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Polímeros para Perforación Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Polímeros para Perforación Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Polímeros para Perforación market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Polímeros para Perforación Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Polímeros para Perforación Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Polímeros para Perforación Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Polímeros para Perforación (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Polímeros para Perforación Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Polímeros para Perforación Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Polímeros para Perforación Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Polímeros para Perforación Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Polímeros para Perforación Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Polímeros para Perforación Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Polímeros para Perforación Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Polímeros para Perforación Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Polímeros para Perforación Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
