
Visión General del Mercado:
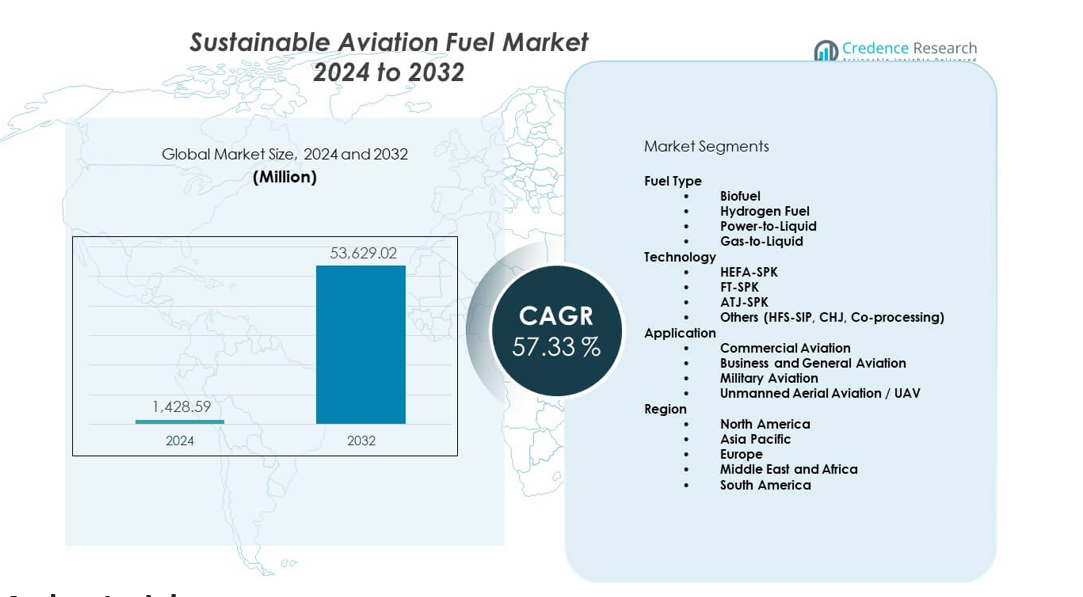
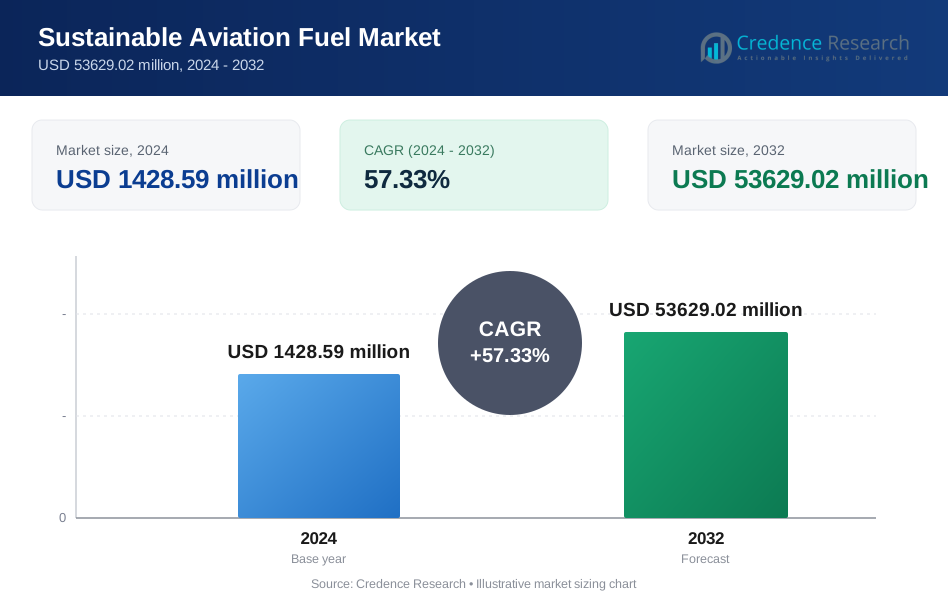
Se proyecta que el Mercado de Combustible de Aviación Sostenible crezca de USD 1428.59 millones en 2024 a un estimado de USD 53629.02 millones para 2032, con una tasa de crecimiento anual compuesta (CAGR) del 57.33% de 2024 a 2032.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Combustible de Aviación Sostenible 2024 | USD 1428.59 millones |
| Mercado de Combustible de Aviación Sostenible, CAGR | 57.33% |
| Tamaño del Mercado de Combustible de Aviación Sostenible 2032 | USD 53629.02 millones |
Los crecientes compromisos climáticos impulsan una rápida demanda de SAF en las flotas globales. Las aerolíneas invierten en mezclas certificadas que reducen las emisiones del ciclo de vida mientras mantienen la compatibilidad con los motores. Los gobiernos apoyan el cambio a través de mandatos, incentivos fiscales y marcos de créditos de carbono. Los desarrolladores de combustible escalan vías avanzadas como HEFA, alcohol a chorro y gasificación para suministrar volúmenes estables. Muchas aerolíneas firman acuerdos de compra a largo plazo para asegurar el suministro y cumplir con los planes de cero emisiones netas. La fuerte innovación impulsa ganancias de eficiencia que fortalecen el Mercado de Combustible de Aviación Sostenible.
América del Norte lidera debido al apoyo temprano de políticas, fuertes compromisos de aerolíneas y rápido desarrollo de biorrefinerías. Europa sigue con estrictas leyes de emisiones y adopción importante de cadenas de suministro de SAF en aeropuertos. Asia Pacífico emerge como una región de rápido crecimiento a medida que las aerolíneas expanden sus flotas y los gobiernos impulsan objetivos de aviación verde. Medio Oriente invierte en SAF para alinearse con planes de diversificación energética a largo plazo. América Latina fortalece su posición gracias a la fuerte disponibilidad de materias primas y el creciente interés en la producción de biojet.
Perspectivas del mercado:
- Se proyecta que el mercado de combustible de aviación sostenible crecerá de USD 1428.59 millones en 2024 a USD 53629.02 millones para 2032, registrando un CAGR del 33%, impulsado por la creciente adopción por parte de las aerolíneas y la expansión de la capacidad de biorrefinerías.
- América del Norte (45%), Europa (30%) y Asia Pacífico (20%) lideran el mercado debido a mandatos firmes de emisiones, fuertes compromisos de aerolíneas y rápido desarrollo de infraestructura.
- Oriente Medio y África (3%) emergen como la región de más rápido crecimiento, respaldada por grandes inversiones energéticas y estrategias de diversificación de aviación a largo plazo.
- El biocombustible mantiene la participación dominante con más del 90%, respaldado por la tecnología HEFA y el amplio acceso a materias primas.
- La aviación comercial representa la mayor participación en aplicaciones, impulsada por el alto consumo de combustible y objetivos estrictos de descarbonización en las principales flotas.
Impulsores del mercado:
Fuerte impulso global para la adopción de combustible de aviación limpio impulsado por la presión regulatoria
El mercado de combustible de aviación sostenible gana un fuerte impulso debido a estrictas normas de emisiones en todo el mundo. Los gobiernos establecen objetivos firmes de reducción que impulsan a las aerolíneas a cambiar hacia mezclas más limpias. Los organismos de aviación fomentan el cambio de combustible para cumplir con los objetivos climáticos a largo plazo. Las aerolíneas se comprometen con planes de adquisición a varios años para apoyar una mayor disponibilidad. Los productores responden con inversiones escaladas en biorrefinerías que aumentan la capacidad de producción. Los proveedores de tecnología refinan rutas que fortalecen la calidad y seguridad del combustible. Las aerolíneas globales prueban múltiples materias primas para asegurar un suministro confiable. Gana apoyo a través de una mayor alineación entre los marcos políticos y las estrategias de las aerolíneas. El mercado de combustible de aviación sostenible refleja colaboraciones en expansión a lo largo de la cadena de suministro de aviación.
- Por ejemplo, el SAF de Neste ofrece hasta 80% menos emisiones de ciclo de vida, confirmado a través de rutas certificadas por ISCC. Gana apoyo a través de una mayor alineación entre los marcos políticos y las estrategias de las aerolíneas.
Crecimiento rápido en los compromisos de las aerolíneas hacia objetivos de carbono neto cero en flotas globales
Las aerolíneas aceleran los planes de cero carbono que dependen en gran medida de combustibles sostenibles. Las alianzas de aerolíneas crean objetivos compartidos para aumentar el uso de SAF cada año. Los desarrolladores de combustible diseñan mezclas certificadas que apoyan el rendimiento del motor sin cambios en el hardware. Muchos aeropuertos integran configuraciones de abastecimiento para apoyar un suministro constante. Los gobiernos crean incentivos que reducen las barreras de costo para los productores. Los proveedores de materias primas expanden insumos agrícolas y basados en desechos para estabilizar los ciclos de producción. Las empresas energéticas ingresan en asociaciones de combustible de aviación para ampliar su cartera de bajo carbono. Las aerolíneas trabajan en contratos a largo plazo para asegurar volúmenes estables. El mercado de combustible de aviación sostenible gana gran visibilidad a través de crecientes compromisos climáticos globales.
- Por ejemplo, United Airlines se comprometió a comprar hasta 1.5 mil millones de galones de SAF a través de asociaciones con proveedores como Fulcrum BioEnergy y World Energy. El mercado de combustible de aviación sostenible gana gran visibilidad gracias al aumento de los compromisos climáticos globales.
Expansión de Vías de Producción de Combustibles Avanzados que Apoyan el Despliegue Comercial a Gran Escala
Las vías emergentes aumentan la producción y reducen las emisiones del ciclo de vida. HEFA sigue siendo dominante debido a su fiabilidad probada y amplia disponibilidad de materias primas. El alcohol a chorro gana terreno gracias a la mejora en la eficiencia de conversión. Las plataformas de gasificación fortalecen el suministro para la aviación de larga distancia. Los productores innovan con catalizadores de próxima generación que reducen el uso de energía. Los grupos de inversión respaldan diseños escalables que aumentan la producción total. Muchas empresas exploran residuos municipales y algas para diversificar insumos. Las aerolíneas valoran estas tecnologías para cumplir con estándares de emisión más estrictos. El mercado de combustible de aviación sostenible se beneficia de vías de combustible de mayor calidad en todas las regiones.
Creciente Inversión Pública y Privada Fortaleciendo el Suministro a Largo Plazo
El flujo de capital hacia SAF se acelera a través de subvenciones gubernamentales e interés de capital privado. Los inversores apoyan nuevas plantas que reducen la dependencia del combustible de aviación basado en fósiles. Los grupos de energía renovable vinculan la producción con sistemas de hidrógeno verde y power-to-liquid. Los países buscan empresas conjuntas que aseguren centros de combustible regionales. Las aerolíneas se unen a programas de financiación multipartner para asegurar acceso a largo plazo. Las refinerías actualizan la infraestructura para expandir la mezcla y distribución. Las empresas tecnológicas apoyan la automatización de procesos que mejora el rendimiento. Las políticas climáticas globales aumentan el atractivo de soluciones de aviación de bajo carbono. El mercado de combustible de aviación sostenible gana respaldo constante gracias al aumento de la confianza en la inversión.
Tendencias del Mercado:
Cambio Hacia Modelos de Combustible de Múltiples Materias Primas que Aseguran Estabilidad en las Cadenas de Suministro Globales
El mercado de combustible de aviación sostenible observa un fuerte movimiento hacia modelos de materias primas diversas. Los productores integran aceites residuales, residuos, azúcares de base biológica e insumos derivados de CO₂. Las plantas de múltiples materias primas reducen las interrupciones de suministro durante las escaseces estacionales. Las aerolíneas apoyan este cambio para asegurar disponibilidad durante todo el año. Los aeropuertos trabajan con proveedores para asegurar opciones de mezcla flexibles. Muchos desarrolladores exploran combustibles sintéticos que reducen la dependencia de cultivos. Las plataformas de residuos a chorro ganan terreno a medida que las ciudades buscan rutas de gestión de residuos más limpias. Los inversores muestran interés en la diversidad de materias primas para limitar la volatilidad. Esto fortalece la resiliencia en todo el ecosistema de combustible de aviación.
- Por ejemplo, la tecnología de residuos a chorro de Velocys convierte residuos sólidos municipales y comerciales en crudo sintético, permitiendo que sus plantas a escala comercial (como la propuesta instalación Altalto en el Reino Unido) procesen más de 500,000 toneladas de residuos por año. Esto fortalece la resiliencia en todo el ecosistema de combustible de aviación al diversificar las materias primas y reducir significativamente las emisiones de gases de efecto invernadero.
Aumento de Acuerdos de Compra a Largo Plazo Firmados Entre Aerolíneas y Productores de Combustible
Las aerolíneas se comprometen a acuerdos de varios años para asegurar volúmenes constantes de SAF. Estos contratos alientan a los productores a expandir la capacidad con menor riesgo financiero. Los aeropuertos alinean las instalaciones de almacenamiento para apoyar un suministro constante. Las principales empresas energéticas firman acuerdos con transportistas para ampliar su cartera renovable. Los operadores de flotas utilizan estos acuerdos para apoyar el cumplimiento de cero emisiones netas. Los gobiernos reconocen estos compromisos y refinan el apoyo político. Los productores aseguran flujos de ingresos predecibles que aceleran las aprobaciones de proyectos. Refuerza las asociaciones estratégicas en toda la cadena de suministro de combustible. El mercado de combustible de aviación sostenible sigue un fuerte crecimiento en acuerdos a largo plazo.
- Por ejemplo, Lufthansa firmó un acuerdo de SAF a largo plazo con Shell que permite volúmenes de suministro de hasta 1.8 millones de toneladas métricas entre 2024 y 2034. Refuerza las asociaciones estratégicas a lo largo de la cadena de suministro de combustible.
Integración de Herramientas Digitales y Plataformas de Seguimiento de Carbono en Redes de Combustible
Las plataformas digitales rastrean la intensidad de carbono en cada etapa de producción. Las aerolíneas utilizan paneles en tiempo real para verificar los ahorros de emisiones. Los proveedores de combustible optimizan la logística con herramientas de monitoreo automatizadas. Los aeropuertos adoptan sistemas de mezcla digital que mejoran la consistencia del combustible. Las plataformas blockchain certifican las fuentes de materia prima para el cumplimiento de la sostenibilidad. Los productores utilizan herramientas de IA para optimizar los rendimientos de conversión. Las herramientas de puntuación de carbono ayudan a las aerolíneas a divulgar reducciones verificadas a los reguladores. Mejora la transparencia en todo el ciclo de vida del combustible. El mercado de Combustible de Aviación Sostenible se beneficia de informes precisos y conocimientos digitales.
Desarrollo de Centros Regionales de Combustible que Apoyan Redes Colectivas de Suministro y Distribución
Los países invierten en centros regionales diseñados para centralizar la producción de combustible. Estos centros apoyan sistemas compartidos de tuberías, almacenamiento y distribución. Las aerolíneas se benefician de costos logísticos reducidos y suministro estable. Los gobiernos fomentan el desarrollo de clústeres para mejorar la eficiencia industrial. Los puertos integran energía renovable para impulsar operaciones a gran escala. Las empresas energéticas expanden empresas conjuntas dentro de estos centros. Los aeropuertos posicionan estaciones de abastecimiento cerca de rutas de alto tráfico para apoyar el suministro continuo. Alinea la infraestructura regional con los objetivos de aviación a largo plazo. El mercado de Combustible de Aviación Sostenible refleja una mayor regionalización en las redes globales.
Análisis de Desafíos del Mercado:
Alto Costo de Producción y Escala Comercial Limitada que Ralentizan la Transformación del Mercado
El mercado de Combustible de Aviación Sostenible enfrenta altos costos de producción que restringen una adopción más amplia. Muchas plantas aún dependen de materias primas costosas que limitan la competitividad de precios. Las aerolíneas luchan por equilibrar los presupuestos de combustible con los mandatos de sostenibilidad. Los productores trabajan para optimizar la eficiencia de conversión para reducir costos. Los programas gubernamentales reducen cierta presión financiera, pero persisten brechas. Las limitaciones de infraestructura ralentizan el cambio hacia un despliegue masivo. Muchas regiones carecen de plantas a gran escala que apoyen una producción continua. Crea incertidumbre en el suministro para las aerolíneas que planean un uso amplio de SAF. Las partes interesadas colaboran para alinear las necesidades de costo, escala y suministro en todo el sector.
Escasez de Materias Primas, Incertidumbre Política y Brechas Logísticas que Limitan la Disponibilidad Global de Combustible
El mercado de Combustible de Aviación Sostenible enfrenta escasez de materias primas que reducen la estabilidad de la producción. Los residuos agrícolas enfrentan fluctuaciones estacionales que debilitan el flujo de suministro. Los insumos basados en desechos dependen de redes de recolección locales que varían ampliamente. Las brechas políticas retrasan la aprobación de nuevas plantas en varias regiones. Los aeropuertos carecen de reglas uniformes de mezcla que apoyen una adopción fluida. Las redes logísticas requieren actualizaciones para manejar la distribución de SAF. Los productores enfrentan dificultades para asegurar materias primas a largo plazo a precios estables. Aumenta la presión sobre las nuevas tecnologías para diversificar los insumos de combustible. La cooperación en todo el sector busca estabilizar las cadenas de suministro y reducir la incertidumbre.
Oportunidades de Mercado:
Expansión de Tecnologías de Combustibles Sintéticos y Nuevos Modelos de Biorrefinerías que Permiten la Escalabilidad Global
El Mercado de Combustible de Aviación Sostenible obtiene nuevas oportunidades a través de vías sintéticas que dependen del CO₂ y el hidrógeno verde. Los sistemas de energía a líquido abren nuevas rutas que reducen la dependencia de materias primas tradicionales. Los gobiernos apoyan proyectos tempranos para fortalecer el aprendizaje industrial. Los inversores respaldan diseños de plantas modulares que aceleran el despliegue. Las aerolíneas exploran mezclas sintéticas para cumplir con futuros límites de emisiones. Las empresas tecnológicas refinan catalizadores que aumentan la producción de conversión. Los aeropuertos planifican centros que vinculan energía renovable con la producción de combustible. Esto crea un camino de crecimiento a largo plazo para los combustibles de aviación de próxima generación.
Crecientes Asociaciones Intersectoriales que Aceleran el Despliegue a Través de Redes de Aviación Regionales
El Mercado de Combustible de Aviación Sostenible se beneficia de asociaciones más amplias entre empresas energéticas, aeropuertos y grupos logísticos. Las aerolíneas se unen a alianzas regionales para expandir el acceso a través de rutas principales. Los productores colaboran con empresas de gestión de residuos para desbloquear nuevas corrientes de materias primas. Los gobiernos alinean programas de financiamiento con planes de expansión aeroportuaria. Los puertos integran sistemas renovables que apoyan el procesamiento de combustible. Las compañías adoptan modelos de adquisición conjunta que aumentan la consistencia de la demanda. Esto fomenta una expansión más rápida de la infraestructura y garantías de suministro más sólidas. Los grupos industriales trabajan juntos para acelerar la aviación limpia en mercados emergentes.
Análisis de Segmentación de Mercado:
Tipo de Combustible
El Mercado de Combustible de Aviación Sostenible abarca categorías de biocombustible, combustible de hidrógeno, energía a líquido y gas a líquido. El biocombustible lidera debido al amplio acceso a materias primas y fuerte apoyo de certificación. El combustible de hidrógeno gana interés a través de objetivos de descarbonización a largo plazo. La energía a líquido fortalece su impulso a través de vías sintéticas que reducen las emisiones del ciclo de vida. El gas a líquido sigue siendo un nicho pero atrae atención en regiones con fuertes reservas de gas. Las aerolíneas evalúan cada tipo de combustible basándose en las necesidades de mezcla y la eficiencia operativa. Los productores expanden la capacidad para suministrar grados certificados. Esto apoya una adopción más amplia en flotas globales.
- Por ejemplo, World Energy opera la primera refinería comercial de SAF del mundo que produce hasta 15 millones de galones de SAF anualmente para aerolíneas globales. Esto apoya una adopción más amplia en flotas globales.
Tecnología
HEFA-SPK mantiene la posición dominante debido a su rendimiento probado y suministro estable de materias primas. FT-SPK expande su presencia a través de un fuerte interés en la conversión basada en residuos. ATJ-SPK gana tracción a través de una tecnología de conversión de alcohol mejorada. Otras vías como HFS-SIP, CHJ y co-procesamiento contribuyen a la diversificación. Los productores invierten en plantas de múltiples vías para gestionar la variación de materias primas. Las aerolíneas valoran las tecnologías certificadas que cumplen con estrictos estándares de motor y seguridad. Los proveedores de tecnología refinan catalizadores que aumentan la eficiencia general. El Mercado de Combustible de Aviación Sostenible se beneficia de la innovación continua en todas las vías.
- Por ejemplo, la tecnología ATJ de LanzaJet produce SAF con 70% menos emisiones del ciclo de vida y su planta Freedom Pines Fuels tiene como objetivo 10 millones de galones anualmente. El Mercado de Combustible de Aviación Sostenible se beneficia de la innovación continua en todas las vías.
Aplicación
La aviación comercial impulsa la mayor demanda debido al gran tamaño de las flotas y a los estrictos objetivos de emisiones. La aviación de negocios y general adopta SAF para cumplir con los objetivos de sostenibilidad corporativa. La aviación militar prueba múltiples mezclas para reducir la intensidad de carbono operativa. La aviación aérea no tripulada explora mezclas más ligeras para misiones de largo alcance. Los aeropuertos preparan sistemas de abastecimiento que apoyan una mayor diversidad de aplicaciones. Los productores alinean modelos de suministro para satisfacer las necesidades operativas de cada segmento. Las aerolíneas evalúan el rendimiento a lo largo de las rutas para optimizar las estrategias de mezcla. Esto fortalece la adopción generalizada de aplicaciones en los mercados de aviación globales.
Segmentación:
Tipo de Combustible
- Biocombustible
- Combustible de Hidrógeno
- Power-to-Liquid
- Gas-to-Liquid
Tecnología
- HEFA-SPK
- FT-SPK
- ATJ-SPK
- Otros (HFS-SIP, CHJ, Co-procesamiento)
Aplicación
- Aviación Comercial
- Aviación de Negocios y General
- Aviación Militar
- Aviación Aérea No Tripulada / UAV
Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Medio Oriente y África
- Países del CCG
- Sudáfrica
- Resto de Medio Oriente y África
Análisis Regional:
América del Norte
América del Norte posee la mayor participación del Mercado de Combustible de Aviación Sostenible con un estimado del 45%. Un fuerte apoyo político y los compromisos de las aerolíneas impulsan el liderazgo regional. Los productores expanden las biorrefinerías para satisfacer la creciente demanda en los principales centros. Los aeropuertos integran infraestructura SAF para apoyar el suministro continuo en rutas de alto tráfico. Las aerolíneas firman contratos de compra a largo plazo para asegurar volúmenes y cumplir con los objetivos de emisiones. Los desarrolladores de tecnología introducen vías avanzadas para aumentar la eficiencia de producción. Esto fortalece la influencia de América del Norte en el despliegue global de SAF.
Europa
Europa representa aproximadamente el 30% de la participación global, respaldada por estrictas normas de emisiones y sólidos marcos regulatorios. Los países adoptan mandatos de mezcla que impulsan una demanda constante entre los transportistas regionales. Los aeropuertos mejoran los sistemas de almacenamiento y distribución para garantizar un suministro confiable. Los productores expanden las vías de combustible sintético vinculadas a proyectos de energía renovable. Las aerolíneas adoptan planes de sostenibilidad agresivos para alinearse con los objetivos climáticos de la UE. Los gobiernos fomentan asociaciones que aceleran proyectos a escala comercial. El Mercado de Combustible de Aviación Sostenible gana un fuerte impulso a través de una acción regional coordinada.
Asia Pacífico, Medio Oriente y África, y América del Sur
Asia Pacífico posee casi el 20% de la participación y registra una rápida expansión respaldada por el aumento del tráfico aéreo y la modernización creciente de la flota. Los países invierten en plantas a gran escala que aprovechan materias primas agrícolas y basadas en desechos. Oriente Medio y África representan cerca del 3% de la participación, pero muestran el crecimiento más rápido debido a fuertes inversiones energéticas y planes de diversificación. América del Sur posee alrededor del 2% y se beneficia de la abundante biomasa e iniciativas regionales de apoyo. Los aeropuertos de estas regiones actualizan los sistemas de manejo de SAF para satisfacer la demanda futura. Las aerolíneas exploran el despliegue de larga distancia para reducir las emisiones operativas. Esto construye una base sólida para una adopción global más amplia en los mercados emergentes.
Análisis de Jugadores Clave:
Análisis Competitivo:
El mercado de Combustible de Aviación Sostenible presenta una fuerte competencia impulsada por productores, grandes empresas energéticas y partes interesadas de la aviación. Las empresas amplían la capacidad de biorrefinería para asegurar contratos de compra a largo plazo con aerolíneas globales. Los desarrolladores de tecnología refinan rutas certificadas que mejoran el rendimiento y reducen las emisiones del ciclo de vida. Las aerolíneas trabajan con proveedores para estabilizar la adquisición en rutas de alto tráfico. Las empresas energéticas entran en asociaciones estratégicas para escalar combustibles sintéticos y basados en desechos. Los aeropuertos invierten en sistemas de almacenamiento y manejo para apoyar redes de suministro integradas. Los reguladores influyen en el posicionamiento competitivo a través de reglas de mezcla e incentivos políticos. Gana un impulso constante a través de avances coordinados en toda la cadena de valor.
Desarrollos Recientes:
- En noviembre de 2025, el desempeño de Gevo en el tercer trimestre de 2025 superó las expectativas con $43.6 millones en ingresos y EBITDA positivo. La instalación de la compañía en Dakota del Norte demostró una producción sustancial, produciendo 17 millones de galones de etanol bajo en carbono, generando 46,000 toneladas de coproductos de proteína y aceite de maíz, secuestrando 42,000 toneladas de dióxido de carbono y produciendo 92,000 MMBtu de gas natural renovable. Notablemente, el sistema de Captura y Secuestro de Carbono de Gevo ha almacenado ahora más de 560,000 toneladas métricas de CO2 desde su lanzamiento en junio de 2022, convirtiéndose en el primer molino seco de etanol del mundo en lograr almacenamiento de carbono a escala comercial.
- En noviembre de 2025, Gevo y Biorecro North America LLC avanzaron en su asociación al entregar el primer lote de créditos de eliminación de dióxido de carbono (CORCs) emitidos bajo el estándar Puro.earth desde las instalaciones de producción de etanol y captura de carbono de Gevo en Dakota del Norte. Las compañías firmaron un acuerdo de ventas en septiembre de 2025 bajo el cual se espera que Gevo entregue CORCs durante los siguientes cinco años, con potencial de expansión más allá de ese período.
- En octubre de 2025, Neste amplió su asociación de larga data con United Airlines, expandiendo el suministro de SAF a tres aeropuertos principales de EE. UU. La asociación comenzó con entregas a partir de julio de 2025 en el Aeropuerto Intercontinental George Bush (IAH) en Houston, continuando hasta octubre de 2025. Además, en septiembre de 2025, Neste inició entregas de SAF al Aeropuerto Internacional Newark Liberty (EWR) y al Aeropuerto Internacional Dulles (IAD), con suministros previstos hasta finales de 2025. El combustible se entrega a través de la infraestructura de tuberías existente desde las instalaciones terminales de SAF de Neste en Houston.
- A partir de julio de 2025, Shell había ampliado sus capacidades de entrega a más de 80 ubicaciones en 18 países y se convirtió en uno de los mayores comerciantes y proveedores de combustible de aviación sostenible en 2024, capturando cerca del 20% de las ventas totales en Europa y América del Norte. El posicionamiento estratégico de la compañía se ha logrado a través de acuerdos a largo plazo con productores, fuertes relaciones con clientes e inversiones estratégicas en logística alrededor de terminales y aeropuertos clave.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Combustible, Tecnología, Aplicación y Región. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- La adopción de SAF aumentará a medida que las aerolíneas amplíen compromisos a largo plazo para cumplir con los objetivos globales de emisiones.
- Se expandirán las rutas de próxima generación, apoyando un uso más fuerte de combustibles sintéticos y basados en hidrógeno.
- Las inversiones en biorrefinerías crecerán en regiones con fuerte disponibilidad de materias primas y apoyo político.
- Los aeropuertos adoptarán sistemas integrados de entrega y monitoreo de combustible para operaciones de mezcla confiables.
- Los gobiernos introducirán regulaciones más estrictas que fomenten niveles más altos de mezcla anual de SAF.
- Las iniciativas de viajes corporativos impulsarán la demanda premium de opciones de aviación más limpias.
- Las empresas energéticas expandirán alianzas intersectoriales para acelerar la expansión de la producción.
- Los sistemas de seguimiento digital ganarán aceptación para certificar reducciones de carbono en el ciclo de vida.
- Los mercados emergentes expandirán la capacidad de SAF a través de programas diversificados de materias primas.
- Las aerolíneas adoptarán estrategias de múltiples rutas para estabilizar la seguridad del suministro durante todo el año.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Combustibles de Aviación Sostenibles y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de combustibles de aviación sostenibles entre 2025 y 2032?
¿Cuáles son los principales impulsores del crecimiento del mercado de combustibles de aviación sostenibles?
¿Cuál es el segmento principal en el mercado de combustibles de aviación sostenibles por plataforma?
¿Quiénes son las empresas líderes en el mercado de combustibles de aviación sostenibles?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Combustible de Aviación Sostenible Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Combustible de Aviación Sostenible Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1428.59 million → 2032: USD 53629.02 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Combustible de Aviación Sostenible Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Combustible de Aviación Sostenible Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Combustible de Aviación Sostenible Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Combustible de Aviación Sostenible Market Drivers
- 3.3 Mercado de Combustible de Aviación Sostenible Market Restraints & Challenges
- 3.4 Mercado de Combustible de Aviación Sostenible Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Combustible de Aviación Sostenible Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Combustible de Aviación Sostenible Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Combustible de Aviación Sostenible category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Combustible de Aviación Sostenible Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Combustible de Aviación Sostenible Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Combustible de Aviación Sostenible market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Combustible de Aviación Sostenible Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Combustible de Aviación Sostenible Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Combustible de Aviación Sostenible Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Combustible de Aviación Sostenible (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Combustible de Aviación Sostenible Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Combustible de Aviación Sostenible Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Combustible de Aviación Sostenible Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Combustible de Aviación Sostenible Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Combustible de Aviación Sostenible Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Combustible de Aviación Sostenible Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Combustible de Aviación Sostenible Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Combustible de Aviación Sostenible Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Combustible de Aviación Sostenible Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
