
Visión General del Mercado:
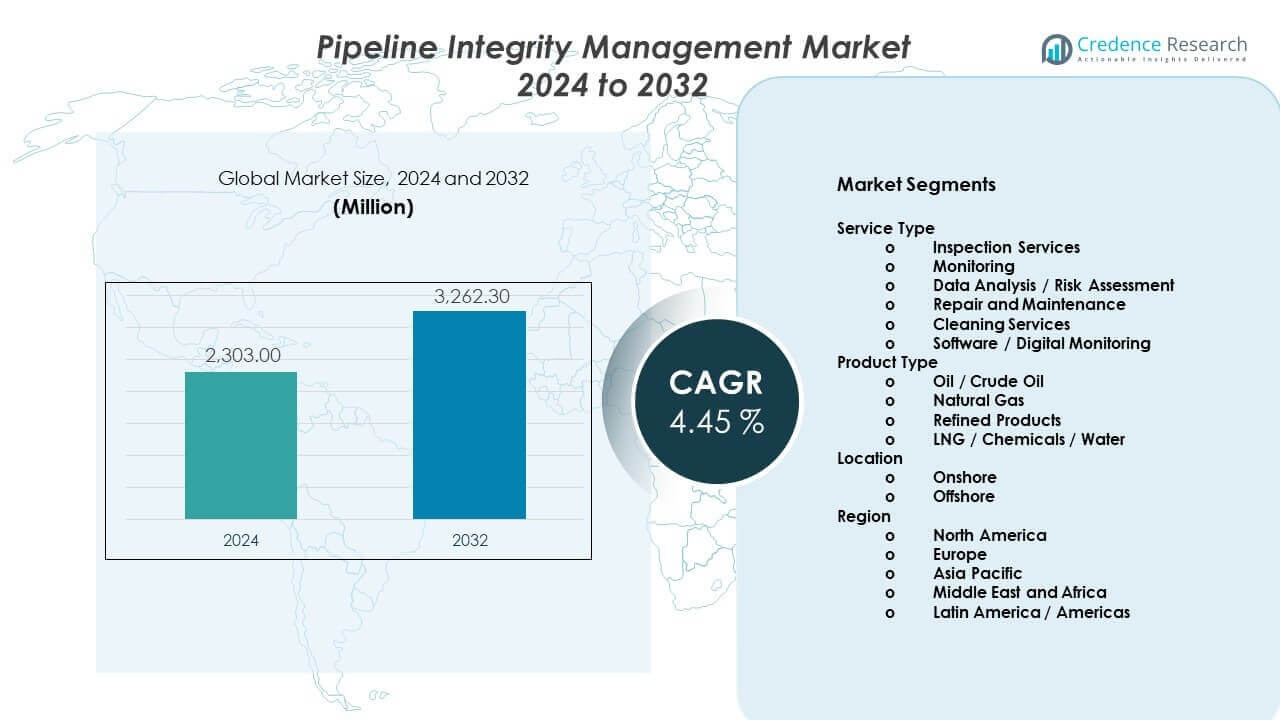
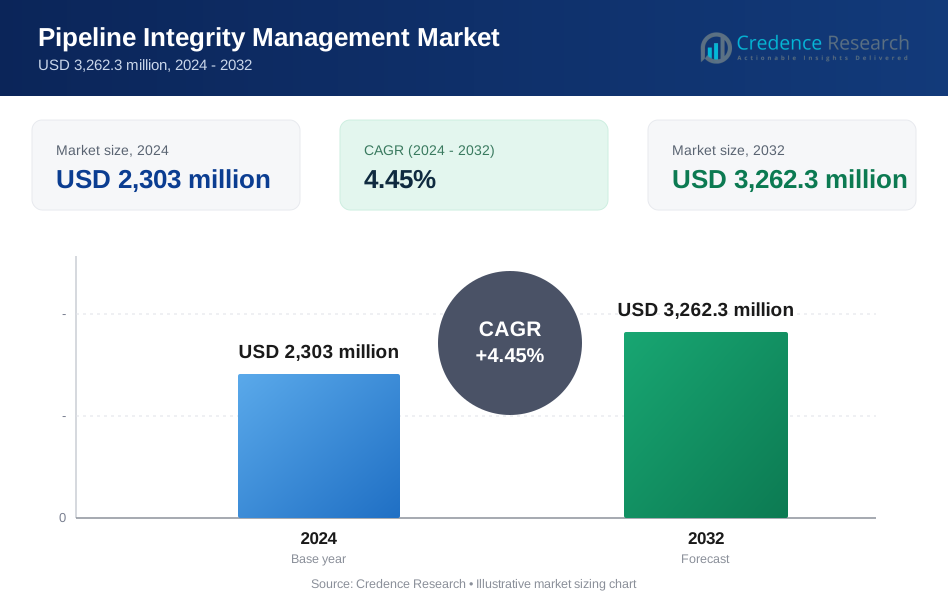
Se proyecta que el mercado de gestión de integridad de tuberías crecerá de USD 2,303 millones en 2024 a USD 3,262.3 millones para 2032, registrando un CAGR de 4.45% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Gestión de Integridad de Tuberías 2024 | USD 2,303 millones |
| Mercado de Gestión de Integridad de Tuberías, CAGR | 4.45% |
| Tamaño del Mercado de Gestión de Integridad de Tuberías 2032 | USD 3,262.3 millones |
El mercado de gestión de integridad de tuberías se expande debido al envejecimiento de las tuberías y al aumento de los riesgos de fallos. La corrosión, el estrés mecánico y los daños de terceros aumentan las preocupaciones de seguridad. Los gobiernos imponen estrictas regulaciones ambientales y de seguridad en toda la infraestructura energética. Los operadores adoptan programas proactivos de integridad para evitar fugas y cierres. La inspección en línea, los sensores y el análisis mejoran la detección de defectos y el tiempo de respuesta. La mayor demanda de petróleo, gas y agua aumenta la presión de utilización de las tuberías. Este entorno apoya la adopción de monitoreo continuo. Los ahorros de costos por prevención de riesgos fortalecen las decisiones de inversión a largo plazo.
América del Norte lidera el mercado de gestión de integridad de tuberías debido a sus extensas redes de tuberías. La fuerte supervisión regulatoria impulsa la adopción de inspección y monitoreo avanzados. Estados Unidos muestra un alto uso de herramientas de diagnóstico inteligente y análisis. Europa sigue con un enfoque en seguridad, sostenibilidad y cumplimiento. Países como Alemania y el Reino Unido invierten en sistemas de integridad digital. Asia Pacífico emerge como una región de alto crecimiento con la construcción de nuevas tuberías. China e India expanden la infraestructura de transporte de energía y agua. Oriente Medio sostiene la demanda por necesidades de transmisión de petróleo y gas.
Perspectivas del Mercado:
- La visión general del mercado muestra un crecimiento de USD 2,303 millones en 2024 a USD 3,262.3 millones para 2032, expandiéndose a una CAGR del 4.45%, apoyado por mandatos de seguridad y activos de tuberías envejecidos.
- América del Norte (38%), Europa (27%) y Asia Pacífico (22%) dominan debido a grandes redes de tuberías, regulaciones estrictas e inversión constante en infraestructura.
- Asia Pacífico, con un 22% de participación, es la región de más rápido crecimiento, impulsada por nuevos proyectos de tuberías de petróleo, gas y agua en China e India.
- Por tipo de servicio, los servicios de inspección representan aproximadamente el 34% de participación, mientras que los servicios de monitoreo y análisis de datos juntos tienen casi el 28%, reflejando un enfoque en el mantenimiento preventivo.
- Por ubicación y mezcla de productos, las tuberías terrestres representan alrededor del 72% de participación, mientras que las tuberías de petróleo y crudo contribuyen con casi el 40%, impulsadas por el volumen y la exposición al riesgo de seguridad.
Impulsores del Mercado:
Aumento de la Infraestructura de Tuberías Envejecida a Través de Redes Energéticas
El mercado de gestión de integridad de tuberías gana impulso por los activos de tuberías envejecidos en redes energéticas globales. Muchas tuberías de petróleo y gas operan más allá de su vida útil original de diseño. La fatiga del material aumenta los riesgos de fugas y rupturas. Los operadores tienen mayor responsabilidad por operaciones seguras. Los programas de integridad apoyan la identificación temprana de fallas. La inspección preventiva reduce el riesgo de paradas no planificadas. Los propietarios de activos se centran en la extensión de la vida útil de los activos. Este factor sostiene una demanda constante.
- Por ejemplo, TC Energy informó más de 90,000 km de tuberías bajo programas de integridad utilizando herramientas de inspección en línea para rastrear tendencias de crecimiento de corrosión y reducir la frecuencia de incidentes.
Aumento de la Supervisión Regulatoria y Requisitos de Cumplimiento
El mercado de gestión de integridad de tuberías responde a una estricta supervisión regulatoria en todo el mundo. Los gobiernos imponen ciclos de inspección definidos y deberes de reporte. Las leyes ambientales exigen fuertes controles de prevención de fugas. El incumplimiento lleva a sanciones y cierres operativos. Los marcos de integridad apoyan la preparación para auditorías. Los requisitos de documentación impulsan la adopción de monitoreo estructurado. Las herramientas digitales de cumplimiento mejoran la precisión de los informes. La presión regulatoria fortalece las inversiones en integridad.
- Por ejemplo, Enbridge opera más de 28,000 km de tuberías de líquidos en América del Norte bajo programas de integridad y cronogramas de inspección en línea mandatados por el regulador.
Creciente Demanda de Mitigación de Riesgos y Prevención de Fallas
El mercado de gestión de integridad de tuberías se beneficia del creciente enfoque en el control de riesgos. Las fallas en tuberías crean daños financieros y reputacionales. Los operadores priorizan la detección temprana de defectos. Las herramientas de integridad identifican zonas de corrosión y estrés. La puntuación de riesgos mejora la planificación del mantenimiento. El análisis predictivo guía el enfoque de inspección. Los registros de seguridad sólidos reducen la exposición al seguro. Este impulsor apoya una inversión estable.
Expansión de Redes de Transmisión de Energía y Agua
El mercado de gestión de integridad de tuberías crece con la expansión de redes de transmisión. La demanda de energía impulsa nuevos oleoductos y gasoductos. La infraestructura de agua se expande en regiones urbanas. Los nuevos activos requieren planificación de integridad durante su ciclo de vida. Los operadores despliegan herramientas de monitoreo temprano. La alta utilización aumenta las necesidades de inspección. Los oleoductos transfronterizos requieren controles de seguridad uniformes. La expansión apoya un crecimiento sostenido.
Tendencias del Mercado:
Cambio Hacia Marcos de Decisión de Integridad Basados en Datos
El mercado de gestión de integridad de tuberías muestra un aumento en el uso de decisiones basadas en datos. Los operadores confían en el análisis para la planificación de inspecciones. Los datos históricos mejoran las previsiones de crecimiento de defectos. Los paneles de control permiten una revisión de riesgos más rápida. Los equipos alinean acciones con puntuaciones de riesgo. Los modelos de datos reducen las brechas de juicio. Los gemelos digitales apoyan la simulación de rendimiento. Esta tendencia mejora el control de costos.
- Por ejemplo, ROSEN Group aplica datos de inspección en línea de alta resolución que superan 1 terabyte por ejecución para modelar el crecimiento de la corrosión y priorizar acciones de mantenimiento.
Creciente Adopción de Tecnologías de Monitoreo Remoto
El mercado de gestión de integridad de tuberías adopta soluciones de monitoreo remoto. Los operadores despliegan sensores a lo largo de tuberías de larga distancia. Las alertas en tiempo real mejoran la velocidad de respuesta. El acceso remoto reduce las inspecciones manuales. La visibilidad continua apoya la conciencia de la condición. La detección por fibra y satélite gana aceptación. Las herramientas remotas mejoran la cobertura en áreas aisladas. Las ganancias de eficiencia apoyan la adopción.
- Por ejemplo, Shell utiliza detección por fibra óptica en oleoductos marinos para detectar cambios de temperatura y acústicos en distancias superiores a 50 km, permitiendo la identificación temprana de fugas.
Integración de la Gestión de Integridad con Sistemas Empresariales
El mercado de gestión de integridad de tuberías alinea herramientas con plataformas empresariales. Los operadores vinculan datos de integridad con sistemas de activos. Las plataformas unificadas mejoran la coordinación del equipo. Mantenimiento y seguridad comparten vistas de datos comunes. La automatización de flujos de trabajo reduce los retrasos en los informes. La integración mejora la planificación de recursos. Los ecosistemas digitales apoyan la escalabilidad. Esta tendencia aumenta la eficiencia operativa.
Aumento del Uso de Metodologías de Inspección Basadas en Riesgos
El mercado de gestión de integridad de tuberías adopta modelos de inspección basados en riesgos. Los horarios de inspección cambian de intervalos fijos. Las secciones de alto riesgo reciben enfoque prioritario. Los activos de bajo riesgo siguen ciclos optimizados. Los modelos de riesgo equilibran objetivos de seguridad y costo. Los operadores asignan recursos eficientemente. Los reguladores aceptan marcos estructurados. Esta tendencia mejora la flexibilidad.
Análisis de Desafíos del Mercado:
Altos Costos de Implementación y Restricciones Presupuestarias para los Operadores
El mercado de gestión de integridad de tuberías enfrenta presión de costos. Las herramientas de inspección avanzadas requieren un alto gasto inicial. Los operadores pequeños enfrentan límites de capital. La mano de obra calificada aumenta los gastos operativos. La integración de sistemas incrementa la complejidad del proyecto. Los períodos de recuperación se extienden con el tiempo. Los límites presupuestarios retrasan las actualizaciones. La sensibilidad al costo ralentiza la adopción.
Complejidad de Gestionar Redes de Tuberías Grandes y Diversas
El mercado de gestión de integridad de tuberías maneja la complejidad operativa. Las tuberías difieren por edad y material. La estandarización de datos sigue siendo difícil. Los sistemas heredados limitan la integración digital. La amplia geografía complica la planificación de inspecciones. Los grandes volúmenes de datos desafían el análisis. Los analistas calificados son escasos. Estos problemas aumentan la carga de gestión.
Oportunidades de Mercado:
Aumento de la Demanda de Soluciones de Integridad Digitales y Automatizadas
El mercado de gestión de integridad de tuberías ve una oportunidad en la automatización. Los operadores buscan plataformas de inspección automatizadas. El software reduce la carga de trabajo manual. La automatización mejora la velocidad y la consistencia. Los sistemas en la nube permiten acceso escalable. Las herramientas digitales apoyan el mantenimiento predictivo. Los proveedores amplían las ofertas integradas. Este cambio impulsa el crecimiento futuro.
Mercados Emergentes Expanden Inversiones en Infraestructura de Tuberías
El mercado de gestión de integridad de tuberías se beneficia de las regiones emergentes. Asia y África invierten en infraestructura de tuberías. El crecimiento urbano aumenta la demanda de transporte. Los nuevos proyectos adoptan la planificación temprana de integridad. Los gobiernos promueven infraestructuras más seguras. Los operadores globales traen mejores prácticas. Los proveedores de servicios ingresan a nuevos mercados. Estas regiones ofrecen oportunidades a largo plazo.
Análisis de Segmentación del Mercado:
Análisis por Tipo de Servicio
El mercado de gestión de integridad de tuberías muestra una fuerte demanda en múltiples categorías de servicios. Los servicios de inspección forman la base, apoyando la detección de defectos y la evaluación de condiciones. Los servicios de monitoreo permiten la supervisión continua de presión, corrosión y comportamiento del flujo. El análisis de datos y la evaluación de riesgos apoyan la planificación y priorización del mantenimiento informado. Los servicios de reparación y mantenimiento abordan fallas identificadas y restauran la confiabilidad del sistema. Los servicios de limpieza ayudan a eliminar residuos y depósitos que afectan la eficiencia del flujo. Las soluciones de software y monitoreo digital mejoran la visibilidad de datos y la velocidad de decisión. Estos servicios juntos apoyan la gestión proactiva de activos.
- Por ejemplo, T.D. Williamson realiza servicios de pigging y reparación en más de 500 sistemas de tuberías anualmente en todo el mundo.
Análisis por Tipo de Producto
El mercado de gestión de integridad de tuberías atiende diversas necesidades de transporte de productos. Las tuberías de petróleo y crudo dominan debido a los altos volúmenes y riesgos de seguridad. Las tuberías de gas natural requieren controles de integridad estrictos debido a la sensibilidad a la presión. Las tuberías de productos refinados demandan garantía de calidad y prevención de contaminación. Las tuberías de GNL requieren monitoreo avanzado debido a las condiciones criogénicas. Las tuberías químicas y de agua adoptan programas de integridad para cumplir con los estándares de seguridad y pureza. Cada tipo de producto impulsa necesidades específicas de inspección y monitoreo. La personalización de servicios apoya la confiabilidad operativa.
- Por ejemplo, NDT Global despliega herramientas de inspección ultrasónica capaces de detectar defectos en tuberías de gas que operan por encima de 100 bar de presión.
Análisis de Ubicación
El mercado de gestión de integridad de tuberías varía según el entorno operativo. Las tuberías terrestres representan la mayor parte debido a la amplia cobertura de la red. Estos activos enfrentan corrosión, daños de terceros y exposición al uso del suelo. Las tuberías offshore requieren inspección especializada debido a las condiciones de aguas profundas. Los entornos marinos aumentan la corrosión y los desafíos de acceso. Las operaciones offshore demandan herramientas avanzadas y equipos capacitados. Los perfiles de riesgo más altos aumentan la necesidad de frecuencia de inspección. Las estrategias específicas de ubicación mejoran la seguridad y la vida útil de los activos.
Segmentación:
Por Tipo de Servicio
- Servicios de Inspección
- Monitoreo
- Análisis de Datos / Evaluación de Riesgos
- Reparación y Mantenimiento
- Servicios de Limpieza
- Software / Monitoreo Digital
Por Tipo de Producto
- Petróleo / Crudo
- Gas Natural
- Productos Refinados
- GNL / Químicos / Agua
Por Ubicación
- Terrestre
- Offshore
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Medio Oriente y África
- Países del CCG
- Sudáfrica
- Resto del Medio Oriente y África
Análisis Regional:
América del Norte
América del Norte comanda la mayor parte del mercado de gestión de integridad de tuberías, representando el 38% de la demanda global. Estados Unidos lidera debido a extensas redes de tuberías de petróleo, gas y productos refinados. Las estrictas regulaciones de seguridad y medioambientales impulsan la actividad constante de inspección y monitoreo. Los operadores invierten fuertemente en diagnósticos digitales y herramientas predictivas. Canadá apoya la demanda a través de sistemas de transmisión transfronterizos. La infraestructura madura aumenta las necesidades de gasto en integridad. Esta región mantiene el liderazgo a través de la adopción de tecnología y la aplicación regulatoria.
Europa
Europa posee aproximadamente el 27% del mercado de gestión de integridad de tuberías. Países como Alemania, Reino Unido y Francia anclan la demanda regional. Los activos de tuberías envejecidos requieren programas estructurados de inspección y evaluación de riesgos. Las políticas de protección ambiental aumentan los requisitos de cumplimiento. Los operadores adoptan plataformas digitales para gestionar redes transnacionales. La actividad offshore en el Mar del Norte apoya servicios especializados. La alineación regulatoria sostiene una contribución estable al mercado.
Asia Pacífico, Medio Oriente y América Latina
Asia Pacífico representa casi el 22% de la cuota y muestra un fuerte impulso de crecimiento. China e India expanden rápidamente los oleoductos, gasoductos y tuberías de agua. Los nuevos proyectos de infraestructura integran la planificación de integridad desde las etapas iniciales. Oriente Medio representa aproximadamente el 8% de la cuota debido a las necesidades de transmisión de petróleo y gas. Los oleoductos offshore aumentan la demanda de herramientas de inspección avanzadas. América Latina posee alrededor del 5% de la cuota con la modernización de activos existentes. Estas regiones apoyan la expansión del mercado a largo plazo.
Análisis de Jugadores Clave:
- Baker Hughes
- Emerson Electric
- SGS
- D. Williamson
- Rosen
- Schneider Electric
- NDT Global
- Applus+
- IKM Gruppen
- Lin Scan
Análisis Competitivo:
El mercado de gestión de integridad de tuberías muestra una estructura competitiva moderadamente consolidada. Los proveedores de servicios globales compiten en profundidad tecnológica, cobertura de servicios y capacidad digital. Los principales actores se centran en la precisión de la inspección, el análisis de datos y el soporte del ciclo de vida. Las empresas amplían sus carteras a través de la integración de software y herramientas de monitoreo avanzadas. Las asociaciones estratégicas fortalecen el acceso a proyectos de larga distancia y offshore. La diferenciación del servicio depende de la fiabilidad, la velocidad de respuesta y la experiencia regulatoria. Los actores regionales compiten a través de la eficiencia de costos y el conocimiento del cumplimiento local. El mercado de gestión de integridad de tuberías favorece a las empresas con una sólida experiencia en el campo y plataformas digitales escalables. Recompensa a los proveedores que combinan inspección, análisis y mantenimiento dentro de modelos de servicio unificados. La intensidad competitiva se mantiene estable debido a los contratos a largo plazo y los altos costos de cambio.
Desarrollos Recientes:
- En marzo de 2025, Baker Hughes anunció un acuerdo tecnológico estratégico con Petrobras para desarrollar una solución definitiva para el agrietamiento por corrosión bajo tensión causado por CO2 (SCC-CO2) en sistemas de tuberías flexibles. Esta asociación se centra en el desarrollo y prueba de tuberías flexibles de próxima generación diseñadas para ofrecer una vida útil extendida de hasta 30 años en entornos con alto contenido de CO2. El acuerdo precomercial también incluye una opción de compra para la tecnología resultante, que tiene como objetivo mejorar la seguridad y eficiencia de la producción de energía en aguas profundas mientras apoya las iniciativas de captura y almacenamiento de carbono.
- En marzo de 2025, Emerson Electric completó la adquisición de las acciones restantes de AspenTech, consolidando su propiedad total del líder en software industrial. Este movimiento estratégico mejora el portafolio de Emerson con software avanzado de gestión de tuberías y optimización de activos, permitiendo soluciones de automatización de extremo a extremo desde sensores hasta la nube. La integración permite a Emerson ofrecer tecnologías más completas de gemelos digitales y mantenimiento predictivo a los operadores de tuberías, impulsando una mayor eficiencia operativa y sostenibilidad en todo el sector energético.
- En junio de 2024, SGS presentó sus últimos avances en gestión de integridad de activos en la conferencia AIMCS Middle East, incluyendo la introducción de un nuevo Escáner de Tuberías por Fugas de Flujo Magnético (MFL). Esta herramienta de vanguardia está diseñada para detectar corrosión y picaduras en tuberías con alta precisión, representando un avance significativo en asegurar la longevidad y seguridad de la infraestructura crítica. Además, la compañía destacó sus capacidades ampliadas en inspección basada en riesgos y métodos de inspección no intrusiva, reforzando su posición como líder en servicios de verificación técnica e integridad.
Cobertura del Informe:
El informe de investigación ofrece un análisis profundo basado en los segmentos de Tipo de Servicio, Tipo de Producto y Ubicación. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora las dinámicas del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectiva Futura:
- Las plataformas de integridad digital verán una adopción más amplia entre los operadores de tuberías en todo el mundo.
- El análisis predictivo guiará la programación de inspecciones y las decisiones de planificación de mantenimiento.
- Las soluciones de monitoreo remoto se expandirán a lo largo de tuberías de larga distancia y alto riesgo.
- Los servicios de integridad de tuberías en alta mar registrarán un crecimiento constante debido a las complejas condiciones operativas.
- Los requisitos de cumplimiento normativo fortalecerán la demanda de programas estructurados de integridad.
- La integración con sistemas de gestión de activos empresariales aumentará entre los operadores.
- Los mercados emergentes adoptarán la planificación de integridad tempranamente en nuevos proyectos de tuberías.
- La demanda de profesionales técnicos capacitados aumentará con herramientas de diagnóstico avanzadas.
- Los contratos de servicio basados en el ciclo de vida ganarán preferencia entre los propietarios de tuberías.
- La diferenciación impulsada por la tecnología continuará dando forma a las estrategias competitivas.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de gestión de la integridad de tuberías y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de gestión de la integridad de tuberías entre 2025 y 2032?
¿Qué segmento del mercado de gestión de la integridad de oleoductos tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de gestión de la integridad de tuberías?
¿Quiénes son las empresas líderes en el mercado de gestión de la integridad de tuberías?
¿Qué región comandó la mayor parte del mercado de gestión de la integridad de tuberías en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Gestión de Integridad de Ductos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Gestión de Integridad de Ductos Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2,303 million → 2032: USD 3,262.3 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Gestión de Integridad de Ductos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Gestión de Integridad de Ductos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Gestión de Integridad de Ductos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Gestión de Integridad de Ductos Market Drivers
- 3.3 Mercado de Gestión de Integridad de Ductos Market Restraints & Challenges
- 3.4 Mercado de Gestión de Integridad de Ductos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Gestión de Integridad de Ductos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Gestión de Integridad de Ductos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Gestión de Integridad de Ductos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Gestión de Integridad de Ductos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Gestión de Integridad de Ductos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Gestión de Integridad de Ductos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Gestión de Integridad de Ductos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Gestión de Integridad de Ductos Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Gestión de Integridad de Ductos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Gestión de Integridad de Ductos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Gestión de Integridad de Ductos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Gestión de Integridad de Ductos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Gestión de Integridad de Ductos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Gestión de Integridad de Ductos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Gestión de Integridad de Ductos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Gestión de Integridad de Ductos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Gestión de Integridad de Ductos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Gestión de Integridad de Ductos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Gestión de Integridad de Ductos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
