
Visión General del Mercado
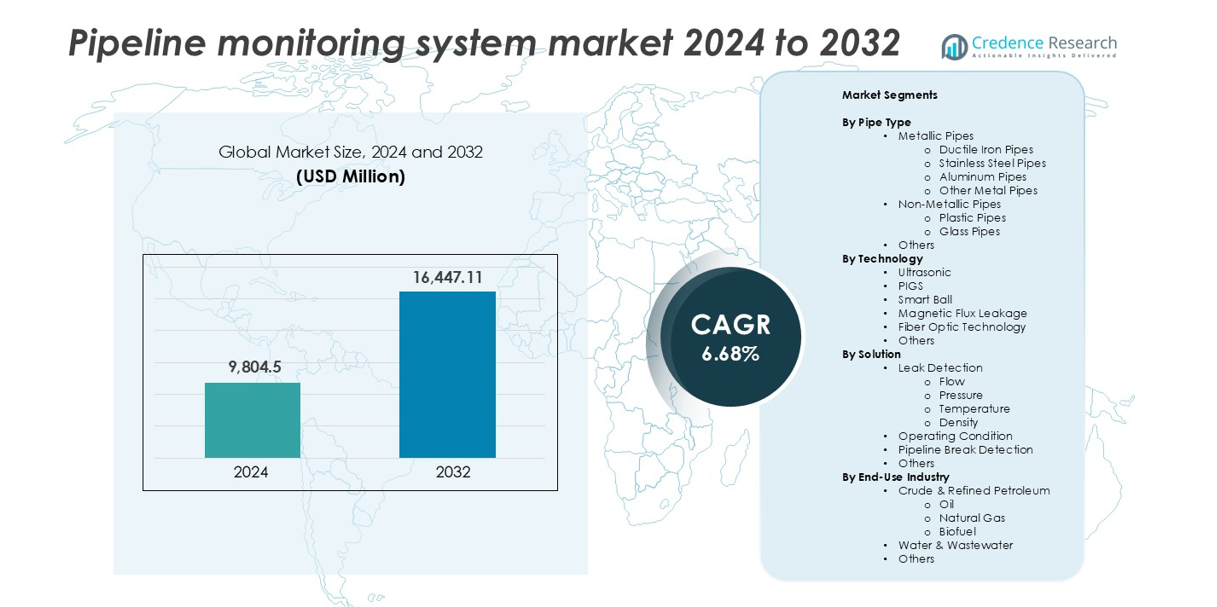
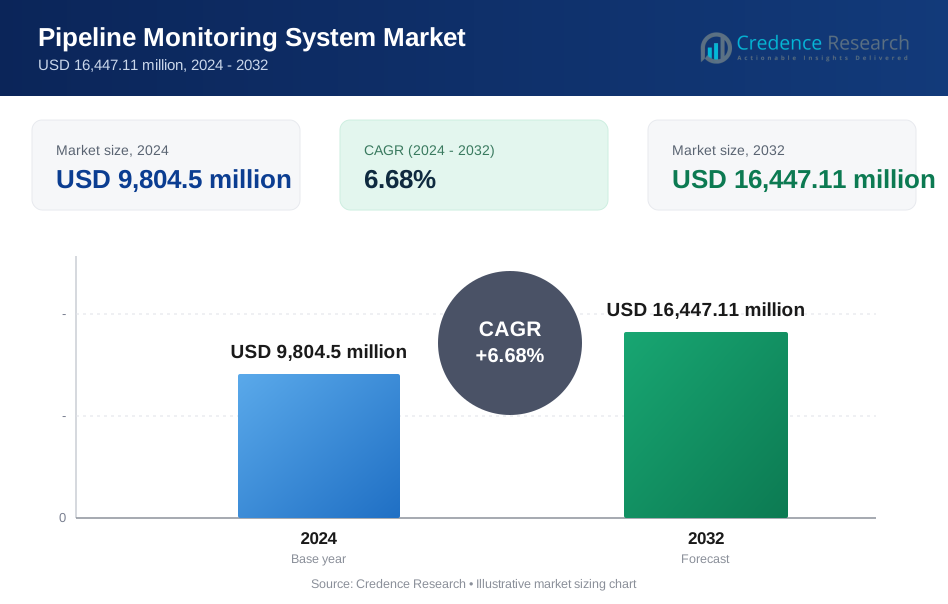
El tamaño del mercado del sistema de monitoreo de tuberías se valoró en USD 9,804.5 millones en 2024 y se anticipa que alcanzará USD 16,447.11 millones para 2032, con un CAGR del 6.68% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado del Sistema de Monitoreo de Tuberías 2024 | USD 9,804.5 millones |
| Mercado del Sistema de Monitoreo de Tuberías, CAGR | 6.68% |
| Tamaño del Mercado del Sistema de Monitoreo de Tuberías 2032 | USD 16,447.11 millones |
El mercado del sistema de monitoreo de tuberías está liderado por los principales actores, incluidos Siemens AG, Honeywell International Inc., Schneider Electric SE, Emerson Electric Co., ABB Ltd., y General Electric Company. Estas empresas dominan a través de tecnologías de detección avanzadas, integración con plataformas de automatización y sólidas redes de servicio globales. América del Norte posee la mayor participación regional con un 34%, impulsada por una extensa infraestructura de petróleo y gas, estricta aplicación regulatoria y adopción temprana de tecnología en EE. UU. y Canadá. Europa sigue con una participación del 26%, respaldada por políticas ambientales robustas y sistemas de tuberías modernos. Asia Pacífico es la región de más rápido crecimiento, capturando el 21% del mercado, con una creciente demanda de expansión de infraestructura en China, India y el sudeste asiático. Empresas como TC Energy, Enbridge Inc., y Baker Hughes fortalecen aún más la presencia en América del Norte, mientras que firmas como PSI AG, Yokogawa Electric Corporation, y ClampOn AS impulsan la innovación en Europa y Asia, apoyando el crecimiento regional a través de soluciones especializadas de monitoreo y control.
Perspectivas del Mercado
- El mercado del sistema de monitoreo de tuberías se valoró en USD 9,804.5 millones en 2024 y se proyecta que alcanzará USD 16,447.11 millones para 2032, creciendo a un CAGR del 6.68%.
- El aumento de incidentes de fugas en tuberías y las estrictas regulaciones ambientales están impulsando la demanda de tecnologías de monitoreo en tiempo real y detección temprana de fallas.
- Las tecnologías ultrasónicas y de fibra óptica están emergiendo como opciones preferidas, con una mayor adopción de soluciones de mantenimiento predictivo y monitoreo basado en IA en infraestructuras de petróleo, gas y agua.
- América del Norte lidera el mercado con una participación del 34%, seguida por Europa con un 26% y Asia Pacífico con un 21%, mientras que las tuberías metálicas y los sistemas de detección de fugas poseen las mayores participaciones de segmento debido a su amplia aplicación y fiabilidad operativa.
- Los altos costos de instalación, la complejidad de integración y los desafíos de gestión de datos siguen siendo restricciones clave, especialmente para los operadores que gestionan infraestructuras heredadas o que operan en regiones sensibles a los costos.
Análisis de Segmentación del Mercado:
Por Tipo de Tubería
Las tuberías metálicas tienen la mayor participación en el mercado de sistemas de monitoreo de tuberías, impulsadas por su uso generalizado en la transmisión de petróleo, gas y agua. Entre los tipos metálicos, las tuberías de hierro dúctil dominan debido a su durabilidad, resistencia a la corrosión y adecuación para condiciones de alta presión. Estas tuberías son preferidas en sistemas de agua y aguas residuales de larga distancia. Las tuberías de acero inoxidable les siguen, con una fuerte demanda en entornos químicamente agresivos. El aluminio y otros metales encuentran un uso específico en aplicaciones de bajo peso o especializadas. Las tuberías no metálicas, incluidas las de plástico y vidrio, están ganando terreno en entornos corrosivos o de baja presión, pero representan una menor cuota de mercado.
- Por ejemplo, Saint-Gobain PAM suministra tuberías de hierro dúctil utilizadas en más de 100,000 kilómetros de infraestructura de agua a nivel mundial, incluidas importantes redes municipales en Europa y Asia.
Por Tecnología
La tecnología ultrasónica lidera el mercado debido a su precisión en la detección de adelgazamiento de paredes, fugas e irregularidades de flujo. Se despliega ampliamente en tuberías de petróleo y agua para inspecciones internas. La fuga de flujo magnético le sigue, favorecida para detectar corrosión y picaduras en tuberías ferrosas. Los sistemas de bolas inteligentes están creciendo en uso debido a su capacidad para viajar dentro de las tuberías y detectar pequeñas fugas. Los PIGS (Calibres de Inspección de Tuberías) siguen siendo estándar en los sectores de petróleo y gas para limpieza e inspección básica. El monitoreo con fibra óptica, aunque aún emergente, ofrece alertas en tiempo real a largas distancias y está ganando adopción en infraestructuras de alto riesgo.
- Por ejemplo, las herramientas MFL del Grupo ROSEN se despliegan en más de 120 países e inspeccionan más de 20,000 km de tuberías de petróleo y gas cada año.
Por Solución
Las soluciones de detección de fugas dominan el mercado, especialmente aquellas basadas en el monitoreo de flujo y presión. Estas soluciones son críticas para minimizar los riesgos ambientales y evitar costosos tiempos de inactividad. El monitoreo de flujo es el subsegmento más desplegado, con sensores de presión y temperatura estrechamente integrados para rastrear anomalías operativas. Los sistemas de detección de roturas de tuberías son esenciales para líneas de transmisión de alto valor en áreas remotas, donde una respuesta rápida reduce el impacto de los derrames. Las soluciones para monitorear condiciones operativas apoyan estrategias de mantenimiento predictivo, ayudando a los operadores a prevenir fallos antes de que ocurran. La detección de fugas basada en densidad, aunque es un nicho, apoya aplicaciones especializadas como tuberías de lodo o multifase.
Principales Impulsores del Crecimiento
Aumento de la Demanda de Prevención de Fugas y Seguridad Ambiental
Los operadores de tuberías enfrentan estrictas normas de seguridad y ambientales en todo el mundo. Los reguladores imponen estándares rápidos de detección y respuesta a fugas. Las empresas de petróleo, gas y agua invierten en monitoreo para evitar derrames. El daño ambiental conduce a fuertes multas y pérdida de reputación. Los sistemas de monitoreo de tuberías reducen estos riesgos operativos. Las alertas en tiempo real ayudan a los operadores a aislar fallas rápidamente. Los sensores avanzados mejoran la precisión en la identificación temprana de fugas. Las redes de tuberías envejecidas aumentan la probabilidad de fallos. Los operadores priorizan el monitoreo para extender la vida útil de los activos. La expansión urbana coloca tuberías cerca de zonas pobladas. Esta proximidad aumenta las preocupaciones de seguridad pública. Los sistemas de monitoreo apoyan el cumplimiento de los mandatos de seguridad. Las aseguradoras también exigen herramientas de mitigación de riesgos. Estos factores impulsan fuertemente la adopción en todas las industrias. El mercado de sistemas de monitoreo de tuberías se beneficia de este creciente enfoque en la seguridad.
- Por ejemplo, TC Energy ha integrado tecnología avanzada de monitoreo en tiempo real con fibra óptica en segmentos de su red de tuberías en Canadá y EE. UU. Como parte de su programa de seguridad más amplio, que recientemente vio una inversión de más de $1 mil millones, estos sistemas utilizan Sensores Acústicos Distribuidos (DAS) y monitoreo de temperatura para detectar posibles fugas y amenazas externas, permitiendo tiempos de respuesta en minutos y reduciendo significativamente el riesgo de propagación de derrames.
Expansión de Redes de Infraestructura de Petróleo, Gas y Agua
La demanda energética global apoya la construcción de nuevos oleoductos. Las economías emergentes amplían la capacidad de transporte de petróleo y gas. Las inversiones en infraestructura de agua y aguas residuales continúan aumentando. Los gobiernos financian proyectos de modernización de tuberías a gran escala. Los oleoductos de larga distancia requieren monitoreo continuo de condiciones. Las rutas remotas aumentan la complejidad y el costo de inspección. Los sistemas de monitoreo reducen la dependencia de inspecciones manuales. Los operadores obtienen mejor visibilidad a través de amplias redes. Los oleoductos offshore aumentan aún más las necesidades de monitoreo. Los entornos hostiles limitan el acceso físico. El monitoreo digital asegura la continuidad operativa. El crecimiento de la distribución de gas natural agrega nuevas áreas de despliegue. Los oleoductos transfronterizos requieren marcos de monitoreo estandarizados. La expansión de la infraestructura incrementa directamente las instalaciones del sistema. Esta tendencia apoya fuertemente el crecimiento del mercado.
- Por ejemplo, Petrobras utiliza PIGs inteligentes y herramientas ultrasónicas en más de 10,000 km de tuberías, particularmente en el transporte de petróleo offshore entre plataformas y refinerías brasileñas.
Adopción de Digitalización y Mantenimiento Predictivo
Los operadores de oleoductos se orientan hacia operaciones basadas en datos. El mantenimiento predictivo reduce fallas inesperadas y tiempos de inactividad. Los sistemas de monitoreo generan datos operativos continuos. Las herramientas analíticas convierten los datos en información procesable. Los operadores detectan tendencias de corrosión tempranamente. La planificación del mantenimiento se vuelve más eficiente. La utilización de activos mejora en las redes de oleoductos. La integración con sistemas SCADA apoya el control centralizado. La inteligencia artificial mejora la precisión de la predicción de fallas. Los gemelos digitales simulan el comportamiento de las tuberías bajo estrés. Estas capacidades reducen los costos del ciclo de vida. Los operadores buscan ahorros operativos a largo plazo. La adopción digital acelera las actualizaciones de los sistemas de monitoreo. Este cambio actúa como un impulsor clave del crecimiento.
Tendencias y Oportunidades Clave
Integración de Tecnologías de Fibra Óptica y Sensores Inteligentes
La detección por fibra óptica gana atención para el monitoreo de larga distancia. La tecnología permite la detección en tiempo real de temperatura y tensión. Los operadores monitorean miles de kilómetros desde un solo sistema. La detección inteligente reduce el tiempo de respuesta ante incidentes. Estos sistemas apoyan segmentos de tuberías de alto riesgo. La adopción aumenta en el transporte de petróleo, gas y productos químicos. Los costos disminuyen con la madurez de la tecnología. Los proveedores ofrecen plataformas de monitoreo híbridas. La integración mejora la fiabilidad general de la detección. Las empresas de servicios adoptan sensores inteligentes para tuberías de agua críticas. Esta tendencia crea nuevas oportunidades de ingresos. Los proyectos avanzados favorecen soluciones de monitoreo de alto valor.
- Por ejemplo, Enbridge utiliza detección acústica distribuida (DAS) en más de 2,500 km de tubería en América del Norte para detectar interferencias de terceros y anomalías de presión en tiempo real.
Oportunidades de Crecimiento en Economías Emergentes
Las regiones en desarrollo invierten en mejoras de infraestructura de tuberías. La urbanización aumenta las necesidades de distribución de agua y combustible. Los gobiernos priorizan la reducción de pérdidas y robos. Los sistemas de monitoreo apoyan la transparencia operativa. Las regulaciones locales comienzan a exigir la detección de fugas. El financiamiento internacional apoya proyectos de resiliencia de infraestructura. Los proveedores establecen asociaciones con operadores regionales. Las soluciones de monitoreo rentables ganan tracción. Los mercados emergentes ofrecen potencial de crecimiento a largo plazo. Esta oportunidad apoya la expansión sostenida del mercado.
Desafíos Clave
Altos Costos de Instalación e Integración
Los sistemas de monitoreo de tuberías requieren una inversión inicial significativa. El hardware, los sensores y las redes de comunicación aumentan los costos. La modernización de tuberías antiguas resulta compleja. La integración con sistemas heredados añade desafíos técnicos. Los operadores más pequeños enfrentan restricciones presupuestarias. Las preocupaciones de costos retrasan las decisiones de adopción. Las instalaciones remotas aumentan los gastos de implementación. Los requisitos de mano de obra calificada elevan aún más los costos. El retorno de la inversión puede llevar tiempo. Estos factores limitan la penetración en mercados sensibles al costo. La sensibilidad al precio sigue siendo una barrera clave.
Problemas de Gestión de Datos y Complejidad del Sistema
Los sistemas de monitoreo generan grandes volúmenes de datos. Los operadores requieren capacidades avanzadas de análisis. La interpretación de datos demanda personal calificado. Las falsas alarmas reducen la confianza del operador. La calibración del sistema requiere atención continua. Los riesgos de ciberseguridad aumentan con la conectividad digital. La integración de múltiples tecnologías añade complejidad. Los operadores enfrentan desafíos de capacitación y gestión del cambio. La calidad inconsistente de los datos afecta la toma de decisiones. Estos problemas ralentizan la adopción a gran escala. La complejidad sigue siendo un desafío crítico para el mercado de sistemas de monitoreo de tuberías.
Análisis Regional
América del Norte
América del Norte posee la mayor participación del mercado de sistemas de monitoreo de tuberías, representando más del 34% en 2024. La región se beneficia de extensas redes de oleoductos y gasoductos, particularmente en EE.UU. y Canadá. La aplicación regulatoria por parte de PHMSA y las crecientes inversiones en infraestructura digital impulsan la adopción. Incidentes de alto perfil en décadas pasadas han llevado a los operadores a adoptar soluciones avanzadas de detección de fugas y monitoreo predictivo. EE.UU. domina la demanda regional, con actualizaciones a gran escala de infraestructura envejecida. El alto gasto en I+D y la fuerte presencia de proveedores líderes también apoyan la expansión del mercado en América del Norte.
Europa
Europa representa aproximadamente el 26% de la cuota de mercado global en 2024, impulsada por un enfoque en la seguridad y las regulaciones ambientales. Países como Alemania, el Reino Unido y Noruega implementan estrictos mandatos de monitoreo de tuberías. La región enfatiza la detección temprana de fallas y la operación sostenible, especialmente para los sistemas de distribución de gas. Los proyectos de transmisión de energía transfronterizos y el cambio a la mezcla de hidrógeno impulsan el despliegue de nuevos sistemas. Las tecnologías de fibra óptica y sensores inteligentes ganan tracción en el norte y oeste de Europa. El financiamiento de resiliencia de infraestructura respaldado por la UE también apoya la modernización, estimulando aún más el crecimiento regional.
Asia Pacífico
Asia Pacífico es la región de más rápido crecimiento, capturando alrededor del 21% de la cuota de mercado en 2024 y expandiéndose rápidamente. China, India y las naciones del sudeste asiático continúan invirtiendo en oleoductos, gasoductos y tuberías de agua. La expansión urbana, la industrialización y la alta densidad de población aumentan la necesidad de monitoreo en tiempo real. Los gobiernos de India y China implementan iniciativas de digitalización de infraestructuras. Las economías emergentes impulsan una fuerte demanda de soluciones rentables para la detección de fugas y condiciones operativas. Los crecientes proyectos de tuberías transfronterizas en la región apoyan el despliegue sostenido de sistemas de monitoreo. Las crecientes necesidades de gestión del agua también contribuyen a la trayectoria de crecimiento de Asia Pacífico.
América Latina
América Latina representa cerca del 10% de la cuota de mercado en 2024, apoyada por actividades de petróleo y gas en Brasil, Argentina y México. Los gobiernos regionales se centran en reducir el robo de tuberías y las pérdidas relacionadas con derrames, especialmente en zonas de alto riesgo. La inversión en sistemas automatizados de detección de fugas y monitoreo remoto crece a medida que las empresas de servicios públicos modernizan infraestructuras antiguas. Las reformas de tuberías en México y la expansión offshore de Brasil impulsan la demanda de sistemas. Sin embargo, la inestabilidad política y económica en algunas naciones puede afectar la adopción a largo plazo. El crecimiento regional se mantiene estable con esfuerzos de modernización focalizados.
Oriente Medio y África (MEA)
La región de Oriente Medio y África posee alrededor del 9% de la cuota de mercado global en 2024. Las grandes redes de transmisión de petróleo en Arabia Saudita, Emiratos Árabes Unidos y Kuwait impulsan la demanda de monitoreo de alta precisión. Los entornos desérticos hostiles y las largas rutas de tuberías aumentan la dependencia de los sistemas digitales. El mercado de África es más pequeño pero está creciendo, con inversiones en infraestructura de agua y transporte de petróleo. Nigeria, Egipto y Sudáfrica adoptan herramientas de monitoreo para mejorar la seguridad y eficiencia operativa. Desafíos como las restricciones presupuestarias y la limitada mano de obra calificada pueden ralentizar la adopción más amplia en las regiones en desarrollo.
Segmentaciones del Mercado:
Por Tipo de Tubería
- Tuberías Metálicas
-
-
- Tuberías de Hierro Dúctil
- Tuberías de Acero Inoxidable
- Tuberías de Aluminio
- Otras Tuberías Metálicas
-
- Tuberías No Metálicas
-
-
- Tuberías de Plástico
- Tuberías de Vidrio
-
- Otros
Por Tecnología
- Ultrasónica
- PIGS
- Bola Inteligente
- Fugas de Flujo Magnético
- Tecnología de Fibra Óptica
- Otros
Por Solución
- Detección de Fugas
-
-
- Flujo
- Presión
- Temperatura
- Densidad
-
- Condición Operativa
- Detección de Rotura de Tuberías
- Otros
Por Industria de Uso Final
- Petróleo Crudo y Refinado
-
-
- Petróleo
- Gas Natural
- Biocombustible
-
- Agua y Aguas Residuales
- Otros
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de sistemas de monitoreo de tuberías es altamente competitivo, con actores clave centrados en tecnologías de detección avanzadas, integración digital y capacidades de servicio global. Grandes empresas como Siemens AG, ABB Ltd., Honeywell International Inc. y Emerson Electric Co. lideran a través de carteras diversificadas y soluciones de monitoreo en tiempo real. Empresas estadounidenses como General Electric, Baker Hughes y Rohrback Cosasco Systems ofrecen herramientas especializadas para inspección ultrasónica, análisis de presión y detección de corrosión. Las empresas europeas, incluidas Schneider Electric y PSI AG, se centran en plataformas de automatización y vinculadas a SCADA, mientras que compañías como ClampOn AS y Atmos International se especializan en monitoreo acústico y de flujo. Las empresas canadienses como TC Energy, Enbridge y Pure Technologies se enfocan en la seguridad de la infraestructura a lo largo de vastas redes de petróleo y gas. Nuevos participantes y actores regionales compiten ofreciendo sistemas rentables de detección de fugas y mantenimiento predictivo. Las asociaciones, contratos de servicio y el cumplimiento normativo impulsan la competencia, con la innovación en detección por fibra óptica y análisis impulsados por IA dando forma a las estrategias futuras en el mercado.
Análisis de Jugadores Clave
- ABB Ltd. (Suiza)
- Atmos International (Reino Unido)
- Baker Hughes Company (Estados Unidos)
- ClampOn AS (Noruega)
- Emerson Electric Co. (Estados Unidos)
- Enbridge Inc. (Canadá)
- General Electric Company (Estados Unidos)
- Honeywell International Inc. (Estados Unidos)
- Perma-Pipe International Holdings, Inc. (Estados Unidos)
- PSI AG (Alemania)
- Pure Technologies Ltd. (Canadá)
- Rohrback Cosasco Systems (Estados Unidos)
- Schneider Electric SE (Francia)
- Senstar Corporation (Canadá)
- Siemens AG (Alemania)
- TC Energy (anteriormente TransCanada Corporation) (Canadá)
- Yokogawa Electric Corporation (Japón)
Desarrollos Recientes
- En abril de 2025, ABB Ltd. entregó tecnología de automatización y digital integrada para la gran red de tuberías de IndianOil (cubriendo capacidades de SCADA/automatización, adquisición de datos remota y detección de fugas), destacando el papel de ABB en implementaciones de monitoreo y control de tuberías a gran escala.
- En diciembre de 2024, Emerson Electric Co. publicó/actualizó su suite de software PipelineManager (modelado transitorio en tiempo real, detección de fugas y análisis operativo de tuberías), reafirmando el enfoque centrado en software de Emerson para la detección de fugas en tuberías, RTTM y monitoreo de productos mixtos/transitorios.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Tubería, Tecnología, Solución, Industria de Uso Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de monitoreo de tuberías en tiempo real seguirá aumentando debido a las crecientes preocupaciones por la seguridad ambiental.
- La adopción de tecnología de detección por fibra óptica se expandirá en tuberías de larga distancia y alto riesgo.
- Las soluciones de mantenimiento predictivo ganarán popularidad para reducir el tiempo de inactividad operativo y la falla de activos.
- La integración con plataformas de IA e IoT mejorará la precisión de detección y los diagnósticos remotos.
- Los mandatos regulatorios se endurecerán, impulsando a más operadores a adoptar sistemas de monitoreo automatizados.
- Las economías emergentes invertirán en mejoras de tuberías, aumentando la demanda de herramientas de monitoreo rentables.
- Las tecnologías de detección de fugas dominarán las nuevas implementaciones en redes de petróleo, gas y agua.
- Las plataformas de monitoreo basadas en la nube apoyarán el control centralizado y la visibilidad de múltiples sitios.
- Las asociaciones entre proveedores de tecnología y operadores de tuberías crecerán para ofrecer soluciones personalizadas.
- Los sistemas de monitoreo se expandirán a redes de tuberías de hidrógeno, biocombustibles y captura de carbono.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de sistemas de monitoreo de tuberías y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de sistemas de monitoreo de tuberías entre 2024 y 2032?
¿Quiénes son los principales actores en el mercado global de sistemas de monitoreo de tuberías?
¿Cuáles son los principales impulsores del mercado de la industria de sistemas de monitoreo de tuberías?
¿Cuáles son las principales restricciones del mercado de la industria de sistemas de monitoreo de tuberías?
¿Cuáles son las principales oportunidades de mercado de la industria de sistemas de monitoreo de tuberías?
¿Quiénes son las empresas líderes en el mercado de sistemas de monitoreo de tuberías?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Sistemas de Monitoreo de Oleoductos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Sistemas de Monitoreo de Oleoductos Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 9,804.5 million → 2032: USD 16,447.11 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Sistemas de Monitoreo de Oleoductos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Sistemas de Monitoreo de Oleoductos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Sistemas de Monitoreo de Oleoductos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Sistemas de Monitoreo de Oleoductos Market Drivers
- 3.3 Mercado de Sistemas de Monitoreo de Oleoductos Market Restraints & Challenges
- 3.4 Mercado de Sistemas de Monitoreo de Oleoductos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Sistemas de Monitoreo de Oleoductos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Sistemas de Monitoreo de Oleoductos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Sistemas de Monitoreo de Oleoductos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Sistemas de Monitoreo de Oleoductos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Sistemas de Monitoreo de Oleoductos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Sistemas de Monitoreo de Oleoductos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Sistemas de Monitoreo de Oleoductos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Sistemas de Monitoreo de Oleoductos Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Sistemas de Monitoreo de Oleoductos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Sistemas de Monitoreo de Oleoductos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Sistemas de Monitoreo de Oleoductos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Sistemas de Monitoreo de Oleoductos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Sistemas de Monitoreo de Oleoductos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Sistemas de Monitoreo de Oleoductos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Sistemas de Monitoreo de Oleoductos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Sistemas de Monitoreo de Oleoductos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Sistemas de Monitoreo de Oleoductos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Sistemas de Monitoreo de Oleoductos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Sistemas de Monitoreo de Oleoductos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
