
Visión General del Mercado
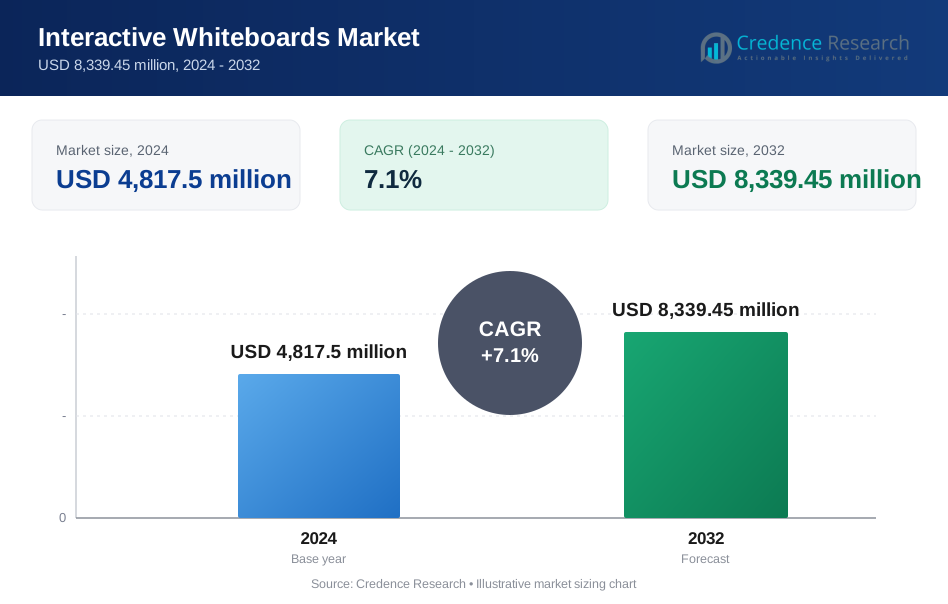
El mercado global de pizarras interactivas fue valorado en USD 4,817.5 millones en 2024 y se proyecta que alcance USD 8,339.45 millones para 2032, expandiéndose a una tasa compuesta anual (CAGR) del 7.1% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Pizarras Interactivas 2024 | USD 4,817.5 millones |
| Mercado de Pizarras Interactivas, CAGR | 7.1% |
| Tamaño del Mercado de Pizarras Interactivas 2032 | USD 8,339.45 millones |
El mercado de pizarras interactivas está conformado por importantes fabricantes de tecnología y proveedores especializados en edtech, incluidos Panasonic, SMART Technologies ULC, LG Display, Foxconn, Boxlight, Promethean, PROMETHEAN LIMITED, Genee World Ltd, Xiamen Interactive Technology Co., Ltd, e I3 SOLUTIONS. Estas empresas compiten a través de avances en precisión multitáctil, calidad de visualización, herramientas de colaboración habilitadas por IA y software integrado en la nube. América del Norte lidera el mercado con aproximadamente un 34–36% de participación, impulsada por una fuerte adopción en entornos educativos y corporativos, seguida por Asia-Pacífico con un 28–30%, respaldada por una rápida digitalización e iniciativas de aulas inteligentes a gran escala. Europa sigue siendo un fuerte contribuyente con un 25–27% de participación, reforzada por programas de educación digital estructurados liderados por el gobierno.

Perspectivas del Mercado
- El mercado global de pizarras interactivas alcanzó los USD 4,817.5 millones en 2024 y se proyecta que llegue a los USD 8,339.45 millones para 2032, expandiéndose a una tasa de crecimiento anual compuesta (CAGR) del 7.1%.
- Los impulsores fuertes incluyen la rápida adopción de aulas digitales, la expansión del aprendizaje híbrido y la creciente demanda corporativa de herramientas de colaboración en tiempo real, con la tecnología infrarroja liderando el segmento con alrededor del 40% de participación de mercado debido a su precisión y eficiencia de costos.
- Tendencias como herramientas de aprendizaje mejoradas con IA, plataformas de colaboración conectadas a la nube e integración de pantallas 4K continúan elevando la experiencia del usuario mientras aceleran el reemplazo de sistemas de pizarras heredados.
- El panorama competitivo está conformado por Panasonic, LG Display, SMART Technologies, Promethean, Boxlight, Foxconn, Genee World Ltd, I3 SOLUTIONS y Xiamen Interactive Technology, todos centrados en la precisión táctil, ecosistemas de software e integración de comunicación unificada.
- Regionalmente, América del Norte lidera con un 34–36% de participación, seguida por Asia-Pacífico con un 28–30% y Europa con un 25–27%, mientras que América Latina y Medio Oriente & África representan colectivamente mercados emergentes pero en crecimiento constante.
Análisis de Segmentación del Mercado:
Por Tecnología
La tecnología infrarroja sigue siendo el segmento dominante en el mercado de pizarras interactivas, capturando la mayor participación debido a su alta precisión, durabilidad y diseño rentable. Su capacidad para soportar entrada multitáctil y operar eficazmente incluso cuando la superficie está parcialmente obstruida la hace preferida en aplicaciones educativas, de capacitación corporativa y gubernamentales. Las soluciones capacitivas y electromagnéticas están ganando impulso para uso profesional de alta precisión, mientras que los sistemas de membrana resistiva continúan sirviendo a instituciones sensibles al presupuesto. La categoría "Otros", que incluye sistemas emergentes basados en óptica y láser, apoya entornos de alta interactividad de nicho pero sigue siendo menor en adopción.
- Por ejemplo, el ActivPanel 9 de Promethean soporta hasta 20 puntos de contacto simultáneos e integra la tecnología de escritura Vellum™ de la compañía, que proporciona una escritura suave al estilo de lápiz sobre papel. El panel incluye soporte de rechazo de palma y diferenciación precisa de objetos para entradas de lápiz, toque y borrado durante el uso en el aula.
Por Factor de Forma
El segmento de pizarras interactivas fijas tiene la participación de mercado dominante, impulsado por una fuerte adopción en aulas de K–12 y educación superior que requieren instalación permanente y soluciones de pantalla de gran formato estables. Las escuelas y centros de capacitación prefieren unidades fijas por su larga vida operativa, integración con proyectores y flujos de trabajo de enseñanza consistentes. Las pizarras interactivas portátiles están creciendo de manera constante a medida que instituciones y empresas buscan herramientas de colaboración móviles y flexibles para uso en múltiples salas, entornos de aprendizaje temporales y modelos de trabajo híbridos. Su bajo tiempo de configuración y capacidad para convertir cualquier superficie en una pantalla interactiva continúan expandiendo su despliegue en entornos de aprendizaje dinámicos y corporativos.
- Por ejemplo, la Serie M Pro High Secure de SMART Technologies ofrece paneles fijos en formatos de 55”, 65”, 75” y 86” con resolución 4K (3840 × 2160) y una vida útil de más de 50,000 horas, lo que los hace ideales para el uso a largo plazo en aulas.
Por Técnica de Proyección
Las pizarras interactivas de proyección frontal lideran el mercado con la mayor participación, respaldadas por su uso generalizado en aulas, salas de reuniones y centros de formación donde la facilidad de instalación, la eficiencia de costos y la compatibilidad con proyectores estándar son esenciales. Su capacidad para ofrecer tamaños de pantalla grandes y un rendimiento táctil suave impulsa la preferencia continua. Los sistemas de retroproyección, aunque con menor adopción, atienden a entornos que buscan minimizar la interferencia de sombras y mejorar la claridad visual. Estos sistemas se consideran cada vez más para aplicaciones corporativas de alta gama, salas de control y simulaciones donde la visibilidad ininterrumpida y el deslumbramiento reducido proporcionan ventajas operativas.
Principales Impulsores del Crecimiento
Creciente Adopción de Ecosistemas de Aprendizaje Digital
El cambio global hacia aulas habilitadas digitalmente sigue siendo el impulsor más influyente para las pizarras interactivas. Los gobiernos y los distritos escolares invierten cada vez más en infraestructura de aulas inteligentes para mejorar los resultados de aprendizaje, aumentar la participación de los estudiantes y alinearse con los estándares curriculares modernos. Las pizarras interactivas apoyan métodos de enseñanza colaborativa, integración multimedia y anotación en tiempo real, permitiendo a los educadores ofrecer lecciones más inmersivas. El auge de los modelos de aprendizaje híbrido que combinan instrucción presencial con participación virtual acelera aún más la adopción, ya que las escuelas requieren herramientas interactivas que funcionen sin problemas con plataformas de videoconferencia y contenido en la nube. Además, las políticas nacionales de educación digital y los programas de financiación en EE.UU., Europa, China y Medio Oriente fortalecen la adquisición de tecnologías interactivas para aulas. A medida que los sistemas educativos continúan priorizando STEM, el aprendizaje experiencial y la enseñanza inclusiva, las instituciones adoptan cada vez más pizarras interactivas para modernizar los entornos de aprendizaje y satisfacer las necesidades pedagógicas en evolución.
- Por ejemplo, el Panel de Educación RP04 de BenQ incluye un sistema táctil de 40 puntos, pantalla True 4K y pantalla resistente a gérmenes certificada por TÜV para apoyar un uso seguro e interactivo en aulas de alto tráfico.
Expansión del Uso de Herramientas de Colaboración Interactiva en Sectores Corporativos y Gubernamentales
Las pizarras interactivas están ganando una fuerte tracción en salas de juntas corporativas, centros de formación e instalaciones gubernamentales a medida que las organizaciones priorizan la colaboración eficiente y la toma de decisiones en tiempo real. Las empresas confían en estas soluciones para apoyar entornos de trabajo híbridos, ofreciendo ideación habilitada por tacto, lluvia de ideas visual y colaboración en múltiples ubicaciones. Las pizarras avanzadas se integran perfectamente con plataformas de comunicación unificada, software en la nube y sistemas de videoconferencia, permitiendo a los equipos distribuidos compartir datos, anotar documentos y co-crear contenido con mayor precisión. Las agencias gubernamentales, instituciones de defensa y oficinas del sector público despliegan cada vez más pizarras interactivas para planificación de misiones, entrenamiento de simulación y flujos de trabajo digitales. Además, la demanda aumenta en sectores de consultoría, ingeniería, servicios financieros, salud y energía, donde la interpretación visual de datos apoya la eficiencia operativa. A medida que las empresas continúan la transformación digital y buscan herramientas de colaboración de alto impacto que mejoren la productividad, las pizarras interactivas desempeñan un papel esencial en mejorar la comunicación y acelerar la toma de decisiones estratégicas.
- Por ejemplo, el ActivPanel 9 de Promethean integra altavoces duales de 15 vatios, mientras que el ActivPanel 9 Premium añade altavoces duales de 18 vatios y un subwoofer de 15 vatios, ofreciendo una mayor claridad de audio para reuniones y capacitaciones híbridas.
Avances Tecnológicos en Integración de Tacto, Pantalla y Software
Los avances continuos en la tecnología de detección táctil, la calidad de las pantallas y los ecosistemas de software integrados impulsan significativamente el mercado hacia adelante. Las pizarras blancas interactivas modernas utilizan tecnologías infrarrojas, electromagnéticas y capacitivas para ofrecer mayor precisión, tiempos de respuesta más rápidos e interacción multitáctil sin problemas. Las mejoras en la proyección 4K y de tiro ultra corto, junto con la integración de herramientas asistidas por IA, mejoran la visibilidad del contenido y el rendimiento interactivo tanto en entornos educativos como profesionales. Las plataformas de software ahora ofrecen conectividad en la nube, planificación de lecciones digitales, pizarras colaborativas y compatibilidad con sistemas de gestión del aprendizaje, elevando aún más la experiencia del usuario. Los fabricantes también incorporan la duplicación de pantalla inalámbrica, el reconocimiento de gestos y la sincronización de dispositivos para apoyar entornos BYOD (Trae Tu Propio Dispositivo). La durabilidad mejorada, los componentes energéticamente eficientes y los diseños de fácil mantenimiento reducen el costo total de propiedad, fomentando una adopción más amplia. Estas innovaciones transforman colectivamente las pizarras blancas interactivas en herramientas de colaboración más versátiles, inteligentes y centradas en el usuario.
Tendencias y Oportunidades Clave
Integración de IA, Colaboración en la Nube y Análisis de Datos
La integración de IA está emergiendo como una tendencia transformadora, permitiendo que las pizarras blancas interactivas ofrezcan conocimientos de aprendizaje personalizados, recomendaciones de contenido automatizadas, reconocimiento de escritura a mano y retroalimentación de rendimiento en tiempo real. Las herramientas de colaboración basadas en la nube permiten a múltiples usuarios in situ o remotos coautorizar documentos, compartir pantallas y anotar contenido simultáneamente. Estas capacidades se alinean con la rápida expansión de los modelos de aprendizaje híbrido y fuerza laboral distribuida. Los análisis avanzados integrados en los ecosistemas de pizarras blancas interactivas ayudan a los educadores a rastrear la participación y los métricos de rendimiento de los estudiantes, mientras que las empresas aprovechan los datos para la optimización de flujos de trabajo y el monitoreo de proyectos. Las oportunidades están aumentando para que los fabricantes desarrollen plataformas impulsadas por IA con módulos de aprendizaje predictivo, evaluaciones interactivas y gestión de contenido mejorada. A medida que las instituciones enfatizan la toma de decisiones informada por datos, las pizarras blancas conectadas a la nube y con IA se vuelven vitales para ofrecer experiencias inteligentes e interactivas en entornos impulsados por el conocimiento.
- Por ejemplo, las pantallas de SMART Technologies cuentan con el sistema de reconocimiento de herramientas patentado Tool Explorer™ (disponible en los modelos QX (V2) Pro y RX Series) que funciona en conjunto con la tecnología HyPr Touch con IR Avanzado.
Creciente Demanda de Soluciones Interactivas Portátiles y Multiambiente
La creciente preferencia por herramientas interactivas flexibles, portátiles y de múltiples superficies presenta fuertes oportunidades de crecimiento. Los sistemas de pizarras interactivas portátiles, los soportes móviles y los kits interactivos basados en proyección permiten a las instituciones y empresas convertir cualquier superficie plana en un espacio de trabajo interactivo. Esta flexibilidad apoya aulas temporales, salones multiusos, eventos de capacitación corporativa y operaciones de campo remotas donde las instalaciones permanentes pueden no ser factibles. Las organizaciones educativas que enfrentan limitaciones de espacio o clases rotativas adoptan cada vez más soluciones portátiles para maximizar la utilización. De manera similar, las pymes y los espacios de coworking valoran la movilidad, el bajo costo inicial y la facilidad de implementación. A medida que se expanden los modelos de trabajo híbrido y aprendizaje flexible, los proveedores tienen la oportunidad de introducir sistemas interactivos ligeros, inalámbricos y eficientes en el uso de baterías que aborden casos de uso orientados a la movilidad. Esta tendencia también fomenta el desarrollo de ecosistemas en torno a accesorios portátiles, funciones de sincronización en la nube y conectividad multidispositivo.
- Por ejemplo, el sistema MimioTeach de Boxlight utiliza seguimiento por infrarrojos y ultrasonido para convertir cualquier pizarra de borrado en seco en un espacio de trabajo interactivo. La unidad se conecta a través del receptor inalámbrico MimioHub, permitiendo a los maestros controlar lecciones digitales directamente desde la pizarra sin requerir calibración para cada sesión.
Desafíos Clave
Altos Costos de Instalación y Mantenimiento para Sistemas Avanzados
Las pizarras interactivas, particularmente aquellas que utilizan tecnologías táctiles avanzadas o proyectores de tiro ultra corto, requieren una inversión significativa, lo que plantea desafíos financieros para instituciones con presupuestos limitados. Más allá del costo inicial, los gastos de instalación, calibración, repuestos y mantenimiento periódico se suman al costo total de propiedad. Las escuelas, pequeñas empresas e instituciones públicas a menudo luchan por justificar el gasto en sistemas premium cuando hay alternativas de bajo costo como tabletas, pantallas táctiles o herramientas de software colaborativo disponibles. Además, los sistemas de alta calidad basados en proyección exigen reemplazos rutinarios de lámparas, limpieza de filtros y ajustes ambientales, extendiendo los costos operativos a largo plazo. Aunque los modelos de arrendamiento y servicios empaquetados mitigan algunas barreras financieras, la sensibilidad al costo sigue siendo un obstáculo importante, especialmente en mercados emergentes donde los presupuestos para infraestructura digital son limitados.
Problemas de Compatibilidad de Integración y Barreras de Adopción por Parte de los Usuarios
A pesar de los avances tecnológicos, muchas instituciones enfrentan desafíos al integrar pizarras interactivas con la infraestructura digital existente, dispositivos heredados y plataformas de software. Los problemas de compatibilidad con sistemas operativos, proyectores, formatos de contenido y herramientas de colaboración pueden reducir la eficiencia del sistema y interrumpir los flujos de trabajo. En educación, los maestros pueden requerir capacitación para usar efectivamente las funciones avanzadas, mientras que la resistencia del profesorado a la instrucción impulsada por tecnología ralentiza la adopción. En entornos empresariales, el soporte de TI inconsistente, las limitaciones de ancho de banda y los problemas de conectividad multidispositivo dificultan la colaboración sin problemas. Además, la insuficiente alfabetización digital entre los usuarios reduce las tasas de utilización, impidiendo que las organizaciones logren un retorno completo de la inversión. Superar estos desafíos requiere programas de capacitación continua, una mejor interoperabilidad del software e interfaces de usuario intuitivas diseñadas para niveles de habilidad diversos.
Análisis Regional
América del Norte
América del Norte ocupa la posición dominante en el mercado de pizarras interactivas, capturando alrededor del 34-36% de la participación global, impulsada por una fuerte adopción en escuelas K-12, educación superior y entornos de capacitación corporativa. Los programas de educación digital respaldados por el gobierno, la infraestructura avanzada de TI y la alta capacidad de gasto apoyan los despliegues a gran escala. EE. UU. lidera la demanda regional debido a las iniciativas generalizadas de aulas inteligentes, mientras que Canadá continúa expandiendo las inversiones en soluciones de aprendizaje combinado. Las empresas en tecnología, consultoría y operaciones gubernamentales utilizan cada vez más sistemas interactivos para una colaboración de alto impacto. La fuerte presencia de fabricantes líderes y proveedores de ecosistemas de software fortalece aún más el liderazgo del mercado regional.
Europa
Europa representa aproximadamente el 25-27% del mercado global de pizarras interactivas, respaldada por la adopción temprana de herramientas de aprendizaje digital y un fuerte énfasis regulatorio en la modernización de las aulas. El Reino Unido, Alemania, Francia y los países nórdicos muestran una penetración particularmente alta, impulsada por programas nacionales de digitalización estructurados y modelos de adquisición estandarizados. Las escuelas y centros de capacitación europeos prefieren las pizarras interactivas para la entrega de contenido inmersivo y el apoyo al aprendizaje multilingüe. La adopción corporativa está aumentando en los sectores de manufactura, finanzas y automotriz, donde la colaboración visual mejora la eficiencia operativa. El énfasis continuo en soluciones de visualización sostenibles y eficientes en energía acelera aún más el reemplazo y la actualización de tecnología en toda la región.
Asia-Pacífico
Asia-Pacífico representa la región de más rápido crecimiento, capturando alrededor del 28-30% de la participación del mercado global, impulsada por la rápida expansión de la infraestructura educativa, el aumento de la alfabetización digital y las inversiones gubernamentales a gran escala. China, Japón, Corea del Sur e India impulsan el impulso con despliegues nacionales de aulas inteligentes y un enfoque creciente en STEM y el aprendizaje experiencial. La región se beneficia de fuertes capacidades de fabricación local, lo que reduce los costos y fomenta la adquisición a gran volumen por parte de instituciones públicas y privadas. La adopción corporativa también está acelerándose a medida que las empresas expanden los modelos de trabajo híbrido y los entornos de colaboración digital. La creciente urbanización y las grandes poblaciones estudiantiles continúan posicionando a Asia-Pacífico como un motor de crecimiento a largo plazo.
América Latina
América Latina posee aproximadamente el 6-7% del mercado global, con una adopción que aumenta gradualmente a medida que los gobiernos priorizan la educación digital y las capacidades de aprendizaje remoto. Brasil, México, Colombia y Chile lideran la demanda regional a través de inversiones incrementales en aulas inteligentes y programas de capacitación docente. Los presupuestos limitados de TI y las brechas de infraestructura limitan los despliegues a gran escala, pero la mejora de la conectividad y las asociaciones público-privadas están ampliando el acceso. La adopción corporativa sigue siendo modesta pero está aumentando en los sectores de banca, telecomunicaciones y energía que buscan herramientas modernas de colaboración. Los proveedores que ofrecen sistemas rentables y duraderos obtienen una ventaja competitiva a medida que las instituciones buscan soluciones asequibles de transformación digital.
Oriente Medio & África
La región de Oriente Medio & África representa alrededor del 4-5% de la cuota de mercado global, respaldada por inversiones selectivas pero de alto impacto en la modernización de la educación y el desarrollo de la fuerza laboral digital. Los países del Golfo, incluidos los Emiratos Árabes Unidos, Arabia Saudita y Qatar, lideran la adopción debido a la fuerte financiación gubernamental, las iniciativas de ciudades inteligentes y la infraestructura de aprendizaje avanzada. La adopción en África se encuentra en una etapa inicial, limitada por restricciones presupuestarias, aunque la demanda está aumentando en escuelas privadas e instituciones internacionales. La adopción corporativa aumenta gradualmente a medida que las organizaciones digitalizan los entornos de capacitación y reuniones. El creciente énfasis en las plataformas de aprendizaje electrónico y la preparación digital de los docentes continúa apoyando una expansión regional constante.
Segmentaciones del Mercado:
Por Tecnología
- Infrarrojo
- Membrana Resistiva
- Lápiz Electromagnético
- Capacitiva
- Otros
Por Factor de Forma
- Fijo
- Portátil
Por Técnica de Proyección
- Proyección Frontal
- Proyección Trasera
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio & África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de pizarras interactivas se caracteriza por una combinación de líderes tecnológicos globales, empresas especializadas en tecnología educativa y fabricantes de hardware regionales que compiten en innovación de productos, integración de ecosistemas y precios. Los actores clave se centran en tecnologías táctiles avanzadas, herramientas de colaboración habilitadas por IA, compatibilidad con pantallas 4K, interfaces conectadas a la nube e integración sin problemas con plataformas de gestión de aprendizaje y empresariales. Las marcas establecidas mantienen posiciones sólidas a través de extensas redes de distribución, actualizaciones continuas de software y soluciones combinadas que integran hardware, software de colaboración y servicios de capacitación. Los proveedores emergentes fortalecen su competitividad ofreciendo sistemas rentables, portátiles y listos para el aprendizaje híbrido, adaptados para escuelas y pymes. Las empresas también invierten en asociaciones estratégicas con instituciones educativas, proveedores de soluciones empresariales y programas de digitalización gubernamentales para expandir el despliegue. A medida que la demanda aumenta en los sectores educativo, corporativo y gubernamental, la competencia se intensifica en torno a la resolución de pantalla, la capacidad de respuesta multitáctil, la conectividad inalámbrica y las características de colaboración remota, configurando un mercado definido por rápidos avances tecnológicos y diferenciación de valor impulsada por el ecosistema.
Análisis de Jugadores Clave
- Panasonic
- Genee World Ltd
- SMART Technologies ULC
- Foxconn
- LG Display
- Boxlight
- PROMETHEAN LIMITED
- Xiamen Interactive Technology Co., Ltd
- I3 SOLUTIONS
- Promethean
Desarrollos Recientes
- En febrero de 2025, SMART Technologies ULC lanzó el SMART Board Mini Interactive Podium, la serie SMART Board M Pro High Secure TAA Interactive Display y la herramienta de reuniones SMART OneLaunch en ISE 2025.
- En enero de 2024, Promethean presentó su nueva aplicación Explain Everything Whiteboard en FETC 2024, que se incluirá gratuitamente en todas las pantallas ActivPanel 9 y ActivPanel 9 Premium, permitiendo el uso simultáneo de la Suite de Aplicaciones Esenciales completa y el acceso directo a la nube desde el panel.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tecnología, Factor de forma, Técnica de proyección y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora las dinámicas del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- La adopción de pizarras interactivas se acelerará a medida que las escuelas y empresas continúen expandiendo los entornos de aprendizaje digital e híbrido.
- Las herramientas de contenido habilitadas por IA y los análisis mejorarán la personalización, la evaluación y la funcionalidad de planificación de lecciones.
- Las plataformas de colaboración en la nube fortalecerán la integración, permitiendo la interacción de múltiples usuarios en entornos remotos y presenciales.
- Las soluciones interactivas portátiles e inalámbricas verán una creciente demanda en aulas flexibles y entornos corporativos móviles.
- Los avances en precisión táctil, reconocimiento de gestos y calidad de pantalla 4K mejorarán la experiencia del usuario y la efectividad instruccional.
- La integración con sistemas de comunicación unificada expandirá el uso en capacitación corporativa, reuniones y colaboración en flujos de trabajo.
- Los programas de modernización educativa en Asia-Pacífico, Medio Oriente y América Latina impulsarán despliegues a gran escala.
- Los diseños enfocados en la sostenibilidad, incluidos componentes de bajo consumo y materiales de mayor duración, influirán en las decisiones de adquisición.
- Los ecosistemas de software se convertirán en un diferenciador clave a medida que los proveedores mejoren la compatibilidad con plataformas LMS y de productividad.
- El aumento de la competencia llevará a soluciones más asequibles, impulsando la adopción entre instituciones con presupuestos limitados.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de pizarras interactivas y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de pizarras interactivas entre 2024 y 2032?
¿Quiénes son los principales actores en el mercado global de pizarras interactivas?
¿Cuáles son los principales impulsores del mercado de la industria de las pizarras interactivas?
¿Cuáles son las principales restricciones del mercado de la industria de las pizarras interactivas?
¿Cuáles son las principales oportunidades de mercado de la industria de las pizarras interactivas?
¿Quiénes son las empresas líderes en el mercado de pizarras interactivas?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Pizarras Interactivas Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Pizarras Interactivas Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 4,817.5 million → 2032: USD 8,339.45 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Pizarras Interactivas Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Pizarras Interactivas Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Pizarras Interactivas Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Pizarras Interactivas Market Drivers
- 3.3 Mercado de Pizarras Interactivas Market Restraints & Challenges
- 3.4 Mercado de Pizarras Interactivas Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Pizarras Interactivas Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Pizarras Interactivas Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Pizarras Interactivas category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Pizarras Interactivas Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Pizarras Interactivas Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Pizarras Interactivas market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Pizarras Interactivas Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Pizarras Interactivas Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Pizarras Interactivas Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Pizarras Interactivas (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Pizarras Interactivas Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Pizarras Interactivas Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Pizarras Interactivas Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Pizarras Interactivas Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Pizarras Interactivas Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Pizarras Interactivas Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Pizarras Interactivas Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Pizarras Interactivas Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Pizarras Interactivas Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
