
Visión General del Mercado de Parrillas Comerciales:
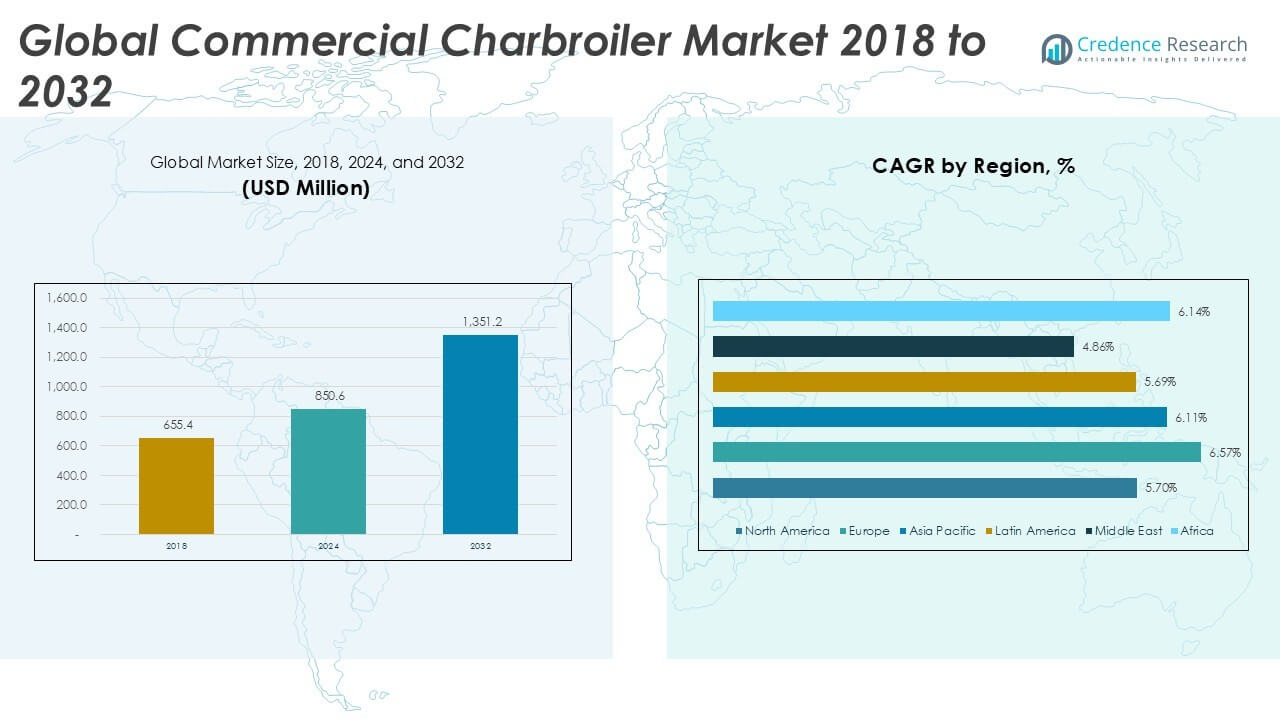
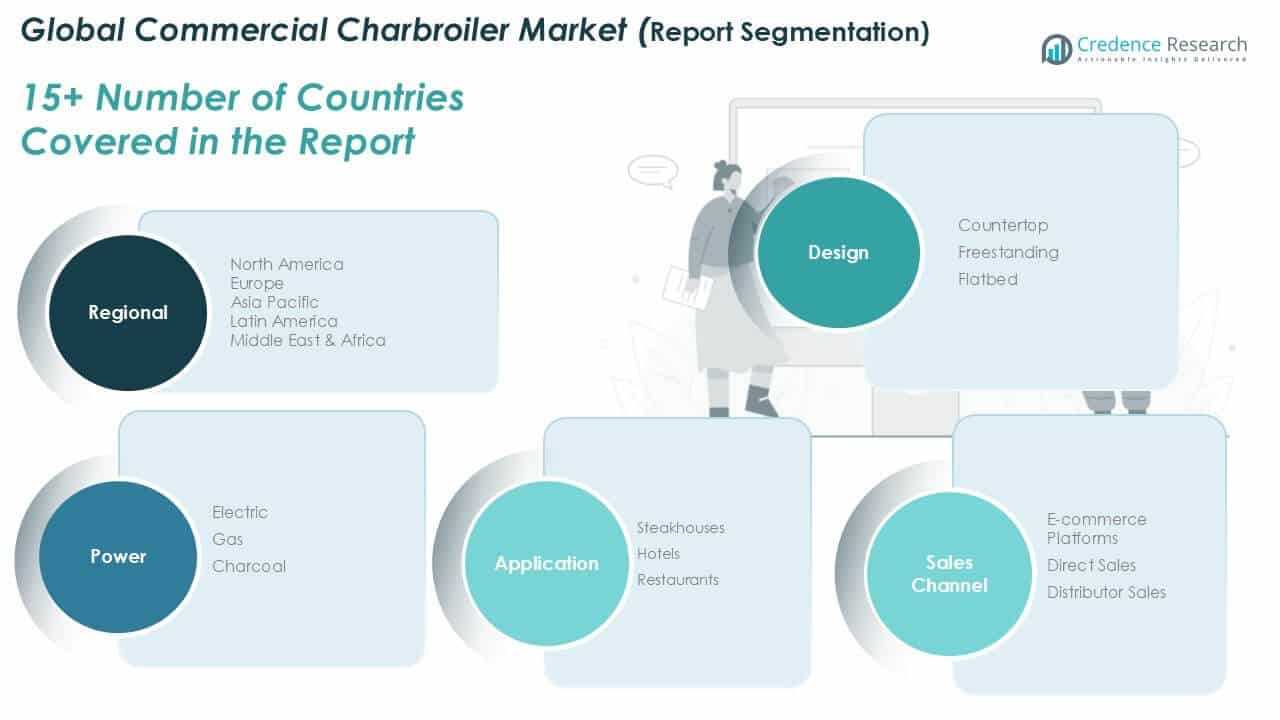
El tamaño del mercado global de parrillas comerciales se valoró en USD 655.4 millones en 2018 a USD 850.6 millones en 2024 y se anticipa que alcanzará USD 1,351.2 millones para 2032, con un CAGR del 6.06% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Parrillas Comerciales 2024 | USD 850.6 millones |
| Mercado de Parrillas Comerciales, CAGR | 6.06% |
| Tamaño del Mercado de Parrillas Comerciales 2032 | USD 1,351.2 millones |
El mercado global de parrillas comerciales está liderado por actores clave como Avantco Equipment, Middleby, Garland Group Ltd, The Vollrath Company LLC y Star Manufacturing. Estas empresas dominan a través de extensas líneas de productos, distribución global e innovación constante en eficiencia energética y flexibilidad de diseño. Avantco y Middleby son particularmente fuertes en América del Norte, que posee un 23.6% de la cuota de mercado global en 2024. Garland y Vollrath mantienen posiciones fuertes tanto en Europa como en EE. UU., mientras que marcas emergentes como Dukers Appliance Co. se expanden por Asia Pacífico. El panorama competitivo está moldeado por inversiones en tecnologías de cocción inteligente y soluciones de equipos modulares.
Perspectivas del Mercado de Parrillas Comerciales
- El mercado global de parrillas comerciales se valoró en USD 850.6 millones en 2024 y se proyecta que alcance USD 1,351.2 millones para 2032, creciendo a un CAGR del 6.06%.
- La demanda de restaurantes de servicio rápido y cadenas de comida casual está en aumento, impulsada por la necesidad de soluciones de parrillado rápidas y de alto volumen.
- Las parrillas modulares, eficientes en energía y sin ventilación están ganando popularidad, especialmente en cocinas urbanas con limitaciones de espacio y ventilación.
- Actores clave como Avantco Equipment, Middleby y Garland Group Ltd dominan a través de amplios portafolios e innovación, mientras que actores regionales ganan terreno mediante soluciones rentables.
- Asia Pacífico lidera con un 34.1% de cuota de mercado en 2024, seguida por Europa con un 27.8% y América del Norte con un 23.6%; el segmento de Gas tiene la mayor cuota de poder, mientras que los modelos de mostrador lideran por diseño.
Análisis de Segmentación del Mercado de Parrillas Comerciales:
Por Diseño:
El segmento de Encimeras tiene la participación dominante en el mercado global de parrillas comerciales por diseño. Su estructura compacta, menor costo y fácil instalación lo hacen ideal para cocinas pequeñas y medianas. Los restaurantes de servicio rápido y los camiones de comida adoptan cada vez más unidades de encimera para optimizar el espacio mientras mantienen una alta eficiencia de cocción. La creciente demanda de equipos que ahorren espacio en cocinas comerciales urbanas respalda aún más el liderazgo de este segmento. Mientras que las unidades independientes ofrecen mayores capacidades de cocción adecuadas para establecimientos más grandes, el diseño de cama plana se utiliza moderadamente en aplicaciones especializadas con preferencias de parrilla plana.
- Por ejemplo, el MagiKitch'N CM‑RMB‑624CR 24″ Countertop Gas Radiant Charbroiler es una parrilla radiante de gas de encimera diseñada para cocinas comerciales compactas, ofreciendo calefacción enfocada con una huella más pequeña adecuada para QSRs y camiones de comida.
Por Segmento de Energía:
Las parrillas a gas lideran el mercado en el segmento de energía, representando la mayor participación en ingresos. Su tiempo de calentamiento más rápido, eficiencia de costos y control de temperatura alto las hacen preferidas en operaciones de alto volumen como asadores y restaurantes. Las unidades de gas son especialmente populares en regiones con disponibilidad e infraestructura de gas natural estable. El segmento eléctrico está ganando terreno en regiones con normas estrictas de emisiones y restricciones de ventilación interior, impulsado por el cumplimiento de regulaciones de seguridad y energía. Las parrillas a base de carbón atraen a operadores de nicho que buscan sabores ahumados, pero son menos favorecidas debido a los desafíos de limpieza y control de calor inconsistente.
- Por ejemplo, las parrillas de gas de encimera con múltiples quemadores entregan calor intenso para un sellado rápido y cocción consistente, como se ve en los modelos radiantes comerciales descritos en guías de la industria.
Por Segmento de Aplicación:
Los restaurantes dominan el mercado de parrillas comerciales por aplicación, manteniendo la mayor participación en ingresos a nivel mundial. Sus menús diversos y alto tráfico de clientes demandan soluciones de parrilla rápidas, consistentes y de alto volumen, haciendo de las parrillas un equipo esencial en la cocina. El auge de las cadenas de comida informal y la expansión de servicios de alimentos en mercados emergentes impulsan aún más esta demanda. Los asadores siguen de cerca, aprovechando las parrillas para ofrecer sellado a alta temperatura y sabor ahumado esencial para carnes premium. Los hoteles adoptan estas unidades principalmente en operaciones alimentarias a gran escala, pero representan una menor participación de mercado debido a menos instalaciones por ubicación en comparación con los restaurantes.
Principales Impulsores de Crecimiento del Mercado de Parrillas Comerciales
Creciente Demanda de Restaurantes de Servicio Rápido (QSRs)
El aumento global en el consumo de comida rápida ha llevado a un creciente número de restaurantes de servicio rápido en todo el mundo, impulsando significativamente la demanda de parrillas comerciales. Los QSRs priorizan soluciones de cocción de alta eficiencia para cumplir con los requisitos de servicio rápido y calidad constante de los alimentos. Las parrillas apoyan operaciones de alto rendimiento, permitiendo asar rápidamente carnes y vegetales sin comprometer el sabor. Sus variantes compactas, como los modelos de mostrador, se adaptan a ubicaciones urbanas con espacio de cocina limitado. El creciente número de cadenas de QSR en economías en desarrollo, como India, Indonesia y Brasil, acelera aún más la demanda. Además, los modelos de franquicia adoptados por cadenas globales como McDonald's y Burger King aseguran el uso consistente de equipos de cocina, reforzando las instalaciones de parrillas a nivel mundial. El enfoque en la velocidad operativa, la eficiencia de costos y los diseños compactos hace que las parrillas sean un electrodoméstico preferido en cadenas de alimentos de alto tráfico, asegurando una adopción a largo plazo.
- Por ejemplo, las configuraciones de cocina estandarizadas de McDonald's incluyen equipos de parrillas de concha comerciales diseñados para una cocción de alto rendimiento para atender a cientos de clientes por hora.
Expansión del Sector de Hospitalidad en Economías Emergentes
El aumento de los ingresos disponibles, el crecimiento del turismo y el desarrollo de infraestructuras están impulsando la expansión de la hospitalidad en regiones emergentes como el Sudeste Asiático, Medio Oriente y América Latina. Los hoteles y resorts están mejorando cada vez más la infraestructura de sus cocinas para mejorar la calidad del servicio y la variedad del menú, aumentando directamente la demanda de parrillas. Las parrillas son preferidas por su capacidad para impartir texturas y sabores a la parrilla, alineándose con la creciente preferencia del consumidor por comidas asadas, ahumadas y cocinadas a la llama. Los hoteles boutique y resorts premium integran electrodomésticos de cocina versátiles para satisfacer las expectativas cambiantes de los huéspedes. Las iniciativas gubernamentales de promoción turística y las inversiones extranjeras directas en infraestructura de hospitalidad apoyan aún más el crecimiento del sector. Con la industria de la hospitalidad evolucionando más allá del alojamiento hacia experiencias culinarias gourmet, la demanda de equipos de cocina confiables y de alto rendimiento como las parrillas comerciales continúa creciendo de manera constante en economías en desarrollo.
- Por ejemplo, los resorts de lujo en Dubái incorporan parrillas profesionales en sus cocinas al aire libre y de banquetes para ofrecer menús especiales a la parrilla adaptados a los huéspedes internacionales.
Cambio hacia Equipos de Cocina Eficientes en Energía y sin Ventilación
La eficiencia energética y la sostenibilidad se están convirtiendo en factores clave de decisión para los operadores de servicios de alimentos. Los fabricantes están innovando en diseños de parrillas que reducen el consumo de energía mientras mantienen el rendimiento de cocción. La introducción de parrillas eléctricas con control de temperatura preciso y menores emisiones satisface la creciente demanda de soluciones responsables con el medio ambiente. En regiones con estrictas regulaciones de calidad del aire interior, las parrillas sin ventilación están ganando adopción debido a sus sistemas integrados de filtración y control de emisiones. Los operadores se benefician de facturas de servicios públicos más bajas y costos reducidos de infraestructura de ventilación. Los subsidios gubernamentales y los incentivos de certificación verde también están alentando a las cocinas comerciales a adoptar electrodomésticos eficientes en energía. A medida que las empresas buscan reducir su huella de carbono mientras cumplen con las expectativas del consumidor de alimentos a la parrilla de calidad, las parrillas optimizadas en energía están surgiendo como una inversión estratégica en varios entornos de servicios de alimentos comerciales.
Tendencias y Oportunidades Clave del Mercado de Parrillas Comerciales
Integración de Controles Inteligentes y Automatización
La transformación digital en la industria de servicios de alimentos está fomentando la integración de tecnologías inteligentes en el equipo de cocina. Las parrillas comerciales están siendo diseñadas cada vez más con interfaces digitales, configuraciones programables y sensores de temperatura para asegurar un rendimiento de cocción consistente. Estos controles inteligentes reducen el error humano, mejoran el cumplimiento de la seguridad alimentaria y permiten procesos de cocción precisos. La automatización también apoya la capacitación del personal y la consistencia operativa en múltiples establecimientos. Las parrillas habilitadas para IoT permiten diagnósticos remotos, monitoreo en tiempo real y mantenimiento preventivo, reduciendo el tiempo de inactividad. A medida que los operadores de restaurantes buscan optimizar los flujos de trabajo de la cocina en medio de la escasez de mano de obra, la demanda de sistemas de cocción automatizados e inteligentes está aumentando. Esta tendencia abre oportunidades para que los fabricantes diferencien sus ofertas con valor impulsado por la tecnología, particularmente entre grandes cadenas y operadores de hospitalidad premium.
- Por ejemplo, plataformas de cocina habilitadas para IoT como Open Kitchen de Middleby permiten a los operadores monitorear y controlar el equipo de forma remota, incluyendo diagnósticos y datos de rendimiento, en múltiples establecimientos.
Creciente Preferencia por Diseños Modulares y que Ahorren Espacio
Las cocinas urbanas están cada vez más limitadas en espacio, especialmente en áreas metropolitanas donde los costos inmobiliarios son altos. Esto ha impulsado un cambio hacia diseños de parrillas compactas y modulares que ofrecen flexibilidad sin sacrificar el rendimiento. Los modelos de sobremesa y las unidades combinadas que integran parrillas con freidoras o planchas están ganando popularidad entre negocios de alimentos pequeños a medianos. El equipo modular permite a los chefs personalizar su configuración de línea según las necesidades del menú y el espacio disponible, mejorando la eficiencia del flujo de trabajo. Esta tendencia es particularmente beneficiosa para camiones de comida, cocinas en la nube y restaurantes de formato pequeño que requieren capacidades de cocción versátiles en espacios compactos. A medida que las cocinas comerciales se adaptan a espacios limitados y demandas culinarias en evolución, las parrillas que ahorran espacio presentan una gran oportunidad de crecimiento.
Desafíos Clave del Mercado de Parrillas Comerciales
Altos Costos de Mantenimiento y Operación
A pesar de sus ventajas de rendimiento, las parrillas a menudo enfrentan críticas por sus altas necesidades de mantenimiento y costos operativos. Los modelos de gas y carbón, en particular, requieren limpieza frecuente, gestión de grasa y reemplazo periódico de partes debido a la exposición a altas temperaturas y residuos. El tiempo de inactividad causado por quemadores obstruidos o componentes rotos interrumpe las operaciones de la cocina y aumenta los gastos de servicio. Además, las unidades con BTUs más altos consumen más energía o combustible, elevando las facturas de servicios. En regiones con tarifas de energía altas o acceso limitado a gas asequible, los costos operativos pueden disuadir la adopción, especialmente para restaurantes pequeños. A medida que la eficiencia de costos se convierte en una prioridad, los compradores están evaluando cada vez más el costo total de propiedad sobre los precios iniciales del equipo, lo que puede afectar las ventas a menos que los fabricantes ofrezcan soluciones duraderas, de bajo mantenimiento y eficientes en energía.
Cumplimiento Normativo y Ambiental
El cumplimiento de las normativas de seguridad contra incendios, ventilación y emisiones ambientales sigue siendo un desafío en el mercado de parrillas comerciales. Las parrillas de gas y carbón generan humo, vapores cargados de grasa y partículas, lo que requiere sistemas de extracción avanzados que cumplan con los códigos locales. En áreas urbanas, especialmente en América del Norte y partes de Europa, las estrictas leyes de control de emisiones restringen el uso de parrillas tradicionales sin costosas actualizaciones de ventilación. El incumplimiento puede llevar a multas o al reemplazo forzoso del equipo. Estas cargas regulatorias crean barreras de entrada para nuevos establecimientos y desaniman a los pequeños operadores de servicios de alimentos a invertir en modelos convencionales. Para abordar esto, los fabricantes deben adaptarse con diseños sin ventilación certificados, tecnologías de gestión de grasa y sistemas de combustible más limpios, o arriesgarse a perder competitividad en mercados altamente regulados.
Análisis Regional del Mercado de Parrillas Comerciales
América del Norte
América del Norte representó una parte significativa del mercado global de parrillas comerciales, alcanzando los USD 201.03 millones en 2024, desde los USD 158.01 millones en 2018, y se proyecta que llegará a USD 310.76 millones para 2032 con un CAGR de 5.70%. La región tiene aproximadamente el 23.6% del mercado global en 2024, impulsada por la amplia presencia de restaurantes de servicio rápido, asadores y formatos de comida rápida informal. La fuerte preferencia del consumidor por la comida a la parrilla y la robusta inversión en infraestructura de servicios de alimentos apoyan una adopción constante. Las estrictas regulaciones de seguridad y emisiones también han fomentado actualizaciones a sistemas de parrillas eficientes y conformes.
Europa
Europa tiene una cuota de mercado de alrededor del 27.8% en 2024, con el mercado de parrillas comerciales expandiéndose de USD 176.95 millones en 2018 a USD 236.59 millones en 2024, y se proyecta que alcanzará USD 390.48 millones para 2032 con un CAGR de 6.57%. El crecimiento de la región está impulsado por el creciente número de cadenas de restaurantes informales y el aumento de inversiones en la modernización de servicios de alimentos en Alemania, el Reino Unido y Francia. El énfasis en la eficiencia energética, las tecnologías de cocción limpias y las regulaciones de emisiones está impulsando la demanda de modelos de parrillas eléctricas y sin ventilación, especialmente en centros urbanos densamente poblados.
Asia Pacífico
Asia Pacífico lidera el mercado global de parrillas comerciales en términos de ingresos, representando la mayor cuota del 34.1% en 2024. El mercado aumentó de USD 227.94 millones en 2018 a USD 296.64 millones en 2024, y se proyecta que alcanzará USD 472.90 millones para 2032, creciendo a un CAGR de 6.11%. La rápida urbanización, la expansión de cadenas de servicios de alimentos y el aumento de ingresos disponibles impulsan el dominio de la región. Países como China, India, Japón y naciones del sudeste asiático están viendo fuertes inversiones en cocinas comerciales. La proliferación de establecimientos de comida al estilo occidental y cadenas de restaurantes nacionales acelera el despliegue de unidades de parrillas en nuevos establecimientos.
América Latina
América Latina representa un mercado en crecimiento para las parrillas comerciales, con una cuota de mercado del 7.1% en 2024. El mercado aumentó de USD 48.83 millones en 2018 a USD 62.09 millones en 2024, y se espera que alcance USD 95.93 millones para 2032, expandiéndose a un CAGR de 5.69%. Brasil y México dominan la demanda regional, apoyados por un sector de hospitalidad en crecimiento y un aumento en las tendencias de salir a comer. La creciente adopción de cocinas occidentales y formatos de QSR impulsa aún más las instalaciones. Aunque el mercado sigue siendo más pequeño que otros, el creciente número de cadenas de alimentos internacionales y servicios de catering ofrece un fuerte potencial futuro.
Oriente Medio
El Medio Oriente representa el 4.5% del mercado global de parrillas comerciales en 2024. El mercado creció de USD 31.33 millones en 2018 a USD 38.18 millones en 2024, y se anticipa que alcanzará USD 55.40 millones para 2032, registrando un CAGR de 4.86%. Países como los Emiratos Árabes Unidos y Arabia Saudita son contribuyentes clave, impulsados por un sector de restaurantes en crecimiento y el desarrollo de hoteles y resorts de lujo. Sin embargo, las tasas de adopción más lentas en otras regiones del Golfo y el Levante moderan el crecimiento general. Las estrictas regulaciones de seguridad alimentaria y ventilación interior están influyendo en un cambio hacia modelos eléctricos y sin ventilación.
África
África, aunque es la más pequeña en términos de valor de mercado, muestra un crecimiento prometedor, con un CAGR de 6.14%, el más alto entre todas las regiones. El mercado se expandió de USD 12.32 millones en 2018 a USD 16.06 millones en 2024, y se proyecta que alcanzará USD 25.67 millones para 2032, capturando una participación del 1.9% en 2024. El crecimiento está impulsado por la expansión de la infraestructura de servicios de alimentos urbanos, especialmente en Nigeria, Sudáfrica y Kenia. El aumento de la inversión en hospitalidad y venta minorista de alimentos, junto con el crecimiento de las poblaciones urbanas de clase media, apoya el potencial a largo plazo. Sin embargo, las limitaciones de infraestructura y los altos costos operativos siguen siendo barreras en áreas rurales y de bajos ingresos.
Segmentaciones del Mercado de Parrillas Comerciales:
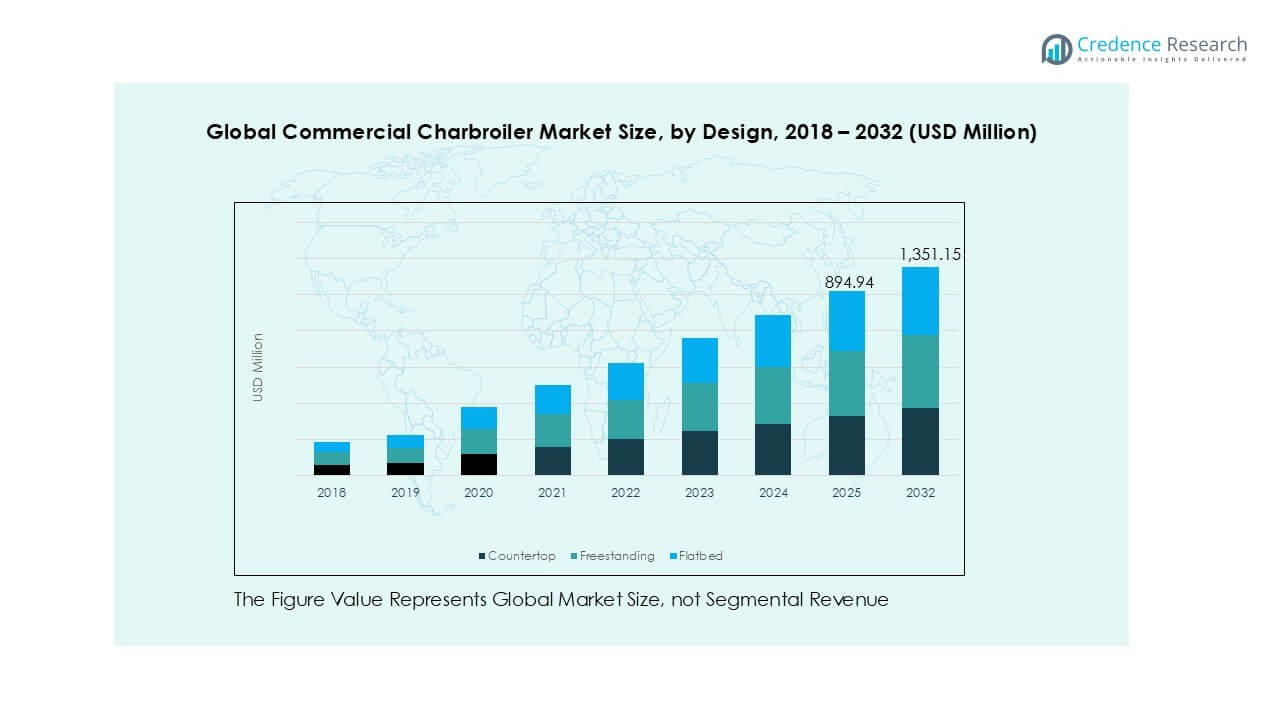
Por Diseño:
- De mostrador
- Independiente
- De cama plana
Por Segmento de Energía:
- Eléctrico
- Gas
- Carbón
Por Segmento de Aplicación:
- Parrillas
- Hoteles
- Restaurantes
Por Segmento de Canal de Ventas:
- Plataformas de comercio electrónico
- Ventas directas
- Ventas a través de distribuidores
Por Geografía:
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Paisaje Competitivo del Mercado de Parrillas Comerciales
El mercado global de parrillas comerciales está moderadamente consolidado, con una mezcla de jugadores establecidos y fabricantes emergentes compitiendo en innovación de productos, rendimiento y precios. Empresas como Avantco Equipment, Middleby, Garland Group Ltd y The Vollrath Company LLC poseen participaciones significativas en el mercado debido a sus amplias redes de distribución, diversas carteras de productos y fuerte presencia de marca en América del Norte y Europa. Los fabricantes se están enfocando en la eficiencia energética, controles inteligentes y diseños modulares para diferenciar sus ofertas. Movimientos estratégicos como lanzamientos de productos, fusiones y asociaciones de distribución ayudan a los líderes a fortalecer su posicionamiento en el mercado. Por ejemplo, Avantco ha expandido su presencia en el comercio electrónico y segmentos de pequeñas cocinas comerciales. Mientras tanto, empresas como Dukers Appliance Co. y Star Manufacturing están ganando terreno en Asia Pacífico y América Latina a través de unidades competitivas en costo y ahorro de espacio. A medida que el cumplimiento regulatorio y la sostenibilidad ganan importancia, la innovación en modelos sin ventilación y eléctricos está moldeando la competencia en todas las regiones.
Análisis de Jugadores Clave
- Avantco Equipment
- Champion Tuff Grills
- Comstock-Castle Stove Co Inc.
- Dukers Appliance Co.
- Garland Group Ltd
- The Vollrath Company LLC
- Wells Manufacturing Inc
- Wolf Equipment
- Middleby
- Star Manufacturing
- Otros Jugadores Clave
Desarrollos Recientes
- En mayo de 2022, Dover Corporation adquirió Malema Engineering Corporation, un fabricante de dispositivos de medición de flujo para aplicaciones de producción biofarmacéutica y de semiconductores.
- En abril de 2022, Avantco lanzó la Chef Series CAG-36-RC Charbroiler Radiante de Gas de 36" para Encimera con 90,000 BTU. Debido a que cada quemador se puede ajustar a una temperatura diferente, es ideal para cocinar hamburguesas, gambas o brochetas de verduras. Este charbroiler emplea radiantes para reflejar el calor sobre la superficie de cocción, garantizando una rápida recuperación y una conveniente retención del calor.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Diseño, Segmento de Potencia, Segmento de Aplicación, Segmento de Canal de Ventas y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, ofrece recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado crecerá de manera constante debido a la expansión global del servicio de alimentos.
- Las cadenas de comida rápida y casual seguirán siendo los principales impulsores de la demanda de unidades.
- Los charbroilers a gas continuarán dominando debido a su eficiencia operativa.
- Los modelos eléctricos y sin ventilación ganarán tracción ante regulaciones de emisiones más estrictas.
- Los diseños compactos para encimeras verán una alta adopción en cocinas urbanas con espacio limitado.
- Asia Pacífico mantendrá el liderazgo, impulsado por la rápida urbanización y el crecimiento de la hospitalidad.
- Europa crecerá de manera constante, respaldada por regulaciones de sostenibilidad y cocinas modernizadas.
- Los fabricantes invertirán en controles inteligentes y tecnologías de charbroilers habilitadas para IoT.
- La demanda de equipos modulares y multifuncionales aumentará entre los operadores a pequeña escala.
- La presión competitiva aumentará a medida que los actores regionales se expandan a mercados emergentes.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado para el mercado global de parrillas comerciales, y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado global de parrillas comerciales entre 2024 y 2032?
¿Qué segmento del mercado global de parrillas de carbón comercial tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado global de parrillas comerciales?
¿Quiénes son las empresas líderes en el mercado global de parrillas comerciales?
¿Qué región tuvo la mayor participación en el mercado global de parrillas comerciales en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Parrillas Comerciales Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Parrillas Comerciales Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 850.6 million → 2032: USD 1,351.2 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Parrillas Comerciales Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Parrillas Comerciales Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Parrillas Comerciales Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Parrillas Comerciales Market Drivers
- 3.3 Mercado de Parrillas Comerciales Market Restraints & Challenges
- 3.4 Mercado de Parrillas Comerciales Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Parrillas Comerciales Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Parrillas Comerciales Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Parrillas Comerciales category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Parrillas Comerciales Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Parrillas Comerciales Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Parrillas Comerciales market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Parrillas Comerciales Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Parrillas Comerciales Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Parrillas Comerciales Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Parrillas Comerciales (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Parrillas Comerciales Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Parrillas Comerciales Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Parrillas Comerciales Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Parrillas Comerciales Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Parrillas Comerciales Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Parrillas Comerciales Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Parrillas Comerciales Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Parrillas Comerciales Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Parrillas Comerciales Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
