
Visión General del Mercado de Putter de Golf en EE. UU.:
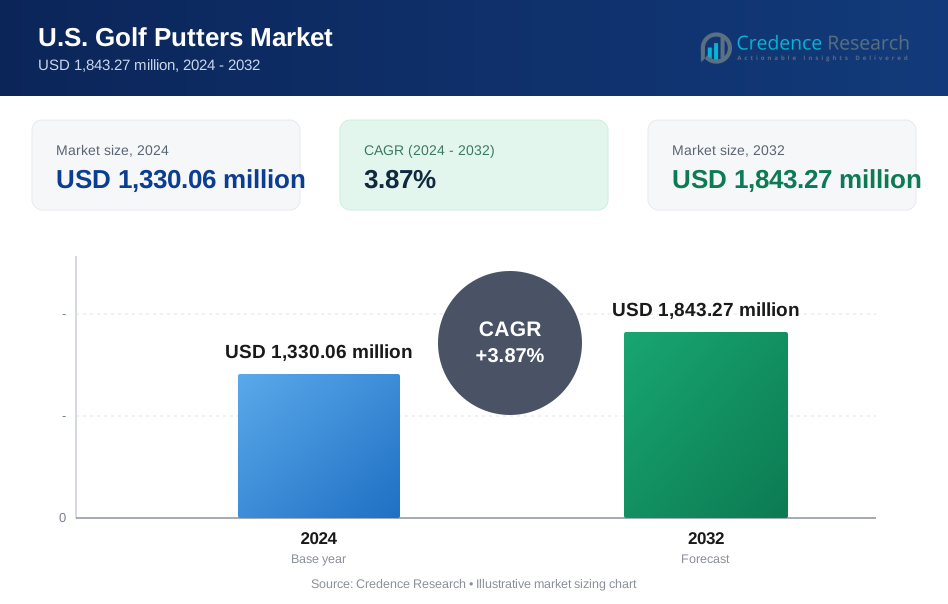
El tamaño del mercado de putters de golf en EE. UU. fue valorado en USD 1,027.50 millones en 2018, aumentó a USD 1,330.06 millones en 2024, y se anticipa que alcanzará USD 1,843.27 millones para 2032, creciendo a una tasa compuesta anual (CAGR) de 3.87% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Putters de Golf en EE. UU. 2024 | USD 1,330.06 Millones |
| Mercado de Putters de Golf en EE. UU., CAGR | 3.87% |
| Tamaño del Mercado de Putters de Golf en EE. UU. 2032 | USD 1,843.27 Millones |
El mercado de putters de golf en EE. UU. está liderado por los principales jugadores, incluidos Odyssey, Scotty Cameron, TaylorMade Golf, Ping y Cobra Golf, cada uno con una participación de mercado entre el 16% y el 20% en 2024. Odyssey sigue siendo el líder con una participación del 20%, impulsado por su amplia gama de productos y fuerte presencia en tours profesionales. Scotty Cameron y TaylorMade Golf le siguen de cerca con un 18% cada uno, respaldados por ofertas premium y bases de clientes leales. Regionalmente, el Sur domina el mercado con una participación del 34%, impulsado por condiciones de golf durante todo el año, alta densidad de campos y fuerte demanda en los segmentos amateur y profesional. El Oeste y el Noreste también contribuyen significativamente, con participaciones del 26% y 22%, respectivamente, impulsadas por compradores premium y una sólida infraestructura minorista.

Perspectivas del Mercado de Putters de Golf en EE. UU.
- El mercado de putters de golf en EE. UU. fue valorado en USD 1,027.50 millones en 2018, alcanzó USD 1,330.06 millones en 2024, y se proyecta que llegue a USD 1,843.27 millones para 2032, creciendo a una tasa compuesta anual (CAGR) de 3.87%.
- El creciente interés en el golf entre las demografías más jóvenes, mujeres y jugadores recreativos continúa expandiendo la base de consumidores para putters de gama media y de entrada.
- Los putters inteligentes, las tecnologías de inserción de cara y las ayudas de alineación están en tendencia, con la personalización ganando terreno entre los golfistas serios que buscan mejoras en el rendimiento.
- Los principales actores como Odyssey, Scotty Cameron, TaylorMade Golf, Ping y Cobra Golf dominan, con Odyssey liderando con una participación de mercado del 20% en 2024.
- La región Sur lidera con una participación del 34%, seguida por el Oeste (26%) y el Noreste (22%); los putters de hoja dominan por tipo de producto, con más del 35% de participación debido a la alta preferencia de los usuarios por la sensación y el control.
Análisis de Segmentación del Mercado de Putters de Golf en EE. UU.:
Por Tipo de Producto
Los putters tipo blade dominan el mercado estadounidense debido a su simplicidad y preferencia entre los jugadores experimentados, manteniendo más del 35% de la cuota de mercado en 2024. Su diseño recto y compacto ofrece mejor retroalimentación y control, lo que atrae a los golfistas de bajo hándicap. Los putters tipo mallet están ganando impulso con características mejoradas de perdón y alineación, especialmente para usuarios de hándicap medio a alto. Los modelos de alto MOI y peso perimetral abordan los golpes descentrados, impulsando la adopción entre los jugadores ocasionales. Los putters personalizados están en aumento, respaldados por minoristas de golf que ofrecen ajustes en tienda. Los diseños contrabalanceados y mejorados en estabilidad se adaptan a los golfistas mayores o aquellos que buscan mejorar la consistencia en el arco del swing y la alineación.
- Por ejemplo, el putter Scotty Cameron Studio Style Newport Plus es un putter blade premium fabricado en acero inoxidable 303, que ofrece una sensación tradicional y retroalimentación precisa que atrae a los jugadores de bajo hándicap.
Por Material
El acero inoxidable sigue siendo el material líder, representando casi el 40% del mercado estadounidense en 2024, debido a su durabilidad, asequibilidad y equilibrio de sensación. Los putters de aluminio le siguen de cerca, preferidos por su naturaleza liviana y capacidad para integrarse con ayudas de alineación. Los diseños de carbono y multimaterial están expandiéndose entre los usuarios premium y profesionales, ofreciendo amortiguación de vibraciones y distribución de peso optimizada. Estas combinaciones mejoran el rendimiento del MOI y permiten un mejor ajuste personalizado. El uso de nicho de inserciones de titanio y tungsteno está aumentando en modelos de alta gama para un control de peso afinado y estética de lujo, reflejando la demanda de innovación en el segmento de nivel de tour.
- Por ejemplo, los putters tipo mallet a menudo incorporan cuerpos de aluminio de grado aeronáutico con inserciones en la cara para mejorar la estabilidad y el perdón, como se ve en los modelos de mallet medio de las principales marcas.
Por Tecnología
Los putters equilibrados en la cara lideran la cuota de mercado, particularmente favorecidos por los golfistas con un golpe recto hacia atrás y adelante. La categoría tiene un fuerte atractivo en los segmentos amateur y senior. Los putters con inserciones en la cara superan a las opciones con cara fresada en el segmento de rango medio debido a su sensación más suave y asequibilidad. Los sistemas de peso ajustable son cada vez más comunes en las líneas premium, permitiendo a los usuarios afinar la estabilidad del golpe. Las tecnologías de asistencia de alineación, incluyendo guías visuales y colores contrastantes en la cara, mejoran la precisión, especialmente para principiantes. Los putters inteligentes o integrados con sensores, aunque aún son un nicho, están emergiendo rápidamente en entornos de entrenamiento, ofreciendo datos sobre la trayectoria del golpe, el ritmo y el impacto para la optimización del rendimiento.
Factores Clave de Crecimiento del Mercado de Putters de Golf en EE. UU.
Expansión de la Base de Golfistas Amateur y Recreativos
El creciente número de golfistas aficionados y recreativos en los EE. UU. sigue impulsando la demanda de putters de golf. A medida que el golf gana popularidad entre las generaciones más jóvenes y las mujeres, impulsado por la visibilidad en las redes sociales y lugares de entretenimiento de golf como Topgolf, las compras de equipos, especialmente putters, están en aumento. Los jugadores recreativos a menudo invierten en putters de nivel de entrada o de gama media, apoyando el crecimiento del volumen en los canales minoristas y en línea. Las asociaciones y clubes de golf también están promoviendo iniciativas amigables para principiantes, incluyendo torneos comunitarios y programas de entrenamiento. Esta creciente participación apoya directamente mayores ventas de unidades de putters, especialmente tipos de hoja y mazo, mientras que indirectamente impulsa la innovación en tecnologías de alineación y materiales ligeros. El turismo de golf estacional y la expansión de campos suburbanos contribuyen además a una expansión constante del mercado en los estados del Sun Belt, especialmente Florida, Arizona y Texas.
- Por ejemplo, el Sub 70 005 Wide Blade Center Shaft Putter es popular entre principiantes y jugadores ocasionales por su equilibrio y sensación, apoyando mayores compras de putters en el comercio minorista.
Aumento de la Demanda de Putters Personalizados y de Alto Rendimiento
El cambio hacia la precisión y personalización en el equipo de golf ha impulsado significativamente la adopción de putters personalizados y de alto MOI. Los golfistas buscan cada vez más mejorar el control, la consistencia del golpe y la comodidad, lo que lleva a los fabricantes a ofrecer servicios de ajuste personalizado que miden la trayectoria del swing, el ángulo y el tamaño del grip. Estos servicios, ahora comunes en tiendas profesionales y tiendas de artículos deportivos de alta gama, atienden tanto a aficionados avanzados como a usuarios profesionales. A medida que más jugadores se dan cuenta del impacto del ajuste en la precisión del putt, la demanda de opciones personalizadas con pesos ajustables, preferencias de colgado de la punta y tecnologías de cara sigue creciendo. Además, los putters de alto rendimiento con mejoras de estabilidad y materiales premium como inserciones de tungsteno atraen a usuarios experimentados que buscan afinar su juego corto. Estas características de valor añadido justifican precios más altos, aumentando los ingresos en los segmentos premium y de lujo.
- Por ejemplo, el Titleist Scotty Cameron Phantom 5 Putter Golf Club es elegido por jugadores experimentados por su equilibrio y sensación premium.
Avances Tecnológicos en el Diseño y Materiales de Putters
La innovación en la tecnología de putters de golf es un fuerte impulsor de crecimiento, especialmente a medida que los fabricantes invierten en materiales ligeros, diseños impulsados por IA e integración inteligente. Los insertos avanzados en la cara, las tecnologías de asistencia de alineación y los compuestos que amortiguan las vibraciones son ahora comunes incluso en modelos de gama media. La construcción multimaterial que combina carbono, aluminio y tungsteno mejora el rendimiento del MOI y la respuesta de retroalimentación. Algunas marcas han integrado características basadas en sensores para ayudar a los jugadores a analizar la trayectoria del golpe, el tempo y los datos de impacto, atendiendo a la mejora del rendimiento basada en datos. El uso de impresión 3D y modelado por IA en I+D acelera los ciclos de innovación y apoya el lanzamiento de productos diferenciados que satisfacen diversas preferencias de los usuarios. Estas innovaciones expanden el mercado más allá de los usuarios tradicionales, atrayendo a millennials y golfistas más jóvenes expertos en tecnología que buscan herramientas de entrenamiento inteligentes. Como resultado, tanto el volumen como el precio de venta promedio de los putters de golf están en aumento.

Tendencias y Oportunidades Clave del Mercado de Putters de Golf en EE. UU.
Crecimiento de los Canales de Venta Directa al Consumidor y en Línea
El auge de los modelos directos al consumidor (D2C) y las plataformas de comercio electrónico ha transformado cómo se comercializan y venden los putters de golf. El comercio minorista tradicional sigue siendo relevante, especialmente para ajustes y pruebas prácticas, pero los mercados en línea ahora ofrecen mayor alcance y eficiencia de costos. Las marcas de golf aprovechan las plataformas digitales para lanzar demostraciones de productos, tutoriales y promociones lideradas por influencers que involucran directamente a los consumidores. Los modelos de suscripción y los descuentos estacionales aumentan aún más el interés de los compradores. Las herramientas de personalización integradas en los sitios web de las marcas permiten a los compradores seleccionar el agarre, la longitud del eje y el diseño de la cabeza desde casa. La COVID-19 aceleró la adopción en línea, y ese comportamiento persiste, convirtiéndose los viajes de compra híbridos en la norma. Para las marcas pequeñas y emergentes, las estrategias D2C ofrecen ventajas de margen y control de marca, mientras que los jugadores establecidos están expandiendo sus escaparates digitales con motores de recomendación basados en IA para impulsar las conversiones.
- Por ejemplo, marcas como Sub 70 y Stix Golf operan canales directos al consumidor que permiten a los golfistas pedir palos, incluidos putters, directamente desde los sitios de las marcas sin intermediarios minoristas tradicionales.
Sostenibilidad y Materiales Ecológicos en el Equipamiento de Golf
La sostenibilidad está emergiendo como una tendencia relevante en el mercado de putters de golf en EE. UU., particularmente entre los consumidores conscientes del medio ambiente y los compradores premium. Los fabricantes de equipos de golf están explorando materiales sostenibles como aluminio reciclado, embalajes biodegradables y recubrimientos de bajo impacto. Aunque el acero inoxidable y el carbono siguen siendo dominantes, los fabricantes están optimizando los procesos de producción para reducir residuos y emisiones. Las iniciativas ecológicas de los campos de golf, incluidas las operaciones con energía solar y el paisajismo eficiente en el uso del agua, se alinean con este movimiento, creando sinergia a lo largo de la cadena de valor. Las marcas que integran prácticas ecológicas obtienen ventajas de marketing y lealtad del cliente, especialmente entre los millennials y la Generación Z. Aunque hoy es un nicho, el segmento de putters sostenibles ofrece una oportunidad a largo plazo a medida que se endurecen las regulaciones y se profundiza la conciencia del consumidor. Este cambio también abre espacio para la innovación en la ciencia de materiales y el diseño de productos circulares.

Principales Desafíos del Mercado de Putters de Golf en EE. UU.
Alta Sensibilidad al Precio en Segmentos de Consumidores de Nivel Medio
Uno de los principales desafíos en el mercado de putters de golf en EE. UU. es la alta sensibilidad al precio entre los golfistas ocasionales e intermedios. Mientras que los profesionales y los aficionados serios están dispuestos a invertir en modelos de alto rendimiento o personalizados, muchos jugadores recreativos optan por opciones asequibles, a menudo por debajo de $150. Esto limita la penetración de tecnologías y materiales avanzados en la base de consumidores más amplia. Los descuentos frecuentes de los minoristas en línea, las promociones estacionales y las importaciones falsificadas presionan aún más las estrategias de precios. Las marcas deben equilibrar la innovación con la asequibilidad para atraer ventas en volumen sin erosionar los márgenes. Además, los compradores enfocados en el precio pueden retrasar las actualizaciones o evitar complementos premium como pesos ajustables o integración de sensores. Gestionar los costos sin comprometer el rendimiento sigue siendo un problema crítico, especialmente para las marcas que intentan expandirse en los segmentos de gama media y económica.
Diferenciación de Producto Limitada y Lealtad a la Marca
Otro desafío importante es la saturación de ofertas de productos similares en el mercado, lo que reduce la diferenciación y afecta la lealtad a la marca. Muchos putters de hoja y maza de diferentes marcas parecen similares en diseño y composición de materiales, lo que dificulta que los consumidores distingan el valor más allá de la reputación de la marca o el precio. Como resultado, los clientes a menudo cambian de marca basándose en promociones o preferencias estéticas en lugar de datos de rendimiento. Esta dinámica crea un efecto de comoditización, especialmente en la categoría de gama media, donde la innovación en características es menos visible. Las marcas más pequeñas o nuevas luchan por ganar tracción a menos que cuenten con el respaldo de avales profesionales o un gasto significativo en marketing. Para destacar, los fabricantes deben invertir en I&D, narración de historias y marketing experiencial que resalten mejoras tangibles en el rendimiento y una conexión emocional con la marca.
Análisis Regional
Noreste
El Noreste representa aproximadamente el 22% del mercado de putters de golf de EE.UU. en 2024. Estados como Nueva York, Massachusetts y Pensilvania mantienen una cultura de golf madura con una fuerte participación en el juego a nivel de club y recreativo. Los altos ingresos familiares en los centros urbanos apoyan la demanda de productos premium, especialmente putters personalizados y de marca. Las limitaciones estacionales restringen el juego durante todo el año, pero los simuladores de golf en interiores y los centros de entrenamiento ayudan a mantener la demanda. La región también se beneficia de una densa red de minoristas de golf y clubes de campo que ofrecen servicios avanzados de ajuste y eventos promocionales dirigidos tanto a profesionales como a aficionados.
Medio Oeste
El Medio Oeste representa casi el 18% del mercado, liderado por estados centrados en el golf como Illinois, Ohio y Michigan. Conocida por albergar torneos amateurs y universitarios, la región sostiene un alto volumen de ventas de putters de gama media y personalizados. Los golfistas aquí prefieren putters de hoja y equilibrados en la cara debido a su estilo de golpe. A pesar de una temporada de juego más corta, la demanda se mantiene constante gracias a una infraestructura minorista bien desarrollada y a las instalaciones de entrenamiento en interiores. Los clubes impulsados por la comunidad y los programas de golf a nivel universitario también juegan un papel vital en la exposición del producto y las compras recurrentes, especialmente entre los jugadores jóvenes y entrenadores.
Sur
La región Sur lidera el mercado de putters de golf de EE.UU. con más del 34% de participación en 2024, impulsada por condiciones de golf durante todo el año y una alta densidad de campos. Estados como Florida, Texas y Georgia dominan debido a una combinación de turismo, comunidades de retiro y eventos de golf profesionales. La región ve una fuerte demanda en todos los niveles de precios, desde putters para principiantes hasta modelos de lujo. El clima cálido permite un uso constante y ciclos de reemplazo más altos. La presencia de academias de golf, campos privados y distribuidores OEM apoya la adopción de innovaciones, mientras que los canales directos al consumidor en línea ven una mayor penetración en comparación con los mercados del norte.
Oeste
El Oeste de EE.UU. contribuye aproximadamente con el 26% al mercado nacional, con California representando una porción significativa. La diversa base de golfistas de la región incluye jugadores recreativos, segmentos juveniles y atletas de élite. Los altos ingresos disponibles y el enfoque en deportes de estilo de vida impulsan la demanda de putters premium, especialmente aquellos con sensores inteligentes y construcción de materiales múltiples. El turismo de golf en Arizona y Nevada contribuye a las ventas a través de tiendas profesionales y de resorts. Los compradores conscientes de la sostenibilidad en el Oeste también muestran interés en materiales ecológicos, influyendo en el desarrollo de productos. Los canales en línea y las ventas directas al consumidor son particularmente fuertes en centros metropolitanos como Los Ángeles y San Francisco.
Segmentaciones del Mercado de Putters de Golf en EE. UU.:
Por Tipo de Producto
- Putters de Cuchilla
- Putters de Mazo
- Putters de Alto MOI / Peso Perimetral
- Putters a Medida
- Putters Contrabalanceados y Mejorados en Estabilidad
Por Material
- Acero Inoxidable
- Aluminio
- Carbono y Multimaterial
- Otros (Titanio, Inserciones de Tungsteno)
Por Tecnología
- Equilibrio de Cara vs Colgante de Punta
- Inserto vs Cara Fresada
- Sistemas de Peso Ajustable
- Tecnologías de Asistencia de Alineación
- Putters Inteligentes / Integrados con Sensores
Por Rango de Precio
- Económico
- Gama Media
- Premium
- Nivel Tour / Lujo
Por Canal de Distribución
- Tiendas Especializadas en Golf
- Pro-shops y Clubes de Campo
- Cadenas de Venta de Artículos Deportivos
- Venta Directa al Consumidor en Línea
- Mercados en Línea
- Canales OEM y de Marca Privada
Por Usuario Final
- Golfistas Aficionados / Recreativos
- Jugadores Profesionales / de Torneo
- Academias de Golf e Instalaciones de Entrenamiento
Por Geografía
- Noreste
- Medio Oeste
- Sur
- Oeste

Panorama Competitivo
El mercado de putters de golf en EE. UU. está moderadamente consolidado, con cinco marcas líderes que representan una parte significativa de las ventas totales en 2024. Scotty Cameron, TaylorMade Golf, Ping y Cobra Golf tienen cada una una participación estimada del 18-20%, mientras que Odyssey lidera con aproximadamente el 20%, respaldada por la innovación constante de productos y el respaldo de profesionales del PGA Tour. La lealtad a la marca juega un papel importante en las decisiones de compra, especialmente entre los golfistas experimentados. Las estrategias competitivas giran en torno a la tecnología de la cara, la mejora del MOI, las ayudas de alineación y las características de personalización. Los jugadores también se diferencian al dirigirse a segmentos emergentes de golfistas y aprovechar los canales directos al consumidor. Los ciclos de desarrollo de productos se están acortando, con marcas lanzando modelos mejorados anualmente para mantenerse relevantes. Las colaboraciones con entrenadores de golf y jugadores profesionales ayudan a impulsar la credibilidad, mientras que los servicios de ajuste y la personalización impulsada por IA se están adoptando para obtener una ventaja competitiva. El mercado favorece a las marcas que combinan ingeniería de precisión, prestigio de marca y personalización avanzada para mantener la confianza del usuario y precios premium.
Análisis de Jugadores Clave
- Odyssey
- Scotty Cameron
- TaylorMade Golf
- Ping
- Cobra Golf
Desarrollos Recientes
- En agosto de 2025, PXG anunció el lanzamiento de sus últimos putters de maza de alto MOI en Scottsdale, Arizona, dirigidos al mercado de putters de golf de América del Norte. Estos nuevos putters cuentan con opciones avanzadas de personalización y mejoras de rendimiento diseñadas tanto para golfistas amateurs como profesionales, reflejando la demanda continua de tecnología innovadora y calidad premium en equipos de golf.
- En agosto de 2025, Breakthrough Golf Technology lanzó el putter Paradox, un modelo de torque cero diseñado con Tecnología de Equilibrio de Swing para mejorar el control de distancia. El Paradox mostró un rodaje verdadero un 20% más rápido y putts fallidos que terminan un 10% más cerca del hoyo en pruebas, y se ofrece en diseños de hoja y colmillo con opciones ajustables de loft y lie.
- En julio de 2025, L.A.B. Golf experimentó un desarrollo significativo con una adquisición de $200 millones por parte de L. Catterton, una firma de capital privado respaldada por LVMH. Esta adquisición está destinada a mejorar la presencia en el mercado y las capacidades de desarrollo de productos de L.A.B. Golf. Conocida por sus putters innovadores que minimizan el torque durante los golpes de putt, L.A.B. Golf combina diseños tradicionales con tecnología avanzada como su Putter Personalizado LINK.1, que promueve la estabilidad y precisión.
- En marzo de 2023, Straumann diversifica sus ofertas al adquirir GalvoSurge Dental AG, un fabricante suizo de dispositivos médicos, para abordar el tratamiento de la periimplantitis. El dispositivo Galvo Surge estará disponible en el mercado europeo para junio de 2023 y es compatible con varios sistemas de implantes dentales, mejorando su usabilidad en toda la industria.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Material, Tecnología, Rango de Precios, Canal de Distribución, Usuario Final y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- Los programas de golf para jóvenes y las iniciativas de entrenamiento a nivel escolar expandirán el segmento de principiantes.
- Los avales profesionales seguirán influyendo en la elección de marca y moldeando el crecimiento del segmento premium.
- Los simuladores de golf en interiores y las ayudas de entrenamiento basadas en tecnología impulsarán la experimentación y compra de putters.
- La inteligencia artificial mejorará la precisión en el diseño de putters y los servicios de ajuste personalizado.
- La integración directa de sensores con aplicaciones de golf ganará popularidad para el seguimiento del rendimiento.
- Las herramientas de comparación de productos en línea influirán en el comportamiento de compra y aumentarán las conversiones D2C.
- Pueden surgir pruebas de equipos basadas en suscripción, especialmente en segmentos de consumidores enfocados en el entrenamiento.
- Los diseños de múltiples materiales que utilizan carbono, tungsteno y aluminio se volverán más comunes.
- Los jugadores buscarán putters con tecnologías de alineación mejoradas para mayor precisión y confianza.
- Los fabricantes se centrarán en innovaciones de ejes ligeros para apoyar la consistencia del golpe y la reducción de la fatiga.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de putters de golf en EE. UU. y cuál se proyecta que será su tamaño en 2032?
¿A qué Tasa de Crecimiento Anual Compuesta se proyecta que crecerá el mercado de putters de golf en EE. UU. entre 2024 y 2032?
¿Qué segmento del mercado de putters de golf en EE. UU. tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de putters de golf en EE. UU.?
¿Quiénes son las empresas líderes en el mercado de putters de golf en EE. UU.?
¿Qué región comandó la mayor parte del mercado de putters de golf en EE. UU. en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Palos de Golf de EE. UU. Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Palos de Golf de EE. UU. Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,330.06 million → 2032: USD 1,843.27 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Palos de Golf de EE. UU. Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Palos de Golf de EE. UU. Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Palos de Golf de EE. UU. Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Palos de Golf de EE. UU. Market Drivers
- 3.3 Mercado de Palos de Golf de EE. UU. Market Restraints & Challenges
- 3.4 Mercado de Palos de Golf de EE. UU. Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Palos de Golf de EE. UU. Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Palos de Golf de EE. UU. Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Palos de Golf de EE. UU. category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Palos de Golf de EE. UU. Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Palos de Golf de EE. UU. Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Palos de Golf de EE. UU. market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Palos de Golf de EE. UU. Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Palos de Golf de EE. UU. Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Palos de Golf de EE. UU. Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Palos de Golf de EE. UU. (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Palos de Golf de EE. UU. Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Palos de Golf de EE. UU. Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Palos de Golf de EE. UU. Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Palos de Golf de EE. UU. Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Palos de Golf de EE. UU. Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Palos de Golf de EE. UU. Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Palos de Golf de EE. UU. Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Palos de Golf de EE. UU. Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Palos de Golf de EE. UU. Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
