
Visión General del Mercado:
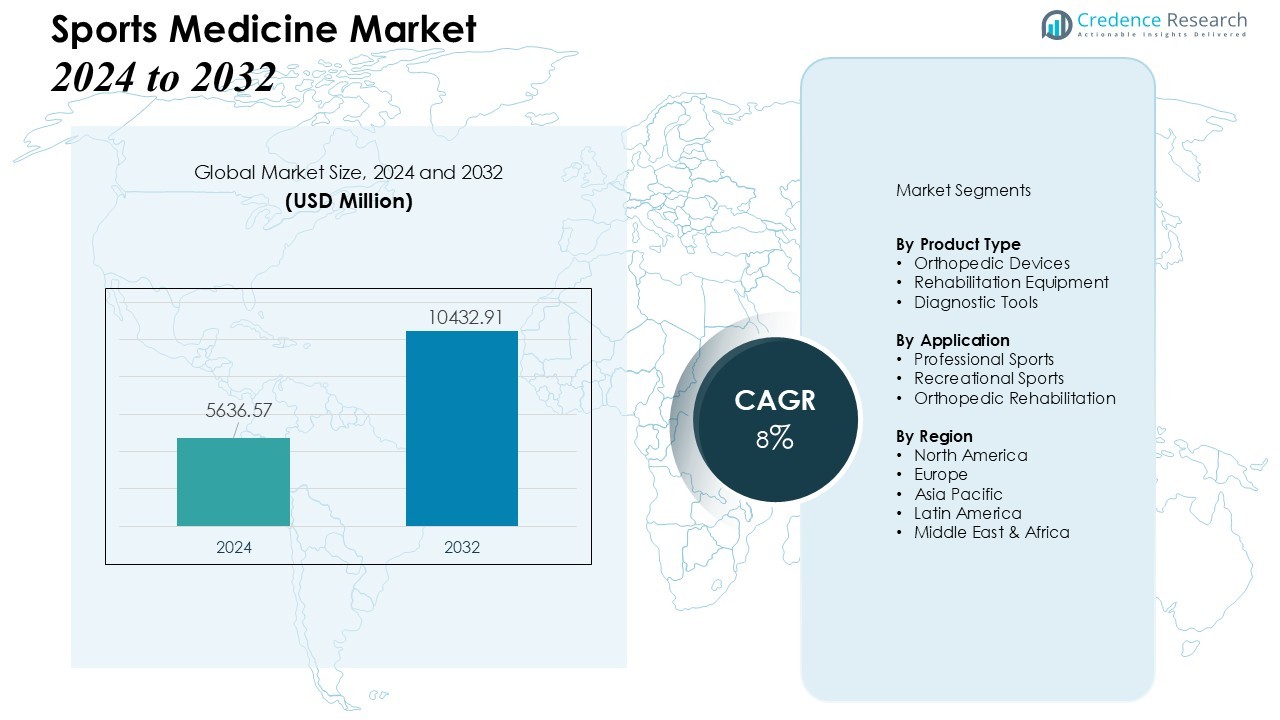
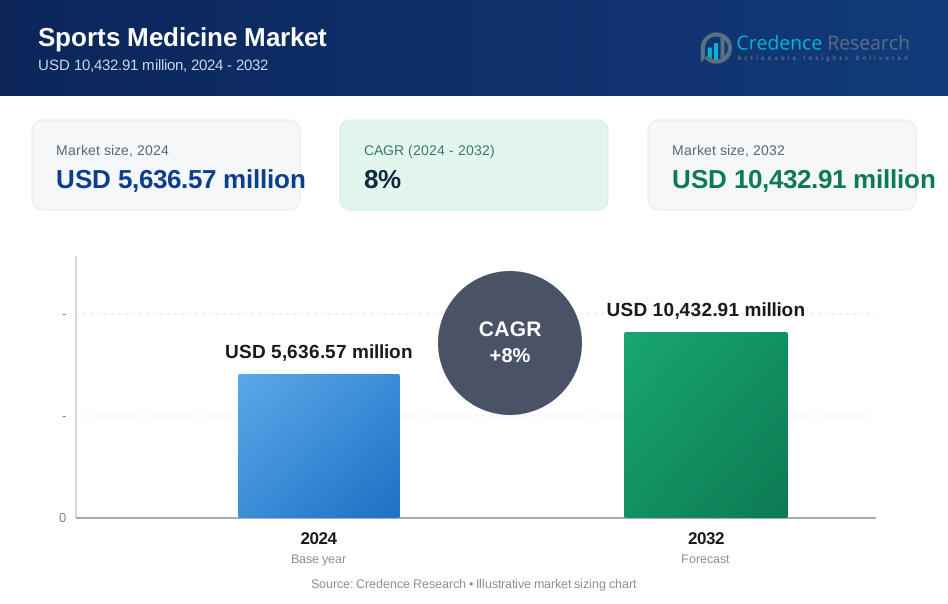
El tamaño del mercado de la medicina deportiva fue valorado en USD 5636.57 millones en 2024 y se anticipa que alcanzará USD 10432.91 millones para 2032, con un CAGR del 8% durante el período de pronóstico (2024-2032).
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Medicina Deportiva 2024 | USD 5636.57 Millones |
| Mercado de Medicina Deportiva, CAGR | 8% |
| Tamaño del Mercado de Medicina Deportiva 2032 | USD 10432.91 Millones |
La expansión está impulsada principalmente por el aumento de la participación en actividades deportivas y de fitness a nivel mundial, el incremento de la incidencia de lesiones relacionadas con el deporte y una mayor conciencia sobre el cuidado preventivo y rehabilitativo. Los avances en tecnologías médicas, como las técnicas quirúrgicas mínimamente invasivas, los ortobiológicos y los dispositivos de rehabilitación, apoyan aún más la demanda, junto con el creciente gasto en atención médica y la financiación para investigación y desarrollo.
Regionalmente, América del Norte mantiene la mayor participación del mercado global, debido a una infraestructura de salud bien desarrollada, un alto gasto médico per cápita, una cobertura de seguros generalizada y una fuerte cultura deportiva. Mientras tanto, Asia Pacífico emerge como la región de más rápido crecimiento, impulsada por el creciente interés en el deporte, la expansión de la atención médica privada, el aumento de la conciencia sobre la preservación y rehabilitación de las articulaciones, y el incremento de los procedimientos ortopédicos electivos en países como India y China.
Perspectivas del Mercado:
- El mercado de Medicina Deportiva fue valorado en USD 5,636.57 millones en 2024 y se proyecta que alcance USD 10,432.91 millones para 2032, registrando un CAGR del 8% durante el período de pronóstico. El aumento de la participación global en actividades deportivas y de fitness impulsa la expansión del mercado.
- El incremento en la incidencia de lesiones relacionadas con el deporte y condiciones musculoesqueléticas impulsa la demanda de soluciones de diagnóstico, reconstructivas y de rehabilitación. Esto extiende la base de usuarios desde atletas profesionales hasta la población activa en general, mejorando la adopción de dispositivos y terapias ortopédicas.
- Los avances tecnológicos en procedimientos quirúrgicos mínimamente invasivos, ortobiológicos, dispositivos de rehabilitación portátiles y medicina regenerativa mejoran los resultados del tratamiento. Promueve una recuperación más rápida, la restauración de la movilidad y el cuidado personalizado del paciente, apoyando un crecimiento más amplio del mercado.
- La población activa envejecida y la expansión de la infraestructura sanitaria, especialmente en regiones emergentes, crean nueva demanda de atención musculoesquelética y servicios de recuperación de lesiones. Permite a los actores del mercado abordar tanto las necesidades de salud preventiva como restaurativa en diversas poblaciones.
- Regionalmente, América del Norte lidera con un 42% de participación debido a los sistemas de salud avanzados y la alta participación deportiva. Europa tiene un 28%, respaldada por la concienciación y los avances en salud, mientras que Asia Pacífico representa el 21%, emergiendo como la región de más rápido crecimiento con una creciente adopción de soluciones ortopédicas y de rehabilitación.
 Impulsores del Mercado:
Rápido Aumento en la Participación Deportiva y de Fitness a Nivel Global
El creciente enfoque global en la salud, el fitness y el bienestar ha impulsado a más individuos a unirse a deportes, ejercicios recreativos y entrenamientos en gimnasios. Esta expansión en la participación activa impulsa la demanda de equipo de protección, prevención de lesiones y terapias de rehabilitación. A medida que personas de todas las edades participan en actividades físicas — desde entusiastas del fitness amateur hasta atletas profesionales — la necesidad de apoyo médico, manejo de lesiones y recuperación de rendimiento aumenta. El mercado de Medicina Deportiva se beneficia directamente de un mayor número de participantes que buscan atención preventiva y terapéutica para tensiones, desgarros y lesiones por uso excesivo relacionadas con el deporte.
- Por ejemplo, Smith & Nephew desarrolló el implante bioinductivo REGENETEN, que mejora la reparación del tendón al inducir la formación de nuevo tejido en lesiones del manguito rotador en atletas.
Aumento de la Incidencia de Lesiones Relacionadas con el Deporte y Condiciones Musculoesqueléticas
Con un aumento en la actividad física atlética y recreativa en todo el mundo, la incidencia de lesiones como desgarros de ligamentos, fracturas, esguinces y tendinitis ha escalado. Estas lesiones a menudo requieren intervención médica que va desde fisioterapia hasta reparación quirúrgica avanzada. El creciente número de estas lesiones impulsa la demanda de soluciones de diagnóstico, reconstructivas y de rehabilitación. También amplía la base de usuarios más allá de los atletas de élite a la población activa en general, aumentando la demanda de dispositivos ortopédicos y servicios de rehabilitación.
- Por ejemplo, el sistema Zimmer Biomet ROSA Shoulder es el primer asistente robótico del mundo para cirugía de reemplazo de hombro, diseñado específicamente para su uso en procedimientos de artroplastia total de hombro anatómica e inversa.
Avances en Tecnología Médica y Modalidades de Tratamiento
La innovación tecnológica influye fuertemente en el mercado. Los procedimientos quirúrgicos mínimamente invasivos, los dispositivos de artroscopia, los implantes bioabsorbibles, las prótesis impresas en 3D y las opciones de medicina regenerativa, incluidas las ortobiológicas, han mejorado los resultados del tratamiento. Estas innovaciones acortan el tiempo de recuperación, mejoran la reparación articular y restauran la movilidad, lo que fomenta su adopción. La disponibilidad de diagnósticos más inteligentes, sensores portátiles y herramientas mejoradas de rehabilitación postoperatoria impulsa una aceptación más amplia de las soluciones de medicina deportiva.
Creciente Demanda de la Población Activa Envejecida y Expansión de la Infraestructura Sanitaria
Un número creciente de adultos mayores mantiene estilos de vida activos para preservar la movilidad y el bienestar. Este cambio demográfico aumenta la necesidad de tratamientos que aborden condiciones degenerativas de las articulaciones, problemas musculoesqueléticos crónicos y recuperación de lesiones. Paralelamente, la expansión de la infraestructura sanitaria, especialmente en regiones emergentes, mejora el acceso a centros quirúrgicos, clínicas de rehabilitación y atención ortopédica avanzada. Esta combinación posiciona al Mercado de Medicina Deportiva para atender tanto las necesidades relacionadas con lesiones entre individuos activos como el cuidado musculoesquelético relacionado con la edad en diversas poblaciones.
Tendencias del Mercado:
Integración de Tecnologías Avanzadas de Diagnóstico y Terapéuticas Impulsando el Crecimiento del Mercado
El Mercado de Medicina Deportiva experimenta un impulso significativo gracias a la integración de tecnologías de diagnóstico y terapéuticas de vanguardia. Los dispositivos portátiles, las herramientas de imagen impulsadas por IA y el equipo de rehabilitación inteligente permiten una detección precisa de lesiones y planes de tratamiento personalizados. Permite a los profesionales médicos monitorear el progreso del paciente, ajustar terapias y mejorar los resultados de recuperación de manera eficiente. Las técnicas quirúrgicas mínimamente invasivas, junto con las ortobiológicas y la medicina regenerativa, mejoran la efectividad del tratamiento y reducen el tiempo de inactividad. Los hospitales y las clínicas deportivas adoptan cada vez más procedimientos asistidos por robots y plataformas de telerehabilitación, ampliando la accesibilidad y la conveniencia. La adopción de soluciones de salud digital fomenta un mayor compromiso del paciente y acelera la adopción de intervenciones avanzadas de medicina deportiva.
- Por ejemplo, se ha informado que la plataforma de cirugía asistida por brazo robótico Mako de Stryker logra una precisión de alineación postoperatoria dentro de aproximadamente 1–3 grados en la artroplastia de rodilla y ha respaldado más de 500,000 procedimientos a nivel mundial, ilustrando cómo la precisión robótica y la escala están transformando las intervenciones ortopédicas deportivas.
Expansión de los Servicios de Cuidado Preventivo y Rehabilitación en Regiones Diversas
Las tendencias del mercado indican un fuerte enfoque en el cuidado preventivo y la rehabilitación post-lesión en redes de salud globales. Las organizaciones deportivas, los centros de fitness y los programas de bienestar promueven estrategias preventivas para reducir el riesgo de lesiones musculoesqueléticas. Esto apoya la demanda de fisioterapia, dispositivos ortopédicos y protocolos de rehabilitación estructurados adaptados a las necesidades individuales. La creciente conciencia sobre la intervención temprana y la recuperación continua impulsa la adopción de servicios de rehabilitación tanto en clínicas como en el hogar. El Mercado de Medicina Deportiva también se beneficia de la colaboración entre proveedores de salud y equipos deportivos para implementar programas de manejo de lesiones. El aumento de iniciativas gubernamentales e inversiones privadas en infraestructura deportiva apoya aún más el desarrollo de ofertas integrales de rehabilitación y cuidado preventivo.
- Por ejemplo, el soporte Unloader One X de Össur utiliza un sistema mecánico de palanca de 3 puntos con un dial SmartDosing para ofrecer una descarga personalizada de la rodilla, lo cual ha demostrado clínicamente reducir significativamente el dolor y mejorar la función en pacientes con osteoartritis durante las actividades diarias.
Análisis de Desafíos del Mercado:
Alto Costo de Tratamientos Avanzados y Dispositivos Médicos que Limitan la Penetración del Mercado
El Mercado de Medicina Deportiva enfrenta desafíos debido al alto costo de procedimientos quirúrgicos avanzados, herramientas de diagnóstico y dispositivos de rehabilitación. Las tecnologías premium como las cirugías asistidas por robots, los ortobiológicos y los sensores portátiles inteligentes siguen siendo costosas para muchos proveedores de atención médica y pacientes. Esto limita la adopción en pequeñas clínicas y regiones en desarrollo donde las restricciones presupuestarias son significativas. La cobertura de seguros para intervenciones de medicina deportiva suele ser inconsistente, creando barreras adicionales para los pacientes que buscan atención especializada. El factor costo ralentiza la implementación generalizada de tratamientos innovadores a pesar de sus beneficios clínicos comprobados.
Complejidades Regulatorias y Escasez de Mano de Obra Calificada que Afectan la Expansión del Mercado
Los estrictos marcos regulatorios para dispositivos médicos y procedimientos terapéuticos plantean desafíos para fabricantes y proveedores de atención médica. El cumplimiento de aprobaciones regionales, estándares de calidad y procesos de validación clínica puede retrasar los lanzamientos de productos y la entrada al mercado. También requiere una inversión continua en investigación y certificación, lo que aumenta las cargas operativas. La escasez de cirujanos ortopédicos capacitados, fisioterapeutas y especialistas en rehabilitación restringe aún más la disponibilidad de servicios. Estas limitaciones de la fuerza laboral impiden la escalabilidad de los programas de medicina deportiva, particularmente en mercados emergentes, afectando el potencial de crecimiento general del mercado.
Oportunidades del Mercado:
Expansión de Soluciones de Salud Digital y Tele-Rehabilitación Creando Nuevas Vías de Crecimiento
El Mercado de Medicina Deportiva está preparado para beneficiarse de la rápida adopción de tecnologías de salud digital y plataformas de tele-rehabilitación. Las herramientas de monitoreo remoto, las sesiones de fisioterapia virtual y los planes de recuperación impulsados por IA permiten a los pacientes acceder a atención especializada desde casa. Aumenta el cumplimiento del tratamiento, mejora los resultados de recuperación y reduce la carga en las instalaciones de atención médica. La integración de sensores portátiles con aplicaciones móviles proporciona datos en tiempo real para la prevención de lesiones y la optimización del rendimiento. La creciente aceptación de la telemedicina en mercados desarrollados y emergentes ofrece oportunidades significativas para que los proveedores de servicios lleguen a poblaciones de pacientes más amplias. La inversión en plataformas digitales también apoya la atención personalizada, mejorando el compromiso y la satisfacción del paciente.
Creciente Demanda de Atención Preventiva y Servicios de Rehabilitación Específicos para Deportes
El aumento de la conciencia sobre la prevención de lesiones y la importancia de la rehabilitación impulsa oportunidades en el Mercado de Medicina Deportiva. Los equipos deportivos, centros de fitness y programas de bienestar buscan programas de atención preventiva especializados para minimizar los riesgos de lesiones y mantener el rendimiento de los atletas. Promueve la adopción de equipos terapéuticos avanzados, dispositivos ortopédicos y protocolos de rehabilitación personalizados. Las poblaciones envejecidas que mantienen estilos de vida activos impulsan aún más la demanda de intervenciones preventivas y restaurativas. La expansión de colaboraciones entre proveedores de atención médica, organizaciones deportivas e instituciones educativas crea vías para la investigación y programas de capacitación especializados. Estas tendencias colectivamente apoyan la expansión del mercado en diversas geografías y segmentos de pacientes.
Análisis de Segmentación del Mercado:
Por Tipo de Producto
El mercado de la medicina deportiva está segmentado por tipo de producto en dispositivos ortopédicos, equipos de rehabilitación y herramientas de diagnóstico. Los dispositivos ortopédicos, incluidos implantes, férulas y soportes, dominan el mercado debido al aumento de la incidencia de lesiones musculoesqueléticas y la demanda de soluciones para la reparación de articulaciones. Se beneficia de los continuos avances tecnológicos, como implantes bioabsorbibles y herramientas quirúrgicas mínimamente invasivas, que mejoran los resultados de recuperación. Los equipos de rehabilitación, incluidos dispositivos de fisioterapia y ejercicio, experimentan un fuerte crecimiento impulsado por el creciente enfoque en la recuperación post-lesión y el cuidado preventivo. Las herramientas de diagnóstico, como los sistemas de imagen y los sensores portátiles, apoyan la detección temprana de lesiones y optimizan la planificación del tratamiento, lo que impulsa su adopción entre los proveedores de atención médica e instituciones deportivas.
- Por ejemplo, DJO Global produce dispositivos como el Empi Phoenix, que utiliza estimulación eléctrica neuromuscular (NMES) para manejar la atrofia muscular tanto antes como después de la cirugía.
Por Aplicación
Por aplicación, el mercado se clasifica en deportes profesionales, deportes recreativos y rehabilitación ortopédica. Los deportes profesionales representan una parte significativa, impulsada por el alto riesgo de lesiones y la necesidad de soluciones preventivas y terapéuticas avanzadas. Gana tracción a través de asociaciones entre proveedores de atención médica y equipos deportivos para implementar programas de atención especializados. Los deportes recreativos y las actividades de fitness contribuyen a la expansión del mercado debido al aumento de la participación global y la conciencia sobre la prevención de lesiones. Las aplicaciones de rehabilitación ortopédica experimentan crecimiento por el envejecimiento de la población y los individuos activos que buscan atención restaurativa para condiciones musculoesqueléticas. Estos segmentos de aplicación colectivamente apoyan la amplia adopción del mercado de la medicina deportiva en diversos grupos de pacientes y regiones.
- Por ejemplo, cascos inteligentes de empresas como Riddell incorporan sensores de impacto (acelerómetros) que miden las fuerzas de colisión y alertan de manera inalámbrica al personal de línea lateral (como entrenadores atléticos o entrenadores) en tiempo real durante prácticas y juegos de fútbol juvenil, de secundaria y universitario cuando un jugador o una serie de impactos supera un umbral predeterminado, específico de la posición.
Segmentaciones:
Por Tipo de Producto
- Dispositivos Ortopédicos
- Equipos de Rehabilitación
- Herramientas de Diagnóstico
Por Aplicación
- Deportes Profesionales
- Deportes Recreativos
- Rehabilitación Ortopédica
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
América del Norte lidera con infraestructura sanitaria avanzada
América del Norte posee una participación del 42% del mercado de medicina deportiva, impulsada por una infraestructura de salud altamente desarrollada y un acceso generalizado a servicios médicos especializados. La alta adopción de técnicas quirúrgicas avanzadas, dispositivos de rehabilitación y herramientas de diagnóstico apoya el crecimiento del mercado. Se beneficia de una inversión sustancial en investigación de medicina deportiva y una fuerte participación en deportes profesionales y recreativos. Las iniciativas gubernamentales que promueven la seguridad de los atletas y la prevención de lesiones aumentan aún más la demanda de atención ortopédica y servicios de rehabilitación. La presencia de actores clave del mercado y redes de distribución bien establecidas fortalece el liderazgo regional.
Europa Demuestra Crecimiento Consistente a Través de Avances en Deportes y Salud
Europa representa el 28% del mercado global de medicina deportiva, respaldada por una alta conciencia sobre la prevención de lesiones y una robusta participación deportiva en múltiples países. Gana impulso gracias a los avances en procedimientos mínimamente invasivos, ortobiológicos y servicios de fisioterapia. Países como Alemania, el Reino Unido y Francia tienen sistemas de salud bien estructurados que apoyan la rápida adopción de soluciones innovadoras de medicina deportiva. Los esfuerzos colaborativos entre organizaciones deportivas y proveedores de salud impulsan el desarrollo de programas de rehabilitación y servicios de atención preventiva. La creciente demanda de planes de tratamiento personalizados impulsa la expansión del mercado en la región.
Asia Pacífico Se Expande Rápidamente con Oportunidades Emergentes
Asia Pacífico posee el 21% del mercado de medicina deportiva y representa la región de más rápido crecimiento, impulsada por el aumento de la participación deportiva y la creciente conciencia sobre la salud musculoesquelética. Se beneficia de la expansión de la infraestructura de salud privada, el crecimiento de las poblaciones urbanas y el aumento del ingreso disponible. Países emergentes como India, China y Japón experimentan una mayor adopción de dispositivos ortopédicos, servicios de rehabilitación y procedimientos quirúrgicos mínimamente invasivos. Las iniciativas gubernamentales que promueven la salud y el fitness contribuyen a una mayor demanda de programas de atención preventiva. La región ofrece oportunidades sustanciales para que los actores del mercado introduzcan soluciones innovadoras y rentables que atiendan tanto a atletas de élite como a la población general.
Análisis de Actores Clave:
- Smith+Nephew
- Stryker
- Zimmer Biomet
- Arthrex, Inc.
- Enovis (DJO, LLC)
- DePuy Synthes (Johnson & Johnson)
- CONMED Corporation
- Mueller Sports Medicine, Inc.
- Breg, Inc.
- Performance Health
- Bauerfeind
Análisis Competitivo:
El mercado de medicina deportiva exhibe un panorama altamente competitivo caracterizado por actores globales establecidos y empresas regionales emergentes. Las empresas líderes se centran en asociaciones estratégicas, fusiones y adquisiciones para fortalecer sus carteras de productos y expandir su alcance en el mercado. Esto impulsa la innovación en dispositivos ortopédicos, herramientas quirúrgicas mínimamente invasivas y soluciones de rehabilitación. La inversión continua en investigación y desarrollo permite a las empresas lanzar tecnologías avanzadas, mejorar la eficacia del tratamiento y mejorar los resultados para los pacientes. Las empresas también priorizan la expansión regional, apuntando a mercados emergentes con creciente demanda de servicios de medicina deportiva. La optimización de precios, la diferenciación de productos y el soporte al cliente superior siguen siendo estrategias clave para mantener la posición en el mercado. La intensa competencia fomenta la innovación, mejora la calidad del servicio y asegura la disponibilidad generalizada de soluciones preventivas y terapéuticas tanto para atletas profesionales como para poblaciones activas en general.
Desarrollos Recientes:
- En diciembre de 2025, Smith+Nephew anunció su estrategia RISE, apuntando a un crecimiento subyacente de ingresos del 6-7% CAGR, más de $1 mil millones en flujo de caja libre, y un ROIC del 12-13% para 2028, con una provisión de inventario no monetaria de $200 millones para optimizar su cartera.
- En octubre de 2025, Johnson & Johnson anunció su intención de separar su negocio de ortopedia, incluyendo DePuy Synthes, en una empresa independiente.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Aplicación y Región. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos en ITALIA sobre el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- El aumento de la participación global en actividades deportivas y de fitness continuará impulsando la demanda de soluciones de medicina deportiva preventiva y terapéutica.
- La adopción de tecnologías de diagnóstico avanzadas, incluyendo sensores portátiles e imágenes impulsadas por IA, mejorará la detección de lesiones y la planificación del tratamiento.
- La expansión de procedimientos quirúrgicos mínimamente invasivos y ortobiológicos mejorará los resultados de recuperación y reducirá el tiempo de inactividad de los pacientes.
- El aumento de la conciencia sobre la salud musculoesquelética entre las poblaciones envejecidas impulsará la demanda de rehabilitación ortopédica y cuidado restaurativo.
- La integración de plataformas de salud digital y tele-rehabilitación ampliará el acceso a atención especializada y apoyará el monitoreo remoto de pacientes.
- El creciente enfoque en programas de cuidado preventivo por parte de organizaciones deportivas, centros de fitness e iniciativas de bienestar fortalecerá el mercado.
- La innovación tecnológica en dispositivos de rehabilitación y equipos de ejercicio apoyará soluciones de recuperación personalizadas y eficientes.
- La expansión de la infraestructura de salud privada en regiones emergentes creará nuevas oportunidades para los actores del mercado.
- Las asociaciones estratégicas, fusiones y adquisiciones entre actores clave acelerarán el desarrollo de productos y la penetración del mercado regional.
- El aumento de iniciativas gubernamentales y financiamiento para la seguridad deportiva, investigación y cuidado ortopédico sostendrá el crecimiento a largo plazo y la adopción de soluciones de medicina deportiva.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de la medicina deportiva y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de medicina deportiva entre 2024 y 2032?
¿Qué segmento tuvo la mayor participación en el mercado de medicina deportiva en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de la medicina deportiva?
¿Quiénes son las empresas líderes en el mercado de la medicina deportiva?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Medicina Deportiva Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Medicina Deportiva Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 5,636.57 million → 2032: USD 10,432.91 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Medicina Deportiva Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Medicina Deportiva Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Medicina Deportiva Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Medicina Deportiva Market Drivers
- 3.3 Mercado de Medicina Deportiva Market Restraints & Challenges
- 3.4 Mercado de Medicina Deportiva Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Medicina Deportiva Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Medicina Deportiva Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Medicina Deportiva category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Medicina Deportiva Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Medicina Deportiva Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Medicina Deportiva market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Medicina Deportiva Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Medicina Deportiva Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Medicina Deportiva Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Medicina Deportiva (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Medicina Deportiva Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Medicina Deportiva Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Medicina Deportiva Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Medicina Deportiva Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Medicina Deportiva Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Medicina Deportiva Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Medicina Deportiva Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Medicina Deportiva Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Medicina Deportiva Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
