
Visión General del Mercado de Magnesio:
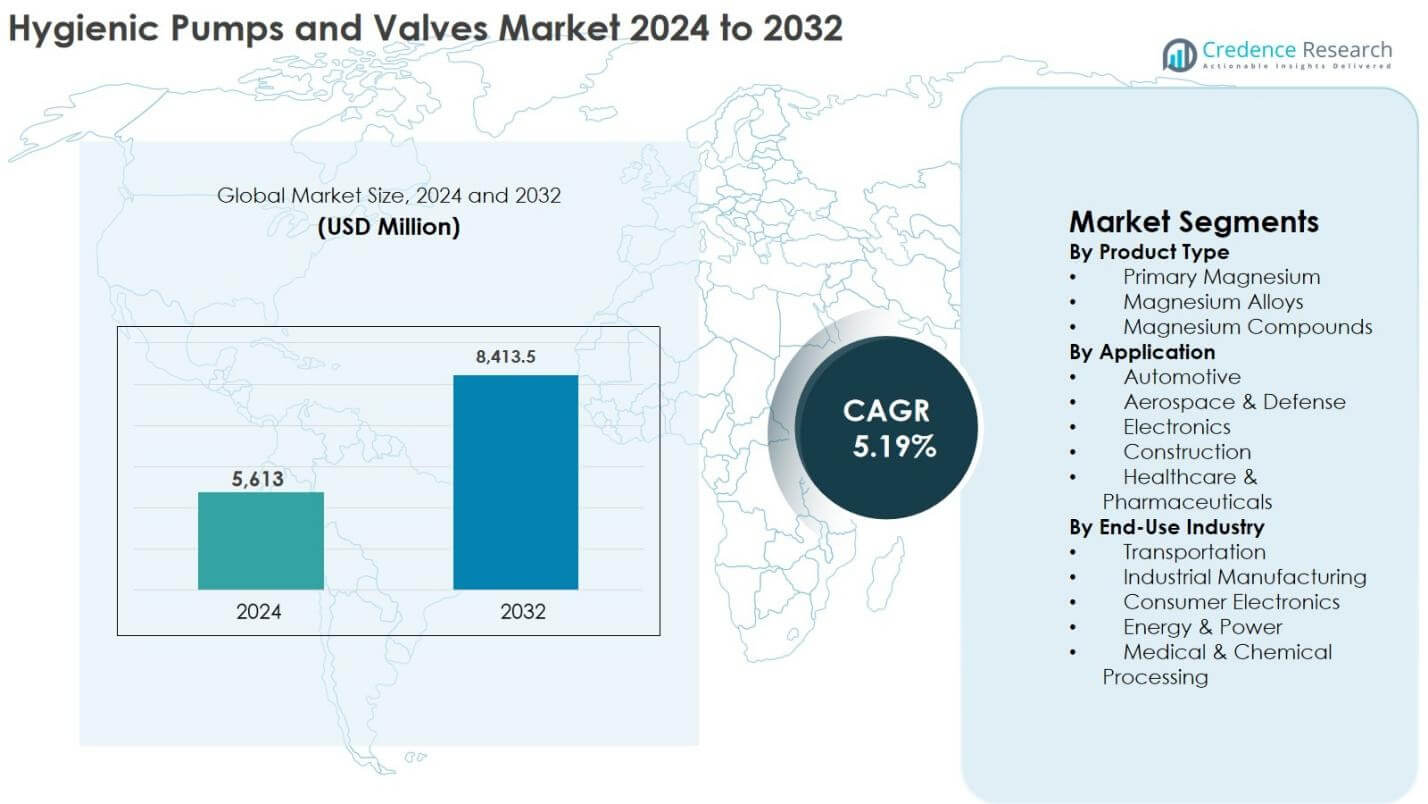
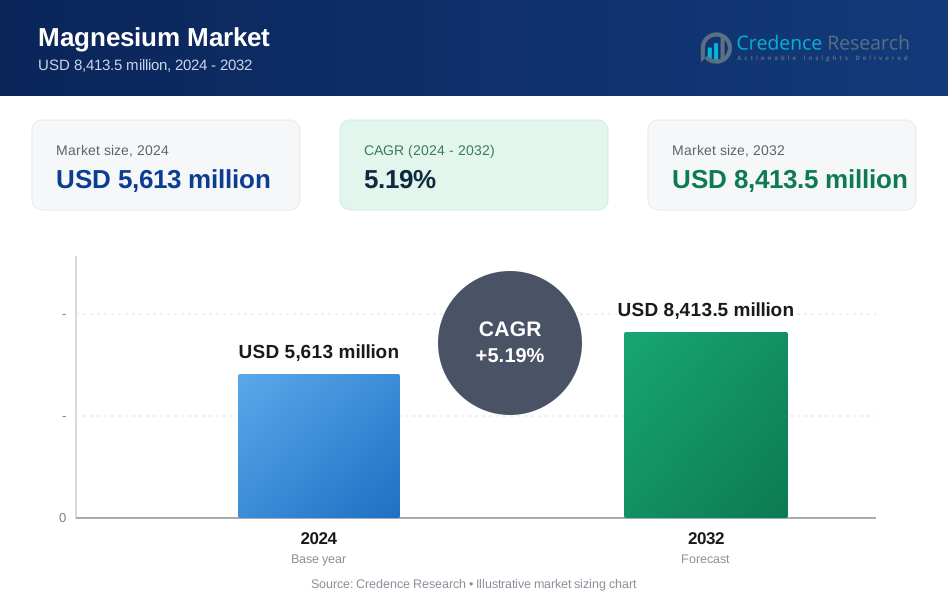
El tamaño del mercado de magnesio se valoró en USD 5,613 millones en 2024 y se anticipa que alcance los USD 8,413.5 millones para 2032, con un CAGR del 5.19% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Magnesio 2024 | USD 5,613 millones |
| Mercado de Magnesio, CAGR | 5.19% |
| Tamaño del Mercado de Magnesio 2032 | USD 8,413.5 millones |
Perspectivas del Mercado de Magnesio
- El crecimiento del mercado está impulsado por los requisitos de aligeramiento en automoción y aeroespacial, con automoción representando un 38.6% de participación en 2024 y las aleaciones de magnesio liderando la mezcla de productos con un 8% de participación en el segmento debido a las ventajas de relación resistencia-peso y reciclabilidad.
- Las principales tendencias del mercado incluyen el uso creciente de aleaciones de magnesio en vehículos eléctricos, la expansión de la fabricación de electrónica y el creciente enfoque en la producción de magnesio basada en reciclaje para reducir la intensidad de carbono y mejorar la sostenibilidad del suministro.
- Las restricciones del mercado incluyen procesos de producción intensivos en energía, la volatilidad de los precios de las materias primas y los costos de cumplimiento ambiental, que afectan la rentabilidad y la expansión de la capacidad, particularmente para los productores tradicionales de magnesio primario.
- Regionalmente, Asia Pacífico dominó con un 63.4% de participación en 2024, seguido por América del Norte con un 15.2% y Europa con un 13.6%, mientras que el transporte se mantuvo como el segmento de uso final más grande con un 2% de participación, asegurando una demanda estable a largo plazo.
Análisis de Segmentación del Mercado de Magnesio:
Por Tipo de Producto:
El mercado de magnesio por tipo de producto está liderado por aleaciones de magnesio, que representaron un 46.8% de participación de mercado en 2024, impulsadas por su superior relación resistencia-peso, resistencia a la corrosión y reciclabilidad. Las aleaciones de magnesio son ampliamente adoptadas en aplicaciones automotrices, aeroespaciales y electrónicas para apoyar objetivos de aligeramiento y eficiencia de combustible. El magnesio primario siguió con un 32.4% de participación, respaldado por su uso en la producción de aleaciones y procesos metalúrgicos, mientras que los compuestos de magnesio tuvieron un 20.8% de participación, beneficiándose de la demanda constante en aplicaciones farmacéuticas, químicas y retardantes de llama.
- Por ejemplo, Magontec produce aleaciones de magnesio primario como AZ91, adecuadas para fundición a presión, fundición en molde por gravedad y fundición en arena en aplicaciones de clientes de fundición a presión en Asia, Europa y las Américas.
Por Aplicación:
Por aplicación, el segmento automotriz dominó el Mercado de Magnesio con una participación del 38.6% en 2024, respaldado por la creciente adopción de materiales ligeros para cumplir con las regulaciones de emisiones y mejorar la eficiencia del vehículo. Los componentes de magnesio se utilizan cada vez más en partes estructurales, sistemas de tren motriz y componentes interiores. Aeroespacial & defensa representaron un 21.3% de participación, impulsados por la demanda de materiales ligeros de alto rendimiento, seguidos por la electrónica con un 18.9%, la construcción con un 12.1%, y la salud & farmacéutica con un 9.1%, respaldados por el uso de magnesio de grado médico.
- Por ejemplo, Seres Motors logra el uso promedio más alto de aleación de magnesio por vehículo en China con aproximadamente 19 kg, asociándose con Baowu Magnesium para integrar estas aleaciones en componentes de vehículos de nueva energía producidos en masa para aligerar el peso.
Por Industria de Uso Final:
La industria del transporte emergió como el segmento de uso final dominante con una participación de mercado del 41.2% en 2024, impulsada por el uso extensivo de magnesio en la fabricación automotriz y aeroespacial. Las crecientes inversiones en vehículos eléctricos y componentes de aeronaves ligeras continúan fortaleciendo la demanda. La fabricación industrial representó un 24.7% de participación, respaldada por aplicaciones de fundición a presión y procesamiento de metales. La electrónica de consumo mantuvo un 15.6% de participación, seguida por energía & potencia con un 10.4%, mientras que el procesamiento médico & químico capturó un 8.1% de participación, impulsado por formulaciones farmacéuticas y aplicaciones químicas especializadas.
Principales Impulsores del Crecimiento
Aumento de la Demanda de Materiales Ligeros en Automotriz y Aeroespacial
El Mercado de Magnesio está fuertemente impulsado por la creciente demanda de materiales ligeros en los sectores automotriz y aeroespacial para mejorar la eficiencia del combustible y reducir las emisiones de carbono. Los fabricantes de automóviles están sustituyendo cada vez más el acero y el aluminio por aleaciones de magnesio en componentes estructurales, carcasas de transmisión y partes interiores para cumplir con las estrictas regulaciones de emisiones. En el sector aeroespacial, la alta relación resistencia-peso del magnesio apoya la reducción de peso de las aeronaves y el mejoramiento del rendimiento. El rápido crecimiento de los vehículos eléctricos acelera aún más la adopción del magnesio, ya que los materiales ligeros ayudan a extender el rango de conducción y mejorar la eficiencia de la batería.
- Por ejemplo, Rolls-Royce emplea la aleación de magnesio MSR para la carcasa del motor Tay de 130 kg y RZ5 para la carcasa del BMW Rolls-Royce BR710, aprovechando las propiedades del material para aplicaciones de cajas de engranajes y motores en aeronaves.
Expansión de la Fabricación de Electrónica y Dispositivos de Consumo
La creciente producción de electrónica de consumo apoya significativamente el Mercado de Magnesio, ya que las aleaciones de magnesio se utilizan ampliamente en carcasas, marcos y componentes de disipación de calor para teléfonos inteligentes, portátiles, tabletas y dispositivos portátiles. Los fabricantes prefieren el magnesio debido a su excelente conductividad térmica, propiedades de blindaje electromagnético y acabado premium. La creciente demanda de dispositivos electrónicos compactos, ligeros y duraderos, combinada con el aumento del gasto del consumidor en tecnologías inteligentes, continúa impulsando el consumo de magnesio en los centros de fabricación de electrónica globales.
- Por ejemplo, ASUS incorpora aleación de magnesio en el chasis de su Zenbook S 13 OLED (UM5302), creando un unibody superdelgado de 14,9 mm que pesa solo 1 kg mientras cumple con los estándares de durabilidad MIL-STD-810H.
Aumento del Uso en Aplicaciones de Salud y Farmacéuticas
La creciente conciencia sobre los beneficios fisiológicos del magnesio está impulsando su uso en aplicaciones de salud y farmacéuticas. Los compuestos de magnesio se utilizan ampliamente en antiácidos, laxantes, suplementos dietéticos y formulaciones inyectables debido a su efectividad comprobada y perfil de seguridad. El crecimiento en la atención médica preventiva, el envejecimiento de la población y el aumento de la incidencia de trastornos digestivos y metabólicos están apoyando la demanda. Además, la biocompatibilidad del magnesio ha expandido su aplicación en implantes médicos y formulaciones farmacéuticas especializadas, fortaleciendo el crecimiento del mercado a largo plazo.
Tendencias y Oportunidades Clave
Avances Tecnológicos en el Procesamiento de Aleaciones de Magnesio
Los avances continuos en las tecnologías de procesamiento de aleaciones de magnesio presentan oportunidades de crecimiento significativas para el Mercado del Magnesio. Las innovaciones en técnicas de fundición, extrusión y tratamiento de superficies han mejorado la resistencia mecánica, la resistencia a la corrosión y la formabilidad, abordando limitaciones de rendimiento históricas. Estos desarrollos permiten una adopción más amplia en aplicaciones de alto estrés en la fabricación automotriz, aeroespacial e industrial. La mejor reciclabilidad y eficiencia del proceso también se alinean con los objetivos de sostenibilidad, alentando a los fabricantes a integrar el magnesio en soluciones de materiales ligeros de próxima generación.
- Por ejemplo, Sumitomo Electric, en colaboración con la Universidad de Toyama, desarrolló una aleación de magnesio resistente al calor para fundición a presión que exhibe características superiores de fluencia por compresión y resistencia a la tracción a 150-200°C, sin usar elementos de tierras raras costosos, permitiendo su uso como componentes de motor reciclables.
Creciente Enfoque en Materiales Sostenibles y Reciclables
El creciente énfasis global en la sostenibilidad está creando nuevas oportunidades para el Mercado del Magnesio. El magnesio es completamente reciclable y requiere menos energía para reciclarse en comparación con varios metales alternativos. Los gobiernos y fabricantes están priorizando las prácticas de economía circular, fomentando el uso de materiales ligeros reciclables. Esta tendencia apoya la adopción del magnesio en aplicaciones de transporte, embalaje y energía. Las crecientes inversiones en procesos de fabricación de bajo carbono mejoran aún más la posición del magnesio como material sostenible de elección.
- Por ejemplo, Okon Recycling captura chatarra de magnesio de fundiciones automotrices y operaciones de fundición a presión, donde los componentes automotrices representan aproximadamente el 35% de las fuentes de chatarra antigua, transformándola en material reutilizable antes de entrar en el desperdicio.
Desafíos Clave
Volatilidad en los Precios de Materias Primas y Restricciones de Suministro
El Mercado del Magnesio enfrenta desafíos por la fluctuación de los precios de las materias primas y las interrupciones en el suministro. La producción de magnesio es intensiva en energía y altamente sensible a los costos de electricidad, lo que hace que los precios sean vulnerables a la volatilidad del mercado energético. La concentración de la producción de magnesio en regiones limitadas también expone al mercado a riesgos geopolíticos, restricciones comerciales y cambios regulatorios. Estos factores pueden interrumpir las cadenas de suministro, aumentar los costos de producción y crear inestabilidad en los precios, afectando la planificación a largo plazo para los fabricantes y usuarios finales.
Presiones Ambientales y Regulatorias en los Procesos de Producción
Las estrictas regulaciones ambientales representan un desafío clave para el Mercado de Magnesio, especialmente para los productores que dependen de métodos tradicionales de extracción y procesamiento. La producción de magnesio puede generar emisiones significativas si no se gestiona mediante tecnologías avanzadas. El cumplimiento de los estándares ambientales aumenta los costos de capital y operativos para los fabricantes. Además, el escrutinio regulatorio relacionado con la eliminación de residuos y las emisiones de carbono puede limitar la expansión de la capacidad, obligando a los productores a invertir fuertemente en tecnologías más limpias para seguir siendo competitivos.
Análisis Regional
Asia Pacífico
El Asia Pacífico dominó el Mercado de Magnesio con un 63.4% de participación de mercado en 2024, respaldado por una fuerte capacidad de producción y un alto consumo en China, Japón, Corea del Sur e India. La región se beneficia de cadenas de suministro de magnesio integradas, fabricación rentable y un uso extenso en los sectores automotriz, electrónico y de fabricación industrial. China sigue siendo el principal productor y exportador, suministrando magnesio para aplicaciones globales de aleación y fundición. El aumento de la producción de vehículos eléctricos, la expansión de la fabricación de productos electrónicos de consumo y el continuo desarrollo de infraestructura fortalecen aún más el liderazgo de Asia Pacífico en la industria global del magnesio.
América del Norte
América del Norte representó un 15.2% de participación de mercado en 2024, impulsado por la creciente demanda de iniciativas de aligeramiento automotriz, fabricación aeroespacial y aplicaciones de defensa. Estados Unidos lidera el consumo regional debido a la mayor adopción de aleaciones de magnesio en componentes de vehículos para cumplir con los estándares de eficiencia de combustible y emisiones. La expansión de la producción aeroespacial, respaldada por un fuerte gasto en defensa, impulsa aún más la demanda de magnesio. Además, el aumento de la inversión en capacidades de producción y reciclaje de magnesio doméstico está mejorando la seguridad del suministro, apoyando un crecimiento constante del mercado en toda la región.
Europa
Europa tuvo un 13.6% de participación de mercado en 2024, respaldada por estrictas regulaciones de emisiones y un fuerte enfoque en materiales ligeros en las industrias automotriz y aeroespacial. Países como Alemania, Francia e Italia son consumidores clave, utilizando aleaciones de magnesio en estructuras de carrocería de vehículos, componentes del tren motriz e interiores de aeronaves. El énfasis de la región en la sostenibilidad y las prácticas de economía circular también apoya las iniciativas de reciclaje de magnesio. La creciente adopción de vehículos eléctricos y el aumento del uso de magnesio en la fabricación industrial continúan reforzando la posición de mercado de Europa.
América Latina
América Latina representó un 4.3% de participación de mercado en 2024, impulsada por un crecimiento gradual en la producción automotriz, actividades de construcción y fabricación industrial. Brasil y México son mercados clave, respaldados por la expansión de plantas de ensamblaje de vehículos e inversiones en infraestructura. La demanda de magnesio en la región también se ve respaldada por el creciente uso de aleaciones en aplicaciones de fundición a presión y procesamiento de metales. Aunque la producción local sigue siendo limitada, el aumento de las importaciones y la mejora de las capacidades industriales están apoyando un crecimiento constante del consumo de magnesio en toda América Latina.
Oriente Medio y África
El Medio Oriente y África capturó un 3.5% de participación de mercado en 2024, respaldado por el creciente proceso de industrialización, el desarrollo de infraestructuras y la expansión de proyectos energéticos. La demanda está impulsada principalmente por la construcción, la manufactura industrial y las actividades emergentes de ensamblaje automotriz. Los países en el Medio Oriente están invirtiendo en materiales ligeros para apoyar la eficiencia energética y los objetivos de manufactura avanzada. En África, el crecimiento industrial gradual y el aumento de las importaciones de productos de magnesio están contribuyendo a la expansión del mercado, aunque el consumo sigue siendo comparativamente menor que en otras regiones.
Segmentaciones del Mercado de Magnesio:
Por Tipo de Producto
- Magnesio Primario
- Aleaciones de Magnesio
- Compuestos de Magnesio
Por Aplicación
- Automotriz
- Aeroespacial y Defensa
- Electrónica
- Construcción
- Salud y Farmacéutica
Por Industria de Uso Final
- Transporte
- Manufactura Industrial
- Electrónica de Consumo
- Energía y Potencia
- Procesamiento Médico y Químico
Por Geografía
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Medio Oriente y África
- Países del CCG
- Sudáfrica
- Resto del Medio Oriente y África
Panorama Competitivo
El análisis del panorama competitivo del Mercado de Magnesio incluye a U.S. Magnesium LLC, RIMA Group, VSMPO-Avisma Corp., Nippon Kinzoku Co. Ltd., Alliance Magnesium, Latrobe Magnesium, Shanghai Sunglow Investment (Group) Co., Ltd., Mag Specialties Inc., Esan Eczacibasi, y Regal Metal. El mercado sigue siendo moderadamente consolidado, con la competencia centrada en la escala de producción, la eficiencia de costos, la innovación en aleaciones y la fiabilidad del suministro. Los principales productores se enfocan en expandir la capacidad, mejorar la eficiencia energética y asegurar asociaciones a largo plazo con fabricantes automotrices, aeroespaciales y de electrónica. Los productores basados en reciclaje están ganando terreno al ofrecer magnesio bajo en carbono, alineándose con los mandatos de sostenibilidad. Los actores asiáticos se benefician de cadenas de suministro integradas y ventajas de precios, mientras que las empresas norteamericanas y europeas enfatizan la seguridad del suministro y las aleaciones de valor añadido. Las inversiones estratégicas en tecnologías de producción más limpias, reciclaje y acuerdos de compra a largo plazo continúan moldeando el posicionamiento competitivo y las barreras de entrada.
Análisis de Jugadores Clave
- VSMPO-Avisma Corp.
- Mag Specialties Inc.
- Nippon Kinzoku Co. Ltd.
- Shanghai Sunglow Investment (Group) Co., Ltd.
- Latrobe Magnesium
- Regal Metal
- Alliance Magnesium
- RIMA Group
- U.S. Magnesium LLC
- Esan Eczacibasi
Desarrollos Recientes
- En marzo de 2025, Great Wall Motor y Baowu Magnesium establecieron un marco de cooperación estratégica y un laboratorio conjunto para avanzar en las aplicaciones de aleaciones de magnesio ligeras en vehículos de nueva energía (NEVs).
- En diciembre de 2025, se firmó un MoU entre Magmec y SMS group para desarrollar una instalación de producción de metal de magnesio en los EAU, con el objetivo de establecer una infraestructura de suministro de magnesio nacional.
- En 2025, Guangxi Automobile Group lanzó su negocio de aleaciones de magnesio ligeras en Chongqing Zhuotong, mejorando el uso de aleaciones de magnesio en componentes automotrices.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Aplicación, Industria de Uso Final y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado de magnesio continuará expandiéndose impulsado por la creciente adopción de materiales ligeros en las industrias automotriz y aeroespacial.
- El crecimiento de la producción de vehículos eléctricos aumentará la demanda de aleaciones de magnesio para mejorar la eficiencia energética y el alcance de conducción.
- Los avances en el procesamiento de aleaciones de magnesio mejorarán la resistencia, la resistencia a la corrosión y el alcance de aplicación.
- La producción de magnesio basada en reciclaje ganará impulso debido a las iniciativas de sostenibilidad y economía circular.
- Regulaciones más estrictas sobre emisiones fomentarán la sustitución de metales más pesados por magnesio en aplicaciones de transporte.
- El crecimiento en la fabricación de productos electrónicos de consumo apoyará una demanda constante de carcasas y componentes de magnesio.
- Las aplicaciones en salud y farmacéutica se expandirán con el uso creciente de compuestos de magnesio en formulaciones médicas.
- Los esfuerzos de diversificación de la cadena de suministro fortalecerán la producción regional fuera de los centros de manufactura tradicionales.
- Las inversiones en tecnologías de producción bajas en carbono y eficientes en energía remodelarán la dinámica competitiva.
- Las aplicaciones en manufactura industrial y energía proporcionarán estabilidad a largo plazo al crecimiento general del mercado.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de magnesio y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado del magnesio entre 2024 y 2032?
¿Qué segmento del mercado de magnesio tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado del magnesio?
¿Quiénes son las empresas líderes en el mercado del magnesio?
¿Qué región tuvo la mayor participación en el mercado de magnesio en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Magnesio Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Magnesio Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 5,613 million → 2032: USD 8,413.5 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Magnesio Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Magnesio Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Magnesio Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Magnesio Market Drivers
- 3.3 Mercado de Magnesio Market Restraints & Challenges
- 3.4 Mercado de Magnesio Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Magnesio Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Magnesio Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Magnesio category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Magnesio Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Magnesio Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Magnesio market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Magnesio Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Magnesio Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Magnesio Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Magnesio (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Magnesio Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Magnesio Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Magnesio Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Magnesio Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Magnesio Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Magnesio Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Magnesio Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Magnesio Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Magnesio Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
