
Visión General del Mercado
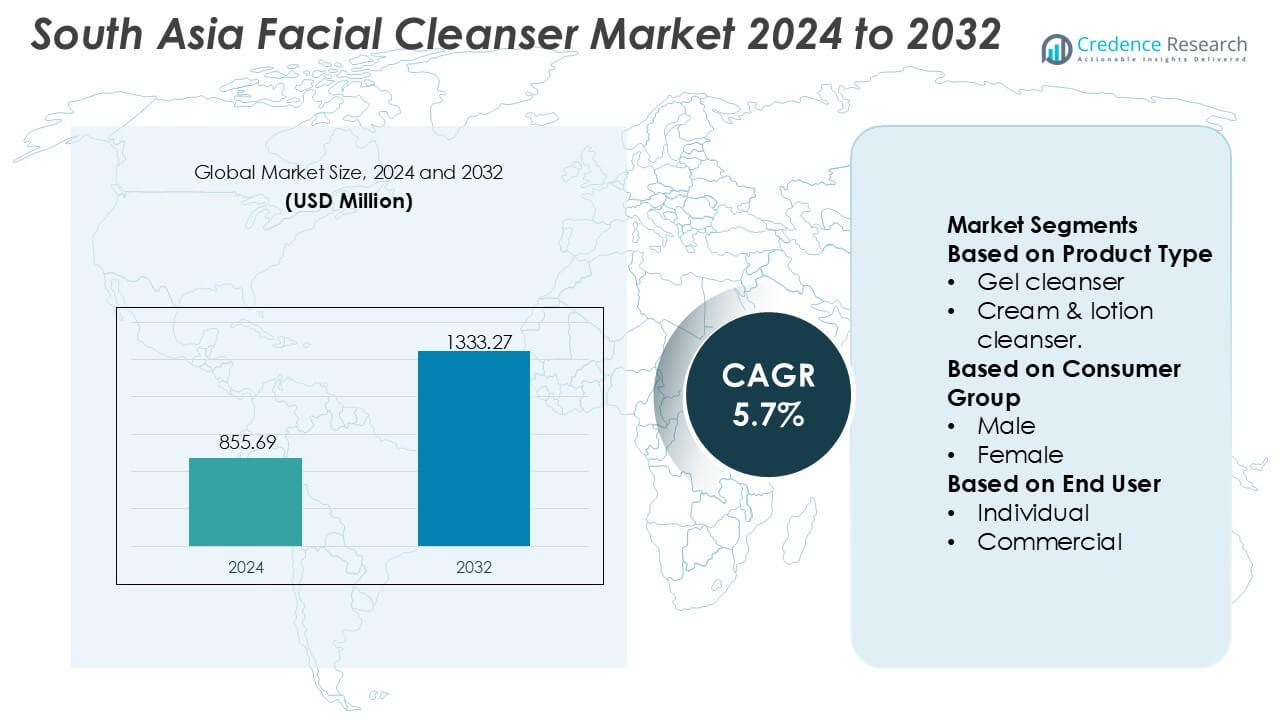
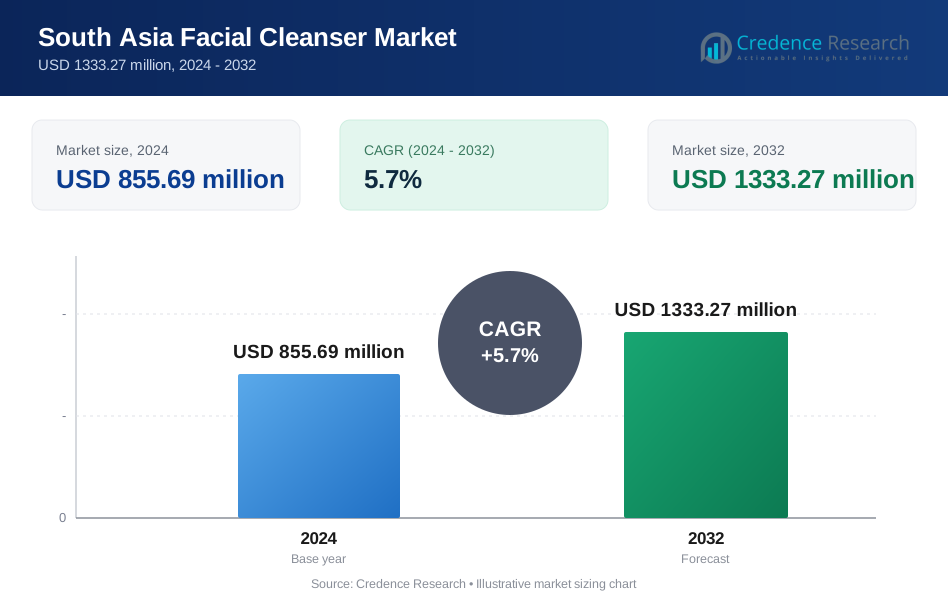
El tamaño del mercado de limpiadores faciales en el sur de Asia se valoró en 855.69 millones de USD en 2024 y se anticipa que alcanzará los 1333.27 millones de USD para 2032, con un CAGR del 5.7% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Limpiadores Faciales en el Sur de Asia 2024 | USD 855.69 Millones |
| Mercado de Limpiadores Faciales en el Sur de Asia, CAGR | 5.7% |
| Tamaño del Mercado de Limpiadores Faciales en el Sur de Asia 2032 | USD 1333.27 Millones |
El mercado de limpiadores faciales en el sur de Asia presenta una mezcla competitiva de conglomerados de belleza globales y fabricantes regionales de cuidado personal que fortalecen la innovación de productos, la profundidad de distribución y la visibilidad de la marca entre diversos grupos de consumidores. Las empresas líderes aprovechan formulaciones dermatológicamente probadas, carteras de ingredientes naturales y la aceleración del comercio electrónico para mejorar la penetración en el mercado, mientras que los segmentos de cuidado de la piel premium, masivo y herbal continúan expandiéndose en áreas urbanas y semiurbanas. India ocupa la posición regional líder con una participación de mercado exacta del 42%, respaldada por su gran base poblacional, un segmento de consumidores de ingresos medios en rápido crecimiento y una sólida infraestructura minorista que abarca el comercio moderno, tiendas de belleza especializadas y plataformas digitales.
Perspectivas del Mercado
- El mercado de limpiadores faciales en el sur de Asia se valoró en 855.69 millones de USD en 2024 y se proyecta que alcance los 1333.27 millones de USD para 2032 con un CAGR del 5.7%.
- El aumento de la demanda de formulaciones herbales, suaves y dermatológicamente probadas impulsa una fuerte adopción de la categoría, con los limpiadores en gel manteniendo la participación dominante del segmento debido a su idoneidad para los climas húmedos de la región.
- Las tendencias de premiumización se aceleran a medida que los consumidores se inclinan hacia limpiadores multifuncionales y con ingredientes activos, mientras que los canales en línea amplían la accesibilidad e influyen en el descubrimiento de marcas en las principales ciudades.
- La intensidad competitiva aumenta a medida que los actores globales y regionales fortalecen la I+D, amplían las líneas de ingredientes naturales y profundizan las estrategias omnicanal para capturar segmentos de jóvenes y profesionales en activo de mayor volumen.
- India lidera el panorama regional con una participación exacta del 42%, respaldada por una penetración minorista diversa y una alta adopción de cuidado de la piel, mientras que Bangladesh y Sri Lanka muestran un impulso creciente impulsado por la expansión de las poblaciones urbanas de clase media y el creciente interés en soluciones de cuidado de la piel asequibles.
Análisis de Segmentación del Mercado:
Por Tipo de Producto
El limpiador en gel ocupa la posición dominante con una participación estimada del 34–36%, respaldado por una fuerte preferencia del consumidor por formatos ligeros y no comedogénicos adecuados para los climas húmedos del sur de Asia y perfiles de piel propensos al acné. Su compatibilidad con ingredientes activos como el ácido salicílico y la niacinamida fortalece la adopción entre los jóvenes consumidores urbanos que buscan soluciones específicas. Los limpiadores espumosos siguen de cerca debido a su atractivo de limpieza profunda, mientras que los limpiadores en crema y loción crecen de manera constante entre los usuarios de piel sensible. Los limpiadores en barra y otros formatos alternativos mantienen una penetración de nicho, impulsados por la asequibilidad y el creciente interés en envases sostenibles y de bajo desperdicio.
- Por ejemplo, Charlotte Tilbury validó el rendimiento de su sistema de limpieza de doble fase a través de un ensayo controlado con 209 participantes, demostrando mejoras medibles en la suavidad de la piel y la eliminación de residuos, respaldado por evaluaciones de laboratorio utilizando 3 dispositivos de imagen calibrados para rastrear el refinamiento de la textura.
Por Grupo de Consumidores
El segmento femenino lidera con aproximadamente un 55–57% de participación en el mercado, impulsado por un alto compromiso con las rutinas de cuidado de la piel, la expansión del comercio minorista de belleza premium y una fuerte adopción de formulaciones específicas que ofrecen beneficios de iluminación, hidratación y anti-contaminación. La creciente influencia de las redes sociales, las tendencias de K-beauty y el aumento de consultas dermatológicas refuerzan aún más el dominio del segmento. La categoría masculina crece rápidamente a medida que mejora la conciencia sobre el cuidado personal y las marcas lanzan limpiadores ricos en activos y control de aceite, adaptados para pieles más gruesas y sebáceas. Los productos unisex ganan tracción entre los consumidores sensibles al precio y minimalistas que buscan soluciones versátiles, respaldados por la visibilidad del comercio electrónico y el marketing impulsado por influencers.
- Por ejemplo, Shiseido validó la eficacia de sus tecnologías de limpieza y acondicionamiento de la piel a través de un estudio clínico controlado con 116 mujeres, respaldado por datos generados a partir de más de 1,500 patentes globales activas y más de 1,000 investigadores internos que avanzan en la biología de la piel y la ciencia de formulación.
Por Usuario Final
El segmento individual domina con aproximadamente un 82–84% de participación, respaldado por el aumento de la adopción diaria de cuidado de la piel, mayores ingresos disponibles y una fuerte penetración de formatos de limpiadores tanto masivos como premium en mercados urbanos y semiurbanos. El consumo personal aumenta a medida que los consumidores priorizan el cuidado preventivo de la piel, la limpieza anti-contaminación y las formulaciones basadas en activos adecuadas para condiciones tropicales. El segmento comercial, que incluye salones, clínicas dermatológicas y cadenas de servicios de belleza, se expande gradualmente a medida que los tratamientos faciales profesionales ganan popularidad y los sistemas de limpieza de marca se integran en protocolos de servicio estandarizados, particularmente en India, Sri Lanka y Bangladesh.
Principales Impulsores de Crecimiento
Rápida Expansión de la Conciencia sobre el Cuidado de la Piel y la Adopción de Rutinas
La creciente conciencia del consumidor sobre las rutinas estructuradas de cuidado de la piel fortalece significativamente la demanda de limpiadores faciales en todo el sur de Asia. Los millennials urbanos y la Generación Z adoptan cada vez más regímenes de varios pasos influenciados por la orientación dermatológica, los influencers de belleza y la educación K-beauty. Las crecientes preocupaciones sobre la opacidad inducida por la contaminación, el acné y el desequilibrio de aceite aceleran los hábitos de limpieza diaria. La expansión del acceso a productos masivos asequibles en India, Bangladesh y Sri Lanka impulsa una mayor penetración, mientras que las marcas internacionales premium capturan a los consumidores aspiracionales que buscan formulaciones ricas en activos diseñadas para una limpieza profunda y protección de la barrera superficial.
- Por ejemplo, Unilever avanzó en su investigación sobre el rendimiento de limpiadores a través de un estudio de microbioma con 110 voluntarios humanos y respaldado por su red de I+D de cinco centros de investigación globales y más de 700 patentes activas relacionadas con el cuidado de la piel, permitiendo mejoras medibles en formulaciones de limpieza amigables con la barrera.
Aumento en la Penetración del Comercio Electrónico y la Venta Minorista de Belleza Digital
La adopción generalizada de teléfonos inteligentes y la rápida expansión del comercio electrónico amplifican la accesibilidad de limpiadores en áreas metropolitanas, ciudades de segundo nivel y mercados periurbanos emergentes. Las plataformas en línea ofrecen una mayor variedad de productos, reseñas transparentes y recomendaciones personalizadas que influyen en las decisiones de compra. Las marcas de belleza digitales crecen rápidamente utilizando asociaciones con influencers, programas de muestras y modelos de entrega por suscripción. La coincidencia de productos impulsada por algoritmos y los diagnósticos virtuales de la piel mejoran la confianza del consumidor, permitiendo un comportamiento de compra dirigido. Esta transformación digital impulsa la eficiencia del mercado, acelera la premiumización y amplía el alcance en el ecosistema minorista fragmentado del sur de Asia.
- Por ejemplo, Kao Corporation fortaleció su ecosistema digital de cuidado de la piel a través de sus plataformas tecnológicas Sensai y Curél, respaldadas por más de 1,000 patentes activas en ciencia de la piel y diagnósticos habilitados por IA, y validadas mediante pruebas de usabilidad interna que involucraron a más de 200 participantes para refinar la precisión de la evaluación de la piel impulsada por algoritmos.
Creciente Demanda de Formulaciones Respaldadas por Dermatología y Activos
Las crecientes preocupaciones sobre la piel, como la hiperpigmentación, el acné y la sensibilidad, promueven una fuerte demanda de formatos de limpiadores respaldados por dermatología. Los consumidores prefieren cada vez más formulaciones que incluyan ácido salicílico, niacinamida, ácido hialurónico y ceramidas adaptadas a climas tropicales y desequilibrios de sebo impulsados por la humedad. El contenido liderado por dermatólogos y las afirmaciones clínicas fortalecen la credibilidad de la categoría, fomentando la adopción de sistemas de surfactantes suaves y equilibrados en pH. Las marcas de cuidado de la piel farmacéutico expanden su presencia en el comercio minorista y electrónico, reforzando el cambio hacia limpiadores basados en el rendimiento que apoyan la salud a largo plazo de la piel y el cuidado preventivo.
Tendencias y Oportunidades Clave
Aceleración de la Premiumización y la Belleza Limpia
Los limpiadores faciales premium ganan tracción a medida que los consumidores buscan experiencias sensoriales elevadas, formulaciones seguras y resultados clínicamente validados. El cambio hacia productos sin sulfatos, sin parabenos y sin fragancias impulsa el impulso de la belleza limpia en todo el sur de Asia. Las marcas invierten en extractos botánicos, ingredientes amigables con el microbioma y etiquetado transparente para satisfacer las crecientes expectativas sobre pureza y seguridad. Esta tendencia crea fuertes oportunidades para que las marcas globales y regionales introduzcan líneas de alto margen posicionadas en torno a la reparación de la barrera cutánea, la defensa contra la contaminación y el abastecimiento sostenible de ingredientes.
- Por ejemplo, L’Oréal Group avanzó en la ciencia de formulación de belleza limpia a través de su programa de Ciencias Verdes, respaldado por más de 4,000 investigadores y más de 500 patentes de química verde, y validó la eficacia de los limpiadores utilizando pruebas instrumentales con 12 dispositivos de biometrología de alta precisión para cuantificar mejoras en la tolerancia de la piel y la función de barrera.
Creciente Adopción del Cuidado Masculino y Formulaciones Unisex
El cuidado masculino evoluciona rápidamente a medida que los hombres priorizan cada vez más el control del aceite, la reducción del acné y las soluciones de limpieza profunda adecuadas para estilos de vida activos y condiciones climáticas húmedas. Las marcas introducen líneas de limpiadores dedicadas a hombres respaldadas por patrocinios deportivos y campañas digitales dirigidas. Al mismo tiempo, la demanda de limpiadores unisex aumenta entre los consumidores minimalistas que buscan rutinas simplificadas y productos de cuidado de la piel rentables. Esta tendencia dual ofrece oportunidades para la diversificación del portafolio, permitiendo a las marcas abordar tanto soluciones específicas de género como formulaciones universales para múltiples tipos de piel.
- Por ejemplo, Amorepacific mejoró sus plataformas de formulación para hombres y unisex a través de evaluaciones clínicas que involucraron a 72 participantes masculinos y pruebas instrumentales de reducción de sebo realizadas con cuatro sistemas de imágenes dermatológicas de alta resolución, respaldadas por la infraestructura de I+D de la empresa con más de 500 patentes activas en ciencia de la piel.
Expansión de Clínicas de Dermatología y Servicios Profesionales de Cuidado de la Piel (Tendencia opcional tercera)
Los servicios profesionales de cuidado de la piel se expanden en las principales ciudades del sur de Asia, fortaleciendo la demanda de sistemas de limpieza especializados utilizados en salones, clínicas estéticas y centros dermatológicos. La adopción creciente de faciales, peelings químicos y tratamientos de limpieza profunda promueve la necesidad de limpiadores de alto rendimiento de grado profesional. Este ecosistema permite a las marcas asociarse con clínicas, construir credibilidad e influir en las elecciones de productos de los consumidores después del tratamiento.
Desafíos Clave
Sensibilidad al Precio y Penetración Premium Limitada en Mercados Rurales
La alta sensibilidad al precio en áreas rurales y semiurbanas restringe la adopción generalizada de limpiadores premium o ricos en activos. Los consumidores en estas regiones prefieren soluciones de limpieza multifuncionales o tradicionales, como barras de jabón, debido a su asequibilidad y familiaridad. La limitada conciencia sobre los beneficios de los ingredientes y la menor disponibilidad minorista restringen aún más el crecimiento del segmento premium. Las marcas deben adaptar estrategias de precios, invertir en educación local y expandir redes de distribución para mejorar la penetración y fortalecer la confianza del consumidor.
Competencia Intensa y Saturación de Productos en Todos los Niveles de Precio
El mercado enfrenta una fuerte competencia de marcas multinacionales, fabricantes regionales y jugadores D2C emergentes rápidamente, lo que lleva a carteras de productos saturadas en todos los puntos de precio. Los lanzamientos frecuentes de formulaciones similares desafían la diferenciación y comprimen los márgenes. La alta intensidad promocional en plataformas de comercio electrónico genera presión sobre los precios, reduciendo la rentabilidad a largo plazo. Las marcas deben centrarse en la innovación, la validación clínica y el posicionamiento dirigido para destacarse en un paisaje saturado y mantener la lealtad del consumidor.
Análisis Regional
Norteamérica
Norteamérica posee una participación estimada del 18–20% del panorama global de limpiadores faciales, impulsada por la alta adopción de formulaciones respaldadas por dermatología y rutinas de cuidado de la piel premium. Los consumidores priorizan limpiadores suaves, equilibrados en pH, con activos clínicamente validados como ceramidas y AHAs, alineándose con las crecientes preocupaciones sobre la sequedad, sensibilidad y exposición a la contaminación. La fuerte penetración minorista en farmacias, tiendas de belleza especializadas y plataformas de comercio electrónico fortalece la accesibilidad de la categoría. La belleza limpia, la innovación sin fragancias y las marcas recomendadas por dermatólogos aceleran el crecimiento premium. El entorno regulatorio maduro de la región y el alto ingreso disponible promueven aún más la demanda de formulaciones avanzadas y sistemas de limpieza multifuncionales.
Asia Pacífico
Asia Pacífico lidera el mercado global con una participación dominante del 42–45% , respaldada por densos conglomerados de población, una fuerte cultura de belleza y la adopción acelerada del cuidado de la piel en China, India, Japón y el sudeste asiático. La rápida urbanización y las preocupaciones sobre la piel impulsadas por la contaminación aumentan el interés en limpiadores en gel, espumosos y aclaradores. Las tendencias de K-beauty y J-beauty influyen fuertemente en las elecciones de ingredientes, fomentando la demanda de surfactantes suaves, extractos botánicos y formulaciones basadas en activos. Los ecosistemas de comercio electrónico en expansión y el descubrimiento impulsado por influencers aumentan significativamente el compromiso del consumidor. La gran demografía juvenil de la región, junto con la creciente participación del cuidado masculino, refuerza el impulso de crecimiento a largo plazo.
Europa
Europa representa aproximadamente 20–22% de la cuota de mercado, respaldada por fuertes estándares regulatorios, alta conciencia del consumidor y una demanda constante de formulaciones dermatológicamente probadas. Los consumidores priorizan limpiadores amigables con la barrera cutánea, libres de sulfatos, parabenos y fragancias sintéticas, apoyando el dominio de las marcas lideradas por farmacias. El creciente interés en la sostenibilidad fomenta la adopción de envases ecológicos y sistemas de surfactantes biodegradables. Una infraestructura minorista madura, que incluye farmacias, supermercados y cadenas de belleza especializadas, respalda una penetración estable de la categoría. La creciente preferencia por formulaciones enfocadas en el microbioma y para pieles sensibles sigue moldeando las líneas de innovación en Europa Occidental y del Norte.
América Latina
América Latina mantiene una cuota estimada del 7–8% , impulsada por la creciente educación sobre el cuidado de la piel y el aumento del poder adquisitivo de la clase media urbana. Los consumidores en Brasil, México y Argentina adoptan cada vez más rutinas diarias de limpieza para abordar la oleosidad, el acné y la sensibilidad causados por climas húmedos. Los limpiadores en gel y espumosos de mercado masivo y asequibles siguen siendo dominantes, mientras que los productos premium ganan terreno a través de la influencia de las redes sociales y las recomendaciones lideradas por dermatólogos. La expansión del comercio minorista en farmacias, el acceso al comercio electrónico y las marcas de belleza locales fortalecen la presencia en el mercado. Sin embargo, las fluctuaciones económicas y la sensibilidad al precio influyen en los patrones de compra, lo que lleva a las marcas a equilibrar la innovación con la eficiencia de costos.
Oriente Medio y África
La región de Oriente Medio y África captura alrededor del 6–7% de la cuota de mercado, respaldada por el aumento de los ingresos disponibles, una fuerte conciencia de belleza y la expansión del comercio minorista moderno en los países del CCG. Las altas temperaturas y los niveles de contaminación impulsan la demanda de formulaciones de limpieza profunda y control de aceite, particularmente limpiadores en gel y espumosos. Las marcas internacionales premium se benefician de una fuerte penetración en EAU y Arabia Saudita, mientras que los mercados africanos emergentes adoptan limpiadores gradualmente a través de farmacias y plataformas en línea. El cuidado de la piel certificado halal, las opciones sin fragancia y las formulaciones adaptadas para tonos de piel sensibles y ricos en melanina representan oportunidades clave de crecimiento en toda la región.
Segmentaciones del Mercado:
Por Tipo de Producto
- Limpiador en gel
- Limpiador en crema y loción.
Por Grupo de Consumidores
- Masculino
- Femenino
Por Usuario Final
- Individual
- Comercial
Por Geografía
- Norteamérica
- Europa
- Asia Pacífico
- América Latina
- Oriente Medio
- África
Panorama Competitivo
El mercado de limpiadores faciales del sur de Asia está conformado por un ecosistema competitivo diverso liderado por Charlotte Tilbury, Shiseido Company, Limited, Unilever, Kao Corporation, L’Oréal Group, Amorepacific, e.l.f. Cosmetics, Procter & Gamble, L'Occitane Groupe S.A., y Estée Lauder Companies, Inc. El mercado de limpiadores faciales del sur de Asia presenta un entorno cada vez más competitivo, moldeado por grandes empresas de belleza globales, fabricantes regionales y marcas digitales de rápido crecimiento. Las empresas fortalecen sus posiciones a través de la innovación continua en formulaciones en gel, espumosas y basadas en activos, adaptadas al clima húmedo de la región y a las preocupaciones de la piel causadas por la contaminación. La premiumización intensifica la competencia a medida que los consumidores buscan productos probados por dermatólogos, equilibrados en pH y con etiquetas limpias que ofrezcan resultados visibles. Las plataformas de comercio electrónico amplifican esta rivalidad al permitir lanzamientos rápidos de productos, descubrimientos liderados por influencers y personalización impulsada por algoritmos. Las marcas locales compiten eficazmente a través de precios orientados al valor y formulaciones culturalmente relevantes, mientras que los canales de cuidado profesional de la piel influyen aún más en las preferencias de los consumidores. Este panorama dinámico impulsa ciclos de innovación más rápidos, carteras de productos diversificadas y una penetración minorista más profunda en todo el sur de Asia.
Análisis de Jugadores Clave
- Charlotte Tilbury
- Shiseido Company, Limited
- Unilever
- Kao Corporation
- Grupo L’Oréal
- Amorepacific
- l.f. Cosmetics
- Procter & Gamble
- Grupo L'Occitane S.A.
- Estée Lauder Companies, Inc.
Desarrollos Recientes
- En mayo de 2025, Meta estaba desarrollando "super detección" para sus gafas inteligentes de próxima generación (con nombre en clave Aperol/Bellini), una función de IA que permite que las cámaras/sensores permanezcan encendidos, permitiendo el reconocimiento en tiempo real de personas/objetos, y ofreciendo recordatorios contextuales como encontrar llaves o recordar compras, aunque el consumo de batería era un desafío.
- En mayo de 2025, el Departamento de Policía de Nueva Orleans (NOPD) estuvo en las noticias por usar y buscar expandir su sistema de reconocimiento facial (FRT), principalmente a través de la red privada Project NOLA, escaneando rostros para sospechosos criminales, lo que provocó un debate sobre su efectividad, violaciones de privacidad, potencial de sesgo, y su papel en impulsar el mercado más amplio de FRT, a pesar de preocupaciones significativas sobre libertades civiles y ordenanzas municipales existentes.
- En junio de 2024, el equipo de Servicios de Seguridad y Resiliencia de Google (GSRS) comenzó a probar un sistema de seguimiento facial en su campus de Kirkland, Washington, para identificar a individuos no autorizados y mejorar la seguridad, comparando transmisiones en vivo con fotos de identificación de empleados, un movimiento que generó preocupaciones sobre la privacidad de los empleados a pesar de las garantías de Google de que los datos no se almacenan a largo plazo.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Grupo de Consumidores, Usuario Final y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado se expande de manera constante a medida que las rutinas diarias de cuidado de la piel se vuelven más arraigadas entre las poblaciones urbanas y semiurbanas.
- La demanda de limpiadores probados por dermatólogos y basados en activos se fortalece a medida que los consumidores buscan soluciones específicas para el acné, la pigmentación y la sensibilidad.
- La belleza limpia y las formulaciones sin sulfatos y equilibradas en pH ganan mayor tracción a medida que la seguridad y la transparencia influyen en el comportamiento de compra.
- Las plataformas de comercio electrónico juegan un papel más importante en el descubrimiento de productos, la personalización y la adopción rápida de nuevas formulaciones.
- La premiumización se acelera a medida que los consumidores se inclinan hacia sistemas de limpieza de alto rendimiento y validados clínicamente.
- El cuidado masculino continúa creciendo, impulsando la demanda de formatos de control de aceite y limpieza profunda adaptados a las condiciones climáticas regionales.
- Segmentos de nicho como limpiadores amigables con el microbioma, veganos y eco-certificados experimentan un creciente interés entre los consumidores más jóvenes.
- Las marcas expanden formulaciones localizadas para abordar la humedad, la contaminación y las preocupaciones de la piel tropical en diversos mercados.
- Los canales profesionales de cuidado de la piel influyen en la credibilidad del producto y estimulan la demanda de gamas de limpiadores respaldados por la ciencia.
- La intensidad competitiva aumenta a medida que las marcas globales, regionales y digitales expanden sus carteras y fortalecen su alcance omnicanal.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de limpiadores faciales en el sur de Asia y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de limpiadores faciales en el sur de Asia entre 2024 y 2032?
¿Qué segmento del mercado de limpiadores faciales en el sur de Asia tuvo la mayor participación en 2024?
¿Cuáles son los principales factores que impulsan el crecimiento del mercado de limpiadores faciales en el sur de Asia?
¿Quiénes son las empresas líderes en el mercado de limpiadores faciales del sur de Asia?
¿Qué región tuvo la mayor participación en el mercado de limpiadores faciales de Asia del Sur en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Limpiadores Faciales del Sur de Asia Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Limpiadores Faciales del Sur de Asia Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 855.69 million → 2032: USD 1333.27 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Limpiadores Faciales del Sur de Asia Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Limpiadores Faciales del Sur de Asia Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Limpiadores Faciales del Sur de Asia Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Limpiadores Faciales del Sur de Asia Market Drivers
- 3.3 Mercado de Limpiadores Faciales del Sur de Asia Market Restraints & Challenges
- 3.4 Mercado de Limpiadores Faciales del Sur de Asia Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Limpiadores Faciales del Sur de Asia Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Limpiadores Faciales del Sur de Asia Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Limpiadores Faciales del Sur de Asia category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Limpiadores Faciales del Sur de Asia Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Limpiadores Faciales del Sur de Asia Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Limpiadores Faciales del Sur de Asia market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Limpiadores Faciales del Sur de Asia Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Limpiadores Faciales del Sur de Asia Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Limpiadores Faciales del Sur de Asia Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Limpiadores Faciales del Sur de Asia (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Limpiadores Faciales del Sur de Asia Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Limpiadores Faciales del Sur de Asia Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Limpiadores Faciales del Sur de Asia Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Limpiadores Faciales del Sur de Asia Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Limpiadores Faciales del Sur de Asia Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Limpiadores Faciales del Sur de Asia Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Limpiadores Faciales del Sur de Asia Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Limpiadores Faciales del Sur de Asia Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Limpiadores Faciales del Sur de Asia Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
