
Visión General del Mercado:
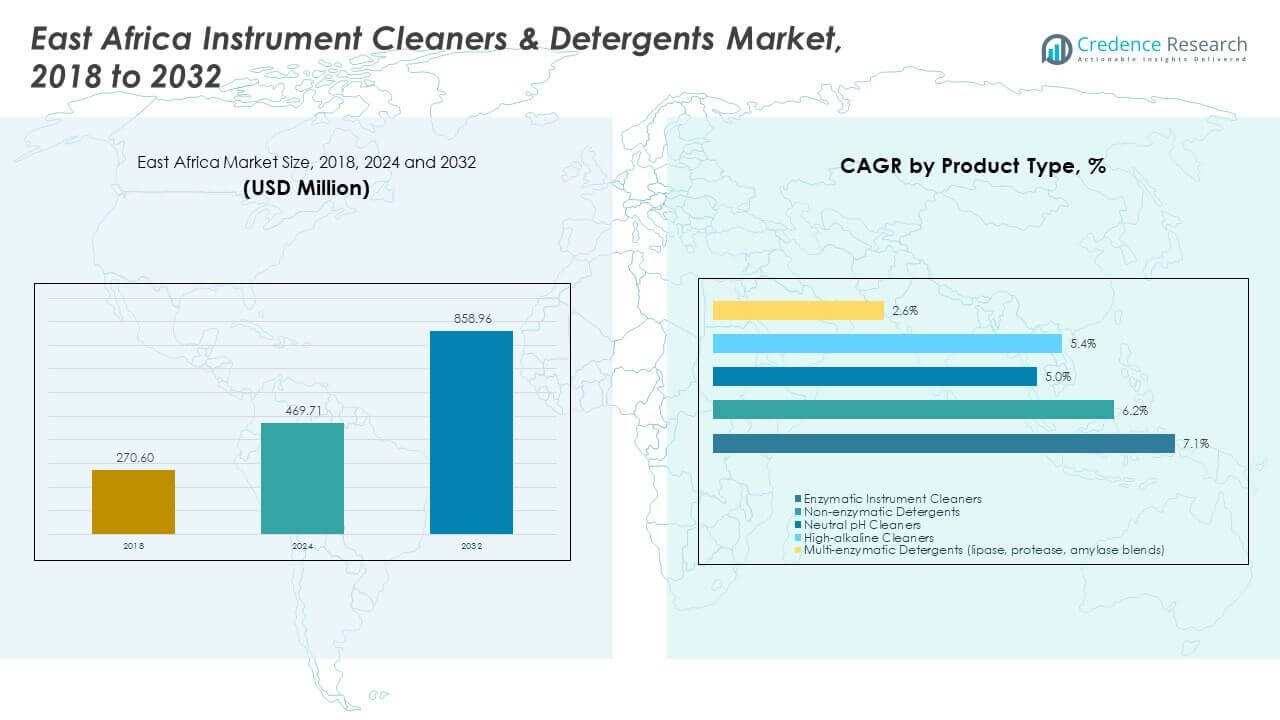
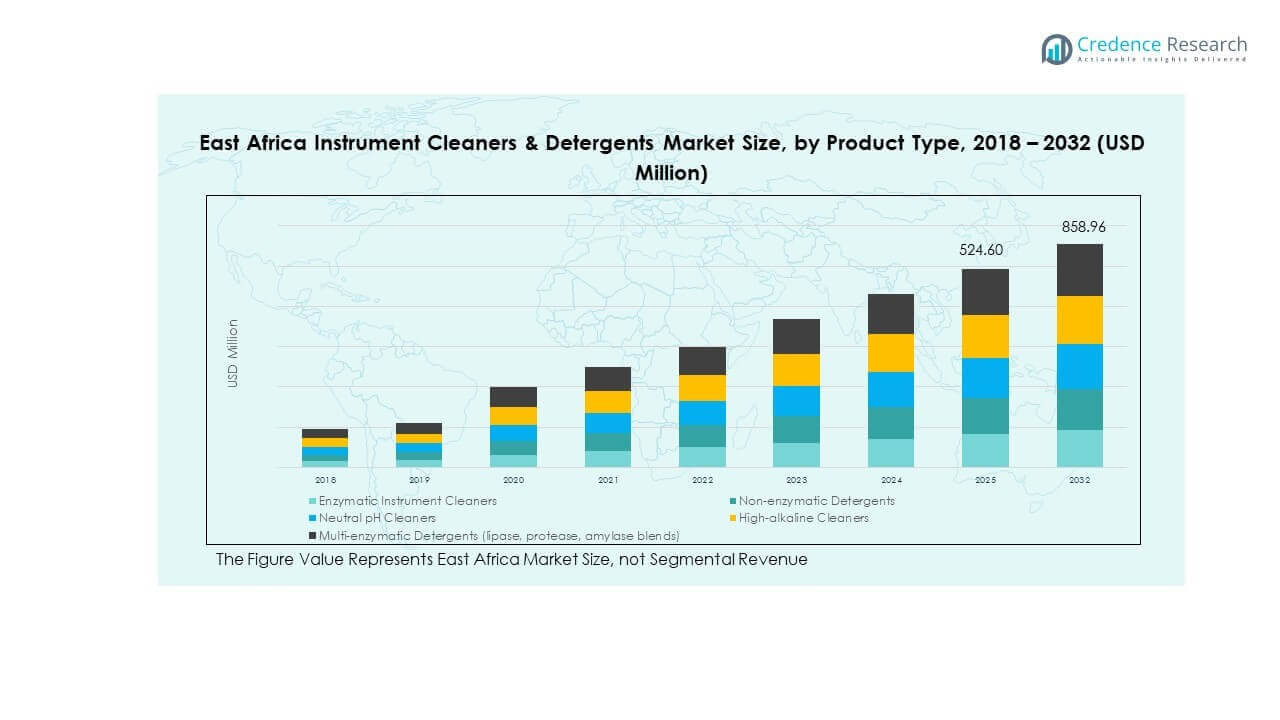
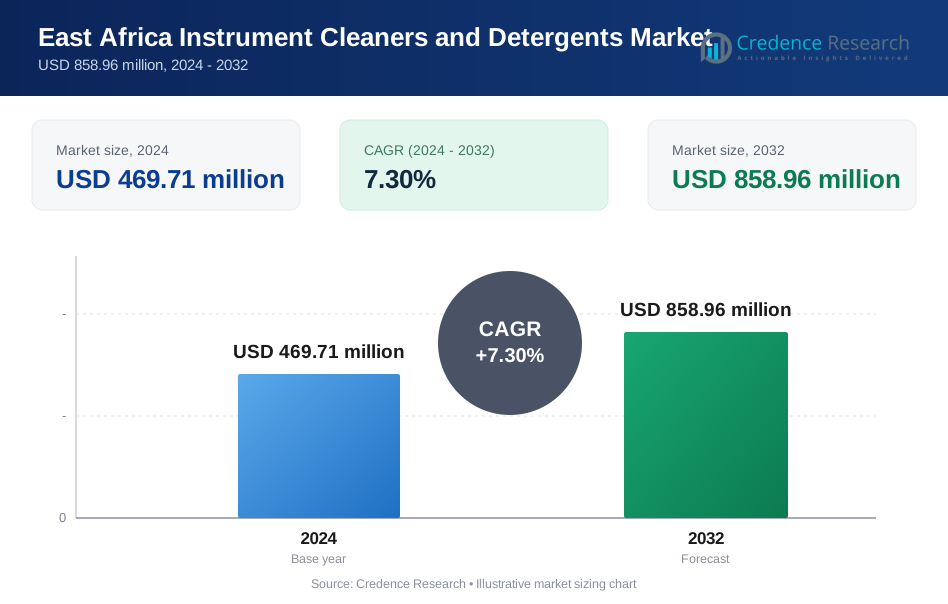
El tamaño del Mercado de Limpiadores de Instrumentos y Detergentes de África Oriental se valoró en USD 270.60 millones en 2018 a USD 469.71 millones en 2024 y se anticipa que alcanzará USD 858.96 millones para 2032, con un CAGR de 7.30% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Limpiadores de Instrumentos y Detergentes de África Oriental 2024 | USD 469.71 millones |
| Mercado de Limpiadores de Instrumentos y Detergentes de África Oriental, CAGR | 7.30% |
| Tamaño del Mercado de Limpiadores de Instrumentos y Detergentes de África Oriental 2032 | USD 858.96 millones |
El crecimiento del mercado está impulsado por prácticas más estrictas de control de infecciones en hospitales y laboratorios de diagnóstico. Las instalaciones de salud adoptan cada vez más agentes de limpieza validados para reducir los riesgos de contaminación cruzada. El aumento de los volúmenes quirúrgicos incrementa la demanda de soluciones efectivas de reprocesamiento de instrumentos. Los procesadores de alimentos y bebidas también requieren detergentes certificados para cumplir con las auditorías de seguridad. La urbanización apoya la expansión de la infraestructura de salud en las principales ciudades. Los programas de capacitación aumentan la conciencia sobre las prácticas adecuadas de higiene de instrumentos. Los fabricantes invierten en formulaciones de bajo residuo y basadas en enzimas. La supervisión regulatoria fortalece aún más los patrones de uso rutinario.
Kenia y Etiopía lideran el mercado regional debido al desarrollo más fuerte de la infraestructura de salud. Estos países se benefician de una mayor densidad hospitalaria y una creciente inversión en salud privada. Tanzania sigue con una adopción constante en hospitales públicos y laboratorios. Ruanda y Uganda emergen como mercados en rápido desarrollo debido a las reformas del sector salud. Los programas de ayuda internacional mejoran los estándares de esterilización en instalaciones públicas. Los centros urbanos muestran una mayor penetración que las áreas rurales. Los distribuidores locales juegan un papel clave en el acceso al mercado. Las cadenas de suministro regionales continúan fortaleciéndose.
Perspectivas del Mercado:
- El mercado de limpiadores de instrumentos y detergentes de África Oriental fue valorado en USD 270.60 millones en 2018, alcanzó USD 469.71 millones en 2024, y se proyecta que llegue a USD 858.96 millones para 2032, expandiéndose a una tasa compuesta anual del 7.30% impulsada por la demanda institucional sostenida.
- Kenia y Etiopía juntas representan aproximadamente el 48% del mercado de limpiadores de instrumentos y detergentes de África Oriental debido a una infraestructura de salud más sólida, mayor densidad hospitalaria y redes de distribución establecidas.
- Tanzania y Uganda conjuntamente tienen casi el 27% del mercado de limpiadores de instrumentos y detergentes de África Oriental, respaldados por mejoras en la salud pública, expansión de diagnósticos y mejora de los sistemas de adquisición.
- Ruanda representa la región de más rápido crecimiento con cerca del 10% del mercado de limpiadores de instrumentos y detergentes de África Oriental, impulsada por reformas en el sector salud, programas financiados por donantes y rápida expansión de la atención médica urbana.
- Por tipo de producto, los limpiadores enzimáticos y multi-enzimáticos juntos contribuyen con alrededor del 55% del mercado de limpiadores de instrumentos y detergentes de África Oriental, mientras que los limpiadores altamente alcalinos y no enzimáticos representan aproximadamente el 45%, reflejando una demanda equilibrada en intensidades de limpieza.
Impulsores del Mercado:
Expansión de la Infraestructura de Salud en las Economías de África Oriental
Los hospitales y clínicas se expanden en ciudades urbanas y secundarias. Las nuevas instalaciones aumentan la demanda de soluciones de limpieza certificadas. Los procedimientos quirúrgicos aumentan en hospitales públicos y privados. Los protocolos de prevención de infecciones reciben una aplicación más estricta. Los equipos de adquisición prefieren productos detergentes estandarizados. Los programas de capacitación promueven prácticas adecuadas de higiene de instrumentos. Los proveedores obtienen contratos institucionales estables. El mercado de limpiadores de instrumentos y detergentes de África Oriental se beneficia de esta expansión.
- Por ejemplo, Ecolab informó el despliegue de sus programas de limpieza de instrumentos en más de 3 millones de camas de hospital a nivel mundial, respaldados por protocolos estandarizados de lavadoras-desinfectadoras que reducen las tasas de re-lavado hasta en un 30% en instalaciones auditadas.
Creciente Enfoque en el Control de Infecciones y Estándares de Seguridad del Paciente
Las autoridades sanitarias enfatizan rutinas estrictas de esterilización y limpieza. Los riesgos de contaminación de instrumentos atraen la atención regulatoria. Los hospitales adoptan detergentes validados para ciclos de limpieza rutinarios. Los requisitos de auditoría impulsan el uso consistente de productos. Los objetivos de acreditación influyen en las decisiones de compra. El personal sigue flujos de trabajo de reprocesamiento definidos. La demanda aumenta por formulaciones químicas confiables. La calidad del producto gana mayor prioridad.
- Por ejemplo, STERIS validó sus detergentes enzimáticos para lograr >99% de eliminación de suelos proteicos en cargas de prueba estandarizadas, apoyando el cumplimiento con los requisitos de rendimiento de las lavadoras-desinfectadoras ISO 15883.
Expansión de Laboratorios de Diagnóstico e Instalaciones de Pruebas Médicas
Los centros de diagnóstico aumentan en las principales ciudades. Los instrumentos de laboratorio requieren limpieza frecuente de superficies. La precisión de las muestras depende del control de contaminación. Los protocolos de limpieza apoyan resultados de pruebas confiables. Los laboratorios privados invierten en detergentes de alta calidad. Los laboratorios públicos siguen estándares de higiene respaldados por donantes. La longevidad del equipo mejora con una limpieza adecuada. La demanda del mercado se fortalece en todos los segmentos de laboratorio.
Crecimiento en las Actividades de Procesamiento de Alimentos y Fabricación Farmacéutica
Las normas de seguridad alimentaria requieren una higiene estricta del equipo. Las plantas de procesamiento adoptan productos químicos de limpieza especializados. Las unidades farmacéuticas mantienen la disciplina de salas limpias. Las auditorías de cumplimiento refuerzan la frecuencia de uso de detergentes. Los productores orientados a la exportación siguen estándares globales. Los compradores industriales prefieren contratos de suministro a granel. Los centros de fabricación local impulsan un consumo constante. Esto apoya la estabilidad del mercado a largo plazo.
Tendencias del Mercado:
Cambio Hacia Formulaciones de Limpieza Basadas en Enzimas y de Bajo Residuo
Los fabricantes promueven soluciones de detergentes basadas en enzimas. Estos productos apoyan las superficies delicadas de los instrumentos. La limpieza sin residuos mejora la reutilización. El personal de salud valora la reducción de ciclos de enjuague. La conservación del agua apoya la adopción. Las etiquetas de los productos destacan la compatibilidad de materiales. Los compradores prefieren perfiles químicos más seguros. El mercado de limpiadores de instrumentos y detergentes de África Oriental refleja este cambio.
- Por ejemplo, Getinge documentó que sus limpiadores multi-enzimáticos permitieron una limpieza efectiva a 40–50°C, reduciendo el estrés térmico en los instrumentos mientras mantenían un rendimiento validado de eliminación de suciedad.
Preferencia Creciente por Soluciones Listas para Usar y Pre-Medidas
Las instalaciones buscan simplicidad operativa. Los detergentes pre-medidos reducen los errores de dosificación. La capacitación del personal se vuelve más fácil. La consistencia mejora en los ciclos de limpieza. La eficiencia del tiempo apoya la adopción. Las clínicas más pequeñas prefieren formatos listos para usar. La innovación en el empaque apoya esta tendencia. Las cadenas de suministro se adaptan a tamaños de paquetes variados.
- Por ejemplo, 3M Healthcare (ahora Solventum) introdujo el Sistema de Gestión Química de Control de Flujo 3M™, que es un 55% a 60% más preciso al diluir concentrados químicos que el sistema competitivo más cercano, reduciendo efectivamente la variabilidad de dosificación en instalaciones como hospitales.
Aumento de la Participación de Distribuidores Locales y Marcas de Etiqueta Privada
Los distribuidores locales amplían las carteras de atención médica. Los detergentes de marca privada ganan presencia en los estantes. Los precios competitivos atraen a compradores sensibles al costo. Las marcas regionales adaptan productos a las necesidades locales. La entrega más rápida mejora la retención de clientes. Los distribuidores brindan apoyo de capacitación. La competencia del mercado se intensifica en los centros urbanos. La lealtad a la marca evoluciona de manera constante.
Adopción Gradual de Perfiles Químicos Amigables con el Medio Ambiente y Más Seguros
La conciencia sobre la sostenibilidad aumenta entre las instituciones. Los compradores evalúan el impacto ambiental de los detergentes. Los productos de baja toxicidad ganan preferencia. Las preocupaciones sobre aguas residuales influyen en las políticas de compra. Los fabricantes destacan atributos biodegradables. Los hospitales financiados por donantes prefieren productos ecológicos. Las hojas de datos de seguridad guían la adquisición. Esta tendencia gana tracción constante.
Análisis de Desafíos del Mercado:
Sensibilidad al Precio y Restricciones Presupuestarias en los Sistemas de Salud Pública
Los hospitales públicos operan con presupuestos limitados. Los equipos de adquisiciones priorizan el costo sobre el rendimiento. Los detergentes premium enfrentan resistencia a la adopción. Los ciclos de licitación retrasan los pagos a proveedores. Los productos importados enfrentan presión de precios. La volatilidad de la moneda afecta los costos de llegada. Las pequeñas instalaciones buscan alternativas de bajo costo. El mercado de limpiadores de instrumentos y detergentes de África Oriental enfrenta presión sobre los márgenes.
Capacitación Técnica Limitada Y Prácticas De Limpieza Inconsistentes
La capacitación del personal varía entre instalaciones. La dilución incorrecta reduce la efectividad del producto. Protocolos inconsistentes afectan los resultados de limpieza. Los centros rurales carecen de orientación técnica. Se produce daño al equipo debido al mal uso. Los sistemas de monitoreo permanecen débiles. Los proveedores invierten en demostraciones en el sitio. La calidad de adopción difiere según la ubicación.
Oportunidades de Mercado:
Expansión De La Atención Médica Privada Y Clínicas Especializadas En Áreas Urbanas
Los hospitales privados amplían su oferta de servicios. Las clínicas especializadas aumentan el volumen de procedimientos. Estas instalaciones prefieren detergentes de marca. La garantía de calidad influye en las decisiones de compra. La adopción más rápida apoya los segmentos premium. Los contratos de suministro a largo plazo ganan importancia. La demanda urbana impulsa el crecimiento del volumen. El mercado de limpiadores de instrumentos y detergentes de África Oriental gana nuevos compradores.
Oportunidades De Asociación Con Instituciones De Capacitación Y Programas De Salud
Los proveedores se asocian con institutos de capacitación. La educación mejora el uso correcto del producto. Los programas de demostración generan confianza. Los programas de salud del gobierno apoyan la estandarización. Los proyectos financiados por donantes adoptan detergentes certificados. La visibilidad de la marca mejora a través del apoyo a la capacitación. La adopción a largo plazo fortalece la presencia del proveedor. La penetración del mercado mejora de manera constante.
Análisis De Segmentación Del Mercado:
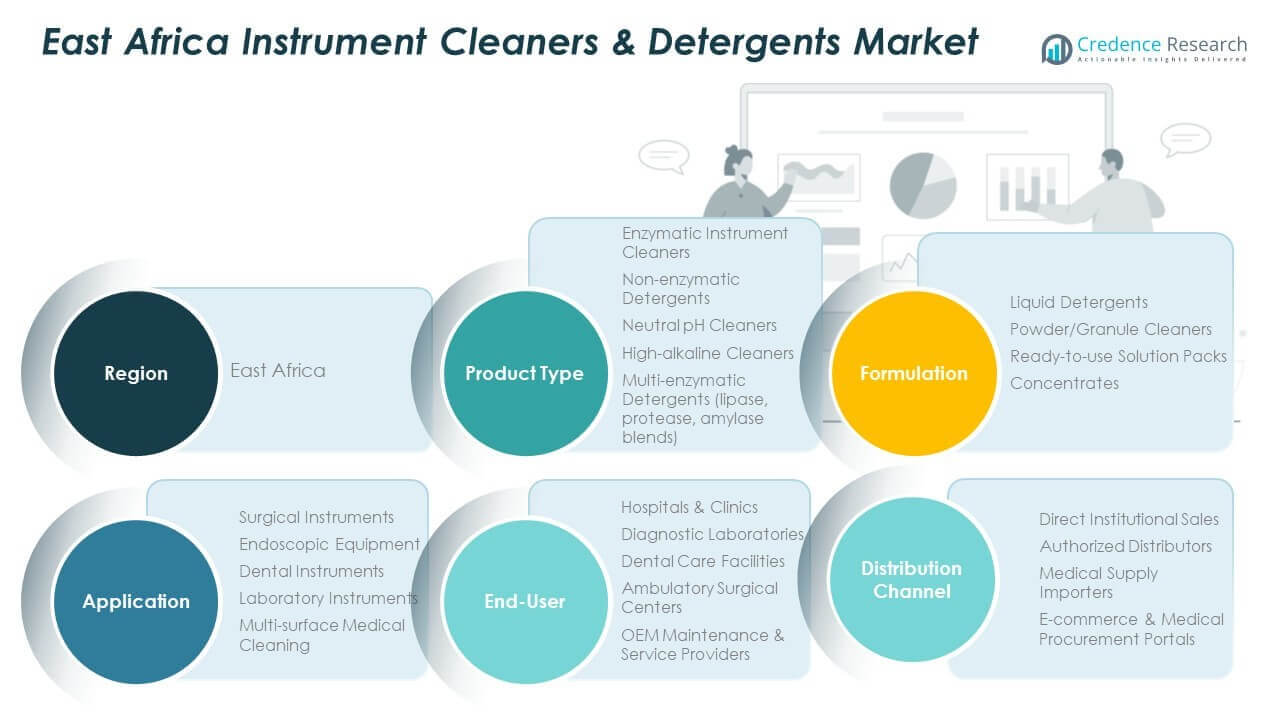
Por Tipo De Producto
Los limpiadores enzimáticos son ampliamente utilizados en hospitales debido a su eliminación suave de suciedad. Estos productos protegen instrumentos delicados. Los limpiadores ácidos abordan la escala y acumulación de minerales en lavadoras. Los limpiadores alcalinos manejan residuos orgánicos pesados en entornos de alto rendimiento. Los desinfectantes apoyan el control de infecciones después de las etapas de limpieza. Los detergentes especializados sirven a sistemas automatizados y equipos de nicho. El mercado de limpiadores de instrumentos y detergentes de África Oriental refleja una demanda equilibrada en estas categorías.
- Por ejemplo, los detergentes enzimáticos METREX demostraron una eliminación efectiva de suelos de sangre en 5 minutos en pruebas de reprocesamiento clínico estandarizadas.
Por Formulación
Las formulaciones líquidas lideran debido a la facilidad de dosificación y rápida solubilidad. El personal prefiere los líquidos para flujos de trabajo rutinarios. Los formatos en polvo atraen a compradores enfocados en costos y usuarios a granel. La estabilidad de almacenamiento apoya la adopción en sitios industriales. Los productos concentrados ganan tracción por su eficiencia espacial. El menor volumen de transporte atrae a los distribuidores. Se beneficia de prácticas de manejo mejoradas.
- Por ejemplo, Diversey informó que sus detergentes líquidos concentrados redujeron el uso de material de embalaje en más del 50% por ciclo de lavado funcional mientras mantenían la eficacia de limpieza validada.
Por Aplicación
La atención médica sigue siendo la aplicación principal debido a las estrictas normas de higiene. La reprocesamiento de instrumentos médicos impulsa un uso constante. La fabricación industrial sigue con necesidades de limpieza de maquinaria y herramientas. El servicio de alimentos depende de detergentes aprobados para auditorías. La limpieza comercial apoya oficinas e instituciones. El crecimiento urbano expande la demanda de servicios. Muestra una exposición diversificada de uso final.
Por Usuario Final
Los hospitales y clínicas dominan los volúmenes de consumo. Los laboratorios de diagnóstico requieren limpieza frecuente de superficies. Las instalaciones de fabricación se centran en la eficiencia del equipo. Las unidades de procesamiento de alimentos mantienen el cumplimiento de la seguridad. Los proveedores de servicios comerciales atienden contratos de múltiples sitios. La adquisición varía según el presupuesto y la escala. Se alinea con los patrones de compra institucional.
Por Canal de Distribución
Las ventas directas atienden a grandes cuentas de atención médica. Los distribuidores y mayoristas proporcionan alcance regional. Las plataformas de adquisición en línea ganan aceptación gradual. Los compradores valoran la disponibilidad y el soporte. La fiabilidad logística determina la elección del canal. Recompensa a las fuertes redes locales.
Segmentación:
Por Tipo de Producto- Limpiadores enzimáticos
- Limpiadores ácidos
- Limpiadores alcalinos
- Desinfectantes
- Detergentes especializados
- Líquido
- Polvo
- Concentrado
- Atención médica (instrumentos médicos)
- Industrial (fabricación)
- Servicio de alimentos
- Limpieza comercial
- Hospitales y clínicas
- Laboratorios de diagnóstico
- Instalaciones de fabricación
- Unidades de procesamiento de alimentos
- Proveedores de servicios comerciales
- Ventas directas
- Distribuidores y mayoristas
- Plataformas de adquisición en línea
- Kenia
- Etiopía
- Tanzania
- Uganda
- Ruanda
- Burundi
- Sudán del Sur
- Somalia
Análisis Regional:
Kenia y Etiopía como Contribuyentes Principales de Ingresos
Kenia y Etiopía juntas representan casi el 48% de la cuota de mercado regional. Kenia lidera debido a un sector privado de atención médica maduro y fuertes redes de distribuidores. Etiopía sigue con una rápida expansión hospitalaria e inversiones en salud pública. Los centros urbanos impulsan un mayor consumo de productos. La supervisión regulatoria apoya protocolos de limpieza estandarizados. La disponibilidad de importaciones mejora el acceso a los productos. El mercado de Limpiadores y Detergentes de Instrumentos en África Oriental gana estabilidad gracias a estos dos países.
Tanzania y Uganda como Mercados de Crecimiento Establecidos
Tanzania y Uganda tienen conjuntamente alrededor del 27% del mercado. Tanzania se beneficia de mejoras constantes en la atención médica pública. Los laboratorios de diagnóstico se expanden en las principales ciudades. Uganda muestra un aumento en la adopción en hospitales y clínicas privadas. Las iniciativas de capacitación mejoran el cumplimiento de limpieza. La actividad industrial apoya la demanda no relacionada con la salud. El alcance de la distribución sigue siendo un factor clave de crecimiento.
Mercados Emergentes Incluyendo Ruanda, Burundi y Otros
Ruanda, Burundi, Sudán del Sur y Somalia representan juntos alrededor del 25% del mercado. Ruanda lidera este grupo debido a las reformas en el sector de la salud. Los programas de ayuda internacional mejoran los estándares de higiene. Los mercados más pequeños muestran patrones de adopción gradual. Los presupuestos limitados afectan la adopción de productos premium. Las instalaciones urbanas adoptan más rápido que los centros rurales. Estos mercados ofrecen potencial de crecimiento a largo plazo.
Análisis de Jugadores Clave:
- 3M Healthcare
- STERIS Corporation
- Ecolab Inc.
- Getinge AB
- METREX
Análisis Competitivo:
El mercado de limpiadores de instrumentos y detergentes de África Oriental muestra una fragmentación moderada con jugadores globales y regionales compitiendo en alcance y confiabilidad. Las empresas multinacionales aprovechan la fuerte confianza en la marca, amplios portafolios y soporte técnico. Los fabricantes regionales compiten a través de precios y fortaleza en la distribución local. Las empresas se enfocan en compradores de atención médica e institucionales para volúmenes estables. La consistencia del producto y el cumplimiento normativo guían las decisiones de compra. Las asociaciones estratégicas con distribuidores mejoran el acceso de última milla. Se recompensa a los proveedores que ofrecen capacitación y soporte postventa. El posicionamiento competitivo depende de la profundidad del portafolio y la continuidad del suministro en los países.
Desarrollos Recientes:
- Lanzamiento de Producto: Plataforma de Automatización Automatiq – 19 de diciembre de 2025: Getinge presentó Automatiq, una innovadora familia de soluciones automatizadas de próxima generación específicamente diseñadas para ayudar a los Departamentos Centrales de Suministros Estériles (CSSD) a lograr una reprocesamiento estéril más seguro, consistente y menos intensivo en mano de obra. Este sistema integral combina sin problemas robótica inteligente, sistemas de transporte inteligentes y software avanzado para optimizar los flujos de trabajo de reprocesamiento estéril. La plataforma incluye el robot móvil Automatiq Envoy, que se autogestiona y reduce la manipulación manual entre estaciones de trabajo, el buffer y estación de trabajo inteligente Automatiq Depot que mejora el equilibrio del flujo de trabajo, y los Automatiq Loaders que aseguran una carga y descarga precisa y confiable. Todo el sistema está orquestado por el software Automatiq Hub, que permite la compatibilidad con proveedores de automatización de terceros y sistemas de trazabilidad para la optimización del reprocesamiento basada en datos.
- Adquisición: Adquisición de Acera Surgical para Cuidado Avanzado de Heridas – 20 de noviembre de 2025: Solventum anunció un acuerdo definitivo para adquirir Acera Surgical, una empresa privada de biociencia enfocada en desarrollar y comercializar materiales completamente diseñados para el cuidado regenerativo de heridas, en una transacción valorada en $725 millones en efectivo inicial más hasta $125 millones en pagos contingentes basados en el logro de hitos específicos. Esta adquisición estratégica fortalece el liderazgo de Solventum en el cuidado avanzado de heridas al introducir la cartera de matrices de tejido sintético Restrata de Acera en el mercado de atención aguda, aprovechando la presencia global de Solventum y sus capacidades especializadas en cuidado de heridas.
- Lanzamiento de Producto: Lavadora-Desinfectadora Aquadis 44 – 13 de noviembre de 2025: En respuesta a las crecientes presiones sobre las instalaciones de salud para reducir el impacto ambiental mientras se mantiene la calidad clínica, Getinge lanzó la Aquadis 44, su última lavadora-desinfectadora eficiente en el uso de recursos, diseñada para minimizar el consumo de recursos y reducir los costos operativos. Este modelo innovador cuenta con tecnología de llenado de agua adaptativa pendiente de patente que ajusta automáticamente las cantidades de agua y detergente según la carga, asegurando un rendimiento de limpieza consistente mientras reduce significativamente el consumo de energía, agua y detergente. Disponible en configuraciones de una y dos puertas, la Aquadis 44 está diseñada con carga ergonómica e interfaces fáciles de usar para reducir el esfuerzo del personal de salud mientras apoya flujos de trabajo eficientes.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en tipo de producto, formulación, aplicación, usuario final, canal de distribución y segmentos por país. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- La expansión de la infraestructura sanitaria continúa apoyando una demanda constante de productos.
- Los hospitales privados aumentan su preferencia por detergentes de marca y validados.
- Las redes de distribuidores se fortalecen en ciudades secundarias.
- Los modelos de ventas basados en capacitación ganan importancia entre los proveedores.
- La fabricación local mejora la competitividad de precios.
- Los sistemas de limpieza automatizados impulsan la demanda de detergentes especializados.
- El cumplimiento ambiental influye en las elecciones de formulación de productos.
- Las aplicaciones industriales y de servicios alimentarios muestran una adopción gradual.
- La adquisición pública favorece a proveedores confiables a largo plazo.
- La integración regional mejora la disponibilidad de productos transfronterizos.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado y el tamaño proyectado para 2032?
¿A qué CAGR se proyecta que crecerá el mercado entre 2024 y 2032?
¿Qué segmento tuvo la mayor participación en 2024?
¿Qué factores impulsan el crecimiento del mercado?
¿Quiénes son las empresas líderes?
¿Qué región lideró el mercado en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Limpiadores de Instrumentos y Detergentes de África Oriental Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Limpiadores de Instrumentos y Detergentes de África Oriental Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 469.71 million → 2032: USD 858.96 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Limpiadores de Instrumentos y Detergentes de África Oriental Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Limpiadores de Instrumentos y Detergentes de África Oriental Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Limpiadores de Instrumentos y Detergentes de África Oriental Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Limpiadores de Instrumentos y Detergentes de África Oriental Market Drivers
- 3.3 Mercado de Limpiadores de Instrumentos y Detergentes de África Oriental Market Restraints & Challenges
- 3.4 Mercado de Limpiadores de Instrumentos y Detergentes de África Oriental Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Limpiadores de Instrumentos y Detergentes de África Oriental Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Limpiadores de Instrumentos y Detergentes de África Oriental Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Limpiadores de Instrumentos y Detergentes de África Oriental category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Limpiadores de Instrumentos y Detergentes de África Oriental Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Limpiadores de Instrumentos y Detergentes de África Oriental Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Limpiadores de Instrumentos y Detergentes de África Oriental market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Limpiadores de Instrumentos y Detergentes de África Oriental Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Limpiadores de Instrumentos y Detergentes de África Oriental Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Limpiadores de Instrumentos y Detergentes de África Oriental Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Limpiadores de Instrumentos y Detergentes de África Oriental (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Limpiadores de Instrumentos y Detergentes de África Oriental Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Limpiadores de Instrumentos y Detergentes de África Oriental Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Limpiadores de Instrumentos y Detergentes de África Oriental Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Limpiadores de Instrumentos y Detergentes de África Oriental Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Limpiadores de Instrumentos y Detergentes de África Oriental Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Limpiadores de Instrumentos y Detergentes de África Oriental Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Limpiadores de Instrumentos y Detergentes de África Oriental Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Limpiadores de Instrumentos y Detergentes de África Oriental Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Limpiadores de Instrumentos y Detergentes de África Oriental Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
