
Visión General del Mercado de Licor de Cacao:
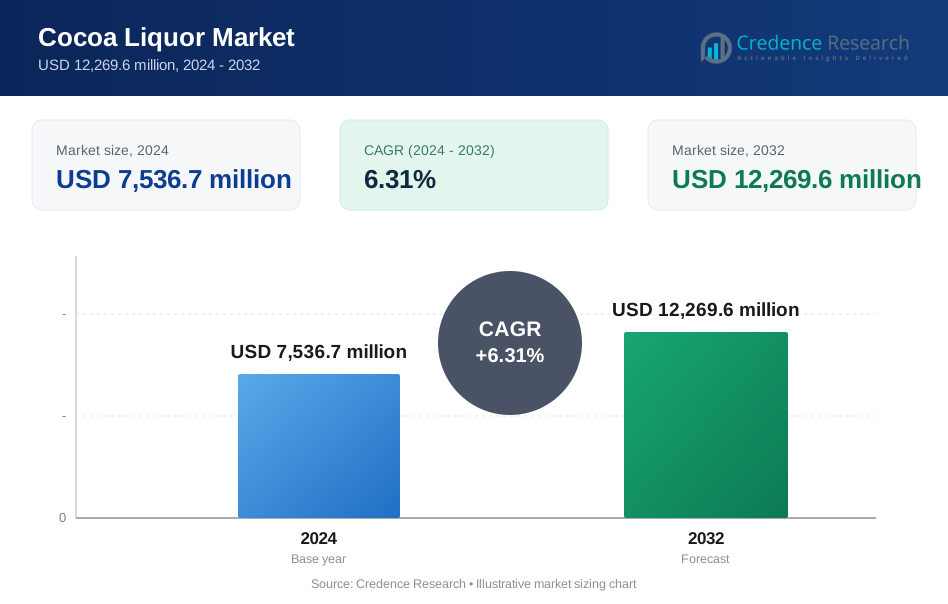
El tamaño del mercado global de licor de cacao fue valorado en USD 5,287.9 millones en 2018, aumentó a USD 7,536.7 millones en 2024, y se anticipa que alcanzará USD 12,269.6 millones para 2032, con un CAGR de 6.31% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Licor de Cacao 2024 | USD 7,536.7 Millones |
| Mercado de Licor de Cacao, CAGR | 6.31% |
| Tamaño del Mercado de Licor de Cacao 2032 | USD 12,269.6 Millones |
Los principales actores en el mercado global de licor de cacao incluyen Callebaut AG, Cargill Incorporated, Olam International Limited, JB Foods Ltd, y Nestlé S.A. Estas empresas aprovechan redes de abastecimiento fuertes, instalaciones de procesamiento avanzadas y carteras de productos diversificadas para satisfacer la demanda global. Callebaut y Cargill lideran con cadenas de valor integradas e iniciativas de sostenibilidad, mientras que Olam y JB Foods se enfocan en ofertas de origen rastreable. Nestlé utiliza capacidades internas de licor de cacao para líneas de chocolate premium. Europa es la región líder en el mercado de licor de cacao, con una participación del 27.81% en 2024, impulsada por el alto consumo per cápita de chocolate y una fuerte presencia de fabricantes de chocolate artesanal e industrial.

Perspectivas del Mercado de Licor de Cacao
- El mercado global de licor de cacao fue valorado en USD 7,536.7 millones en 2024 y se proyecta que alcance USD 12,269.6 millones para 2032, creciendo a un CAGR de 6.31% durante el período de pronóstico.
- La creciente demanda global de chocolate, especialmente de variedades oscuras y premium, continúa impulsando el consumo de licor de cacao tanto en economías desarrolladas como emergentes.
- El abastecimiento ético, las formulaciones de origen único y las preferencias por etiquetas limpias están dando forma a la innovación en mezclas de licor de cacao y ofertas de chocolate artesanal.
- El mercado sigue moderadamente consolidado, con actores clave como Callebaut AG, Cargill y Olam expandiéndose a través de la integración vertical y programas de sostenibilidad, aunque la volatilidad de precios de los granos de cacao limita la estabilidad de márgenes.
- Europa lideró con una participación de mercado del 27.81% en 2024, seguida por Asia Pacífico con un 32.99%, mientras que Forastero dominó el segmento de variedades de cacao con más del 70% de participación; la forma de pasta o líquida tuvo más del 60% de participación debido a la facilidad de uso en la producción de chocolate a gran escala.
Análisis de Segmentación del Mercado de Licor de Cacao:
Por Tipo de Producto
El licor de cacao natural domina el mercado global, representando más del 58% del segmento de tipo de producto. Su amplio uso en formulaciones de chocolate premium y confitería artesanal impulsa la demanda. La naturaleza no alcalinizada del licor natural retiene un mayor contenido de polifenoles, atrayendo a los consumidores preocupados por la salud. Los fabricantes prefieren el licor de cacao natural por su sabor intenso y procesamiento mínimo, alineándose con las tendencias de etiquetas limpias. El licor de cacao holandés, aunque menos frecuente, es preferido en recetas que requieren un sabor más suave y un color más oscuro, especialmente en panadería y bebidas listas para beber.
- Por ejemplo, Barry Callebaut produce licor de cacao natural utilizando nibs de cacao tostados y molidos sin alcalinización. El licor se procesa a temperaturas controladas por debajo de 90 °C para preservar los compuestos de sabor.
Por Variedad de Cacao
Forastero tiene la mayor cuota de mercado, contribuyendo con más del 70% del mercado de licor de cacao por variedad. Sigue siendo el estándar de la industria debido a su alto rendimiento, resistencia a enfermedades y rentabilidad. Los fabricantes de chocolate a granel dependen de Forastero por su sabor fuerte y suministro constante desde África Occidental. Criollo, aunque raro, gana terreno en chocolates premium y especiales debido a su aroma superior y baja amargura. Trinitario, un híbrido de Forastero y Criollo, equilibra sabor y resistencia, apoyando aplicaciones de nicho y gourmet.
- Por ejemplo, Olam Food Ingredients obtiene granos de cacao Forastero de Côte d’Ivoire y Ghana. La empresa gestiona cadenas de suministro trazables que cubren millones de árboles de cacao.
Por Forma
La forma de pasta o líquida lidera el mercado, con una participación superior al 60%, principalmente debido a su compatibilidad con sistemas automatizados de procesamiento de chocolate. Asegura un manejo más fácil, un derretimiento más rápido y una textura consistente en la fabricación de confitería. Los productores de alto volumen prefieren el licor de cacao líquido para reducir el tiempo de procesamiento y los costos de energía. Los bloques sólidos sirven a procesadores de menor escala o tradicionales que priorizan la estabilidad de almacenamiento y el derretimiento controlado por lotes. La demanda de forma líquida sigue aumentando con la expansión de la producción de chocolate a escala industrial y los avances en tecnologías de manejo de líquidos.
Factores Clave de Crecimiento del Mercado de Licor de Cacao
Aumento del Consumo Global de Chocolate
El aumento de la demanda de chocolate, especialmente en economías emergentes, impulsa significativamente el mercado del licor de cacao. El licor de cacao es un ingrediente central en la producción de chocolate, y su consumo aumenta en paralelo con el crecimiento de la confitería. Mercados como India, China y el sudeste asiático muestran un aumento en el consumo per cápita de chocolate, respaldado por la urbanización, el crecimiento de los ingresos de la clase media y las preferencias dietéticas occidentales. En regiones desarrolladas, la demanda de chocolate oscuro y premium acelera aún más el uso del licor de cacao. Los fabricantes amplían la capacidad y diversifican las carteras de productos para atender esta creciente base de chocolate, impulsando un crecimiento constante en volumen. Los picos de ventas estacionales durante las festividades y temporadas de regalos también aumentan los ciclos de producción. Con el consumo global de chocolate que se espera siga aumentando, el licor de cacao sigue siendo integral para mantener el sabor, la textura y la calidad en varias aplicaciones de confitería, convirtiéndose en un impulsor crítico de la expansión del mercado.
- Por ejemplo, Barry Callebaut opera plantas de procesamiento de cacao en Asia, Europa y las Américas. La empresa procesa licor de cacao utilizando sistemas de tostado y molienda controlados.
Expansión en los Segmentos de Chocolate Artesanal y Premium
El crecimiento de los segmentos de chocolate premium y artesanal en todo el mundo aumenta la demanda de licor de cacao de alta calidad. Los consumidores buscan cada vez más productos con orígenes auténticos, perfiles de sabor ricos y abastecimiento ético. Las marcas artesanales a menudo utilizan licor de cacao de origen único o especial para enfatizar la calidad y la trazabilidad, apoyando estrategias de precios premium. Esta tendencia es particularmente evidente en América del Norte, Europa y Japón, donde los fabricantes de chocolate de lotes pequeños y los productores de bean-to-bar están ganando cuota de mercado. Estos segmentos requieren licor de cacao consistente y rico en sabor, hecho de variedades como Criollo y Trinitario. A medida que aumenta la conciencia sobre el abastecimiento ético y la complejidad del sabor, también lo hace la necesidad de licor de cacao con características definidas y procesamiento mínimo. Esto impulsa a los proveedores a ofrecer productos diferenciados y apoyar sistemas de trazabilidad, alineándose con las expectativas de los consumidores en mercados de alto valor y reforzando el papel del licor de cacao en las ofertas premium.
- Por ejemplo, Valrhona obtiene licor de cacao de granjas de origen único en América Latina y África. La empresa produce licor en lotes pequeños para preservar la complejidad del sabor.
Preferencias de Salud y Bienestar Impulsan la Demanda de Chocolate Negro
La creciente conciencia sobre la salud apoya el aumento del consumo de chocolate negro, que generalmente contiene una mayor concentración de licor de cacao. El chocolate negro se asocia con beneficios antioxidantes, apoyo cardiovascular y mejora del estado de ánimo, alineándose con las tendencias de bienestar. El licor de cacao, rico en flavonoides y polifenoles, es un componente funcional clave en estos productos. Los consumidores prefieren productos con menos azúcar y alto contenido de cacao, lo que impulsa a los formuladores a incorporar mayores porcentajes de licor de cacao. El enfoque en la salud y las afirmaciones funcionales han ganado tracción en los principales canales minoristas, aumentando aún más la demanda. Los fabricantes también responden con etiquetas más limpias, ingredientes naturales y certificaciones como orgánico y no transgénico, donde la calidad del licor de cacao juega un papel crítico. A medida que el sector global de alimentos funcionales crece, el atractivo nutricional del licor de cacao contribuye a su valor en innovaciones de chocolate orientadas a la salud.
Tendencias y Oportunidades Clave del Mercado de Licor de Cacao
Iniciativas de Abastecimiento Ético y Trazabilidad
La conciencia del consumidor sobre la sostenibilidad y el abastecimiento ético está transformando las prácticas de la cadena de suministro en el mercado del licor de cacao. Los compradores favorecen cada vez más el licor de cacao obtenido bajo esquemas de certificación de comercio justo, Rainforest Alliance o UTZ. Las empresas invierten en herramientas de trazabilidad y relaciones directas con los agricultores para cumplir con estos requisitos. Los principales fabricantes de chocolate ahora incluyen métricas de sostenibilidad en los objetivos de adquisición, asegurando que el licor de cacao apoye estándares sociales y ambientales. La integración de blockchain y el etiquetado específico de origen ayudan a construir la confianza del consumidor. Esta tendencia ofrece oportunidades para los proveedores que pueden verificar el abastecimiento responsable y suministrar licor de cacao premium con cadenas de valor transparentes. A medida que las regulaciones se endurecen y los minoristas exigen cumplimiento, el licor de cacao trazable y producido éticamente gana ventaja competitiva y viabilidad a largo plazo en los mercados globales.
- Por ejemplo, Olam Food Ingredients gestiona sistemas de trazabilidad digital que cubren las fincas de cacao en toda África Occidental. La empresa rastrea los granos de cacao desde la puerta de la finca hasta la instalación de procesamiento.
Innovación de Productos con Mezclas de Licor de Cacao
Los fabricantes están explorando mezclas de licor de cacao adaptadas a formatos de productos específicos como barras gourmet, untables y bebidas. Al combinar licor de cacao de múltiples orígenes o variedades, las empresas crean perfiles de sabor distintivos que atraen a mercados de nicho. Por ejemplo, mezclar Criollo y Forastero permite a las marcas premium equilibrar el aroma exótico con la eficiencia de costos. También hay un creciente interés en el licor de cacao infusionado con sabores naturales o enriquecido con ingredientes funcionales como adaptógenos. Estas innovaciones expanden el papel del licor de cacao más allá del chocolate tradicional hacia alimentos saludables, rellenos de panadería y snacks listos para comer. A medida que crece la demanda de experiencias de sabor únicas y formulaciones más limpias, este desarrollo de productos ofrece una ruta prometedora para la diferenciación y expansión de márgenes en todas las regiones.
Principales Desafíos del Mercado de Licor de Cacao
Volatilidad en los Precios de los Granos de Cacao
La fluctuación de los precios de los granos de cacao representa un desafío importante para los fabricantes de licor de cacao. Las oscilaciones de precios resultan del cambio climático, la inestabilidad política en los países productores y los desequilibrios globales de oferta y demanda. Dado que el licor de cacao se deriva directamente de los granos de cacao, las estructuras de costos enfrentan presión inmediata durante los aumentos de precios. La volatilidad afecta los márgenes de ganancia, particularmente para los fabricantes pequeños y medianos que carecen de capacidades de cobertura. La incertidumbre en los precios también complica los contratos a largo plazo y los ciclos de planificación tanto para compradores como para proveedores. La calidad inconsistente de los granos afecta además la consistencia del licor, impactando los resultados del producto. Abordar este desafío requiere abastecimiento estratégico, redes de proveedores más fuertes e inversiones en prácticas agrícolas sostenibles para estabilizar el suministro y reducir la exposición a fluctuaciones extremas de precios.
Complejidad en las Condiciones de Procesamiento y Almacenamiento
El licor de cacao requiere condiciones de procesamiento precisas para conservar su sabor, textura y seguridad microbiana. La variabilidad en la fermentación, tostado y molienda puede impactar la calidad del producto final, especialmente en entornos de producción artesanal o descentralizada. Mantener las condiciones adecuadas de temperatura y almacenamiento para formas líquidas o sólidas añade complejidad logística, especialmente en entornos tropicales o de alta humedad. Esto crea barreras para los fabricantes en economías emergentes o para jugadores más pequeños sin infraestructura avanzada. Además, la falta de estandarización en los métodos de procesamiento conduce a inconsistencias en las especificaciones del producto, dificultando a los usuarios finales mantener formulaciones uniformes. Superar estos problemas implica invertir en equipos de procesamiento modernos, sistemas mejorados de control de calidad y capacitación a nivel industrial sobre las mejores prácticas de manejo del licor de cacao.

Análisis Regional del Mercado de Licor de Cacao
América del Norte
América del Norte representó el 23.63% del mercado global de licor de cacao en 2024, alcanzando USD 1,781.25 millones, frente a USD 1,274.91 millones en 2018. Se proyecta que el mercado llegue a USD 2,822.02 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 5.95%. El crecimiento está impulsado por la creciente demanda de chocolate negro premium y marcas artesanales en EE. UU. y Canadá. Los consumidores conscientes de la salud favorecen cada vez más los productos ricos en cacao con etiquetas limpias. Los fabricantes amplían la distribución minorista, mientras que las innovaciones en productos de chocolate funcional también apoyan la penetración del mercado en los segmentos de salud y bienestar.
Europa
Europa lideró el mercado global de licor de cacao con una participación del 27.81% en 2024, valorada en USD 2,096.28 millones, frente a USD 1,427.73 millones en 2018. Se pronostica que crecerá a USD 3,545.92 millones para 2032, registrando un CAGR del 6.82%, el más alto entre todas las regiones. El dominio de la región se debe al alto consumo de chocolate, marcas de confitería establecidas y fuerte demanda de abastecimiento ético. Alemania, Suiza y Bélgica lideran la innovación en chocolates de grano a barra y de origen único, mientras que el aumento de la demanda de productos veganos y orgánicos impulsa aún más la expansión de la región.
Asia Pacífico
Asia Pacífico tuvo una participación del 32.99% del mercado de licor de cacao en 2024, alcanzando USD 2,486.36 millones, desde USD 1,757.16 millones en 2018. Se proyecta que crecerá a USD 4,008.49 millones para 2032, con un CAGR del 6.18%. La creciente urbanización, el aumento de los ingresos de la clase media y la influencia occidental en los hábitos alimenticios están impulsando el consumo de chocolate en China, India y el sudeste asiático. Las marcas multinacionales están expandiendo la producción local para satisfacer la demanda regional, mientras que el aumento de la penetración minorista y los canales de comercio electrónico apoyan una distribución más amplia de productos de chocolate premium.
América Latina
América Latina capturó una participación del 7.54% del mercado global de licor de cacao en 2024, alcanzando USD 568.59 millones, frente a USD 393.95 millones en 2018. Se pronostica que el mercado alcanzará USD 941.08 millones para 2032, con un CAGR del 6.53%. Como una región clave productora de granos de cacao, América Latina se beneficia de la integración vertical y las iniciativas de marca de origen. Brasil y Ecuador impulsan el consumo regional y la exportación de chocolate con valor agregado. El crecimiento es impulsado por marcas de chocolate premium nacionales, el aumento de las ventas de confitería relacionadas con el turismo y la exportación de licor de cacao de sabor fino a América del Norte y Europa.
Oriente Medio
Oriente Medio tuvo una participación de mercado del 4.47% en 2024, con ingresos por licor de cacao de USD 338.29 millones, aumentando desde USD 252.76 millones en 2018. Se espera que el mercado alcance USD 503.06 millones para 2032, con un CAGR del 5.11%. La creciente demanda de chocolates premium importados, el aumento de los ingresos disponibles y el crecimiento minorista urbano son los principales impulsores. Los EAU y Arabia Saudita lideran el consumo debido al mayor gasto del consumidor y la disponibilidad de productos internacionales. Los fabricantes de confitería regionales también comienzan a abastecerse directamente de licor de cacao para garantizar la estabilidad de la cadena de suministro y la eficiencia de costos.
África
África representó un 3.53% de la cuota del mercado global de licor de cacao en 2024, valorado en USD 265.94 millones, frente a USD 181.37 millones en 2018. Se proyecta que el mercado alcance los USD 449.07 millones para 2032, expandiéndose a una tasa compuesta anual del 6.80%. Como la región productora de cacao más grande del mundo, África ve un creciente interés en la inversión en el procesamiento local de cacao para aumentar el valor agregado. Ghana, Côte d'Ivoire y Nigeria lideran el crecimiento de la capacidad de procesamiento, respaldados por iniciativas gubernamentales. El consumo doméstico de chocolate aún está emergiendo, pero la exportación de productos semielaborados como el licor de cacao está aumentando de manera constante.
Segmentaciones del Mercado de Licor de Cacao:
Por Tipo de Producto
- Natural
- Holandés
Por Variedad de Cacao
- Forastero
- Criollo
- Trinitario
- Otros
Por Forma
- Bloques Sólidos
- Pasta / Forma Líquida
Por Uso Final
- Alimentos y Bebidas
- Farmacéuticos
- Cuidado Personal & Cosméticos
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio & África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África

Panorama Competitivo
El mercado global de licor de cacao presenta un panorama competitivo moderadamente consolidado, liderado por actores clave como Callebaut AG, Cargill Incorporated y Olam International Limited. Estas empresas mantienen su dominio a través de cadenas de suministro integradas, capacidades de procesamiento a gran escala y redes de distribución globales. Iniciativas estratégicas como programas de trazabilidad de origen, certificaciones de sostenibilidad y fabricación de grano a barra apoyan el posicionamiento de marca y las ofertas de productos premium. Empresas como JB Foods Ltd y United Cocoa Processor, Inc. atienden a mercados de nicho y regionales con grados personalizados de licor de cacao. Las empresas multinacionales de alimentos y bebidas, incluidas Nestlé S.A. y Mars Incorporated, también influyen en la dinámica del mercado a través del procesamiento interno y la adquisición de grandes volúmenes. Las empresas invierten en tecnologías avanzadas de fermentación y desarrollo de sabores para atender a los segmentos de consumidores de chocolate premium y conscientes de la salud. La expansión hacia economías emergentes, particularmente en Asia Pacífico y América Latina, sigue siendo un foco de crecimiento. La intensidad competitiva continúa aumentando a medida que las empresas priorizan la innovación, el abastecimiento ético y el procesamiento rentable para capturar la demanda en evolución.
Análisis de Jugadores Clave
- Callebaut AG
- Cargill Incorporated
- Olam International Limited
- JB Foods Ltd
- United Cocoa Processor, Inc.
- EFKO Group
- Cemoi Group
- Nestlé S.A.
- Mars Incorporated
- Otros Jugadores Clave
Desarrollos Recientes
- En abril de 2025, Hershey’s anunció su intención de adquirir LesserEvil, un fabricante de snacks orgánicos. Este movimiento está diseñado para expandir el portafolio de snacks de Hershey’s en nuevas categorías y opciones más saludables, complementando sus marcas principales de confitería como Hershey’s, Reese’s y Jolly Ranchers. La adquisición mejorará la capacidad de fabricación de Hershey’s y ofrecerá más opciones a los consumidores en diversas ocasiones de consumo.
- En agosto de 2024, Nestlé Health Science firmó un acuerdo para adquirir los derechos globales de VOWST, un producto probiótico de nueva generación. Habiendo comercializado VOWST desde junio de 2023, este acuerdo otorga a Nestlé el control total sobre el desarrollo, comercialización y fabricación de VOWST, fortaleciendo aún más su negocio de ciencias de la salud.
- En mayo de 2024, Ghirardelli se asoció con Baa Baa Thai Tea para lanzar una nueva colección de ocho bebidas frappe, combinando el reconocido chocolate de Ghirardelli con innovadores sabores de té. Esta colaboración tiene como objetivo ofrecer una experiencia de bebida lujosa y única, reflejando el compromiso de Ghirardelli con la innovación de productos en nuevos segmentos.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Variedad de Cacao, Forma, Uso Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de licor de cacao premium y de origen único aumentará con el enfoque del consumidor en el sabor y la autenticidad.
- El crecimiento en el consumo de chocolate negro continuará apoyando un alto contenido de licor de cacao en las formulaciones.
- Las tendencias de salud y bienestar impulsarán la innovación en chocolate funcional utilizando licor de cacao rico en antioxidantes.
- Los fabricantes invertirán en abastecimiento sostenible para cumplir con los estándares de trazabilidad y ética.
- Las tecnologías de procesamiento mejorarán para aumentar la consistencia del sabor y reducir el consumo de energía.
- Los mercados emergentes en Asia y América Latina verán un aumento en la producción y el consumo doméstico.
- Se desarrollarán mezclas de licor de cacao para aplicaciones específicas en panadería, untables y bebidas.
- Las asociaciones estratégicas entre productores y marcas de chocolate fortalecerán la seguridad del suministro.
- La adaptación al cambio climático en el cultivo de cacao se convertirá en una prioridad para asegurar el suministro a largo plazo.
- Las exportaciones de licor de cacao con valor agregado desde África aumentarán a medida que se expanda la capacidad de procesamiento local.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
P: ¿Cuál es el tamaño actual del mercado global de licor de cacao y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado global de licor de cacao entre 2024 y 2032?
¿Qué segmento del mercado global de licor de cacao tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado global de licor de cacao?
¿Quiénes son las empresas líderes en el mercado global de licor de cacao?
¿Qué región comandó la mayor parte del mercado global de licor de cacao en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Licor de Cacao Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Licor de Cacao Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 7,536.7 million → 2032: USD 12,269.6 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Licor de Cacao Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Licor de Cacao Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Licor de Cacao Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Licor de Cacao Market Drivers
- 3.3 Mercado de Licor de Cacao Market Restraints & Challenges
- 3.4 Mercado de Licor de Cacao Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Licor de Cacao Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Licor de Cacao Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Licor de Cacao category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Licor de Cacao Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Licor de Cacao Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Licor de Cacao market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Licor de Cacao Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Licor de Cacao Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Licor de Cacao Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Licor de Cacao (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Licor de Cacao Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Licor de Cacao Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Licor de Cacao Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Licor de Cacao Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Licor de Cacao Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Licor de Cacao Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Licor de Cacao Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Licor de Cacao Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Licor de Cacao Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
