
Visión General del Mercado
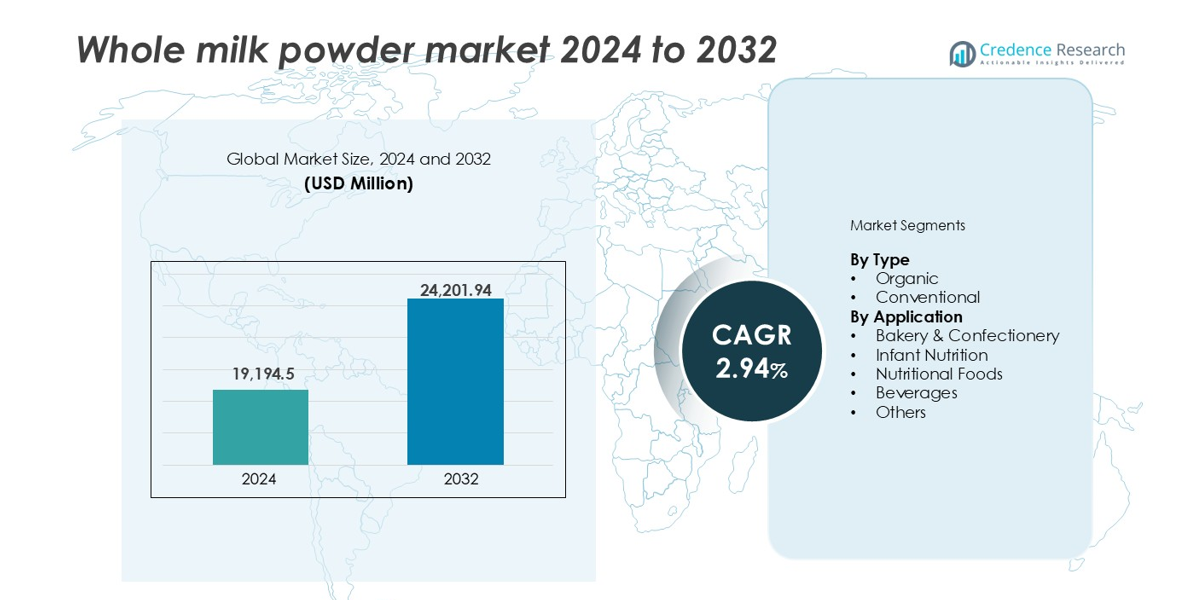
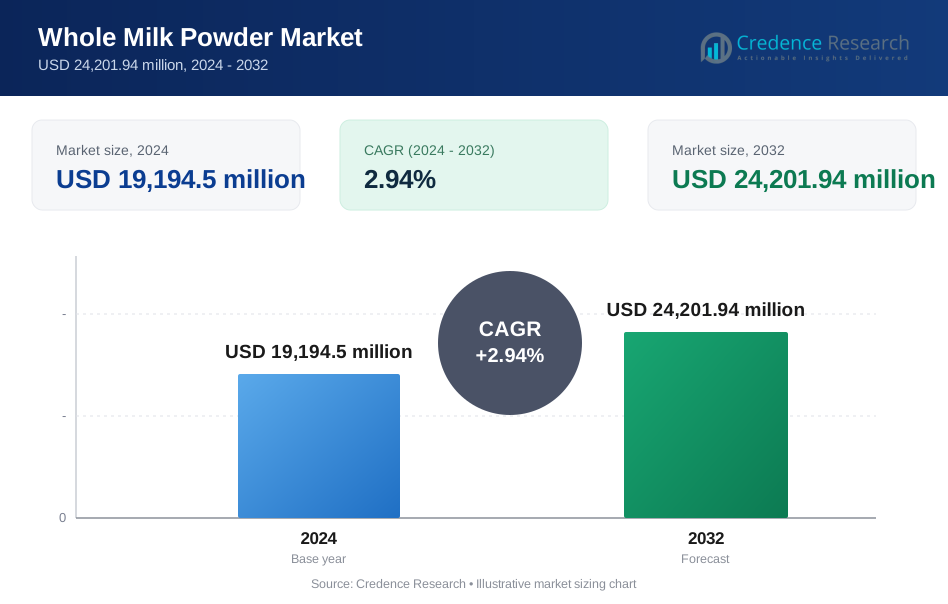
El tamaño del mercado de leche en polvo entera fue valorado en USD 19,194.5 millones en 2024 y se anticipa que alcance USD 24,201.94 millones para 2032, con un CAGR de 2.94% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Leche en Polvo Entera 2024 | USD 19,194.5 millones |
| Mercado de Leche en Polvo Entera, CAGR | 2.94% |
| Tamaño del Mercado de Leche en Polvo Entera 2032 | USD 24,201.94 millones |
El mercado de leche en polvo entera está liderado por actores clave como Fonterra Co-Operative Group, Arla Foods amba, Dairy Farmers of America, Amul (GCMMF) y Vinamilk. Estas empresas mantienen posiciones globales fuertes a través de redes robustas de recolección de leche, instalaciones de procesamiento avanzadas y un amplio alcance de exportación. Fonterra sigue siendo el principal exportador, mientras que Arla y DFA dominan en Europa y América del Norte. Amul lidera el mercado indio con una extensa distribución doméstica, y Vinamilk impulsa el crecimiento en el sudeste asiático. Asia-Pacífico posee la mayor participación regional con un 40%, respaldada por la alta demanda de nutrición infantil y fuertes volúmenes de importación de China y países del sudeste asiático.
Perspectivas del Mercado
- El mercado de leche en polvo entera fue valorado en USD 19,194.5 millones en 2024 y se proyecta que alcance USD 24,201.94 millones para 2032, creciendo a un CAGR de 2.94% durante el período de pronóstico.
- El aumento de la demanda del sector de nutrición infantil, especialmente en Asia-Pacífico, impulsa un consumo constante debido a su perfil nutricional y estabilidad en almacenamiento.
- Tendencias como la preferencia por etiquetas limpias y el creciente interés en leche en polvo orgánica impulsan la innovación de productos y ofertas premium en Europa y América del Norte.
- El mercado presenta una fuerte competencia entre actores como Fonterra, Arla Foods, DFA, Amul y Vinamilk, con capacidades de exportación, variedad de productos y eficiencia en el procesamiento que moldean el liderazgo.
- Asia-Pacífico posee una participación de mercado del 40%, convirtiéndose en la región dominante, mientras que el segmento de tipo convencional representa casi el 75% de la participación, respaldado por la asequibilidad y aplicaciones a gran escala en panadería, bebidas y productos nutricionales.
Análisis de Segmentación del Mercado:
Por Tipo
El mercado de leche en polvo entera muestra un claro dominio del segmento convencional. La leche en polvo entera convencional posee casi el 75% de la participación de mercado debido a su amplia disponibilidad y eficiencia de costos. Los procesadores de lácteos a gran escala prefieren las variantes convencionales por su suministro estable y control de precios. Los fabricantes de alimentos utilizan polvo convencional por su contenido consistente de grasa y proteína. La fuerte demanda de la producción masiva de alimentos respalda el crecimiento en volumen. La leche en polvo entera orgánica posee la participación restante, impulsada por consumidores enfocados en la salud. Los precios más altos y el suministro limitado de leche cruda restringen una adopción orgánica más rápida.
- Por ejemplo, Fonterra procesa más de 1.4 millones de toneladas métricas de leche entera en polvo anualmente de sus granjas lecheras convencionales en toda Nueva Zelanda, suministrando a marcas globales de alimentos.
Por Aplicación
La nutrición infantil domina la demanda de aplicaciones con aproximadamente el 35% de la cuota de mercado en el mercado de leche entera en polvo. Los fabricantes valoran la leche entera en polvo por su contenido equilibrado de grasa y digestibilidad. El aumento de las tasas de natalidad en regiones en desarrollo respalda una demanda constante. Los alimentos nutricionales le siguen, impulsados por el uso en nutrición deportiva y médica. Las aplicaciones en panadería y confitería dependen de los beneficios de sabor y textura. Los fabricantes de bebidas utilizan el polvo para bebidas y mezclas a base de leche. Otras aplicaciones incluyen el servicio de alimentos y el consumo doméstico, apoyando una demanda diversificada.
- Por ejemplo, Danone utiliza leche desnatada (o mezclas a base de lácteos que incluyen leche desnatada) como ingrediente base en sus líneas de nutrición infantil Aptamil y Nutricia, sirviendo a más de 120 mercados globales.
Principales Impulsores de Crecimiento
Aumento de la Demanda de Nutrición Infantil y Formulaciones Enfocadas en la Salud
La nutrición infantil sigue siendo el impulsor de crecimiento más crítico en el mercado de leche entera en polvo. El producto proporciona grasas, proteínas y minerales esenciales necesarios en la nutrición en etapas tempranas, apoyando su uso generalizado en fórmulas para bebés. Ofrece buena digestibilidad y apoya el desarrollo del sistema inmunológico. El rápido crecimiento poblacional en Asia-Pacífico y África acelera la demanda de volumen de los productores de alimentos infantiles. Los gobiernos y agencias de salud también apoyan el uso de leche en polvo fortificada en programas de desarrollo infantil. Los consumidores buscan cada vez más fórmulas en polvo seguras y nutricionalmente completas. La consistencia, vida útil y facilidad de mezcla con otros ingredientes impulsan aún más la adopción en este segmento. Esta fuerte demanda de nutrición infantil global sigue sustentando la expansión del mercado.
- Por ejemplo, Mead Johnson (una marca de Reckitt) utiliza volúmenes significativos de ingredientes a base de leche anualmente para su línea Enfamil, con importantes centros de fabricación ubicados en EE. UU., México y China. Aunque los volúmenes de abastecimiento específicos son propietarios, la empresa utiliza principalmente leche desnatada y lactosa para formular sus productos infantiles.
Estabilidad en el Almacenamiento y Modelos de Procesamiento Lácteo Orientados a la Exportación
La leche entera en polvo ofrece alta vida útil y fácil transporte, lo que la hace ideal para el comercio internacional de lácteos. Los exportadores en Nueva Zelanda, Europa y América Latina dependen en gran medida del procesamiento de polvo para llegar a mercados distantes sin refrigeración. Reconstituir el polvo con agua produce leche apta para el consumo y procesamiento, aumentando la flexibilidad. Los gobiernos promueven las exportaciones de lácteos para impulsar los ingresos rurales y el superávit comercial. La leche en polvo también permite el almacenamiento estratégico en regiones con suministro de leche estacional o brechas de infraestructura. Estos atributos apoyan la planificación de seguridad alimentaria en regiones dependientes de importaciones. La estabilidad del producto, el almacenamiento a largo plazo y los costos de flete reducidos refuerzan su relevancia en las cadenas de suministro lácteas globales.
- Por ejemplo, Arla Foods exporta más de 90,000 toneladas métricas de leche en polvo entera anualmente a mercados en África Occidental, Medio Oriente y Asia, impulsado por su valor de larga duración.
Fabricación Industrial de Alimentos y Beneficios de Formulación Versátil
La leche en polvo entera funciona como un ingrediente clave en panadería, confitería, barras nutricionales y bebidas listas para mezclar. Mejora la cremosidad, textura y vida útil del producto. Los procesadores de alimentos valoran su calidad uniforme y facilidad de manejo en comparación con la leche líquida. La creciente demanda de alimentos envasados y productos listos para comer fortalece su aplicación. Los fabricantes prefieren la leche en polvo entera por su contenido de grasa del 26-28%, apoyando el sabor y la densidad calórica en las formulaciones. El ingrediente se alinea con la creciente innovación en productos ricos en proteínas y altos en grasa. Las cadenas de servicios de alimentos a nivel mundial también lo utilizan para optimizar la logística de suministro. Estas ventajas de formulación continúan apoyando el crecimiento de la leche en polvo entera en aplicaciones alimentarias industriales.
Tendencias Clave y Oportunidades
Crecimiento de Productos Lácteos Orgánicos y de Etiqueta Limpia
La leche en polvo entera orgánica está ganando atención a medida que los consumidores priorizan la transparencia alimentaria y las etiquetas limpias. Aunque representa una porción más pequeña, la demanda de polvo certificado orgánico está aumentando en América del Norte y Europa. Las marcas utilizan polvo orgánico en bebidas nutricionales premium, alimentos para bebés y bocadillos saludables. La estricta obtención de granjas alimentadas con pasto y libres de hormonas sintéticas aumenta la confianza del consumidor. Los desarrolladores de productos de etiqueta limpia buscan leche en polvo entera con procesamiento mínimo y origen claro. Esta tendencia se alinea con los movimientos de bienestar y la claridad regulatoria en el etiquetado. El segmento orgánico muestra crecimiento a pesar de los precios más altos, apoyado por consumidores urbanos enfocados en la salud y minoristas de alimentos especializados.
- Por ejemplo, Organic Valley recolecta leche de más de 1,600 granjas familiares, asegurando alimentación no transgénica y sin hormonas de crecimiento sintéticas, procesando más de 12,000 toneladas métricas de leche en polvo orgánica anualmente.
Expansión del Mercado en África y el Sudeste Asiático
Las economías emergentes en África y el Sudeste Asiático presentan grandes oportunidades de expansión para los proveedores de leche en polvo entera. La producción local de leche a menudo no satisface la demanda, creando dependencia de las importaciones. Los gobiernos en estas regiones apoyan programas de alimentación escolar y nutrición que utilizan leche en polvo. La urbanización aumenta la demanda de productos lácteos convenientes como leche instantánea, bebidas y productos de panadería. El crecimiento poblacional y el aumento de ingresos mejoran la penetración del mercado. Las empresas pueden aprovechar los acuerdos comerciales e invertir en centros de distribución regionales. Estos mercados ofrecen potencial de crecimiento a largo plazo para las categorías de leche en polvo entera convencional y fortificada.
Desafíos Clave
Volatilidad de Precios Vinculada al Suministro Global de Leche
El precio de la leche en polvo es vulnerable a las fluctuaciones en la producción global de leche y los costos de alimentación. Las sequías, brotes de enfermedades o cambios regulatorios pueden reducir el suministro de leche cruda. Los costos de insumos, incluidos energía y logística, afectan directamente los márgenes de procesamiento del polvo. Los mercados dependientes de exportaciones como Nueva Zelanda y la UE enfrentan riesgos de divisas y barreras comerciales. La inestabilidad de precios impacta las estrategias de compra en países en desarrollo. Los fabricantes de alimentos retrasan o cambian el abastecimiento debido a costos impredecibles. Esta volatilidad presiona los márgenes de los proveedores y complica la previsión de la demanda. Gestionar estos riesgos sigue siendo un desafío clave a lo largo de la cadena de valor.
Regulación y Cumplimiento de Calidad a Través de Fronteras
Los exportadores deben cumplir con estrictas normas regulatorias y de seguridad alimentaria en los países importadores. Estas incluyen límites microbiológicos, trazabilidad y reglas de etiquetado. Cualquier incidente de contaminación daña la reputación de la marca y restringe el acceso al mercado. Países como China aplican estándares rigurosos para la leche en polvo de grado infantil, requiriendo auditorías y certificaciones detalladas. Para productos orgánicos, el cumplimiento con USDA, UE u otros marcos de certificación añade complejidad y costo. Mantener una calidad consistente entre lotes también exige un fuerte control de procesos. No cumplir con estos estándares puede llevar a retiradas de productos o restricciones comerciales, limitando el potencial de crecimiento internacional.
Análisis Regional
Norteamérica
Norteamérica posee aproximadamente el 18% del mercado global de leche en polvo entera. La demanda está impulsada por el sector de procesamiento de alimentos y el creciente consumo de productos lácteos ricos en proteínas. EE. UU. lidera debido a sus fuertes mercados de panadería y nutrición infantil. La leche en polvo entera se utiliza en mezclas instantáneas, confitería y nutrición deportiva. Aunque el consumo de leche líquida está disminuyendo, las formas en polvo apoyan las exportaciones y las categorías de lácteos de larga duración. La demanda en Canadá también crece a través de su sector de panadería y tendencias de etiquetas limpias. La continua innovación en polvos nutricionales y alimentos especializados apoya el crecimiento regional.
Europa
Europa representa alrededor del 22% del mercado, respaldada por robustas exportaciones de lácteos e infraestructura de procesamiento avanzada. Países como Alemania, Francia, Irlanda y los Países Bajos son proveedores clave de leche en polvo entera convencional y orgánica. La fuerte demanda en las industrias de panadería, confitería y fórmula infantil impulsa las ventas regionales. Los procesadores lácteos de la UE se benefician de subsidios e incentivos a la exportación. Los altos estándares de producción y trazabilidad también apoyan la competitividad en exportaciones. Las variantes orgánicas ven un creciente interés en Alemania y Escandinavia debido a la preferencia del consumidor por productos lácteos de etiqueta limpia y no transgénicos. La posición estratégica de Europa en el comercio global de lácteos sostiene su participación.
Asia-Pacífico
Asia-Pacífico domina el mercado de leche en polvo entera con un 40% de participación, liderado por China, India, Australia y Nueva Zelanda. China sigue siendo el mayor importador, con una demanda impulsada por la nutrición infantil y alimentos envasados a base de lácteos. Nueva Zelanda es un importante proveedor global, con Fonterra exportando grandes volúmenes a través de Asia. India ve un uso doméstico creciente en confitería y bebidas. El aumento de ingresos de la clase media y la urbanización impulsan el consumo en el sudeste asiático. Las relaciones de exportación entre Oceanía y Asia Oriental fortalecen el comercio. El crecimiento poblacional y los programas de nutrición apoyados por el gobierno continúan impulsando la demanda regional al alza.
América Latina
América Latina posee casi el 10% del mercado, con Brasil, Argentina y Uruguay como actores clave. Argentina y Uruguay exportan grandes volúmenes de leche en polvo entera a África y Asia. Brasil ve un aumento en el consumo doméstico en los sectores de procesamiento de alimentos y panadería. Los acuerdos comerciales con China y países del Medio Oriente impulsan los volúmenes de exportación. El apoyo gubernamental a las cooperativas lácteas y la modernización de la infraestructura ayudan a la competitividad regional. Las industrias alimentarias locales utilizan leche en polvo para formulaciones lácteas rentables. El mercado crece de manera constante debido a la creciente demanda en los mercados doméstico y de exportación.
Oriente Medio y África (MEA)
MEA representa aproximadamente el 10% del mercado global, impulsado principalmente por la demanda de importación. Países como Arabia Saudita, los EAU, Nigeria y Sudáfrica dependen de la leche en polvo para satisfacer sus necesidades lácteas. La producción local limitada de leche y los climas cálidos aumentan la dependencia de los productos lácteos en polvo. Los gobiernos ejecutan programas de alimentación y seguridad alimentaria que utilizan leche en polvo en escuelas y suministros de ayuda. Las naciones africanas ven un aumento en la demanda de los centros urbanos por bebidas asequibles a base de leche y nutrición infantil. El crecimiento regional depende de mejoras en la cadena de suministro y de relaciones comerciales extranjeras continuas.
Segmentaciones del Mercado:
Por Tipo
- Orgánico
- Convencional
Por Aplicación
- Panadería y Confitería
- Nutrición Infantil
- Alimentos Nutricionales
- Bebidas
- Otros
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Medio Oriente y África
- Países del CCG
- Sudáfrica
- Resto del Medio Oriente y África
Panorama Competitivo
El panorama competitivo del mercado de la leche en polvo entera presenta una mezcla de cooperativas lácteas globales, procesadores regionales y proveedores de marcas privadas. Jugadores líderes como Fonterra Co-Operative Group, Arla Foods y Dairy Farmers of America dominan debido a sus fuertes cadenas de suministro y capacidades de exportación. Estas empresas aprovechan tecnologías avanzadas de secado, redes de recolección de leche a gran escala y asociaciones de distribución establecidas para mantener el liderazgo en el mercado. Empresas como Amul y Vinamilk se expanden regionalmente a través de programas lácteos respaldados por el gobierno y la creciente demanda doméstica. La diferenciación de productos se centra en variantes orgánicas, formulaciones de grado infantil y ofertas de etiqueta limpia. Colaboraciones estratégicas, certificaciones y expansiones de instalaciones ayudan a las empresas a cumplir con los estándares regulatorios y de calidad en evolución. La intensidad competitiva sigue siendo alta a medida que las empresas apuntan a regiones de rápido crecimiento y diversifican aplicaciones. El control de costos, la innovación y la trazabilidad continúan definiendo el éxito en el mercado.
Análisis de Jugadores Clave
- Arla Foods amba
- All American Foods
- Vinamilk
- Fonterra Co-Operative Group Limited
- Chicago Dairy Corporation
- Z Natural Foods
- Amul (GCMMF)
- Westland Milk Products
- Dairy Farmers of America, Inc.
- Agri-Dairy Products, Inc.
- Lactalis Ingredients
Desarrollos Recientes
- En enero de 2025, Lactalis Ingredients completó una nueva torre de secado en la lechería Walhorn. La modernización de esta producción tiene como objetivo mejorar la calidad de los productos lácteos de alta calidad, satisfacer las necesidades de los clientes y garantizar la sostenibilidad.
- En 2024, Danone India volverá a ingresar al mercado lácteo después de retirarse en 2018, planea colaborar con BAIF para apoyar a más de 5,000 productores de leche de Punjab, invierte €20 millones (USD 20.56 millones) en la mejora de la instalación de Lalru, enfocándose en la agricultura sostenible y la producción láctea a nivel local.
- En septiembre de 2024, Fonterra anunció una inversión de aproximadamente NZD 150 millones para un nuevo almacén refrigerado en su sitio de Whareroa en Taranaki.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Aplicación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de leche en polvo entera seguirá aumentando debido a las crecientes necesidades de nutrición infantil y fabricación de alimentos.
- La larga vida útil, el almacenamiento rentable y el fácil transporte sostendrán la demanda industrial y de exportación.
- El crecimiento en variantes orgánicas y preferencias de etiquetas limpias dará forma a la expansión del segmento premium.
- Los principales actores se centrarán en la expansión de capacidad, innovación de productos y cumplimiento de trazabilidad.
- Los precios volátiles de la leche y las fluctuaciones de suministro pueden afectar la rentabilidad a lo largo de las cadenas de producción y exportación.
- Asia-Pacífico seguirá siendo la región principal, manteniendo un 40% de participación debido a la fuerte demanda de importación de China y el sudeste asiático.
- América del Norte y Europa mostrarán un crecimiento moderado impulsado por aplicaciones de panadería y nutrición deportiva.
- El segmento de tipo convencional mantendrá su dominio con más del 70% de participación debido a su asequibilidad y disponibilidad.
- La expansión en África y el sudeste asiático abrirá oportunidades de entrada al mercado a largo plazo para exportadores globales.
- El cumplimiento regulatorio, la seguridad alimentaria y las certificaciones de sostenibilidad darán forma al posicionamiento competitivo.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de la leche en polvo entera y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de leche en polvo entera entre 2024 y 2032?
¿Qué segmento del mercado de leche en polvo entera tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de la leche en polvo entera?
¿Quiénes son las empresas líderes en el mercado de leche en polvo entera?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Leche Entera en Polvo Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Leche Entera en Polvo Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 19,194.5 million → 2032: USD 24,201.94 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Leche Entera en Polvo Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Leche Entera en Polvo Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Leche Entera en Polvo Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Leche Entera en Polvo Market Drivers
- 3.3 Mercado de Leche Entera en Polvo Market Restraints & Challenges
- 3.4 Mercado de Leche Entera en Polvo Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Leche Entera en Polvo Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Leche Entera en Polvo Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Leche Entera en Polvo category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Leche Entera en Polvo Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Leche Entera en Polvo Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Leche Entera en Polvo market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Leche Entera en Polvo Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Leche Entera en Polvo Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Leche Entera en Polvo Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Leche Entera en Polvo (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Leche Entera en Polvo Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Leche Entera en Polvo Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Leche Entera en Polvo Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Leche Entera en Polvo Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Leche Entera en Polvo Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Leche Entera en Polvo Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Leche Entera en Polvo Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Leche Entera en Polvo Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Leche Entera en Polvo Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
