
Visión General del Mercado
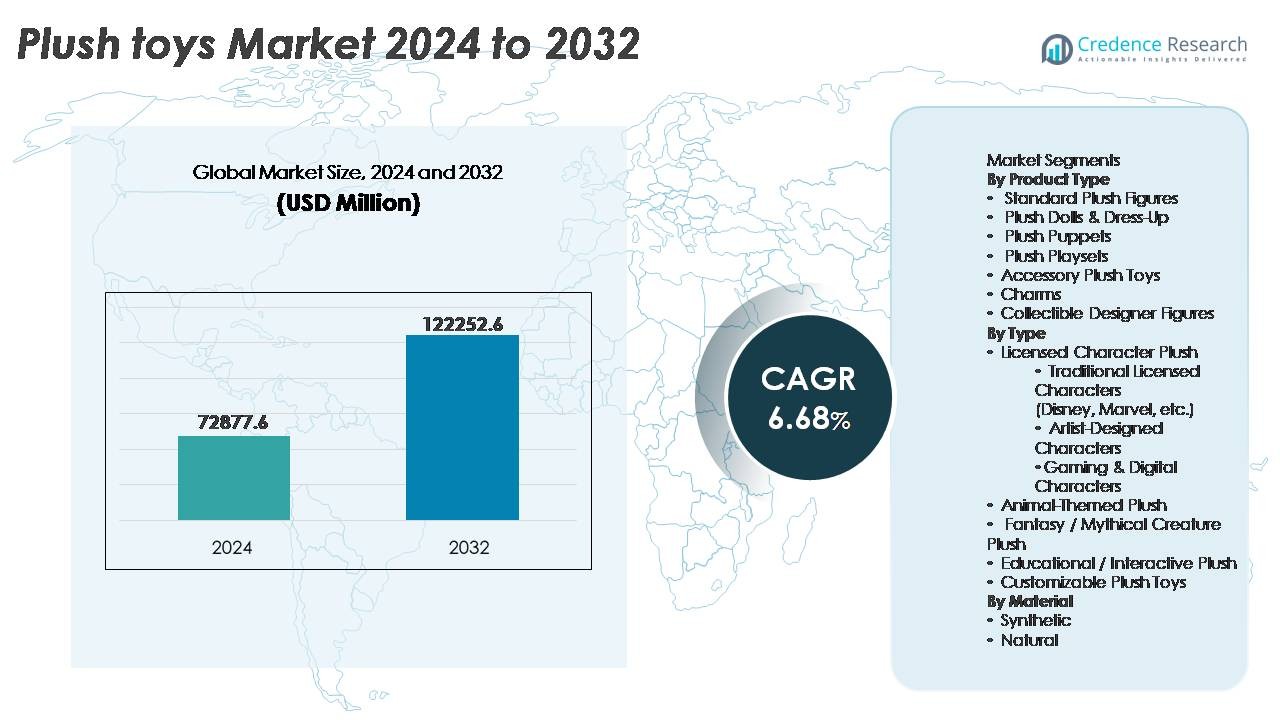
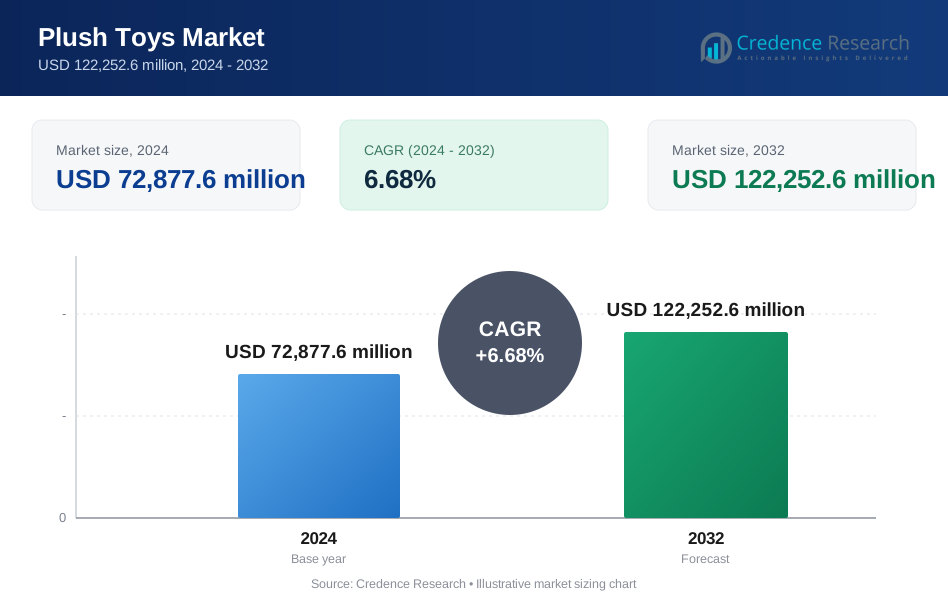
El mercado global de juguetes de peluche fue valorado en USD 72,877.6 millones en 2024 y se proyecta que alcance USD 122,252.6 millones para 2032, reflejando un CAGR del 6.68% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Juguetes de Peluche 2024 | USD 72,877.6 Millones |
| Mercado de Juguetes de Peluche, CAGR | 6.68% |
| Tamaño del Mercado de Juguetes de Peluche 2032 | USD 122,252.6 Millones |
El mercado de juguetes de peluche está conformado por marcas globales establecidas y etiquetas emergentes centradas en el diseño, con jugadores líderes como Jellycat, Hasbro, Fiesta Toy, Mattel, Aurora World, POP MART, Melissa & Doug, Build-A-Bear Workshop, Gund y Douglas Company. Estas empresas compiten a través de carteras de personajes licenciados, líneas de peluches de diseñador premium y modelos de compromiso con el consumidor basados en la personalización. Asia-Pacífico lidera el mercado global con una participación del 34%, impulsada por capacidades de fabricación y una fuerte demanda de mercancía liderada por anime y juegos, seguida por América del Norte con un 32%, apoyada por un alto poder adquisitivo y sólidos ecosistemas de franquicias, mientras que Europa representa el 27%, liderada por la adopción de peluches premium impulsados por la sostenibilidad.
Perspectivas del Mercado
- El mercado global de juguetes de peluche fue valorado en USD 72,877.6 millones en 2024 y se proyecta que alcance USD 122,252.6 millones para 2032, creciendo a un CAGR del 6.68% durante el período de pronóstico.
- Los impulsores del mercado incluyen la expansión de licencias de personajes en los ecosistemas de cine, OTT, juegos y anime, junto con la creciente demanda de productos de peluche personalizados y orientados a regalos que atraen tanto a niños como a coleccionistas adultos.
- Las tendencias clave destacan la fabricación de peluches ecológicos utilizando algodón orgánico y relleno reciclado, así como peluches de diseñador coleccionables premium que ganan tracción a través de lanzamientos limitados y colaboraciones con artistas.
- Las dinámicas competitivas están moldeadas por marcas globales que lanzan líneas de productos digitales personalizables, mientras que los mercados sensibles al precio y la alta circulación de falsificaciones siguen siendo restricciones notables que afectan la estabilidad de los márgenes.
- Asia-Pacífico posee una participación del 34%, liderando la producción y la demanda de personajes, seguida por América del Norte (32%) y Europa (27%); las Figuras de Peluche Estándar dominan la participación del producto debido a su asequibilidad y atractivo para regalos.
Análisis de Segmentación del Mercado:
Por Tipo de Producto
Dentro del mercado de juguetes de peluche, las Figuras de Peluche Estándar siguen siendo el subsegmento dominante, manteniendo la participación de mercado líder debido a su atractivo universal, asequibilidad y adecuación para regalos masivos y coleccionables. Las Muñecas de Peluche & Vestir y los Juegos de Peluche están viendo una creciente adopción entre los grupos de edad más jóvenes impulsada por tendencias de juego de roles y narración de historias basadas en personajes. Las Figuras de Diseñador Coleccionables están emergiendo como ofertas de nicho premium, atrayendo a coleccionistas adultos y entusiastas. Los Juguetes de Peluche Accesorios, Encantos y Otras categorías como llaveros de peluche y rompecabezas de peluche apoyan ingresos incrementales a través de compras impulsivas orientadas a la novedad y mercancía estacional.
- Por ejemplo, las colaboraciones limitadas de artistas de Kidrobot suelen limitar la producción a entre 500 y 1,000 piezas por lanzamiento, con modelos exclusivos de vinilo y peluche alcanzando grandes escalas (hasta formatos de 12 pulgadas y más), lo que refleja la significativa demanda del mercado de coleccionables de diseño entre entusiastas adultos y consumidores en general.
Por Tipo
El Peluche de Personajes Licenciados representa la mayor cuota de mercado, impulsado por el continuo éxito de franquicias de entretenimiento global, promociones cross-media y el alto valor de renovación de personajes de animación, películas y videojuegos. Los personajes licenciados tradicionales de empresas como Disney y Marvel siguen siendo los más dominantes, mientras que los Personajes de Juegos y Digitales están expandiéndose rápidamente debido al fandom de los esports y la cultura del streaming. Los peluches de criaturas fantásticas y míticas atraen al juego imaginativo, mientras que los peluches educativos e interactivos apoyan el desarrollo cognitivo. Los juguetes de peluche personalizables están ganando impulso en segmentos de consumidores impulsados por la personalización, reflejando la creciente demanda de productos emocionalmente significativos y centrados en regalos.
- Por ejemplo, The Walt Disney Company genera más de 100,000 SKU de mercancía única anualmente, con el peluche representando una categoría central de su motor de licencias, apoyado por más de 40 socios de fabricación global que suministran peluches basados en personajes a través de canales minoristas y de parques temáticos.
Por Material
El mercado de juguetes de peluche está dominado principalmente por peluches basados en materiales sintéticos, impulsados por la rentabilidad, durabilidad, facilidad de fabricación en masa y compatibilidad con diversos rellenos y acabados de tela, incluidos textiles de microfibra, poliéster y piel sintética. Los peluches sintéticos también se alinean con diseños modernos y requisitos de lavabilidad para juguetes infantiles. Mientras tanto, los juguetes de peluche de materiales naturales, particularmente de algodón y lana, están ganando preferencia entre los compradores conscientes del medio ambiente y sensibles a las alergias, ya que las marcas enfatizan la sostenibilidad, tintes no tóxicos y componentes biodegradables. Este cambio se ve reforzado por las tendencias de compra de los padres que favorecen los materiales orgánicos, especialmente en las categorías de bebés y niños pequeños.
Principales Impulsores de Crecimiento
Expansión de Licencias Globales y Franquicias de Medios
La rápida proliferación de franquicias de entretenimiento global sigue siendo un importante impulsor de la demanda de juguetes de peluche. Las plataformas de streaming, los universos cinematográficos y las series de anime introducen continuamente personajes que se convierten en fuentes de ingresos por mercancía. Los juguetes de peluche se han convertido en una categoría esencial de licencias debido a la baja complejidad de fabricación y al alto reconocimiento de marca entre niños y coleccionistas adultos. El compromiso del consumidor impulsado por personajes, junto con películas de narración multiplataforma, videojuegos, series OTT y redes sociales, crea una relevancia sostenida del producto. Las ediciones limitadas, las series conmemorativas y las colaboraciones entre franquicias estimulan aún más las compras repetidas. El éxito de la mercancía de peluches de personajes refuerza la sinergia entre el contenido de entretenimiento y los productos de consumo coleccionables, traduciendo la fortaleza de la propiedad intelectual en un alto rendimiento minorista a través de mercados internacionales.
- Por ejemplo, el ecosistema de Hello Kitty de Sanrio se ha expandido a más de 50,000 formatos de productos licenciados, alcanzando distribución en más de 130 países, mientras que la marca ha ejecutado colaboraciones con más de 100 socios corporativos globales, una escala que ha contribuido directamente al lanzamiento constante de artículos de peluche como parte de su portafolio de licencias de categorías cruzadas.
Auge de la Cultura de Regalos, Personalización y Valor Emocional
La creciente importancia del valor emocional y los regalos personalizados está impulsando las compras de juguetes de peluche más allá de los demográficos tradicionales centrados en los niños. Los juguetes de peluche simbolizan sentimiento, memoria y nostalgia, lo que los hace populares entre adolescentes y adultos para ocasiones como cumpleaños, aniversarios y regalos de amistad. El bordado personalizado, la personalización basada en fotos y los componentes combinables apoyan la creciente preferencia del consumidor por productos individualizados. Los fabricantes aprovechan las herramientas de configuración en línea que permiten a los consumidores diseñar personajes de peluche, seleccionar telas y personalizar características. La asociación psicológica de los juguetes de peluche con el confort y el bienestar emocional también respalda la demanda, particularmente en aplicaciones de alivio del estrés y basadas en terapia. Este cambio amplía la base de clientes y prolonga el compromiso con el ciclo de vida del producto en mercados maduros.
- Por ejemplo, Build-A-Bear Workshop ha permitido la personalización de más de 200 millones de creaciones de peluche a través de su plataforma de diseño y tiendas físicas, ofreciendo más de 400 componentes de accesorios y módulos de sonido con hasta 20 segundos de grabación de voz personalizada incrustada en cada unidad de peluche.
Penetración del Comercio Electrónico y Estrategias de Marca Digital-Primero
El comercio electrónico y los modelos directos al consumidor mejoran significativamente la accesibilidad y variedad de juguetes de peluche. Los mercados en línea permiten la disponibilidad de productos de larga cola, incluidos coleccionables premium, peluches de personajes globales y diseños artesanales de nicho. El marketing en redes sociales, los lanzamientos dirigidos por influencers y las transmisiones de comercio en vivo amplifican el descubrimiento de productos y las compras impulsivas. Creadores a pequeña escala y artistas independientes utilizan escaparates digitales y fabricación bajo demanda para producir líneas de productos de bajo volumen y alto margen sin las barreras del comercio minorista tradicional. Las cajas de suscripción, las entregas de mercancía temáticas y las colecciones exclusivas en línea aceleran la lealtad del cliente. Estas estrategias digitales primero brindan a las marcas acceso inmediato a información del consumidor en tiempo real, permitiendo promociones personalizadas, iteraciones de productos más rápidas y comunidades de marca más fuertes.
Tendencias y Oportunidades Clave
Fabricación de Peluches Sostenible y Ecológica
La sostenibilidad representa una oportunidad creciente en todo el ecosistema de juguetes de peluche. Los consumidores y los organismos reguladores están presionando a los fabricantes para reducir la dependencia de fibras sintéticas, plásticos y tintes químicos. Las marcas adoptan cada vez más algodón orgánico, relleno de poliéster reciclado y empaques biodegradables. Los modelos de economía circular, incluidos los kits de reparación, componentes reciclables y programas de recuperación de textiles, crean oportunidades de diferenciación. La obtención transparente y las certificaciones como OEKO-TEX o GOTS fortalecen la confianza del consumidor y el posicionamiento premium. Los productos de peluche ecológicos atraen particularmente a los padres que compran para bebés y niños pequeños y a los compradores urbanos que priorizan el consumo consciente del medio ambiente. Esta tendencia alienta a los fabricantes a innovar en ciencia de materiales, empaques y diseño del ciclo de vida.
- Por ejemplo, Build-A-Bear Workshop introdujo líneas de peluches fabricados con tela y relleno derivados de botellas de PET 100% recicladas, con documentación interna que confirma que cada unidad reutiliza aproximadamente siete botellas de plástico de 500 ml.
Expansión del Segmento de Coleccionables para Adultos y Peluches de Diseñador
Los juguetes de peluche ya no están limitados al mercado infantil, ya que los coleccionistas adultos, los fanáticos del anime y los entusiastas de la cultura pop impulsan un crecimiento acelerado en las categorías de peluches de diseñador y ediciones limitadas. Las colaboraciones con artistas visuales, creadores independientes, licenciatarios de videojuegos y marcas de moda elevan los juguetes de peluche a coleccionables de estilo de vida y arte. La cultura del "drop", las ediciones firmadas y los productos exclusivos de convenciones fomentan el valor de reventa y el compromiso comunitario. Los juguetes de peluche premium con artesanía intrincada, narrativas culturales y estéticas únicas establecen nuevos canales de ingresos a precios más altos. La fusión de juguetes de peluche con fandom, nostalgia, decoración y expresión de identidad crea oportunidades a largo plazo para fabricantes globales y artesanales.
- Por ejemplo, la línea de peluches de "The Pokémon Company" incluye un modelo a gran escala de 'Wailord' que mide aproximadamente 57 pulgadas (145-147 cm) de largo, lo que es aproximadamente una décima parte del tamaño de un Wailord real en los juegos y la animación, y está hecho de materiales de peluche estándar como poliéster y espuma de poliuretano.
Desafíos Clave
Mercancía Falsificada y Riesgos de Propiedad Intelectual
El mercado de juguetes de peluche enfrenta desafíos persistentes por productos falsificados que explotan la demanda de personajes licenciados sin cumplir con la calidad o seguridad. Los juguetes no autorizados socavan la reputación de la marca y desvían ingresos de los licenciatarios y fabricantes. Materiales de baja calidad, piezas pequeñas desmontables y tintes tóxicos amplifican aún más las preocupaciones de seguridad, arriesgando sanciones regulatorias y reacciones negativas de los consumidores. Las plataformas de comercio digital complican la supervisión, ya que los vendedores de falsificaciones en pequeñas cantidades operan en múltiples mercados. Abordar esto requiere una aplicación más fuerte de la propiedad intelectual, soluciones de trazabilidad y tecnología impulsada por autenticación. Las asociaciones con autoridades aduaneras, el etiquetado basado en blockchain y las iniciativas de concienciación del consumidor son esenciales para mitigar los riesgos de infiltración de falsificaciones.
Sensibilidad al Precio y Presión Competitiva de Márgenes
La sensibilidad al precio sigue siendo un desafío significativo, particularmente en mercados dominados por juguetes de peluche producidos en masa a través de cadenas de suministro de mano de obra de bajo costo. Las presiones de precios competitivos reducen los márgenes para líneas de peluches premium o especializadas que incorporan materiales sostenibles o capacidades avanzadas de personalización. La incertidumbre económica y los costos fluctuantes de materias primas debilitan aún más la capacidad de los minoristas para mantener estructuras de precios estables. Las marcas deben equilibrar la asequibilidad y la innovación mientras gestionan los costos de distribución y la logística de devoluciones en modelos de comercio electrónico. Para seguir siendo rentables, los fabricantes deben adoptar prácticas de producción ajustada, diseños modulares y líneas de productos diversificadas que atiendan tanto a compradores orientados al valor como a clientes de nicho premium.
Análisis Regional
Norteamérica
América del Norte posee un estimado del 32% de la cuota de mercado y sigue siendo una región líder impulsada por el fuerte gasto del consumidor, la adopción generalizada de mercancías con personajes licenciados y una robusta penetración del comercio electrónico. Estados Unidos es el principal contribuyente, respaldado por la alta demanda de coleccionables, figuras de peluche de la cultura pop y regalos de peluche personalizados. Los extensos ecosistemas de franquicias de entretenimiento, incluidos el cine, los videojuegos y la comercialización deportiva, refuerzan la rotación constante de productos. La creciente cultura de regalos temáticos, junto con colaboraciones de peluches de diseño premium, impulsa las ventas minoristas especializadas y en línea. El creciente interés de los coleccionistas adultos y los consumidores orientados a la nostalgia acelera aún más el crecimiento del mercado en los canales de distribución de América del Norte.
Europa
Europa representa aproximadamente el 27% de la cuota de mercado, liderada por Alemania, el Reino Unido, Francia e Italia, donde las tendencias de premiumización y sostenibilidad influyen fuertemente en las decisiones de compra. Los consumidores europeos prefieren cada vez más juguetes de peluche ecológicos producidos con textiles orgánicos y rellenos reciclables. Las estrictas regulaciones de seguridad de juguetes y los estándares de cumplimiento químico elevan las percepciones de calidad del producto y fomentan la confianza en la marca. Además, los juguetes de peluche de recuerdo impulsados por el turismo y la mercancía de personajes específicos de la región contribuyen a ingresos estacionales notables. Los bien desarrollados mercados minoristas de juguetes especializados y artesanos hechos a mano de la región apoyan la demanda de peluches de diseño, particularmente en líneas de productos de moda y patrimonio cultural.
Asia-Pacífico
Asia-Pacífico posee la mayor cuota regional con aproximadamente el 34%, impulsada por la densidad de población, el creciente poder adquisitivo de la clase media y el rápido crecimiento de licencias en franquicias de anime, videojuegos y personajes digitales. Japón, China y Corea del Sur dominan la producción y el consumo, reforzados por una fuerte influencia de la cultura pop y comunidades de coleccionistas. Los ecosistemas de fabricación local permiten una producción masiva rentable, mejorando las capacidades de exportación. La cultura de regalos basada en festivales, especialmente en China y el sudeste asiático, apoya la demanda basada en volumen. Asia-Pacífico también impulsa la innovación en peluches temáticos, electrónicos interactivos de peluche y diseños personalizados, convirtiendo a la región en un centro global para la especialización en producción y desarrollo de mercancías de personajes.
América Latina
América Latina representa casi el 4% de la cuota de mercado, con Brasil y México actuando como mercados principales influenciados por celebraciones culturales y tradiciones de regalos. La variabilidad económica y la sensibilidad al precio moldean el comportamiento del consumidor, apoyando una fuerte demanda de juguetes de peluche del segmento de valor. Sin embargo, la creciente exposición al contenido de animación internacional y las asociaciones de licencias de personajes locales están expandiendo gradualmente la categoría de peluches de gama media-premium. El crecimiento de los mercados en línea está mejorando el acceso a una gama diversa de productos, aunque la mercancía falsificada sigue siendo un desafío. Los incentivos de fabricación local y las colaboraciones de marcas con franquicias de entretenimiento regionales presentan oportunidades emergentes para la penetración del mercado.
Oriente Medio & África
La región de Oriente Medio & África posee aproximadamente el 3% de la cuota de mercado, caracterizada por una creciente urbanización, un desarrollo creciente del comercio minorista de juguetes y un creciente interés en la mercancía de personajes internacionales. Los Emiratos Árabes Unidos y Arabia Saudita son mercados clave que se benefician de las ventas minoristas impulsadas por el turismo y la compra de regalos premium. La expansión de cadenas de hipermercados y tiendas de juguetes internacionales está mejorando la accesibilidad de los productos. En África, la asequibilidad sigue siendo central en la toma de decisiones del consumidor; sin embargo, las crecientes tasas de natalidad y las poblaciones de ingresos medios en expansión apoyan el crecimiento gradual del mercado. Las preferencias culturales por juguetes suaves para bebés y formatos de peluche educativos ofrecen oportunidades para el posicionamiento de productos dirigidos.
Segmentaciones del Mercado:
Por Tipo de Producto
- Figuras de Peluche Estándar
- Muñecas de Peluche y Disfraces
- Títeres de Peluche
- Juegos de Peluche
- Juguetes de Peluche con Accesorios
- Dijes
- Figuras de Diseñador Coleccionables
Por Tipo
- Personajes de Peluche con Licencia
- Personajes con Licencia Tradicional (Disney, Marvel, etc.)
- Personajes Diseñados por Artistas
- Personajes de Juegos y Digitales
- Peluche con Temática de Animales
- Peluche de Criaturas Fantásticas / Míticas
- Peluche Educativo / Interactivo
- Juguetes de Peluche Personalizables
Por Material
- Sintético
- Natural
Por Geografía
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de juguetes de peluche se caracteriza por una combinación de licenciadores de entretenimiento globales, fabricantes de mercado masivo, creadores artesanales y marcas emergentes digitales. Los principales actores compiten a través de acuerdos de licencia de personajes, carteras de productos diversificadas, iniciativas de sostenibilidad y estrategias de venta directa al consumidor en línea. El merchandising impulsado por el entretenimiento, particularmente asociado con franquicias de cine, animación y videojuegos, forma una ventaja competitiva crítica, reforzando el reconocimiento de marca y el comportamiento de compra repetida. Los diseñadores independientes y los productores de peluches personalizables están ganando terreno al dirigirse a comunidades de coleccionistas de nicho y segmentos de regalos enfocados en la personalización. Los materiales sostenibles, los textiles orgánicos y el relleno reciclado se han convertido en diferenciadores clave a medida que los compradores conscientes del medio ambiente influyen en el desarrollo de productos. Las estrategias competitivas incorporan cada vez más la promoción en redes sociales, asociaciones con influencers y lanzamientos de productos de edición limitada para aumentar el compromiso. La consolidación del mercado a través de asociaciones de licencias y colaboraciones interindustriales intensifica aún más la competencia, mientras que la sensibilidad al precio en los mercados emergentes requiere una fabricación rentable y cadenas de suministro ágiles.
Análisis de Jugadores Clave
- Jellycat
- Hasbro
- Fiesta Toy
- Mattel
- Aurora World
- POP MART
- Melissa & Doug
- Build-A-Bear Workshop
- Gund
- Douglas Company
Desarrollos Recientes
- En agosto de 2025, POP MART lanzó nuevas versiones "mini" de su línea de juguetes de diseñador Labubu, incluyendo dijes colgantes y una nueva edición de peluche de pelo largo programada para salir a la venta.
- En junio de 2025, Jellycat dejó de suministrar a unas 100 tiendas independientes en el Reino Unido como parte de una "estrategia de elevación de marca", afectando a distribuidores de larga data.
- En junio de 2024, Aurora World adquirió la marca de juguetes de peluche Mary Meyer, conocida por sus productos de calidad para bebés y peluches en general, añadiendo su cartera de productos y licencias de patrimonio bajo la gestión de Aurora.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en el tipo de producto, tipo, material y geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- El mercado se expandirá mediante una integración más fuerte entre las franquicias de entretenimiento y las estrategias de comercialización.
- Las telas ecológicas y los rellenos reciclados reemplazarán cada vez más a los insumos sintéticos en las líneas de productos.
- Los juguetes de peluche personalizables y personalizados ganarán tracción a medida que el valor de regalo y emocional impulse el comportamiento de compra.
- Las marcas digitales y las asociaciones con influencers moldearán el compromiso del consumidor y los ciclos de lanzamiento.
- Las comunidades de coleccionistas adultos impulsarán el crecimiento en los segmentos de peluches de diseñador premium y ediciones limitadas.
- Los juguetes de peluche interactivos y mejorados sensorialmente evolucionarán para apoyar los resultados de desarrollo y educativos.
- La optimización de la cadena de suministro y la relocalización reducirán los tiempos de entrega y mejorarán la frescura del producto.
- La diversificación de licencias en animación indie y IPs de juegos reducirá la dependencia de las franquicias heredadas.
- Los minoristas adoptarán modelos híbridos de cumplimiento y mercancía basada en suscripción.
- Las empresas priorizarán la trazabilidad y el cumplimiento para abordar preocupaciones de seguridad y falsificación.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de juguetes de peluche y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de juguetes de peluche entre 2024 y 2032?
¿Qué segmento de juguetes de peluche tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de juguetes de peluche?
¿Quiénes son las empresas líderes en el mercado de los juguetes de peluche?
¿Qué región comandó la mayor parte del mercado de juguetes de peluche en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Juguetes de Peluche Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Juguetes de Peluche Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 72,877.6 million → 2032: USD 122,252.6 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Juguetes de Peluche Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Juguetes de Peluche Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Juguetes de Peluche Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Juguetes de Peluche Market Drivers
- 3.3 Mercado de Juguetes de Peluche Market Restraints & Challenges
- 3.4 Mercado de Juguetes de Peluche Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Juguetes de Peluche Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Juguetes de Peluche Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Juguetes de Peluche category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Juguetes de Peluche Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Juguetes de Peluche Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Juguetes de Peluche market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Juguetes de Peluche Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Juguetes de Peluche Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Juguetes de Peluche Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Juguetes de Peluche (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Juguetes de Peluche Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Juguetes de Peluche Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Juguetes de Peluche Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Juguetes de Peluche Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Juguetes de Peluche Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Juguetes de Peluche Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Juguetes de Peluche Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Juguetes de Peluche Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Juguetes de Peluche Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
