
Descripción General del Mercado de Hidratantes Sin Fragancia:
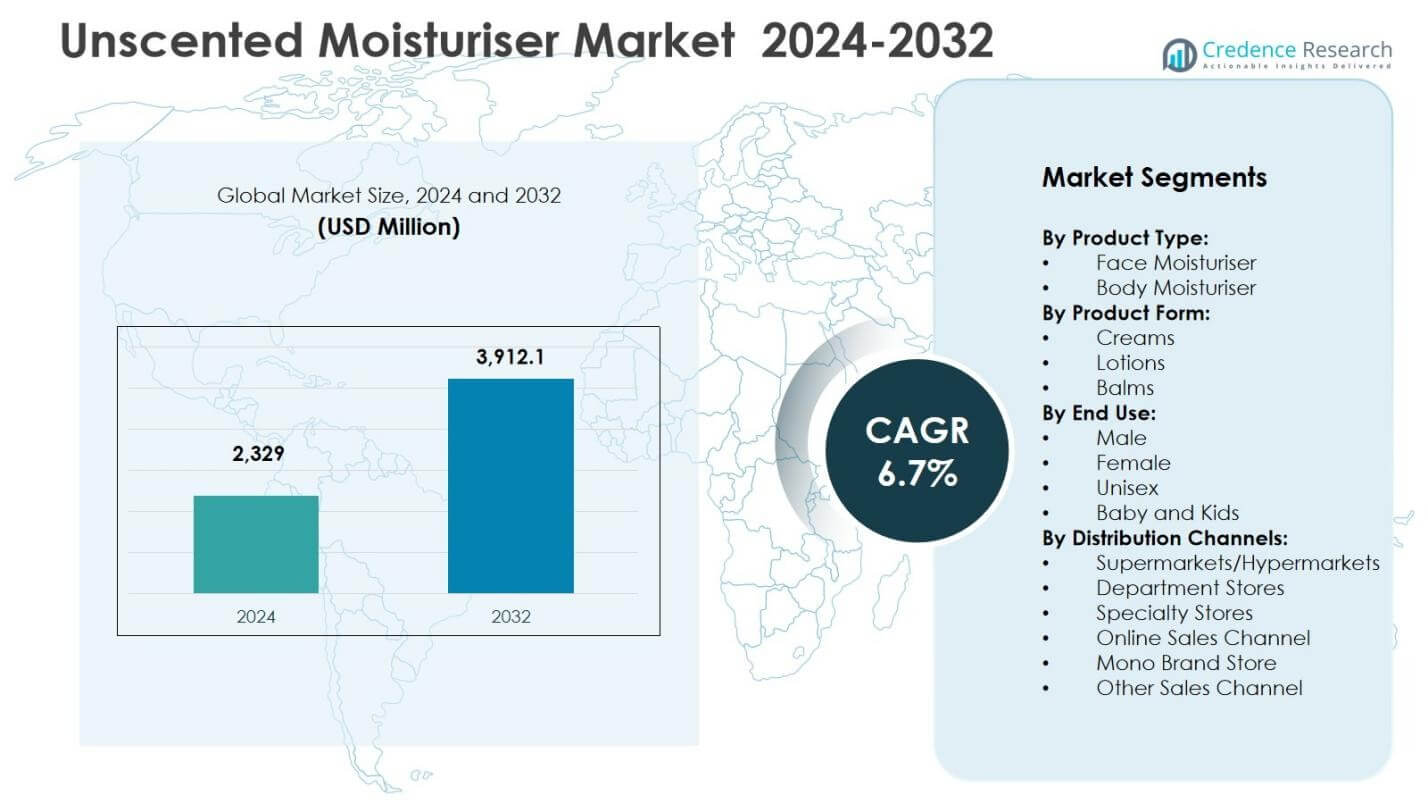
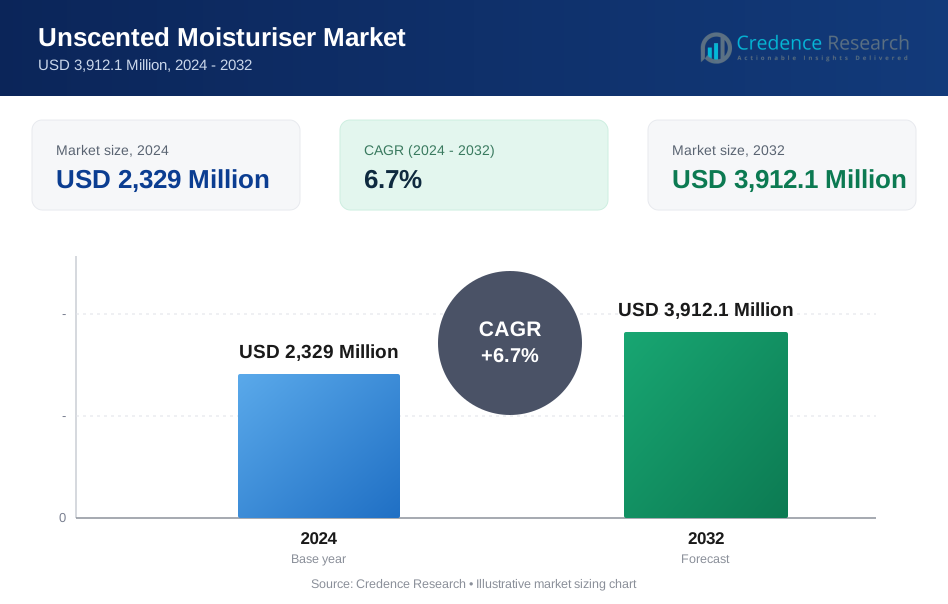
El tamaño del mercado de hidratantes sin fragancia fue valorado en USD 2,329 millones en 2024 y se anticipa que alcanzará los USD 3,912.1 millones para 2032, con un CAGR del 6.7% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Hidratantes Sin Fragancia 2024 | USD 2,329 millones |
| Mercado de Hidratantes Sin Fragancia, CAGR | 6.7% |
| Tamaño del Mercado de Hidratantes Sin Fragancia 2032 | USD 3,912.1 millones |
Perspectivas del Mercado de Hidratantes Sin Fragancia
- El fuerte crecimiento está impulsado por la creciente adopción de productos para el cuidado de la piel sin fragancia para pieles sensibles y propensas a alergias, con el segmento de Hidratantes Faciales liderando el mercado en 2024 con una participación del 58.6% debido a la creciente demanda de productos de hidratación recomendados por dermatólogos.
- Las tendencias clave incluyen formulaciones premium para la reparación de la barrera y la innovación de etiquetas limpias, mientras que las Cremas representaron una participación del 54.9% en 2024, ya que los consumidores prefirieron texturas hidratantes más ricas y clínicamente alineadas para condiciones de piel seca y reactiva.
- Los actores del mercado amplían sus carteras en categorías de rostro, cuerpo, bebé y unisex y fortalecen la presencia en farmacias, en línea y tiendas especializadas, apoyados por una posición transparente de ingredientes y estrategias de desarrollo de productos sin fragancia clínicamente validadas.
- Las restricciones incluyen la sensibilidad al precio y la fuerte presencia de alternativas con fragancia, mientras que a nivel regional, América del Norte lideró con una participación del 32.6% en 2024, seguida por Europa con un 28.4% y Asia Pacífico con un 24.1%, reflejando patrones de demanda diversos en mercados de cuidado de la piel maduros y emergentes.
Análisis de Segmentación del Mercado:
Por Tipo de Producto:
En el mercado de hidratantes sin fragancia, el segmento de Hidratantes Faciales dominó la categoría de tipo de producto en 2024 con una participación del 58.6%, impulsado por la fuerte demanda de los consumidores de soluciones de hidratación facial sin fragancia adecuadas para pieles sensibles y propensas al acné. Las formulaciones recomendadas por dermatólogos, los activos para la reparación de la barrera y la adopción del cuidado diario de la piel entre los consumidores urbanos fortalecen aún más este liderazgo. El segmento de Hidratantes Corporales representó el 41.4% restante de la participación, apoyado por la creciente preocupación por la sequedad, el eczema y las rutinas de cuidado personal seguras para alergias, particularmente entre los consumidores que buscan productos de cuidado corporal suaves y no irritantes con una posición de etiqueta limpia.
- Por ejemplo, la Loción Facial Hidratante PM sin fragancia de CeraVe utiliza tres ceramidas esenciales, niacinamida y ácido hialurónico para restaurar la barrera de la piel durante la noche mientras permanece no comedogénica y adecuada para pieles sensibles.
Por Forma de Producto:
Las cremas representaron la forma de producto líder en el mercado de humectantes sin fragancia en 2024, capturando un 54.9% de participación debido a su perfil emoliente más rico, su superior rendimiento en la reparación de la barrera y su fuerte adecuación para condiciones de piel seca y sensible. El crecimiento está respaldado por formulaciones avaladas por dermatólogos y el aumento del uso durante la temporada de invierno en mercados maduros. Las lociones tuvieron una participación del 33.7%, atrayendo a los consumidores que buscan hidratación diaria ligera y rápida absorción, especialmente en climas más cálidos. Los bálsamos representaron un 11.4% de participación, ganando terreno en segmentos de nicho como la reparación dirigida, el cuidado de la piel agrietada y las rutinas de cuidado de la piel ultrasensible o de apoyo médico.
- Por ejemplo, la Crema Hidratante Cetaphil proporciona 48 horas de hidratación para piel seca y sensible a través de su mezcla de niacinamida, pantenol y glicerina, mientras que está enriquecida con aceite de almendra dulce y vitamina E para restaurar la barrera de humedad sin dejar sensación grasosa.
Por Uso Final:
El segmento femenino lideró el mercado de humectantes sin fragancia en 2024 con un 39.8% de participación, impulsado por una mayor adopción de cuidado de la piel, una fuerte conciencia sobre la seguridad para pieles sensibles y una creciente preferencia por rutinas de hidratación sin fragancia y probadas por dermatólogos. El segmento unisex representó un 36.5% de participación, respaldado por la creciente popularidad del cuidado de la piel neutral en cuanto al género y el posicionamiento universal hipoalergénico. El segmento masculino tuvo una participación del 14.7%, reflejando una creciente conciencia sobre el cuidado personal y la aceptación de productos con aroma mínimo. El segmento de bebés y niños representó un 9.0% de participación, con un crecimiento impulsado por formulaciones seguras para pediatría y no irritantes, diseñadas para pieles delicadas y clínicamente sensibles.
Principales Impulsores del Crecimiento
Aumento de la Prevalencia de Piel Sensible y Propensa a Alergias
El mercado de humectantes sin fragancia crece significativamente a medida que los consumidores experimentan cada vez más piel sensible, propensa a la irritación o afectada por alergias debido a la contaminación urbana, la exposición climática severa y las rutinas de cuidado personal con muchos químicos. Los dermatólogos y profesionales de la salud continúan recomendando formulaciones sin fragancia para evitar desencadenantes alérgicos, acelerando la demanda de humectantes sin fragancia en las rutinas diarias de cuidado de la piel. La creciente conciencia sobre el eczema, la dermatitis de contacto y la irritación inducida por fragancias fortalece la adopción entre adultos, bebés y poblaciones envejecidas. El mercado también se beneficia de la expansión de portafolios de humectantes de grado clínico con ingredientes de reparación de barrera, potenciadores de hidratación e hipoalergénicos que aumentan la confianza del consumidor y refuerzan la preferencia del producto sobre las alternativas con fragancia.
- Por ejemplo, La Roche-Posay Toleriane Double Repair Face Moisturizer ofrece hidratación sin fragancia con ceramida-3 y niacinamida para reparar la barrera. Proporciona humedad durante 48 horas y restaura la barrera cutánea en una hora, adecuado para tipos de piel sensible.
Fuerte Cambio Hacia Productos de Etiqueta Limpia y Aprobados por Dermatólogos
La creciente preferencia de los consumidores por el cuidado de la piel con etiqueta limpia, ingredientes mínimos y aprobados por dermatólogos impulsa la expansión del mercado de humectantes sin fragancia. Los compradores buscan activamente formulaciones libres de fragancias artificiales, parabenos, ftalatos y posibles irritantes, lo que posiciona a las variantes sin fragancia como opciones más seguras y compatibles con la piel. Las marcas enfatizan la transparencia, la validación médica y las afirmaciones de pruebas clínicas para fortalecer la confianza, especialmente entre los compradores conscientes de la salud. Esta tendencia se ve reforzada por el enfoque regulatorio en la seguridad de los ingredientes y los estándares de etiquetado en los principales mercados. A medida que los consumidores priorizan la salud de la barrera cutánea, la hidratación no sensibilizante y el bienestar dermatológico a largo plazo, los fabricantes invierten cada vez más en innovaciones de humectantes sin fragancia respaldadas por la ciencia.
- Por ejemplo, Vanicream Moisturizing Cream utiliza solo 11 ingredientes, incluidos petrolato, sorbitol y estearato de glicerilo, excluyendo colorantes, parabenos, lanolina, fragancias y extractos botánicos para minimizar la irritación.
Expansión de la Adopción en los Segmentos de Cuidado de la Piel Masculino, Infantil y Unisex
El crecimiento del mercado también se ve impulsado por la ampliación de la penetración del consumidor más allá de las usuarias tradicionales de cuidado de la piel femenino para incluir categorías de cuidado masculino, infantil y unisex. Los humectantes sin fragancia atraen a los hombres que buscan soluciones de hidratación simples y sin irritación adecuadas para el cuidado posterior al afeitado y las necesidades de piel sensible. En el cuidado pediátrico, los padres prefieren formulaciones sin fragancia para minimizar las reacciones alérgicas y apoyar la protección de la piel delicada. Mientras tanto, los productos posicionados como unisex ganan tracción en rutinas de cuidado de la piel minimalistas y neutrales en cuanto al género. Esta expansión multisectorial mejora la frecuencia de consumo, amplía la presencia en los estantes minoristas y fortalece la demanda a largo plazo en farmacias, clínicas dermatológicas, comercio electrónico y canales de venta masiva.
Tendencias y Oportunidades Clave
Premiumización y Crecimiento de Formulaciones de Reparación de Barrera y Lideradas por Dermatología
Una tendencia importante que está moldeando el Mercado de Humectantes Sin Fragancia es el cambio hacia formulaciones premium, clínicamente respaldadas, que presentan ceramidas, ácido hialurónico, niacinamida y complejos de reparación de la barrera cutánea. Los consumidores valoran cada vez más los beneficios terapéuticos de la hidratación en lugar de la funcionalidad básica de humectación, creando oportunidades para portafolios de cuidado de la piel de grado médico y alineados con la dermatología. Las marcas están ampliando las líneas de productos enfocadas en la sequedad, el enrojecimiento, el cuidado postratamiento y la recuperación de piel sensible. Los precios premium están respaldados por afirmaciones basadas en evidencia, avales profesionales y modelos de comercio electrónico basados en suscripción. Esta tendencia también permite la innovación cruzada en categorías de humectantes faciales, corporales y para el cuidado del bebé, fortaleciendo la lealtad a la marca y mejorando la rentabilidad del mercado en grupos de clientes de alto valor.
- Por ejemplo, la Crema Hidratante Cetaphil presenta niacinamida, pantenol y glicerina para restaurar completamente la barrera de humedad de la piel en 1 semana, defendiendo contra la sequedad, tirantez, aspereza, irritación y una barrera debilitada.
Expansión del Comercio Electrónico, Marcas D2C y Marketing de Transparencia de Ingredientes
El rápido crecimiento del comercio electrónico y las marcas de cuidado de la piel directas al consumidor crea fuertes oportunidades para la adopción de hidratantes sin fragancia en mercados digitales. Las plataformas en línea permiten una educación dirigida sobre la sensibilidad a las fragancias, los riesgos de los ingredientes y las rutinas recomendadas por dermatólogos, mejorando la conciencia del consumidor y la confianza en la compra. El etiquetado transparente, las historias clínicas y la comunicación de beneficios de ingredientes fortalecen aún más la diferenciación para los portafolios sin fragancia. El contenido dermatológico de influencers y las comunidades de salud de la piel aceleran la demanda entre los consumidores con piel sensible y los jóvenes compradores urbanos. A medida que los canales digitales apoyan el descubrimiento personalizado de productos, los modelos de entrega por suscripción y las consultas dermatológicas en línea amplían el compromiso a largo plazo y refuerzan el cambio hacia preferencias de cuidado de la piel sin fragancia.
- Por ejemplo, Bayer lanzó el cuidado de la piel Bepanthen en India en 2024, presentando hidratantes sin fragancia y sin parabenos con Pro-Vitamina B5 y prebióticos para la regeneración de la piel seca e irritada.
Desafíos Clave
Alta Competencia de Hidratantes Perfumados y Baja Diferenciación del Consumidor
Uno de los desafíos clave en el mercado de hidratantes sin fragancia es la fuerte competencia de los hidratantes perfumados que dominan las categorías minoristas convencionales y atraen a los consumidores que buscan atractivo sensorial y experiencias de marca basadas en fragancias. Muchos compradores aún asocian la satisfacción del cuidado de la piel con el valor emocional impulsado por el aroma, lo que puede limitar la adopción de alternativas sin fragancia en ciertos grupos demográficos. Además, la mínima diferenciación de etiquetado sin fragancia puede crear una percepción de similitud entre las marcas, reduciendo el potencial de premiumización. Los fabricantes deben invertir en posicionamiento basado en ciencia, afirmaciones de rendimiento dermatológico y educación dirigida para comunicar claramente la superioridad funcional y los beneficios para la salud de la piel de las formulaciones de hidratantes sin fragancia.
Cumplimiento Regulatorio, Normas de Seguridad de Ingredientes y Presiones de Costos
El mercado enfrenta desafíos relacionados con marcos regulatorios en evolución sobre la seguridad de los ingredientes, la divulgación de alérgenos y el etiquetado cosmético en regiones globales. Desarrollar formulaciones clínicamente validadas, hipoalergénicas y sin fragancia requiere pruebas rigurosas, certificación e inversión en cumplimiento, lo que contribuye a mayores costos de fabricación e I+D. La obtención de ingredientes premium, las tecnologías de reparación de barreras y el desarrollo de productos respaldados por dermatología también aumentan las presiones de precios para las marcas que compiten en canales minoristas masivos. Equilibrar la asequibilidad con el rendimiento clínico sigue siendo crítico, particularmente en mercados emergentes donde los consumidores sensibles al precio pueden priorizar alternativas de menor costo sobre productos de hidratantes sin fragancia orientados médicamente.
Análisis Regional
Norteamérica
Norteamérica lideró el Mercado de Hidratantes Sin Perfume en 2024 con una participación del 32.6%, impulsada por una fuerte conciencia del consumidor sobre el cuidado de pieles sensibles, la adopción de productos avalados por dermatólogos y la penetración de productos de cuidado de la piel premium en EE.UU. y Canadá. La región se beneficia de redes de distribución minorista y farmacéutica maduras, un alto gasto en cuidado clínico de la piel y una creciente demanda de formulaciones hipoalergénicas y sin fragancia entre adultos e infantes. El crecimiento se ve respaldado además por el aumento de casos de eccema y dermatitis de contacto, la preferencia por ingredientes de etiqueta limpia y una fuerte actividad de innovación de marcas líderes enfocadas en dermatología, particularmente dentro de las categorías de hidratantes faciales y cremas reparadoras de barrera.
Europa
Europa representó un 28.4% de la participación del Mercado de Hidratantes Sin Perfume en 2024, respaldada por estrictas regulaciones de seguridad cosmética, alta sensibilidad del consumidor a los alérgenos de fragancia y una fuerte aceptación de productos de cuidado personal probados por dermatólogos. La demanda se apoya en una amplia conciencia sobre la seguridad de los ingredientes, la acelerada adopción de cuidado de la piel sin fragancia entre poblaciones urbanas y envejecidas, y un fuerte posicionamiento de marcas farmacéuticas y dermocosméticas en Francia, Alemania y el Reino Unido. La región también se beneficia de un creciente cambio hacia hidratantes con ingredientes mínimos y soluciones de hidratación de grado médico, particularmente dentro de los segmentos de cuidado facial y corporal dirigidos a condiciones de piel seca, reactiva y clínicamente sensible.
Asia Pacífico
Asia Pacífico tuvo una participación del 24.1% del Mercado de Hidratantes Sin Perfume en 2024, emergiendo como una región de rápido crecimiento debido al consumo en expansión de la clase media, el aumento de la conciencia sobre el cuidado de la piel y la creciente prevalencia de sensibilidad causada por la contaminación y el estrés ambiental. La demanda se fortalece por la rápida penetración del comercio electrónico, las rutinas influenciadas por dermatólogos en mercados como Japón, Corea del Sur, China e India, y la creciente aceptación de hidratantes sin fragancia y suaves entre grupos de usuarios jóvenes y unisex. Las marcas locales e internacionales están expandiendo líneas de productos asequibles y clínicamente posicionadas, particularmente en cremas y lociones, apoyando la expansión sostenida del mercado tanto en canales de cuidado de la piel de mercado masivo como premium.
América Latina
América Latina representó un 9.3% de la participación del Mercado de Hidratantes Sin Perfume en 2024, apoyada por una creciente conciencia del consumidor sobre las sensibilidades de la piel, la creciente adopción de hidratantes recomendados por dermatólogos y la expansión del comercio minorista de cuidado de la piel liderado por farmacias en Brasil, México y Chile. La creciente exposición a condiciones climáticas adversas y la contaminación urbana refuerza la demanda de soluciones de hidratación sin fragancia, particularmente entre los segmentos de cuidado femenino y del bebé. El crecimiento del mercado se ve además influenciado por el cambio hacia formulaciones de etiqueta limpia e hipoalergénicas, aunque la sensibilidad al precio y la fuerte competencia de los hidratantes con fragancia continúan moldeando las estrategias de marca enfocadas en el posicionamiento basado en el valor y la educación del consumidor dirigida.
Oriente Medio y África
Oriente Medio y África representaron un 5.6% de la cuota del mercado de cremas hidratantes sin fragancia en 2024, impulsados por la creciente demanda de soluciones de cuidado de la piel suaves y no irritantes adecuadas para condiciones climáticas secas y la creciente adopción de tratamientos guiados por dermatólogos en centros urbanos. El crecimiento está respaldado por la expansión de canales minoristas premium, una mayor conciencia sobre las preocupaciones de piel sensible y la creciente popularidad de las cremas hidratantes sin fragancia entre grupos de consumidores expatriados y jóvenes. Aunque el desarrollo del mercado sigue siendo gradual debido a las limitaciones de asequibilidad en algunas economías, la región muestra un aumento en el uso de cremas reparadoras de barrera y cremas hidratantes seguras para pediatría a través de plataformas de distribución en farmacias, clínicas y comercio electrónico.
Segmentaciones del Mercado de Cremas Hidratantes Sin Fragancia:
Por Tipo de Producto:
- Crema Hidratante Facial
- Crema Hidratante Corporal
Por Forma del Producto:
- Cremas
- Lociones
- Bálsamos
Por Uso Final:
- Masculino
- Femenino
- Unisex
- Bebés y Niños
Por Canales de Distribución:
- Supermercados/Hipermercados
- Grandes Almacenes
- Tiendas Especializadas
- Canal de Ventas Online
- Tienda de Marca Única
- Otros Canales de Venta
Por Geografía
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo en el mercado de cremas hidratantes sin fragancia presenta marcas líderes como CeraVe, Vanicream, Eucerin, Neutrogena, Aveeno, Cetaphil, La Roche-Posay, Aquaphor, First Aid Beauty y Simple Skincare. El mercado se caracteriza por una fuerte participación de empresas de cuidado de la piel respaldadas por dermatología que enfatizan formulaciones hipoalergénicas, sin fragancia y beneficios de reparación de la barrera clínicamente validados. Los participantes compiten activamente a través de la innovación de productos que incorporan ceramidas, ácido hialurónico y activos calmantes para abordar pieles sensibles, propensas al eccema y afectadas por alergias. Las iniciativas estratégicas incluyen la expansión del portafolio en categorías de hidratantes para rostro, cuerpo, bebé y unisex, junto con el fortalecimiento de los canales de distribución en farmacias, comercio electrónico y clínicas dermatológicas. Las marcas se diferencian a través de avales médicos, comunicación transparente de ingredientes y posicionamiento dermocosmético premium, mientras que las gamas enfocadas en la asequibilidad apuntan a consumidores del mercado masivo. Las asociaciones con dermatólogos, el embalaje alineado con la sostenibilidad y la educación digital del consumidor mejoran aún más la visibilidad y lealtad de la marca, reforzando la intensidad competitiva en los mercados globales y regionales.
Análisis de Jugadores Clave
- First Aid Beauty
- Neutrogena
- Aquaphor
- Simple Skincare
- CeraVe
- La Roche-Posay
- Vanicream
- Aveeno
- Cetaphil
- Eucerin
Desarrollos Recientes
- En julio de 2025, CeraVe también introdujo el Limpiador de Espuma de Aire Equilibrante y el Limpiador de Arcilla a Espuma para el Acné como parte de su plan de innovación en cuidado de la piel de 20 años.
- En marzo de 2025, THREE International lanzó Visage Cream Caviar, una crema hidratante de alta gama con extracto de caviar para una hidratación intensa y beneficios antienvejecimiento.
- En septiembre de 2025, Suave Brands amplió su línea Advanced Skin Solutions con una loción sin fragancia para piel sensible, con un precio de $4.49-$5.99 y probada por dermatólogos.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Forma del Producto, Uso Final, Canal de Distribución y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- El mercado presenciará una creciente adopción de productos para el cuidado de la piel sin fragancia a medida que los consumidores prioricen la seguridad de la piel sensible y la salud de la barrera.
- Los fabricantes se enfocarán en expandir las carteras de hidratantes aprobados por dermatólogos y clínicamente probados en las categorías de cuidado facial y corporal.
- La premiumización se fortalecerá a medida que las marcas introduzcan tecnologías avanzadas de reparación de barreras e hidratación en formulaciones sin fragancia.
- Los canales de comercio electrónico y venta directa al consumidor jugarán un papel más importante en el descubrimiento de productos, educación y compras repetidas.
- Las gamas de hidratantes de género neutro y unisex crecerán a medida que las rutinas de cuidado de la piel mínimas e inclusivas ganen popularidad.
- El segmento de cuidado de la piel para bebés y pediátrico se expandirá debido a la creciente preferencia de los padres por hidratantes hipoalergénicos y no irritantes.
- Las marcas invertirán más en transparencia de ingredientes, posicionamiento de etiqueta limpia y comunicación de marketing liderada por dermatología.
- Los mercados emergentes experimentarán una creciente demanda a medida que aumente la conciencia sobre la irritación de la piel relacionada con fragancias entre los consumidores urbanos.
- Las iniciativas de sostenibilidad y empaques reciclables influirán en la diferenciación de marca y la lealtad del consumidor.
- La innovación en texturas ligeras, activos de soporte de barrera e hidratantes multifuncionales impulsará el crecimiento a largo plazo del mercado.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de cremas hidratantes sin fragancia y cuál es su tamaño proyectado para 2032?
¿A qué Tasa de Crecimiento Anual Compuesta se proyecta que crecerá el mercado de hidratantes sin fragancia entre 2024 y 2032?
¿Qué segmento del mercado de hidratantes sin fragancia tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de hidratantes sin fragancia?
¿Quiénes son las empresas líderes en el mercado de hidratantes sin fragancia?
¿Qué región tuvo la mayor participación en el mercado de hidratantes sin fragancia en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Hidratantes Sin Fragancia Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Hidratantes Sin Fragancia Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2,329 Million → 2032: USD 3,912.1 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Hidratantes Sin Fragancia Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Hidratantes Sin Fragancia Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Hidratantes Sin Fragancia Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Hidratantes Sin Fragancia Market Drivers
- 3.3 Mercado de Hidratantes Sin Fragancia Market Restraints & Challenges
- 3.4 Mercado de Hidratantes Sin Fragancia Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Hidratantes Sin Fragancia Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Hidratantes Sin Fragancia Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Hidratantes Sin Fragancia category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Hidratantes Sin Fragancia Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Hidratantes Sin Fragancia Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Hidratantes Sin Fragancia market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Hidratantes Sin Fragancia Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Hidratantes Sin Fragancia Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Hidratantes Sin Fragancia Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Hidratantes Sin Fragancia (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Hidratantes Sin Fragancia Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Hidratantes Sin Fragancia Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Hidratantes Sin Fragancia Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Hidratantes Sin Fragancia Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Hidratantes Sin Fragancia Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Hidratantes Sin Fragancia Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Hidratantes Sin Fragancia Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Hidratantes Sin Fragancia Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Hidratantes Sin Fragancia Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
