
Visión General del Mercado
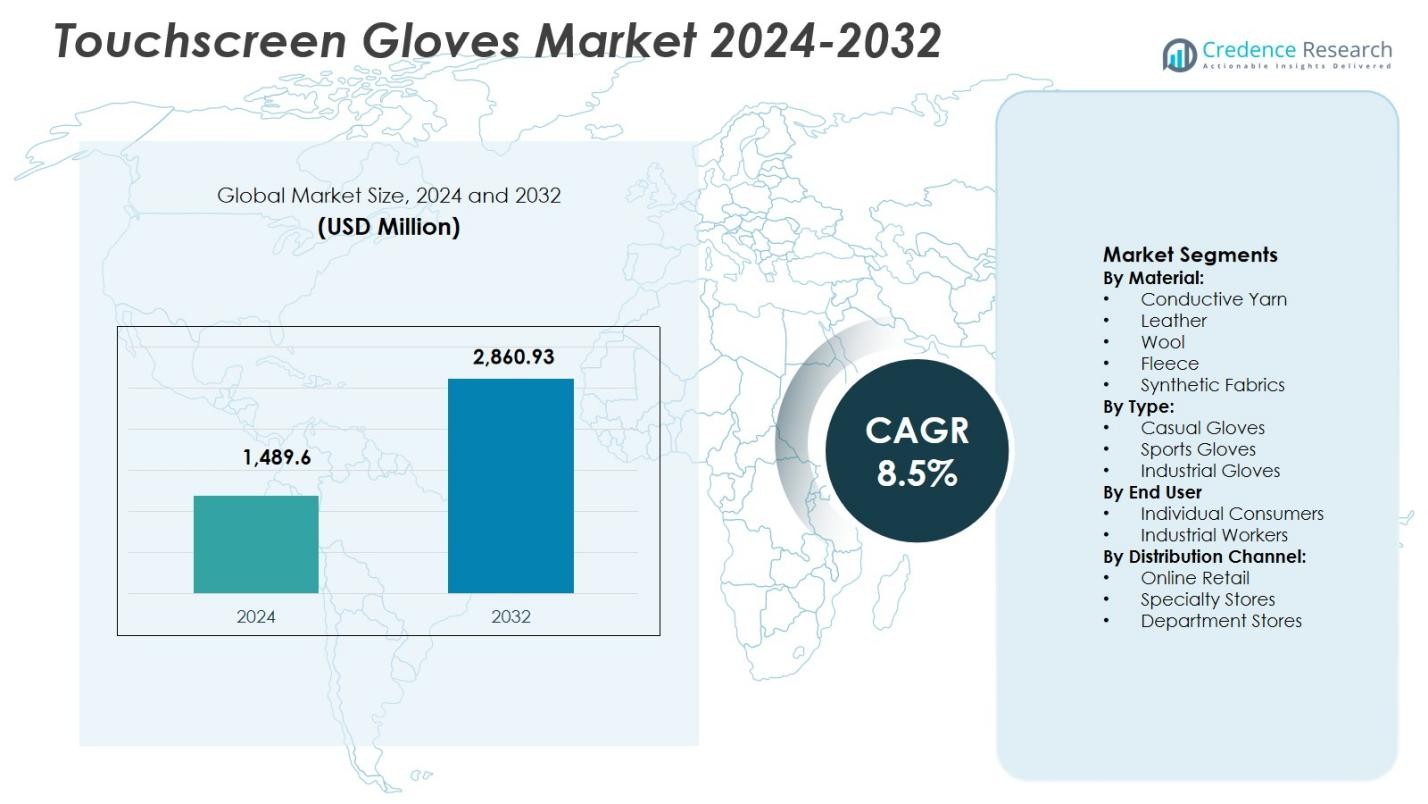
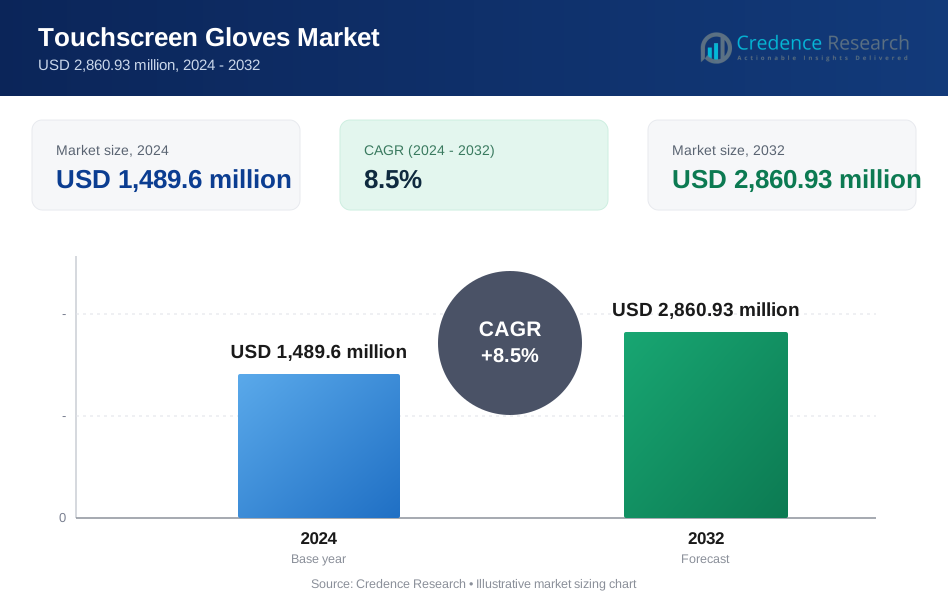
El tamaño del mercado de guantes para pantallas táctiles se valoró en USD 1,489.6 millones en 2024 y se anticipa que alcanzará los USD 2,860.93 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 8.5% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Guantes para Pantallas Táctiles 2024 | USD 1,489.6 Millones |
| Mercado de Guantes para Pantallas Táctiles, CAGR | 8.5% |
| Tamaño del Mercado de Guantes para Pantallas Táctiles 2032 | USD 2,860.93 Millones |
El mercado de guantes para pantallas táctiles está conformado por la presencia de marcas establecidas de ropa, exteriores y accesorios como The North Face, Columbia Sportswear, Nike, Adidas, Under Armour, Black Diamond Equipment, Carhartt, Mujjo, Moshi y Agloves, que se enfocan en la innovación de materiales, diseño ergonómico y mayor sensibilidad táctil. Estas empresas aprovechan hilos conductores avanzados, tejidos híbridos y características orientadas al rendimiento para atender la demanda casual, deportiva e industrial. El fuerte reconocimiento de marca, las carteras de productos diversificadas y la expansión de los canales de comercio electrónico respaldan su posicionamiento en el mercado. Regionalmente, América del Norte lidera el mercado de guantes para pantallas táctiles con una participación del 34.8% en 2024, impulsada por la alta penetración de teléfonos inteligentes, fuerte participación en deportes al aire libre y adopción generalizada de dispositivos táctiles en aplicaciones de consumo e industriales.
Perspectivas del Mercado
- El mercado de guantes para pantallas táctiles se valoró en USD 1,489.6 millones en 2024 y se proyecta que crezca a una CAGR del 8.5% durante el período de pronóstico, apoyado por la creciente demanda en aplicaciones de consumo e industriales.
- El crecimiento del mercado está impulsado por el aumento en el uso de teléfonos inteligentes y dispositivos portátiles, junto con la expansión de la participación en deportes al aire libre y la digitalización industrial que requiere interacción táctil con guantes.
- Las tendencias clave incluyen la adopción de hilos conductores avanzados y tejidos híbridos, con el segmento de material de hilo conductor liderando con una participación del 38.6% y los guantes casuales dominando el segmento de tipo con una participación del 44.8%.
- La estructura del mercado refleja una fuerte participación liderada por marcas, con empresas enfocándose en la innovación de productos, durabilidad y precisión multitáctil para fortalecer el posicionamiento en los segmentos casual, deportivo e industrial.
- Regionalmente, América del Norte lidera con una participación del 34.8%, seguida por Europa con el 28.6% y Asia-Pacífico con el 24.1%, mientras que América Latina y Medio Oriente y África contribuyen con un crecimiento constante a través de la demanda industrial y comercial.
Análisis de Segmentación del Mercado:
Por Material:
El mercado de guantes para pantallas táctiles por material está liderado por el hilo conductor, que representó el 38.6% de la cuota de mercado en 2024. El hilo conductor domina debido a su superior sensibilidad táctil, durabilidad e integración perfecta tanto en guantes ligeros como aislados. Los fabricantes prefieren ampliamente el hilo conductor ya que permite la compatibilidad multitáctil sin comprometer la comodidad o flexibilidad. La fuerte demanda de usuarios de electrónica de consumo y entusiastas de los deportes al aire libre apoya aún más el crecimiento. El cuero siguió con un 21.4% de participación, impulsado por su atractivo premium, mientras que las telas sintéticas ganaron terreno debido a la eficiencia de costos y escalabilidad en la producción en masa.
- Por ejemplo, Ejendals incorpora material conductor en las yemas de los dedos de sus guantes TEGERA 8820 y 8821, imitando la conductividad de la piel para una interacción confiable con pantallas táctiles capacitivas.
Por Tipo:
Por tipo, los guantes casuales ocuparon la posición dominante con un 44.8% de cuota de mercado en 2024. Su liderazgo se debe al uso generalizado de teléfonos inteligentes en la vida diaria, el aumento de poblaciones urbanas en climas fríos y la creciente preferencia por accesorios funcionales integrados en la moda. Los guantes casuales ofrecen un equilibrio de asequibilidad, estética y capacidad de respuesta táctil, haciéndolos adecuados para el desplazamiento diario y el uso recreativo. Los guantes deportivos capturaron un 31.6% de participación, apoyados por actividades al aire libre y de fitness, mientras que los guantes industriales se expandieron de manera constante debido a la digitalización del lugar de trabajo y la creciente adopción de equipos industriales habilitados para el tacto.
- Por ejemplo, Glider Gloves ofrece modelos aislados compatibles con pantallas táctiles diseñados para enviar mensajes de texto en climas fríos, integrando fibras conductoras para mantener el calor sin quitarlos.
Por Usuario Final:
En términos de usuarios finales, los consumidores individuales dominaron el mercado de guantes para pantallas táctiles con un 67.9% de participación en 2024. Este segmento se beneficia del aumento de la penetración de teléfonos inteligentes, la creciente adopción de tecnología portátil y la creciente demanda de accesorios para clima frío compatibles con pantallas táctiles. La expansión del comercio electrónico y la frecuente innovación de productos refuerzan aún más la demanda del consumidor. Los trabajadores industriales representaron el 32.1% de participación, impulsados por el mayor uso de maquinaria operada por tacto, escáneres portátiles y paneles de control digital en entornos de fabricación, logística y construcción que requieren guantes protectores pero funcionales.
Principales Impulsores del Crecimiento
Aumento del Uso de Teléfonos Inteligentes y Dispositivos Portátiles
La creciente dependencia de teléfonos inteligentes, tabletas y dispositivos portátiles es un impulsor principal del mercado de guantes para pantallas táctiles. Los consumidores buscan cada vez más una interacción ininterrumpida con dispositivos en ambientes fríos o al aire libre, aumentando la demanda de guantes compatibles con pantallas táctiles. El uso creciente de pagos móviles, aplicaciones de navegación, seguimiento de fitness y comunicación remota fortalece el compromiso diario con pantallas táctiles. Este comportamiento apoya la demanda constante de reemplazo y alienta a los fabricantes a mejorar los materiales conductores para una mayor precisión y durabilidad. El aumento de la penetración de teléfonos inteligentes en regiones urbanas y de clima frío continúa sosteniendo el crecimiento a largo plazo del mercado.
- Por ejemplo, el modelo Dexterity PS18TAWPUE de Superior Glove presenta hilo TenActiv diseñado para protección contra cortes de 360° ANSI A4 y un recubrimiento de poliuretano en la palma que permite compatibilidad con pantallas táctiles con una sensación de mano desnuda.
Expansión de Deportes al Aire Libre y Actividades Recreativas
El aumento de la participación en deportes al aire libre y actividades recreativas apoya fuertemente el crecimiento en el mercado de guantes para pantallas táctiles. Actividades como el esquí, senderismo, ciclismo y correr en invierno requieren interacción frecuente con dispositivos GPS, teléfonos inteligentes y relojes inteligentes. El turismo de aventura y los estilos de vida enfocados en el fitness aumentan aún más la demanda de guantes que ofrezcan agarre, aislamiento y resistencia a la humedad junto con funcionalidad táctil. Los fabricantes responden con diseños específicos para deportes y características que mejoran el rendimiento, permitiendo la diferenciación de productos, precios premium y una adopción más amplia entre los segmentos de consumidores activos.
- Por ejemplo, el modelo Original Sport de Agloves teje un 15% de hilo de plata en toda su extensión para una conductividad total de la mano en pantallas capacitivas, ofreciendo propiedades antimicrobianas y un tejido transpirable que se ajusta a manos que miden entre 6.5 y 7.5 pulgadas de circunferencia para un uso versátil en correr o hacer senderismo.
Transformación Digital en Entornos de Trabajo Industriales
La aceleración de la digitalización de las operaciones industriales está impulsando la adopción de guantes para pantallas táctiles entre los trabajadores industriales. Los sectores de logística, manufactura, construcción y almacenamiento utilizan cada vez más escáneres, tabletas y sistemas de control habilitados para el tacto. Quitarse los guantes para operar dispositivos reduce la productividad y la seguridad, creando una fuerte demanda de guantes protectores duraderos compatibles con pantallas táctiles. Las regulaciones de seguridad en el trabajo y las inversiones en automatización apoyan aún más esta tendencia. A medida que los entornos industriales adoptan tecnologías inteligentes, la demanda de guantes táctiles robustos y de alto rendimiento sigue aumentando.
Tendencias Clave y Oportunidades
Avances en Materiales Conductores e Híbridos
La innovación continua en hilos conductores, recubrimientos y telas híbridas representa una tendencia importante en el mercado de guantes para pantallas táctiles. Los fabricantes están desarrollando materiales que mantienen la precisión multitáctil mientras mejoran el aislamiento térmico, la durabilidad al lavado y la resistencia al desgaste. Estos avances permiten una aplicación más amplia en segmentos casuales, deportivos e industriales. La integración de acabados antimicrobianos y materiales sostenibles mejora aún más el atractivo del producto, permitiendo a las marcas diferenciar sus ofertas y capturar segmentos de mayor valor.
- Por ejemplo, Ironclad Performance Wear infundió cuero sintético resistente a la abrasión con iones de carbono conductores en sus guantes de la serie Command.
Crecimiento del Comercio Electrónico y Personalización de Productos
La rápida expansión de las plataformas de comercio electrónico crea oportunidades significativas para los fabricantes de guantes para pantallas táctiles. Los canales en línea mejoran el alcance global, reducen los costos de distribución y apoyan estrategias directas al consumidor. Las marcas ofrecen cada vez más opciones de personalización como niveles de aislamiento, tamaños, colores y configuraciones de sensibilidad para mejorar el compromiso del cliente. El marketing digital y la personalización basada en datos mejoran las tasas de conversión, permitiendo a las empresas fortalecer la lealtad a la marca y acelerar la penetración en el mercado.
- Por ejemplo, Qingdao Snell Protective Products Co., Ltd. ofrece guantes táctiles directamente de fábrica a través de su plataforma de comercio electrónico, ofreciendo personalización como impresión de logotipos, combinación de colores y ajustes de materiales como recubrimientos de nitrilo o PU para una sensibilidad variada.
Desafíos Clave
Mantener el Rendimiento en Condiciones Extremas
Asegurar una respuesta táctil consistente en condiciones de frío extremo, humedad o entornos difíciles sigue siendo un desafío crítico. Los materiales conductores pueden perder sensibilidad cuando se combinan con un aislamiento pesado o se exponen a la humedad y la abrasión. Los usuarios al aire libre e industriales exigen un rendimiento fiable bajo condiciones adversas, lo que aumenta la complejidad del diseño. Equilibrar calidez, durabilidad, protección y precisión táctil eleva los costos de producción y ralentiza la innovación, limitando la escalabilidad en aplicaciones exigentes.
Competencia Intensa en Precios y Diferenciación Limitada
El mercado de guantes táctiles enfrenta una fuerte competencia de precios debido a la disponibilidad de productos de bajo costo con funcionalidad táctil básica. A medida que la capacidad táctil se convierte en una característica estándar, la diferenciación basada únicamente en la sensibilidad táctil se vuelve difícil. Los fabricantes deben invertir en innovación de materiales, diseño y marca para justificar precios premium. Estas inversiones presionan los márgenes y crean desafíos para escalar operaciones en mercados de consumo sensibles al precio.
Análisis Regional
América del Norte
América del Norte tuvo una participación de mercado del 34.8% en 2024 en el mercado de guantes táctiles, impulsada por la alta penetración de teléfonos inteligentes, la fuerte adopción de dispositivos portátiles y la participación generalizada en deportes al aire libre y de invierno. La región se beneficia de una infraestructura minorista avanzada y una fuerte presencia de marcas premium que ofrecen guantes tecnológicamente avanzados. El uso industrial en logística, construcción y almacenamiento respalda aún más la demanda, ya que los dispositivos habilitados para el tacto son integrales en las operaciones diarias. Las condiciones climáticas frías en EE.UU. y Canadá sostienen la demanda estacional, mientras que la creciente preferencia por accesorios orientados al rendimiento y de marca continúa reforzando el liderazgo del mercado regional.
Europa
Europa representó una participación de mercado del 28.6% en 2024, respaldada por condiciones climáticas frías, alta movilidad urbana y fuerte demanda de accesorios funcionales de invierno. Países como Alemania, el Reino Unido, Francia y las naciones nórdicas impulsan el consumo debido al uso extensivo de teléfonos inteligentes durante los desplazamientos al aire libre. El comportamiento del consumidor enfocado en la sostenibilidad también fomenta la adopción de guantes táctiles duraderos y premium. La región muestra una fuerte demanda de los segmentos de ciclismo, esquí y recreación al aire libre. Además, la digitalización industrial en los sectores de fabricación y logística contribuye al crecimiento constante de guantes táctiles de grado profesional.
Asia-Pacífico
Asia-Pacífico capturó una participación de mercado del 24.1% en 2024, impulsada por el aumento de la penetración de teléfonos inteligentes, la expansión de la población de clase media y el rápido crecimiento de las plataformas de comercio electrónico. Países como China, Japón, Corea del Sur e India contribuyen significativamente debido al aumento en la adopción de dispositivos táctiles en la vida diaria y operaciones industriales. El creciente urbanismo y la exposición a regiones más frías en el este de Asia apoyan la demanda estacional. Los fabricantes se benefician de capacidades de producción a gran escala y cadenas de suministro rentables. La creciente conciencia sobre accesorios funcionales y el aumento de la participación en actividades al aire libre y deportes fortalecen aún más el impulso de crecimiento regional.
América Latina
América Latina tuvo una participación de mercado del 7.1% en 2024, respaldada por el aumento en el uso de teléfonos inteligentes y la adopción gradual de accesorios compatibles con pantallas táctiles. Los centros urbanos en Brasil, México y Chile impulsan la demanda a través de estilos de vida digitales en expansión y servicios basados en móviles. Aunque la influencia climática fría es limitada, la demanda es apoyada por el uso industrial en operaciones logísticas y de almacenamiento que requieren interacción con pantallas táctiles. El crecimiento del comercio minorista organizado y las plataformas de comercio electrónico mejora la accesibilidad del producto. La creciente conciencia sobre la conveniencia y funcionalidad continúa apoyando la adopción constante en los segmentos de consumidores y comerciales.
Medio Oriente y África
Medio Oriente y África representaron una participación de mercado del 5.4% en 2024, impulsada principalmente por aplicaciones industriales y comerciales más que por la demanda climática. Los centros logísticos, las operaciones de petróleo y gas, y las actividades de construcción utilizan cada vez más equipos habilitados para el tacto, apoyando la demanda de guantes protectores para pantallas táctiles. Países como los EAU, Arabia Saudita y Sudáfrica lideran la adopción regional debido al desarrollo de infraestructura e iniciativas de transformación digital. Aunque la demanda del consumidor sigue siendo moderada, el aumento en el uso de teléfonos inteligentes y el crecimiento de los canales minoristas organizados contribuyen a una expansión gradual del mercado en toda la región.
Segmentaciones del Mercado:
Por Material:
- Hilo Conductivo
- Cuero
- Lana
- Forro Polar
- Tejidos Sintéticos
Por Tipo:
- Guantes Casuales
- Guantes Deportivos
- Guantes Industriales
Por Usuario Final
- Consumidores Individuales
- Trabajadores Industriales
Por Canal de Distribución:
- Venta Minorista en Línea
- Tiendas Especializadas
- Grandes Almacenes
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El análisis del panorama competitivo del mercado de guantes para pantallas táctiles destaca la presencia de actores clave como The North Face, Columbia Sportswear, Nike, Adidas, Under Armour, Black Diamond Equipment, Carhartt, Mujjo, Moshi y Agloves. El mercado demuestra una fuerte competencia impulsada por las marcas, con empresas enfocándose en la innovación de materiales, diseño ergonómico y mayor sensibilidad táctil para diferenciar sus ofertas. Las marcas líderes aprovechan hilos conductores avanzados, telas híbridas y diseños orientados al rendimiento para dirigirse a usuarios casuales, deportivos e industriales. El énfasis estratégico en lanzamientos de productos, colecciones estacionales y expansión de canales de comercio electrónico fortalece la posición en el mercado. Las empresas también invierten en iniciativas de sostenibilidad, estética premium y mejoras en durabilidad para satisfacer las expectativas cambiantes de los consumidores. Las fuertes redes minoristas y la lealtad a la marca brindan a los jugadores establecidos una ventaja competitiva, mientras que los fabricantes de nicho se enfocan en aplicaciones especializadas y personalización para ganar presencia en el mercado.
Análisis de Jugadores Clave
- Black Diamond Equipment
- Nike
- Mujjo
- Carhartt
- Moshi
- Adidas
- Agloves
- Columbia Sportswear
- Under Armour
- The North Face
Desarrollos Recientes
- En marzo de 2025, Burton anunció una asociación estratégica con Turtle Fur para desarrollar conjuntamente una línea de guantes de alto rendimiento compatibles con pantallas táctiles, diseñados para deportes de invierno, combinando la experiencia de Burton en ropa exterior con la tecnología de tejido de Turtle Fur.
- En julio de 2025, Dyneema® (propiedad de Avient Corporation) lanzó su tecnología de fibra Dyneema® Diamond de tercera generación que permite que los guantes protectores, incluidos los diseños compatibles con pantallas táctiles, sean más fuertes, ligeros y cómodos.
Cobertura del Informe
El informe de investigación ofrece un análisis profundo basado en Material, Tipo, Usuario Final, Canal de Distribución y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La creciente dependencia de los teléfonos inteligentes y dispositivos portátiles mantendrá una demanda constante de guantes compatibles con pantallas táctiles para uso diario y profesional.
- Los avances en hilos conductores y tejidos híbridos mejorarán la precisión táctil, la durabilidad y el rendimiento térmico.
- La expansión de los deportes al aire libre y actividades recreativas impulsará la demanda de guantes de pantalla táctil orientados al rendimiento.
- La creciente digitalización de los flujos de trabajo industriales acelerará la adopción entre trabajadores de logística, manufactura y construcción.
- La expansión del comercio electrónico mejorará la accesibilidad del producto y apoyará las estrategias de crecimiento directo al consumidor.
- Las opciones de personalización en ajuste, aislamiento y sensibilidad ganarán importancia para mejorar el compromiso del consumidor.
- Los materiales enfocados en la sostenibilidad y la fabricación ecológica influirán en el desarrollo futuro de productos.
- La integración de características multifuncionales como el aumento del agarre y la resistencia a la intemperie fortalecerá el valor del producto.
- La diferenciación de marca a través del diseño, la comodidad y la usabilidad a largo plazo se volverá más crítica a medida que la competencia se intensifique.
- Los mercados emergentes contribuirán al crecimiento incremental impulsado por la creciente penetración de teléfonos inteligentes y la urbanización.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de guantes con pantalla táctil y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de guantes con pantalla táctil entre 2024 y 2032?
¿Qué segmento del mercado de guantes con pantalla táctil tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de guantes con pantalla táctil?
¿Quiénes son las empresas líderes en el mercado de guantes con pantalla táctil?
¿Qué región comandó la mayor parte del mercado de guantes con pantalla táctil en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Guantes para Pantallas Táctiles Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Guantes para Pantallas Táctiles Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,489.6 million → 2032: USD 2,860.93 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Guantes para Pantallas Táctiles Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Guantes para Pantallas Táctiles Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Guantes para Pantallas Táctiles Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Guantes para Pantallas Táctiles Market Drivers
- 3.3 Mercado de Guantes para Pantallas Táctiles Market Restraints & Challenges
- 3.4 Mercado de Guantes para Pantallas Táctiles Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Guantes para Pantallas Táctiles Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Guantes para Pantallas Táctiles Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Guantes para Pantallas Táctiles category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Guantes para Pantallas Táctiles Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Guantes para Pantallas Táctiles Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Guantes para Pantallas Táctiles market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Guantes para Pantallas Táctiles Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Guantes para Pantallas Táctiles Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Guantes para Pantallas Táctiles Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Guantes para Pantallas Táctiles (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Guantes para Pantallas Táctiles Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Guantes para Pantallas Táctiles Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Guantes para Pantallas Táctiles Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Guantes para Pantallas Táctiles Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Guantes para Pantallas Táctiles Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Guantes para Pantallas Táctiles Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Guantes para Pantallas Táctiles Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Guantes para Pantallas Táctiles Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Guantes para Pantallas Táctiles Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
