
Visión General del Mercado
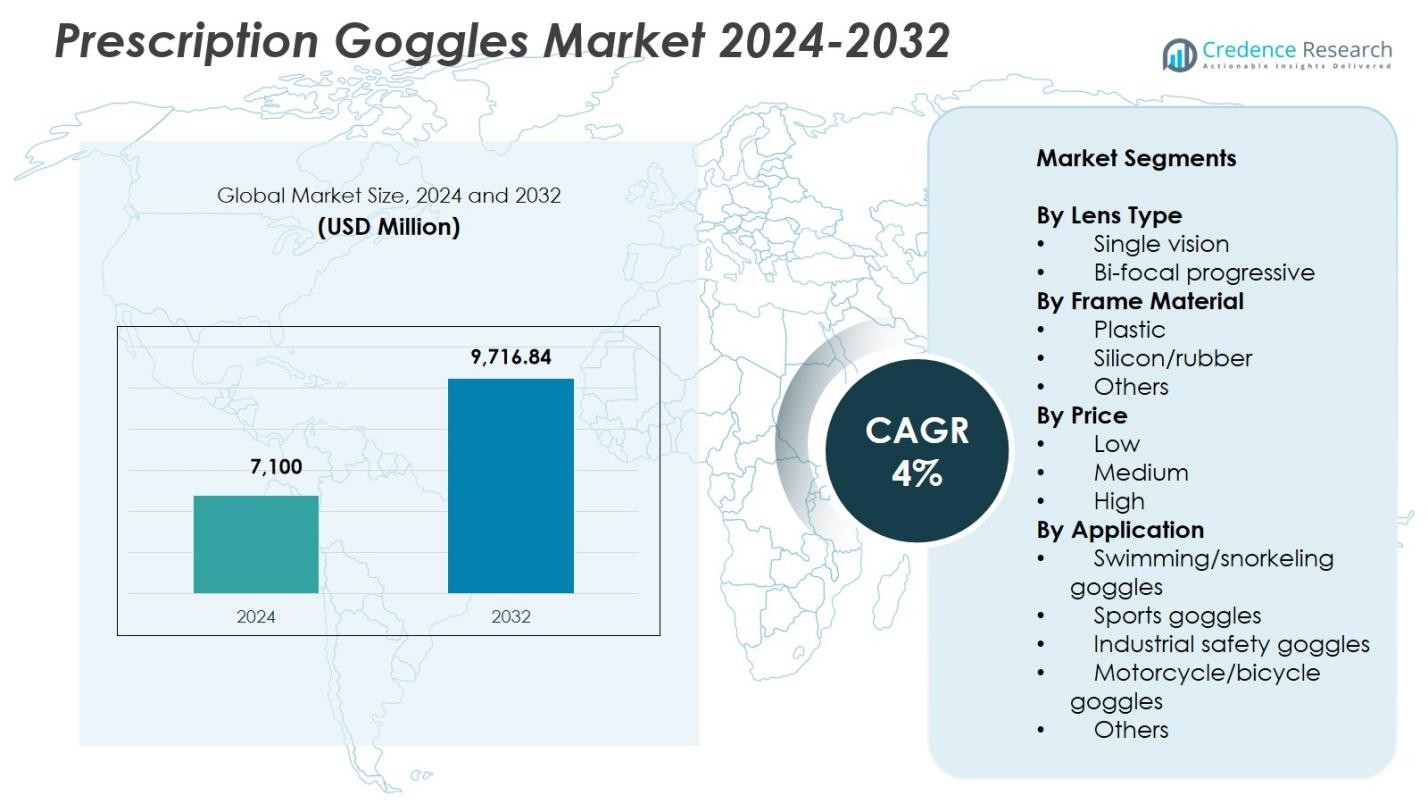
El tamaño del mercado de gafas graduadas se valoró en USD 7,100 millones en 2024 y se anticipa que alcanzará los USD 9,716.84 millones para 2032, con un CAGR del 4% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Gafas Graduadas 2024 | USD 7,100 Millones |
| Mercado de Gafas Graduadas, CAGR | 4% |
| Tamaño del Mercado de Gafas Graduadas 2032 | USD 9,716.84 Millones |
El mercado de gafas graduadas cuenta con jugadores líderes como Oakley, Liberty Sport, SafeVision, GOGGLEMAN, RxSport, John Jacobs, Safety-RX, First Lens, Arena y MSA Safety, todos impulsando el crecimiento del mercado a través de tecnologías avanzadas de lentes, diseños ergonómicos de monturas y opciones de personalización ampliadas para usuarios deportivos e industriales. Estas empresas se centran en mejorar la durabilidad, el rendimiento antivaho y la resistencia al impacto para satisfacer las crecientes demandas de seguridad y recreación. Regionalmente, América del Norte lideró el mercado con una participación del 34.6% en 2024, respaldada por una fuerte participación deportiva y estrictas normas de seguridad laboral, seguida por Europa y Asia-Pacífico, que continúan presenciando una creciente adopción en aplicaciones recreativas y ocupacionales.
Perspectivas del Mercado
- El mercado de gafas graduadas alcanzó los USD 7,100 millones en 2024 y crecerá a un CAGR del 4% hasta 2032.
- La creciente demanda de participantes deportivos y trabajadores industriales impulsa el mercado, ya que las lentes monofocales lideran con una participación del 62.4% debido a su asequibilidad y amplia compatibilidad óptica.
- La premiumización, los recubrimientos antivaho avanzados y el tallado digital personalizado de lentes están dando forma a las tendencias clave, con marcas que se centran en materiales duraderos y ligeros para mejorar la comodidad del usuario.
- Jugadores líderes como Oakley, Liberty Sport, SafeVision y GOGGLEMAN fortalecen la presencia en el mercado al expandir líneas de productos que presentan resistencia al impacto, protección UV y mejor ajuste.
- América del Norte posee una participación del 34.6%, seguida por Europa con un 28.3% y Asia-Pacífico con un 25.7%, mientras que los productos de precio medio dominan con una participación del 47.6%, reflejando una fuerte adopción en aplicaciones deportivas y de seguridad laboral.
Análisis de Segmentación del Mercado:
Por Tipo de Lente:
El mercado de gafas graduadas por tipo de lente está liderado por el segmento de visión única, que representó un 62.4% de participación en 2024, impulsado por la creciente demanda entre nadadores, trabajadores industriales y usuarios recreativos que requieren corrección precisa para miopía o hipermetropía. Las lentes monofocales ofrecen claridad, asequibilidad y amplia disponibilidad en categorías de gafas deportivas y de seguridad, fortaleciendo la adopción a nivel mundial. El segmento bifocal/progresivo continúa ganando terreno a medida que las poblaciones envejecen y las necesidades de visión multifocal crecen, pero su participación sigue siendo secundaria debido a los mayores costos de los productos y la disponibilidad limitada en ciertas gafas graduadas específicas para deportes.
- Por ejemplo, Rec Specs ofrece el modelo Shark de gafas de natación con lentes de prescripción estándar de visión sencilla y diseño de inserción Rx’Able pendiente de patente, puente ajustable y correa de silicona suave para la comodidad del nadador.
Por Material del Marco:
En el segmento de material del marco, el plástico dominó el Mercado de Gafas de Prescripción con un 54.8% de participación en 2024, respaldado por su estructura ligera, durabilidad y rentabilidad que se alinean bien con los requisitos de gafas deportivas y de prescripción diaria. Los marcos de plástico también permiten una mayor flexibilidad de diseño y compatibilidad con lentes de alta prescripción, convirtiéndolos en una opción preferida entre las marcas líderes. Los marcos de silicona/goma siguen debido a su comodidad superior, propiedades antideslizantes y adecuación para entornos de alto impacto, mientras que la categoría de otros sirve aplicaciones de nicho que requieren compuestos avanzados o resistencia química mejorada.
- Por ejemplo, las gafas deportivas PROGEAR Eyeguard utilizan marcos de plástico de policarbonato súper resistente con almohadillas laterales interiores, correas removibles y almohadillas nasales de goma termoplástica expandida, clasificadas ASTM F803 para protección contra impactos en deportes como baloncesto y fútbol.
Por Precio:
El segmento de precio medio mantuvo la posición dominante en 2024 con un 47.6% de participación, impulsado por la creciente preferencia del consumidor por gafas que equilibran rendimiento, durabilidad y asequibilidad. Este segmento se beneficia de una fuerte adopción entre usuarios deportivos, industriales y recreativos que buscan características premium como recubrimientos antivaho, protección UV y lentes resistentes a impactos sin entrar en la categoría de precios altos. Las opciones de bajo precio continúan atrayendo a compradores conscientes de los costos, particularmente en mercados emergentes, mientras que las gafas de prescripción de alto precio atraen a atletas profesionales y aplicaciones de seguridad especializadas que requieren personalización mejorada y tecnologías avanzadas de lentes.
Principales Impulsores de Crecimiento
Crecientes Necesidades de Corrección de Visión Entre Usuarios Deportivos e Industriales
La demanda de gafas de prescripción está aumentando a medida que más individuos con errores refractivos participan en natación, ciclismo, esquí y otras actividades donde las gafas estándar no son adecuadas. Los entornos industriales también requieren gafas protectoras con soporte de prescripción incorporado para cumplir con las regulaciones de seguridad ocupacional. Este cambio está impulsado por la creciente conciencia sobre la protección ocular, la expansión de la participación laboral en la manufactura y la construcción, y el aumento de la prevalencia de la discapacidad visual a nivel mundial. A medida que empleadores y consumidores priorizan tanto la claridad como la seguridad, las soluciones de prescripción integradas continúan ganando impulso en aplicaciones recreativas y profesionales.
- Por ejemplo, Specsmakers ofrece gafas de natación personalizadas con lentes de prescripción, con protección UV y ajuste ajustable para una visión clara durante las vueltas en la piscina o nados en aguas abiertas.
La innovación continua en materiales de lentes, recubrimientos y tecnologías de superficie digital fortalece significativamente la adopción en el mercado. Lentes de prescripción de alta precisión con recubrimientos antivaho, protección UV, resistencia a impactos y recubrimientos hidrofóbicos mejoran el rendimiento en entornos exigentes. Las capacidades de personalización como lentes de visión sencilla y progresivos optimizados digitalmente permiten a los fabricantes abordar diversas necesidades de los usuarios. Estos avances mejoran la claridad visual, durabilidad y comodidad, alentando a los consumidores a actualizarse de gafas protectoras estándar a soluciones personalizadas con prescripción que ofrecen una precisión óptica y seguridad superiores.
- Por ejemplo, HOYA utiliza superficies de fondo de forma libre en los diseños de SafeVision para lentes de seguridad con prescripción, permitiendo transiciones de enfoque suaves y optimización para prescripciones individuales con protectores laterales antirreflectantes permanentemente adheridos.
Creciente Adopción en Programas de Salud y Seguridad Ocupacional
Los profesionales de la salud, trabajadores de laboratorio y socorristas dependen cada vez más de gafas con prescripción para cumplir con estrictos requisitos de seguridad e higiene. Las agencias reguladoras enfatizan la protección ocular en el manejo de productos químicos, el control de infecciones y procedimientos médicos de alto riesgo, creando una demanda constante de productos conformes. Los programas de seguridad corporativa también amplían la adquisición de gafas con prescripción para reducir lesiones laborales y mejorar la productividad de los empleados. La integración de la corrección visual personalizada dentro del equipo de protección asegura un mejor cumplimiento, reduce accidentes y posiciona las gafas con prescripción como un componente esencial de los ecosistemas modernos de seguridad ocupacional.
Tendencias y Oportunidades Clave
Creciente Cambio Hacia Gafas con Prescripción Premium e Inteligentes
Una tendencia significativa que está moldeando el mercado es el creciente cambio hacia gafas premium que cuentan con materiales avanzados, sistemas de lentes modulares y características de comodidad mejoradas. Están surgiendo oportunidades en gafas con prescripción inteligentes que integran pantallas de visualización frontal, seguimiento de actividad y tintado adaptativo para uso deportivo e industrial. A medida que los consumidores buscan gafas multifuncionales que combinen corrección visual, protección y capacidades digitales, los fabricantes tienen la oportunidad de expandirse en segmentos tecnológicamente avanzados que comandan márgenes más altos y fortalecen la diferenciación de marca.
- Por ejemplo, las gafas deportivas inteligentes EVAD.2 de Julbo incorporan una pantalla de visualización frontal que proyecta datos de rendimiento en tiempo real como frecuencia cardíaca, velocidad, cadencia, potencia, tiempo y elevación directamente en el campo de visión del usuario.
Expansión del Comercio Electrónico y Tecnologías de Prueba Virtual
Las plataformas de venta digital y las soluciones de prueba virtual están transformando la experiencia de compra de gafas con prescripción. Las herramientas de ajuste habilitadas por AR permiten a los usuarios visualizar la compatibilidad de las lentes, la geometría del marco y los perfiles de comodidad antes de la compra, reduciendo las tasas de devolución y aumentando la confianza del consumidor. La expansión del comercio electrónico permite a las marcas globales llegar a audiencias más amplias, especialmente en regiones con tiendas ópticas físicas limitadas. Esta tendencia crea oportunidades para modelos directos al consumidor, programas de gafas por suscripción y ventas en línea impulsadas por la personalización, acelerando la penetración en el mercado y mejorando el compromiso del cliente.
- Por ejemplo, Warby Parker ofrece una herramienta de Prueba Virtual realista accesible a través de su aplicación móvil y sitio web, utilizando realidad aumentada para superponer marcos en las caras de los usuarios en tiempo real mientras tiene en cuenta las características faciales y los efectos de iluminación en materiales como el acetato.
Desafíos Clave
Alto Costo de Lentes con Prescripción Avanzada y Especializadas
El costo de las gafas con prescripción sigue siendo una barrera significativa para los consumidores sensibles al precio, particularmente cuando los productos incorporan ópticas de alta precisión, lentes progresivas o materiales resistentes a impactos. Los recubrimientos premium como tratamientos antivaho o hidrofóbicos también aumentan el precio total, limitando la adopción en mercados de bajos ingresos. Los fabricantes enfrentan desafíos al equilibrar la asequibilidad y el rendimiento mientras mantienen los márgenes. Esta barrera de costo ralentiza la penetración en regiones emergentes y crea la necesidad de enfoques de fabricación rentables, modelos de precios flexibles y una cobertura de seguro o reembolso más amplia.
Estándarización Limitada en Requisitos de Cumplimiento Deportivo e Industrial
Los diversos estándares de seguridad en los sectores deportivos, industriales y médicos crean desafíos para los fabricantes que buscan un desarrollo de productos uniforme. Las gafas graduadas deben cumplir con diversas normativas regionales y específicas de aplicación relacionadas con la resistencia al impacto, la claridad óptica, la exposición a productos químicos y el ajuste. Esta falta de estandarización aumenta los costos de prueba, complica la expansión global y restringe las eficiencias de producción en masa. Asegurar un rendimiento consistente en diferentes entornos sigue siendo un obstáculo clave, lo que lleva a los actores de la industria a invertir fuertemente en procesos de certificación y marcos de diseño adaptables.
Análisis Regional
Norteamérica
Norteamérica dominó el mercado de gafas graduadas con un 34.6% de participación en 2024, impulsada por una fuerte participación en deportes acuáticos, esquí, ciclismo y actividades recreativas al aire libre. La región se beneficia del alto gasto del consumidor en gafas premium, la amplia necesidad de corrección visual y las estrictas regulaciones de seguridad laboral que fomentan la adopción entre los trabajadores industriales. La creciente demanda de profesionales de la salud y socorristas acelera aún más la adopción. Las marcas de gafas bien establecidas, la infraestructura minorista avanzada y la rápida integración de herramientas de personalización digital continúan fortaleciendo la expansión del mercado en Estados Unidos y Canadá.
Europa
Europa representó un 28.3% de participación en 2024, respaldada por una gran población con necesidades de visión refractiva y una alta adopción de gafas protectoras en sectores industriales regulados. La fuerte cultura deportiva de la región, particularmente en natación, montañismo y deportes de invierno, impulsa una demanda constante de gafas graduadas que ofrecen durabilidad y mayor claridad óptica. La innovación tecnológica en recubrimientos de lentes y materiales de montura ecológicos también contribuye al crecimiento del mercado. La expansión de los canales de venta óptica en línea, junto con una mayor conciencia sobre los programas de seguridad ocupacional en Alemania, Francia, el Reino Unido y los países nórdicos, refuerza la expansión constante de la región.
Asia-Pacífico
Asia-Pacífico tuvo un 25.7% de participación en 2024, emergiendo como una de las regiones de más rápido crecimiento debido al aumento de la prevalencia de problemas de visión, el gasto creciente de la clase media y el creciente compromiso en deportes recreativos. Países como China, Japón, Australia e India adoptan cada vez más gafas graduadas en deportes, aplicaciones industriales y entornos de salud. Las iniciativas gubernamentales que promueven la seguridad laboral y las crecientes inversiones en los sectores de manufactura y construcción apoyan aún más la penetración del mercado. La rápida digitalización, la mayor disponibilidad de gafas graduadas asequibles y el fuerte crecimiento en los canales de comercio electrónico fortalecen las perspectivas regionales, haciendo de Asia-Pacífico un mercado clave para la expansión futura.
América Latina
América Latina capturó un 6.4% de participación en 2024, con un crecimiento impulsado por la expansión de los sectores industriales que requieren gafas graduadas protectoras y el creciente interés del consumidor en la natación y los deportes al aire libre. Países como Brasil, México y Argentina están presenciando una mayor adopción de gafas graduadas de gama media a medida que mejora la conciencia sobre la protección ocular. La recuperación económica, el aumento de la penetración minorista óptica y la disponibilidad de gafas rentables contribuyen al progreso regional. Sin embargo, la sensibilidad al precio en varios mercados fomenta la demanda de productos de bajo y medio precio, dando forma a las estrategias de los fabricantes enfocadas en la asequibilidad y la expansión de la distribución.
Oriente Medio y África
La región de Oriente Medio y África tuvo una participación del 5.0% en 2024, respaldada por la creciente industrialización, particularmente en los sectores de petróleo y gas, construcción y minería que requieren gafas protectoras compatibles con prescripción. El aumento de la participación en la natación recreativa y la creciente conciencia sobre la seguridad ocular entre los profesionales contribuyen al desarrollo del mercado. Los centros urbanos como los EAU, Arabia Saudita y Sudáfrica lideran la adopción regional debido a un mejor acceso a la atención médica y mayores ingresos disponibles. Aunque el crecimiento es constante, la limitada fabricación local y la alta dependencia de importaciones influyen en la dinámica de precios, creando oportunidades para asociaciones de distribución regional y producción localizada.
Segmentaciones del Mercado:
Por Tipo de Lente
- Visión simple
- Progresivo bifocal
Por Material del Marco
- Plástico
- Silicona/goma
- Otros
Por Precio
- Bajo
- Medio
- Alto
Por Aplicación
- Gafas de natación/snorkel
- Gafas deportivas
- Gafas de seguridad industrial
- Gafas para motocicleta/bicicleta
- Otros
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo en el mercado de gafas con prescripción presenta actores clave como Oakley, Liberty Sport, SafeVision, GOGGLEMAN, RxSport, John Jacobs, Safety-RX, First Lens, Arena y MSA Safety, todos los cuales fortalecen activamente sus carteras a través de la innovación de productos y la expansión de categorías. Estas empresas se centran en integrar tecnologías avanzadas de lentes, incluyendo recubrimientos antivaho, protectores UV, resistentes a impactos e hidrofóbicos, para satisfacer las diversas necesidades de los usuarios en entornos deportivos, industriales y de salud. Las marcas invierten cada vez más en diseños de marcos ergonómicos y ligeros y soluciones personalizables de prescripción para mejorar la comodidad y la precisión óptica. Las asociaciones estratégicas con minoristas ópticos, plataformas de comercio electrónico y organizaciones deportivas ayudan a extender la presencia en el mercado, mientras que la continua I+D respalda ofertas premium dirigidas a atletas y profesionales. El creciente énfasis en la durabilidad, la corrección precisa de la visión y el cumplimiento normativo intensifica aún más la competencia, lo que lleva a los actores a diferenciarse a través de opciones especializadas de lentes, herramientas de ajuste digital mejoradas y lanzamientos de productos específicos para la región que se alinean con las preferencias cambiantes de los consumidores y los requisitos de seguridad laboral.
Análisis de Jugadores Clave
- Liberty Sport
- Oakley
- GOGGLEMAN
- Arena
- RxSport
- John Jacobs
- SafeVision
- Safety-RX
- First Lens
- MSA Safety
Desarrollos Recientes
- En junio de 2025, Meta se asoció con Oakley para lanzar las gafas inteligentes “Oakley Meta HSTN” impulsadas por IA, con cámara incorporada, altavoces y soporte de Meta AI.
- En junio de 2025, HOYA Vision Care anunció la adquisición de Centennial Optical, un distribuidor canadiense de monturas oftálmicas, lentes de gafas y accesorios ópticos, para expandir sus capacidades en diseño avanzado de lentes y recubrimientos AR para gafas graduadas.
- En junio de 2025, Oakley introdujo una nueva línea especializada de gafas centradas en el deporte, diseñadas para cumplir con requisitos atléticos particulares en monturas y lentes.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Lente, Material del Marco, Precio, Aplicación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- El mercado se expandirá de manera constante a medida que los usuarios deportivos e industriales prioricen cada vez más la corrección de la visión integrada y la protección ocular.
- Los avances en recubrimientos de lentes y materiales resistentes al impacto mejorarán el rendimiento y la adopción del producto.
- La personalización digital y las herramientas de prueba virtual agilizarán las experiencias de compra del consumidor.
- La demanda de gafas graduadas premium aumentará con el creciente interés en deportes de alta gama y actividades al aire libre.
- Los programas de seguridad ocupacional impulsarán una mayor adopción en los sectores de manufactura, salud y construcción.
- Las tecnologías de gafas inteligentes crearán nuevas oportunidades para gafas conectadas y de seguimiento de rendimiento.
- Las plataformas de comercio electrónico seguirán fortaleciendo la penetración del mercado a nivel global.
- Los fabricantes se centrarán en innovaciones de marcos ligeros y ergonómicos para mejorar la comodidad y el atractivo.
- La creciente conciencia sobre la salud ocular y la protección de la visión apoyará el crecimiento a largo plazo.
- Los mercados regionales en Asia-Pacífico y América Latina ganarán impulso debido a la creciente demanda recreativa e industrial.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de gafas recetadas y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de gafas de prescripción entre 2024 y 2032?
¿Qué segmento del mercado de gafas de prescripción tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de gafas recetadas?
¿Quiénes son las empresas líderes en el mercado de gafas recetadas?
¿Qué región tuvo la mayor participación en el mercado de gafas recetadas en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Gafas Graduadas Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Gafas Graduadas Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 7,100 Million → 2032: USD 9,716.84 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Gafas Graduadas Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Gafas Graduadas Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Gafas Graduadas Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Gafas Graduadas Market Drivers
- 3.3 Mercado de Gafas Graduadas Market Restraints & Challenges
- 3.4 Mercado de Gafas Graduadas Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Gafas Graduadas Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Gafas Graduadas Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Gafas Graduadas category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Gafas Graduadas Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Gafas Graduadas Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Gafas Graduadas market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Gafas Graduadas Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Gafas Graduadas Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Gafas Graduadas Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Gafas Graduadas (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Gafas Graduadas Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Gafas Graduadas Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Gafas Graduadas Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Gafas Graduadas Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Gafas Graduadas Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Gafas Graduadas Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Gafas Graduadas Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Gafas Graduadas Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Gafas Graduadas Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
