
Visión General del Mercado:
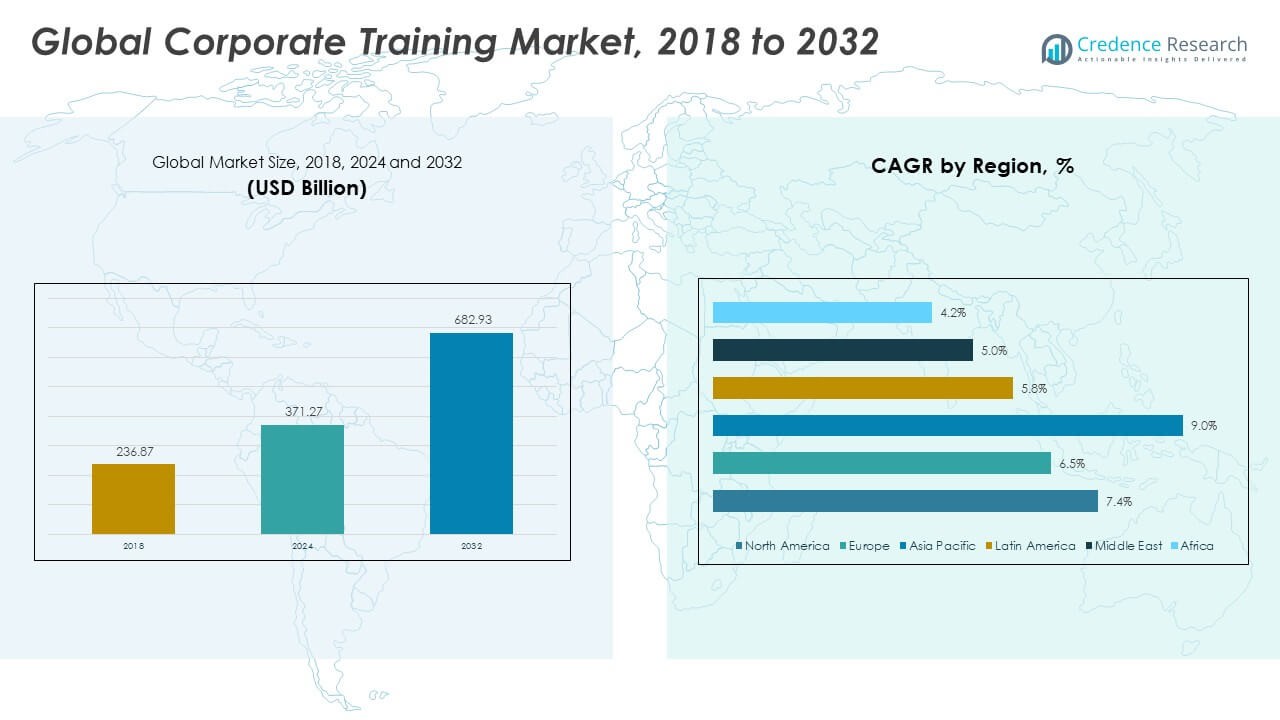
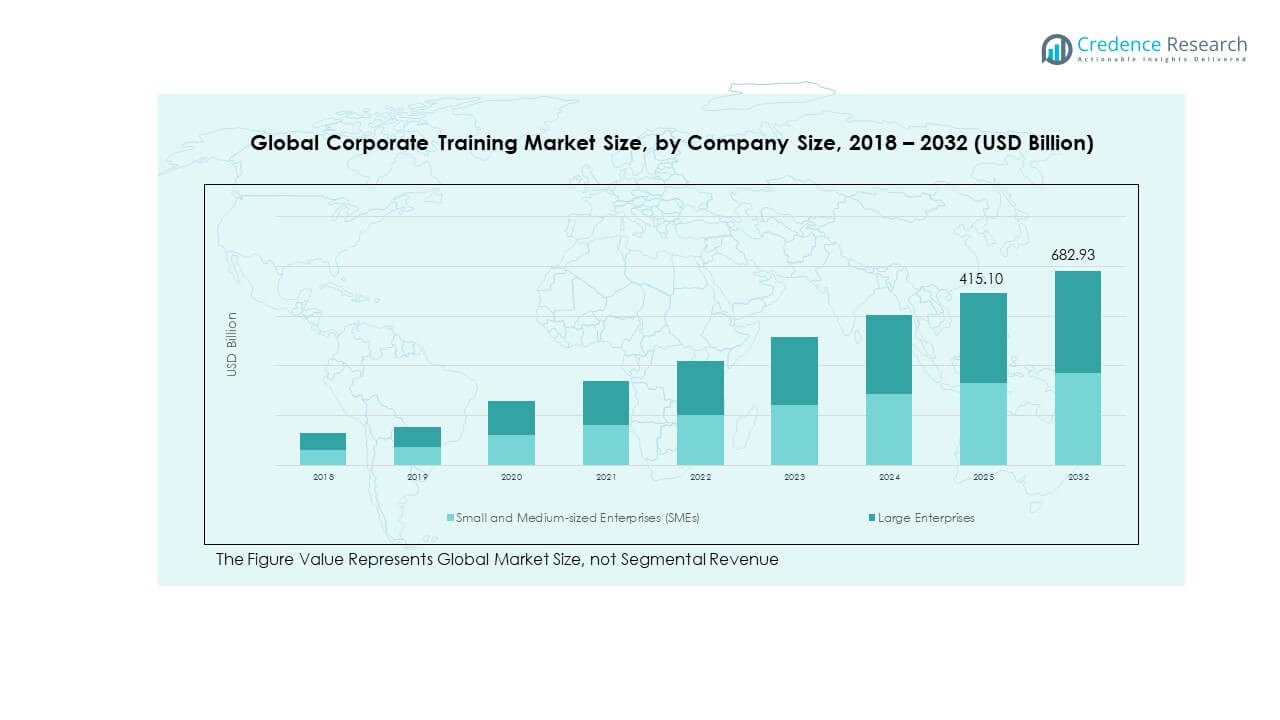
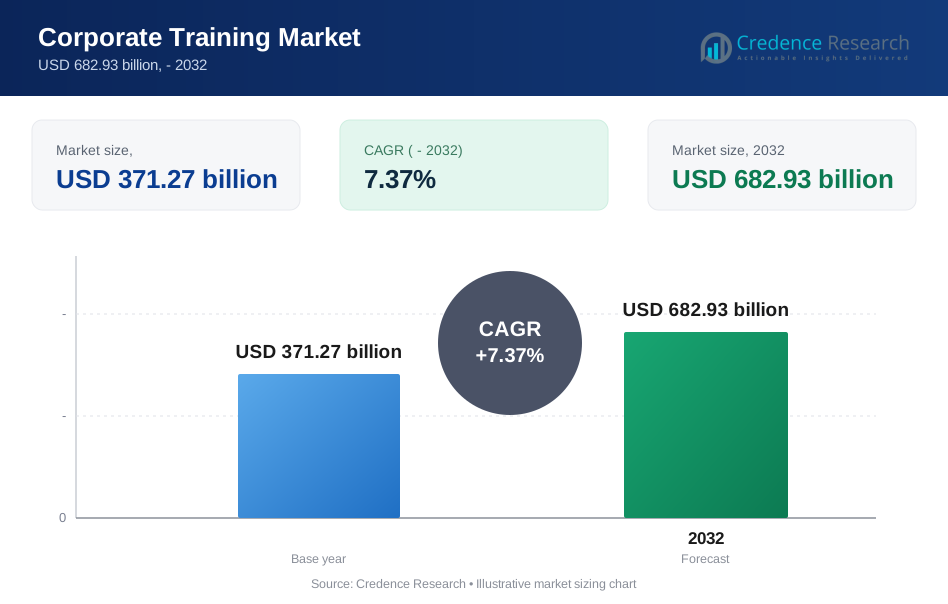
El tamaño del Mercado Global de Capacitación Corporativa fue valorado en USD 236.87 mil millones en 2018 a USD 371.27 mil millones en 2024 y se anticipa que alcanzará USD 682.93 mil millones para 2032, con un CAGR de 7.37% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Capacitación Corporativa 2024 | USD 371.27 Mil Millones |
| Mercado de Capacitación Corporativa, CAGR | 7.37% |
| Tamaño del Mercado de Capacitación Corporativa 2032 | USD 682.93 Mil Millones |
El crecimiento del mercado está impulsado por la rápida transformación digital, el aumento de las brechas de habilidades y la fuerte demanda de aprendizaje continuo en las funciones corporativas. Las organizaciones utilizan modelos de aprendizaje asistidos por IA y personalizados para mejorar la eficiencia de los programas y rastrear las ganancias de rendimiento. Las fuerzas laborales remotas e híbridas empujan a las empresas a adoptar sistemas de aprendizaje virtual flexibles que mantengan la productividad. Los sectores con alta carga de cumplimiento amplían los módulos de capacitación para satisfacer las necesidades regulatorias en evolución. Las empresas fortalecen los programas de liderazgo y habilidades blandas para apoyar la movilidad interna y la planificación de sucesión en equipos globales.
América del Norte lidera debido a ecosistemas de aprendizaje maduros, alta adopción digital y fuertes presupuestos de capacitación empresarial. Europa sigue con una demanda constante de industrias que priorizan la capacitación estructurada en cumplimiento y la modernización de la fuerza laboral. Asia Pacífico emerge como la región de más rápido crecimiento, impulsada por la expansión de los sectores de servicios, el aumento de las necesidades de talento digital y las inversiones corporativas a largo plazo en India, China y el Sudeste Asiático. América Latina y el Medio Oriente muestran un creciente impulso a medida que los empleadores amplían los formatos de capacitación digital y adoptan herramientas de aprendizaje modernas para mejorar las capacidades de la fuerza laboral.
Perspectivas del Mercado:
- El Mercado Global de Capacitación Corporativa aumentó de USD 236.87 mil millones en 2018 a USD 371.27 mil millones en 2024 y se proyecta que alcanzará USD 682.93 mil millones para 2032, creciendo a un CAGR de 7.37%, impulsado por la adopción del aprendizaje digital y la construcción de capacidades a nivel empresarial.
- América del Norte (44.87%), Europa (25.28%) y Asia Pacífico (20.94%) poseen las mayores participaciones debido a fuertes presupuestos de capacitación, demanda impulsada por el cumplimiento y rápida transformación digital en las principales industrias.
- Asia Pacífico, con un 20.94%, se destaca como la región de más rápido crecimiento, respaldada por la expansión de los sectores de servicios, programas de capacitación dirigidos por el gobierno y el aumento de la inversión empresarial en ecosistemas de aprendizaje digital.
- Las grandes empresas forman el segmento dominante con aproximadamente un 70% de participación, respaldado por sistemas de capacitación maduros, un enfoque continuo en el desarrollo de liderazgo y mayores inversiones en aprendizaje digital.
- Las PYMES representan un estimado del 30% de participación, impulsadas por una creciente dependencia de plataformas de aprendizaje electrónico rentables y la necesidad de cerrar brechas de habilidades técnicas y gerenciales.
 Impulsores del Mercado:
Creciente Necesidad de Desarrollo de Habilidades Digitales y de Liderazgo
El mercado global de capacitación corporativa crece debido a la creciente presión sobre las empresas para mejorar las capacidades digitales y de liderazgo. Muchas organizaciones enfrentan cambios rápidos impulsados por la automatización y la IA. Los líderes demandan programas que fortalezcan las habilidades de toma de decisiones en entornos empresariales complejos. Los empleados buscan rutas de aprendizaje estructuradas que apoyen roles en rápida evolución. Ayuda a las empresas a reducir las brechas de rendimiento en las operaciones diarias. Las herramientas digitales amplían el alcance del programa en equipos distribuidos. Los cambios fuertes en la fuerza laboral impulsan la demanda a largo plazo de aprendizaje continuo. Las empresas dependen de módulos específicos para apoyar las líneas internas de talento.
- Por ejemplo, LinkedIn Learning informó en 2023 que el tiempo dedicado a cursos de liderazgo y gestión aumentó más del 25% año tras año, reflejando una fuerte demanda empresarial de desarrollo de liderazgo estructurado.
Expansión De Modelos De Trabajo Híbrido Y Aprendizaje Remoto
Los modelos de trabajo híbrido remodelan el comportamiento de aprendizaje en las principales industrias. Muchas empresas adoptan plataformas virtuales para apoyar flujos de capacitación flexibles. Las configuraciones remotas exigen contenido que se adapte a horarios variados y equipos globales. Esto impulsa a las empresas a priorizar sistemas de aprendizaje escalables. El coaching virtual gana mayor aceptación para roles multifuncionales. Las organizaciones rediseñan programas para cumplir con los objetivos de productividad remota. Las plataformas digitales ayudan a las empresas a rastrear el progreso de habilidades con mayor precisión. La demanda de programas aumenta debido a las cambiantes expectativas laborales.
- Por ejemplo, Microsoft confirmó que Microsoft Teams alcanzó 320 millones de usuarios activos mensuales en 2024, impulsando la adopción generalizada de herramientas integradas de capacitación remota y colaboración empresarial.
Crecientes Requisitos De Capacitación En Cumplimiento Y Regulación
Las reglas de cumplimiento crean una demanda sostenida de capacitación en sectores regulados. Muchas industrias enfrentan una supervisión más estricta que afecta las funciones de la fuerza laboral. Las empresas invierten en módulos estructurados para reducir riesgos operativos. Las bibliotecas de contenido se expanden para adaptarse a los cambios frecuentes de reglas. Apoya a los empleados que gestionan procesos sensibles a diario. Las empresas implementan controles impulsados por sistemas para mejorar la precisión de la capacitación. Los equipos de cumplimiento utilizan herramientas de datos para verificar la participación. Los equipos de capacitación refinan planes para cumplir con los plazos regulatorios.
Mayor Enfoque En La Retención De La Fuerza Laboral Y La Movilidad Interna
Los objetivos de retención impulsan una inversión más profunda en el aprendizaje estructurado. Las empresas utilizan la capacitación para apoyar el crecimiento profesional en planes a largo plazo. Muchos empleados buscan caminos que mejoren la estabilidad laboral. Ayuda a las organizaciones a reducir la presión de contratación en mercados laborales ajustados. Los líderes de talento expanden los programas de coaching para gerentes emergentes. El desarrollo de habilidades apoya una mayor movilidad entre departamentos. Los equipos de capacitación diseñan rutas personalizadas que se ajustan a los objetivos de los empleados. El compromiso aumenta cuando los equipos tienen acceso a opciones de aprendizaje relevantes.
 Tendencias del Mercado:
Adopción De Sistemas De Aprendizaje Personalizado Impulsados Por IA
Las herramientas de IA moldean nuevos patrones en el mercado global de capacitación corporativa. Muchas empresas utilizan motores adaptativos para personalizar rutas de aprendizaje. Los sistemas ajustan el contenido según el comportamiento del rol y las brechas de rendimiento. Mejora la eficiencia del programa para equipos globales. Los conocimientos impulsados por IA apoyan una toma de decisiones más rápida en el diseño de la capacitación. El análisis predictivo guía a los líderes hacia las brechas de habilidades. Los bucles de retroalimentación automatizados mejoran el compromiso del aprendiz. Los ciclos de capacitación se acortan debido a una mejor alineación del contenido.
- Por ejemplo, el Skills Graph basado en IA de Cornerstone analiza más de 250 millones de relaciones habilidad-rol, lo que permite recomendaciones de aprendizaje altamente personalizadas para los usuarios empresariales, según los datos de producto publicados por Cornerstone.
Cambio Hacia Microaprendizaje Y Entrega De Contenido En Formato Corto
El microaprendizaje gana terreno debido a la corta capacidad de atención en roles de ritmo acelerado. Muchas empresas dividen los módulos en unidades compactas para un consumo más rápido. Los empleados utilizan sesiones cortas para mantener un progreso constante. Apoya el aprendizaje durante ciclos de trabajo ocupados. Los módulos pequeños mejoran la retención en tareas operativas. Los equipos usan el microaprendizaje para reforzar conceptos complejos. Las plataformas móviles mejoran el acceso para el personal distribuido. Las empresas prefieren formatos que reducen la interrupción.
- Por ejemplo, el principio subyacente del microaprendizaje es ampliamente reconocido en el sector de la educación corporativa, con un informe que menciona que casi un 60% de crecimiento anual en el aprendizaje de habilidades relacionadas con IA en Udemy Business ocurrió, destacando la rápida adopción de nuevas y específicas capacitaciones en habilidades.
Integración Creciente De Aprendizaje Inmersivo Usando Herramientas De AR Y VR
Las herramientas inmersivas moldean nuevas experiencias de capacitación en diversas industrias. AR y VR apoyan el trabajo de simulación de alto riesgo. Las empresas adoptan estas herramientas para mejorar la seguridad y la precisión. Ayuda a los equipos a practicar tareas sin exposición al mundo real. Los módulos inmersivos aumentan el compromiso en roles técnicos. Los líderes de capacitación utilizan datos de simulación para refinar el contenido. Los desarrolladores crean escenarios avanzados para flujos de trabajo complejos. La adopción crece en ingeniería, salud y trabajos de campo.
Uso Creciente De Tableros De Datos Y Plataformas De Análisis De Aprendizaje
Los tableros de aprendizaje ganan importancia para verificar el rendimiento de la capacitación. Muchas empresas buscan una visibilidad más profunda del progreso de los usuarios. Las herramientas de análisis rastrean el desarrollo de habilidades en los equipos. Apoya a los líderes que necesitan planificación basada en evidencia. Los tableros destacan rápidamente las brechas de capacitación. La integración con sistemas de RRHH mejora la precisión de la planificación de la fuerza laboral. Las ideas basadas en datos guían los presupuestos anuales de capacitación. Las organizaciones dependen de informes estructurados para refinar los planes de aprendizaje.
 Análisis De Desafíos Del Mercado:
Altos Costos De Desarrollo De Contenidos Y Capacidad Organizacional Limitada
Los costos de desarrollo de contenidos restringen la adopción en muchas empresas. El Mercado Global de Capacitación Corporativa enfrenta presión por las complejas necesidades de personalización. Muchas organizaciones luchan por crear cursos que se ajusten a roles en evolución. Esto crea retrasos en los ciclos de implementación de capacitación. Los equipos a menudo carecen de tiempo para actualizar módulos obsoletos. Las empresas más pequeñas enfrentan presión presupuestaria durante implementaciones a gran escala. Los rápidos cambios tecnológicos aumentan la frecuencia de actualización de contenidos. La subcontratación eleva el costo total del proyecto para muchas industrias.
Persistencia De Brechas De Habilidades Y Adopción Digital Desigual A Través De Regiones
Las brechas de habilidades se amplían debido a la rápida adopción de tecnología en los sectores. Muchas empresas luchan por alinear la capacitación con la preparación de la fuerza laboral. Esto reduce el impacto de la capacitación en roles críticos. La adopción digital desigual ralentiza la efectividad de los programas en mercados emergentes. La infraestructura limitada debilita el acceso a plataformas avanzadas. Las diferencias culturales también influyen en las elecciones de entrega de capacitación. Las empresas enfrentan desafíos para estandarizar el contenido en diferentes regiones. La demanda aumenta por herramientas que equilibran las necesidades globales y locales.
Oportunidades De Mercado:
Expansión De Plataformas De Capacitación Impulsadas Por IA En Empresas Globales
Las plataformas impulsadas por IA crean perspectivas de crecimiento para el Mercado Global de Capacitación Corporativa. Muchas empresas buscan programas escalables que apoyen a grandes equipos. Mejora la profundidad de los análisis y la eficiencia del programa. Este cambio ayuda a los líderes a diseñar planes de aprendizaje dirigidos. La adopción se expande en empresas de servicios, tecnología y finanzas. Las herramientas de IA simplifican los ciclos de evaluación. La personalización mejora la experiencia del usuario en las fuerzas laborales globales. Los proveedores de capacitación amplían su alcance de mercado.
Emergencia de Vías de Mejora de Habilidades Especializadas en Roles de Alta Demanda
Los roles de alta demanda crean nuevas oportunidades de mejora de habilidades. Muchas industrias buscan vías especializadas para trabajos digitales, técnicos y de liderazgo. Esto impulsa la demanda de módulos enfocados en dominios específicos. Las empresas utilizan estos programas para fortalecer sus canales de contratación interna. Los clústeres industriales impulsan la expansión de la capacitación en centros regionales. La mejora estructurada de habilidades apoya la resiliencia empresarial a largo plazo. Los proveedores diseñan contenido especializado para roles técnicos profundos. La demanda aumenta debido a los rápidos cambios en las expectativas de habilidades.
 Análisis de Segmentación del Mercado:
Métodos de Entrega de Capacitación
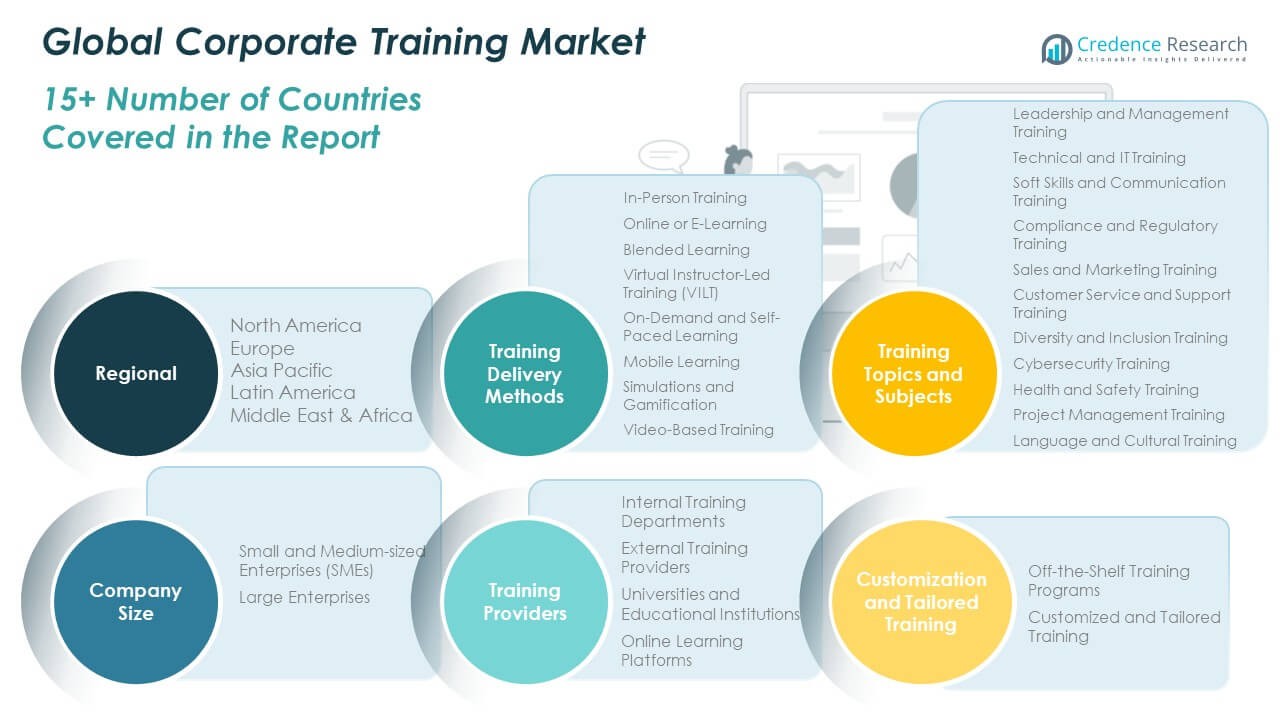
El Mercado Global de Capacitación Corporativa se expande a través de diversos formatos de entrega que apoyan diferentes necesidades de aprendizaje. La capacitación presencial sigue siendo relevante para habilidades que requieren interacción en vivo y práctica directa. La capacitación en línea o e-learning gana fuerte tracción debido al acceso flexible y menores costos operativos. El aprendizaje combinado ofrece alta participación al combinar modelos digitales y dirigidos por instructores. La Capacitación Virtual Dirigida por Instructores apoya a equipos distribuidos que necesitan sesiones estructuradas. El aprendizaje a demanda y el aprendizaje móvil crecen debido a las necesidades de acceso en tiempo real. Las simulaciones y la gamificación fortalecen la capacitación técnica y de seguridad. La capacitación basada en video ayuda a las empresas a escalar contenido en grandes equipos con calidad consistente.
Temas y Asignaturas de Capacitación
Los programas de capacitación en liderazgo, habilidades técnicas y habilidades blandas impulsan la construcción estructurada de capacidades para empresas globales. La capacitación en liderazgo y gestión ayuda a las organizaciones a preparar futuros gerentes. Los módulos técnicos y de TI abordan cambios digitales continuos. Los programas de habilidades blandas apoyan la mejora de la comunicación en los equipos. La capacitación en cumplimiento y regulaciones mantiene los estándares operativos en sectores monitoreados. El contenido de ventas, marketing y servicio al cliente mejora el rendimiento de primera línea. La capacitación en diversidad, ciberseguridad, salud y seguridad, gestión de proyectos y lenguajes apoya objetivos culturales y técnicos más amplios en las industrias.
- Por ejemplo, en 2025, la inscripción en cursos de ciberseguridad aumentó en varias regiones en Coursera, incluyendo un incremento del 106% en América Latina, 20% en Europa y 14% en Asia Pacífico. Mientras tanto, las inscripciones en Certificados Profesionales vieron un crecimiento del 37% en América del Norte. Estas tendencias fueron impulsadas por el creciente enfoque empresarial en habilidades de protección digital y la demanda general de credenciales relevantes para el trabajo.
Tamaño de la Empresa, Proveedores de Capacitación, Personalización y Vertical de la Industria
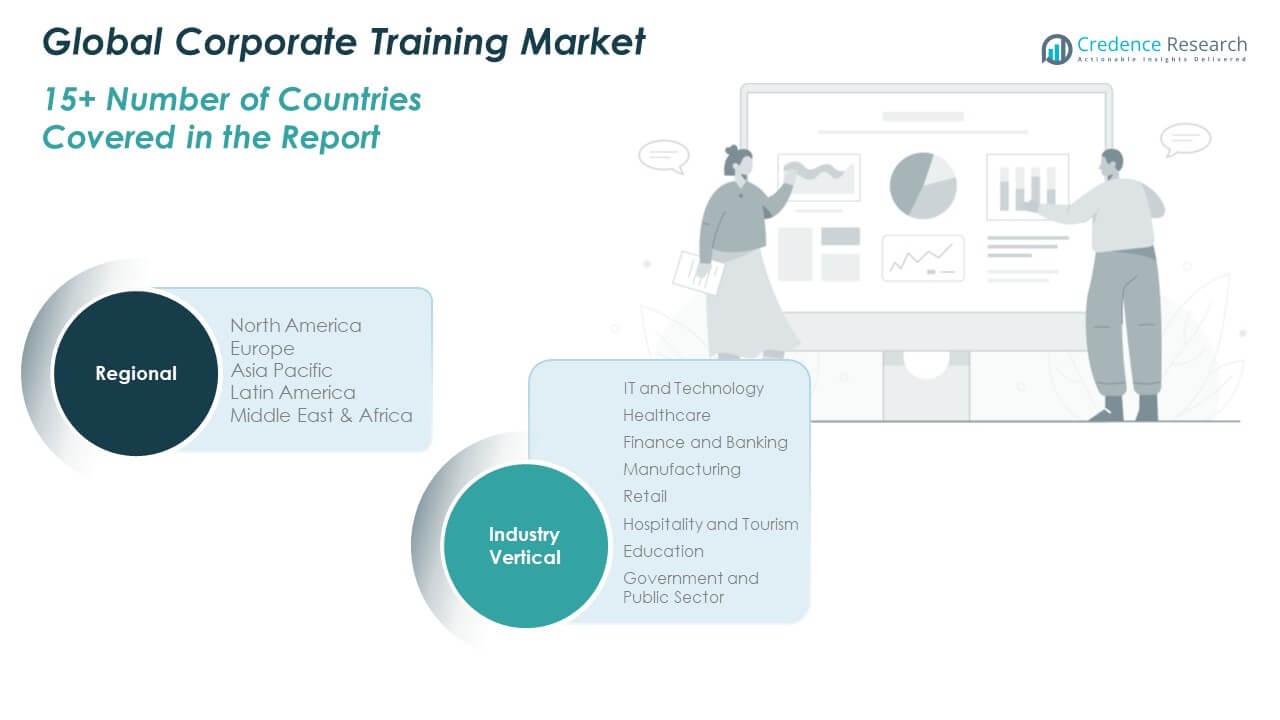
Las PYMEs se centran en soluciones rentables, mientras que las grandes empresas adoptan plataformas avanzadas para escalar. Los departamentos internos de capacitación manejan flujos de trabajo estructurados, mientras que los proveedores externos y universidades ofrecen programas especializados. Las plataformas en línea apoyan la expansión flexible en los mercados. Los programas predefinidos satisfacen necesidades generales, y la capacitación personalizada se alinea con tareas específicas de roles. La demanda de la industria varía en los dominios de TI, salud, finanzas, manufactura, retail, hospitalidad, educación y sector público.
Segmentación:
Métodos de Entrega de Capacitación
- Capacitación Presencial
- Capacitación en Línea o E-Learning
- Aprendizaje Combinado
- Capacitación Virtual Dirigida por Instructor (VILT)
- Aprendizaje Bajo Demanda y a Ritmo Propio
- Aprendizaje Móvil
- Simulaciones y Gamificación
- Capacitación Basada en Video
Temas y Asuntos de Capacitación
- Capacitación en Liderazgo y Gestión
- Capacitación Técnica y de TI
- Capacitación en Habilidades Blandas y Comunicación
- Capacitación en Cumplimiento y Normativa
- Capacitación en Ventas y Marketing
- Capacitación en Servicio y Soporte al Cliente
- Capacitación en Diversidad e Inclusión
- Capacitación en Ciberseguridad
- Capacitación en Salud y Seguridad
- Capacitación en Gestión de Proyectos
- Capacitación en Idiomas y Cultura
Tamaño de la Empresa
- Pequeñas y Medianas Empresas (PYMEs)
- Grandes Empresas
Proveedores de Capacitación
- Departamentos Internos de Capacitación
- Proveedores Externos de Capacitación
- Universidades e Instituciones Educativas
- Plataformas de Aprendizaje en Línea
Personalización y Capacitación a Medida
- Programas de Capacitación Estándar
- Capacitación Personalizada y a Medida
Sector Industrial
- TI y Tecnología
- Salud
- Finanzas y Banca
- Manufactura
- Venta al Por Menor
- Hospitalidad y Turismo
- Educación
- Gobierno y Sector Público
Región
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Medio Oriente y África
- Países del CCG
- Sudáfrica
- Resto de Medio Oriente y África
Análisis Regional:
América del Norte
Visión General del Mercado de Capacitación Corporativa en América del Norte
El tamaño del Mercado de Capacitación Corporativa en América del Norte se valoró en USD 107.36 mil millones en 2018, alcanzando USD 166.59 mil millones en 2024 y se anticipa que llegará a USD 307.25 mil millones para 2032, con un CAGR de 7.4% durante el período de pronóstico. América del Norte posee 44.87% de participación del Mercado Global de Capacitación Corporativa. La fuerte adopción digital eleva la demanda de sistemas de aprendizaje avanzados en todos los sectores. Se beneficia de entornos empresariales maduros que priorizan la mejora continua de habilidades. Las empresas expanden formatos combinados y virtuales para apoyar a equipos remotos. Los marcos regulatorios fortalecen la necesidad de programas de cumplimiento estructurados. Las empresas invierten en módulos de liderazgo, técnicos y multidominio. Presupuestos robustos ayudan a los proveedores a escalar tecnologías de aprendizaje premium. La región mantiene el liderazgo a través de fuertes culturas de aprendizaje corporativo.
Europa
Visión General del Mercado de Capacitación Corporativa en Europa
El tamaño del mercado de capacitación corporativa en Europa se valoró en USD 62.33 mil millones en 2018 a USD 93.89 mil millones en 2024 y se anticipa que alcanzará USD 161.78 mil millones para 2032, con un CAGR del 6.5% durante el período de pronóstico. Europa representa el 25.28% de la participación del mercado global de capacitación corporativa. La región se beneficia de un fuerte enfoque en el cumplimiento, la certificación de la fuerza laboral y la estandarización de procesos. Registra una demanda sostenida de capacitación en roles de manufactura, automotriz y servicio público. La transformación digital fortalece la adopción de sistemas de aprendizaje híbridos. Las empresas priorizan el contenido multilingüe para operaciones transfronterizas. Los objetivos ESG elevan la demanda de capacitación en diversidad y liderazgo. Las grandes empresas mantienen ecosistemas de aprendizaje estructurados. Europa crece de manera constante debido a los requisitos de una fuerza laboral calificada y la alineación regulatoria.
Asia Pacífico
Visión general del mercado de capacitación corporativa en Asia Pacífico
El tamaño del mercado de capacitación corporativa en Asia Pacífico se valoró en USD 45.77 mil millones en 2018 a USD 77.73 mil millones en 2024 y se anticipa que alcanzará USD 161.86 mil millones para 2032, con un CAGR del 9.0% durante el período de pronóstico. Asia Pacífico posee el 20.94% de la participación del mercado global de capacitación corporativa. El rápido crecimiento industrial fortalece la demanda de programas de aprendizaje escalables. Se beneficia del aumento del empleo digital en TI, finanzas y servicios. Las empresas adoptan plataformas de aprendizaje electrónico a gran escala para capacitar a fuerzas laborales diversas. Las empresas multinacionales expanden las inversiones en capacitación debido a la expansión del mercado. Los gobiernos impulsan iniciativas nacionales de capacitación para apoyar los empleos futuros. Aumenta la demanda de módulos de liderazgo, cumplimiento y técnicos avanzados. Asia Pacífico lidera el crecimiento debido a la actividad económica dinámica y la expansión de la fuerza laboral.
América Latina
Visión general del mercado de capacitación corporativa en América Latina
El tamaño del mercado de capacitación corporativa en América Latina se valoró en USD 11.45 mil millones en 2018 a USD 17.73 mil millones en 2024 y se anticipa que alcanzará USD 28.95 mil millones para 2032, con un CAGR del 5.8% durante el período de pronóstico. América Latina representa el 4.77% de la participación del mercado global de capacitación corporativa. La modernización corporativa impulsa la demanda de sistemas de aprendizaje estructurados. Registra necesidades crecientes en banca, retail y telecomunicaciones. El aprendizaje digital apoya a equipos distribuidos en amplias regiones geográficas. La escasez de habilidades empuja a las empresas hacia programas de habilidades técnicas y blandas. El contenido en idioma local fortalece la adopción y el compromiso. Los programas gubernamentales promueven la mejora de habilidades en sectores emergentes. La penetración digital constante apoya la expansión del mercado.
Medio Oriente
Visión general del mercado de capacitación corporativa en Medio Oriente
El tamaño del mercado de capacitación corporativa en Medio Oriente se valoró en USD 6.42 mil millones en 2018 a USD 9.18 mil millones en 2024 y se anticipa que alcanzará USD 14.15 mil millones para 2032, con un CAGR del 5.0% durante el período de pronóstico. Medio Oriente posee el 2.47% de la participación del mercado global de capacitación corporativa. Los objetivos de transformación de la fuerza laboral fortalecen la adopción de capacitación en todos los sectores. Registra una fuerte actividad en energía, construcción y banca. Los modelos de aprendizaje digital se expanden debido a los programas de modernización regional. Las empresas priorizan los módulos de cumplimiento, seguridad y liderazgo. Las empresas transfronterizas introducen estándares globales en los sistemas de capacitación. Los proveedores desarrollan contenido en árabe y bilingüe para mejorar la adopción. La región avanza de manera constante a través de planes de diversificación estratégica.
África
Visión general del mercado de capacitación corporativa en África
El tamaño del mercado de capacitación corporativa en África se valoró en USD 3.54 mil millones en 2018, alcanzando USD 6.15 mil millones en 2024 y se anticipa que llegará a USD 8.93 mil millones para 2032, con un CAGR del 4.2% durante el período de pronóstico. África posee 1.66% de participación en el mercado global de capacitación corporativa. Las organizaciones fortalecen las habilidades de la fuerza laboral para apoyar la diversificación económica. Se registra una creciente adopción del aprendizaje digital debido a la mejora de la conectividad. Las brechas en habilidades técnicas empujan a las empresas hacia programas de capacitación estructurados. Las plataformas de aprendizaje electrónico ofrecen acceso rentable en regiones dispersas. Los gobiernos promueven el desarrollo de la fuerza laboral en educación y salud. Los proveedores crean contenido localizado para satisfacer las necesidades regionales. El crecimiento del mercado se mantiene estable a medida que mejora la inclusión digital.
Análisis de Jugadores Clave:
- Allen Communication Learning Services
- City and Guilds International Limited
- Cornerstone OnDemand, Inc.
- Wilson Learning Worldwide, Inc.
- Simplilearn Solutions
- D Two L, Business Training Library, Inc.
- Skillsoft
Análisis Competitivo:
El mercado global de capacitación corporativa presenta una fuerte competencia impulsada por la adopción de tecnología, la expansión de contenido y la innovación de plataformas. Los proveedores líderes mejoran sus carteras con herramientas de aprendizaje basadas en IA y módulos específicos de la industria. Se priorizan los sistemas de entrega escalables que apoyan a las fuerzas laborales globales. Las empresas compiten en capacidad de aprendizaje personalizado, profundidad de contenido e integración con sistemas de recursos humanos. Las asociaciones con empresas fortalecen los contratos a largo plazo y la retención. Los proveedores se enfocan en el soporte multilingüe para alcanzar mercados diversos. Nuevas plataformas apuntan a fuerzas laborales remotas con rutas de aprendizaje flexibles. La presión competitiva sigue siendo alta debido a la rápida transformación digital y el aumento de la demanda de habilidades.
Desarrollos Recientes:
- En octubre de 2025, City & Guilds anunció una adquisición histórica donde PeopleCert adquirió sus actividades comerciales de concesión de premios y capacitación en habilidades a través de un acuerdo transformador valorado en €150 millones. La adquisición incluyó todos los negocios de concesión de premios, evaluación y capacitación de City & Guilds, incluyendo las marcas City & Guilds Training, Gen2, Intertrain, ILM y The Oxford Group, junto con su sede en Londres y sitios de capacitación en Cumbria. Además, en mayo de 2025, City & Guilds completó la venta de Kineo, su negocio de e-learning en el lugar de trabajo, a Mindtools (propiedad de Cambridge Information Group), permitiendo a ambas organizaciones expandir sus soluciones de aprendizaje a nivel global.
- En octubre de 2025, Wilson Learning marcó un hito significativo al dar la bienvenida nuevamente a Blended Training Services como su socio distribuidor oficial en Portugal. Esta renovada asociación fortalece la capacidad de Wilson Learning para ofrecer soluciones de aprendizaje de clase mundial en efectividad de ventas, desarrollo de liderazgo y rendimiento laboral en el mercado europeo. La colaboración refleja la continua dedicación de Wilson Learning a apoyar a los clientes a nivel global y expandir su red de distribuidores para asegurar que las soluciones de aprendizaje sigan siendo impactantes y adaptables.
- En junio de 2025, Skillsoft anunció una asociación estratégica con Salesforce para integrar sus capacidades de capacitación en servicio al cliente impulsadas por IA directamente en la plataforma Agentforce de Salesforce. La asociación integró Skillsoft CAISY, la herramienta de coaching conversacional de IA de la compañía, en el ecosistema de Salesforce, permitiendo a los equipos de soporte simular conversaciones con clientes y recibir coaching en tiempo real sin salir de su flujo de trabajo. Además, en septiembre de 2024, Skillsoft lanzó nuevas herramientas de IA para el aprendizaje personalizado, incluyendo Descubrimiento de Contenido Inteligente, Búsqueda Asistida por IA, funciones de Coaching Personalizado y un Asistente de Codificación para mejorar los procesos de desarrollo de habilidades y certificación. Para enero de 2025, el coach de IA CAISY de Skillsoft alcanzó más de 1 millón de lanzamientos, demostrando una fuerte adopción por parte de los clientes de sus capacidades de aprendizaje impulsadas por IA.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Métodos de Entrega de Capacitación, Temas y Asignaturas de Capacitación, Tamaño de la Empresa, Proveedores de Capacitación, Personalización y Capacitación a Medida, Vertical de la Industria y Región. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras:
- Las recomendaciones de contenido impulsadas por IA remodelarán las experiencias de aprendizaje personalizadas.
- La demanda de programas basados en simulación aumentará en las industrias técnicas.
- Las fuerzas laborales remotas e híbridas fortalecerán la adopción de sistemas de formación virtual.
- Las necesidades de mejora y reciclaje se expandirán debido a la rápida transformación digital.
- Las bibliotecas de aprendizaje multilingües apoyarán la integración de la fuerza laboral global.
- La demanda de formación en cumplimiento crecerá con una supervisión regulatoria más estricta.
- Los programas de desarrollo de liderazgo ganarán prioridad para la planificación de sucesiones.
- La penetración del aprendizaje móvil aumentará en las economías emergentes.
- Las asociaciones entre proveedores de plataformas y empresas ampliarán el alcance del contenido.
- Los análisis de aprendizaje basados en datos guiarán la planificación estratégica de la fuerza laboral.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado para el Mercado Global de Capacitación Corporativa y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado global de formación corporativa entre 2025 y 2032?
¿Qué segmento del mercado global de formación corporativa tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado global de capacitación corporativa?
¿Quiénes son las empresas líderes en el mercado global de formación corporativa?
¿Qué región comandó la mayor parte del mercado global de capacitación corporativa en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Formación Corporativa Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (the historical period; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Formación Corporativa Market Snapshot
- 2.1.1 Market Size – Historical (the historical period) & Forecast (2032) (base year: USD 371.27 billion → 2032: USD 682.93 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Formación Corporativa Market Segmentation Snapshot
- 2.2.1 Market Split by Region – vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share –
- 2.3.2 Top 10 Players by Volume Share –
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Formación Corporativa Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Formación Corporativa Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Formación Corporativa Market Drivers
- 3.3 Mercado de Formación Corporativa Market Restraints & Challenges
- 3.4 Mercado de Formación Corporativa Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Formación Corporativa Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Formación Corporativa Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Formación Corporativa category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Formación Corporativa Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Formación Corporativa Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (the historical period)
- 5.1.2 Global Export Volume by Country (the historical period)
- 5.1.3 Global Import Value by Country (the historical period)
- 5.1.4 Global Import Volume by Country (the historical period)
- 5.1.5 Net Trade Balance by Country (the historical period)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (the historical period)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Formación Corporativa market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Formación Corporativa Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs.
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Formación Corporativa Market Share Analysis –
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. )
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Formación Corporativa Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Formación Corporativa (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Formación Corporativa Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Formación Corporativa Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel ( & 2032)
- 7.1.2 Channel Mix Evolution (2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Formación Corporativa Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Formación Corporativa Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Formación Corporativa Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Formación Corporativa Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Formación Corporativa Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Formación Corporativa Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Formación Corporativa Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
