
Visión General del Mercado:
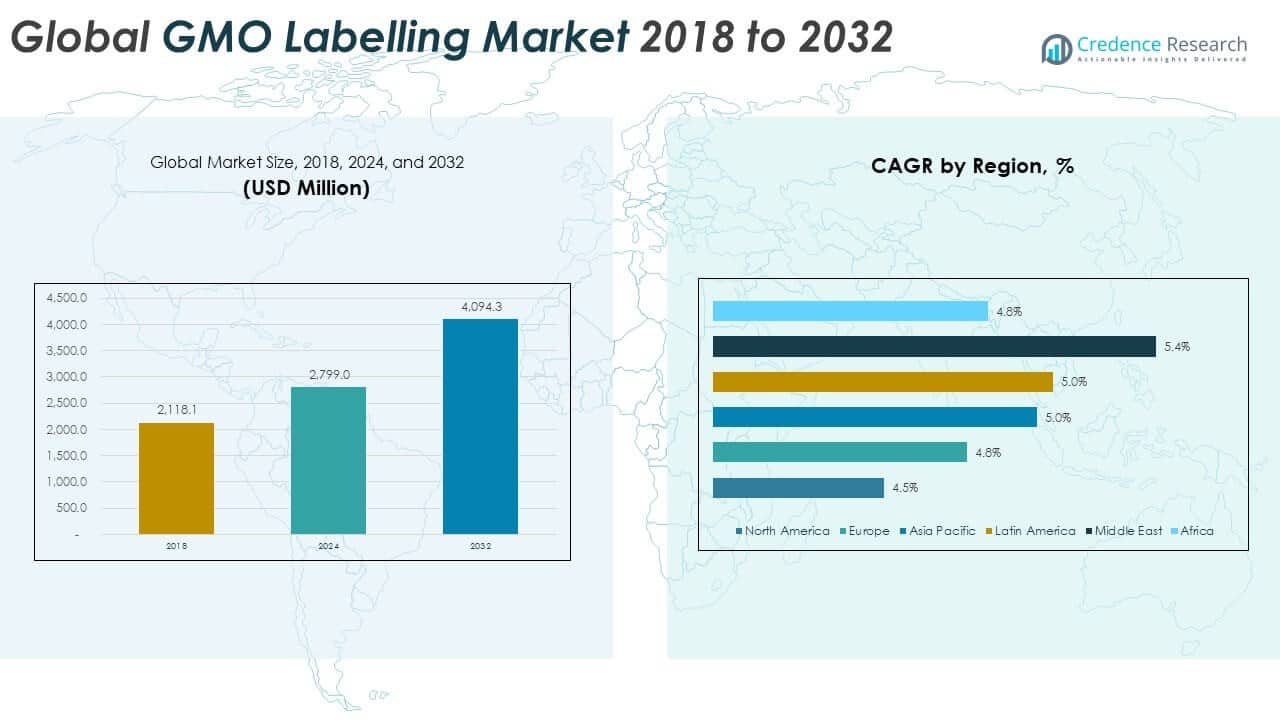
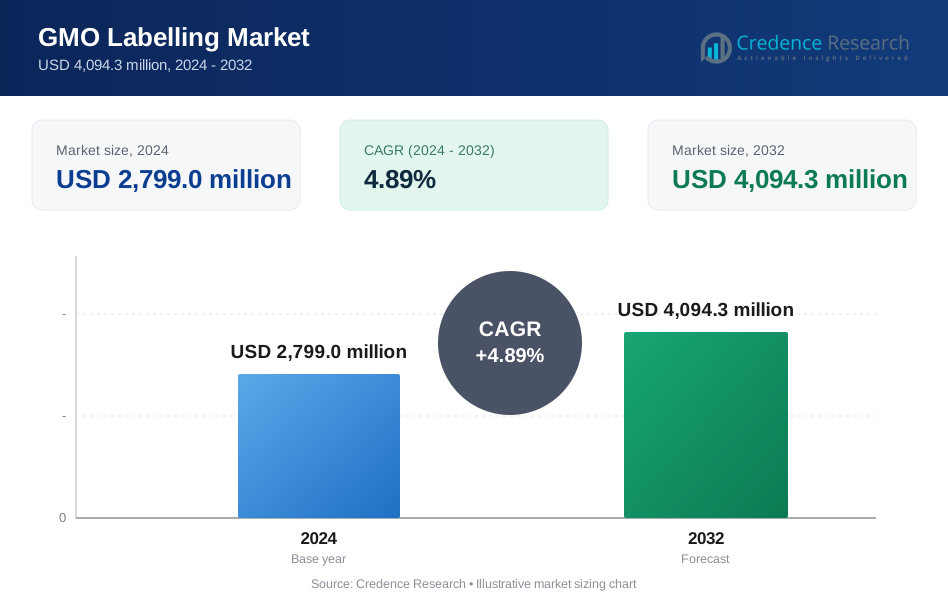
El tamaño del mercado global de etiquetado de OGM fue valorado en USD 2,118.1 millones en 2018 a USD 2,799.0 millones en 2024 y se anticipa que alcanzará USD 4,094.3 millones para 2032, con un CAGR de 4.89% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Etiquetado de OGM 2024 | USD 2,799.0 millones |
| Mercado de Etiquetado de OGM, CAGR | 4.89% |
| Tamaño del Mercado de Etiquetado de OGM 2032 | USD 4,094.3 millones |
El mercado crece debido al aumento de la demanda de los consumidores por la transparencia alimentaria y las leyes de divulgación obligatoria en las principales economías. Los gobiernos de América del Norte, Europa y Asia Pacífico han fortalecido los mandatos de etiquetado sobre ingredientes genéticamente modificados. Esto impulsa a los fabricantes de alimentos y minoristas a adoptar tecnologías avanzadas de impresión de etiquetas y sistemas de trazabilidad. El aumento del consumo de alimentos procesados y envasados amplía la necesidad de un etiquetado estandarizado. La claridad regulatoria y la presión de los grupos de defensa refuerzan la inversión en cumplimiento. Los formatos de etiquetas basados en QR y multilingües apoyan el cumplimiento transfronterizo. Las etiquetas voluntarias no OGM ganan popularidad entre los compradores preocupados por la salud. El cambio hacia categorías de venta al por menor de etiquetas limpias continúa impulsando la adopción.
Asia Pacífico lidera el mercado global de etiquetado de OGM debido a la estricta implementación en Japón, China y Corea del Sur y al creciente producción de alimentos envasados. América del Norte sigue, respaldada por marcos de cumplimiento establecidos en EE.UU. y Canadá. Europa mantiene una fuerte participación impulsada por la aplicación de la trazabilidad y la preferencia del consumidor por productos no OGM. América Latina muestra crecimiento liderado por la aplicación regulatoria de Brasil y Argentina. Oriente Medio se expande constantemente, respaldado por controles de OGM basados en importaciones y alineación halal. África sigue siendo un mercado emergente, con Sudáfrica aplicando mandatos de etiquetado y otros preparándose para el despliegue regulatorio.
Perspectivas del Mercado:
- El mercado global de etiquetado de OGM fue valorado en USD 2,118.1 millones en 2018, alcanzó USD 2,799.0 millones en 2024 y se proyecta que llegue a USD 4,094.3 millones para 2032, expandiéndose a una CAGR del 4.89%, reflejando un crecimiento sostenido de la demanda impulsada por regulaciones.
- Asia Pacífico lideró el mercado en 2024 con aproximadamente un 8% de participación, impulsado por grandes volúmenes de alimentos envasados y una estricta aplicación en Japón, China y Corea del Sur, seguido por Europa con un 24.0% debido a las estrictas leyes de trazabilidad de OGM, y América del Norte con un 18.5% respaldado por reglas obligatorias de divulgación de alimentos bioingenierizados.
- El Medio Oriente emergió como la región de más rápido crecimiento, manteniendo casi un 0% de participación en 2024, respaldado por una CAGR del 5.4%, el aumento de importaciones de alimentos y la alineación de las normas de etiquetado con estándares internacionales y halal.
- Por tipo de etiqueta, las etiquetas obligatorias de OGM representaron la participación dominante con aproximadamente un 65% en 2024, reflejando una fuerte aplicación en mercados desarrollados y orientados a la exportación.
- Las etiquetas voluntarias de OGM representaron aproximadamente un 35% de participación en 2024, impulsadas por el posicionamiento de etiqueta limpia, la presión de los minoristas y la preferencia del consumidor por la transparencia en categorías de alimentos premium y enfocadas en la salud.
Impulsores del Mercado
Aumento de la Demanda de Transparencia y Normas de Etiquetado de Derecho a Saber del Consumidor
Los consumidores demandan cada vez más visibilidad sobre el contenido de los alimentos y los métodos de producción. El mercado global de etiquetado de OGM se beneficia de este cambio, con las empresas de alimentos envasados ajustando etiquetas para cumplir con las expectativas. Un etiquetado claro genera confianza y lealtad a la marca, especialmente en entornos minoristas competitivos. Los reguladores respaldan este cambio al aplicar políticas de derecho a saber. Los grupos de defensa del consumidor continúan presionando por divulgaciones obligatorias en todas las jurisdicciones. Los minoristas y las plataformas de comercio electrónico se alinean con marcos de etiquetado transparente. Las tendencias de salud y nutrición también impulsan a los compradores a revisar el origen de los ingredientes. Estos factores fortalecen colectivamente el cumplimiento normativo y la inversión en infraestructura de etiquetado.
Regulaciones Gubernamentales y Leyes de Etiquetado Obligatorio en Economías Clave
Los gobiernos están promulgando mandatos de etiquetado firmes que impactan directamente en el mercado. En los Estados Unidos, la regla de divulgación bioingenierizada del USDA reformó el proceso de etiquetado para grandes marcas de alimentos. En la UE, las leyes requieren un seguimiento estricto del contenido genéticamente modificado, incluso para ingredientes procesados. Tales marcos impulsan a las cadenas de suministro de alimentos a adoptar sistemas de datos trazables. Las actualizaciones de etiquetas, las divulgaciones digitales y los cambios en el empaque son ahora prioridades operativas clave. Esta evolución regulatoria refuerza la adopción de seguimiento de códigos de barras y escaneos de códigos QR. Los exportadores también alinean las etiquetas para coincidir con las reglas de destino. Esto impulsa la armonización del etiquetado transfronterizo y los centros de cumplimiento regionales.
- Por ejemplo, Kellogg Company actualizó los formatos de etiquetas en sus líneas de productos en EE. UU. para cumplir con las reglas de divulgación bioingenierizadas del USDA, incluyendo texto aprobado, símbolo o divulgaciones de código QR para productos que contienen ingredientes regulados.
Crecimiento en Alimentos Envasados e Ingredientes Procesados Impulsando Necesidades de Etiquetado
El aumento en el consumo de alimentos listos para comer y procesados crea nueva presión sobre la gestión de etiquetas. Los fabricantes deben proporcionar divulgaciones claras de OMG para productos compuestos y con múltiples ingredientes. El mercado global de etiquetado de OMG se expande a medida que la trazabilidad de ingredientes se convierte en un requisito clave de cumplimiento y para los consumidores. Los procesadores de alimentos a gran escala digitalizan sus datos de productos y flujos de trabajo de etiquetado. Buscan herramientas de generación de etiquetas basadas en la nube con señalización de cumplimiento. Esta tendencia se extiende a alimentos congelados, snacks, condimentos y bebidas. La complejidad de la cadena de suministro global impulsa la necesidad de documentación precisa de fuentes de OMG. Esto aumenta la demanda de herramientas automatizadas de etiquetado y ciclo de vida del producto.
- Por ejemplo, General Mills ha participado en iniciativas de trazabilidad de la industria e informado públicamente inversiones en sistemas digitales para mejorar la transparencia de la cadena de suministro y apoyar el cumplimiento con los requisitos de divulgación de alimentos bioingeniería.
Avances en Métodos de Divulgación Digital que Apoyan el Cumplimiento Rentable
Las empresas están adoptando formatos de divulgación digital para gestionar la complejidad y el costo del etiquetado. El mercado global de etiquetado de OMG se desplaza hacia códigos QR, etiquetas inteligentes y escaneos basados en aplicaciones. Estas herramientas permiten a las marcas proporcionar información en capas sin rediseñar el empaque. Los gobiernos ahora reconocen las etiquetas digitales como divulgaciones válidas. Los fabricantes más pequeños se benefician de formatos flexibles y escalables que requieren cambios mínimos en el empaque. El soporte multilingüe en formatos móviles también ayuda a abordar los mercados globales. Los minoristas integran estas tecnologías en sistemas de lealtad y compromiso. Estos avances alinean el cumplimiento de etiquetas con la transformación digital más amplia en la distribución de alimentos.
Tendencias del Mercado
Integración de Blockchain y Trazabilidad Inteligente en Sistemas de Etiquetado
La tecnología de trazabilidad sigue transformando cómo los fabricantes de alimentos cumplen con los requisitos de etiquetado de OMG. Blockchain está emergiendo como una herramienta confiable para rastrear el origen genético a lo largo de la cadena de suministro. Ayuda a validar las afirmaciones de las etiquetas a través de registros inmutables y verificables. Los principales exportadores de alimentos lo utilizan para simplificar las inspecciones y auditorías transfronterizas. Los contratos inteligentes también automatizan los protocolos de divulgación de OMG. El mercado global de etiquetado de OMG incorpora estas herramientas para ofrecer garantía de integridad de etiquetas en tiempo real. Los productores integran datos de trazabilidad en códigos QR para facilitar el acceso de los consumidores. Esta tendencia mejora la fiabilidad de las etiquetas y la transparencia operativa en todas las regiones.
- Por ejemplo, Walmart utilizó IBM Food Trust blockchain para rastrear mangos, reduciendo el tiempo de trazabilidad de días a 2.2 segundos, mejorando la validación de la cadena de suministro para afirmaciones de etiquetas como origen y calidad.
Adopción de Etiquetado Personalizado Basado en Preferencias de Salud del Consumidor
Las empresas de alimentos están personalizando cada vez más las etiquetas de OGM para compradores conscientes de la salud. Las plataformas digitales permiten etiquetas que se adaptan a filtros dietéticos o perfiles de alérgenos. El mercado global de etiquetado de OGM se beneficia de plataformas alimentarias habilitadas por tecnología que permiten a los consumidores escanear y ver información personalizada. Los minoristas promueven estas etiquetas inteligentes a través de aplicaciones de salud y herramientas de compra en línea. Estas etiquetas adaptativas aumentan el compromiso entre grupos de consumidores específicos. Las afirmaciones de salud, certificaciones dietéticas y contenido de OGM ahora aparecen en formatos digitales unificados. Esta tendencia de personalización redefine cómo los consumidores evalúan las opciones de alimentos en la tienda y en línea.
- Por ejemplo, Campbell Soup Company actualizó el empaque de sus productos para cumplir con el Estándar Nacional de Divulgación de Alimentos Bioingeniería del USDA, adoptando texto, símbolo o divulgaciones digitales aprobadas en productos que contienen ingredientes bioingeniería. Las divulgaciones públicas confirman el compromiso de la empresa con la transparencia de las etiquetas bajo los requisitos federales.
Uso de Sistemas de Gestión de Etiquetas Impulsados por IA para Apoyar la Escalabilidad del Cumplimiento
Los sistemas de etiquetado están adoptando IA para manejar regulaciones cambiantes y datos dinámicos de ingredientes. El mercado global de etiquetado de OGM integra herramientas de IA para generar etiquetas conformes en miles de SKU. Estos sistemas analizan formatos de etiquetas, los comparan con reglas específicas de la región y alertan a los equipos sobre inconsistencias. La automatización reduce las actualizaciones manuales y mitiga los riesgos de error en el etiquetado masivo. Los grandes conglomerados alimentarios utilizan IA para agilizar el cumplimiento global. Las plataformas impulsadas por IA permiten una adaptación regulatoria más rápida en empaques multilingües. También apoyan el almacenamiento en la nube para el seguimiento histórico de etiquetas y la preparación para auditorías.
Expansión del Eco-Etiquetado y Certificación Libre de OGM en la Posicionamiento de Marca
Las marcas utilizan cada vez más la certificación libre de OGM como una estrategia de sostenibilidad y etiqueta limpia. El mercado global de etiquetado de OGM ve una fuerte demanda de eco-etiquetas de terceros que indican fuentes no OGM. Certificaciones como "Verificado por el Proyecto No OGM" ganan visibilidad en cadenas minoristas globales. Esta tendencia vincula el estado de OGM con narrativas ESG más amplias en el branding. Los productores de alimentos orgánicos integran afirmaciones libres de OGM en sus mensajes de abastecimiento ético. Los consumidores ven el estado libre de OGM como un indicador de responsabilidad de salud y ambiental. Los minoristas dedican espacio en los estantes para dichos productos verificados para satisfacer las preferencias cambiantes.
Análisis de Desafíos del Mercado
Complejidad en la Armonización de Regulaciones Internacionales de Etiquetado de OGM a Través de Canales Comerciales
El mercado global de etiquetado de OGM enfrenta desafíos significativos debido a regulaciones globales inconsistentes. Cada país aplica diferentes umbrales, formatos de divulgación y definiciones de modificación genética. Esta variación crea cargas de cumplimiento para los exportadores que gestionan envíos a múltiples mercados. Las empresas a menudo rediseñan etiquetas por destino o mantienen múltiples unidades de mantenimiento de stock. La falta de estandarización aumenta los costos de empaque y ralentiza los ciclos de lanzamiento de productos. También surgen disputas comerciales por desajustes en el etiquetado entre regiones. Incluso dentro de los bloques comerciales, las políticas de OGM cambian rápidamente. Las empresas deben invertir en herramientas de seguimiento regulatorio en tiempo real y revalidación de etiquetas para mantenerse en cumplimiento.
Resistencia de los Fabricantes de Alimentos y Cadenas Minoristas Debido a Costos y Riesgos Reputacionales
Los fabricantes dudan en adoptar la divulgación completa debido a preocupaciones sobre la reacción negativa de los consumidores. Etiquetar el contenido modificado genéticamente puede afectar la imagen de la marca en regiones con fuerte sentimiento anti-OGM. El mercado global de etiquetado de OGM también enfrenta gastos de rediseño de empaques y actualizaciones de sistemas. Las empresas más pequeñas carecen del capital para renovar las líneas de etiquetado o agregar divulgaciones basadas en códigos QR. Los minoristas se preocupan por la visibilidad inconsistente de las etiquetas entre marcas y formatos. Los retrasos en las plantillas de etiquetas emitidas por el gobierno añaden más confusión. Algunos grupos de presión desafían las reglas obligatorias, ralentizando la aplicación o diluyendo los estándares en mercados clave.
Oportunidades de Mercado
Crecimiento en Categorías Minoristas de Etiqueta Limpia Creando Demanda para Divulgaciones Transparentes de OGM
La creciente demanda de alimentos orgánicos, no OGM y libres de alérgenos impulsa la innovación en etiquetas. El mercado global de etiquetado de OGM se beneficia a medida que las tendencias de etiqueta limpia se expanden entre los segmentos de compradores conscientes de la salud. Los minoristas promueven activamente las certificaciones libres de OGM en categorías de productos premium. Las startups de alimentos ganan visibilidad al incluir elementos de etiqueta simples y verificables. Esto crea una oportunidad para integrar el estado de OGM en narrativas de salud más amplias. Las plataformas digitales también integran la transparencia de etiquetas en las decisiones de compra.
Economías Emergentes Avanzando en Infraestructura de Etiquetado a Través de Políticas y Digitalización Minorista
Los gobiernos en Asia, América Latina y partes de África están construyendo ecosistemas de etiquetado. El mercado global de etiquetado de OGM ve oportunidades a medida que estas regiones se alinean con las normas internacionales de seguridad alimentaria. Las inversiones en procesamiento de alimentos y comercio electrónico impulsan la innovación en empaques. Las autoridades nacionales de alimentos implementan reglas de etiquetado de OGM de manera gradual en línea con las demandas del comercio global. Estos cambios apoyan nuevos ecosistemas de proveedores para empaques inteligentes y trazabilidad.
Análisis de Segmentación de Mercado:
Por tipo de etiqueta, las etiquetas obligatorias de OGM dominan debido a la presión regulatoria en regiones como América del Norte y Europa. Los gobiernos requieren una divulgación clara del contenido modificado genéticamente, lo que provoca actualizaciones generalizadas de etiquetas en los sectores de alimentos envasados. Las etiquetas voluntarias de OGM crecen en regiones donde los marcos obligatorios aún están evolucionando, especialmente entre marcas que se dirigen a consumidores conscientes de la salud o exportan a mercados regulados. Ayuda a las empresas a diferenciarse a través de la transparencia y construir confianza con los consumidores.
- Por ejemplo, Kind Snacks obtuvo la verificación del Proyecto No-OGM para las más de 40 variedades de barras en 2015, mostrando sellos en el 100% del empaque en EE. UU. según los registros del Proyecto No-OGM.
Por tecnología de impresión, la impresión flexográfica tiene una participación mayor debido a su eficiencia en altos volúmenes y uso generalizado en la producción de empaques. La impresión digital está creciendo rápidamente, respaldada por la creciente demanda de tiradas cortas, impresión de datos variables y adaptabilidad regulatoria. Permite actualizaciones rápidas de etiquetas y reduce costos para lotes pequeños. La impresión offset sigue siendo relevante para necesidades de empaques premium con alta calidad de impresión, aunque ve una adopción más lenta. La categoría de otros incluye tecnologías emergentes como sistemas de inyección de tinta e híbridos, ganando terreno en aplicaciones de nicho.
- Por ejemplo, las prensas digitales HP Indigo han sido utilizadas por marcas líderes de alimentos para cumplir con la NBFDS mediante la impresión de datos variables a alta velocidad, apoyando cambios rápidos de etiquetas para divulgaciones bioingenierizadas en empaques de cereales y snacks en EE.UU. HP destaca su capacidad para producir tiradas cortas con códigos QR únicos y símbolos regulatorios para permitir el cumplimiento con las leyes de etiquetado en evolución.
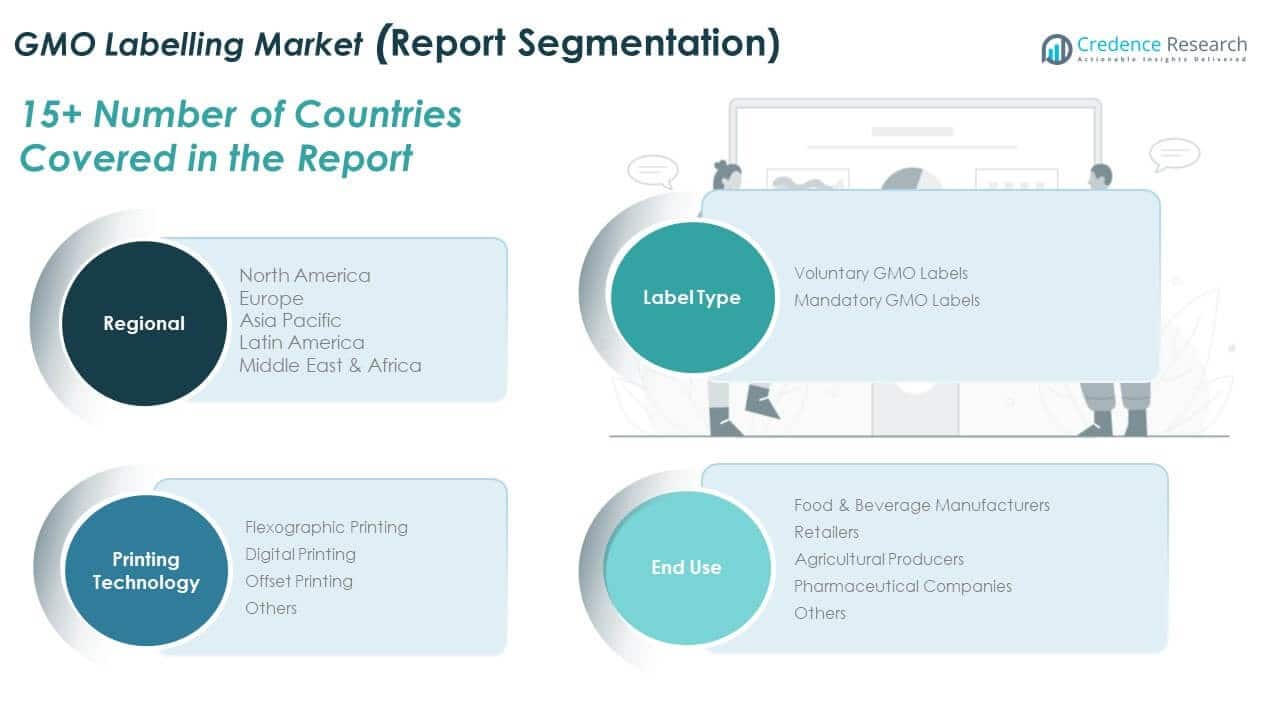
Por uso final, los fabricantes de alimentos y bebidas lideran la demanda, impulsados por la escala de producción de alimentos procesados y los estrictos requisitos de divulgación de OGM. Los minoristas siguen de cerca, ya que los productos de marca privada y el etiquetado en estanterías requieren empaques informativos y conformes. Los productores agrícolas adoptan etiquetas de OGM para bolsas de semillas, envíos de granos y ofertas directas al consumidor en mercados regulados. Las compañías farmacéuticas utilizan etiquetas para divulgar ingredientes genéticamente modificados en biológicos y formulaciones de medicamentos. El segmento de otros incluye proveedores institucionales y empresas de suplementos de salud que abordan necesidades de cumplimiento y exportación de nicho. El Mercado Global de Etiquetado de OGM se adapta en todos estos segmentos a través de la innovación, la trazabilidad y las estrategias de cumplimiento en evolución.
Segmentación:
Por Tipo de Etiqueta
- Etiquetas de OGM Voluntarias
- Etiquetas de OGM Obligatorias
Por Tecnología de Impresión
- Impresión Flexográfica
- Impresión Digital
- Impresión Offset
- Otros
Por Uso Final
- Fabricantes de Alimentos y Bebidas
- Minoristas
- Productores Agrícolas
- Compañías Farmacéuticas
- Otros
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América LatinaMedio Oriente y África
- Países del CCG
- Sudáfrica
- Resto de Medio Oriente y África
Análisis Regional:
América del Norte
El tamaño del Mercado Global de Etiquetado de OGM en América del Norte fue valorado en USD 400.32 millones en 2018 a USD 518.46 millones en 2024 y se anticipa que alcance USD 737.79 millones para 2032, con un CAGR de 4.5% durante el período de pronóstico. América del Norte representó aproximadamente el 18.5% de la cuota de mercado global en 2024. La región lidera en implementación regulatoria a través del Estándar Nacional de Divulgación de Alimentos Bioingenierizados del USDA. EE.UU. establece directrices claras de cumplimiento para alimentos y bebidas envasados, lo que impulsa una alta adopción entre los fabricantes. La divulgación basada en códigos QR está ganando terreno debido a las limitaciones de espacio en el empaque. Canadá promueve marcos similares, enfocándose en la educación del consumidor y la transparencia alimentaria. El ecosistema de etiquetado en evolución de México apoya la alineación comercial regional bajo el T-MEC. Se beneficia de la armonización transfronteriza de la divulgación de OGM. Los minoristas promueven activamente productos listos para el cumplimiento para construir confianza del consumidor y reducir riesgos.
Europa
El tamaño del mercado de etiquetado de OGM en Europa fue valorado en USD 510.88 millones en 2018 a USD 671.05 millones en 2024 y se anticipa que alcanzará USD 973.62 millones para 2032, con un CAGR del 4.8% durante el período de pronóstico. Europa representó casi el 24% de la cuota de mercado global en 2024. La UE aplica una de las regulaciones de etiquetado de OGM más estrictas del mundo, exigiendo la divulgación completa para alimentos que contienen más del 0.9% de contenido genéticamente modificado. Grandes economías como Alemania, Francia e Italia tienen altos estándares de aplicación y trazabilidad. Los minoristas requieren etiquetado detallado y rastreo de auditoría de los proveedores. El sentimiento público en Europa favorece los productos libres de OGM, impulsando la demanda de etiquetas voluntarias incluso cuando se aplican exenciones. Esto permite el crecimiento en segmentos tanto obligatorios como de etiqueta limpia. Las estrictas normas de cumplimiento apoyan la innovación en etiquetado digital y trazabilidad en todo el bloque.
Asia Pacífico
El tamaño del mercado de etiquetado de OGM en Asia Pacífico fue valorado en USD 795.34 millones en 2018 a USD 1,057.64 millones en 2024 y se anticipa que alcanzará USD 1,559.92 millones para 2032, con un CAGR del 5.0% durante el período de pronóstico. Asia Pacífico representó casi el 37.8% de la cuota de mercado global en 2024, convirtiéndose en la región dominante. Japón y Corea del Sur lideran con mandatos estructurados de etiquetado de OGM y programas de educación al consumidor. Los estándares en evolución de China reflejan reformas más amplias en seguridad alimentaria. India aplica divulgaciones de OGM en importaciones empaquetadas y monitorea declaraciones de OGM basadas en semillas. Australia y los países del sudeste asiático alinean las normas de etiquetado con los destinos clave de exportación. La rápida urbanización y el aumento del consumo de alimentos empaquetados aceleran el despliegue de etiquetas. Los gobiernos de la región invierten en infraestructura para rastrear el contenido de OGM en productos nacionales e importados. Esto abre espacio para sistemas de etiquetado voluntarios y habilitados por tecnología.
América Latina
El tamaño del mercado de etiquetado de OGM en América Latina fue valorado en USD 228.33 millones en 2018 a USD 304.50 millones en 2024 y se anticipa que alcanzará USD 450.78 millones para 2032, con un CAGR del 5.0% durante el período de pronóstico. América Latina representó aproximadamente el 10.9% de la cuota de mercado global en 2024. Brasil lidera con etiquetas obligatorias de OGM tanto en alimentos como en semillas, aplicadas mediante símbolos visuales claros. Argentina implementa estándares similares en toda su cadena de suministro alimentario. Estas naciones mantienen fuertes exportaciones agrícolas, impulsando la alineación de divulgaciones de OGM con socios comerciales. Los gobiernos promueven la trazabilidad y los sistemas de etiquetas digitales para mejorar la visibilidad de los alimentos. Los productores locales usan etiquetas libres de OGM para dirigirse a compradores urbanos conscientes de la salud. Esto permite la diferenciación de productos en las estanterías de los minoristas. Las cadenas minoristas incorporan el cumplimiento de etiquetas de OGM en las políticas de abastecimiento y etiquetado en tienda.
Oriente Medio
El tamaño del mercado de etiquetado de OGM en Oriente Medio fue valorado en USD 143.61 millones en 2018 a USD 195.17 millones en 2024 y se anticipa que alcanzará USD 296.02 millones para 2032, con un CAGR del 5.4% durante el período de pronóstico. La región contribuyó con alrededor del 7% de la cuota de mercado global en 2024. Los países del CCG aplican el etiquetado de OGM a través de autoridades de seguridad alimentaria, enfocándose principalmente en productos empaquetados importados. Arabia Saudita y los EAU implementan restricciones de OGM en línea con los estándares halal y de trazabilidad alimentaria. Los importadores de alimentos regionales alinean las etiquetas con los formatos de cumplimiento europeos y estadounidenses para facilitar el despacho aduanero. Los gobiernos promueven declaraciones claras sobre la soja, el maíz y los ingredientes derivados de OGM. Los distribuidores de alimentos integran códigos QR y etiquetado bilingüe para cumplir con las necesidades regulatorias. Esto apoya la expansión del mercado entre los consumidores urbanos impulsados por la salud. Nuevas leyes de etiquetado en revisión en otros países moldearán aún más el mercado.
África
El tamaño del mercado de etiquetado de OGM en África se valoró en USD 39.61 millones en 2018, alcanzando USD 52.22 millones en 2024 y se anticipa que llegará a USD 76.15 millones para 2032, con un CAGR del 4.8% durante el período de pronóstico. África capturó alrededor del 2.2% de la cuota de mercado global en 2024. Sudáfrica lidera con un sistema obligatorio de etiquetado de OGM bajo la Ley de Protección al Consumidor. Requiere etiquetado para contenido genéticamente modificado que exceda el 5%, cubriendo tanto productos alimenticios locales como importados. Kenia y Egipto están fortaleciendo las políticas de etiquetado de alimentos a través de agencias nacionales de seguridad alimentaria. Los países priorizan el cumplimiento de importaciones para apoyar el comercio agrícola y la transparencia local. Las campañas de concienciación pública y la divulgación regulatoria mejoran la comprensión del contenido de OGM. Los minoristas urbanos promueven productos verificados sin OGM entre los consumidores conscientes de la salud. Esto apoya la demanda emergente de empaques trazables y estandarizados en todas las categorías de alimentos.
Análisis de Jugadores Clave:
- Campbell Soup
- Danone
- Kellogg Company
- ConAgra Foods Inc.
- General Mills
- Chipotle
- Kerry Ingredients
- Organic Valley
- Ingredion Incorporated
- Otros Jugadores Clave
Análisis Competitivo:
El mercado global de etiquetado de OGM presenta una mezcla de fabricantes multinacionales de alimentos, proveedores de ingredientes y proveedores de tecnología de etiquetado. Los jugadores clave incluyen Campbell Soup, Danone, Kellogg Company, ConAgra Foods y General Mills, que lideran en la adopción de etiquetas debido a la exposición regulatoria en los principales mercados. Empresas como Chipotle y Organic Valley utilizan reclamos sin OGM como parte de su posicionamiento de marca. Ingredion y Kerry Ingredients apoyan el cumplimiento en el backend a través de cadenas de suministro certificadas y trazabilidad. Los proveedores de impresión de etiquetas invierten en soluciones digitales para satisfacer las necesidades dinámicas de divulgación. Las empresas compiten en precisión de etiquetas, eficiencia de cumplimiento y herramientas de compromiso del consumidor. Esto fomenta el crecimiento en etiquetado basado en QR, empaques multilingües y sistemas de trazabilidad blockchain. Los movimientos estratégicos incluyen expansión regional, innovación de productos y certificación de la cadena de suministro. Las fusiones y asociaciones ayudan a escalar la infraestructura de etiquetado a través de geografías. Los proveedores con plataformas flexibles y habilitadas por tecnología tienen una ventaja competitiva en la navegación de actualizaciones regulatorias y flujos comerciales globales complejos.
Desarrollos Recientes:
- En enero de 2026, la Asociación Alemana de Alimentos sin Ingeniería Genética (VLOG) implementó requisitos mínimos de análisis actualizados para materias primas y piensos. A partir del 1 de enero de 2026, las empresas manufactureras y laboratorios certificados según el estándar VLOG deben cumplir con nuevos requisitos más estrictos para soja y colza, específicamente exigiendo la detección de nuevos eventos genéticamente modificados como DAS-44406-6 y MON88302.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Etiqueta, Tecnología de Impresión, Uso Final y Región. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras:
- Los organismos reguladores de las principales economías continuarán endureciendo las normas de divulgación de OGM, impulsando la adopción obligatoria de etiquetas.
- Los fabricantes de alimentos invertirán en tecnologías de etiquetado digital para cumplir con los estándares de cumplimiento multilingües y multirregionales.
- El crecimiento en las plataformas de comestibles en línea y DTC aumentará la demanda de formatos de etiquetas OGM basados en QR e integrados en aplicaciones.
- El impulso del consumidor por la transparencia de etiquetas limpias fortalecerá el papel de las etiquetas OGM voluntarias en los mercados desarrollados.
- Las innovaciones en empaques inteligentes integrarán herramientas de blockchain y trazabilidad para validar el estado de OGM a lo largo de las cadenas de suministro.
- Asia Pacífico se expandirá rápidamente a medida que las economías emergentes formalicen las regulaciones de etiquetas OGM y digitalicen la logística alimentaria.
- Los productores agrícolas orientados a la exportación adoptarán prácticas de etiquetado OGM certificadas para acceder a mercados extranjeros regulados.
- Los programas de cumplimiento impulsados por marcas privadas y minoristas influirán en las elecciones de etiquetado en las líneas de marcas privadas y de tiendas.
- Las industrias farmacéutica y nutracéutica integrarán divulgaciones de OGM en el empaquetado clínico y las presentaciones regulatorias.
- Las asociaciones estratégicas entre fabricantes de alimentos y proveedores de tecnología optimizarán la gestión del ciclo de vida de las etiquetas.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado global de etiquetado de OGM y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado global de etiquetado de OGM entre 2024 y 2032?
¿Qué segmento del mercado global de etiquetado de OGM tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado global de etiquetado de OGM?
¿Quiénes son las empresas líderes en el mercado global de etiquetado de OGM?
¿Qué región comandó la mayor parte del mercado global de etiquetado de OGM en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Etiquetado de OGM Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Etiquetado de OGM Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2,799.0 million → 2032: USD 4,094.3 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Etiquetado de OGM Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Etiquetado de OGM Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Etiquetado de OGM Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Etiquetado de OGM Market Drivers
- 3.3 Mercado de Etiquetado de OGM Market Restraints & Challenges
- 3.4 Mercado de Etiquetado de OGM Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Etiquetado de OGM Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Etiquetado de OGM Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Etiquetado de OGM category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Etiquetado de OGM Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Etiquetado de OGM Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Etiquetado de OGM market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Etiquetado de OGM Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Etiquetado de OGM Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Etiquetado de OGM Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Etiquetado de OGM (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Etiquetado de OGM Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Etiquetado de OGM Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Etiquetado de OGM Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Etiquetado de OGM Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Etiquetado de OGM Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Etiquetado de OGM Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Etiquetado de OGM Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Etiquetado de OGM Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Etiquetado de OGM Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
