
Visión General del Mercado
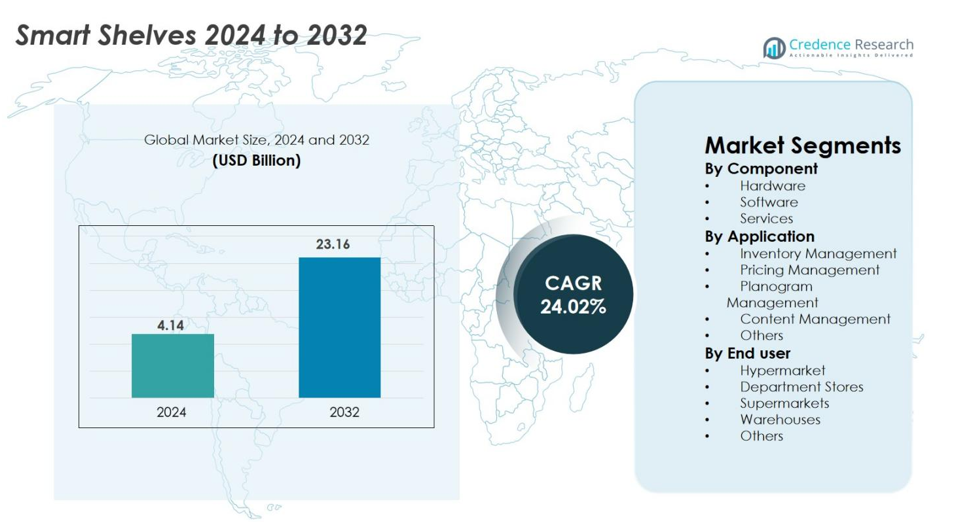
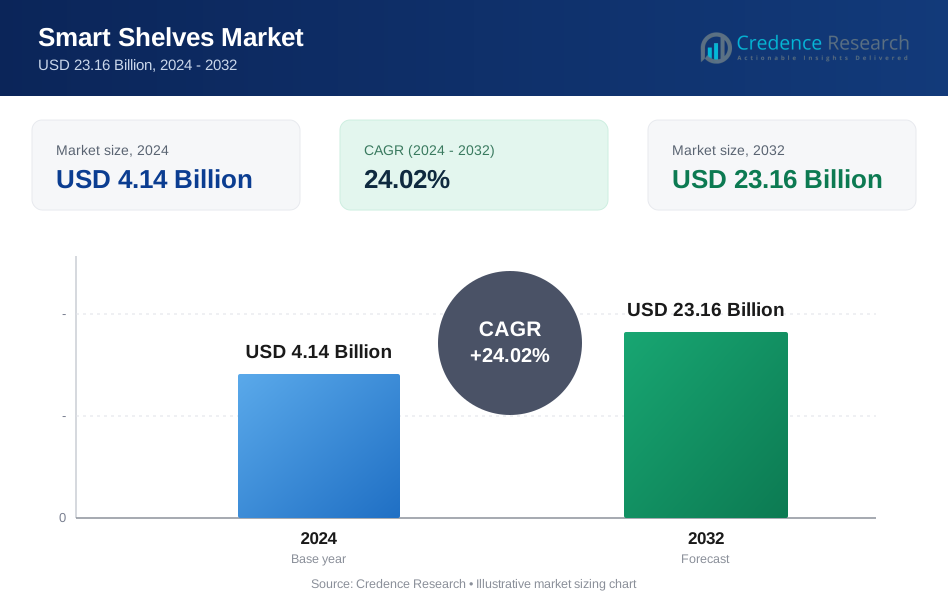
El tamaño del mercado de Estantes Inteligentes se valoró en USD 4.14 mil millones en 2024 y se anticipa que alcanzará los USD 23.16 mil millones para 2032, con un CAGR del 24.02% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Estantes Inteligentes 2024 | USD 4.14 mil millones |
| Mercado de Estantes Inteligentes, CAGR | 24.02% |
| Tamaño del Mercado de Estantes Inteligentes 2032 | USD 23.16 mil millones |
El mercado de Estantes Inteligentes está conformado por líderes como Avery Dennison Corporation, Huawei Technologies Co. Ltd, Intel Corporation, Samsung Electronics Co. Ltd, Honeywell International Inc., Lenovo PCCW Solutions Limited, Trax Retail, E Ink Holdings Inc., AWM Smart Shelf y Happiest Minds Technologies Limited, todos los cuales mejoran activamente la automatización minorista a través de plataformas RFID, tecnologías ESL e inteligencia de estantes impulsada por IA. América del Norte lidera el mercado con una participación del 37.4% en 2024, respaldada por una infraestructura digital avanzada y una fuerte adopción de la automatización minorista en tiempo real. Europa sigue con una participación del 29.6%, impulsada por el despliegue generalizado de ESL, mientras que Asia-Pacífico representa el 22.1% debido a la rápida modernización minorista en economías emergentes.
Perspectivas del Mercado
- El mercado de Estantes Inteligentes alcanzó los USD 4.14 mil millones en 2024 y aumentará a USD 23.16 mil millones para 2032, creciendo a un CAGR del 24.02%.
- La demanda se acelera a medida que los minoristas adoptan hardware habilitado para RFID, que mantuvo el segmento dominante con una participación del 62.7%, impulsado por el seguimiento de inventario en tiempo real y la supervisión automatizada de estantes en tiendas de gran formato.
- Una tendencia clave es la rápida expansión de las etiquetas electrónicas de estantes y los análisis de estantes impulsados por IA, que permiten precios dinámicos, cumplimiento automatizado de planogramas y un mayor compromiso del cliente.
- Los principales actores, incluidos Avery Dennison, Huawei, Intel, Samsung, Honeywell y Trax Retail, se centran en la innovación en IA, IoT y ESL para fortalecer la precisión del sistema, la integración y la fiabilidad, mientras abordan los altos costos de implementación.
- Regionalmente, América del Norte lidera con una participación del 37.4%, seguida por Europa con un 29.6% y Asia-Pacífico con un 22.1%, ya que los hipermercados siguen siendo los principales adoptantes, con una participación del 41.3% debido a los altos volúmenes de SKU e iniciativas de modernización.
Análisis de Segmentación del Mercado
Por Componente
El mercado de Estantes Inteligentes está liderado por el segmento de hardware, que representa el 62.7% de participación en 2024, impulsado por la fuerte adopción de etiquetas RFID, sensores IoT, etiquetas electrónicas de estantes (ESL) y cámaras inteligentes que permiten la supervisión en tiempo real de los estantes. Los minoristas dependen cada vez más del hardware para automatizar la visibilidad del stock y reducir la mano de obra manual. El software sigue con una demanda creciente de análisis basados en IA, mientras que los servicios crecen de manera constante a medida que los minoristas integran sistemas avanzados en la infraestructura existente. La aceleración de la automatización en el comercio minorista de gran formato y la necesidad de un control de inventario preciso continúan reforzando la posición dominante del hardware.
- Por ejemplo, Huawei se asoció con SOLUM para lanzar una solución minorista IoT integrada en 2025 que la plataforma integra redes Wi-Fi, IoT y ESL, permitiendo a los minoristas implementar etiquetas electrónicas de estantería de manera rápida y rentable en las tiendas.
Por Aplicación
La gestión de inventario domina el mercado de estanterías inteligentes con una participación del 48.6% en 2024, respaldada por la necesidad de los minoristas de seguimiento de productos en tiempo real, reabastecimiento automatizado y reducción de pérdidas. Las estanterías inteligentes equipadas con sensores de peso, RFID y sistemas de visión mejoran la precisión del stock y reducen los retrasos operativos. La gestión de precios crece a medida que la adopción de etiquetas electrónicas de estantería se acelera, mientras que los segmentos de gestión de planogramas y contenido se benefician de las estrategias de comercialización digital. El cambio hacia operaciones de tienda basadas en datos e integración omnicanal fortalece el papel de la gestión de inventario como la aplicación principal.
- Por ejemplo, en una tienda piloto en Francia, Carrefour se asoció con VusionGroup para desplegar 70,000 etiquetas electrónicas de estantería (ESLs), 500 cámaras y 7,000 rieles inteligentes que permiten la detección automática de faltantes de stock y el monitoreo en tiempo real de las estanterías.
Por Uso Final
El segmento de hipermercados posee la mayor participación con un 41.3% en 2024, impulsado por altos volúmenes de productos, amplias variedades de SKU y la necesidad de inteligencia automatizada de estanterías para optimizar operaciones. Los hipermercados adoptan rápidamente estanterías inteligentes para reducir incidentes de falta de stock y mejorar la fijación de precios dinámica. Los supermercados y grandes almacenes siguen al modernizar formatos de tienda, mientras que los almacenes despliegan cada vez más sistemas de estanterías inteligentes para apoyar la recolección automatizada y la precisión logística. La creciente presión por la eficiencia operativa, la optimización laboral y la visibilidad de productos en tiempo real asegura que los hipermercados sigan siendo los principales adoptantes de soluciones de estanterías inteligentes.
Principales Impulsores de Crecimiento
Creciente Adopción de IoT, RFID y Automatización Minorista en Tiempo Real
El mercado de estanterías inteligentes crece significativamente a medida que los minoristas aceleran la adopción de automatización habilitada por IoT, seguimiento RFID y sistemas de datos en tiempo real para mejorar las operaciones en tienda. Las estanterías inteligentes equipadas con sensores de peso, visión por computadora y chips RFID permiten una visibilidad continua del movimiento de productos, reduciendo auditorías manuales y eliminando discrepancias de stock. Los minoristas priorizan la automatización para controlar los costos laborales mientras mejoran la precisión en los ciclos de reabastecimiento, reduciendo así los incidentes de falta de stock y mejorando la satisfacción del cliente. La integración con plataformas de gestión de inventario respalda el análisis predictivo, permitiendo a los minoristas automatizar pedidos y mantener condiciones óptimas de estantería. A medida que los modelos omnicanal se expanden, las estanterías inteligentes ayudan a las tiendas físicas a igualar la precisión y capacidad de respuesta de los centros de cumplimiento de comercio electrónico. La creciente necesidad de eficiencia operativa, reducción de pérdidas y toma de decisiones basada en datos posiciona firmemente a las estanterías inteligentes respaldadas por IoT como una actualización de infraestructura minorista crítica a nivel mundial.
- Por ejemplo, las tiendas Amazon Go utilizan sensores de peso integrados y tecnología de visión por computadora "Just Walk Out" para monitorear el inventario automáticamente, eliminando las filas de pago mientras aseguran actualizaciones precisas a nivel de estantería.
Expansión de Etiquetas Electrónicas de Estantería (ESLs) y Estrategias de Precios Dinámicos
Las Etiquetas Electrónicas de Estantería (ESLs) emergen como un motor de crecimiento importante a medida que los minoristas despliegan cada vez más sistemas de precios digitales para apoyar cambios de precios en tiempo real, reducir errores manuales y mejorar la agilidad del merchandising. Las estanterías inteligentes integradas con ESLs permiten a los minoristas sincronizar los precios de las estanterías con bases de datos centrales, permitiendo actualizaciones instantáneas durante promociones, fluctuaciones del mercado o cambios de inventario. Esta capacidad alinea las tiendas físicas con la capacidad de respuesta de las plataformas de comercio electrónico, fortaleciendo las capacidades de ejecución en el mercado. La adopción de ESL también reduce la dependencia laboral, minimiza problemas de cumplimiento y permite modelos de precios avanzados como precios dinámicos, ofertas personalizadas y rebajas automáticas. Con pantallas de bajo consumo energético y comunicación inalámbrica mejorada, las ESL ofrecen beneficios de costo a largo plazo en hipermercados, supermercados y tiendas especializadas. Los minoristas también aprovechan los análisis basados en ESL para estudiar el comportamiento de los compradores, optimizar la colocación de productos y mejorar el rendimiento de las categorías. A medida que la transformación digital se acelera, las estanterías inteligentes habilitadas con ESL se convierten en una base esencial para las operaciones minoristas de próxima generación.
- Por ejemplo, Metro AG implementó la plataforma ESL óptica inalámbrica de Pricer en hipermercados europeos, mejorando la precisión de precios al tiempo que habilita capacidades avanzadas como rebajas automáticas y promociones dinámicas.
Aumento de la Demanda de Prevención de Pérdidas y Reducción de Merma
El aumento de la merma minorista causada por robos, extravíos e ineficiencias operativas impulsa una fuerte adopción de tecnologías de estanterías inteligentes capaces de monitoreo de productos en tiempo real. Las estanterías inteligentes integradas con análisis de visión, sensores de peso y RFID proporcionan alertas instantáneas para actividades sospechosas, permitiendo una prevención proactiva de pérdidas y reduciendo la fuga de ingresos. Los minoristas utilizan el seguimiento a nivel de estantería para distinguir con precisión entre el manejo legítimo de productos y el posible robo, mejorando la seguridad de la tienda y minimizando las falsas alarmas. La visibilidad mejorada también previene la merma interna debido a errores de almacenamiento, artículos extraviados y conteos inexactos. La integración con sistemas de vigilancia habilitados por IA fortalece aún más las estrategias de protección de activos, ofreciendo perspectivas predictivas sobre zonas de alto riesgo y categorías vulnerables. A medida que el crimen organizado minorista crece a nivel mundial, las estanterías inteligentes ayudan a los minoristas a mitigar pérdidas mientras mejoran la experiencia del cliente al mantener las estanterías correctamente abastecidas. Este doble papel de precisión operativa y mejora de la seguridad convierte a las estanterías inteligentes en una inversión estratégica en entornos minoristas modernos.
Tendencias Clave y Oportunidades
Análisis de Estantes Impulsado por IA e Inteligencia Predictiva en el Comercio Minorista
La inteligencia artificial se convierte en una tendencia transformadora en el mercado de estantes inteligentes a medida que los minoristas adoptan análisis impulsados por IA para interpretar la actividad en los estantes, predecir patrones de demanda y mejorar la eficiencia del merchandising. Los estantes inteligentes equipados con visión por computadora y algoritmos de aprendizaje automático identifican con alta precisión la falta de stock, artículos mal colocados y patrones de interacción del cliente, lo que permite a los minoristas optimizar la disponibilidad de productos y mejorar las tasas de conversión. Los conocimientos impulsados por IA apoyan la planificación dinámica del surtido, permitiendo a los minoristas ajustar la disposición de productos según el comportamiento del comprador en tiempo real. El análisis predictivo mejora aún más la precisión del reabastecimiento al pronosticar fluctuaciones de demanda a nivel de SKU. Los minoristas integran la IA con los sistemas de punto de venta para analizar el rendimiento promocional y optimizar los precios. La convergencia de la IA y las tecnologías de estantes inteligentes abre oportunidades para el cumplimiento automatizado, el merchandising localizado y experiencias minoristas hiperpersonalizadas, transformando fundamentalmente la inteligencia de las tiendas físicas.
- Por ejemplo, la plataforma de visión por computadora de Trax Retail es utilizada por minoristas globales como Walgreens y Carrefour para detectar automáticamente la falta de stock y artículos mal colocados, logrando tasas de precisión en auditorías de estantes superiores al 95% y reduciendo las verificaciones manuales en tiendas.
Crecimiento del Comercio Minorista Omnicanal y Transformación Digital en Tiendas
La expansión del comercio minorista omnicanal presenta oportunidades sustanciales para el despliegue de estantes inteligentes a medida que los minoristas se esfuerzan por unificar las operaciones en línea y fuera de línea. Los estantes inteligentes permiten la sincronización de inventario en tiempo real a través de redes de tiendas, mejorando la velocidad de recogida en tienda, la precisión del cumplimiento el mismo día y la eficiencia en la recolección en tienda. A medida que los clientes esperan experiencias de compra sin interrupciones, los minoristas invierten en tecnologías de estantes digitales para aumentar la visibilidad de los productos, agilizar el reabastecimiento y apoyar las operaciones automatizadas. Los estantes inteligentes también mejoran la navegación en tienda, ayudando a los compradores a localizar artículos más rápido mientras integran señalización digital para promociones dirigidas. El auge de las experiencias minoristas sin fricciones, incluyendo el pago sin cajero, interacciones lideradas por móviles y automatización impulsada por sensores, acelera la adopción en hipermercados, supermercados y tiendas de conveniencia. Los estantes inteligentes actúan como un pilar central del ecosistema de tiendas digitalizadas, permitiendo que el comercio minorista físico opere con la precisión e inteligencia de las plataformas en línea.
- Por ejemplo, la asociación de Kroger con Microsoft Azure conecta los estantes inteligentes con la señalización digital y la navegación móvil, ayudando a los compradores a localizar productos rápidamente mientras permite promociones dirigidas y basadas en datos.
Desafíos Clave
Alta Inversión Inicial y Complejidad de Integración
A pesar del fuerte potencial del mercado, los altos costos de instalación inicial y las complejidades de integración dificultan la rápida adopción de soluciones de estantes inteligentes. Desplegar sensores, infraestructura RFID, conectividad en la nube, motores de IA y sistemas de precios digitales requiere un capital significativo, lo que dificulta que los minoristas más pequeños justifiquen el gasto. Los sistemas de tiendas heredados a menudo carecen de compatibilidad con las plataformas modernas de estantes inteligentes, requiriendo una personalización extensa y aumentando los tiempos de implementación. Los minoristas también enfrentan desafíos al escalar despliegues en múltiples formatos de tienda con diseños y capacidades de red diversos. La necesidad de soporte especializado en TI y mantenimiento continuo aumenta los costos operativos, particularmente en regiones con madurez digital limitada. Estas restricciones financieras y técnicas ralentizan la penetración en el mercado a pesar de los fuertes beneficios a largo plazo.
Riesgos de Seguridad de Datos, Problemas de Conectividad y Confiabilidad del Sistema
Las estanterías inteligentes dependen de la conectividad continua, la computación en la nube y los flujos de datos impulsados por sensores, lo que plantea preocupaciones críticas sobre la ciberseguridad y la confiabilidad operativa. Las interrupciones de la red pueden llevar a datos de inventario inexactos, fallos en las actualizaciones de precios dinámicos o alertas falsas, afectando directamente el rendimiento de la tienda. Los ecosistemas de IoT enfrentan mayores riesgos cibernéticos, donde sensores o canales de comunicación comprometidos pueden exponer información sensible sobre precios, productos o clientes. Asegurar el cifrado seguro de datos, la autenticación de dispositivos y el monitoreo constante del sistema se vuelve esencial, pero añade complejidad y costo. Además, mantener un rendimiento consistente en miles de sensores en entornos de alto tráfico presenta desafíos operativos. Estas vulnerabilidades crean dudas entre los minoristas que evalúan la adopción a largo plazo de estanterías inteligentes, enfatizando la necesidad de una arquitectura de sistema robusta, segura y resiliente.
Análisis Regional América del Norte
América del Norte lidera el mercado de estanterías inteligentes con una participación del 37.4% en 2024, impulsada por la fuerte adopción de RFID, etiquetas electrónicas de estantería y monitoreo de estanterías habilitado por IA en grandes cadenas minoristas. El ecosistema minorista maduro de la región, los altos costos laborales y el enfoque en la automatización aceleran el despliegue en supermercados, hipermercados y tiendas de gran formato. Los minoristas de EE. UU. implementan cada vez más estanterías inteligentes para agilizar el reabastecimiento, mejorar el cumplimiento de planogramas y apoyar el cumplimiento omnicanal. Las crecientes inversiones en infraestructura de IoT y análisis fortalecen la expansión del mercado, posicionando a América del Norte como un innovador clave en tecnologías de automatización minorista.
Europa
Europa representa el 29.6% del mercado de estanterías inteligentes en 2024, respaldada por la rápida modernización minorista y la adopción generalizada de etiquetas electrónicas de estantería. Alemania, Francia y el Reino Unido lideran la adopción mientras los minoristas priorizan la fijación de precios dinámica, la eficiencia operativa y la sostenibilidad. El énfasis regulatorio en la transparencia de precios acelera aún más el despliegue de ESL. Los minoristas utilizan tecnologías de estanterías inteligentes para mejorar la eficiencia de la cadena de suministro, aumentar el compromiso del cliente y reducir la merma. Una fuerte infraestructura digital y el aumento de inversiones en análisis de estanterías impulsados por IA refuerzan la posición de Europa como un centro importante para el avance de la tecnología minorista.
Asia-Pacífico
Asia-Pacífico tiene una participación del 22.1% en 2024 y exhibe el crecimiento más rápido, impulsado por la expansión de redes minoristas, la rápida urbanización y la transformación digital en curso en China, Japón, Corea del Sur e India. Los minoristas implementan estanterías inteligentes para gestionar la alta densidad de SKU, habilitar formatos sin cajero y mejorar la precisión del inventario en tiempo real. El apoyo gubernamental a las iniciativas de comercio minorista inteligente y la robusta expansión de IoT aceleran la adopción. Las influencias del comercio electrónico empujan a los minoristas físicos a adoptar soluciones de inteligencia de estanterías para seguir siendo competitivos. El paisaje sensible al precio pero tecnológicamente avanzado de la región crea oportunidades sustanciales para implementaciones escalables de estanterías inteligentes.
América Latina
América Latina representa el 6.8% del mercado de estanterías inteligentes en 2024, con un crecimiento concentrado en Brasil, México y Colombia, ya que los minoristas modernizan las operaciones para mejorar la precisión del stock y reducir la merma. La expansión de cadenas de supermercados y el creciente interés en la automatización apoyan la adopción de ESL, estanterías habilitadas por RFID y monitoreo impulsado por IA. La variabilidad económica limita el despliegue rápido, pero los programas piloto y las colaboraciones con proveedores de tecnología globales fortalecen la adopción. Los minoristas se enfocan en mejorar la confiabilidad de la cadena de suministro y reducir las ineficiencias impulsadas por la mano de obra, posicionando a América Latina para una expansión de mercado constante y progresiva.
Oriente Medio y África
La región de Oriente Medio y África tiene una participación del 4.1% en 2024, respaldada por la creciente modernización de los formatos minoristas en los EAU, Arabia Saudita y Sudáfrica. Los minoristas adoptan estantes inteligentes para elevar la experiencia del cliente, apoyar conceptos de tiendas digitales y optimizar estrategias de comercialización. Las iniciativas de ciudades inteligentes y la sólida infraestructura de TI en los países del CCG aceleran la adopción, mientras que la menor preparación digital en partes de África modera el crecimiento. El creciente interés en la fijación de precios dinámica, la automatización y la inteligencia en tiempo real de los estantes sigue impulsando una adopción gradual, posicionando a MEA como un área de oportunidad emergente para las tecnologías de estantes inteligentes.
Segmentaciones del Mercado
Por Componente
- Hardware
- Software
- Servicios
Por Aplicación
- Gestión de Inventario
- Gestión de Precios
- Gestión de Planogramas
- Gestión de Contenidos
- Otros
Por Usuario Final
- Hipermercado
- Grandes Almacenes
- Supermercados
- Almacenes
- Otros
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de Estantes Inteligentes presenta un panorama competitivo dinámico conformado por proveedores de tecnología global, especialistas en automatización minorista y desarrolladores de soluciones IoT. Actores clave como Avery Dennison Corporation, Huawei Technologies Co. Ltd, Intel Corporation, Samsung Electronics Co. Ltd, Lenovo PCCW Solutions Limited, Honeywell International Inc., Trax Retail, E Ink Holdings Inc., AWM Smart Shelf y Happiest Minds Technologies Limited expanden activamente sus carteras con sistemas RFID avanzados, análisis de estantes impulsados por IA, tecnologías ESL y plataformas integradas de automatización minorista. Las empresas fortalecen su posición en el mercado a través de asociaciones estratégicas, innovaciones de productos y despliegues en cadenas minoristas que mejoran la visibilidad del inventario, el cumplimiento de planogramas y la fijación de precios dinámica. Muchos proveedores se centran en desarrollar ecosistemas de estantes inteligentes escalables y conectados a la nube para apoyar el comercio minorista omnicanal. El creciente énfasis en la IA, la computación en el borde y el procesamiento de datos en tiempo real intensifica aún más la competencia, impulsando la innovación continua en los segmentos de hardware, software y análisis. A medida que los minoristas aceleran la transformación digital, las empresas líderes compiten basándose en la precisión, las capacidades de integración y la fiabilidad del sistema.
Análisis de Jugadores Clave
- Huawei Technologies Co. Ltd
- AWM Smart Shelf
- Lenovo PCCW Solutions Limited
- Trax Retail
- Honeywell International Inc.
- E Ink Holdings Inc
- Samsung Electronics Co. Ltd
- Avery Dennison Corporation
- Intel Corporation
- Happiest Minds Technologies Limited
Desarrollos Recientes
- En 2025, investigadores de la Universidad Umm Al‑Qura publicaron una nueva aplicación académica/industrial de estantes inteligentes utilizando IoT + aprendizaje automático para la reposición de estantes en tiempo casi real (con una precisión de distinción de productos del 99.35% y una respuesta de alerta de ~8.66 s).
- En agosto de 2024, Scandit adquirió tecnología de automatización de auditoría de estantes de MarketLab, un movimiento para expandir sus capacidades de captura de datos de estantes inteligentes y minoristas.
- En junio de 2025, Carrefour se asoció con VusionGroup para implementar estantes inteligentes con dispositivos IoT y cámaras destinados a mejorar la gestión de stock, precios y habilitar medios minoristas en la tienda.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Componente, Aplicación, Usuario Final y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado se acelerará a medida que los minoristas integren IA, visión por computadora y análisis predictivo para mejorar la inteligencia de estantes en tiempo real.
- La adopción de etiquetas electrónicas de estantes aumentará a medida que los minoristas se orienten hacia la fijación de precios dinámica y la ejecución automatizada de promociones.
- La adopción de RFID se expandirá en supermercados e hipermercados para mejorar la precisión del stock y reducir la merma.
- Los estantes inteligentes apoyarán cada vez más los formatos de tiendas sin cajero y los sistemas de pago sin fricciones.
- Los ecosistemas de estantes conectados a la nube se convertirán en estándar a medida que los minoristas unifiquen la gestión de inventario omnicanal.
- La integración con robótica y asistentes autónomos de tienda mejorará la eficiencia operativa en la tienda.
- Las ESLs eficientes en energía y los materiales sostenibles de estantes inteligentes ganarán tracción en entornos minoristas enfocados en la ecología.
- Los análisis basados en visión mejorarán las decisiones de colocación de productos y optimizarán el cumplimiento de planogramas.
- Los mercados emergentes adoptarán rápidamente los estantes inteligentes a medida que la digitalización minorista se acelere.
- La ciberseguridad y la gobernanza de IoT se convertirán en prioridades críticas a medida que las implementaciones se expandan en las redes minoristas globales.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de estanterías inteligentes y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de estanterías inteligentes entre 2025 y 2032?
¿Qué segmento del mercado de estanterías inteligentes tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de estanterías inteligentes?
¿Quiénes son las empresas líderes en el mercado de estanterías inteligentes?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Estantes Inteligentes Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Estantes Inteligentes Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 4.14 Billion → 2032: USD 23.16 Billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Estantes Inteligentes Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Estantes Inteligentes Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Estantes Inteligentes Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Estantes Inteligentes Market Drivers
- 3.3 Mercado de Estantes Inteligentes Market Restraints & Challenges
- 3.4 Mercado de Estantes Inteligentes Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Estantes Inteligentes Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Estantes Inteligentes Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Estantes Inteligentes category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Estantes Inteligentes Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Estantes Inteligentes Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Estantes Inteligentes market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Estantes Inteligentes Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Estantes Inteligentes Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Estantes Inteligentes Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Estantes Inteligentes (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Estantes Inteligentes Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Estantes Inteligentes Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Estantes Inteligentes Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Estantes Inteligentes Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Estantes Inteligentes Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Estantes Inteligentes Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Estantes Inteligentes Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Estantes Inteligentes Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Estantes Inteligentes Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
