
Visión General del Mercado:
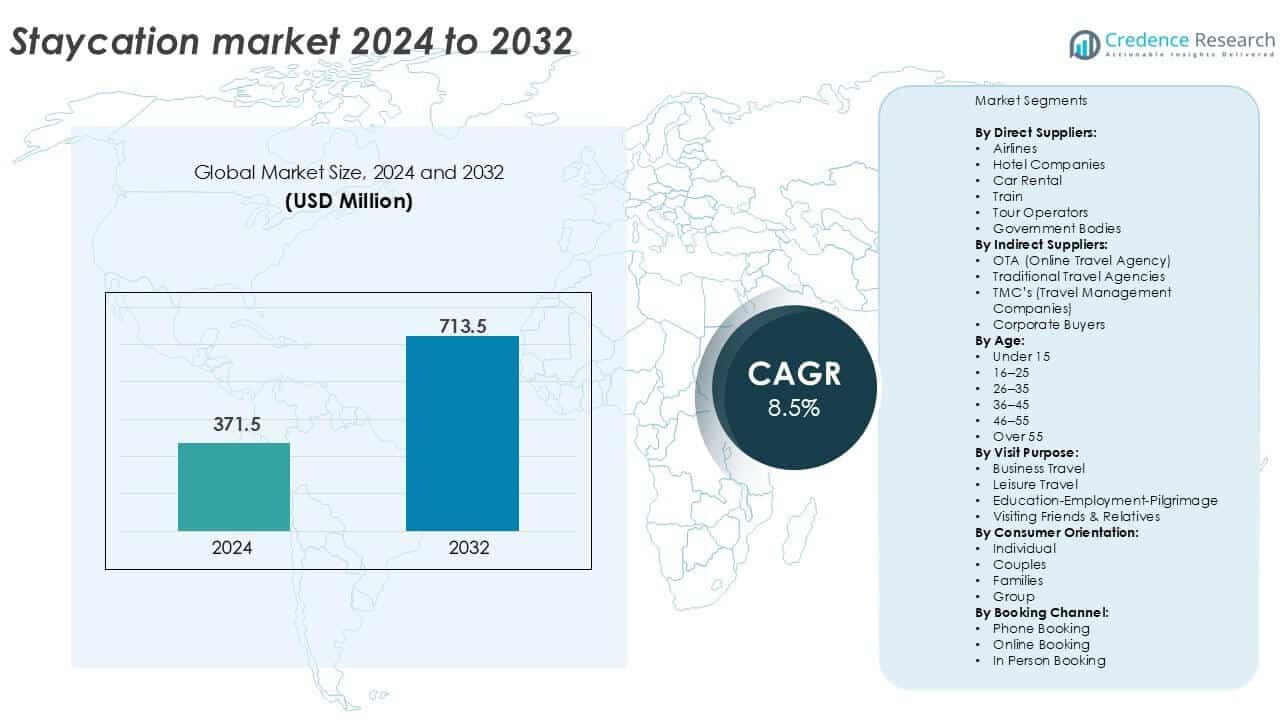
El tamaño del mercado de las vacaciones en casa se valoró en USD 371.5 millones en 2024 y se anticipa que alcanzará USD 713.5 millones para 2032, con un CAGR del 8.5% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Vacaciones en Casa 2024 | USD 371.5 millones |
| Mercado de Vacaciones en Casa, CAGR | 5.7% |
| Tamaño del Mercado de Vacaciones en Casa 2032 | USD 19515 millones |
El mercado de las vacaciones en casa está liderado por actores clave como Airbnb, Booking.com, Expedia Group, Marriott International, Hilton Worldwide, Accor y Hyatt Hotels Corporation. Estas empresas aprovechan plataformas digitales sólidas, programas de lealtad y paquetes basados en experiencias locales para atraer a los viajeros nacionales. Airbnb domina el segmento de igual a igual, mientras que Booking.com y Expedia Group lideran las reservas OTA con transparencia de precios en tiempo real y amplias listas de alojamiento. Cadenas hoteleras como Marriott y Hilton se centran en paquetes premium de vacaciones en casa y ofertas de bienestar. Regionalmente, América del Norte lidera el mercado de vacaciones en casa con una participación del 35% en 2024, impulsada por una infraestructura robusta, alta adopción digital y tendencias de viajes de corta distancia frecuentes. Europa sigue de cerca con un 28%, respaldada por la conectividad ferroviaria y las iniciativas de turismo local.
Perspectivas del Mercado
- El mercado de las vacaciones en casa alcanzó USD 371.5 millones en 2024 y se proyecta que llegue a USD 713.5 millones para 2032, creciendo a un CAGR del 8.5%.
- Un impulsor clave incluye la creciente demanda de viajes de corta distancia debido al ahorro de costos, las limitaciones de tiempo y la facilidad de planificación.
- Una tendencia importante es la integración de bienestar, formatos de trabajo desde el hotel y paquetes personalizados por parte de los hoteles para aumentar el compromiso local y las visitas repetidas.
- América del Norte lideró el mercado con una participación del 35% en 2024, seguida por Europa con un 28% y Asia Pacífico con un 22%, con las compañías hoteleras capturando más del 40% del segmento de proveedores directos.
- Las restricciones del mercado incluyen la sensibilidad al precio entre los consumidores, la fatiga de visitas repetidas y la novedad limitada en destinos cercanos que pueden afectar el compromiso a largo plazo.
Análisis de Segmentación del Mercado:
Por Proveedores Directos
Las empresas hoteleras dominan el mercado de las vacaciones locales entre los proveedores directos, representando más del 40% de la cuota de mercado en 2024. Su presencia establecida, políticas de reserva flexibles y un enfoque creciente en experiencias locales impulsan un fuerte compromiso. Los hoteles se han adaptado ofreciendo paquetes de fin de semana, retiros de bienestar y ofertas para familias para atraer a los viajeros locales. Las aerolíneas y los alquileres de coches muestran una participación menor, con menos viajeros optando por el transporte aéreo durante estancias de corta distancia. Los organismos gubernamentales también juegan un papel al promover el turismo local mediante subsidios y campañas publicitarias destinadas a impulsar las economías regionales.
- Por ejemplo, Marriott International amplió su programa 'Work Anywhere' para ofrecer opciones de Day Pass y Stay Pass en aproximadamente 2,000 propiedades dentro de su cartera global de más de 9,300 hoteles. Estos programas permiten reservas para el mismo día y proporcionan acceso a los huéspedes a servicios en el lugar como Wi-Fi de alta velocidad, piscinas, gimnasios y espacios de trabajo privados.
Por Proveedores Indirectos
Las plataformas OTA lideran el segmento de proveedores indirectos, capturando casi el 55% de la cuota de mercado en 2024. Su dominio se debe a la conveniencia, precios dinámicos y amplia accesibilidad a través de aplicaciones móviles. Las OTAs ofrecen paquetes de vacaciones locales combinados, descuentos de última hora y experiencias locales seleccionadas, atrayendo a consumidores nativos digitales. Las agencias de viajes tradicionales y los TMCs quedan rezagados debido a la limitada transformación digital y mayores costos de servicio. Los compradores corporativos contribuyen moderadamente a través de retiros de bienestar localizados y actividades de team-building, pero el segmento sigue siendo impulsado por preferencias de ocio y hábitos de reserva en línea.
- Por ejemplo, Booking.com lista más de 28 millones de unidades de alojamiento a nivel mundial y admite la funcionalidad de reserva para el mismo día a través de su aplicación móvil, permitiendo a los usuarios reservar estancias locales dentro de unas pocas horas antes del horario de check-in.
Por Edad
El grupo de edad de 26 a 35 años posee la mayor participación en el mercado de vacaciones locales, representando alrededor del 30% en 2024. Este grupo prefiere descansos cortos, reservas digitales y experiencias únicas sobre las vacaciones largas. Un mayor ingreso disponible y el deseo de bienestar, naturaleza y equilibrio entre trabajo y vida impulsan los viajes locales frecuentes. El grupo de edad de 16 a 25 años sigue, respaldado por horarios universitarios flexibles y preferencia por escapadas económicas. Mientras que los consumidores mayores de 55 años muestran una adopción más lenta, las ofertas de vacaciones locales enfocadas en el bienestar y la cultura están comenzando a ganar tracción en este grupo demográfico.
Principales Impulsores del Crecimiento
Preferencia Creciente por Viajes de Corta Distancia
Los consumidores prefieren cada vez más los viajes de corta distancia debido a las limitaciones de tiempo y presupuesto. Las vacaciones locales reducen la fatiga del viaje y la complejidad de la planificación. Los profesionales urbanos prefieren hoteles cercanos para escapadas de fin de semana. Las familias eligen destinos locales para gestionar las necesidades de niños y ancianos. Este cambio apoya viajes frecuentes pero más cortos. Los costos de transporte reducidos mejoran la asequibilidad general del viaje. Los viajes locales también disminuyen los riesgos relacionados con el clima y las fronteras. Los hoteles responden con check-in flexible y precios para estancias cortas. La proximidad permite visitas repetidas dentro de un año. Este impulsor fortalece la demanda en ciudades metropolitanas y de segundo nivel. La presión del horario laboral apoya aún más las escapadas de ocio cortas. El mercado de vacaciones locales se beneficia de ciclos de demanda predecibles. La familiaridad local genera confianza en el consumidor. La percepción de seguridad también se mantiene más alta para los viajes cercanos. Estos factores juntos sostienen una expansión constante del mercado.
- Por ejemplo, Accor ofrece una solución de 'Habitación por un Día' en muchas de sus más de 5,700 propiedades en todo el mundo. Este servicio permite a los huéspedes reservar habitaciones para uso de un solo día, típicamente entre las 9 a.m. y las 9 p.m., a una tarifa con descuento, proporcionando acceso completo a las comodidades del hotel, como piscinas, gimnasios y Wi-Fi de alta velocidad.
Expansión de Paquetes de Experiencia Centrados en Hoteles
Los hoteles rediseñan activamente sus ofertas para atraer a los viajeros locales. Las propiedades combinan servicios de spa, gastronomía y bienestar. Los paquetes orientados a la experiencia reemplazan los precios tradicionales solo de habitación. Las comodidades familiares aumentan la participación del hogar. Las parejas prefieren estancias temáticas y experiencias gastronómicas curadas. Los hoteles promueven ofertas estacionales y basadas en festivales. Las políticas de cancelación flexible reducen la vacilación al reservar. Los programas de lealtad fomentan visitas locales repetidas. Las promociones digitales llegan efectivamente a los residentes cercanos. Estas estrategias aumentan la ocupación durante los períodos de baja demanda. La optimización de ingresos mejora sin depender de viajes de larga distancia. Los hoteles también colaboran con atracciones locales. Esta colaboración mejora el valor percibido. El empaquetado de experiencias posiciona a los hoteles como destinos de ocio. El mercado de las estancias locales se beneficia de esta innovación liderada por los proveedores.
- Por ejemplo, Taj Hotels lanzó paquetes de estancia local curados en más de 90 propiedades en India, combinando alojamiento con sesiones de spa, cenas de varios platos y experiencias culturales, que están disponibles para reservar a través de su sitio web oficial y la aplicación Tata Neu, y son parte de los beneficios ofrecidos a través de su programa de lealtad NeuPass.
Comodidad de Reserva Digital y Transparencia de Precios
Las plataformas en línea simplifican la planificación de estancias locales. Los consumidores comparan precios en tiempo real. Las aplicaciones móviles apoyan decisiones rápidas de fin de semana. Los precios dinámicos atraen a los viajeros sensibles al costo. Las reseñas y calificaciones guían la selección de hoteles. Las ventas relámpago fomentan reservas impulsivas. Las billeteras digitales y las opciones de EMI mejoran la asequibilidad. Los hoteles ganan visibilidad más allá de los canales tradicionales. Las recomendaciones personalizadas aumentan las tasas de conversión. El marketing basado en datos apunta a los usuarios locales de manera eficiente. La reducción de la fricción en la reserva aumenta los volúmenes de transacción. Las promociones lideradas por OTA dominan las reservas de estancias cortas. La transparencia construye la confianza del consumidor. La facilidad de acceso apoya el comportamiento de viaje frecuente. El mercado de las estancias locales se beneficia de una fuerte infraestructura digital.
Tendencias Clave y Oportunidades
Crecimiento de Estancias de Bienestar y Salud Mental
Las estancias locales enfocadas en el bienestar ganan fuerte tracción. El estrés urbano aumenta la demanda de descansos orientados a la relajación. Los hoteles añaden programas de yoga, meditación y spa. La conciencia sobre la salud mental moldea las elecciones de viaje. Los retiros cortos de bienestar se adaptan a horarios ocupados. Los viajeros solitarios buscan calma y privacidad. Los empleados corporativos utilizan estancias de bienestar para la recuperación del agotamiento. Esta tendencia apoya modelos de precios premium. Las propiedades cerca de la naturaleza se benefician más. La marca de bienestar diferencia las ofertas hoteleras. Las visitas repetidas aumentan debido a la formación de hábitos. El viaje local de bienestar reduce la dependencia de largas vacaciones. Esta tendencia crea oportunidades de ingresos a largo plazo. El mercado de las estancias locales se alinea bien con las prioridades de bienestar de estilo de vida.
- Por ejemplo, Six Senses Hotels Resorts Spas opera programas de bienestar en más de 20 propiedades globales, ofreciendo sesiones de meditación guiada de 45 minutos y tratamientos de spa integrados impartidos por practicantes capacitados y certificados bajo sus estándares internos de bienestar.
Trabajo desde el Hotel y Formatos de Estancia Híbrida
El trabajo remoto cambia el comportamiento de viaje. Los profesionales combinan trabajo y ocio localmente. Los hoteles mejoran el Wi-Fi y las instalaciones de trabajo. La ocupación entre semana mejora a través de estancias híbridas. Las extensiones de fin de semana largo se vuelven comunes. Los entornos tranquilos apoyan la productividad. Los empleadores aceptan ubicaciones de trabajo flexibles. Esta tendencia atrae a profesionales de media carrera. Los hoteles diseñan distribuciones de habitaciones amigables para el trabajo. Los servicios de F&B apoyan estancias prolongadas. Los modelos de precios se ajustan para duraciones más largas. Los hoteles urbanos ganan nuevas corrientes de demanda. Las estancias híbridas reducen los efectos de la estacionalidad. El mercado de staycation se beneficia de la cultura laboral en evolución.
Desafíos Clave
Novedad Limitada del Destino para Viajeros Recurrentes
Los usuarios recurrentes de staycation buscan nuevas experiencias. Los destinos cercanos ofrecen variación limitada. La fatiga de la experiencia puede reducir las tasas de revisita. Los hoteles deben renovar temas regularmente. Los altos costos de innovación presionan los márgenes. Las propiedades más pequeñas enfrentan desafíos de diferenciación. Los consumidores comparan el valor de cerca con el tiempo. La falta de novedad afecta más a los viajeros jóvenes. La dependencia estacional aumenta la volatilidad de la demanda. Las atracciones locales pueden carecer de escala. Este desafío restringe el compromiso a largo plazo. Los esfuerzos de marketing requieren actualizaciones constantes. Sin innovación, la lealtad se debilita. Abordar la novedad sigue siendo crítico. El mercado de staycation debe evolucionar en profundidad de experiencia.
Sensibilidad al Precio y Dependencia de Descuentos
La demanda de staycation muestra alta sensibilidad al precio. Los consumidores esperan descuentos frecuentes. Las promociones intensas reducen los márgenes de beneficio. Las OTAs intensifican la competencia de precios entre hoteles. La percepción de valor domina las decisiones de reserva. El posicionamiento premium se vuelve difícil. Los hoteles más pequeños luchan con los costos de comisión. La demanda impulsada por descuentos carece de lealtad a largo plazo. Los aumentos repentinos de precios reducen las reservas. La inflación impacta el gasto discrecional. Los hoteles equilibran cuidadosamente la asequibilidad y la rentabilidad. Las presiones de costos afectan la calidad del servicio. Gestionar las expectativas de precios sigue siendo complejo. Este desafío impacta la estabilidad de los ingresos. El mercado de staycation enfrenta una presión continua de precios.
Análisis Regional
América del Norte
América del Norte posee una participación significativa del mercado global de staycation, representando alrededor del 35% en 2024. EE.UU. domina debido a una fuerte infraestructura de viajes domésticos, altos ingresos disponibles y amplia cobertura hotelera en regiones urbanas y suburbanas. Los viajeros Millennials y Gen Z impulsan la demanda de viajes cortos a través de reservas en línea. Las campañas de staycation por cadenas hoteleras y juntas de turismo locales apoyan los viajes de ocio basados en la ciudad. Canadá también muestra un interés creciente, especialmente en staycations centradas en la naturaleza cerca de lagos y parques nacionales. Los frecuentes días festivos y la cultura de trabajo híbrido apoyan aún más los viajes de fin de semana en los principales centros metropolitanos de la región.
Europa
Europa captura aproximadamente el 28% del mercado de staycation, liderado por el Reino Unido, Alemania, Francia y España. Solo el Reino Unido contribuye con más del 10% debido al interés sostenido en retiros en el campo y escapadas costeras. Las campañas de turismo apoyadas por el gobierno, como "Escape the Everyday", impulsaron los viajes locales después de COVID-19. Las redes de trenes de alta velocidad y la conectividad interurbana apoyan los viajes de corta distancia a través de fronteras. Los viajeros conscientes del presupuesto prefieren las vacaciones domésticas sobre las internacionales. Las ciudades históricas, los resorts de bienestar y los retiros rurales atraen a grupos de ingresos medios y altos. La conciencia sobre la sostenibilidad y las iniciativas de ecoturismo fortalecen aún más las preferencias regionales de staycation en toda Europa Central y Occidental.
Asia Pacífico
Asia Pacífico representa casi el 22% del mercado global de staycation, con un fuerte impulso de China, Japón, Corea del Sur e India. China lidera la participación regional debido a la demanda de la clase media urbana por estancias en hoteles de lujo y retiros culturales. India y el sudeste asiático experimentan crecimiento en ciudades de nivel 1 y nivel 2 impulsado por viajes de fin de semana económicos. Las cadenas hoteleras en Japón y Corea del Sur promueven el bienestar y las staycations urbanas habilitadas por tecnología. Los usuarios que priorizan el móvil impulsan el crecimiento liderado por OTA. Los gobiernos regionales promueven el turismo local como parte de los planes de recuperación económica. La densidad de población y el aumento de los ingresos disponibles hacen de Asia Pacífico un centro de staycation en rápida evolución.
América Latina
América Latina contribuye con alrededor del 7% al mercado global de staycation, siendo Brasil y México los mayores contribuyentes. Las poblaciones urbanas prefieren estancias de ocio de fin de semana dentro de los límites de la ciudad o viajes cortos a áreas costeras o de ecoturismo. Las restricciones económicas y el aumento de los costos de combustible incrementan la demanda de viajes locales sobre los internacionales. Las plataformas digitales promueven experiencias turísticas regionales a las generaciones más jóvenes. Las cadenas hoteleras en Ciudad de México, São Paulo y Río de Janeiro personalizan ofertas para residentes locales. El turismo cultural, las rutas naturales y los resorts de bienestar ganan tracción. El segmento se está formalizando gradualmente a medida que mejoran la infraestructura y el acceso digital.
Medio Oriente y África
Medio Oriente y África tienen una participación menor, alrededor del 5% del mercado global de staycation, pero muestran un alto potencial de crecimiento. Los EAU lideran con agresivas promociones de staycation en Dubái y Abu Dabi. Los hoteles de lujo ofrecen experiencias curadas para los residentes locales, especialmente durante el verano y los fines de semana largos. Las iniciativas de turismo interno de Arabia Saudita también impulsan los viajes internos. En África, Sudáfrica ve un creciente interés en los retiros de vida silvestre y en el campo. Sin embargo, la infraestructura limitada y las restricciones de precios afectan la adopción más amplia. Se espera que los planes de recuperación turística liderados por el gobierno y la adopción digital expandan la tendencia de staycation en esta región.
Segmentaciones del Mercado:
Por Proveedores Directos
- Aerolíneas
- Empresas Hoteleras
- Alquiler de Coches
- Tren
- Operadores Turísticos
- Organismos Gubernamentales
Por Proveedores Indirectos
- OTA (Agencia de Viajes Online)
- Agencias de Viajes Tradicionales
- TMC’s (Empresas de Gestión de Viajes)
- Compradores Corporativos
Por Edad
- Menores de 15
- 16–25
- 26–35
- 36–45
- 46–55
- Mayores de 55
Por Propósito de Visita
- Viajes de Negocios
- Viajes de Ocio
- Educación-Empleo-Peregrinación
- Visitar Amigos y Familiares
Por Orientación del Consumidor
- Individual
- Parejas
- Familias
- Grupo
Por Canal de Reserva
- Reserva Telefónica
- Reserva Online
- Reserva en Persona
Por Tipo de Tour
- Viajero Independiente
- Viajero de Paquete
- Grupo Turístico
Por Tipo de Turismo
- Nacional
- Internacional
Por Geografía
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de las estancias locales presenta un panorama competitivo diverso, combinando cadenas hoteleras globales, agencias de viajes en línea (OTAs) y plataformas de alojamiento entre particulares. Airbnb, Booking.com y Expedia Group dominan los canales de reserva en línea a través de precios dinámicos, ofertas personalizadas y accesibilidad móvil. Gigantes hoteleros como Marriott International, Hilton Worldwide, Accor y Hyatt compiten agrupando experiencias, ofreciendo beneficios de lealtad y promoviendo paquetes de fin de semana o bienestar adaptados a los huéspedes locales. TripAdvisor y Agoda fortalecen su influencia en el mercado al agregar reseñas y ofrecer ofertas de última hora. Trip.com Group (anteriormente Ctrip) impulsa el crecimiento regional en Asia con personalización liderada por IA. Las empresas se enfocan en el compromiso con los viajeros nacionales a través de campañas digitales, políticas flexibles y experiencias personalizadas. La presión competitiva sigue siendo alta a medida que los actores invierten en la experiencia del cliente, asociaciones de marca y marca de destinos para captar la demanda local repetida. La diferenciación se basa en ofertas exclusivas, colaboraciones locales y procesos de reserva sin problemas. El mercado observa un aumento en la consolidación entre OTAs y marcas hoteleras para agilizar la distribución y aumentar la rentabilidad en el segmento de estancias cortas.
Análisis de Jugadores Clave
- Airbnb
- Expedia Group
- Ctrip (ahora parte de Trip.com Group)
- Accor
- Hyatt Hotels Corporation
- Marriott International
- Hilton Worldwide
- TripAdvisor
- Agoda
Desarrollos Recientes
- En enero de 2025, Tripadvisor anunció sus Premios Travelers’ Choice 2025, destacando los principales destinos basados en las reseñas de los viajeros. Esto influye en las elecciones de staycation a medida que las personas buscan experiencias y destinos locales altamente valorados.
- En 2024, Hilton planea duplicar su cartera de estilo de vida para 2028, con un enfoque en experiencias de viaje distintas y localizadas, lo que podría mejorar las opciones de staycation con ofertas hoteleras únicas.
Cobertura del Informe
El informe de investigación ofrece un análisis detallado basado en Proveedores Directos, Proveedores Indirectos, Edad, Propósito de la Visita, Orientación del Consumidor, Canal de Reserva, Tipo de Tour, Tipo de Turismo y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de viajes de ocio locales seguirá aumentando debido a los cambios en el estilo de vida y la cultura de trabajo híbrida.
- Los hoteles ampliarán los paquetes enfocados en staycation, incluyendo experiencias de bienestar, gastronómicas y familiares.
- Las plataformas de reserva en línea verán un mayor tráfico ya que los usuarios prefieren la conveniencia y los precios dinámicos.
- Los programas de lealtad influirán en las reservas repetidas entre profesionales urbanos y familias.
- Los retiros enfocados en el bienestar y los descansos para la salud mental ganarán más prominencia en áreas urbanas.
- Los hoteles de escala media introducirán precios más flexibles y ofertas de última hora para mantenerse competitivos.
- Los gobiernos pueden invertir más en promover el turismo doméstico para apoyar las economías locales.
- Los actores regionales fortalecerán las asociaciones con OTAs para mejorar la visibilidad y el alcance.
- La sostenibilidad y las eco-staycations emergerán como una nueva categoría entre los viajeros conscientes del medio ambiente.
- Las recomendaciones de viaje impulsadas por IA remodelarán cómo los consumidores planifican y personalizan sus experiencias de staycation.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de las estancias en casa y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de Staycation entre 2024 y 2032?
¿Qué segmento del mercado de estancias en casa tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de las estancias en casa?
¿Quiénes son las empresas líderes en el mercado de las estancias en casa?
¿Qué región comandó la mayor parte del mercado de Staycation en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Estancia Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Estancia Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 371.5 million → 2032: USD 713.5 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Estancia Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Estancia Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Estancia Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Estancia Market Drivers
- 3.3 Mercado de Estancia Market Restraints & Challenges
- 3.4 Mercado de Estancia Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Estancia Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Estancia Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Estancia category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Estancia Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Estancia Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Estancia market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Estancia Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Estancia Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Estancia Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Estancia (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Estancia Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Estancia Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Estancia Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Estancia Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Estancia Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Estancia Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Estancia Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Estancia Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Estancia Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
