
Visión General del Mercado
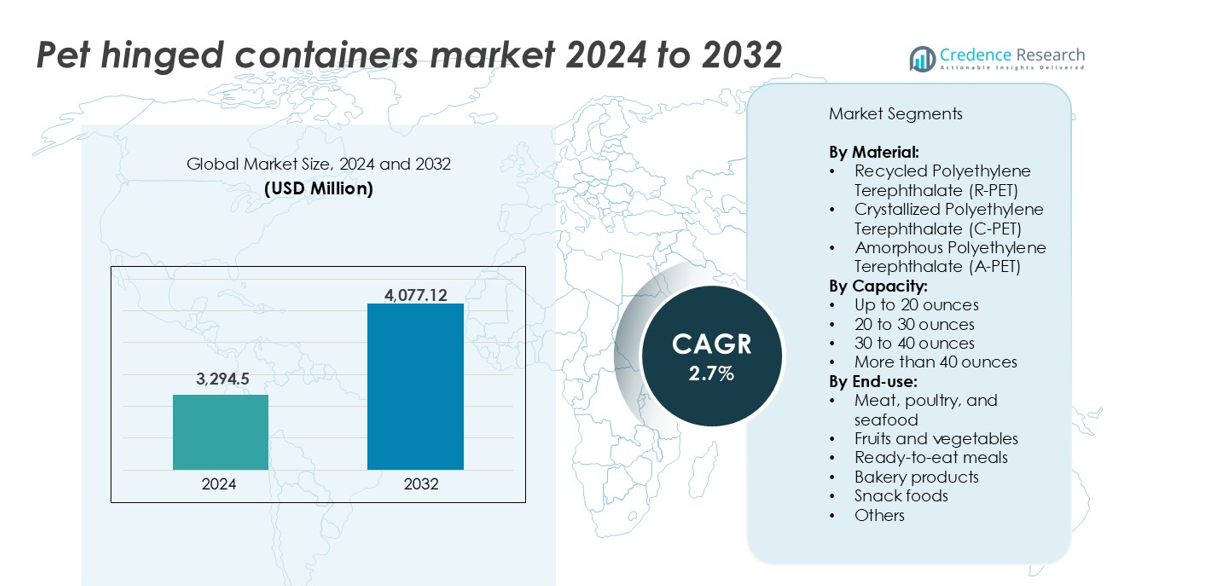
El mercado de contenedores con bisagras de PET fue valorado en USD 3,294.5 millones en 2024 y se anticipa que alcance los USD 4,077.12 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 2.7% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Contenedores con Bisagras de PET 2024 | USD 3,294.5 millones |
| Mercado de Contenedores con Bisagras de PET, CAGR | 2.7% |
| Tamaño del Mercado de Contenedores con Bisagras de PET 2032 | USD 4,077.12 millones |
Los principales actores en el mercado de contenedores con bisagras de PET incluyen Amcor Limited, Berry Global Group, Inc., Sonoco Products Company y Silgan Holdings Inc., todos los cuales mantienen carteras sólidas en el envasado de alimentos. Estas empresas dominan a través de la producción a gran escala, redes de suministro globales e inversiones en I+D para contenedores reciclables y aptos para microondas. Placon Corporation, Anchor Packaging Inc. y Pactiv LLC compiten activamente en América del Norte con una fuerte distribución en el comercio minorista y de servicios de alimentos. Europa y América del Norte representan colectivamente más del 59% de la cuota de mercado global, impulsadas por una infraestructura avanzada de reciclaje, alto consumo de alimentos envasados y estrictos estándares regulatorios que promueven el uso de R-PET.
Perspectivas del Mercado
- El mercado de contenedores con bisagras de PET fue valorado en USD 3,294.5 millones en 2024 y se proyecta que alcance los USD 4,077.12 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 2.7% durante el período de pronóstico.
- El crecimiento es impulsado por la creciente demanda de envases reciclables, especialmente R-PET, motivada por objetivos de sostenibilidad y regulaciones dirigidas a los plásticos de un solo uso.
- Una tendencia clave incluye el aumento en el uso de contenedores C-PET aptos para microondas, abordando la creciente popularidad de las comidas preparadas y los envases de alimentos que se pueden recalentar.
- Los principales actores como Amcor, Berry Global, Sonoco y Silgan dominan el panorama a través de la producción a gran escala, la innovación de productos y los esfuerzos estratégicos de sostenibilidad.
- América del Norte lidera el mercado con una participación del 32%, seguida de Europa con el 27% y Asia-Pacífico con el 24%. El segmento de hasta 20 onzas tiene la mayor participación de capacidad, mientras que la carne, aves y mariscos lideran las aplicaciones de uso final.
Análisis de Segmentación del Mercado:
Por Material
El mercado de contenedores con bisagras de PET se segmenta en R-PET, C-PET y A-PET. Entre estos, el tereftalato de polietileno reciclado (R-PET) tiene la mayor cuota de mercado. Su dominio es impulsado por la creciente demanda de envases sostenibles y ecológicos. R-PET se alinea con los objetivos de economía circular y apoya los compromisos de sostenibilidad de las marcas. Ofrece claridad, durabilidad y eficiencia de costos. El R-PET de grado alimenticio es cada vez más aceptado para el envasado de alimentos frescos y procesados. Los impulsos regulatorios para el uso de contenido reciclado apoyan aún más su crecimiento. Los fabricantes invierten en sistemas de reciclaje de circuito cerrado para garantizar la disponibilidad de material y la consistencia de la calidad.
- Por ejemplo, Amcor utiliza más de 218,000 toneladas métricas de plástico reciclado post-consumo (PCR) anualmente, incluyendo volúmenes sustanciales de R-PET de grado alimenticio en sus operaciones globales en América del Norte, Europa y Asia.
Por Capacidad
Los contenedores de PET con bisagra y capacidad de hasta 20 onzas lideran el mercado en términos de participación de volumen. Este segmento atiende aplicaciones de alimentos de rápido movimiento como frutas cortadas, artículos de charcutería, bocadillos y porciones de panadería. El dominio se debe a la creciente demanda de productos de porción individual y para llevar en el comercio minorista y servicios de alimentos. Los contenedores de pequeña capacidad ofrecen mejor control de porciones, conveniencia y reducción de desperdicio de alimentos. También mejoran el atractivo visual en los estantes y reducen los costos de envío. Los patrones de consumo urbano en aumento y los modelos de servicio rápido impulsan aún más la preferencia por formatos de empaque compactos.
- Por ejemplo, Inline Plastics introdujo su línea Safe-T-Fresh® Grab & Go con contenedores de PET transparentes y a prueba de manipulaciones de menos de 16 oz, diseñados específicamente para exhibiciones de alimentos refrigerados para llevar en cadenas minoristas.
Por Uso Final
Entre las categorías de uso final, la carne, aves y mariscos representan el segmento dominante en el mercado de contenedores de PET con bisagra. Estos productos requieren un empaque seguro, resistente a fugas, con gran visibilidad y atractivo en el estante. Los contenedores de PET cumplen con los estándares de higiene y seguridad mientras preservan la frescura. Los minoristas los prefieren por su apilabilidad y compatibilidad con el almacenamiento en cadena de frío. El aumento en el consumo de proteínas empaquetadas y cortes frescos impulsa la demanda de volumen. Paralelamente, las comidas listas para comer son un segmento de rápido crecimiento, apoyado por estilos de vida urbanos y la demanda de empaques aptos para microondas que reducen el tiempo de preparación.
Principales Impulsores del Crecimiento
Aumento de la Demanda de Materiales de Empaque Sostenibles y Reciclables
El mercado de contenedores de PET con bisagra está experimentando un fuerte crecimiento debido al aumento de la demanda de empaques ecológicos y reciclables. Las marcas y fabricantes están bajo presión para reducir los desechos plásticos y mejorar el impacto ambiental. El Polietileno Tereftalato Reciclado (R-PET) ofrece una solución confiable con claros beneficios de sostenibilidad. El empaque de R-PET utiliza menos energía durante la producción y apoya sistemas de reciclaje en circuito cerrado. Muchas empresas de servicios de alimentos y minoristas están cambiando a contenedores de R-PET para cumplir con los objetivos de sostenibilidad y cumplir con regulaciones más estrictas sobre plásticos de un solo uso. Los consumidores también prefieren empaques hechos de contenido reciclado, aumentando su penetración en el mercado. Con los gobiernos imponiendo mandatos sobre la inclusión de contenido reciclado, se proyecta que el uso de R-PET en contenedores con bisagra crezca rápidamente. Los grandes actores están ampliando sus capacidades internas de reciclaje y reprocesamiento para asegurar el suministro de material. Este cambio hacia modelos de empaque circular continúa impulsando la adopción en múltiples categorías de alimentos.
- Por ejemplo, Berry Global procesó más de 100,000 toneladas métricas de R-PET en 2023 en sus divisiones de embalaje, apoyando su objetivo de usar un 30% de plásticos circulares para 2030.
Expansión de la Cultura de Comida Lista para Comer y para Llevar
El aumento global en la demanda de comidas listas para comer y comida para llevar ha contribuido significativamente al crecimiento de los contenedores de PET con bisagra. Estos contenedores ofrecen soluciones ligeras, duraderas y a prueba de manipulaciones, adecuadas para el almacenamiento de alimentos calientes y fríos. Los establecimientos de servicios de alimentos, las cocinas en la nube y los servicios de entrega de comidas utilizan cada vez más contenedores de PET con bisagra para la visibilidad del producto y el sellado seguro. La creciente urbanización, los hogares con doble ingreso y los estilos de vida acelerados impulsan la demanda de opciones de embalaje convenientes. Los contenedores de PET también cumplen con los criterios de compatibilidad con microondas y a prueba de fugas, que son vitales en la distribución moderna de alimentos. El formato de embalaje admite varios tamaños de porciones, lo que permite a los vendedores servir comidas completas, bocadillos y ensaladas. Los minoristas utilizan contenedores de PET con bisagra para mejorar la presentación de los alimentos mientras mantienen los estándares de higiene. A medida que las aplicaciones de entrega de alimentos y los canales de comida para llevar continúan expandiéndose, el mercado de embalajes controlados por porciones y resistentes a manipulaciones ve un crecimiento constante, convirtiéndose en un impulsor clave de la demanda a largo plazo.
- Por ejemplo, Sabert Corporation, un líder global en embalaje sostenible de alimentos con ingresos anuales que superan los $800 millones, es un proveedor principal para cadenas de QSR y supermercados.
Crecimiento del Comercio Minorista Organizado y la Infraestructura de la Cadena de Frío
Las crecientes inversiones en el comercio minorista moderno y la logística de la cadena de frío apoyan la demanda de embalajes de alimentos de alto rendimiento, como los contenedores de PET con bisagra. Los supermercados, hipermercados y tiendas de conveniencia prefieren embalajes transparentes que mejoren la visibilidad del producto y el atractivo en los estantes. Los contenedores de PET ofrecen resistencia y resistencia a la humedad, lo que los hace ideales para las secciones de alimentos refrigerados y congelados. El crecimiento en la presencia minorista de productos frescos y listos para comer en mercados desarrollados y en desarrollo beneficia directamente al embalaje de PET. Las cadenas minoristas organizadas dependen de formatos de embalaje estandarizados y apilables para agilizar el manejo del inventario y la presentación. La mejora de la logística de la cadena de frío reduce el desperdicio y amplía la vida útil de los artículos perecederos, permitiendo una distribución más amplia de proteínas, lácteos y productos en contenedores de PET. Esta mejora de infraestructura, especialmente en Asia-Pacífico y América Latina, acelera la adopción de contenedores de PET con bisagra en carnes, mariscos, frutas y alimentos preparados, impulsando una demanda de volumen constante.
Tendencias y Oportunidades Clave
Cambio hacia Soluciones de PET de Alto Rendimiento y Seguras para Microondas
Una tendencia clave que está moldeando el mercado de contenedores de PET con bisagra es la creciente preferencia por variantes seguras para microondas y compatibles con hornos. El PET cristalizado (C-PET) está ganando terreno debido a su capacidad para soportar altas temperaturas, lo que lo hace ideal para bandejas de alimentos recalentables y kits de comidas. Con la creciente demanda de los consumidores por conveniencia, el embalaje recalentable juega un papel crítico en la entrega de alimentos y el comercio minorista. Los operadores de servicios de alimentos y minoristas buscan embalajes que combinen resistencia al calor, claridad y reciclabilidad. Los contenedores de C-PET ofrecen esas características y también admiten aplicaciones de llenado en caliente. Esta tendencia presenta una oportunidad para que los proveedores de embalajes innoven en mezclas de materiales que mantengan el rendimiento mientras mejoran la sostenibilidad. A medida que las comidas preparadas y las opciones de entrega a domicilio se expanden, la necesidad de contenedores estables al calor seguirá aumentando. Los fabricantes que invierten en capacidades de procesamiento de C-PET y diseños patentados están bien posicionados para capitalizar esta tendencia y diferenciar sus ofertas.
- Por ejemplo, las bandejas C-PET de Faerch soportan temperaturas de hasta 220°C y se utilizan en más de 500 millones de paquetes de comidas preparadas anualmente en toda Europa.
Aumento del Uso de Características de Empaque Inteligente en la Exhibición de Alimentos
El mercado de contenedores de PET con bisagras está presenciando una adopción temprana de elementos de empaque inteligente para mejorar la seguridad y la visibilidad. El empaque transparente que incluye sellos a prueba de manipulaciones, cierres resellables y códigos QR impresos se está volviendo más común. Estas características aumentan la confianza del consumidor, especialmente en formatos en línea y de autoservicio. Las marcas están utilizando el empaque como una herramienta para comunicar frescura, origen y detalles nutricionales. Los minoristas valoran los contenedores de PET por su capacidad para mostrar el contenido claramente, apoyando las compras impulsivas y reduciendo la manipulación del producto. Con el aumento de la integración digital, algunas empresas exploran el empaque interactivo que se vincula con el seguimiento de frescura o contenido promocional. Estas innovaciones mejoran la experiencia del usuario y la diferenciación de la marca. Los contenedores de PET con bisagras que combinan claridad visual con cierre seguro y acceso digital están ganando favor en el comercio minorista de alto volumen. Los proveedores que ofrecen tales soluciones crean valor añadido y abren nuevas oportunidades de crecimiento en segmentos de alimentos tanto premium como de mercado masivo.
Desafíos Clave
Volatilidad en el Suministro y Precios de Materias Primas
El mercado de contenedores de PET con bisagras sigue siendo vulnerable a las fluctuaciones en los precios de las materias primas, especialmente la resina PET virgen y reciclada. Las interrupciones en la cadena de suministro, los costos de energía y los cambios en las tasas de reciclaje pueden afectar la disponibilidad y el precio de los materiales. Los precios de la resina PET a menudo reaccionan a los cambios en los mercados de petróleo crudo y a las dinámicas de oferta y demanda regionales. Cuando el suministro de R-PET se ajusta debido a la baja recolección o contaminación, los fabricantes de envases enfrentan presiones de costos. Los convertidores pequeños y medianos luchan por manejar la volatilidad de los costos de insumos sin trasladar los aumentos de precios a los clientes. Esto puede reducir los márgenes y crear incertidumbre en los precios de los contratos. Aunque muchas marcas impulsan un mayor contenido reciclado, la disponibilidad inconsistente de materia prima limita la escalabilidad. Establecer una infraestructura de reciclaje estable y contratos de adquisición a largo plazo es clave para reducir este riesgo. Hasta entonces, los actores del mercado enfrentarán imprevisibilidad en el suministro y presiones competitivas de precios.
Creciente Presión Regulatoria sobre los Plásticos de Un Solo Uso
Las restricciones regulatorias sobre los plásticos de un solo uso plantean un desafío para la adopción de contenedores de PET con bisagras, especialmente en regiones con estrictas prohibiciones o impuestos sobre plásticos. Los gobiernos de Europa, partes de Asia y América del Norte están implementando reglas para restringir o gravar el empaque plástico desechable. Aunque el PET es reciclable, a menudo se incluye en categorías de un solo uso, creando cargas de cumplimiento para los proveedores de servicios de alimentos y empaques. La infraestructura de reciclaje inadecuada complica aún más el entorno regulatorio. Las empresas deben invertir en etiquetado, clasificación e innovación de materiales para cumplir con los requisitos de responsabilidad extendida del productor (EPR). Estos esfuerzos de cumplimiento aumentan los costos y ralentizan los lanzamientos de productos. La desalineación entre las afirmaciones de reciclabilidad y las tasas reales de reciclaje también afecta la confianza del consumidor. Para mitigar este desafío, los proveedores deben fortalecer la colaboración con la gestión de residuos local, adoptar materiales sostenibles certificados y apoyar un etiquetado claro para una correcta eliminación.
Análisis Regional
Norteamérica
América del Norte representa la mayor participación en el mercado de contenedores con bisagras de PET, contribuyendo con más del 32% de los ingresos globales en 2024. La región se beneficia de una fuerte demanda de alimentos envasados, comidas para llevar y productos listos para comer. La alta adopción de envases sostenibles, particularmente R-PET, apoya la penetración en el mercado. Minoristas y marcas de servicios de alimentos con sede en EE. UU. invierten activamente en formatos de envases reciclables y a prueba de manipulaciones. La infraestructura de cadena de frío generalizada y la presencia de comercio minorista organizado impulsan el crecimiento del volumen. El enfoque de Canadá en reducir los plásticos de un solo uso también fomenta la innovación en materiales. El creciente consumo de ensaladas, frutas y productos de charcutería en envases transparentes continúa sosteniendo la demanda regional.
Europa
Europa posee aproximadamente el 27% de la cuota de mercado en el mercado de contenedores con bisagras de PET, impulsada por estrictas regulaciones de sostenibilidad y sistemas avanzados de reciclaje. Países como Alemania, Francia y el Reino Unido lideran el cambio hacia envases R-PET en los sectores minorista y de servicios de alimentos. La demanda es alta para contenedores aptos para microondas y resellables utilizados para comidas preparadas, productos de panadería y embutidos. Las políticas de economía circular de la UE impulsan inversiones en sistemas de envases de circuito cerrado. Minoristas de alimentos premium adoptan envases claros y reciclables para atractivo visual y cumplimiento. La innovación en etiquetado inteligente y alternativas compostables añade presión competitiva pero también mejora la calidad general de los envases en la región.
Asia-Pacífico
Asia-Pacífico representa alrededor del 24% del mercado global de contenedores con bisagras de PET y es la región de más rápido crecimiento. La rápida urbanización, la expansión del comercio minorista organizado y el creciente consumo de la clase media impulsan la demanda de envases higiénicos y portátiles. Países como China, India, Japón y Corea del Sur muestran una creciente adopción de contenedores de PET en segmentos de productos frescos, carnes y snacks. El comercio electrónico y los servicios de entrega de alimentos aumentan la demanda de contenedores a prueba de fugas con tapas transparentes. La creciente conciencia sobre la sostenibilidad apoya el crecimiento gradual en el uso de R-PET. El apoyo gubernamental para la infraestructura de reciclaje doméstico y las regulaciones de seguridad alimentaria estimulan aún más la demanda de envases con bisagras de PET, especialmente en centros urbanos de metro y de nivel 1.
América Latina
América Latina posee una participación modesta pero en crecimiento de alrededor del 9% en el mercado global de contenedores con bisagras de PET. Brasil y México son mercados clave, impulsados por el crecimiento en restaurantes de servicio rápido, supermercados y cadenas de panadería. La demanda de envases transparentes y apilables apoya la exhibición del producto y la retención de frescura. Los contenedores de PET son preferidos para frutas cortadas, dulces y productos de charcutería. La cobertura limitada de la cadena de frío en áreas rurales restringe una penetración más amplia. Sin embargo, la creciente adopción de proteínas envasadas y alimentos para snacks impulsa la expansión del mercado. El apoyo regulatorio para envases plásticos de grado alimenticio y la creciente conciencia sobre materiales reciclables crean espacio para que los fabricantes regionales escalen.
Oriente Medio y África (MEA)
La región de Oriente Medio y África contribuye aproximadamente con el 8% al mercado de contenedores con bisagras de PET. El crecimiento es apoyado por la creciente demanda de alimentos convenientes envasados, especialmente en los EAU, Arabia Saudita y Sudáfrica. Los formatos de comercio minorista organizado y las plataformas de entrega de alimentos expanden el uso de contenedores en las categorías de panadería, carne y productos agrícolas. Las condiciones climáticas cálidas requieren envases duraderos, resistentes a fugas y con estabilidad de temperatura. La adopción de R-PET todavía es limitada pero está aumentando gradualmente con programas de sostenibilidad e iniciativas de seguridad alimentaria. La dependencia de importaciones para resina de PET y la débil infraestructura de reciclaje siguen siendo desafíos. Sin embargo, la creciente inversión en cadenas locales de envasado de alimentos y comercio minorista apoya un crecimiento constante del mercado.
Segmentaciones del Mercado:
Por Material:
- Tereftalato de Polietileno Reciclado (R-PET)
- Tereftalato de Polietileno Cristalizado (C-PET)
- Tereftalato de Polietileno Amorfo (A-PET)
Por Capacidad:
- Hasta 20 onzas
- 20 a 30 onzas
- 30 a 40 onzas
- Más de 40 onzas
Por Uso Final:
- Carne, aves y mariscos
- Frutas y verduras
- Comidas listas para comer
- Productos de panadería
- Bocadillos
- Otros
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de contenedores con bisagras de PET es altamente competitivo, con varios actores globales y regionales que ofrecen una amplia gama de soluciones de embalaje. Empresas clave como Amcor Limited, Berry Global Group, Inc., y Sonoco Products Company dominan el mercado con producción a gran escala, I+D avanzada y fuertes redes de distribución. Estos líderes se centran en el embalaje sostenible, particularmente en contenedores basados en R-PET, para satisfacer la creciente demanda de soluciones reciclables. Jugadores de tamaño mediano como Placon Corporation, Pactiv LLC y Genpak LLC atienden aplicaciones de nicho, ofreciendo personalización y entrega rápida. Empresas como Sealed Air Corporation y Sabert Corporation enfatizan la innovación en embalajes aptos para microondas y a prueba de manipulaciones. Las asociaciones estratégicas, expansiones regionales e inversiones en infraestructura de reciclaje son comunes en todo el panorama. La competencia de precios y el cumplimiento normativo impulsan a las empresas a mejorar la eficiencia operativa y adoptar prácticas de embalaje circular. Con la sostenibilidad y la seguridad alimentaria como prioridades clave, la competencia se intensifica en torno a la obtención de materiales, la claridad, la apilabilidad y las certificaciones de seguridad para el contacto con alimentos.
Análisis de Jugadores Clave
- Amcor Limited
- Berry Global Group, Inc.
- Sonoco Products Company
- Silgan Holdings Inc.
- Sealed Air Corporation
- Pactiv LLC
- Dart Container Corporation
- Placon Corporation
- Anchor Packaging Inc.
- Sabert Corporation
- Genpak, LLC
- D&W Fine Pack
- Linpac Packaging Ltd. (Klöckner Pentaplast)
Desarrollos Recientes
- En 2024, Sabert Corporation, con sede en los Estados Unidos, ha lanzado sus nuevos Contenedores de Pulpa con Bisagra y Vasos de Porción de Pulpa. La expansión incluye productos sostenibles y compostables. Estas nuevas ofertas tienen como objetivo satisfacer las necesidades de los operadores de servicios de alimentos que buscan soluciones de empaque ecológicas.
- En abril de 2023, Tesco y Faerch lanzaron una iniciativa pionera para reciclar bandejas de PET usadas de residuos de acera europeos en nuevos envases para sus comidas preparadas refrigeradas, marcando un paso significativo hacia la sostenibilidad en la industria del empaque de alimentos.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Material, Capacidad, Uso final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de contenedores de R-PET aumentará a medida que las marcas se inclinen hacia sistemas de empaque circulares.
- Los formatos de PET aptos para microondas y compatibles con hornos ganarán popularidad en aplicaciones de comidas preparadas.
- Las características de empaque inteligente como los sellos a prueba de manipulaciones y los códigos QR se volverán más comunes.
- El crecimiento de la entrega de alimentos y las comidas para llevar continuará impulsando la demanda de contenedores con bisagra de pequeña capacidad.
- La expansión del comercio minorista organizado en economías emergentes apoyará una adopción más amplia del empaque de PET.
- Los fabricantes invertirán en infraestructura de reciclaje para asegurar el suministro de material sostenible.
- El impulso regulatorio para un contenido reciclado mínimo reformará las estrategias de adquisición y producción.
- El empaque listo para estantería con alta claridad seguirá siendo esencial para la comercialización de alimentos frescos.
- Los avances tecnológicos mejorarán la resistencia al calor del PET sin comprometer su reciclabilidad.
- Aumentarán las asociaciones entre empresas de empaque y productores de alimentos para asegurar el cumplimiento e innovación.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de envases de PET con bisagra y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de envases de PET con bisagra entre 2024 y 2032?
¿Qué segmento del mercado de contenedores con bisagra para mascotas tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de envases de PET con bisagra?
¿Quiénes son las empresas líderes en el mercado de envases de PET con bisagra?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Envases con Bisagra de PET Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Envases con Bisagra de PET Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 3,294.5 million → 2032: USD 4,077.12 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Envases con Bisagra de PET Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Envases con Bisagra de PET Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Envases con Bisagra de PET Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Envases con Bisagra de PET Market Drivers
- 3.3 Mercado de Envases con Bisagra de PET Market Restraints & Challenges
- 3.4 Mercado de Envases con Bisagra de PET Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Envases con Bisagra de PET Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Envases con Bisagra de PET Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Envases con Bisagra de PET category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Envases con Bisagra de PET Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Envases con Bisagra de PET Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Envases con Bisagra de PET market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Envases con Bisagra de PET Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Envases con Bisagra de PET Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Envases con Bisagra de PET Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Envases con Bisagra de PET (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Envases con Bisagra de PET Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Envases con Bisagra de PET Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Envases con Bisagra de PET Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Envases con Bisagra de PET Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Envases con Bisagra de PET Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Envases con Bisagra de PET Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Envases con Bisagra de PET Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Envases con Bisagra de PET Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Envases con Bisagra de PET Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
