
Visión General del Mercado de Enfriadores de Aire:
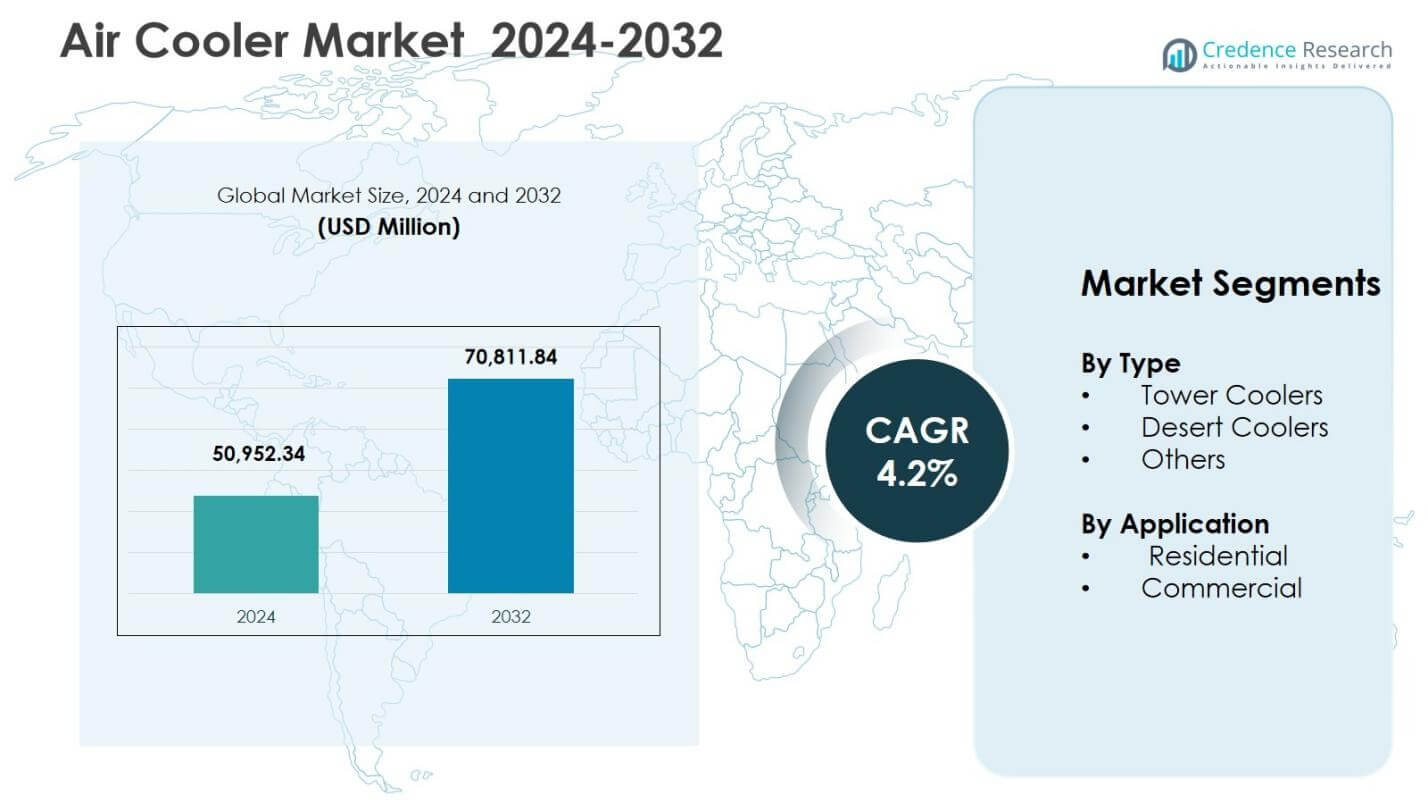
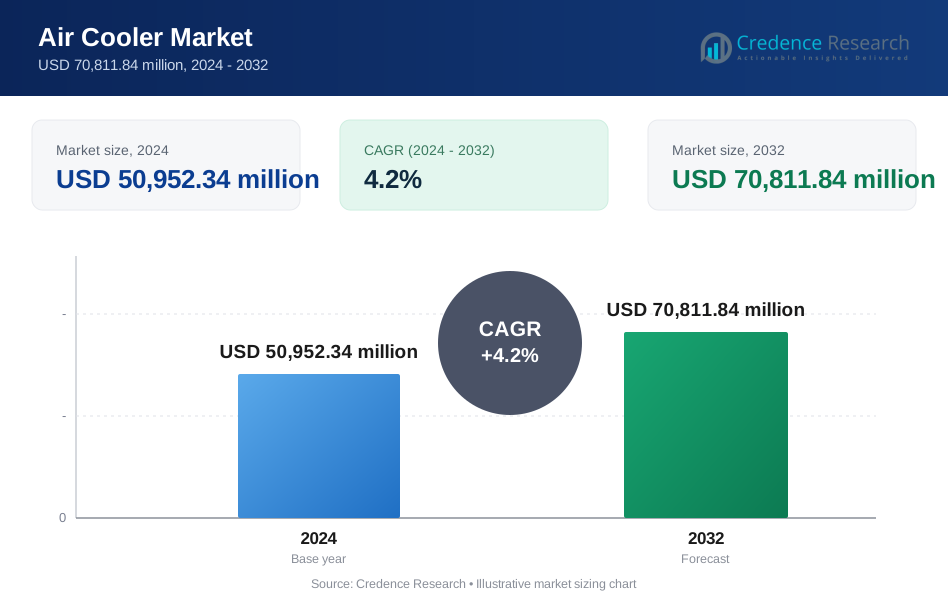
El mercado de enfriadores de aire fue valorado en USD 50,952.34 millones en 2024 y se espera que alcance USD 70,811.84 millones para 2032, reflejando un CAGR de 4.2% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Enfriadores de Aire 2024 | USD 50,952.34 millones |
| Mercado de Enfriadores de Aire, CAGR | 4.2% |
| Tamaño del Mercado de Enfriadores de Aire 2032 | USD 70,811.84 millones |
El mercado incluye tanto fabricantes globales como regionales que compiten principalmente en rendimiento energético, posicionamiento de precios y cobertura de distribución. Los participantes clave incluyen Symphony, Bajaj Electricals, Havells India Ltd, Honeywell International Inc., y Seeley International, con estrategias que comúnmente enfatizan el desarrollo de productos, mejoras en la eficiencia y expansión de redes de venta al por menor y distribuidores.
Asia-Pacífico representó el 48.9% del mercado en 2024, respaldado por condiciones climáticas más cálidas, alta densidad de población y demanda de opciones de enfriamiento de menor costo con un consumo de energía relativamente bajo, incluyendo en India y China. América del Norte y Europa representan participaciones menores, con una demanda vinculada a eventos de calor más frecuentes e interés en alternativas de enfriamiento portátiles y potencialmente de menor impacto en comparación con algunas opciones convencionales.
Perspectivas del Mercado de Enfriadores de Aire
- El mercado de enfriadores de aire fue valorado en USD 50,952.34 millones en 2024 y se proyecta que alcance los USD 70,811.84 millones para 2032, reflejando un CAGR del 4.2% durante el período de pronóstico. La demanda está respaldada por el uso residencial y comercial continuo tanto en economías emergentes como desarrolladas.
- El crecimiento está vinculado a temperaturas más altas, aumento de los costos de electricidad y preferencia por opciones de enfriamiento con menor consumo de energía y precios iniciales más bajos. El segmento residencial lideró el mercado en 2024 con una participación del 62.4%, indicando que la adopción en los hogares sigue siendo la principal base de demanda.
- Las tendencias clave incluyen mejoras en características como controles inteligentes, compatibilidad con inversores y almohadillas de enfriamiento mejoradas, junto con la expansión del alcance del comercio electrónico. Los enfriadores de desierto lideraron por tipo en 2024 con una participación del 46.8%, reflejando un mejor desempeño en condiciones cálidas y secas donde el enfriamiento evaporativo suele ser más efectivo.
- La competencia está moderadamente fragmentada, con marcas establecidas y fabricantes regionales compitiendo en precio, cobertura de distribución y promociones estacionales. La diferenciación de productos y el posicionamiento de marca siguen siendo importantes dado el bajo costo de cambio en muchos canales minoristas.
- Asia-Pacífico tuvo la mayor participación en 2024 con un 48.9%, seguido por América del Norte (14.6%), Medio Oriente y África (13.3%), Europa (12.8%) y América Latina (10.4%). Estas diferencias están vinculadas a las condiciones climáticas, el poder adquisitivo y la penetración de infraestructura de enfriamiento como el aire acondicionado y la propiedad de electrodomésticos.
Análisis de Segmentación del Mercado de Enfriadores de Aire:
Por Tipo
Los enfriadores de desierto representaron el 46.8% del mercado en 2024. Esta participación está asociada con una mayor capacidad de enfriamiento, mayor almacenamiento de agua y mayor efectividad en climas cálidos y secos en partes de Asia-Pacífico y Medio Oriente y África. La demanda está respaldada por la asequibilidad en relación con los acondicionadores de aire, particularmente en áreas semiurbanas y rurales. Los enfriadores de torre siguen debido a su huella compacta y adecuación para hogares urbanos más pequeños, mientras que otros formatos (incluidos enfriadores de ventana y personales) continúan viendo un uso constante donde las limitaciones de espacio o los puntos de precio más bajos impulsan las decisiones de compra.
- Por ejemplo, Symphony comercializa modelos de desierto como las series Winter y Sumo para regiones de alto calor y baja humedad, destacando una mayor capacidad de tanque y ciclos de operación más largos entre recargas.
Por Aplicación
El segmento residencial tuvo una participación del 62.4% en 2024. La demanda está respaldada por el aumento de las temperaturas, la sensibilidad de los hogares a los costos de electricidad y la preferencia por electrodomésticos posicionados como opciones de menor energía. El crecimiento en hogares de ingresos medios y la mayor penetración de electrodomésticos en mercados emergentes también apoya las compras por primera vez y los ciclos de reemplazo. La demanda comercial (tiendas minoristas, oficinas, talleres y hospitalidad) está creciendo de manera más constante a medida que los operadores evalúan opciones de enfriamiento de menor costo para uso estacional o para espacios donde no se ha instalado aire acondicionado completo.
- Por ejemplo, Crompton Greaves Consumer Electricals posiciona varios enfriadores residenciales en torno a la operación compatible con inversores y menor consumo de energía, alineándose con las preocupaciones de los hogares sobre las facturas de electricidad y los cortes de verano en India.
Principales Impulsores del Crecimiento del Mercado de Enfriadores de Aire
Aumento de la Demanda de Soluciones de Enfriamiento Eficientes en Energía y Rentables
La demanda está respaldada por el enfoque del consumidor en el control de costos operativos a medida que las tarifas eléctricas aumentan en muchos mercados. Los enfriadores de aire generalmente usan menos electricidad que los acondicionadores de aire y suelen tener precios de compra más bajos y requisitos de instalación más simples, lo que puede atraer a hogares sensibles al precio y a pequeños usuarios comerciales. Su papel puede ser más fuerte en regiones con suministro eléctrico intermitente, donde los diseños compatibles con inversores pueden ser preferidos. Sin embargo, la ventaja de costo puede variar según el clima y los patrones de uso, y la satisfacción del consumidor depende de la humedad y el tamaño de la habitación.
- Por ejemplo, la Oficina de Eficiencia Energética de India (BEE) y agencias similares en otros mercados promueven el uso eficiente de electrodomésticos y la gestión de energía del lado de la demanda, lo que puede favorecer opciones de enfriamiento de menor consumo.
Creciente Urbanización y Expansión de la Construcción Residencial
La urbanización y la construcción residencial apoyan la compra de enfriadores a través del crecimiento en la formación de hogares, mercados de alquiler y demanda de reemplazo de electrodomésticos. La portabilidad y la capacidad de servir diferentes tamaños de habitaciones pueden hacer que los enfriadores de aire sean relevantes en hogares urbanos con espacio limitado. El aumento de los ingresos disponibles en los segmentos de ingresos medios también apoya las actualizaciones a modelos de mayor capacidad o con más características. Las olas de calor y las temporadas cálidas más largas pueden intensificar la demanda estacional, aunque el momento de la compra sigue concentrado en los meses de verano.
- Por ejemplo, la población urbana de India era de aproximadamente el 36% en 2021 (Banco Mundial), lo que indica una base en expansión de hogares urbanos que pueden apoyar la demanda de dispositivos de enfriamiento compactos y portátiles.
Cambios Climáticos e Incremento de la Intensidad del Calor
Las temperaturas promedio más altas y los eventos de calor más frecuentes aumentan la necesidad de soluciones de enfriamiento accesibles en hogares y lugares de trabajo. Los enfriadores de aire son generalmente más efectivos en condiciones de baja humedad, lo que apoya la adopción en muchas regiones interiores y áridas. El aumento de la conciencia sobre los riesgos para la salud relacionados con el calor también puede expandir el uso más allá de los hogares hacia pequeños negocios y entornos comunitarios durante los períodos pico de verano. Al mismo tiempo, las limitaciones de rendimiento en climas húmedos pueden restringir la adopción o llevar a los consumidores a tecnologías de enfriamiento alternativas.
Tendencias y Oportunidades Clave del Mercado de Enfriadores de Aire
Avances Tecnológicos e Innovación de Productos
Los fabricantes están agregando características para mejorar la usabilidad y diferenciar productos en canales minoristas competitivos. Controles inteligentes, operación remota, compatibilidad con inversores, medios de enfriamiento mejorados y características de reducción de ruido están cada vez más presentes en modelos de gama media y premium. Algunos productos también añaden capas de filtración o materiales antimicrobianos, reflejando las preocupaciones de los consumidores sobre la calidad del aire interior y la higiene. Estas características pueden apoyar precios de venta promedio más altos, pero la disposición a pagar varía, y el rendimiento aún depende en gran medida de las condiciones climáticas y el mantenimiento adecuado.
- Por ejemplo, Symphony ha lanzado modelos con filtración de múltiples etapas bajo la marca i-Pure, junto con características de control remoto y funciones orientadas al diagnóstico en líneas de productos seleccionadas.
Expansión del Comercio Electrónico y la Venta Minorista Omnicanal
El crecimiento del comercio electrónico está ampliando el acceso y permitiendo más comparación de precios, lo que puede intensificar la competencia mientras mejora el alcance en ciudades más pequeñas. Los mercados en línea ayudan a las marcas a presentar carteras más amplias, realizar promociones estacionales y usar reseñas para influir en las decisiones de compra. Los enfoques omnicanal que vinculan redes de distribuidores offline con el cumplimiento online pueden mejorar la disponibilidad y la cobertura de servicios. Sin embargo, los canales online también tienden a aumentar la transparencia de precios, lo que puede presionar los márgenes en categorías altamente estacionales.
- Por ejemplo, Symphony y Bajaj venden enfriadores de desierto, torre y personales a través de grandes mercados como Amazon y Flipkart en India, a menudo utilizando descuentos estacionales y paquetes dirigidos a compradores enfocados en el valor.
Principales Desafíos del Mercado de Enfriadores de Aire
Limitaciones de Rendimiento en Regiones de Alta Humedad
Los enfriadores de aire dependen de la refrigeración por evaporación, que generalmente se vuelve menos efectiva a medida que aumenta la humedad. Esto reduce su caída de temperatura y la comodidad percibida en climas costeros y tropicales, limitando la adopción en algunas geografías. Abordar esta limitación puede requerir cambios de diseño o enfoques híbridos, pero tales soluciones pueden aumentar el costo y pueden reducir la ventaja de precio tradicional frente a otras opciones de refrigeración.
Fluctuaciones de Demanda Estacional y Competencia Intensa
Las ventas se concentran en los meses de verano, lo que aumenta el riesgo de pronóstico y puede crear presión de inventario y flujo de caja entre fabricantes y distribuidores. La competencia de jugadores locales de bajo costo puede intensificar la presión de precios durante la temporada alta, comprimiendo los márgenes. Las marcas establecidas a menudo responden a través de promociones, una cobertura de distribución más amplia y diferenciación basada en características, lo que puede aumentar los costos de marketing y de canal.
Análisis Regional del Mercado de Enfriadores de Aire
Norteamérica
Norteamérica representó el 14.6% del mercado en 2024. La demanda está respaldada por períodos de verano más cálidos en partes de la región y el interés en la refrigeración portátil para espacios específicos como garajes, talleres y pequeñas áreas comerciales. Los acondicionadores de aire se utilizan ampliamente, lo que limita los enfriadores de aire principalmente a roles suplementarios o estacionales. Las características del producto, como almohadillas de enfriamiento mejoradas y controles inteligentes, pueden apoyar la adopción, pero el rendimiento sigue siendo limitado en áreas de mayor humedad.
Europa
Europa tuvo una participación del 12.8% en 2024, con una mayor adopción en el sur y partes del centro de Europa, donde los veranos son más cálidos y la penetración histórica del aire acondicionado ha sido menor que en algunos otros mercados desarrollados. El interés en electrodomésticos energéticamente eficientes y el aumento de los costos de electricidad apoyan la demanda de refrigeración portátil. Sin embargo, los climas más fríos en el norte de Europa y la prevalencia de HVAC en muchos edificios comerciales limitan la expansión más amplia del mercado.
Asia-Pacífico
Asia-Pacífico lideró con una participación del 48.9% en 2024, respaldado por una mayor densidad de población, gran demanda residencial y una fuerte necesidad de refrigeración asequible en mercados como India y China. El menor costo inicial y el uso de energía comparativamente más bajo apoyan la adopción, particularmente donde la confiabilidad de la red varía y se valora la operación del inversor. La penetración también está respaldada por el crecimiento en el uso comercial pequeño, aunque el rendimiento varía en las subregiones húmedas.
América Latina
América Latina representó el 10.4% del mercado en 2024. Los climas cálidos y el crecimiento de la población urbana apoyan la demanda de soluciones de refrigeración económicas, con la adopción a menudo posicionada como una alternativa a los acondicionadores de aire debido a los menores costos operativos. La expansión minorista y la mejora de la logística del comercio electrónico aumentan la accesibilidad, mientras que la mayor humedad en algunas áreas puede reducir la efectividad de la refrigeración y limitar la satisfacción del consumidor.
Oriente Medio y África
Oriente Medio y África representaron el 13.3% del mercado en 2024. Las temperaturas extremadamente altas y las condiciones áridas en varias subregiones apoyan el rendimiento y la demanda de la refrigeración evaporativa en entornos residenciales y comerciales ligeros. Los menores requisitos de energía en comparación con el aire acondicionado también pueden ser relevantes donde los costos de electricidad o la capacidad de la red son limitaciones. La disponibilidad de agua y la competencia del aire acondicionado en segmentos premium siguen siendo limitaciones, particularmente donde las preocupaciones por el uso del agua están aumentando.
Segmentaciones del Mercado de Enfriadores de Aire:
Por Tipo
- Enfriadores de Torre
- Enfriadores de Desierto
- Otros
Por Aplicación
- Residencial
- Comercial
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de enfriadores de aire está moderadamente fragmentado, con marcas establecidas y fabricantes regionales compitiendo en precios, alcance de canal y características del producto. Los participantes líderes como Symphony, Bajaj Electricals, Havells India Ltd, Honeywell International Inc., y Seeley International comúnmente se enfocan en la expansión de portafolio, mejoras en medios de enfriamiento, compatibilidad con inversores y características inteligentes seleccionadas. Otros jugadores, incluidos De’ Longhi Appliances S.r.l., NewAir, y Fujian Jinghui Environmental Technology Co., Ltd., compiten a través de la diferenciación de diseño y la expansión regional. La competencia de precios de los fabricantes locales y la estacionalidad refuerzan la necesidad de ciclos de renovación de productos continuos y marketing enfocado en canales a través de ventas offline y online.
Análisis de Jugadores Clave
- Honeywell International Inc.
- Voltas Limited
- Symphony
- Fujian Jinghui Environmental Technology Co., Ltd.
- Havells India Ltd
- NewAir
- Crompton Greaves Consumer Electricals
- De’ Longhi Appliances S.r.l.
- Seeley International
- Bajaj Electricals India
Desarrollos Recientes
- En septiembre de 2025, Orient Electric amplió su cartera de enfriadores de aire con lanzamientos que incluyen Smartchill 125L, Avante 105L, Titan 100L y Maxochill 100L, posicionados en torno a una mayor capacidad y conjuntos de características actualizadas.
- En agosto de 2025, Kenstar lanzó una gama de enfriadores de aire con calificación de 5 estrellas en India, con tecnología basada en BLDC y mejoras en el flujo de aire y la refrigeración.
- En marzo de 2025, CG Power and Industrial Solutions Ltd anunció una nueva gama de enfriadores de aire utilizando tecnología JetChill, posicionada en torno a una mayor eficiencia del flujo de aire y un enfriamiento más rápido.
Cobertura del Informe
El informe analiza el mercado por tipo, aplicación y geografía. Perfila a las principales empresas por enfoque empresarial y posicionamiento de productos y revisa la dinámica competitiva, incluidas las tendencias del mercado, los impulsores clave y las restricciones. También considera el contexto regulatorio y los desarrollos tecnológicos que influyen en el diseño y la adopción de productos. El análisis discute factores externos y condiciones macroeconómicas que pueden afectar la demanda e incluye consideraciones estratégicas tanto para nuevos participantes como para participantes establecidos.
Perspectivas Futuras
- Se espera que el mercado se expanda de manera constante, respaldado por condiciones más cálidas y períodos de verano más largos en varias regiones.
- La preferencia por soluciones de enfriamiento de menor energía probablemente apoyará la demanda, particularmente entre los usuarios sensibles al precio.
- Se espera que el uso residencial siga siendo la base principal de demanda debido al menor costo inicial y la instalación más sencilla.
- Se espera que la urbanización y el crecimiento de los hogares de ingresos medios apoyen las compras por primera vez y la demanda de reemplazo.
- Se espera que el desarrollo de productos continúe, con énfasis en funciones inteligentes y un mejor rendimiento de enfriamiento.
- La expansión en línea y omnicanal probablemente mejorará la accesibilidad, mientras que el aumento de la transparencia de precios puede presionar los márgenes.
- Se espera que la demanda de pequeños espacios comerciales crezca gradualmente donde el aire acondicionado no está instalado o se usa selectivamente.
- Se espera que Asia-Pacífico siga siendo el mayor mercado regional dadas las condiciones climáticas y la escala poblacional.
- Se espera que la competencia se intensifique a medida que los jugadores regionales amplíen sus carteras y las marcas más grandes inviertan en distribución y marketing.
- Se espera que la estacionalidad siga siendo una característica estructural, influyendo en la planificación de la producción, los ciclos de inventario y la intensidad promocional.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de enfriadores de aire y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de enfriadores de aire entre 2024 y 2032?
¿Qué segmento del mercado de enfriadores de aire tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de enfriadores de aire?
¿Quiénes son las empresas líderes en el mercado de enfriadores de aire?
¿Qué región comandó la mayor parte del mercado de enfriadores de aire en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Enfriadores de Aire Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Enfriadores de Aire Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 50,952.34 million → 2032: USD 70,811.84 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Enfriadores de Aire Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Enfriadores de Aire Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Enfriadores de Aire Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Enfriadores de Aire Market Drivers
- 3.3 Mercado de Enfriadores de Aire Market Restraints & Challenges
- 3.4 Mercado de Enfriadores de Aire Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Enfriadores de Aire Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Enfriadores de Aire Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Enfriadores de Aire category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Enfriadores de Aire Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Enfriadores de Aire Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Enfriadores de Aire market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Enfriadores de Aire Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Enfriadores de Aire Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Enfriadores de Aire Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Enfriadores de Aire (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Enfriadores de Aire Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Enfriadores de Aire Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Enfriadores de Aire Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Enfriadores de Aire Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Enfriadores de Aire Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Enfriadores de Aire Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Enfriadores de Aire Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Enfriadores de Aire Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Enfriadores de Aire Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
