
Visión General del Mercado
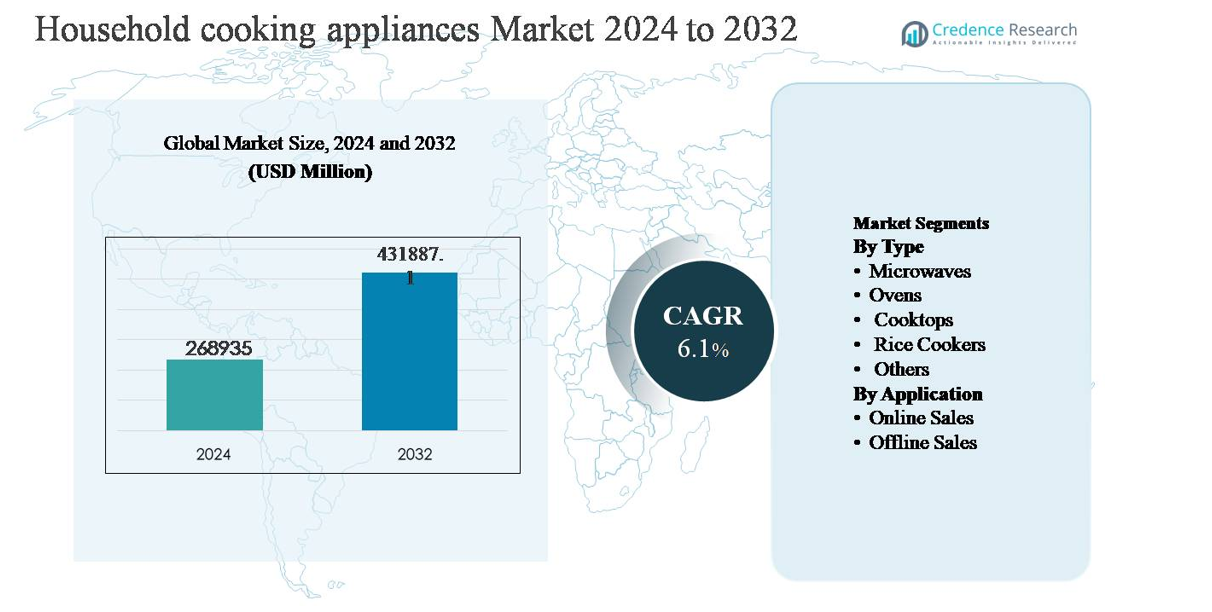
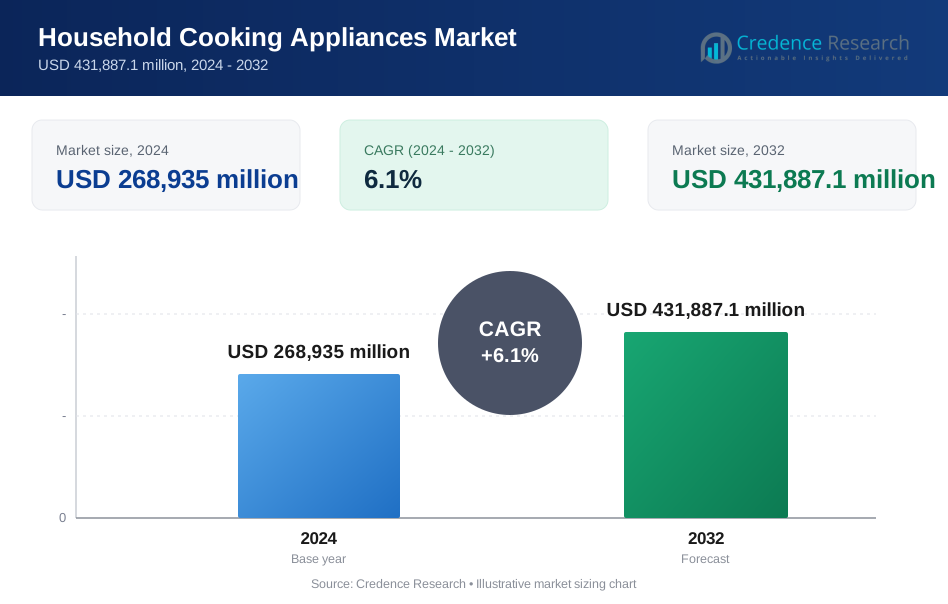
El mercado de electrodomésticos de cocina para el hogar fue valorado en USD 268,935 millones en 2024 y se proyecta que alcance USD 431,887.1 millones para 2032, creciendo a una tasa de crecimiento anual compuesta (CAGR) del 6.1% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Electrodomésticos de Cocina para el Hogar 2024 | USD 268,935 millones |
| Mercado de Electrodomésticos de Cocina para el Hogar, CAGR | 6.1% |
| Tamaño del Mercado de Electrodomésticos de Cocina para el Hogar 2032 | USD 431,887.1 millones |
El mercado de electrodomésticos de cocina para el hogar está liderado por jugadores globalmente establecidos, incluyendo Samsung, LG, Whirlpool, Robert Bosch, AB Electrolux, Haier (GE Appliances), Miele Group, Philips, Hitachi y Morphy Richards, todos los cuales compiten a través de amplios portafolios de productos, innovación tecnológica y fuertes redes de distribución globales. Estas empresas enfatizan diseños energéticamente eficientes, conectividad inteligente y soluciones de cocina premium para fortalecer el posicionamiento de la marca y captar una demanda de mayor valor. Asia Pacífico es la región líder, representando aproximadamente el 38% del mercado global, impulsada por la rápida urbanización, gran actividad de construcción residencial y alta penetración de electrodomésticos de cocina esenciales en China, India y el sudeste asiático. Bases de fabricación fuertes y ofertas competitivas en precio refuerzan aún más el dominio de la región.
Perspectivas del Mercado
- El mercado de electrodomésticos de cocina para el hogar fue valorado en USD 268,935 millones en 2024 y se proyecta que alcance USD 431,887.1 millones para 2032, expandiéndose a una CAGR del 6.1% durante el período de pronóstico.
- El crecimiento del mercado está impulsado principalmente por la rápida urbanización, el aumento de la construcción residencial y la creciente preferencia del consumidor por soluciones de cocina modernas y energéticamente eficientes, particularmente cocinas de inducción y electrodomésticos multifuncionales en hogares urbanos.
- Las tendencias clave incluyen la creciente adopción de electrodomésticos inteligentes y conectados, el aumento de la demanda de productos compactos y multifuncionales, y la aceleración de la penetración de canales de venta en línea junto con el comercio minorista tradicional offline.
- El panorama competitivo está moderadamente fragmentado, con jugadores globales como Samsung, LG, Whirlpool, Bosch y Electrolux compitiendo a través de la innovación de productos, la premiumización, características inteligentes y fuertes redes de servicio postventa, mientras que los jugadores regionales se enfocan en la asequibilidad.
- Asia Pacífico lidera el mercado con aproximadamente el 38% de participación, seguido por América del Norte (24%) y Europa (21%); por segmento, las cocinas dominan por tipo, mientras que las ventas offline siguen siendo el canal de distribución líder debido a la confianza en tienda y el soporte de servicio.
Análisis de Segmentación del Mercado:
Por Tipo:
El mercado de electrodomésticos de cocina para el hogar por tipo está liderado por las placas de cocción, que representan la mayor cuota de mercado debido a su papel esencial en la cocina diaria y su adopción generalizada tanto en economías desarrolladas como emergentes. Las placas de gas e inducción dominan la demanda, respaldadas por el aumento de la urbanización, el crecimiento en la construcción residencial y la preferencia del consumidor por soluciones energéticamente eficientes y que ahorran espacio. Los microondas y hornos siguen, impulsados por las tendencias de cocina conveniente y el aumento en el consumo de comidas listas para comer. Los arroceros mantienen una fuerte penetración en Asia-Pacífico, mientras que otros electrodomésticos se benefician de la premiumización y las innovaciones en cocinas inteligentes.
- Por ejemplo, Bosch (BSH Hausgeräte) ofrece placas de inducción con 17 niveles de potencia y una función PowerBoost que entrega hasta 3,700 W en una sola zona, permitiendo un calentamiento rápido y un control preciso.
Por Aplicación:
Por aplicación, las ventas offline siguen siendo el subsegmento dominante, manteniendo una mayoría de la cuota de mercado ya que los consumidores prefieren la evaluación en tienda de grandes electrodomésticos de cocina, la confianza en la marca y el acceso a servicios de instalación y postventa. Las tiendas especializadas en electrodomésticos, los minoristas multimarca y los hipermercados continúan impulsando las ventas por volumen, especialmente en mercados emergentes. Sin embargo, las ventas online están creciendo rápidamente, respaldadas por la expansión de plataformas de comercio electrónico, precios competitivos, una mayor variedad de productos y promociones digitales. El aumento de la penetración de internet, la mejora en la logística y las opciones de financiamiento flexibles están acelerando la adopción online, particularmente entre los consumidores jóvenes y urbanos.
- Por ejemplo, LG Electronics apoya las compras de comercio electrónico con entrega a domicilio y servicios de instalación, y ofrece herramientas de comparación de productos digitales y reserva de servicios a través de aplicaciones; sin embargo, el tiempo típico de instalación puede variar, sin garantía oficial de finalización dentro de las 48 horas en ciudades metropolitanas.
Impulsor Clave del Crecimiento
Rápida Urbanización y Crecimiento de la Construcción Residencial
La rápida urbanización y el crecimiento sostenido en la construcción residencial son los principales impulsores del mercado de electrodomésticos de cocina para el hogar. Las poblaciones urbanas en expansión están aumentando la demanda de viviendas modernas equipadas con cocinas eficientes y optimizadas en espacio, apoyando directamente la adopción de electrodomésticos. Los programas de vivienda asequible respaldados por el gobierno, particularmente en Asia-Pacífico, Medio Oriente y partes de América Latina, están acelerando las compras por primera vez de electrodomésticos de cocina esenciales como placas de cocción, hornos y microondas. Paralelamente, el aumento de las estructuras familiares nucleares y la vida en apartamentos favorecen las soluciones de cocina compactas y empotradas. La demanda de reemplazo también sigue siendo fuerte a medida que los hogares envejecidos actualizan de electrodomésticos convencionales a avanzados tecnológicamente, reforzando el crecimiento constante en volumen tanto en categorías de productos de mercado masivo como premium.
- Por ejemplo, Electrolux ofrece hornos empotrados con volúmenes de cavidad de 71 litros y sistemas de convección multinivel, que permiten cocinar a tamaño completo en espacios compactos.
Aumento de Ingresos Disponibles y Premiumización de Cocinas
El aumento de los ingresos disponibles y la mejora de los estándares de vida están impulsando la premiumización de las cocinas domésticas en todo el mundo. Los consumidores cada vez más ven los electrodomésticos de cocina como productos de estilo de vida en lugar de utilidades básicas, lo que fomenta la inversión en soluciones de alto rendimiento y estéticamente avanzadas. Este cambio apoya la demanda de placas de inducción, hornos multifuncionales y microondas inteligentes con características mejoradas de seguridad y automatización. El crecimiento es particularmente fuerte en economías emergentes, donde las poblaciones de clase media en expansión aspiran a diseños de cocina modernos y electrodomésticos de marca. Además, una mayor capacidad de gasto permite la propiedad de múltiples electrodomésticos, aumentando los precios de venta promedio y el valor total del mercado, mientras que los fabricantes se benefician de los márgenes en las ofertas de electrodomésticos premium e inteligentes.
- Por ejemplo, Philips Domestic Appliances fabrica placas de inducción con una potencia de 2,100 W con controles táctiles o de sensor y varios programas de cocción preestablecidos (típicamente 6, 8 o 11 menús específicos para platos como Roti/Dosa, Gravy, Deep Fry, etc.), que están ampliamente disponibles en mercados urbanos emergentes como India.
Avances Tecnológicos y Regulaciones de Eficiencia Energética
La innovación tecnológica y las regulaciones más estrictas de eficiencia energética impulsan significativamente el mercado de electrodomésticos de cocina doméstica. Los fabricantes están integrando características como control preciso de temperatura, cocción basada en sensores, tecnología inverter y conectividad IoT para mejorar el rendimiento y la conveniencia. Al mismo tiempo, los gobiernos están imponiendo estándares de eficiencia energética y regulaciones de emisiones, fomentando la adopción de placas de inducción y electrodomésticos eléctricos sobre los sistemas tradicionales a gas. Estos avances reducen el consumo de energía y mejoran la seguridad en la cocina, alineándose con los objetivos de sostenibilidad. La innovación continua de productos no solo impulsa los ciclos de reemplazo, sino que también diferencia a las marcas en un panorama competitivo, apoyando la expansión del mercado a largo plazo.
Tendencia Clave & Oportunidad
Electrodomésticos de Cocina Inteligentes y Conectados
Los electrodomésticos de cocina inteligentes y conectados representan una gran oportunidad de crecimiento, impulsada por la creciente adopción de ecosistemas de hogares inteligentes. Los consumidores buscan cada vez más electrodomésticos que ofrezcan controles basados en aplicaciones, compatibilidad con asistentes de voz, monitoreo remoto y programas de cocción automatizados. Estas características mejoran la conveniencia, precisión y eficiencia del tiempo, especialmente para profesionales que trabajan y hogares urbanos. Los fabricantes están aprovechando la conectividad para ofrecer experiencias de cocina personalizadas, alertas de mantenimiento predictivo y actualizaciones de software, fortaleciendo el compromiso del cliente y la lealtad a la marca. A medida que la penetración de internet y el uso de dispositivos inteligentes se expanden globalmente, se espera que los electrodomésticos de cocina inteligentes pasen de ser una oferta premium a un requisito generalizado.
- Por ejemplo, Haier (GE Appliances) ofrece hornos de velocidad Advantium que combinan calentamiento por halógeno, convección y microondas con una potencia total que supera los 2,400 W.
Crecimiento del Comercio Electrónico y la Venta Minorista Omnicanal
La expansión del comercio electrónico y las estrategias de venta minorista omnicanal están transformando el panorama de distribución de los electrodomésticos de cocina para el hogar. Las plataformas en línea proporcionan a los consumidores información extensa sobre productos, comparaciones de precios, reseñas de clientes y entrega a domicilio, mejorando la confianza en la compra. Los fabricantes y minoristas están invirtiendo en canales directos al consumidor, marketing digital y demostraciones virtuales de productos para ampliar su alcance y reducir la dependencia de intermediarios. La integración de canales en línea y fuera de línea, como la recogida en tienda y el servicio "click-and-collect", mejora aún más la experiencia del cliente. Esta tendencia presenta fuertes oportunidades para la penetración del mercado en regiones semiurbanas y rurales con infraestructura minorista física limitada.
- Por ejemplo, Hitachi ofrece información en línea sobre sus placas de inducción y hornos de microondas de alta gama, que cuentan con completos manuales de usuario digitales y tecnología inverter. Ciertos modelos avanzados de microondas con tecnología inverter ofrecen un rendimiento de cocción de alta potencia con una salida máxima de microondas de 1,000 W y una salida de parrilla de hasta 1,300 W para métodos de cocción rápidos y variados.
Demanda de Electrodomésticos Compactos y Multifuncionales
La creciente demanda de electrodomésticos de cocina compactos y multifuncionales está creando nuevas oportunidades, particularmente en mercados urbanos con espacio de cocina limitado. Los consumidores prefieren electrodomésticos que combinen múltiples funciones de cocción, como hornos de microondas con convección y multicocinas, para optimizar el espacio y la utilidad. Esta tendencia se alinea con el aumento de la vida en apartamentos, la vivienda de alquiler y los diseños de cocina minimalistas. Los fabricantes están respondiendo con soluciones modulares, empotradas y portátiles adaptadas a hogares más pequeños y estilos de vida urbanos. La multifuncionalidad también apoya la eficiencia de costos para los consumidores, haciendo que estos productos sean atractivos tanto en segmentos de gama media como premium.
Desafío Clave
Alta Sensibilidad al Precio en Mercados Emergentes
La alta sensibilidad al precio sigue siendo un desafío significativo en el mercado de electrodomésticos de cocina para el hogar, particularmente en economías emergentes. Una gran parte de los consumidores prioriza la asequibilidad sobre las características avanzadas, limitando la adopción de electrodomésticos premium e inteligentes. Las fluctuaciones en los precios de las materias primas, los costos logísticos y los aranceles de importación ejercen una presión adicional sobre los precios de los productos y los márgenes. Los fabricantes deben equilibrar la optimización de costos con la calidad y el cumplimiento normativo, lo que puede restringir la innovación y la rentabilidad. La intensa competencia de jugadores locales y no organizados que ofrecen alternativas de bajo costo exacerba la presión sobre los precios, haciendo que la expansión del mercado sea un desafío sin estrategias de fabricación local y productos diseñados para agregar valor.
Interrupciones en la Cadena de Suministro y Cumplimiento Normativo
Las interrupciones en la cadena de suministro y los requisitos normativos en evolución plantean desafíos continuos para los participantes del mercado. La dependencia de proveedores globales de componentes expone a los fabricantes a riesgos relacionados con tensiones geopolíticas, restricciones comerciales y retrasos en el transporte. Además, el cumplimiento de diversas normativas de seguridad, eficiencia energética y medioambientales en diferentes regiones aumenta la complejidad operativa y los costos. Las actualizaciones frecuentes de los estándares requieren rediseño y certificación continuos de productos, extendiendo el tiempo de comercialización. Estos factores impactan colectivamente la planificación de la producción, la gestión de inventarios y la rentabilidad, obligando a las empresas a invertir en diversificación de la cadena de suministro, fabricación regional y experiencia regulatoria para mantener la competitividad.
Análisis Regional
Asia Pacífico
Asia Pacífico domina el mercado de electrodomésticos de cocina para el hogar, representando aproximadamente el 38% de los ingresos globales. El fuerte crecimiento demográfico, la rápida urbanización y la expansión de los hogares de clase media impulsan la demanda sostenida de electrodomésticos de cocina esenciales y avanzados. Países como China, India y las naciones del sudeste asiático muestran una alta penetración de encimeras, arroceras y microondas debido a los cambios en los hábitos alimenticios y al aumento del ingreso disponible. El crecimiento se ve respaldado además por la construcción residencial a gran escala, las iniciativas de electrificación y la creciente adopción de electrodomésticos energéticamente eficientes y basados en inducción. La presencia de fabricación local y los precios competitivos también contribuyen a la posición de liderazgo de la región.
América del Norte
América del Norte posee alrededor del 24% del mercado de electrodomésticos de cocina para el hogar, impulsado por altas tasas de reemplazo de electrodomésticos y una fuerte demanda de soluciones de cocina premium e inteligentes. Los consumidores en EE.UU. y Canadá priorizan hornos tecnológicamente avanzados, encimeras de inducción y electrodomésticos multifuncionales que ofrecen conveniencia y eficiencia energética. La integración del hogar inteligente y las decisiones de compra enfocadas en la sostenibilidad apoyan aún más el crecimiento del mercado. La región se beneficia del alto poder adquisitivo de los consumidores, una infraestructura minorista establecida y una fuerte presencia de marca. El énfasis regulatorio en la eficiencia energética y los estándares de seguridad también acelera la adopción de electrodomésticos de cocina eléctricos y conectados avanzados.
Europa Europa representa aproximadamente el 21% del mercado global de electrodomésticos de cocina para el hogar, respaldado por la demanda de productos energéticamente eficientes y ambientalmente compatibles. Países como Alemania, el Reino Unido, Francia e Italia lideran el consumo regional, impulsados por la demanda de reemplazo y las tendencias de modernización de cocinas. Las encimeras de inducción y los hornos empotrados son ampliamente adoptados debido a las estrictas regulaciones energéticas de la UE y la conciencia sobre la sostenibilidad. Los electrodomésticos compactos y multifuncionales ganan tracción en los hogares urbanos con espacio limitado. Un fuerte énfasis en el diseño, la calidad y la durabilidad, combinado con un paisaje minorista maduro, sostiene un crecimiento constante del mercado en toda Europa Occidental y del Norte.
América Latina
América Latina representa alrededor del 9% del mercado de electrodomésticos de cocina para el hogar, con un crecimiento impulsado por la mejora de las condiciones económicas y la expansión de las poblaciones urbanas. Brasil y México son contribuyentes clave, apoyados por el aumento de la construcción residencial y el creciente acceso a la electricidad. La demanda se concentra en electrodomésticos de gama media y de mercado masivo, particularmente encimeras de gas y hornos básicos. Aunque la sensibilidad al precio sigue siendo alta, la gradual premiumización y la mayor penetración de los canales minoristas modernos apoyan la expansión del mercado. El crecimiento del comercio electrónico y las opciones de compra a plazos están mejorando la asequibilidad de los electrodomésticos, permitiendo una adopción más amplia en los hogares de ingresos medios.
Medio Oriente y África
La región de Medio Oriente y África representa casi el 8% del mercado global, respaldada por la expansión urbana, el aumento de la formación de hogares y el desarrollo de infraestructura. Los países del Consejo de Cooperación del Golfo impulsan la demanda de electrodomésticos de cocina premium y empotrados, apoyados por altos ingresos disponibles y proyectos de vivienda moderna. En África, el crecimiento está liderado por electrodomésticos de cocina básicos, impulsado por iniciativas de electrificación y la mejora de los estándares de vida. El mercado se beneficia de la creciente penetración minorista y la entrada de marcas extranjeras, aunque el crecimiento sigue moderado por las disparidades de ingresos y la dependencia de electrodomésticos importados en varios países.
Segmentaciones del Mercado:
Por Tipo
- Microondas
- Hornos
- Encimeras
- Arroceras
- Otros
Por Aplicación
- Ventas en línea
- Ventas fuera de línea
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de electrodomésticos para cocinar en el hogar presenta un panorama altamente competitivo caracterizado por la presencia de conglomerados globales, fabricantes regionales y marcas especializadas en electrodomésticos que compiten en diferentes niveles de precios y tecnologías. Los líderes del mercado se centran en la innovación de productos, diseños energéticamente eficientes e integración de electrodomésticos inteligentes para fortalecer su posición en el mercado. Las empresas invierten cada vez más en tecnología de inducción, electrodomésticos multifuncionales y características conectadas para abordar las preferencias cambiantes de los consumidores. Las iniciativas estratégicas como lanzamientos de productos, expansión geográfica, asociaciones con desarrolladores inmobiliarios y localización de la fabricación siguen siendo centrales para la diferenciación competitiva. Las marcas establecidas se benefician de sólidas redes de distribución y capacidades de servicio postventa, mientras que los actores regionales compiten a través de ofertas rentables y personalización específica para el mercado. La intensa competencia continúa impulsando la optimización de precios, la diversificación del portafolio y las actualizaciones continuas en seguridad, sostenibilidad y funcionalidad digital, dando forma a las dinámicas competitivas a largo plazo en el mercado.
Análisis de Jugadores Clave
- Robert Bosch
- Samsung
- Whirlpool
- Haier (GE Appliances)
- AB Electrolux
- LG
- Grupo Miele
- Hitachi
- Philips
- Morphy Richards
Desarrollos Recientes
- En agosto de 2025, GE Appliances (una empresa de Haier) anunció una inversión histórica de $3 mil millones para expandir la infraestructura de fabricación en EE. UU. en múltiples plantas, incluidas aquellas que producen estufas, placas de cocción y hornos empotrados; esta expansión modernizará las líneas de producción en Georgia y Tennessee para aumentar la producción de productos de cocción a gas e inducción.
- En febrero de 2025, Whirlpool Corporation presentó sus últimas innovaciones de cocina en el Kitchen & Bath Industry Show (KBIS 2025), revelando una Estufa Eléctrica Inteligente de 30 pulgadas con Tecnología de Cocción por Aire y una cavidad de cocción de 5.3 pies cúbicos, junto con electrodomésticos conectados diseñados para simplificar la cocina con controles intuitivos y superficies WipeClean™ en configuraciones de suite.
- En enero de 2025, LG Electronics presentó electrodomésticos de cocina inteligentes de próxima generación en CES 2025, destacando hornos y microondas integrados con conectividad LG ThinQ. La línea actualizada admite recomendaciones de cocción asistidas por IA y monitoreo remoto, mientras que las placas de inducción premium demostraron niveles de potencia de impulso superiores a 3,700 W para un calentamiento rápido.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Aplicación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectiva Futura
- La demanda de electrodomésticos de cocina para el hogar continuará creciendo de manera constante, respaldada por la urbanización y el aumento de la formación de hogares en todo el mundo.
- Los electrodomésticos de cocina eficientes en energía y basados en inducción ganarán una adopción más amplia debido a la presión regulatoria y la conciencia sobre la sostenibilidad.
- Los electrodomésticos de cocina inteligentes y conectados pasarán de ser ofertas premium a productos convencionales en los hogares urbanos.
- Los fabricantes se centrarán cada vez más en diseños multifuncionales y que ahorren espacio para abordar diseños de cocinas más pequeñas.
- La demanda de reemplazo se mantendrá fuerte a medida que los consumidores actualicen de electrodomésticos convencionales a tecnológicamente avanzados.
- El comercio minorista offline conservará su importancia, mientras que los canales en línea se expandirán rápidamente a través de estrategias omnicanal.
- La personalización de productos y la compatibilidad con cocinas modulares se convertirán en diferenciadores clave para las marcas líderes.
- Los mercados emergentes impulsarán el crecimiento en volumen debido al aumento de los ingresos disponibles y las iniciativas de electrificación.
- La intensidad competitiva aumentará a medida que los actores regionales amplíen sus carteras y las marcas globales localicen la producción.
- La innovación continua en seguridad, automatización y conveniencia para el usuario dará forma a la evolución del mercado a largo plazo.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de electrodomésticos de cocina para el hogar y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de electrodomésticos de cocina para el hogar entre 2024 y 2032?
¿Cómo están moldeando los avances tecnológicos el mercado de los electrodomésticos de cocina?
¿Qué impacto han tenido los cambios en los estilos de vida y preferencias en el mercado?
¿Qué desafíos enfrenta el mercado de electrodomésticos de cocina?
¿Quiénes son las empresas líderes en el mercado de electrodomésticos de cocina para el hogar?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Electrodomésticos de Cocina para el Hogar Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Electrodomésticos de Cocina para el Hogar Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 268,935 million → 2032: USD 431,887.1 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Electrodomésticos de Cocina para el Hogar Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Electrodomésticos de Cocina para el Hogar Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Electrodomésticos de Cocina para el Hogar Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Electrodomésticos de Cocina para el Hogar Market Drivers
- 3.3 Mercado de Electrodomésticos de Cocina para el Hogar Market Restraints & Challenges
- 3.4 Mercado de Electrodomésticos de Cocina para el Hogar Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Electrodomésticos de Cocina para el Hogar Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Electrodomésticos de Cocina para el Hogar Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Electrodomésticos de Cocina para el Hogar category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Electrodomésticos de Cocina para el Hogar Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Electrodomésticos de Cocina para el Hogar Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Electrodomésticos de Cocina para el Hogar market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Electrodomésticos de Cocina para el Hogar Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Electrodomésticos de Cocina para el Hogar Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Electrodomésticos de Cocina para el Hogar Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Electrodomésticos de Cocina para el Hogar (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Electrodomésticos de Cocina para el Hogar Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Electrodomésticos de Cocina para el Hogar Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Electrodomésticos de Cocina para el Hogar Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Electrodomésticos de Cocina para el Hogar Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Electrodomésticos de Cocina para el Hogar Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Electrodomésticos de Cocina para el Hogar Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Electrodomésticos de Cocina para el Hogar Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Electrodomésticos de Cocina para el Hogar Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Electrodomésticos de Cocina para el Hogar Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
