
Descripción General del Mercado:
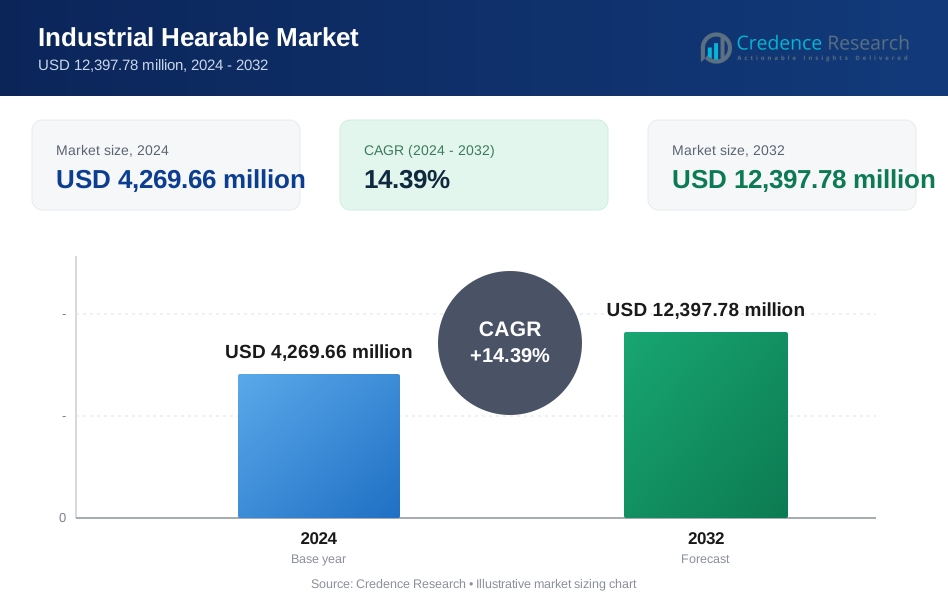
El tamaño del mercado de dispositivos auditivos industriales se valoró en USD 2,800.00 millones en 2018, alcanzando USD 4,269.66 millones en 2024 y se anticipa que llegará a USD 12,397.78 millones para 2032, con un CAGR del 14.39% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del mercado de dispositivos auditivos industriales 2024 | USD 4,269.66 millones |
| Mercado de dispositivos auditivos industriales, CAGR | 14.39% |
| Tamaño del mercado de dispositivos auditivos industriales 2032 | USD 12,397.78 millones |
El crecimiento en este mercado está impulsado por la creciente demanda de comunicación en tiempo real, seguridad laboral y operación manos libres en los sectores industriales. Los fabricantes, operadores logísticos y empresas energéticas despliegan dispositivos auditivos para mejorar la coordinación del flujo de trabajo y reducir incidentes de seguridad. Los dispositivos inteligentes con asistencia por voz, cancelación de ruido y sensores biométricos ayudan a prevenir errores en entornos de alto riesgo. La integración del IoT industrial y la automatización también apoyan la adopción de dispositivos auditivos, con empresas que priorizan soluciones de fuerza laboral conectada. La presión regulatoria y las iniciativas de transformación digital impulsan aún más a las industrias a invertir en tecnologías de audio inteligentes.
Norteamérica lidera debido a la adopción temprana de EPP digitales y el estricto cumplimiento de seguridad en las industrias. Europa sigue con la automatización industrial y los requisitos de fuerza laboral multilingüe. Asia Pacífico está emergiendo rápidamente, respaldada por un fuerte crecimiento manufacturero y normas de seguridad en evolución en China, India y el sudeste asiático. América Latina ve una adopción gradual en minería y logística. Oriente Medio y África muestran un creciente interés en dispositivos portátiles conectados, especialmente en los sectores de petróleo, gas e infraestructura donde la comunicación y la protección siguen siendo críticas.

Perspectivas del Mercado:
- El mercado de dispositivos auditivos industriales fue valorado en USD 2,800.00 millones en 2018, alcanzó USD 4,269.66 millones en 2024, y se proyecta que llegue a USD 12,397.78 millones para 2032, expandiéndose a una tasa compuesta anual del 14.39% durante el período de pronóstico.
- América del Norte lidera con aproximadamente el 39.0% de participación, impulsada por la adopción temprana de EPP digital y estrictas normas de seguridad, seguida por Europa con un 25.8% debido a la automatización y la aplicación regulatoria, y Asia Pacífico con un 25.2% apoyada por la fabricación a gran escala y la expansión de la fuerza laboral.
- Por usuario final, la manufactura representa aproximadamente el 35% de la demanda, reflejando altas necesidades de comunicación en los pisos de fábrica, mientras que la construcción mantiene alrededor del 25% debido a la adopción impulsada por la seguridad en sitios activos.
- La minería y la logística juntas representan casi el 40%, con la minería cerca del 20% debido a operaciones peligrosas y la logística cerca del 20% impulsada por la coordinación en tiempo real en almacenes y centros de transporte.
Impulsores del Mercado
Creciente Necesidad de Seguridad Laboral y Comunicación en Tiempo Real en Entornos de Trabajo de Alto Riesgo
Sectores industriales como la construcción, el petróleo y gas, y la manufactura priorizan la seguridad de los trabajadores en zonas peligrosas. El mercado de dispositivos auditivos industriales se beneficia de dispositivos que proporcionan alertas en tiempo real, comandos de voz y funciones de SOS. Los trabajadores utilizan dispositivos auditivos inteligentes para actualizaciones instantáneas y coordinación de equipos sin pausar tareas. Las tecnologías de cancelación de ruido y conciencia situacional reducen los riesgos de accidentes en entornos de alto decibelio. El cumplimiento de las normas de seguridad laboral impulsa a los empleadores a adoptar dispositivos auditivos. Estas herramientas aseguran conectividad de audio constante con las salas de control. Permiten acciones preventivas antes de incidentes críticos. La adopción se escala con protocolos de seguridad digital en industrias reguladas.
- Por ejemplo, el auricular 3M™ PELTOR™ WS™ ProTac XPI proporciona hasta 31 dB SNR y cumple con los estándares EN 352 y ANSI S3.19, permitiendo comunicación bidireccional y conciencia del sonido ambiental en zonas de trabajo de petróleo y gas.
Integración de Funcionalidades Impulsadas por IA para Soportar Operaciones Activadas por Voz y Manos Libres
Los dispositivos auditivos integrados con IA soportan el reconocimiento de voz, la traducción de idiomas y alertas predictivas. Las capacidades de IA mejoran la interacción del usuario al permitir el control a través de la voz en lugar de la entrada física. Mejora la precisión de las tareas y reduce la carga de trabajo manual en procesos industriales complejos. El mercado de dispositivos auditivos industriales crece a medida que las empresas adoptan IA para monitorear flujos de trabajo. Asistentes inteligentes integrados en dispositivos auditivos optimizan listas de tareas y mejoran la gestión del tiempo. Las empresas despliegan estas herramientas para capacitación, soporte y orientación de procedimientos en trabajos de campo. La IA también filtra el ruido ambiental para ofrecer instrucciones claras. Los trabajadores obtienen acceso inmediato a datos críticos, reduciendo el tiempo de inactividad.
Expansión de la Infraestructura de IoT Industrial e Integración con Tecnologías Usables
El auge del IoT Industrial (IIoT) permite operaciones conectadas entre máquinas, sistemas y personal. Los dispositivos auditivos sirven como puntos de acceso de primera línea para la transmisión de datos IIoT. Estos dispositivos capturan y transmiten datos como la exposición al ruido, la fatiga o la ubicación. El mercado de dispositivos auditivos industriales avanza a medida que las empresas invierten en fábricas inteligentes. Los dispositivos auditivos complementan las gafas de realidad aumentada y los cascos inteligentes en un ecosistema más amplio de dispositivos portátiles. Permiten un flujo continuo de datos entre el personal y los sistemas sin interrumpir los flujos de trabajo. Los fabricantes utilizan dispositivos auditivos para rastrear activos y guiar el mantenimiento en tiempo real. Su integración mejora la trazabilidad, la eficiencia y la visibilidad del sitio.
Alta demanda de comunicación fluida en sitios industriales a gran escala y descentralizados
Las empresas que operan en zonas de trabajo dispersas necesitan una comunicación ininterrumpida del equipo. Las radios tradicionales enfrentan caídas de señal y ancho de banda limitado en tales configuraciones. El mercado de dispositivos auditivos industriales apoya esta brecha con soluciones habilitadas para Wi-Fi y Bluetooth. Estas herramientas permiten comunicaciones grupales y alertas instantáneas a través de edificios o ubicaciones fuera del sitio. Mejora la coordinación de emergencias y apoya la toma de decisiones rápidas. Los dispositivos auditivos conectan a los trabajadores de primera línea con los supervisores, reduciendo los retrasos en la información. Estos sistemas también admiten llamadas en conferencia e interacción multilingüe. Esto mejora la colaboración entre unidades, contratistas y equipos en el sitio en tiempo real.
- Por ejemplo, los auriculares inteligentes de Sensear se implementan en las instalaciones de GNL de Chevron, permitiendo conectividad Bluetooth y de radio de corto alcance para una coordinación efectiva del equipo en entornos de refinería con alto ruido, manteniendo la claridad del habla por encima de 95 dB SPL.
Tendencias del mercado
Desarrollo de dispositivos auditivos multifuncionales que apoyan la detección ambiental y la biometría del trabajador
Los dispositivos auditivos modernos ahora van más allá del soporte de audio para rastrear datos ambientales y fisiológicos. Los sensores detectan temperatura, fugas de gas y umbrales de ruido en el entorno. Algunos dispositivos monitorean la frecuencia cardíaca, la postura o la fatiga para mejorar el bienestar del trabajador. El mercado de dispositivos auditivos industriales evoluciona con la creciente adopción de dispositivos portátiles ricos en sensores. Estos dispositivos multifuncionales mejoran la seguridad y ayudan a identificar signos tempranos de riesgo. Los datos recopilados se utilizan para el mantenimiento predictivo y las intervenciones preventivas. Los empleadores obtienen mejores conocimientos sobre la salud de la fuerza laboral y las condiciones del sitio. La integración de tales características transforma los dispositivos auditivos en plataformas de inteligencia de seguridad.
Adopción de la computación en el borde para el procesamiento de audio de baja latencia en dispositivos auditivos industriales
La comunicación de baja latencia es vital para tareas industriales críticas y respuesta a emergencias. La computación en el borde minimiza los retrasos procesando datos más cerca de la fuente. El mercado de dispositivos auditivos industriales adopta dispositivos habilitados para el borde para la transmisión de voz inmediata y la ejecución de alertas. Reduce la dependencia de la conectividad en la nube en zonas remotas. Los dispositivos auditivos ahora procesan comandos de voz y detectan anomalías en el dispositivo en tiempo real. Esto mejora la capacidad de respuesta y el control del usuario. Los sistemas basados en el borde permiten una comunicación privada y segura en entornos sensibles a los datos. Soportan traducción en tiempo real, alertas inteligentes y monitoreo de condiciones en milisegundos.
- Por ejemplo, la serie SM1P de Sensear utiliza procesadores de señal digital (DSP) integrados para ofrecer procesamiento de audio en tiempo real y mejora de voz con una latencia casi nula, diseñada específicamente para operaciones habilitadas en el borde en entornos explosivos y de alto ruido como plantas químicas y refinerías.
Aparición de Dispositivos Auditivos Ligeros y Ergonómicos para Uso Industrial de Larga Duración
La comodidad juega un papel clave en la aceptación de tecnologías portátiles por parte de los trabajadores. Los fabricantes se centran en dispositivos auditivos ergonómicos, resistentes al sudor y ligeros para turnos largos. El mercado de dispositivos auditivos industriales se desplaza hacia diseños centrados en el usuario con bandas ajustables y características de comodidad en el oído. Los dispositivos ofrecen alta duración de batería y mínimo volumen para reducir la fatiga. Las carcasas con clasificación IP los protegen en entornos polvorientos, húmedos o de alta temperatura. Un ajuste mejorado mejora el aislamiento del ruido y la estabilidad durante el movimiento. Las formas compactas aseguran facilidad de uso en cascos y equipos de seguridad. La satisfacción del trabajador influye en la retención y el uso regular.
- Por ejemplo, los auriculares con tapones Bluetooth PRO 2.0 de ISOtunes ofrecen más de 10 horas de duración de batería, una clasificación IP67 y puntas de espuma con memoria resistentes al calor y al sudor, cumpliendo con los estándares de protección auditiva de OSHA mientras apoyan el uso industrial durante todo el día.
Integración de Servicios Basados en Ubicación y Alertas de Proximidad en Dispositivos Auditivos Industriales
Los dispositivos auditivos ahora incluyen GPS y detección de proximidad basada en BLE para el seguimiento dinámico de activos. Estos sistemas ayudan a los trabajadores a evitar zonas restringidas o equipos de alto riesgo. El mercado de dispositivos auditivos industriales apoya características de geocercas y advertencias de proximidad para garantizar la seguridad espacial. Los dispositivos emiten alertas cuando un trabajador se acerca a áreas peligrosas o fallos de equipo. Los gerentes utilizan datos de ubicación para asignar tareas o monitorear cuellos de botella en el flujo de trabajo. Mejora la visibilidad en los patrones de movimiento de la fuerza laboral y los tiempos de permanencia. La integración con plataformas RTLS fortalece el control operativo. Las indicaciones de audio en tiempo real mejoran la eficiencia en el campo y el cumplimiento de la seguridad.
Análisis de Desafíos del Mercado
Barreras Técnicas Relacionadas con la Estabilidad de la Red, Latencia e Interoperabilidad con Sistemas Legados
La comunicación confiable depende de la fortaleza de la red, que varía en los entornos industriales. La conectividad débil interrumpe la transmisión de voz en tiempo real y las alertas de sensores. El mercado de dispositivos auditivos industriales enfrenta desafíos al integrarse con equipos legados y plataformas fragmentadas. La infraestructura antigua limita el flujo de datos entre los dispositivos auditivos y los sistemas de backend. Los problemas de latencia en áreas remotas debilitan la experiencia del usuario. Las brechas de compatibilidad aumentan los riesgos de fallos de dispositivos y limitan el uso de funciones. Las empresas retrasan la adopción donde los ecosistemas de TI carecen de estandarización. Los esfuerzos de integración demandan tiempo, personalización y recursos calificados. Estos factores ralentizan la adquisición y reducen la claridad del ROI.
Aceptación del Usuario, Brechas de Capacitación y Preocupaciones de Privacidad en Torno a la Monitoreo Continuo
Los empleados a menudo se resisten a las nuevas tecnologías sin beneficios claros o capacitación. El uso inadecuado reduce la utilidad del dispositivo y el impacto operativo. El mercado de dispositivos auditivos industriales enfrenta preocupaciones sobre la recopilación de datos personales. Los trabajadores temen el mal uso de datos biométricos o de ubicación por parte de los empleadores. Los conceptos erróneos sobre la vigilancia disuaden el uso constante. El despliegue exitoso requiere gestión del cambio, políticas de uso y construcción de confianza. La falta de conciencia sobre las mejoras en seguridad y productividad también limita la adopción. Las leyes de privacidad varían entre regiones, complicando el cumplimiento. Esto crea fricción entre los objetivos de innovación y la comodidad del usuario.
Oportunidades de Mercado
Crecientes Inversiones en Proyectos de Fábricas Inteligentes e Iniciativas de Transformación de la Fuerza Laboral Digital
Las empresas invierten en infraestructura digital para mejorar la automatización, agilidad y eficiencia. Los dispositivos auditivos son un habilitador clave en este cambio, ofreciendo acceso manos libres a la información y soporte de voz. El mercado de dispositivos auditivos industriales se beneficia de presupuestos en expansión para tecnologías centradas en el trabajador. La demanda crece en industrias que adoptan la supervisión remota, el mantenimiento predictivo y las operaciones conectadas. Los programas de fábricas inteligentes en Asia y Europa impulsan la adopción regional.
Potencial No Aprovechado en Mercados en Desarrollo con Rápida Industrialización y Crecimiento de la Fuerza Laboral
Las economías emergentes presentan oportunidades donde grandes fuerzas laborales industriales buscan herramientas de seguridad y comunicación. El mercado de dispositivos auditivos industriales gana tracción a medida que las empresas regionales adoptan normas de seguridad modernas. Los fabricantes locales exploran soluciones auditivas asequibles y resistentes. Los mandatos gubernamentales sobre digitalización en el lugar de trabajo también apoyan la penetración. Es probable que el crecimiento se produzca en el sudeste asiático, América Latina y el Medio Oriente.

Análisis de Segmentación del Mercado:
Por tipo, los dispositivos auditivos intraurales lideran el mercado debido a su diseño compacto, alta aislamiento de ruido y facilidad de uso en entornos activos. Los dispositivos supraaurales siguen siendo relevantes en sectores de trabajo pesado que requieren protección completa del oído y comodidad prolongada. El mercado de dispositivos auditivos industriales apoya ambos formatos según la intensidad de la aplicación y los protocolos de seguridad.
- Por ejemplo, los tapones auditivos de comunicación intraurales de la serie 3M™ PELTOR™ EEP‑100 proporcionan protección auditiva certificada ANSI/CE con comunicaciones de voz integradas para pisos de manufactura, mientras que los auriculares supraaurales de la serie 3M PELTOR X ofrecen atenuación completa del oído para industrias pesadas como acero, minería y construcción naval.
Por tecnología, Bluetooth domina debido a su amplia compatibilidad y conveniencia inalámbrica. Los dispositivos auditivos basados en Wi-Fi son preferidos en entornos de alta demanda de datos que requieren conectividad fluida a la nube. La tecnología DECT ve demanda en zonas de comunicación seguras y libres de interferencias. Otras tecnologías, incluidas las variantes habilitadas para NFC y LTE, están ganando atención para tareas industriales específicas.
Por usuario final, la manufactura tiene la mayor participación debido a las zonas de trabajo estructuradas y las altas necesidades de coordinación. Los sectores de construcción y minería despliegan dispositivos auditivos para alertas en el sitio y prevención de riesgos. Los sectores de logística y petróleo y gas los utilizan para la coordinación de flotas, monitoreo de seguridad y operaciones guiadas por voz en condiciones de alto riesgo.
- Por ejemplo, los auriculares industriales Smart Talk de Honeywell son ampliamente adoptados en las líneas de fabricación automotriz para comunicaciones en tiempo real; y los auriculares Sensear se utilizan en operaciones mineras para mantener comunicaciones de voz claras en medio de perforaciones y transporte con alto ruido.
Por aplicación, la comunicación inalámbrica industrial sigue siendo el principal impulsor, seguida por aplicaciones de audio/voz que apoyan la ejecución de tareas manos libres. La tecnología de cancelación de ruido juega un papel clave en entornos de alto decibelio para prevenir la pérdida auditiva y mejorar la concentración.
Por componente, los micrófonos y altavoces forman la capa esencial de interfaz de audio. Las baterías influyen en el tiempo de actividad del dispositivo, especialmente en usos de turnos largos. Las PCB gestionan el procesamiento de señales, la integración con sensores y el control de software, formando el núcleo inteligente de los dispositivos auditivos inteligentes. El Mercado de Dispositivos Auditivos Industriales alinea estos segmentos para apoyar diversas operaciones industriales.
Segmentación:
Por Tipo
- Intraurales
- Supraaurales
Por Tecnología
- Bluetooth
- Wi‑Fi
- DECT
- Otros
Por Usuario Final
- Manufactura
- Construcción
- Minería
- Logística
- Petróleo y Gas
Por Aplicación
- Inalámbrico Industrial
- Aplicación de Audio / Voz
- Cancelación de Ruido Industrial
Por Componente
- Micrófono
- Altavoz
- Batería
- PCB
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África

Análisis Regional:
América del Norte
El tamaño del mercado de dispositivos auditivos industriales en América del Norte se valoró en USD 1,103.20 millones en 2018, alcanzando USD 1,663.43 millones en 2024 y se anticipa que llegará a USD 4,824.00 millones para 2032, con un CAGR del 14.4% durante el período de pronóstico. América del Norte representa la mayor participación regional, representando aproximadamente 39.0% del mercado global en 2024. La región lidera debido a la alta adopción en los sectores de manufactura y energía de EE.UU. Las empresas priorizan tecnologías avanzadas de seguridad para trabajadores, integrando audio en tiempo real, reducción de ruido y monitoreo biométrico. El entorno regulatorio de la región impone estándares de salud ocupacional que fomentan su implementación. Empresas con sede en EE.UU. como 3M y Honeywell impulsan una fuerte producción doméstica e I+D. La madurez tecnológica y los programas de transformación digital de la fuerza laboral apoyan la expansión. La demanda se refuerza aún más por las inversiones en fábricas inteligentes e iniciativas de modernización de la fuerza laboral. Canadá y México también contribuyen a la adopción transfronteriza dentro de las operaciones de comercio y logística.
Europa
El tamaño del mercado de dispositivos auditivos industriales en Europa se valoró en USD 750.40 millones en 2018, alcanzando USD 1,100.60 millones en 2024 y se anticipa que llegará a USD 3,021.99 millones para 2032, con un CAGR del 13.6% durante el período de pronóstico. Europa mantuvo alrededor del 25.8% de la cuota de mercado global en 2024. La automatización industrial, los fuertes mandatos de seguridad para los trabajadores y los altos costos laborales impulsan la adopción en Alemania, el Reino Unido y Francia. La UE promueve la digitalización del lugar de trabajo y el IoT industrial, favoreciendo los dispositivos auditivos inteligentes como parte del cumplimiento de la seguridad. Industrias líderes como la automotriz, aeroespacial y energética adoptan herramientas con cancelación de ruido y habilitadas por voz para mejorar la eficiencia operativa. Las capacidades multilingües en los dispositivos auditivos atienden a la diversa fuerza laboral de Europa. Francia e Italia están emergiendo con una creciente demanda del sector de la construcción y la logística. Startups europeas como Orosound y QuietOn fortalecen la innovación en protección auditiva inteligente. Las colaboraciones entre industrias aceleran la madurez del mercado en todo el continente.
Asia Pacífico
El tamaño del mercado de dispositivos auditivos industriales en Asia Pacífico se valoró en USD 674.80 millones en 2018, alcanzando USD 1,075.30 millones en 2024 y se anticipa que llegará a USD 3,450.31 millones para 2032, con un CAGR del 15.8% durante el período de pronóstico. La región capturó casi 25.2% de la participación global en 2024. La rápida industrialización en China, India y el sudeste asiático impulsa una fuerte demanda. Los gobiernos implementan reformas de seguridad que fomentan la adopción de dispositivos portátiles en fábricas, minería y centros logísticos. El crecimiento manufacturero en automotriz, electrónica y bienes de consumo acelera la implementación. Las empresas buscan soluciones de trabajadores conectados para aumentar la productividad en sectores intensivos en mano de obra. Japón y Corea del Sur lideran en integración tecnológica, apoyando el desarrollo de dispositivos auditivos con muchas características. El ecosistema regional se beneficia de la producción rentable y acuerdos comerciales favorables. La escala, el tamaño de la fuerza laboral y el impulso económico de Asia Pacífico lo convierten en un motor clave de crecimiento para el mercado.
América Latina
El tamaño del mercado de dispositivos auditivos industriales en América Latina se valoró en USD 181.44 millones en 2018 a USD 274.07 millones en 2024 y se anticipa que alcanzará USD 739.78 millones para 2032, con un CAGR del 13.4% durante el período de pronóstico. América Latina representó alrededor del 6.4% del mercado global en 2024. Brasil y México impulsan la mayor parte de la demanda, liderados por operaciones de infraestructura, minería y logística. Las empresas regionales exploran dispositivos auditivos para el cumplimiento de seguridad y la coordinación en tiempo real en el sitio. Las economías con fuerte presencia minera adoptan sistemas de audio avanzados para operaciones peligrosas. Las leyes laborales nacionales están evolucionando, aumentando la presión sobre las empresas para invertir en tecnologías de seguridad. Las zonas industriales cerca de puertos y zonas económicas especiales actúan como primeros adoptantes. Los fabricantes medianos exploran dispositivos económicos y resistentes adecuados para condiciones calurosas y ruidosas. La demanda sigue fragmentada pero en aumento con la creciente conciencia y el apoyo gubernamental.
Oriente Medio
El tamaño del mercado de dispositivos auditivos industriales en Oriente Medio se valoró en USD 58.80 millones en 2018 a USD 79.39 millones en 2024 y se anticipa que alcanzará USD 187.27 millones para 2032, con un CAGR del 11.5% durante el período de pronóstico. La región contribuyó con el 1.9% al mercado global en 2024. Los sectores de petróleo y gas, construcción y logística impulsan la demanda principal. Los países del CCG despliegan dispositivos auditivos en zonas de refinerías, plataformas offshore y mega-proyectos de construcción. Los desarrollos de ciudades inteligentes en EAU y Arabia Saudita fomentan la adopción de herramientas de seguridad conectadas. Las zonas de trabajo de alto riesgo se benefician de alertas biométricas, control por voz y aislamiento de peligros de ruido. El gasto en infraestructura impulsado por el gobierno apoya la expansión gradual. La localización y la compatibilidad con el idioma árabe son áreas clave de desarrollo de productos. La adopción regional está en aumento pero sigue concentrada en zonas de proyectos premium y corredores de alta inversión.
África
El tamaño del mercado de dispositivos auditivos industriales en África se valoró en USD 31.36 millones en 2018 a USD 76.87 millones en 2024 y se anticipa que alcanzará USD 174.43 millones para 2032, con un CAGR del 10.2% durante el período de pronóstico. África representó el 1.8% del mercado global en 2024. Los países productores de minería y petróleo como Sudáfrica, Nigeria y Egipto generan la mayor parte de la demanda. Las empresas invierten en dispositivos auditivos para reducir las tasas de accidentes y cumplir con los estándares de seguridad multinacionales. Los sectores de telecomunicaciones y construcción también exploran casos de uso para la comunicación de la fuerza laboral. La baja conectividad, las restricciones presupuestarias y la limitada conciencia obstaculizan una penetración más amplia. Los proyectos financiados por agencias de desarrollo internacional impulsan la adopción temprana. Los dispositivos asequibles, duraderos y energéticamente eficientes tienen mejor aceptación en entornos de campo difíciles. El mercado tiene potencial a largo plazo con el aumento de la inversión en infraestructura y la expansión de la fuerza laboral urbana.
Análisis de Jugadores Clave:
- 3M Company
- Honeywell International Inc.
- Sensear Pty Ltd.
- Sonetics Corporation
- MSA Safety Incorporated
- ISOtunes (Haven Technologies)
- Orosound
- QuietOn
- Cotral Lab
- Silentium
- Eave
- CavCom, Inc.
Análisis Competitivo:
El mercado de dispositivos auditivos industriales presenta una mezcla de líderes globales en equipos de seguridad y empresas especializadas en tecnología de audio. Grandes jugadores como 3M Company y Honeywell International se centran en la escala, la confianza de la marca y carteras de seguridad integradas. Se benefician de una fuerte inversión en I+D, redes de distribución globales y contratos empresariales a largo plazo. Especialistas medianos como Sensear, Sonetics y MSA Safety enfatizan el diseño robusto, la comunicación segura y la personalización específica para sectores. Proveedores de nicho como Orosound, QuietOn y Cotral Lab compiten a través del control avanzado de ruido y la innovación ergonómica. ISOtunes y CavCom se dirigen a necesidades de comunicación de grado industrial y de defensa con productos certificados. La intensidad competitiva se mantiene moderada, impulsada por la diferenciación de productos en lugar de guerras de precios. Las empresas buscan crecer mediante el lanzamiento de nuevos productos, la expansión regional y asociaciones con integradores de sistemas industriales. La mejora continua en la duración de la batería, la claridad de audio y la conectividad define el posicionamiento competitivo en los segmentos clave de usuarios finales.
Desarrollos Recientes:
- En marzo de 2025, Eargo y hearX, el fabricante de audífonos Lexie, completaron su fusión para formar LXE Hearing, respaldada por $100 millones de Patient Square Capital. Esta primera gran consolidación en el espacio de audífonos de venta libre desde las regulaciones de la FDA en 2022 combina los diseños virtualmente invisibles de Eargo con los productos impulsados por Bose de Lexie y una aplicación móvil para mejorar la accesibilidad en la salud auditiva, potencialmente extendiéndose a aplicaciones industriales.
- En enero de 2025, EssilorLuxottica adquirió Pulse Audition para fortalecer su presencia en el sector de audífonos, avanzando en la innovación de soluciones de audio integradas. Este movimiento apoya el desarrollo de dispositivos auditivos inteligentes con características como adaptación de ruido en tiempo real y alertas de seguridad impulsadas por IA, alineándose con las demandas industriales de EPP conectados en manufactura y construcción.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Tecnología, Usuario Final, Aplicación y Componente. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar en las complejidades del mercado.
Perspectiva Futura:
- La demanda de dispositivos auditivos inteligentes y conectados crecerá con una integración más profunda de la infraestructura IoT industrial.
- Las funciones impulsadas por IA, como la traducción en tiempo real y la detección de fatiga, mejorarán la adopción en sectores críticos.
- El énfasis regulatorio en la seguridad ocupacional acelerará la adopción obligatoria en entornos peligrosos.
- Asia Pacífico emergerá como la región de más rápido crecimiento debido a la industrialización a gran escala y las reformas de seguridad laboral.
- Las formas de los dispositivos evolucionarán hacia diseños más ligeros y ergonómicos para soportar el uso prolongado durante los turnos.
- Los dispositivos auditivos con computación en el borde y procesamiento de voz de baja latencia verán una mayor adopción en zonas de alto riesgo.
- La compatibilidad multiplataforma y la integración con ecosistemas portátiles darán forma a las decisiones futuras de adquisición.
- Industrias como la minería y el petróleo y gas adoptarán dispositivos habilitados para monitoreo biométrico para la prevención de incidentes.
- Las asociaciones entre OEMs y proveedores de software definirán la ventaja competitiva en soluciones de flujo de trabajo.
- Los fabricantes de nivel medio ingresarán al mercado con modelos robustos y de bajo costo adecuados para mercados emergentes.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de dispositivos auditivos industriales y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de audífonos industriales entre 2024 y 2032?
¿Qué segmento del mercado de auriculares industriales tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de auriculares industriales?
¿Quiénes son las empresas líderes en el mercado de audífonos industriales?
¿Qué región comandó la mayor parte del mercado de audífonos industriales en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Dispositivos Auditivos Industriales Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Dispositivos Auditivos Industriales Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 4,269.66 million → 2032: USD 12,397.78 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Dispositivos Auditivos Industriales Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Dispositivos Auditivos Industriales Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Dispositivos Auditivos Industriales Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Dispositivos Auditivos Industriales Market Drivers
- 3.3 Mercado de Dispositivos Auditivos Industriales Market Restraints & Challenges
- 3.4 Mercado de Dispositivos Auditivos Industriales Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Dispositivos Auditivos Industriales Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Dispositivos Auditivos Industriales Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Dispositivos Auditivos Industriales category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Dispositivos Auditivos Industriales Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Dispositivos Auditivos Industriales Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Dispositivos Auditivos Industriales market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Dispositivos Auditivos Industriales Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Dispositivos Auditivos Industriales Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Dispositivos Auditivos Industriales Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Dispositivos Auditivos Industriales (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Dispositivos Auditivos Industriales Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Dispositivos Auditivos Industriales Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Dispositivos Auditivos Industriales Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Dispositivos Auditivos Industriales Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Dispositivos Auditivos Industriales Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Dispositivos Auditivos Industriales Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Dispositivos Auditivos Industriales Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Dispositivos Auditivos Industriales Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Dispositivos Auditivos Industriales Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
