
Visión General del Mercado
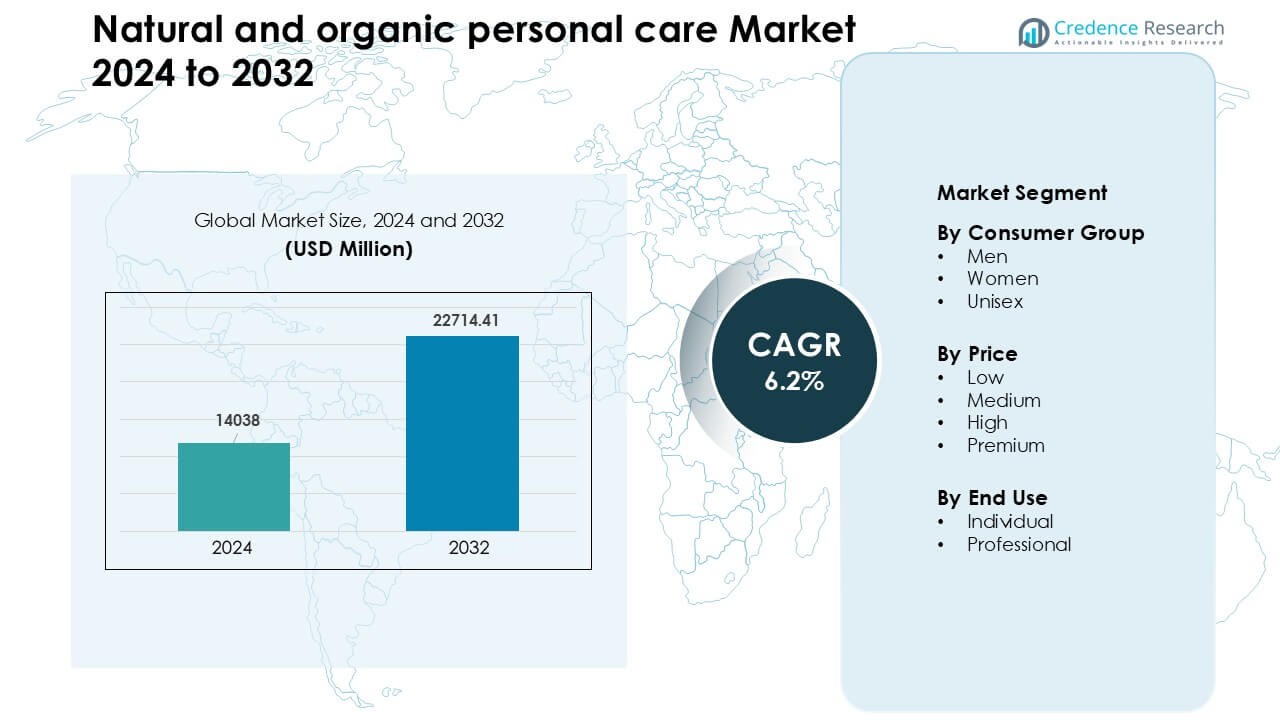
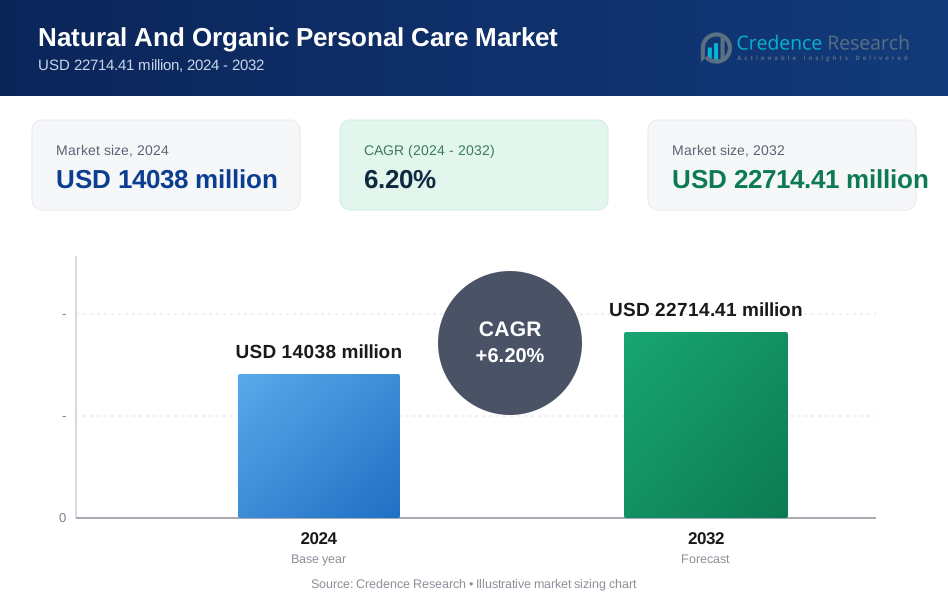
El mercado de cuidado personal natural y orgánico fue valorado en USD 14038 millones en 2024 y se anticipa que alcanzará USD 22714.41 millones para 2032, creciendo a una CAGR del 6.2% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Cuidado Personal Natural y Orgánico 2024 | USD 14038 Millones |
| Cuidado Personal Natural y Orgánico, CAGR | 6.2% |
| Tamaño del Mercado de Cuidado Personal Natural y Orgánico 2032 | USD 22714.41 Millones |
El mercado de cuidado personal natural y orgánico está conformado por actores principales como Herbivore Botanicals, Coty, L’Oréal, Burt’s Bees, Haus Labs, Estée Lauder, Josie Maran Cosmetics, Johnson & Johnson, Dr. Hauschka y Beiersdorf, cada uno expandiendo sus carteras de belleza limpia a través de formulaciones a base de plantas, empaques ecológicos y estándares de ingredientes transparentes. Estas compañías fortalecen su alcance a través de canales digitales, asociaciones minoristas e innovación de productos en categorías de cuidado de la piel, cuidado del cabello y bienestar. América del Norte emergió como la región líder en 2024 con aproximadamente un 34% de participación, apoyada por una alta conciencia del consumidor, fuerte demanda premium y ecosistemas minoristas de belleza limpia establecidos.
Perspectivas del Mercado
- El mercado de cuidado personal natural y orgánico alcanzó USD 14038 millones en 2024 y se proyecta que alcanzará USD 22714.41 millones para 2032, creciendo a una CAGR de aproximadamente 6.2% durante 2025–2032.
- El crecimiento está impulsado por la creciente demanda de productos con etiquetas limpias, libres de químicos y una mayor conciencia sobre la seguridad de los ingredientes en el cuidado de la piel y el cabello, con el grupo de consumidoras representando aproximadamente el 62% de la participación.
- Las tendencias clave incluyen la rápida expansión de formulaciones sostenibles, libres de crueldad y ecológicas, junto con la creciente adopción de mezclas botánicas premium apoyadas por una fuerte penetración del comercio electrónico.
- El panorama competitivo presenta líderes globales avanzando en I+D a base de plantas, fortaleciendo canales digitales y expandiendo líneas de productos orgánicos certificados en diversos rangos de precios.
- América del Norte lideró el mercado con casi un 34% de participación en 2024, seguida por Europa con alrededor del 28%, mientras que Asia Pacífico creció más rápido; el segmento de precio medio mantuvo aproximadamente un 47% de participación, y el uso individual dominó con casi un 78% de participación.
Análisis de Segmentación del Mercado:
Por Grupo de Consumidores
Las mujeres lideraron este segmento en 2024 con aproximadamente un 62% de participación, impulsadas por una fuerte demanda de belleza limpia, cuidado de la piel a base de plantas y productos para el cabello libres de toxinas. Las compradoras adoptaron artículos naturales y orgánicos más rápido debido a una mayor conciencia sobre la seguridad de los ingredientes y un creciente interés en rutinas ecológicas. Las marcas expandieron fórmulas libres de crueldad y botánicas que atrajeron a mujeres que buscan productos de uso diario más seguros. Los grupos de hombres y unisex mostraron un crecimiento constante a medida que las líneas de cuidado personal dirigidas, los limpiadores sin sulfatos y los desodorantes naturales aumentaron su presencia en los estantes, aunque las mujeres se mantuvieron a la vanguardia debido a una gama más amplia de productos y una mayor frecuencia de compra.
- Por ejemplo, The Body Shop International Limited anunció formalmente que para enero de 2024 su portafolio global completo se había convertido en 100% vegano, cubriendo más de 1,000 productos y más de 4,000 ingredientes, reforzando la inclinación de las mujeres hacia el cuidado libre de crueldad y basado en plantas.
Por Precio
El segmento de precio medio dominó el mercado en 2024 con aproximadamente un 47% de participación, respaldado por un equilibrio entre asequibilidad y calidad. Los consumidores eligieron productos naturales y orgánicos de gama media porque estos artículos ofrecían formulaciones limpias sin recargos premium. Los minoristas expandieron las líneas de marca propia y orgánicas certificadas de gama media, lo que mejoró el acceso para adultos jóvenes y familias. Los artículos de bajo precio ganaron tracción en el comercio minorista masivo, mientras que los segmentos alto y premium crecieron entre los usuarios que buscaban mezclas botánicas de lujo, pero el precio medio mantuvo el liderazgo debido a la fuerte distribución en supermercados, farmacias y plataformas en línea.
- Por ejemplo, The Face Shop se posicionó como una marca de belleza K-clean asequible/de gama media que operaba en más de 30 países para 2025, haciendo que el cuidado de la piel botánico de precio medio fuera ampliamente accesible en Asia, América del Norte y más allá.
Por Uso Final
El uso individual lideró este segmento en 2024 con casi un 78% de participación, impulsado por el creciente interés en el cuidado personal, el autocuidado y las rutinas diarias de cuidado de la piel orgánico. Los hogares prefirieron productos naturales para pieles sensibles, limpieza sin sulfatos y humectación sin químicos, aumentando la demanda en todos los grupos de edad. El comercio electrónico jugó un papel clave al ofrecer productos con etiquetas limpias y listas de ingredientes transparentes. El uso profesional creció en salones, spas y clínicas de dermatología a medida que los tratamientos orgánicos certificados ganaron confianza, pero los consumidores individuales se mantuvieron dominantes debido al mayor volumen de compras y ciclos frecuentes de reemplazo de productos.
Principales Impulsores del Crecimiento
Creciente Conciencia de Salud y Medioambiental
Los compradores conscientes de la salud buscan productos que limiten la exposición a toxinas y apoyen la salud de la piel a largo plazo. Las crecientes preocupaciones sobre alergias, alteraciones hormonales e irritación aceleraron la demanda de formulaciones más seguras y derivadas de la naturaleza. La conciencia medioambiental también dio forma a este crecimiento, ya que los consumidores prefieren ingredientes biodegradables, prácticas libres de crueldad y empaques ecológicos. Las empresas adoptaron programas de abastecimiento sostenible y redujeron el uso de plástico para cumplir con estas expectativas. La conciencia climática impulsó a los compradores hacia rutinas de cuidado personal de bajo impacto, impulsando aún más la adopción de productos naturales. Este enfoque combinado en el bienestar personal y la responsabilidad ambiental mejoró la lealtad del consumidor y alentó a las marcas a desarrollar líneas de productos más verdes que cumplan con los estándares éticos y de sostenibilidad.
- Por ejemplo, O'right, una marca de cuidado capilar y de la piel, ha utilizado botellas de plástico 100% reciclado post-consumo y tapas biodegradables para su empaque desde que adoptó un modelo de economía circular, e informa que su red de reciclaje ha evitado que 5 millones de botellas lleguen a los vertederos desde 2017.
Creciente Demanda de Productos con Etiqueta Limpia y Sin Químicos
Los consumidores ahora prefieren productos de cuidado personal libres de parabenos, sulfatos, ftalatos y fragancias sintéticas. Este cambio aumentó la demanda de fórmulas naturales y orgánicas que ofrecen un uso diario más seguro y un menor riesgo de irritación. Los compradores también confían en productos con etiquetas transparentes e ingredientes orgánicos certificados. Las marcas respondieron reformulando líneas heredadas y lanzando gamas a base de plantas centradas en botánicos amigables con la piel. La concienciación creció a través de las redes sociales, el asesoramiento dermatológico y las discusiones lideradas por influencers sobre la seguridad de los ingredientes. Esta preferencia fortaleció las ventas en productos para el cuidado de la piel, el cabello y la higiene. Los minoristas también ampliaron los estantes de belleza limpia, lo que ayudó a las marcas naturales y orgánicas a ganar adopción generalizada en los mercados globales.
Expansión del Comercio Electrónico y Canales Directos al Consumidor
El auge del comercio electrónico ayudó a las marcas de cuidado personal natural y orgánico a llegar a audiencias más amplias. Los minoristas en línea ofrecen una gran variedad de productos, transparencia de ingredientes, reseñas y entrega rápida, lo que fomentó una mayor confianza en la compra. Las marcas pequeñas y medianas utilizaron modelos directos al consumidor para mostrar prácticas de abastecimiento, certificaciones y afirmaciones de ingredientes limpios. El marketing digital, el compromiso con influencers y las cajas de suscripción impulsaron las compras repetidas. La disponibilidad en línea transfronteriza también expandió la demanda global, especialmente para mezclas botánicas de nicho y soluciones de cuidado de la piel orgánicas. Este cambio digital mejoró la accesibilidad en mercados emergentes y apoyó fuertes ventas en categorías premium y de rango medio en todos los segmentos principales de cuidado personal.
Tendencias y Oportunidades Clave
Adopción Rápida de Belleza Sostenible y Ética
La belleza sostenible ganó impulso a medida que los consumidores exigían prácticas ambientalmente seguras desde el abastecimiento de ingredientes hasta el embalaje. Las marcas se orientaron hacia fórmulas biodegradables, extractos vegetales renovables, pruebas libres de crueldad y diseños reciclables o rellenables. Las certificaciones de abastecimiento ético mejoraron la credibilidad y atrajeron a compradores enfocados en lo ecológico. Muchas empresas también invirtieron en operaciones neutras en carbono, producción que ahorra agua y energía renovable para fortalecer los compromisos de sostenibilidad. Estos esfuerzos se alinearon con los objetivos climáticos globales y dieron forma a la identidad de la marca. A medida que el cuidado personal ecológico ganó aceptación cultural, el mercado vio fuertes oportunidades en empaques sin residuos, productos de la granja a la cara y comunicación transparente de la cadena de suministro.
- Por ejemplo, O'right, una empresa de cuidado del cabello y la piel, cambió en 2018 a usar botellas de plástico 100% reciclado post-consumo y tapas biodegradables para su embalaje, y para 2020 logró la certificación de neutralidad de carbono para sus operaciones y para 77 productos individuales.
Crecimiento en Formulaciones Botánicas Premium y Funcionales
Los consumidores ahora buscan productos naturales con múltiples beneficios, ingredientes vegetales clínicamente probados y activos funcionales. Esta tendencia abrió oportunidades para marcas que ofrecen botánicos antienvejecimiento, cremas infundidas con adaptógenos, cuidado de la piel amigable con el microbioma y tratamientos herbales para el cuero cabelludo. Aumentó la demanda de ingredientes como niacinamida, ácido hialurónico y vitamina C mezclados con extractos orgánicos para ofrecer resultados avanzados en la piel. Las gamas premium atrajeron a compradores que buscan seguridad y rendimiento, expandiendo oportunidades en segmentos de alto margen. Este cambio alentó la inversión en investigación en formulaciones avanzadas a base de plantas y apoyó la innovación en segmentos de cuidado personal de lujo, cuidado del cabello y bienestar.
- Por ejemplo, una marca que combina el cuidado de la piel a base de hierbas tradicionales con activos funcionales modernos, belif ofrece productos como su combo de 7 Hyaluronic Frozen Serum & Multi Vitamin Mask, combinando el cuidado de la piel inspirado en plantas con activos clínicamente relevantes como el ácido hialurónico y las vitaminas.
Desafío Clave
Altos Costos de Producción y Restricciones de Suministro
Los productos naturales y orgánicos a menudo dependen de ingredientes vegetales certificados, agricultura sostenible y abastecimiento rastreable, lo que aumenta los costos de producción. La variabilidad en los rendimientos de los cultivos, el impacto climático y las interrupciones estacionales del suministro afectan la disponibilidad y el precio de los ingredientes. Muchas marcas enfrentan presión de costos mientras mantienen estándares de etiqueta limpia y cumplen con las normas de certificación orgánica. Estos desafíos limitan la asequibilidad en los mercados masivos y ralentizan la adopción en regiones sensibles al precio. Las empresas más pequeñas luchan más porque carecen de ventajas de escala, lo que hace que los costos del producto sean más difíciles de gestionar. Equilibrar la calidad, el cumplimiento de la certificación y los precios competitivos sigue siendo un gran obstáculo.
Complejidad Regulatoria y Barreras de Certificación
El mercado enfrenta regulaciones inconsistentes entre países, lo que dificulta la certificación y el cumplimiento. Términos como "natural" y "orgánico" carecen de definiciones universales, causando confusión entre consumidores y fabricantes. Las marcas deben navegar por estándares globales variados, incluyendo COSMOS, USDA Organic y ECOCERT, cada uno con reglas y documentación separadas. Cumplir con estos requisitos aumenta el tiempo, costo y esfuerzo operativo. Los riesgos de etiquetado incorrecto también amenazan la confianza de la marca y la acción regulatoria. Estos obstáculos crean barreras para nuevos participantes y ralentizan los lanzamientos de productos, especialmente para marcas que operan en múltiples mercados internacionales.
Análisis Regional
América del Norte
América del Norte ocupó la posición de liderazgo en 2024 con casi un 34% de participación, respaldada por una fuerte conciencia del consumidor sobre la belleza limpia y un alto gasto en cuidado de la piel y el cabello natural premium. Los compradores en EE. UU. y Canadá prefirieron productos sin toxinas, a base de plantas, con etiquetado transparente e ingredientes orgánicos certificados. Los minoristas expandieron los pasillos de belleza limpia, mientras que las plataformas de comercio electrónico aumentaron el acceso a marcas botánicas de nicho. Las recomendaciones de dermatólogos y la creciente preocupación por los productos químicos sintéticos fortalecieron la demanda. Las marcas se centraron en envases ecológicos y abastecimiento sostenible, ayudando a los productos de cuidado personal naturales y orgánicos a mantener un crecimiento constante en todos los principales canales de distribución.
Europa
Europa representó aproximadamente el 28% de participación en 2024, impulsada por estrictas regulaciones de ingredientes y alta adopción de productos de cuidado personal orgánicos certificados. Alemania, Francia y el Reino Unido lideraron la demanda debido a una fuerte preferencia por formulaciones sostenibles y estándares libres de crueldad. Los compradores regionales valoraron el etiquetado claro, el abastecimiento ético y los ingredientes biodegradables, lo que empujó a las empresas a cumplir con los criterios de COSMOS y ECOCERT. Las tiendas especializadas y farmacias impulsaron las ventas junto con los canales de comercio electrónico de rápido crecimiento. El creciente interés en envases de bajo desperdicio y rutinas de aseo ecológicas fortaleció aún más la posición de la región en el consumo de cuidado personal natural y orgánico.
Asia Pacífico
Asia Pacífico capturó alrededor del 26% de participación en 2024 y emergió como la región de más rápido crecimiento, respaldada por el aumento del ingreso disponible, una mayor conciencia sobre la belleza y una fuerte influencia de las tendencias K-beauty y J-beauty. Los consumidores en China, Japón, Corea del Sur e India aumentaron las compras de productos para el cuidado de la piel botánicos, herbales y libres de químicos. Las generaciones más jóvenes impulsaron la demanda a través de las redes sociales y la selección de productos basada en ingredientes. Las marcas locales expandieron las formulaciones herbales utilizando extractos de plantas nativas, mientras que los actores globales aumentaron la penetración regional. La rápida adopción del comercio electrónico y una mayor disponibilidad en tiendas especializadas impulsaron las ventas de cuidado personal natural y orgánico en toda la región.
América Latina
América Latina mantuvo cerca del 7% de participación en 2024, impulsada por el creciente interés en ingredientes herbales y derivados de plantas en Brasil, México y Argentina. Los consumidores prefirieron humectantes naturales, aceites para el cabello y productos de higiene orgánicos que se adaptan al clima regional y a las necesidades de la piel. La creciente conciencia sobre los químicos dañinos apoyó la adopción constante de rutinas de cuidado personal ecológicas. Los fabricantes locales utilizaron botánicos nativos como aloe, babasú y yerba mate para ampliar las líneas de productos. Aunque los segmentos premium crecieron más lentamente debido a la sensibilidad de precios, las plataformas de comercio electrónico mejoraron la accesibilidad y apoyaron la expansión gradual de productos de cuidado personal natural y orgánico.
Oriente Medio y África
La región de Oriente Medio y África representó casi el 5% de participación en 2024, con una creciente demanda de aceites naturales, cuidado de la piel herbal y productos para el cuidado del cabello orgánicos. Los consumidores en los EAU, Arabia Saudita y Sudáfrica mostraron un creciente interés en soluciones de cuidado personal libres de químicos debido a las crecientes preocupaciones por la sensibilidad de la piel y los climas más cálidos. Los minoristas aumentaron la oferta de marcas internacionales con etiquetas limpias, mientras que los productores locales introdujeron formulaciones basadas en aceites de argán, karité y semilla negra. A pesar de la limitada conciencia en algunas áreas, el aumento del turismo, la expansión del comercio minorista premium y los canales en línea apoyaron el crecimiento constante de la adopción de cuidado personal natural y orgánico en la región.
Segmentaciones del Mercado:
Por Grupo de Consumidores
- Hombres
- Mujeres
- Unisex
Por Precio
- Bajo
- Medio
- Alto
- Premium
Por Uso Final
- Individual
- Profesional
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Paisaje Competitivo
El paisaje competitivo del mercado de cuidado personal natural y orgánico presenta marcas líderes como Herbivore Botanicals, Coty, L’Oréal, Burt’s Bees, Haus Labs, Estée Lauder, Josie Maran Cosmetics, Johnson & Johnson, Dr. Hauschka y Beiersdorf, cada una fortaleciendo su presencia a través de formulaciones limpias, abastecimiento sostenible y políticas de ingredientes transparentes. Las empresas invierten en activos de origen vegetal, pruebas libres de crueldad y envases ecológicos para satisfacer las crecientes expectativas de los consumidores. Muchas marcas se expanden a través de canales digitales, asociaciones con influencers y líneas de productos dirigidas a cuidado de la piel, cuidado del cabello y bienestar. Las fusiones, adquisiciones y colaboraciones estratégicas ayudan a los actores globales a ampliar sus carteras e ingresar a categorías botánicas de nicho. Las empresas también se enfocan en estándares de certificación como COSMOS y ECOCERT para mejorar la credibilidad. La creciente demanda de productos libres de toxinas, veganos y de origen ético anima a las empresas a acelerar la I+D en mezclas botánicas avanzadas. La intensidad competitiva aumenta a medida que tanto las casas de belleza establecidas como las startups de belleza limpia emergentes innovan para capturar una mayor cuota de mercado.
Análisis de Jugadores Clave
- Herbivore Botanicals
- Coty
- L'Oréal
- Burt's Bees
- Haus Labs
- Estée Lauder
- Josie Maran Cosmetics
- Johnson & Johnson
- Hauschka
- Beiersdorf
Desarrollos Recientes
- En noviembre de 2025, L’Oréal adquirió una participación minoritaria en una marca china de cuidado de la piel de mercado masivo (Lan), indicando un impulso estratégico en Asia, una región donde la demanda de belleza natural/orgánica y "limpia" está en aumento.
- En diciembre de 2024, ELC abrió un nuevo Centro de Biotecnología cerca de Oevel, Bélgica, enfocado en la fabricación interna de materias primas de base biológica (de plantas, levaduras, bacterias). Esto apoya un cambio hacia una obtención de ingredientes más sostenible para productos de cuidado de la piel y cuidado personal, reduciendo la dependencia de la biomasa tradicional/extracción de recursos naturales.
- En marzo de 2024, Dr. Hauschka introdujo nuevos sueros regeneradores en Singapur para piel madura. Todos los productos siguen certificados por NATRUE, utilizando botánicos orgánicos, biodinámicos y obtención justa y sostenible.
Cobertura del Informe
El informe de investigación ofrece un análisis profundo basado en Grupo de Consumidores, Precio, Uso Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado crecerá a medida que los consumidores se inclinen hacia perfiles de ingredientes limpios y transparentes.
- La demanda de formulaciones sostenibles y de origen ético se fortalecerá en todos los grupos de edad.
- El comercio electrónico impulsará una mayor adopción global a través de un acceso más amplio y un descubrimiento de productos más rápido.
- Las marcas expandirán líneas premium de cuidado de la piel botánico y funcional para satisfacer las crecientes expectativas de rendimiento.
- Certificaciones como COSMOS y ECOCERT se volverán más importantes para la credibilidad y diferenciación.
- Las soluciones de embalaje ecológicas y recargables ganarán más tracción en los principales mercados.
- Las innovaciones en extractos de hierbas y plantas se acelerarán a medida que las empresas inviertan más en I&D.
- Los mercados emergentes adoptarán el cuidado personal natural más rápidamente debido a la creciente conciencia sobre la salud.
- Los influencers digitales y el contenido respaldado por dermatología guiarán más fuertemente las elecciones de los consumidores.
- La competencia se intensificará a medida que las empresas globales y las startups de belleza limpia expandan su
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de cuidado personal natural y orgánico, y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de cuidado personal natural y orgánico entre 2024 y 2032?
¿Qué segmento del mercado de cuidado personal natural y orgánico tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de cuidado personal natural y orgánico?
¿Quiénes son las empresas líderes en el mercado de cuidado personal natural y orgánico?
¿Qué región comandó la mayor parte del mercado de cuidado personal natural y orgánico?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Cuidado Personal Natural y Orgánico Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Cuidado Personal Natural y Orgánico Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 14038 million → 2032: USD 22714.41 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Cuidado Personal Natural y Orgánico Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Cuidado Personal Natural y Orgánico Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Cuidado Personal Natural y Orgánico Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Cuidado Personal Natural y Orgánico Market Drivers
- 3.3 Mercado de Cuidado Personal Natural y Orgánico Market Restraints & Challenges
- 3.4 Mercado de Cuidado Personal Natural y Orgánico Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Cuidado Personal Natural y Orgánico Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Cuidado Personal Natural y Orgánico Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Cuidado Personal Natural y Orgánico category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Cuidado Personal Natural y Orgánico Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Cuidado Personal Natural y Orgánico Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Cuidado Personal Natural y Orgánico market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Cuidado Personal Natural y Orgánico Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Cuidado Personal Natural y Orgánico Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Cuidado Personal Natural y Orgánico Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Cuidado Personal Natural y Orgánico (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Cuidado Personal Natural y Orgánico Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Cuidado Personal Natural y Orgánico Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Cuidado Personal Natural y Orgánico Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Cuidado Personal Natural y Orgánico Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Cuidado Personal Natural y Orgánico Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Cuidado Personal Natural y Orgánico Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Cuidado Personal Natural y Orgánico Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Cuidado Personal Natural y Orgánico Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Cuidado Personal Natural y Orgánico Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
