
Visión General del Mercado
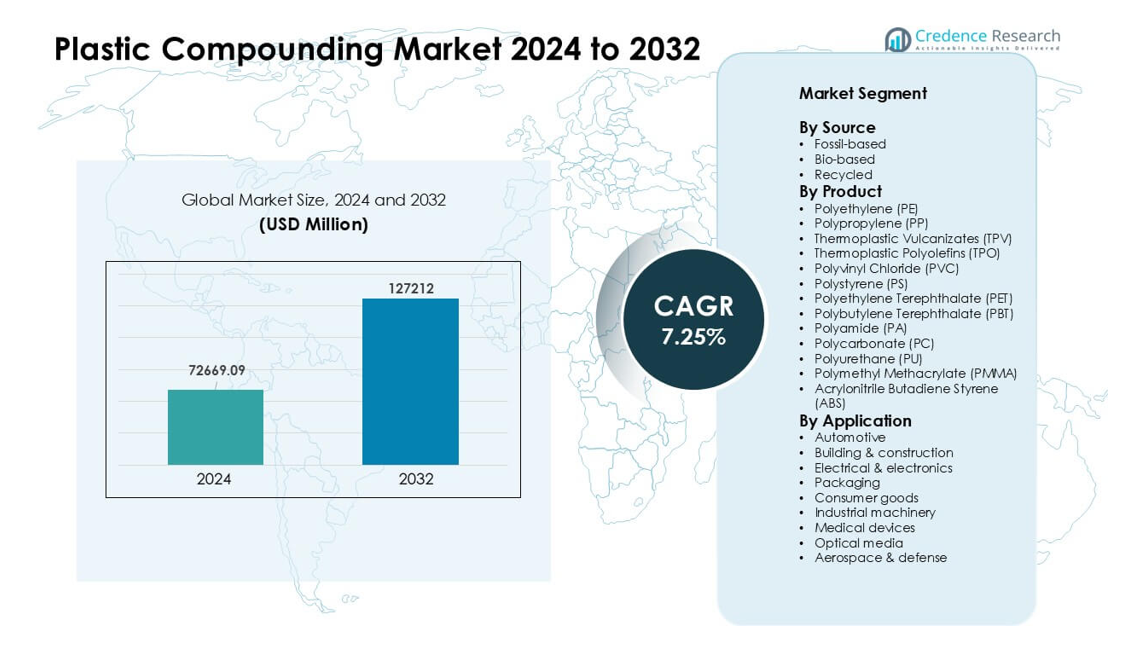
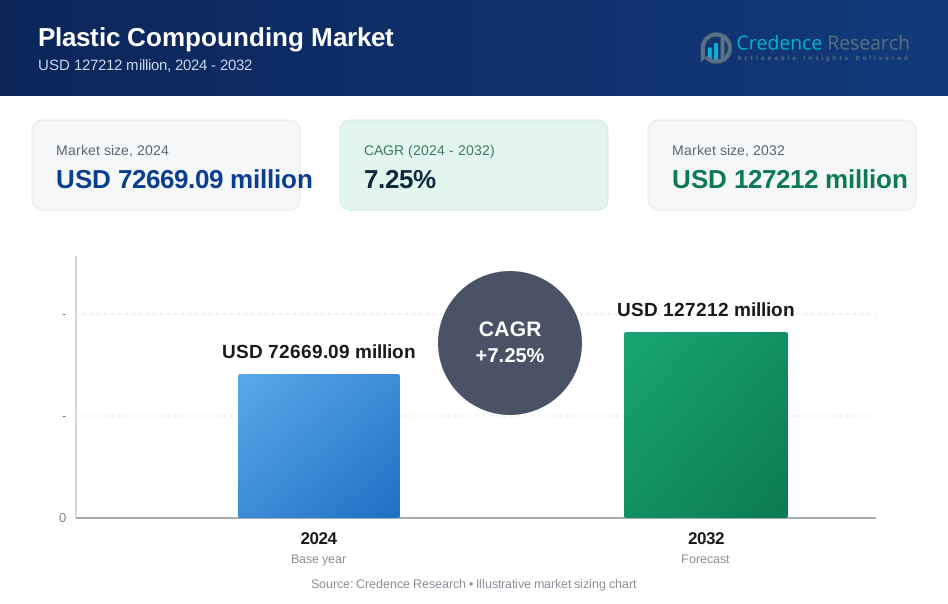
El mercado de compuestos plásticos fue valorado en USD 72669.09 millones en 2024 y se anticipa que alcance USD 127212 millones para 2032, creciendo a una CAGR del 7.25 % durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Compuestos Plásticos 2024 | USD 72669.09 millones |
| Mercado de Compuestos Plásticos, CAGR | 7.25% |
| Tamaño del Mercado de Compuestos Plásticos 2032 | USD 127212 millones |
El mercado de compuestos plásticos incluye actores principales como Covestro AG, RTP Company, BASF SE, Asahi Kasei Corporation, DuPont de Nemours, Inc., LyondellBasell Industries Holdings B.V., KRATON CORPORATION, Dow, Inc., S&E Specialty Polymers, LLC (Aurora Plastics), y SABIC. Estas empresas expandieron su presencia a través de compuestos avanzados, desarrollo de materiales sostenibles y fuertes asociaciones con fabricantes de automóviles, electrónica y embalaje. Asia Pacífico se mantuvo como la región líder en 2024 con aproximadamente un 43% de participación, respaldada por la producción a gran escala, la fuerte demanda de las industrias automotriz y electrónica, y el rápido crecimiento en la infraestructura de manufactura en China, India, Japón y Corea del Sur.
Perspectivas del Mercado
- El mercado de compuestos plásticos alcanzó un valor de USD 72669.09 millones en 2024 y se proyecta que crezca a una CAGR constante del 7.25% hasta 2032, impulsado por la creciente demanda en aplicaciones automotrices, de embalaje y electrónicas.
- El fuerte crecimiento provino del sector automotriz, que tuvo aproximadamente un 27% de participación en 2024, ya que los fabricantes utilizaron compuestos ligeros para mejorar la eficiencia y apoyar las plataformas de vehículos eléctricos.
- Las tendencias se desplazaron hacia materiales sostenibles y de alto rendimiento, con compuestos reciclados y de base biológica ganando terreno junto con grados reforzados de PP, ABS, PC y PA para usos avanzados.
- La competencia se mantuvo intensa entre Covestro AG, BASF SE, SABIC, LyondellBasell, Dow y otros actores que expanden formulaciones avanzadas, asociaciones de reciclaje y capacidades de producción regionales.
- Asia Pacífico dominó con casi un 43% de participación en 2024 debido a la fuerte producción manufacturera, mientras que América del Norte y Europa siguieron con una adopción significativa de plásticos de ingeniería y compuestos reciclados en los sectores de movilidad, embalaje y electrónica.
Análisis de Segmentación del Mercado:
Por Fuente
Los compuestos de origen fósil ocuparon la posición dominante en 2024 con casi un 78% de participación. El uso amplio en automoción, embalaje y electrónica mantuvo la demanda fuerte debido a su rendimiento estable y amplias opciones de procesamiento. Los materiales de base biológica crecieron a medida que las marcas buscaban menores emisiones e insumos más ecológicos. Los compuestos reciclados avanzaron a medida que las reglas de reducción de residuos aumentaron el uso de resinas post-consumo. Las cadenas de suministro fuertes y el menor costo ayudaron a los materiales de origen fósil a mantenerse a la cabeza, mientras que la creciente presión por la sostenibilidad continuó impulsando tanto los grados reciclados como los de base biológica hacia aplicaciones de alto volumen.
- Por ejemplo, Ford utiliza más de 50 millones de libras de plásticos reciclados post-consumo anualmente en varias partes de vehículos.
Por Producto
El polipropileno (PP) lideró el segmento de productos en 2024 con aproximadamente un 32% de participación. El PP se mantuvo a la cabeza porque los fabricantes confiaron en su bajo peso, sólida resistencia y alta resistencia química en automóviles, embalajes y bienes de consumo. El polietileno (PE), PET, ABS y PA siguieron con una demanda constante en botellas, carcasas de electrónica y partes estructurales. Los plásticos de ingeniería como PC, PBT, PMMA y PU ganaron tracción en aplicaciones de alta temperatura u ópticas. La fuerte procesabilidad y el amplio alcance de uso final ayudaron al PP a mantener un claro liderazgo en las líneas de compounding globales.
- Por ejemplo, se estimó que el volumen del mercado global de PP fue de alrededor de 87.21 millones de toneladas en 2024.
Por Aplicación
El sector automotriz dominó el segmento de aplicaciones en 2024 con alrededor del 27% de participación. Los fabricantes de automóviles aumentaron el uso de compuestos ligeros para mejorar la eficiencia del combustible y apoyar el diseño de plataformas de vehículos eléctricos. El embalaje creció a través de una fuerte demanda de PET, PP y PE para formatos rígidos y flexibles. La electricidad y la electrónica avanzaron debido al mayor uso de grados retardantes de llama. La construcción, bienes de consumo, maquinaria industrial, dispositivos médicos, medios ópticos y aeroespacial adoptaron resinas de ingeniería por su resistencia y durabilidad. La reducción de peso y la flexibilidad de diseño mantuvieron al sector automotriz en la posición superior.
Principales Impulsores del Crecimiento
Aumento de la Demanda de los Sectores Automotriz y Electrónico
La demanda aumentó a medida que los fabricantes de automóviles utilizaron compuestos ligeros para reducir el peso del vehículo y mejorar la eficiencia energética. Los productores de electrónica también confiaron en plásticos de ingeniería para componentes de dispositivos compactos, resistentes al calor y seguros. El fuerte crecimiento en la producción de vehículos eléctricos aumentó la necesidad de grados de alto rendimiento de PP, PA, ABS y PC. Los proveedores de nivel 1 prefirieron materiales compuestos porque apoyan tolerancias más estrictas y ayudan a reducir el costo total del sistema. Estas ventajas fortalecieron la adopción en tableros, carcasas de baterías, conectores y unidades de iluminación. La rápida expansión en la movilidad global y dispositivos inteligentes mantuvo al sector automotriz y electrónico como las fuerzas centrales que impulsan el mercado de compounding de plásticos.
- Por ejemplo, el automóvil moderno promedio ahora contiene alrededor de 426 libras de plásticos y compuestos, un punto de referencia citado por el análisis de la industria para cuantificar cuán profundamente integrados están los plásticos en el diseño de vehículos y cuánto peso se puede ahorrar en comparación con los metales tradicionales.
Expansión de Aplicaciones de Embalaje y Bienes de Consumo
La demanda de embalaje creció a medida que las marcas adoptaron compuestos de PE, PP, PET y reciclados para cumplir con los objetivos de rendimiento y sostenibilidad. Los productos alimenticios, de bebidas y de cuidado personal requerían una fuerte resistencia a barreras, claridad y estabilidad química, lo que reforzó la necesidad de soluciones avanzadas de compounding. Los productores de bienes de consumo aumentaron el uso de texturas personalizadas, colores y grados reforzados para apoyar productos duraderos y atractivos. El crecimiento del comercio electrónico aceleró la demanda de embalajes protectores y diseños ligeros. Estas condiciones fortalecieron el mercado a medida que los fabricantes buscaron materiales rentables y de alto rendimiento que mejoraran la calidad del producto mientras apoyaban ciclos de producción más rápidos.
- Por ejemplo, en el mercado global de botellas de bebidas, la resina como el tereftalato de polietileno (PET) sigue siendo ampliamente utilizada debido a su inercia química y resistencia. Una revisión clave del reciclaje de PET señala que las botellas de PET representan una de las categorías más grandes en el envasado de bebidas, demostrando una demanda continua de PET en aplicaciones de alta claridad y alta seguridad.
Cambio hacia Materiales Sostenibles y Reciclados
Los objetivos de sostenibilidad global alentaron a las empresas a adoptar compuestos reciclados y de base biológica a gran escala. Las normativas gubernamentales sobre reducción de residuos impulsaron a las industrias a integrar resinas post-consumo en aplicaciones automotrices, de embalaje y electrónicas. Las principales marcas prometieron un mayor contenido reciclado, lo que impulsó las inversiones en tecnologías avanzadas de clasificación y reprocesamiento. Los polímeros de base biológica también ganaron interés debido a las menores emisiones y la reducción de la dependencia de los fósiles. Los métodos mejorados de recuperación mecánica aumentaron el rendimiento de los grados reciclados, haciéndolos adecuados para usos de gama media y alta. Este cambio fortaleció la demanda a largo plazo y ayudó al Mercado de Compuestos Plásticos a avanzar hacia sistemas de materiales más limpios.
Tendencias y Oportunidades Clave
Crecimiento de Plásticos de Ingeniería de Alto Rendimiento
Los plásticos de ingeniería como PA, PBT, PC, PMMA y TPU vieron un uso creciente debido a su resistencia al calor, estabilidad dimensional y resistencia. Las industrias ampliaron la adopción en módulos de baterías, sistemas de carga, estructuras ligeras y carcasas médicas. El crecimiento en dispositivos 5G, componentes de vehículos eléctricos y automatización industrial abrió nuevas oportunidades para aditivos funcionales, retardantes de llama y compuestos conductores. Los fabricantes invirtieron en líneas de compuestos de alta precisión para cumplir con estrictas necesidades de calidad. Esta tendencia fortaleció la demanda de formulaciones especiales que reemplazaron metales y apoyaron la flexibilidad de diseño, permitiendo a las empresas servir aplicaciones avanzadas con mejor rendimiento y menor costo de producción.
- Por ejemplo, el informe indica que la masa promedio de plásticos en un automóvil estadounidense aumentó un 16% a 411 libras (186 kg) de 2012 a 2021.
Avances en Tecnologías de Aditivos y Formulaciones Personalizadas
Los productores utilizaron aditivos avanzados para ofrecer resistencia a los rayos UV, rendimiento antimicrobiano, mayor resistencia al impacto y mejor acabado superficial. Las formulaciones personalizadas ayudaron a los clientes a cumplir con objetivos de rendimiento exactos en sistemas eléctricos, dispositivos médicos e interiores automotrices. La adopción más rápida de materiales de impresión 3D creó oportunidades para compuestos a medida que apoyaron nuevas posibilidades de diseño. Las herramientas digitales de igualación de color y selección de compuestos en línea mejoraron la velocidad de suministro y redujeron el tiempo de desarrollo. Estas innovaciones ayudaron a los compuestos a ganar pedidos de alto margen y responder a requisitos de nicho, ofreciendo fuertes oportunidades para diferenciar productos en mercados competitivos.
- Por ejemplo, un importante productor tiene una capacidad comercial de nanocristales de celulosa (CNC) de aproximadamente 300 toneladas/año, indicando que esta magnitud general es relevante en el campo de los materiales de base biológica.
Aumento de Inversiones en Infraestructura de Reciclaje
Gobiernos y marcas invirtieron en reciclaje mecánico y químico para aumentar el suministro de resinas post-consumo de alta calidad. Nuevas tecnologías mejoraron la descontaminación y la recuperación molecular para flujos de PP, PE, PET y ABS. Las mejoras en infraestructura apoyaron sistemas circulares a gran escala que alimentaron aplicaciones de embalaje, automotriz y de electrodomésticos. Estos cambios alentaron a los compuestos a crear grados reciclados mejorados en rendimiento, que se ajustaron a casos de uso más exigentes. La creciente colaboración entre recicladores y compuestos fortaleció las oportunidades a largo plazo a medida que las industrias buscaban materiales de menor carbono y modelos de economía circular.
Desafíos Clave
Volatilidad en los Precios de Materias Primas
Los precios de las materias primas fluctuaron debido a los costos de energía, la escasez de suministro y la inestabilidad geopolítica. Los compuestos lucharon por mantener precios estables mientras gestionaban mercados de resinas impredecibles. Los equipos de adquisiciones enfrentaron presión para asegurar un suministro confiable de PP, PE, ABS, PA y aditivos a tarifas competitivas. Estas fluctuaciones afectaron la planificación de la producción y redujeron los márgenes de beneficio tanto para los fabricantes como para los clientes aguas abajo. Muchas empresas aumentaron el uso de materiales reciclados o alternativos, pero la variabilidad de calidad siguió siendo un desafío. Las persistentes oscilaciones de costos limitaron la estabilidad de los contratos a largo plazo y crearon incertidumbre para los planes de expansión en el Mercado de Compuestos Plásticos.
Presión Regulatoria sobre el Uso de Plásticos y Gestión de Residuos
Normas globales más estrictas sobre residuos plásticos, productos de un solo uso y emisiones desafiaron a los fabricantes. Las empresas necesitaron inversiones en tecnologías más limpias y sistemas de cumplimiento para cumplir con los estándares en evolución. Las restricciones sobre aditivos y sustancias peligrosas añadieron complejidad al desarrollo de productos. Los fallos de cumplimiento arriesgaban sanciones, retiros de productos y acceso restringido al mercado. Aunque las regulaciones fomentaron compuestos reciclados y de base biológica, muchas industrias enfrentaron barreras técnicas y de costo al cambiar de materiales. Manejar las expectativas ambientales mientras se satisfacen las necesidades de rendimiento creó un desafío persistente, especialmente para sectores con fuerte dependencia de plásticos tradicionales.
Análisis Regional
América del Norte
América del Norte mantuvo alrededor del 27% de participación del Mercado de Compuestos Plásticos en 2024, respaldada por una fuerte demanda de las industrias automotriz, de embalaje y eléctrica. Los compuestos de PP, PE, ABS y PC ganaron amplio uso en piezas de vehículos ligeros y carcasas de electrónica. La región se benefició de sistemas de fabricación avanzados, alta capacidad de reciclaje e inversiones constantes en plataformas de vehículos eléctricos. El crecimiento en dispositivos médicos y bienes de consumo también aumentó la necesidad de compuestos diseñados con propiedades mecánicas y térmicas más fuertes. Las regulaciones de apoyo para materiales sostenibles fomentaron una mayor adopción de compuestos reciclados y de base biológica en aplicaciones principales.
Europa
Europa representó casi el 24% de participación en 2024, impulsada por estrictas normas ambientales y una fuerte adopción de plásticos de ingeniería de alto rendimiento. Los fabricantes de automóviles utilizaron compuestos ligeros para cumplir con los objetivos de reducción de CO₂, mientras que las empresas de embalaje se trasladaron hacia PP, PE y PET reciclados. Los fabricantes de electrónica y maquinaria industrial ampliaron el uso de grados retardantes de llama y resistentes al calor. Las políticas de economía circular de la región aumentaron la inversión en reciclaje mecánico y químico, impulsando el suministro de resinas postconsumo de alta calidad. La fuerte capacidad de I+D ayudó a Europa a mantener el liderazgo en formulaciones especiales, especialmente para aplicaciones de transporte, salud e industriales avanzadas.
Asia Pacífico
Asia Pacífico dominó el Mercado de Compuestos Plásticos con alrededor del 43% de participación en 2024, respaldada por la rápida industrialización, la fuerte producción automotriz y la expansión de la fabricación de electrónica. China, Japón, India y Corea del Sur invirtieron fuertemente en plataformas de vehículos eléctricos, electrónica de consumo y embalaje, lo que aumentó la demanda de compuestos de PP, PE, ABS, PC y PA. La base de fabricación rentable de la región y su gran ecosistema de proveedores apoyaron operaciones de compuestos de alto volumen. El crecimiento en construcción, electrodomésticos y dispositivos médicos también contribuyó a una fuerte adopción. Los programas de sostenibilidad en aumento mejoraron la adopción de compuestos reciclados tanto en industrias domésticas como orientadas a la exportación.
América Latina
América Latina capturó aproximadamente un 4% de participación en 2024, con la demanda concentrada en los sectores automotriz, de embalaje, bienes de consumo y construcción. Brasil y México lideraron el consumo regional debido a su fuerte producción de vehículos y la expansión de los mercados de FMCG. Los compuestos de PP, PE y PVC siguieron siendo ampliamente utilizados para tuberías, cables, películas de embalaje e interiores. La recuperación económica apoyó la producción industrial, mientras que el creciente interés en materiales circulares fomentó la adopción temprana de compuestos reciclados. Sin embargo, la infraestructura local de reciclaje limitada ralentizó una adopción más amplia. El aumento de la urbanización y la inversión en manufactura ayudaron a mantener un crecimiento de mercado constante, aunque moderado, en toda la región.
Oriente Medio y África
La región de Oriente Medio y África tuvo aproximadamente un 2% de participación en 2024, impulsada por el crecimiento de las industrias de construcción, embalaje y bienes de consumo. La demanda de compuestos de PP, PE y PVC aumentó a medida que se expandieron los proyectos de infraestructura y vivienda en el CCG y partes de África. La capacidad de producción local de polímeros apoyó precios competitivos y un suministro estable para los compuestos. Los programas de diversificación industrial en Arabia Saudita y los EAU fomentaron el desarrollo de plásticos de valor agregado. Sin embargo, la adopción más lenta de plásticos de ingeniería de alto rendimiento y la infraestructura de reciclaje limitada moderaron el crecimiento regional. Se espera que el aumento de la inversión en manufactura avanzada apoye la demanda futura.
Segmentaciones del mercado:
Por Fuente
- Basado en fósiles
- Basado en bio
- Reciclado
Por Producto
- Polietileno (PE)
- Polipropileno (PP)
- Vulcanizados Termoplásticos (TPV)
- Poliolefinas Termoplásticas (TPO)
- Cloruro de Polivinilo (PVC)
- Poliestireno (PS)
- Tereftalato de Polietileno (PET)
- Tereftalato de Polibutileno (PBT)
- Poliamida (PA)
- Policarbonato (PC)
- Poliuretano (PU)
- Polimetil Metacrilato (PMMA)
- Acrilonitrilo Butadieno Estireno (ABS)
Por Aplicación
- Automotriz
- Construcción y edificación
- Eléctrico y electrónico
- Embalaje
- Bienes de consumo
- Maquinaria industrial
- Dispositivos médicos
- Medios ópticos
- Aeroespacial y defensa
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de compuestos plásticos presenta una fuerte competencia entre los principales actores como Covestro AG, RTP Company, BASF SE, Asahi Kasei Corporation, DuPont de Nemours, Inc., LyondellBasell Industries Holdings B.V., KRATON CORPORATION, Dow, Inc., S&E Specialty Polymers, LLC (Aurora Plastics) y SABIC. Estas empresas se enfocaron en expandir sus carteras de PP, PE, ABS, PC, PA y compuestos especiales para servir a aplicaciones en automoción, electrónica, embalaje y construcción. Las empresas fortalecieron sus posiciones en el mercado mediante inversiones en formulaciones de alto rendimiento, grados con contenido reciclado y soluciones basadas en bio. Muchos competidores mejoraron su presencia global al expandir la capacidad de producción en Asia Pacífico y América del Norte. Las asociaciones estratégicas con OEMs y empresas de reciclaje ayudaron a las compañías a apoyar compromisos de economía circular y ofrecer compuestos sostenibles. La innovación continua en tecnologías aditivas, igualación de colores y modificación de polímeros mantuvo la competencia intensa en sectores de uso final de alto valor.
Análisis de Jugadores Clave
- Covestro AG
- RTP Company
- BASF SE
- Asahi Kasei Corporation
- DuPont de Nemours, Inc.
- LyondellBasell Industries Holdings B.V.
- KRATON CORPORATION
- Dow, Inc.
- S&E Specialty Polymers, LLC (Aurora Plastics)
- SABIC
Desarrollos Recientes
- En enero de 2025, Covestro AG anunció una gran inversión para expandir la capacidad de compounding en los EE. UU.: Covestro dijo que invertirá una cantidad de millones de euros de tres dígitos bajos para expandir su sitio en Hebron, Ohio, con múltiples nuevas líneas de producción para fabricar compuestos y mezclas de policarbonato personalizados.
- mizados de policarbonato.
- En agosto de 2024, S&E Specialty Polymers, LLC (Aurora Plastics): Aurora Material Solutions, matriz de S&E Specialty Polymers, completó una expansión de su instalación de compounding en Streetsboro, Ohio. El proyecto añadió más de 140 millones de libras de capacidad de compounding de termoplásticos, fortaleciendo su posición en PVC rígido y compuestos técnicos relacionados.
- En agosto de 2024, SABIC firmó un acuerdo de inversión potencial con el gobierno provincial de Fujian para construir una planta de compounding de termoplásticos técnicos en Zhangzhou, China. El sitio planificado producirá mezclas peletizadas de LEXAN™ PC y CYCOLOY™ PC/ABS para aplicaciones automotrices, electrónicas, solares y de electrificación.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Fuente, Producto, Aplicación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- La demanda de compuestos automotrices ligeros aumentará a medida que la producción de vehículos eléctricos se expanda en todo el mundo.
- El uso de materiales reciclados y de base biológica crecerá debido a reglas de sostenibilidad más estrictas.
- Los plásticos técnicos como PA, PC, PBT y ABS ganarán una adopción más amplia en la electrónica.
- Los productores de envases aumentarán la dependencia de resinas compuestas de alta claridad y alta resistencia.
- Las mejoras en el reciclaje químico y mecánico apoyarán compuestos reciclados de mayor calidad.
- Asia Pacífico seguirá siendo la región de más rápido crecimiento con una fuerte producción manufacturera.
- Las tecnologías avanzadas de aditivos mejorarán el rendimiento y la personalización de los compuestos.
- Los sectores de maquinaria médica e industrial ampliarán el uso de compuestos de alta durabilidad.
- Los actores globales invertirán en nuevas plantas de compounding para fortalecer las cadenas de suministro regionales.
- Las herramientas digitales para la coincidencia de color y el control de formulación mejorarán la eficiencia y calidad de la producción.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de compuestos plásticos y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de compuestos plásticos entre 2024 y 2032?
¿Qué segmento del mercado de compuestos plásticos tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de compuestos plásticos?
¿Quiénes son las empresas líderes en el mercado de compuestos de plástico?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Compuestos Plásticos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Compuestos Plásticos Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 72669.09 million → 2032: USD 127212 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Compuestos Plásticos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Compuestos Plásticos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Compuestos Plásticos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Compuestos Plásticos Market Drivers
- 3.3 Mercado de Compuestos Plásticos Market Restraints & Challenges
- 3.4 Mercado de Compuestos Plásticos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Compuestos Plásticos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Compuestos Plásticos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Compuestos Plásticos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Compuestos Plásticos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Compuestos Plásticos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Compuestos Plásticos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Compuestos Plásticos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Compuestos Plásticos Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Compuestos Plásticos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Compuestos Plásticos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Compuestos Plásticos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Compuestos Plásticos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Compuestos Plásticos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Compuestos Plásticos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Compuestos Plásticos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Compuestos Plásticos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Compuestos Plásticos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Compuestos Plásticos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Compuestos Plásticos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
