
Visión General del Mercado
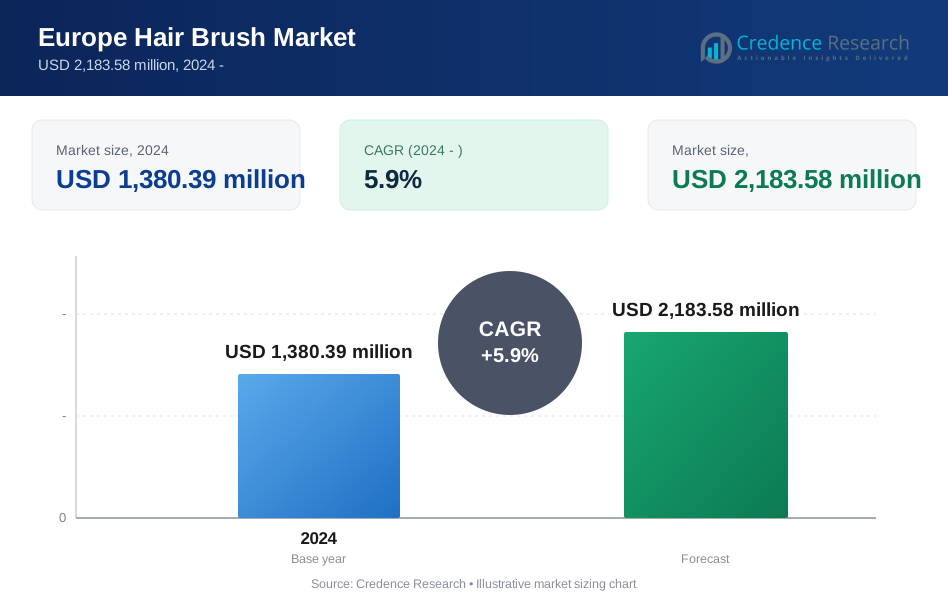
El mercado de cepillos para el cabello en Europa fue valorado en USD 1,380.39 millones en 2024 y se anticipa que alcance los USD 2,183.58 millones para 2032, expandiéndose a una tasa compuesta anual del 5.8% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Cepillos para el Cabello en Europa 2024 | USD 1,380.39 millones |
| Mercado de Cepillos para el Cabello en Europa, CAGR | 5.8% |
| Tamaño del Mercado de Cepillos para el Cabello en Europa 2032 | USD 2,183.58 millones |
El mercado de cepillos para el cabello en Europa está conformado por una fuerte combinación de marcas patrimoniales premium e innovadores de alto rendimiento, con actores clave que incluyen Dyson Limited, Mason Pearson Bros. Limited, Denman Inc., G.B. Kent & Sons Plc, Conair LLC, L'Oréal S.A., Spectrum Brands Holdings, Revlon Inc., Spornette International y The Bristle Brush Company London. Estas empresas compiten a través de ingeniería avanzada de cerdas, diseños ergonómicos, materiales resistentes al calor y sólidas asociaciones con salones. Europa Occidental lidera el mercado regional con una participación dominante del 44%, impulsada por un alto gasto en cuidado personal, una fuerte adopción de herramientas premium y extensas redes de venta al por menor y comercio electrónico que fortalecen la visibilidad de la marca y el alcance al consumidor en toda la región.

Perspectivas del Mercado
- El mercado de cepillos para el cabello en Europa fue valorado en USD 1,380.39 millones en 2024 y se proyecta que alcance los USD 2,183.58 millones para 2032, expandiéndose a una tasa compuesta anual del 5.9% durante el período de pronóstico.
- El creciente enfoque en la salud del cabello, el cuidado del cuero cabelludo y el estilismo en casa impulsa la adopción de cepillos desenredantes, protectores de calor y específicos para texturas, con el segmento de aplicación personal manteniendo la mayor participación debido a las necesidades frecuentes de cuidado diario.
- La sostenibilidad y la innovación de productos moldean las tendencias del mercado, con una fuerte demanda de materiales ecológicos, sintéticos e híbridos; mientras tanto, las herramientas de estilismo premium ganan tracción en salones y canales de comercio electrónico.
- La competencia se intensifica a medida que marcas líderes como Dyson, Mason Pearson, Denman, L’Oréal y Conair se expanden a través de diseños ergonómicos, tecnologías avanzadas de cerdas y distribución omnicanal, mientras que las marcas privadas ejercen presión sobre los precios.
- Regionalmente, Europa Occidental lidera con alrededor del 44% de participación, seguida por Europa del Sur y del Norte; por material, los cepillos sintéticos dominan debido a su durabilidad y resistencia al calor, reforzando su posición líder en el cuidado profesional y en el hogar.
Análisis de Segmentación del Mercado:
Por Aplicación:
El segmento de aplicaciones personales domina el mercado de cepillos para el cabello en Europa, representando la mayor cuota debido a las rutinas diarias de cuidado personal, la mayor frecuencia de compra en los hogares y la fuerte penetración de marcas de mercado masivo. Los cepillos de uso personal están impulsados por el creciente interés en el peinado en casa, el cepillado protector contra el calor y las herramientas para el cuidado del cuero cabelludo diseñadas para reducir la rotura. La aplicación profesional sigue, respaldada por la demanda de salones de belleza de cepillos para desenredar, secar con secador y terminar, diseñados para la durabilidad y la compatibilidad con altas temperaturas. El crecimiento de cadenas de salones premium y las tendencias de peinado lideradas por influencers elevan aún más la necesidad de cepillos profesionales especializados en las principales ciudades europeas.
- Por ejemplo, el conocido D3 Original Styler de Denman cuenta con 7 filas de cerdas de nylon diseñadas para proporcionar tensión controlada durante el desenredado, convirtiéndolo en uno de los cepillos de uso personal más adoptados a nivel mundial.
Por Usuario Final:
Las mujeres representan el segmento de usuarios finales dominante con la mayor cuota de mercado, impulsadas por la necesidad frecuente de peinado, la creciente adopción de cepillos especializados para rizos, volumen, alisado y desenredado, y un fuerte compromiso con las rutinas de belleza y cuidado del cabello. Los hombres constituyen el segundo segmento más grande, beneficiándose del mayor énfasis en el cuidado de la barba, los cepillos texturizantes para cabello corto y las herramientas de peinado minimalistas. El segmento infantil crece de manera constante, respaldado por el creciente interés en productos de cerdas suaves y desenredantes diseñados para minimizar el malestar del cuero cabelludo. La creciente disponibilidad de cepillos para cuero cabelludo sensible y líneas de productos de género neutro fortalece aún más la aceptación en todos los grupos de usuarios.
- Por ejemplo, el cepillo BN1 “Popular Mixture” de Mason Pearson cuenta con 8 anillos de cerdas de jabalí y nylon, un mango de acetato de celulosa pulido a mano y un cojín de goma neumático diseñado para mejorar la estimulación del cuero cabelludo, convirtiéndolo en una de las opciones premium más buscadas entre las mujeres con cabello de mediano a largo.
Por Material:
Los cepillos sintéticos tienen la mayor cuota en el mercado europeo, respaldados por su mayor asequibilidad, durabilidad, resistencia al calor y compatibilidad con el secado con secador y el uso diario de alta frecuencia. Las cerdas sintéticas también permiten funcionalidades específicas como el rendimiento antiestático, el desenredado flexible y el deslizamiento suave, lo que los hace preferidos tanto por usuarios personales como profesionales. Los materiales orgánicos, incluidos los mangos de bambú y las cerdas naturales, registran un creciente interés a medida que aumenta la conciencia sobre la sostenibilidad en Europa. Las líneas de productos ecológicos y los componentes biodegradables atraen a los consumidores que buscan soluciones de cuidado personal de bajo impacto, particularmente en mercados con fuertes preferencias ambientales como Alemania, los Países Bajos y los países nórdicos.
Principales Impulsores del Crecimiento
Aumento del Enfoque del Consumidor en la Salud Capilar y Rutinas Diarias de Cuidado Personal
El creciente interés del consumidor en la salud del cuero cabelludo, la prevención de la rotura y la vitalidad del cabello impulsa significativamente la demanda de cepillos avanzados en toda Europa. Los usuarios buscan cada vez más herramientas que apoyen el desenredado sin daño, reduzcan el encrespamiento y realcen el brillo mientras complementan rutinas de cuidado capilar más amplias. La expansión de la educación en ciencia capilar a través de influencers de belleza y profesionales de salón ha elevado la conciencia sobre la selección de cepillos para texturas, longitudes y preocupaciones específicas. A medida que los consumidores adoptan regímenes de cuidado personal en varios pasos que incorporan peinado con calor, tratamientos acondicionadores y cepillado protector, la necesidad de herramientas especializadas se intensifica. Los productos que incorporan diseños ergonómicos, geometrías de cerdas flexibles y puntas estimulantes del cuero cabelludo atraen tanto a demografías más jóvenes como mayores. Un mayor enfoque en el peinado en casa, especialmente después de la pandemia, refuerza los ciclos de compra recurrentes. El cambio hacia el bienestar capilar como parte del cuidado personal general continúa aumentando la demanda de cepillos de alto rendimiento y valor añadido en los principales mercados europeos.
- Por ejemplo, el Cepillo Desenredante Original de Tangle Teezer integra tecnología patentada de dientes de dos niveles, diseñada para deslizarse por el cabello húmedo o seco con menor tirón, convirtiéndolo en una de las herramientas más adoptadas y amigables con el cuero cabelludo en toda Europa.
Expansión de Herramientas de Estilizado Premium y Profesional
La creciente premiumización de los accesorios de belleza en toda Europa apoya fuertemente la adopción de cepillos de calidad de salón y tecnológicamente mejorados. Los consumidores se inclinan cada vez más hacia herramientas diseñadas para resistencia al calor, rendimiento antiestático y resultados de estilizado especializados adecuados para cabellos lisos, rizados, encrespados y finos. El aumento del compromiso con los servicios profesionales de salón estimula aún más la demanda de cepillos de secado de alta calidad, cepillos de paleta, cepillos redondos y desenredantes diseñados para soportar el uso intensivo diario. La proliferación de academias de peluquería y la expansión de cadenas de salones organizados en centros urbanos contribuyen a la adquisición estable de líneas de cepillos avanzados. Además, la influencia de los avales profesionales y los tutoriales en redes sociales impulsa la aspiración del consumidor por capacidades de estilizado a nivel profesional en casa. Las marcas que combinan innovación funcional con atractivo estético, como cuerpos ligeros, tecnologías de cerdas mejoradas y materiales híbridos, continúan capturando una creciente tracción en el mercado del segmento premium.
- Por ejemplo, la serie de cepillos térmicos profesionales Head Huggers de Denman utiliza barriles recubiertos de cerámica disponibles en cuatro diámetros precisos: 25 mm, 33 mm, 43 mm y 53 mm, diseñados para ofrecer una distribución uniforme del calor y un mayor levantamiento de raíces durante el secado con secador. El creciente compromiso con los servicios de salón impulsa aún más la demanda de cepillos duraderos para secado, paleta, redondos y desenredantes diseñados para un uso diario intensivo.
Aumento de la Visibilidad a Través del Comercio Electrónico y la Distribución Omnicanal
La sólida infraestructura de comercio digital en toda Europa acelera significativamente la accesibilidad, el descubrimiento y la frecuencia de compra de cepillos para el cabello. Las plataformas de comercio electrónico y las tiendas web de marcas ofrecen una amplia variedad de productos, facilitando a los consumidores comparar texturas, características y usos mientras leen reseñas verificadas. Los canales en línea también apoyan lanzamientos frecuentes de productos, ediciones limitadas y recomendaciones personalizables de cepillos basadas en el tipo de cabello. Mientras tanto, las estrategias omnicanal que combinan la disponibilidad en tienda con la flexibilidad de compra en línea fortalecen la visibilidad de la marca y la confianza del consumidor. Los minoristas integran selectores de productos impulsados por IA, pruebas virtuales para tipos de cepillos y campañas publicitarias dirigidas para mejorar la conversión. Las cajas de suscripción, los kits de cuidado personal combinados y las colecciones curadas por influencers elevan aún más las oportunidades de venta cruzada. La interacción fluida entre el crecimiento del comercio electrónico y la preferencia del consumidor por experiencias de compra convenientes e informadas continúa expandiendo la adopción general de cepillos para el cabello en el mercado europeo.
Tendencias y Oportunidades Clave
Fuerte Demanda de Materiales de Cepillos Ecológicos y Sostenibles
El comportamiento de compra impulsado por la sostenibilidad presenta una gran oportunidad en el mercado europeo de cepillos para el cabello. Los consumidores conscientes del medio ambiente prefieren cada vez más cepillos hechos de bambú, plásticos reciclados, resinas biodegradables y cerdas naturales que minimizan el impacto ambiental. Las marcas están respondiendo con colecciones que presentan mangos compostables, empaques de bajo impacto y abastecimiento libre de crueldad, fortaleciendo su atractivo en regiones ambientalmente progresistas como Alemania, los países nórdicos y los Países Bajos. El movimiento de belleza circular fomenta la transparencia de materiales y la producción consciente del carbono, lo que lleva a las empresas a certificar cepillos a través de programas de etiquetas ecológicas. A medida que la sostenibilidad se convierte en un diferenciador clave en la categoría de accesorios de belleza, los fabricantes que invierten en diseños de cepillos duraderos, reciclables y de origen responsable están en posición de asegurar la lealtad a la marca a largo plazo y un posicionamiento premium. La creciente influencia de los influencers de belleza ética amplifica aún más la demanda de herramientas de cuidado personal ecológicas.
- Por ejemplo, la línea de cepillos sostenibles Natura de Acca Kappa utiliza madera de haya certificada por el FSC de bosques reforestados y sostenibles. Los cepillos cuentan con un cojín neumático de caucho natural y púas biodegradables de origen vegetal hechas de carpe o madera de haya que son naturalmente antiestáticas.
Innovación en Cepillos Protectores de Calor, Antifrizz y Específicos para Textura
La diversidad de texturas capilares en Europa y el creciente interés en técnicas avanzadas de estilismo crean grandes oportunidades para la innovación en cepillos para trabajo térmico, herramientas antiestáticas y diseños enfocados en la textura. Las marcas desarrollan cada vez más cepillos diseñados con cerdas iónicas, polímeros resistentes al calor, marcos ventilados para un secado rápido y estructuras flexibles que reducen la rotura. Los consumidores con cabello rizado y texturizado impulsan la creciente demanda de desenredantes de dientes anchos, cepillos que realzan los rizos y masajeadores amigables con el cuero cabelludo. Al mismo tiempo, la tendencia hacia peinados lisos y acabados pulidos impulsa la adopción de cepillos redondos con revestimiento cerámico que apoyan una distribución eficiente del calor. Las herramientas híbridas que combinan múltiples funciones como desenredar, alisar, dar volumen y masajear ganan tracción entre los consumidores que buscan soluciones de aseo versátiles y que ahorren espacio. La innovación continua de productos fortalece la competitividad de las marcas tanto en los segmentos premium como en el mercado masivo.
- Por ejemplo, la serie de cepillos térmicos Ceramic + Ion de Olivia Garden incorpora un barril cerámico ventilado disponible en cinco diámetros: 16 mm, 25 mm, 33 mm, 45 mm y 55 mm, combinado con cerdas cargadas de iones diseñadas para reducir la estática y mejorar la suavidad durante el estilismo a alta temperatura.
Crecimiento de Productos de Aseo Inclusivos y de Género Neutro
El cambio hacia la belleza y el cuidado personal de género neutro presenta una oportunidad notable para los fabricantes europeos de cepillos para el cabello. Los consumidores favorecen cada vez más los diseños de aseo unisex que se centran en la funcionalidad, la comodidad y la calidad del material en lugar de las estéticas tradicionales de género. Esta tendencia apoya el auge de líneas de cepillos minimalistas con paletas de colores neutros, formas ergonómicas y tipos de cerdas universales adecuadas para todas las longitudes y texturas de cabello. Las campañas de marketing inclusivas enfatizan las diversas realidades capilares a través de la edad, la identidad de género y los antecedentes étnicos, ampliando el atractivo del producto. Además, la preferencia por accesorios de aseo simples y fáciles de usar fomenta la adopción entre hombres, adolescentes y usuarios primerizos previamente desatendidos por diseños hiper-género. El movimiento hacia la inclusión no solo amplía las audiencias de las marcas, sino que refuerza la lealtad a largo plazo en los mercados de belleza europeos en evolución.
Desafíos Clave
Intensa Fragmentación del Mercado y Competencia de Precios
El mercado de cepillos para el cabello en Europa enfrenta una presión considerable debido a la alta fragmentación con numerosos competidores globales, regionales y de marcas privadas. Las marcas del mercado masivo, los fabricantes centrados en salones y las importaciones de bajo costo compiten agresivamente en precios, lo que hace que la diferenciación sea un desafío. Muchos consumidores perciben los cepillos como compras de bajo compromiso, lo que presiona a las marcas a ofrecer precios promocionales, paquetes o descuentos frecuentes. Este entorno reduce los márgenes, particularmente para los jugadores tradicionales de nivel medio. La alta disponibilidad de productos de apariencia similar complica aún más el posicionamiento de la marca, haciendo que la innovación y la narrativa de marca sean esenciales para la diferenciación premium. Las empresas deben invertir en calidad, innovación de materiales y marketing dirigido para competir eficazmente dentro de este paisaje saturado.
Cambios en los Costos de Materias Primas y Requisitos de Cumplimiento de Sostenibilidad
Los fabricantes enfrentan crecientes desafíos relacionados con la fluctuación de los costos de materias primas, especialmente para polímeros de alta calidad, cerdas naturales y materiales de base biológica utilizados en líneas de productos ecológicos. Las regulaciones europeas de sostenibilidad, incluidas las restricciones sobre plásticos no reciclables y los requisitos de etiquetado ambiental, añaden complejidad operativa y aumentan los costos de producción. Las marcas deben equilibrar los compromisos de sostenibilidad con la asequibilidad, particularmente porque los consumidores siguen siendo sensibles a los cambios de precios en herramientas de aseo diario. Implementar procesos de fabricación más ecológicos, asegurar materiales conformes y adaptar los estándares de empaque requieren una inversión continua. Estas presiones de costos y cumplimiento pueden limitar la capacidad de los fabricantes más pequeños para escalar de manera sostenible en los competitivos mercados europeos.
Análisis Regional
Europa Occidental
Europa Occidental representa la mayor parte del mercado de cepillos para el cabello de la región, contribuyendo aproximadamente con el 42-45% de la demanda total. El fuerte gasto del consumidor en cuidado personal, un paisaje maduro de venta minorista de belleza y la adopción generalizada de herramientas de peinado premium apoyan un crecimiento sostenido. Alemania, Francia y el Reino Unido siguen siendo los mercados de mayores ingresos, impulsados por una fuerte actividad en salones y una alta penetración de cepillos especializados para diferentes texturas de cabello. La región se beneficia de una fuerte presencia de marcas, canales de comercio electrónico robustos y una rápida adopción de diseños de cepillos sostenibles y de grado profesional, reforzando su liderazgo continuo dentro de Europa.
Europa del Sur
Europa del Sur tiene una participación estimada del 22-25% del mercado europeo de cepillos para el cabello, respaldada por una fuerte cultura de belleza, un gasto creciente en cuidado personal y una alta adopción de cepillos desenredantes y de peinado adecuados para diversos tipos de cabello. Italia y España lideran la demanda, impulsadas por florecientes ecosistemas de salones, venta minorista de belleza impulsada por el turismo y una expansión de ofertas de productos premium. Los consumidores en esta región muestran un interés creciente en cepillos redondos con recubrimiento cerámico y diseños protectores contra el calor para secados. Las tendencias de belleza estacionales, el peinado del cabello guiado por la moda y las fuertes redes de venta minorista física apoyan aún más la expansión constante del mercado en los países del sur de Europa.
Europa del Norte
Europa del Norte representa el 18-20% del mercado, impulsada por una alta demanda de diseños de cepillos para el cabello funcionales, duraderos y sostenibles. Países como Suecia, Dinamarca, Finlandia y Noruega priorizan materiales ecológicos, formas ergonómicas y cerdas suaves adecuadas para el cuidado diario. Los cepillos minimalistas y de calidad premium resuenan fuertemente con los consumidores que valoran el rendimiento y la longevidad. La región también muestra una creciente adopción de cepillos para el cuidado del cuero cabelludo y herramientas antiestáticas adaptadas a climas más fríos que contribuyen a la sequedad y el encrespamiento. Un fuerte comportamiento de compra en línea y la preferencia por herramientas de aseo producidas éticamente refuerzan el impulso constante del mercado en Europa del Norte.
Europa del Este
Europa del Este captura aproximadamente el 12-14% del mercado de cepillos para el cabello de la región, respaldada por grupos de consumidores de ingresos medios en expansión y un acceso creciente tanto a productos de aseo de mercado masivo como de gama media-premium. Polonia, la República Checa y Hungría lideran la demanda a medida que los formatos de venta minorista modernos y la penetración del comercio electrónico aceleran la disponibilidad de productos. Los consumidores muestran un fuerte interés en cepillos asequibles y duraderos adecuados para el uso diario, complementados por una creciente adopción de herramientas de peinado profesional en sectores de salones en crecimiento. Aunque la sensibilidad al precio sigue siendo mayor que en Europa Occidental, el mercado se beneficia de una creciente conciencia de aseo y mejoras continuas en la infraestructura de venta minorista de belleza.
Europa Central
Europa Central representa aproximadamente el 8-10% del mercado, impulsado principalmente por hábitos de cuidado estables y una mayor disponibilidad de marcas internacionales de cuidado capilar. Austria y Suiza contribuyen fuertemente, respaldadas por un alto gasto per cápita en cuidado personal y una preferencia por cepillos de calidad premium con materiales avanzados. La demanda se ve reforzada por redes de salones profesionales y una fuerte inclinación del consumidor hacia herramientas de cuidado ergonómicas y de alto rendimiento. La sostenibilidad juega un papel creciente, con un notable aumento en el uso de cepillos de bambú y empaques de bajo impacto. La mezcla equilibrada de tiendas minoristas premium y cadenas de belleza especializadas en Europa Central asegura un crecimiento del mercado constante, aunque moderado.
Segmentaciones del Mercado:
Por Aplicación
- Personal
- Profesional
Por Usuario Final
- Mujeres
- Hombres
- Niños
Por Material
- Sintético
- Orgánico
Panorama Competitivo
El panorama competitivo del mercado de cepillos para el cabello en Europa se caracteriza por una mezcla de marcas globales establecidas, fabricantes regionales y nuevos participantes impulsados por la sostenibilidad. Las empresas líderes se enfocan en la diferenciación de productos a través de tecnologías avanzadas de cerdas, diseños ergonómicos, materiales resistentes al calor y soluciones de peinado específicas para diferentes texturas. Los jugadores premium enfatizan los avales profesionales, las asociaciones con salones y una fuerte visibilidad omnicanal para fortalecer la equidad de la marca. Mientras tanto, las marcas ecológicas ganan impulso al introducir mangos de bambú, componentes biodegradables y empaques reciclados para cumplir con las expectativas de sostenibilidad de Europa. Las ofertas de marcas privadas de las principales cadenas minoristas intensifican la competencia de precios, particularmente en el segmento de mercado masivo. Las marcas impulsadas por el comercio electrónico aprovechan las colaboraciones con influencers y el marketing digital dirigido para captar a los consumidores más jóvenes. Colectivamente, el éxito competitivo depende de la innovación, la calidad de fabricación, la alineación con la sostenibilidad y la capacidad de adaptar las carteras de productos a las diversas texturas de cabello y comportamientos de cuidado en Europa.
Análisis de Jugadores Clave
- Dyson Limited
- Mason Pearson Bros. Limited
- Spornette International, Inc.
- Spectrum Brands Holdings, Inc.
- L'Oréal S.A.
- Denman Inc.
- Revlon, Inc. (MacAndrews & Forbes)
- B. Kent & Sons Plc
- Conair LLC (American Securities LLC)
- The Bristle Brush Company London
Desarrollos Recientes
- En febrero de 2025, Boots, el minorista de belleza del Reino Unido, amplió su gama de cuidado capilar premium al asociarse con ghd para introducir 34 productos, incluyendo la nueva plancha de pelo ghd Chronos Max y cepillos de peinado, disponibles en línea y en tiendas seleccionadas.
- En diciembre de 2024, BIC anunció la adquisición de Tangle Teezer, una firma premium de cuidado capilar desenredante con sede en Londres, por aproximadamente €200 millones, fortaleciendo su posición en el mercado fragmentado de cepillos para el cabello de €4.5 mil millones en Europa y América del Norte.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Aplicación, Usuario Final, Material y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de cepillos avanzados para desenredar y cuidado del cuero cabelludo aumentará a medida que los consumidores prioricen el bienestar capilar y la eficiencia en el cuidado diario.
- Los cepillos premium y de calidad de salón ganarán tracción a medida que los usuarios europeos busquen resultados de peinado de calidad profesional en casa.
- Los materiales ecológicos y reciclables se convertirán en un diferenciador clave a medida que las expectativas de sostenibilidad sigan aumentando en los principales mercados.
- Los cepillos específicos para texturas diseñados para cabello rizado, encrespado y fino se expandirán a medida que las marcas se centren en la inclusividad y el rendimiento.
- El comercio digital y el marketing impulsado por influencers acelerarán el descubrimiento de productos y fortalecerán la visibilidad de la marca.
- Las tecnologías resistentes al calor y antiestáticas verán una mayor adopción a medida que los rituales de secado y peinado se vuelvan más frecuentes.
- Las estrategias de venta minorista omnicanal profundizarán el compromiso del consumidor a través de recomendaciones personalizadas y kits de cuidado seleccionados.
- El crecimiento de productos de cuidado personal neutros en cuanto al género apoyará una mayor penetración del mercado en todos los grupos demográficos.
- Las asociaciones con salones profesionales reforzarán la confianza en los diseños de cepillos premium e innovadores.
- La adopción de cepillos ergonómicos, ligeros y multifuncionales se fortalecerá a medida que los consumidores prioricen la comodidad y la versatilidad.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de cepillos para el cabello en Europa y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de cepillos para el cabello en Europa entre 2024 y 2032?
¿Cuál es la región líder del mercado de cepillos para el cabello?
¿Cuáles son los principales impulsores del crecimiento del mercado de cepillos para el cabello en Europa?
¿Cuál es el segmento principal en el mercado de cepillos para el cabello en Europa por aplicación?
¿Quiénes son las empresas líderes en el mercado de cepillos para el cabello en Europa?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Cepillos para el Cabello en Europa Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Cepillos para el Cabello en Europa Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (the forecast period) (2024: USD 1,380.39 million → forecast year: USD 2,183.58 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Cepillos para el Cabello en Europa Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Cepillos para el Cabello en Europa Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Cepillos para el Cabello en Europa Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Cepillos para el Cabello en Europa Market Drivers
- 3.3 Mercado de Cepillos para el Cabello en Europa Market Restraints & Challenges
- 3.4 Mercado de Cepillos para el Cabello en Europa Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Cepillos para el Cabello en Europa Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Cepillos para el Cabello en Europa Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Cepillos para el Cabello en Europa category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Cepillos para el Cabello en Europa Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Cepillos para el Cabello en Europa Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Cepillos para el Cabello en Europa market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Cepillos para el Cabello en Europa Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Cepillos para el Cabello en Europa Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Cepillos para el Cabello en Europa Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Cepillos para el Cabello en Europa (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Cepillos para el Cabello en Europa Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Cepillos para el Cabello en Europa Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Cepillos para el Cabello en Europa Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Cepillos para el Cabello en Europa Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Cepillos para el Cabello en Europa Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Cepillos para el Cabello en Europa Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Cepillos para el Cabello en Europa Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Cepillos para el Cabello en Europa Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Cepillos para el Cabello en Europa Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
