
Visión General del Mercado de Carbón de Cáscara de Coco:
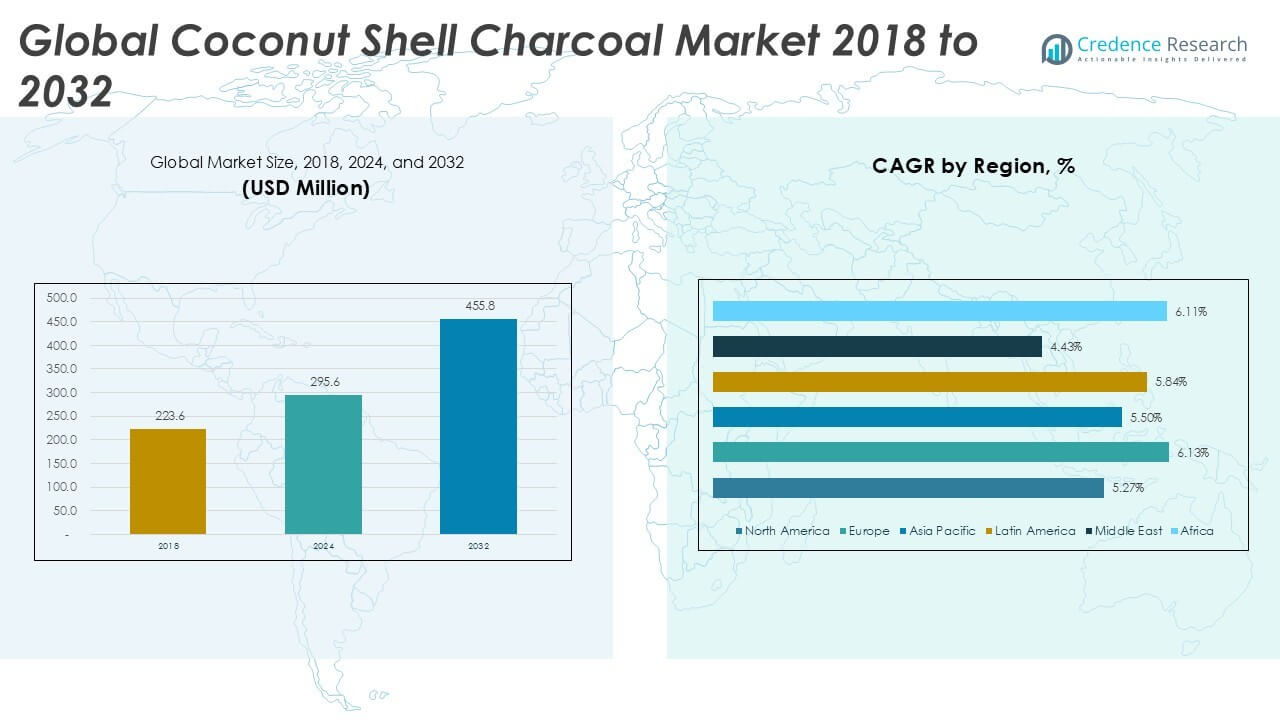
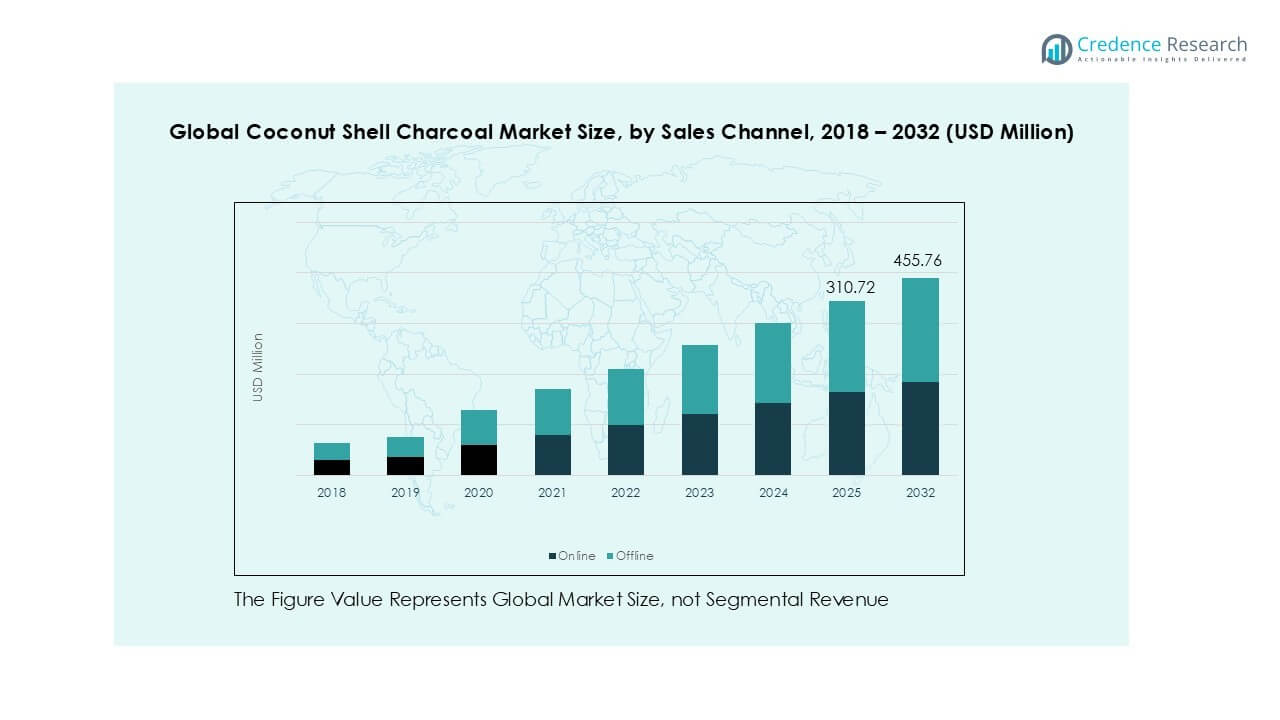
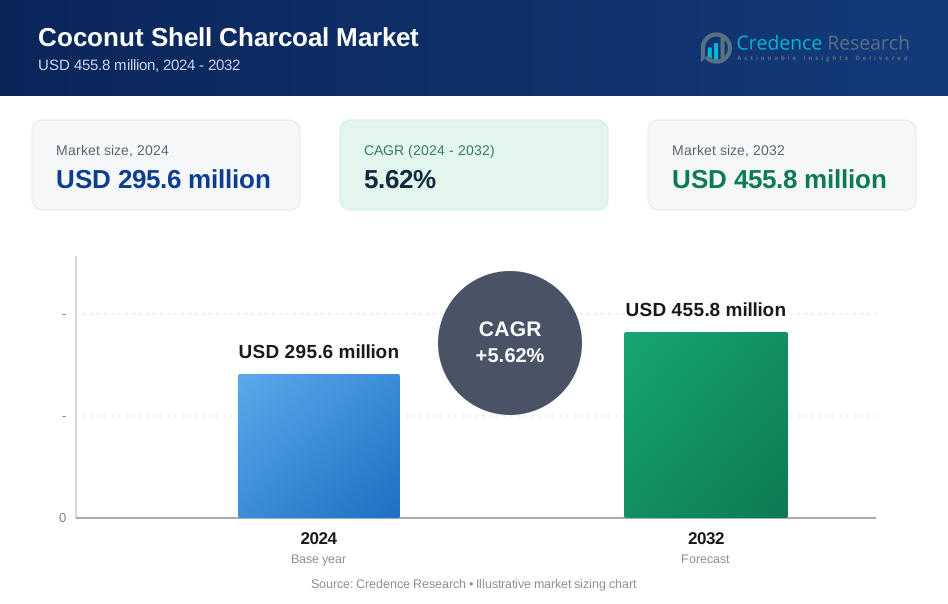
El tamaño del mercado global de carbón de cáscara de coco fue valorado en USD 223.6 millones en 2018, alcanzando USD 295.6 millones en 2024 y se anticipa que llegará a USD 455.8 millones para 2032, con un CAGR de 5.62% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Carbón de Cáscara de Coco 2024 | USD 295.6 millones |
| Mercado de Carbón de Cáscara de Coco, CAGR | 5.62% |
| Tamaño del Mercado de Carbón de Cáscara de Coco 2032 | USD 455.8 millones |
Los principales actores en el mercado global de carbón de cáscara de coco incluyen ArSta Eco, Bakulan Nusantara, HEAT BEADS, MICBAC, Geewin Exim Pvt Ltd, Raj Carbon y Baracoco. Estas empresas se han establecido gracias a sus fuertes capacidades de exportación, calidad de producto consistente y ofertas dirigidas a segmentos de combustible para cocinar, uso industrial y carbón activado. El sudeste asiático, liderado por países como Indonesia, Filipinas e India, domina la producción debido a la abundante disponibilidad de coco y el bajo costo de procesamiento. Asia Pacífico tuvo la mayor participación de mercado regional con un 33.0% en 2024, impulsada por el consumo doméstico y la manufactura orientada a la exportación. Europa siguió con un 27.8%, impulsada por la creciente demanda de shisha y combustibles para parrillas ecológicos.
Perspectivas del Mercado de Carbón de Cáscara de Coco
- El mercado global de carbón de cáscara de coco alcanzó USD 295.6 millones en 2024 y se proyecta que llegue a USD 455.8 millones para 2032, registrando un CAGR de 5.62%.
- El aumento de la demanda de combustibles renovables y de combustión limpia en la cocina, la metalurgia y las calderas industriales está impulsando el crecimiento del mercado.
- Una tendencia clave es el uso creciente de carbón de coco de alta pureza en la producción de carbón activado para la filtración de agua y purificación de aire, especialmente en Europa y Asia Pacífico.
- El mercado está moderadamente fragmentado con fuertes jugadores exportadores como ArSta Eco, Bakulan Nusantara y MICBAC, compitiendo en calidad, variedad de grados y cumplimiento regional.
- Asia Pacífico lidera con una participación del 33.0% en 2024, seguida por Europa con un 27.8% y América del Norte con un 18.8%, mientras que el carbón en briquetas sigue siendo el segmento de producto dominante debido a su rendimiento de combustión uniforme y preferencia de exportación global.
Análisis de Segmentación del Mercado de Carbón de Cáscara de Coco:
Por Tipo de Producto:
El carbón de briquetas tiene la mayor cuota de mercado en el mercado global de carbón de cáscara de coco por tipo de producto. Su dominio se debe a su alta densidad energética, forma uniforme y rendimiento de combustión consistente, lo que lo hace ideal tanto para uso doméstico como industrial. Las briquetas son preferidas para la exportación debido a la facilidad en el embalaje y transporte. El carbón en trozos, aunque popular en mercados de nicho por su atractivo natural y encendido más rápido, carece de consistencia en forma y duración de combustión. El segmento "Otros" incluye formas en polvo y compuestos mixtos, utilizados principalmente en procesos industriales específicos o como aditivos.
- Por ejemplo, Coco Charcoal Indonesia produce briquetas de carbón de cáscara de coco con un contenido de carbono fijo superior al 75%. Las briquetas ofrecen valores calóricos alrededor de 7,200 kcal por kilogramo.
Por Segmento de Pureza:
El carbón de cáscara de coco de pureza estándar domina el mercado debido a su uso generalizado en aplicaciones de cocina y calefacción, especialmente en regiones en desarrollo. Este segmento se beneficia de costos de producción más bajos y alta disponibilidad. El carbón de alta pureza, aunque menor en participación, está creciendo rápidamente, respaldado por su demanda en industrias metalúrgicas, producción de carbón activado y mercados de combustible de cocina premium. Los grados de alta pureza se procesan para eliminar materia volátil, asegurando un mayor contenido de carbono y una combustión más limpia, haciéndolos adecuados para aplicaciones que requieren contaminantes mínimos y rendimiento consistente bajo condiciones de alta temperatura.
- Por ejemplo, PT Coco Charcoal Indonesia suministra carbón de cáscara de coco de alta pureza con un contenido de carbono que alcanza 85 gramos por 100 gramos. Los niveles de materia volátil se reducen por debajo de 15 gramos por 100 gramos mediante carbonización secundaria.
Por Segmento de Aplicación:
El Combustible para Cocina lidera el mercado global por aplicación, representando la mayor participación debido al uso residencial y comercial a gran escala en Asia-Pacífico y África. La demanda está respaldada por la creciente necesidad de alternativas de combustible de biomasa renovable, sin humo y de larga duración. El Combustible Industrial es otro segmento significativo, particularmente en las industrias de metalurgia y cemento, donde se prioriza el alto valor calórico y la sostenibilidad. El segmento "Otros" incluye el uso en purificación de agua, filtración de aire y fabricación de incienso, donde la estructura porosa y la capacidad de absorción del carbón de cáscara de coco impulsan su adopción.
Principales Impulsores del Crecimiento del Mercado de Carbón de Cáscara de Coco
Aumento de la Demanda de Alternativas de Combustible Sostenibles y Renovables
El impulso global hacia la energía neutra en carbono ha impulsado la adopción de combustibles derivados de biomasa como el carbón de cáscara de coco. Este carbón sirve como un reemplazo ecológico para los combustibles fósiles en entornos residenciales e industriales. Su producción utiliza desechos agrícolas, reduciendo el impacto ambiental y promoviendo la valorización de residuos. Los mercados en Asia-Pacífico, África y América Latina están cambiando cada vez más hacia fuentes de energía renovables para la cocina y calefacción doméstica. Los gobiernos y las ONG promueven las briquetas de biomasa como alternativas más limpias a la leña y el carbón, facilitando el acceso a la energía rural y reduciendo la deforestación. El alto valor calórico, las bajas emisiones de humo y la renovabilidad del carbón de cáscara de coco lo convierten en una solución preferida para los consumidores conscientes del medio ambiente. Los usuarios industriales también lo prefieren como combustible para calderas debido a sus propiedades de combustión estables. Estos factores, combinados con la creciente conciencia sobre los combustibles sostenibles y los objetivos de reducción de la huella de carbono, continúan impulsando una fuerte demanda tanto en economías emergentes como desarrolladas.
- Por ejemplo, PT Coco Charcoal Indonesia produce briquetas de carbón de cáscara de coco con valores caloríficos que alcanzan los 7,000 kilocalorías por kilogramo.
Expansión del Uso Industrial en Metalurgia, Tratamiento de Agua y Filtración
El carbón de cáscara de coco está ganando terreno en diversas aplicaciones industriales debido a su alto contenido de carbono y capacidad adsorbente. En metalurgia, el carbón de alta pureza se utiliza como agente reductor para operaciones de fundición, ofreciendo una combustión más limpia que el carbón mineral. La creciente adopción de carbón activado de cáscara de coco es otro fuerte impulsor del crecimiento, especialmente en la purificación de agua, recuperación de oro y filtración de aire. Las regiones de Asia-Pacífico y Medio Oriente están experimentando un rápido desarrollo de infraestructura, impulsando la demanda de sistemas de filtración y control ambiental. Las industrias cosmética y farmacéutica también utilizan carbón activado de coco en formulaciones de desintoxicación y productos de cuidado personal. Los usuarios industriales prefieren el carbón de cáscara de coco por su estructura granular uniforme, bajo contenido de cenizas y larga vida útil. Este uso multifuncional en diversos sectores aumenta su valor comercial y contribuye al crecimiento sostenido de la demanda por parte de compradores y fabricantes de gran volumen a nivel mundial.
- Por ejemplo, Jacobi Carbons fabrica carbón activado de cáscara de coco con números de yodo que superan los 1,000 miligramos por gramo.
Crecimiento de la Producción Orientada a la Exportación en Economías Clave Productoras de Coco
Países productores de coco como Indonesia, Filipinas, India y Sri Lanka han emergido como centros de suministro global de carbón de cáscara de coco. Estas naciones se benefician de la abundante disponibilidad de materia prima y mano de obra de bajo costo, lo que les permite aumentar la producción de carbón de manera eficiente. Los mercados de exportación en Europa, Medio Oriente y América del Norte demandan cada vez más briquetas y carbón activado para usos en parrillas, shisha y filtración. Los productores en el sudeste asiático aprovechan las rutas comerciales establecidas y los acuerdos comerciales bilaterales para acceder a nuevos mercados. El aumento de la inversión en hornos de carbonización, tecnologías de procesamiento limpio y sistemas de certificación de calidad ha mejorado la consistencia del producto y el valor de exportación. Los exportadores también ofrecen tamaños y empaques personalizados para cumplir con las especificaciones de los compradores. Este crecimiento orientado a la exportación se ve respaldado por políticas gubernamentales favorables, como subsidios a la exportación e incentivos para el desarrollo rural. El resultado es una robusta red de cadena de suministro que posiciona a estos países como exportadores confiables en el mercado global de carbón de cáscara de coco.
Tendencias y Oportunidades Clave del Mercado de Carbón de Cáscara de Coco
Creciente Penetración del Carbón de Coco en los Mercados de Shisha y Barbacoa
La popularidad del carbón de cáscara de coco está aumentando rápidamente en los mercados premium de barbacoa y shisha (hookah). A diferencia del carbón tradicional a base de madera, el carbón de coco arde más tiempo, produce un mínimo de humo y genera menos ceniza, cualidades que atraen fuertemente a usuarios de hostelería, catering y recreativos. Los países de Oriente Medio y Europa son centros clave de crecimiento para los briquetas de coco utilizados en salones de shisha y restaurantes. Los fabricantes atienden a estos segmentos ofreciendo briquetas en forma de cubo con contenido de humedad preciso y salida de calor consistente. Este nicho se está expandiendo debido a las ventajas de salud y rendimiento sobre el carbón de encendido rápido. Innovaciones de productos como la combustión sin olor, el embalaje de marca y los envíos a granel han mejorado aún más su atractivo. Las plataformas en línea y los distribuidores especializados hacen que estos productos sean más accesibles para los consumidores minoristas, especialmente en los centros urbanos. Esta tendencia ofrece un potencial de crecimiento sostenido para los productores que pueden cumplir con los exigentes estándares de los mercados premium de ocio y hostelería.
- Por ejemplo, Coco Nara produce briquetas de carbón de coco 100% natural diseñadas para el uso en shisha, ofreciendo una combustión limpia con sesiones que típicamente duran entre 60 y 90 minutos por carbón. Para asegurar un encendido estable y prevenir chispas, estas briquetas mantienen un bajo contenido de humedad de menos del 5% al 6%.
Preferencia Creciente por Productos de Etiqueta Limpia y Orgánicos en Industrias de Uso Final
Industrias de uso final como el cuidado personal, alimentos y farmacéuticos están adoptando carbón activado a base de coco en respuesta a la demanda del consumidor por ingredientes de etiqueta limpia y naturales. El carbón activado de cáscara de coco se utiliza cada vez más en mascarillas faciales, pasta de dientes, suplementos dietéticos y bebidas desintoxicantes. Su alta porosidad y perfil no tóxico cumplen con los requisitos regulatorios y del consumidor en aplicaciones de grado alimenticio y cosmético. Las tendencias de etiqueta limpia en América del Norte y Europa impulsan esta expansión, con fabricantes que comercializan ingredientes derivados del coco como "veganos", "orgánicos" y "libres de químicos". Las bebidas funcionales y las marcas de bienestar también promueven el carbón activado por sus beneficios para la salud intestinal y la desintoxicación. Este cambio abre nuevas oportunidades de productos de valor añadido para los procesadores de carbón de cáscara de coco, particularmente aquellos que invierten en procesos de fabricación de alta pureza y seguros para alimentos. Las marcas que aprovechan estos beneficios obtienen una ventaja competitiva en los segmentos de productos de bienestar premium y consumo sostenible.
Desafíos Clave del Mercado de Carbón de Cáscara de Coco
Interrupciones en la Cadena de Suministro Debido a la Disponibilidad Estacional de Materias Primas
La producción de carbón de cáscara de coco depende en gran medida de la disponibilidad de cocos maduros, que fluctúa estacionalmente y por región. Los ciclos de cosecha de coco, los eventos climáticos y las enfermedades de los cultivos pueden limitar el suministro de cáscaras, interrumpiendo los horarios de producción y causando volatilidad en los precios. Muchos productores a pequeña escala carecen de infraestructura de almacenamiento para el acceso a materias primas durante todo el año. Los retrasos en el transporte y los sistemas inconsistentes de recolección de cáscaras también afectan la fiabilidad del aprovisionamiento. Los exportadores a menudo enfrentan retrasos debido a la congestión portuaria, problemas aduaneros o cumplimiento de embalaje. Estos cuellos de botella en la cadena de suministro llevan a incumplimientos en los plazos de exportación y pérdida de confianza de los compradores. Mantener una calidad de producto consistente se vuelve difícil cuando la escasez de materias primas obliga al uso de cáscaras mezcladas o de menor calidad. Para abordar este desafío, los productores deben invertir en almacenamiento de materias primas, asociaciones agrícolas integradas y sistemas de aprovisionamiento predictivo para estabilizar el suministro a lo largo del año.
Falta de Calidad Estandarizada y Certificación en Mercados Emergentes
La ausencia de estándares de producto uniformes y sistemas de certificación plantea una barrera significativa para los productores de carbón de cáscara de coco, particularmente en economías emergentes. Muchos fabricantes pequeños y medianos operan de manera informal y carecen de acceso a certificaciones internacionales como ISO, FSC o HACCP. Como resultado, luchan por penetrar en mercados regulados en Europa y América del Norte que exigen documentación estricta de calidad, seguridad y sostenibilidad. Los niveles de humedad inconsistentes, el contenido de cenizas y la calidad del embalaje afectan la satisfacción del cliente y los pedidos repetidos. Los compradores buscan cada vez más trazabilidad y etiquetas ecológicas, que los exportadores más pequeños pueden no ser capaces de proporcionar. La falta de capacitación, laboratorios de pruebas e infraestructura de cumplimiento de exportaciones complica aún más la situación. Para seguir siendo competitivos, los actores del mercado deben invertir en procesos de control de calidad, certificaciones de terceros y estandarización de productos para cumplir con las expectativas globales y desbloquear oportunidades de precios premium.
Análisis Regional del Mercado de Carbón de Cáscara de Coco
América del Norte
América del Norte representó USD 53.91 millones en 2018 y alcanzó USD 69.86 millones en 2024, con proyecciones que alcanzan USD 104.82 millones para 2032, creciendo a una CAGR del 5.27%. La región sostuvo aproximadamente el 18.8% de la cuota de mercado global en 2024. La demanda está impulsada principalmente por aplicaciones de combustible para barbacoas y carbón activado. EE. UU. domina el consumo regional debido a una cultura de parrilladas madura, alta adopción de productos sostenibles y fuerte distribución minorista. Las innovaciones de productos y el creciente interés en sistemas naturales de purificación de aire y agua también apoyan el crecimiento en sectores residenciales y comerciales.
Europa
Europa tuvo un tamaño de mercado de USD 60.37 millones en 2018, que aumentó a USD 82.21 millones en 2024 y se prevé que alcance USD 131.71 millones para 2032, registrando una CAGR del 6.13%. Capturó aproximadamente el 27.8% de la cuota de mercado global en 2024. La región lidera en demanda de carbón de cáscara de coco utilizado en shisha, parrilladas y productos de carbón activado. Alemania, el Reino Unido y Francia son importadores clave debido a la preferencia del consumidor por combustibles limpios y ecológicos. Las estrictas regulaciones ambientales y los altos estándares para la purificación de agua y aire apoyan aún más la adopción de carbón de calidad premium.
Asia Pacífico
Asia Pacífico dominó el mercado con USD 74.31 millones en 2018, aumentando a USD 97.51 millones en 2024, y se proyecta que alcance USD 148.90 millones para 2032 con un CAGR de 5.50%. Mantuvo la mayor cuota de mercado global con un 33.0% en 2024. La región se beneficia de un abundante suministro de coco y un fuerte consumo doméstico en la cocina, producción industrial y orientada a la exportación. India, Indonesia, Filipinas y Sri Lanka son actores principales. El apoyo gubernamental para el uso de biomasa rural, la producción a gran escala de carbón activado y una creciente base de exportación contribuyen al liderazgo de Asia Pacífico tanto en volumen como en valor.
América Latina
América Latina alcanzó un valor de mercado de USD 22.30 millones en 2024, frente a USD 16.66 millones en 2018, y se espera que toque USD 34.96 millones para 2032 con un CAGR de 5.84%. Representó alrededor del 7.5% de la cuota de mercado global en 2024. Países como Brasil y Colombia son usuarios emergentes, apoyados por la creciente demanda de combustibles de cocina limpios y alternativas sostenibles al carbón de leña. Las áreas costeras productoras de coco están desarrollando centros de procesamiento a pequeña escala para el consumo local y exportaciones regionales. Se espera que la creciente conciencia sobre la salud y los programas de energía rural en la región impulsen una mayor expansión.
Oriente Medio
El mercado de Oriente Medio se situó en USD 10.69 millones en 2018 y creció a USD 13.27 millones en 2024, con pronósticos que indican USD 18.69 millones para 2032, reflejando un CAGR de 4.43%. En 2024, mantuvo alrededor del 4.5% de la cuota global. La demanda está impulsada en gran medida por el consumo de shisha y barbacoas en los países del Golfo, con briquetas premium ganando popularidad. Las importaciones dominan el mercado debido a la limitada producción doméstica de coco. La preferencia del consumidor por el carbón de bajo humo y alto calor está aumentando el interés en alternativas basadas en coco. El crecimiento es constante pero limitado por la dependencia de importaciones y la sensibilidad al precio en la adquisición a granel.
África
África registró USD 7.67 millones en 2018, aumentando a USD 10.43 millones en 2024, y se proyecta que alcance USD 16.68 millones para 2032, creciendo a un CAGR de 6.11%. La región representó alrededor del 3.5% de la cuota de mercado global en 2024. La alta adopción de carbón de cáscara de coco como combustible de cocina, especialmente en África Occidental y Oriental, está impulsando la demanda. Los esfuerzos para reemplazar el carbón de leña a base de madera y reducir la contaminación del aire interior están fomentando su adopción. Nigeria, Kenia y Tanzania son contribuyentes importantes, beneficiándose de la creciente producción de coco y las necesidades energéticas fuera de la red en áreas rurales. El emprendimiento en carbón también está ganando terreno.
Segmentaciones del Mercado de Carbón de Cáscara de Coco:
Por Tipo de Producto:
- Carbón en Trozos
- Briquetas de Carbón
- Otros
Por Segmento de Pureza:
- Estándar
- Alta Pureza
Por Segmento de Aplicación:
- Combustible Industrial
- Combustible de Cocina
- Otros
Por Canal de Distribución:
- En Línea
- Fuera de Línea
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Paisaje Competitivo
El mercado global de carbón de cáscara de coco presenta un paisaje moderadamente fragmentado, con una mezcla de productores regionales establecidos y exportadores emergentes. Jugadores clave como ArSta Eco, Bakulan Nusantara, HEAT BEADS y MICBAC lideran el mercado con fuertes capacidades de producción, calidad consistente y redes de exportación. Las empresas del sudeste asiático se benefician de la proximidad a las fuentes de coco y la mano de obra rentable, posicionándolas como proveedores dominantes. Las compañías se centran en expandir sus carteras de productos, ofreciendo grados de alta pureza y productos de valor añadido como carbón activado y briquetas de shisha. Movimientos estratégicos como expansiones de capacidad, asociaciones de etiquetado privado y certificaciones de productos son comunes entre los principales actores. Las empresas más pequeñas y locales compiten a través de precios flexibles y aplicaciones de nicho. El creciente énfasis en la trazabilidad, las eco-certificaciones y la demanda de etiquetas limpias está impulsando la inversión en control de calidad e infraestructura de cumplimiento. La competencia en el mercado se intensifica a medida que la demanda global aumenta y los compradores buscan fuentes confiables, certificadas y sostenibles tanto para aplicaciones industriales como de consumo.
Análisis de Jugadores Clave
- ArSta Eco
- Bakulan Nusantara
- HEAT BEADS
- Geewin Exim Pvt Ltd
- MICBAC
- Raj Carbon
- Baracoco
- Otros Jugadores Clave
Desarrollos Recientes
- En julio de 2023, una empresa energética europea anunció la integración de carbón activado a base de cáscara de coco en sus unidades de filtración, mejorando la eficiencia en el tratamiento de aguas residuales industriales en un 18%.
- En 2023, organizaciones como Calgon Carbon están utilizando carbón de cáscara de coco como recurso natural para la producción de carbón activado, que tiene aplicaciones en la filtración de agua, purificación de aire y equipos clínicos.
Cobertura del Informe
El informe de investigación ofrece un análisis profundo basado en Tipo de Producto, Segmento de Pureza, Segmento de Aplicación, Canal de Distribución y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- La demanda de carbón de cáscara de coco crecerá debido al aumento en el uso de alternativas de combustible ecológicas.
- Las oportunidades de exportación se expandirán a medida que los compradores globales busquen opciones de carbón sostenibles y de bajas emisiones.
- Las aplicaciones de carbón activado impulsarán la producción de carbón de alta pureza en sectores industriales.
- Los mercados de shisha y barbacoa crearán una demanda constante de briquetas en Europa y el Medio Oriente.
- El sudeste asiático seguirá siendo el centro de producción dominante debido al acceso a materias primas y bajos costos.
- Las tendencias de etiquetas limpias impulsarán la adopción de carbón de coco en productos de cuidado personal y bienestar.
- El comercio minorista en línea y el embalaje a granel mejorarán la accesibilidad del mercado y el alcance de la distribución global.
- Las inversiones en certificación, control de humedad y reducción de cenizas apoyarán el crecimiento del segmento premium.
- La eficiencia de la cadena de suministro y el almacenamiento de materias primas se volverán críticos para la producción durante todo el año.
- Se espera una consolidación del mercado a medida que los jugadores clave fortalezcan sus huellas globales y carteras de productos.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado para el mercado global de carbón de cáscara de coco y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado global de carbón de cáscara de coco entre 2024 y 2032?
¿Cuál segmento del mercado global de carbón de cáscara de coco tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado global de carbón de cáscara de coco?
¿Quiénes son las empresas líderes en el mercado global de carbón de cáscara de coco?
¿Qué región comandó la mayor parte del mercado global de carbón de cáscara de coco en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Carbón de Cáscara de Coco Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Carbón de Cáscara de Coco Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 295.6 million → 2032: USD 455.8 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Carbón de Cáscara de Coco Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Carbón de Cáscara de Coco Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Carbón de Cáscara de Coco Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Carbón de Cáscara de Coco Market Drivers
- 3.3 Mercado de Carbón de Cáscara de Coco Market Restraints & Challenges
- 3.4 Mercado de Carbón de Cáscara de Coco Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Carbón de Cáscara de Coco Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Carbón de Cáscara de Coco Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Carbón de Cáscara de Coco category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Carbón de Cáscara de Coco Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Carbón de Cáscara de Coco Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Carbón de Cáscara de Coco market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Carbón de Cáscara de Coco Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Carbón de Cáscara de Coco Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Carbón de Cáscara de Coco Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Carbón de Cáscara de Coco (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Carbón de Cáscara de Coco Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Carbón de Cáscara de Coco Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Carbón de Cáscara de Coco Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Carbón de Cáscara de Coco Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Carbón de Cáscara de Coco Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Carbón de Cáscara de Coco Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Carbón de Cáscara de Coco Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Carbón de Cáscara de Coco Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Carbón de Cáscara de Coco Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
