
Visión General del Mercado
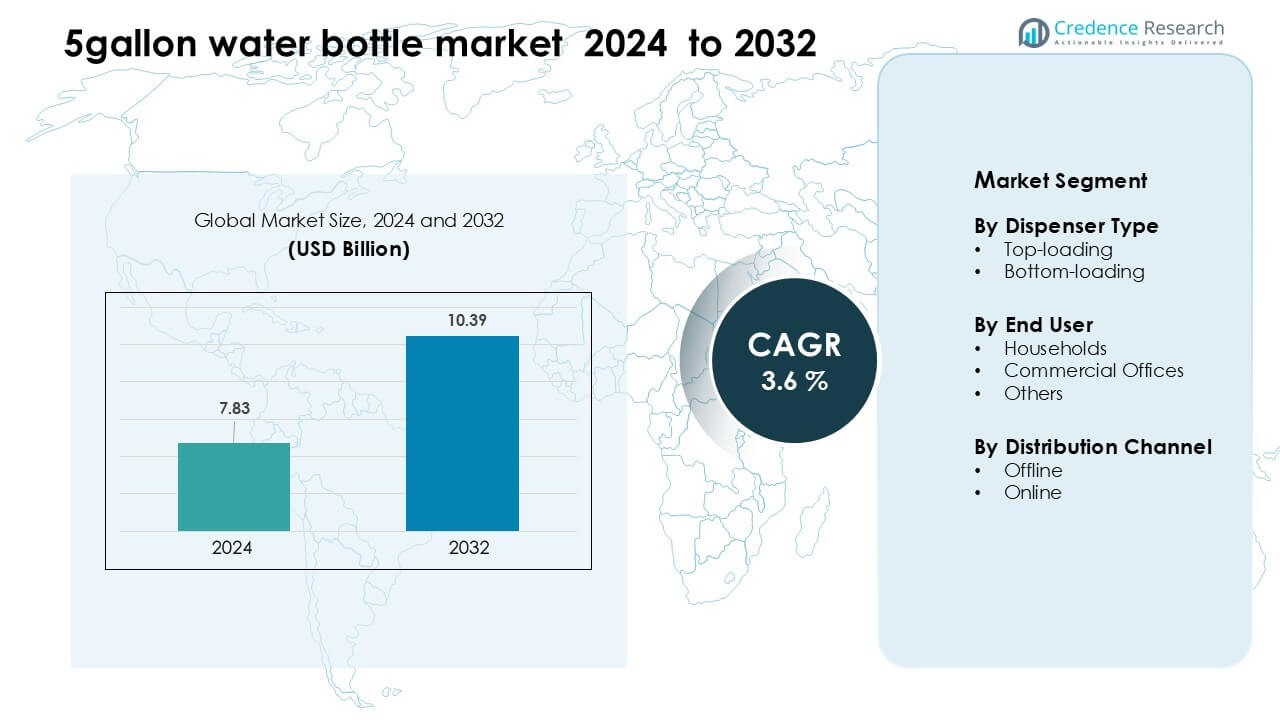
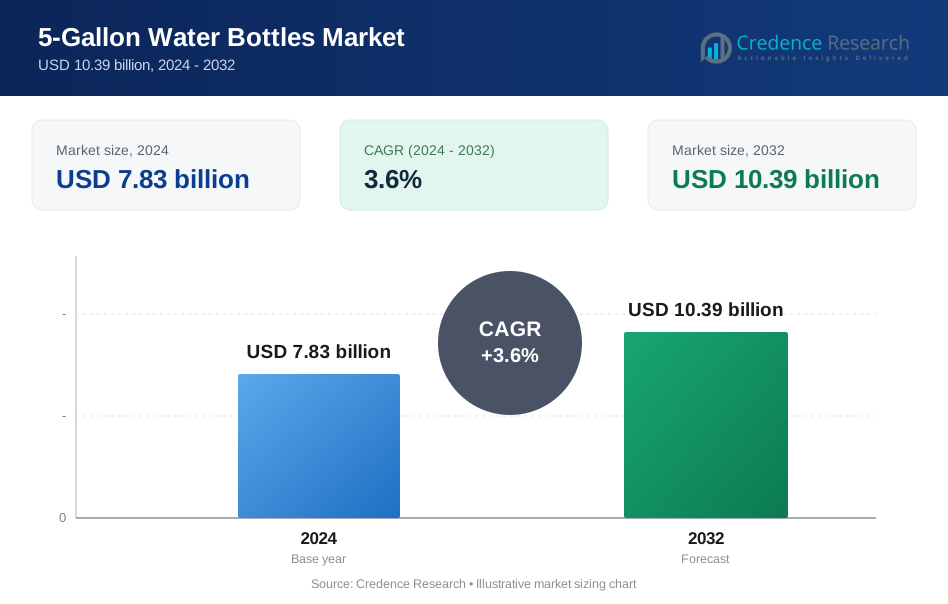
El mercado de botellas de agua de 5 galones fue valorado en USD 7.83 mil millones en 2024 y se anticipa que alcanzará los USD 10.39 mil millones para 2032, creciendo a una CAGR del 3.6 % durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Botellas de Agua de 5 Galones 2024 | USD 7.83 Mil Millones |
| Mercado de Botellas de Agua de 5 Galones, CAGR | 3.6 % |
| Tamaño del Mercado de Botellas de Agua de 5 Galones 2032 | USD 10.39 Mil Millones |
En el mercado global de botellas de agua de 5 galones, empresas líderes como Primo Water Corporation, Culligan International Company, Danone S.A., Nestlé Waters, Niagara Bottling LLC y Absopure Water Company dominan a través de programas establecidos de entrega y recarga y logística de botellas a gran escala. Estos actores se diferencian mediante sistemas de botellas retornables, servicios de suscripción y contratos de nivel de servicio con oficinas y hogares. La región líder es América del Norte, que representa aproximadamente el 28 % de la cuota de ingresos global.
Perspectivas del Mercado
- Se espera que el mercado global de botellas de agua de 5 galones alcance los USD 10.39 mil millones para 2032, creciendo a una CAGR del 3.6 %.
- Un impulsor clave son los modelos de entrega basados en suscripción para hogares y oficinas, que aumentan los ingresos recurrentes y la fidelización de clientes.
- Una tendencia notable es la creciente demanda de botellas retornables/recargables y envases sostenibles a medida que consumidores y reguladores abogan por la responsabilidad ambiental.
- La intensidad competitiva es alta: los principales actores invierten en redes de distribución, logística automatizada y consolidación regional, mientras que los obstáculos incluyen la regulación de residuos plásticos y el aumento del costo de los materiales.
- Regionalmente, América del Norte lidera con la mayor cuota de valor (alrededor del 28 % de los ingresos globales) y el segmento de hogares posee la mayor cuota de aplicación dentro de este mercado.
Análisis de Segmentación del Mercado
Por tipo de dispensador
Los modelos de carga superior dominaron el mercado de botellas de agua de 5 galones en 2024 con aproximadamente el 61% de participación. Los compradores prefirieron estas unidades porque el diseño es simple, asequible y fácil de instalar en hogares y pequeñas oficinas. El segmento creció a medida que los hogares aumentaron el uso de agua a granel debido a las crecientes preocupaciones sobre la seguridad del agua del grifo. Las unidades de carga inferior se expandieron a un ritmo constante a medida que las empresas promovieron diseños a prueba de derrames y estéticas más limpias. Los precios más altos limitaron una adopción más rápida de los dispensadores de carga inferior, sin embargo, la demanda aumentó en espacios de oficinas premium.
- Por ejemplo, muchos dispensadores de agua comunes de carga superior diseñados para uso en el hogar y la oficina tienen una capacidad de tanque de almacenamiento de agua fría que se encuentra dentro o cerca del rango de 2.5 a 3.2 litros mencionado en la declaración.
Por usuario final
Los hogares lideraron el mercado de botellas de agua de 5 galones en 2024 con casi un 68% de participación. La fuerte demanda provino de familias urbanas que buscaban agua potable económica, limpia y portátil. El crecimiento también fue respaldado por el aumento de la conciencia sobre las enfermedades transmitidas por el agua y la necesidad de una hidratación más segura. Las oficinas comerciales adoptaron botellas grandes para reducir el plástico de un solo uso y apoyar puntos de hidratación compartidos, pero el uso doméstico se mantuvo a la cabeza debido a mayores volúmenes de consumo diario y un alcance de distribución más amplio.
- Por ejemplo, Blue Star lanzó su dispensador de carga superior BWD3FMRGA para uso en oficinas, ofreciendo una tasa de enfriamiento de 3 litros/hora y acomodando un garrafón de 5 galones dentro de un gabinete de acero inoxidable.
Por canal de distribución
Los canales offline representaron aproximadamente el 72% de la participación del mercado de botellas de agua de 5 galones en 2024. Los distribuidores locales, estaciones de agua de barrio y tiendas minoristas impulsaron este liderazgo porque los compradores confiaban en la entrega directa y los recambios rápidos. El canal se expandió a través de redes de entrega a domicilio establecidas que aseguraron compras repetidas constantes. Las plataformas en línea crecieron a medida que las aplicaciones de entrega por suscripción ganaron usuarios, pero los canales offline se mantuvieron dominantes debido a tiempos de respuesta más rápidos y una mayor dependencia del consumidor en los proveedores de agua regionales.
Principales impulsores del crecimiento
Creciente demanda de agua potable segura y asequible
Las crecientes preocupaciones sobre la calidad del agua del grifo continúan empujando a las familias y pequeñas empresas hacia el agua envasada a granel, lo que apoya una expansión estable en el mercado de botellas de agua de 5 galones. Muchas áreas urbanas dependen del agua entregada debido a un suministro municipal inconsistente, lo que aumenta la demanda tanto en hogares como en oficinas. Las botellas a granel ofrecen una opción de hidratación de bajo costo en comparación con los paquetes de una sola porción, ayudando a los compradores a reducir el gasto mensual. El crecimiento también aumenta a medida que más regiones promueven el acceso al agua purificada a través de proveedores regulados y redes de entrega a domicilio. Los sólidos sistemas de recarga y los estándares de higiene más altos aumentan la confianza entre los usuarios frecuentes. La expansión de complejos de apartamentos y pequeñas unidades comerciales impulsa aún más las compras repetidas.
- Por ejemplo, Bisleri ofrece explícitamente un servicio de entrega a domicilio llamado "Bisleri@doorstep," que incluye sus tarros de 20 litros. Los clientes pueden utilizar el servicio para pedidos únicos o suscripciones.
Expansión de modelos de entrega a domicilio y suscripción
Las redes de entrega estructuradas impulsan un fuerte crecimiento ya que muchos clientes prefieren horarios de recarga regulares por conveniencia. Las plataformas de suscripción simplifican los pedidos y reducen la dependencia de visitas ad-hoc a tiendas, ayudando a los proveedores a asegurar volúmenes predecibles. Las flotas de entrega se expanden en ciudades densas donde la demanda sigue siendo alta debido a los hábitos cambiantes de los consumidores. Las empresas también añaden seguimiento en tiempo real y pagos digitales para mejorar la retención. Estas mejoras ayudan a los pequeños proveedores a escalar más rápido y competir con los productores de agua de marca. El cambio hacia planes mensuales recurrentes aumenta la lealtad y el uso a largo plazo en hogares y espacios de trabajo compartidos.
- Por ejemplo, la propia aplicación de Bisleri, Bisleri@Doorstep, admite planes de suscripción que van de 1 a 12 meses, permitiendo a los clientes elegir los días de entrega (lunes a sábado) y la frecuencia de pago.
Crecientes necesidades de hidratación en oficinas y enfoque en la sostenibilidad
Los lugares de trabajo invierten más en dispensadores compartidos para ofrecer a los empleados agua limpia y reducir los desechos plásticos de botellas pequeñas. El formato de 5 galones apoya este cambio porque cada recarga reemplaza múltiples unidades de un solo uso, convirtiéndolo en una opción rentable y ecológica. La creciente conciencia sobre la salud de los empleados anima a las empresas a proporcionar acceso constante a la hidratación, especialmente en entornos corporativos o de co-working con mucho tráfico. La demanda también aumenta a medida que los compradores comerciales exploran contenedores reutilizables que se alinean con las políticas de sostenibilidad. Esta tendencia beneficia a los grandes proveedores con un fuerte alcance de entrega y certificaciones de cumplimiento.
Tendencias y Oportunidades Clave
Cambio hacia contenedores reutilizables y sin BPA
Los compradores buscan contenedores más seguros y duraderos para uso a largo plazo, lo que impulsa la demanda de botellas de policarbonato sin BPA y de grado mejorado. Los fabricantes responden con diseños que duran más y reducen el desgaste durante las recargas repetidas. Este cambio apoya un subsegmento premium y fomenta estándares de higiene más altos entre los proveedores. La creciente atención regulatoria a la seguridad de los materiales acelera esta tendencia y ayuda a reemplazar los tipos de botellas más antiguos. El aumento de compradores conscientes de la marca también promueve un mejor etiquetado y el uso de materiales certificados.
- Por ejemplo, Nalgene ha cambiado sus botellas reutilizables a Tritan Renew, un material libre de BPA, BPS y ftalatos, hecho con un 50% de contenido reciclado certificado y apto para lavavajillas en la rejilla superior.
Crecimiento de dispensadores inteligentes y puntos de hidratación sin contacto
Las oficinas y hogares premium adoptan dispensadores inteligentes equipados con características como control de temperatura, bloqueos de seguridad para niños y dispensación basada en sensores. Estas mejoras aumentan la demanda de formatos compatibles de 5 galones porque los usuarios prefieren recargas eficientes y puntos de hidratación más limpios. El uso sin contacto ganó tracción a medida que los compradores buscaban un acceso compartido más seguro en espacios comerciales. La mejor compatibilidad de los dispensadores fomenta una mayor adopción de botellas a granel, especialmente en lugares de trabajo modernos y centros del sector servicios.
- Por ejemplo, Elkay ofrece estaciones de hidratación ezH2O sin contacto con llenadores de botellas activados por sensor, controles de temporización integrados y protectores antimicrobianos para burbujas.
Desafío Clave
Altos costos de transporte y manejo
Los proveedores enfrentan el aumento de los precios del combustible y los costos laborales, lo que incrementa directamente el costo de recogida, entrega y limpieza de botellas. Las botellas son pesadas, requieren un manejo cuidadoso y a menudo demandan logística repetida debido a las recargas. Los pequeños distribuidores luchan por mantener márgenes, especialmente cuando operan en zonas de entrega más amplias. Estos desafíos crean precios desiguales y limitan las mejoras en la capacidad de la flota. La presión de costos ralentiza la adopción en regiones sensibles al precio donde los compradores comparan tarifas entre proveedores locales.
Problemas operativos con la devolución y mantenimiento de botellas
El ciclo de recarga depende de la rápida devolución de botellas y una adecuada sanitización, sin embargo, muchos proveedores enfrentan retrasos debido a la respuesta inconsistente de los clientes y el mal uso de las botellas. Las botellas dañadas o perdidas aumentan los gastos de reemplazo y alteran el flujo de inventario. Mantener la higiene también requiere procesos de limpieza estrictos, que demandan tiempo y equipo. Las fallas en la sanitización aumentan los riesgos para la salud y reducen la confianza entre los consumidores. Estos puntos de fricción afectan la fiabilidad del suministro y crean obstáculos para la expansión a gran escala.
Análisis Regional
América del Norte
América del Norte tuvo aproximadamente un 28% de participación en el mercado de botellas de agua de 5 galones en 2024. La demanda aumentó a medida que los hogares y oficinas usaron agua a granel para contrarrestar las preocupaciones sobre tuberías envejecidas y calidad municipal inconsistente. Estados Unidos lideró debido a fuertes redes de entrega a domicilio y alta penetración de dispensadores. Canadá mostró un crecimiento estable a medida que las familias adoptaron sistemas de recarga para ahorrar costos. El crecimiento también se benefició de una mayor conciencia sobre la salud y un cambio hacia botellas reutilizables. Los edificios comerciales fortalecieron la demanda al reemplazar botellas de un solo uso con formatos a granel para apoyar la sostenibilidad y reducir residuos.
Europa
Europa representó casi el 22% del mercado de botellas de agua de 5 galones en 2024. La demanda aumentó ya que varias regiones enfrentaron problemas de agua dura y plomería antigua, lo que fomentó una mayor adopción de opciones purificadas a granel. El sur de Europa vio una expansión más rápida debido a los largos veranos y la fuerte actividad turística, lo que impulsó el consumo en hoteles y casas de alquiler. Europa del Este dependió de formatos a granel rentables tanto para hogares como para pequeñas oficinas. Las tendencias de sostenibilidad apoyaron la circulación de botellas reutilizables, mientras que reglas de higiene más estrictas impulsaron a los proveedores a mejorar los sistemas de limpieza y la calidad de entrega.
Asia Pacífico
Asia Pacífico dominó el mercado global con alrededor del 34% de participación en 2024. La rápida urbanización, el aumento de la densidad poblacional y la calidad poco confiable del agua del grifo fortalecieron la demanda de agua embotellada de 5 galones en las ciudades. China e India lideraron debido a redes de entrega a domicilio a gran escala y un fuerte uso tanto entre hogares como pequeñas empresas. El sudeste asiático se expandió rápidamente a medida que aumentó la conciencia sobre la higiene del consumidor y crecieron las estaciones de recarga en los centros metropolitanos. La gran población trabajadora de la región apoyó las compras a granel para oficinas, tiendas minoristas y espacios de coworking. Las fuertes redes de distribución mantuvieron los ciclos de recarga frecuentes y constantes.
América Latina
América Latina tuvo cerca del 10% de participación en el mercado de botellas de agua de 5 galones en 2024. Muchos países dependieron del agua embotellada a granel debido a preocupaciones sobre la confiabilidad del suministro, lo que impulsó la adopción en los hogares. México y Brasil representaron la mayor base de usuarios, apoyados por fuertes distribuidores locales y servicios recurrentes de entrega a domicilio. Los climas más cálidos impulsaron aún más el consumo en entornos residenciales y de hospitalidad. Las pequeñas y medianas empresas utilizaron botellas a granel para reducir costos vinculados al empaque de un solo uso. La adopción aumentó a medida que los proveedores mejoraron los procesos de saneamiento y ofrecieron contenedores de mejor calidad.
Oriente Medio y África
La región de Oriente Medio y África capturó alrededor del 6% de participación en 2024. La demanda creció a medida que la escasez de agua, las altas temperaturas y el acceso limitado a agua potable del grifo fomentaron la dependencia de opciones embotelladas a granel. Los países del Golfo lideraron debido a ingresos disponibles fuertes y sistemas de entrega establecidos que apoyan a hogares y oficinas comerciales. África vio una adopción constante en los centros urbanos donde los consumidores prefirieron opciones de bebida más seguras. Hoteles, sitios de construcción y configuraciones corporativas impulsaron la demanda de dispensadores emparejados con botellas de 5 galones. El crecimiento mejoró a medida que los proveedores expandieron las plantas de recarga y fortalecieron los procesos de devolución de botellas.
Segmentaciones del Mercado:
Por Tipo de Dispensador
- Carga superior
- Carga inferior
Por Usuario Final
- Hogares
- Oficinas Comerciales
- Otros
Por Canal de Distribución
- Offline
- Online
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Paisaje Competitivo
El mercado de botellas de agua de 5 galones presenta una fuerte competencia liderada por actores clave como Nestlé Waters, Primo Water Corporation, Culligan International Company, Eden Springs Ltd., Danone S.A., Niagara Bottling LLC, Absopure Water Company, HINADA y la Asociación Internacional de Agua Embotellada. Estas empresas amplían su alcance de mercado a través de grandes redes de distribución, modelos de entrega basados en suscripción y sistemas de recarga avanzados. Las marcas líderes se centran en materiales de botellas duraderos, procesos de sanitización mejorados y envases retornables para cumplir con las crecientes expectativas de sostenibilidad. Muchos competidores invierten en líneas de limpieza automatizadas y dispensadores inteligentes para mejorar la velocidad del servicio y reducir errores operativos. Las asociaciones con oficinas, industrias y comunidades residenciales les ayudan a asegurar contratos a largo plazo. Los líderes del mercado también introducen botellas libres de BPA y diseños mejorados a prueba de fugas para fortalecer la confianza del consumidor. La creciente demanda de soluciones de hidratación a granel impulsa a las empresas a escalar las instalaciones de producción mientras utilizan logística rentable para mantener la competitividad de precios en todas las regiones.
Análisis de Jugadores Clave
- Eden Springs Ltd.
- Culligan International Company
- Danone S.A.
- Primo Water Corporation
- Asociación Internacional de Agua Embotellada
- Niagara Bottling LLC
- Nestlé Waters
- Absopure Water Company
- HINADA
Desarrollos Recientes
- En mayo de 2025, Primo Water Corporation (Primo Brands) publicó su primer Informe de Sostenibilidad 2024, destacando que sus botellas reutilizables de 3 y 5 galones pueden reutilizarse hasta 25 veces y señalando la expansión a aproximadamente 26,500 ubicaciones de Intercambio de Agua y 23,500 estaciones de recarga en toda América del Norte.
- En julio de 2024, Eden Springs Ltd. Aquaservice adquirió Eden Springs Portugal, el principal proveedor del país de agua embotellada con dispensador, fortaleciendo la distribución ibérica de grandes contenedores de agua para hogares y oficinas.
- En enero de 2024, Culligan International Company adquirió la mayoría de los negocios de EMEA de Primo Water (excluyendo el Reino Unido, Portugal, Israel y Aimia Foods), expandiendo su red europea de enfriadores de agua embotellada y entrega de 5 galones a aproximadamente 1.35 millones de clientes.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Dispensador, Usuario Final, Canal de Distribución y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado de botellas de agua de 5 galones se desplazará cada vez más hacia modelos reutilizables y de recarga.
- Las empresas expandirán herramientas de entrega digital y modelos basados en suscripción para aumentar la retención de clientes.
- Las demandas de sostenibilidad impulsarán el despliegue de botellas más ligeras, materiales reciclados y programas de reducción de desechos.
- El crecimiento en Asia-Pacífico se acelerará a medida que aumenten la urbanización y los niveles de ingresos en China e India.
- El segmento de usuarios finales domésticos crecerá más rápido que las oficinas comerciales, gracias a más trabajadores basados en el hogar.
- La eficiencia logística y las inversiones en entrega de última milla diferenciarán a las empresas líderes.
- Las presiones regulatorias sobre plásticos de un solo uso empujarán a las empresas hacia formatos de empaque alternativos.
- La integración de seguimiento inteligente (por ejemplo, control de versión de botellas o uso de dispensadores) mejorará la visibilidad operativa.
- Las presiones de precios de las estaciones de recarga y las alternativas municipales forzarán la optimización de márgenes.
- Las fusiones y adquisiciones aumentarán a medida que las empresas busquen escala en mercados regionales y consoliden la producción.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de botellas de agua de 5 galones y cuál es su tamaño proyectado para 2032?
El mercado alcanzó los 7.83 mil millones de dólares en 2024 y se proyecta que alcanzará los 10.39 mil millones de dólares para 2032.
¿Qué segmento del mercado de botellas de agua de 5 galones tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de botellas de agua de 5 galones?
¿Quiénes son las empresas líderes en el mercado de botellas de agua de 5 galones?
¿Qué región comandó la mayor parte del mercado de botellas de agua de 5 galones?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Botellas de Agua de 5 Galones Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Botellas de Agua de 5 Galones Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 7.83 billion → 2032: USD 10.39 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Botellas de Agua de 5 Galones Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Botellas de Agua de 5 Galones Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Botellas de Agua de 5 Galones Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Botellas de Agua de 5 Galones Market Drivers
- 3.3 Mercado de Botellas de Agua de 5 Galones Market Restraints & Challenges
- 3.4 Mercado de Botellas de Agua de 5 Galones Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Botellas de Agua de 5 Galones Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Botellas de Agua de 5 Galones Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Botellas de Agua de 5 Galones category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Botellas de Agua de 5 Galones Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Botellas de Agua de 5 Galones Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Botellas de Agua de 5 Galones market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Botellas de Agua de 5 Galones Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Botellas de Agua de 5 Galones Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Botellas de Agua de 5 Galones Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Botellas de Agua de 5 Galones (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Botellas de Agua de 5 Galones Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Botellas de Agua de 5 Galones Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Botellas de Agua de 5 Galones Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Botellas de Agua de 5 Galones Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Botellas de Agua de 5 Galones Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Botellas de Agua de 5 Galones Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Botellas de Agua de 5 Galones Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Botellas de Agua de 5 Galones Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Botellas de Agua de 5 Galones Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
