
Visión General del Mercado:
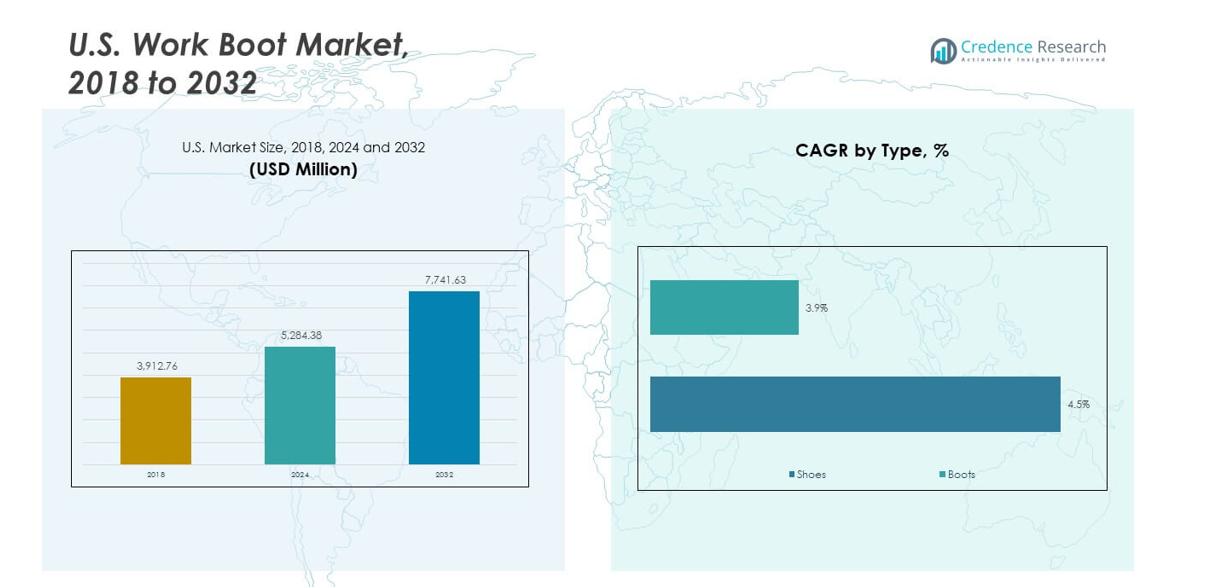
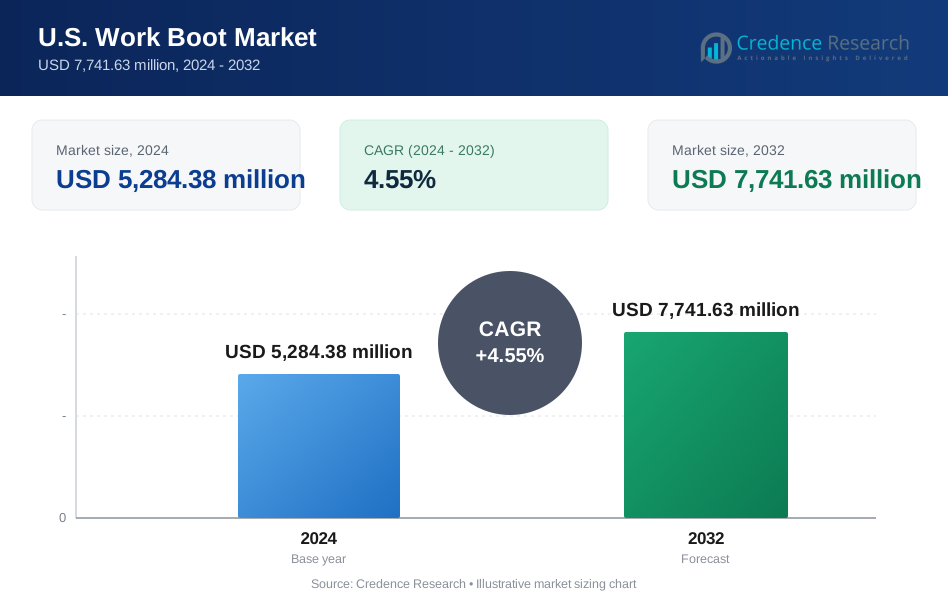
El tamaño del mercado de botas de trabajo en EE.UU. fue valorado en USD 3,912.76 millones en 2018, alcanzó USD 5,284.38 millones en 2024, y se anticipa que llegará a USD 7,741.63 millones para 2032, con un CAGR del 4.55% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Botas de Trabajo en EE.UU. 2024 | USD 5,284.38 millones |
| Mercado de Botas de Trabajo en EE.UU., CAGR | 4.55% |
| Tamaño del Mercado de Botas de Trabajo en EE.UU. 2032 | USD 7,741.63 millones |
El aumento de los mandatos de seguridad impulsa un mayor interés en el calzado de protección en los principales sectores. Los empleadores mejoran el equipo para cumplir con estándares más estrictos de OSHA y reducir las lesiones laborales. Las marcas añaden suelas antideslizantes, placas de punción y amortiguación ergonómica para apoyar largas jornadas. Campos de trabajo híbridos como la logística de última milla aumentan la demanda de botas ligeras pero resistentes. El mercado gana tracción a medida que las empresas buscan calzado que combine durabilidad, cumplimiento y comodidad para tareas diarias en entornos difíciles.
La demanda regional sigue concentrada en estados con intensa actividad industrial y de construcción. El Medio Oeste y el Sur lideran debido al fuerte desarrollo de infraestructura, proyectos energéticos y clústeres de manufactura. Los estados occidentales muestran un aumento de tracción por los centros logísticos y sectores laborales al aire libre. La demanda en el noreste crece a través de mejoras en la construcción urbana y expansión de servicios públicos. El crecimiento emergente aparece en estados de rápido desarrollo con actividad creciente en almacenamiento y transporte. Cada región se beneficia de la inversión continua en seguridad industrial y protección de la fuerza laboral.
Perspectivas del mercado:
- El mercado de botas de trabajo en EE.UU. se situó en USD 3,912.76 millones en 2018, alcanzó USD 5,284.38 millones en 2024, y se proyecta que llegará a USD 7,741.63 millones para 2032 con un CAGR de 4.55%, respaldado por la expansión industrial constante y las necesidades de cumplimiento de seguridad.
- El Medio Oeste (34%), el Sur (31%) y el Oeste (20%) tienen las principales participaciones regionales debido a la alta intensidad de construcción, los clústeres de fabricación y la fuerte actividad del sector de servicios públicos, que impulsan las compras recurrentes de reemplazo y enfocadas en la seguridad.
- El Noreste, con un 15%, es la región de más rápido crecimiento, impulsada por la densa construcción urbana, las mejoras en infraestructura y la mayor adopción de calzado aislante y antideslizante para condiciones climáticas y de tareas variadas.
- El gráfico indica que los zapatos representan aproximadamente el 60% de la estructura del mercado debido a las construcciones más ligeras favorecidas en logística y tareas en interiores.
- Las botas representan alrededor del 40%, respaldadas por un fuerte uso en construcción, petróleo y gas, y entornos pesados al aire libre que demandan protección reforzada.
Impulsores del mercado:
Aumento de la presión de cumplimiento en sitios de trabajo industriales y comerciales
El mercado de botas de trabajo en EE.UU. crece debido al aumento en la aplicación de estrictas normas de seguridad en los principales sectores. Los empleadores invierten en calzado certificado para reducir los riesgos de lesiones y proteger a los trabajadores en ubicaciones adversas. Las empresas de construcción demandan suelas de alto agarre para reducir resbalones en superficies irregulares. Las plantas de fabricación adoptan placas resistentes a perforaciones para un manejo más seguro. Los operadores mineros solicitan construcciones aislantes para condiciones de suelo difíciles. Los clústeres de almacenamiento necesitan modelos más ligeros que soporten rutas largas. El mercado recibe apoyo de actualizaciones constantes en los marcos de cumplimiento federales y estatales. Los compradores buscan botas que se adapten a nuevas evaluaciones de riesgos en entornos de trabajo en expansión.
- Por ejemplo: Para períodos más largos, Sixt ofrece alquileres semanales y mensuales que sirven como soluciones prácticas de transporte a largo plazo para clientes con necesidades específicas de períodos extendidos, como aquellos en asignaciones de trabajo temporales o vacaciones largas. Este servicio se caracteriza por términos de contrato flexibles, a diferencia del leasing tradicional.
Creciente preferencia por diseños ergonómicos que soportan el uso prolongado
Las preocupaciones por la fatiga de los trabajadores aumentan el interés en botas de trabajo ergonómicas que mejoran los niveles de soporte. Las marcas desarrollan entresuelas que reducen la tensión en las articulaciones durante tareas prolongadas. Los compradores valoran las cajas de dedos más anchas que mejoran el movimiento en tareas de ritmo rápido. Los equipos de logística eligen diseños acolchados para una movilidad continua. Los grupos de construcción prefieren construcciones transpirables para mayor comodidad en zonas calurosas. El mercado de botas de trabajo en EE.UU. se beneficia de un mayor enfoque en mejoras impulsadas por la comodidad. Nuevos materiales mejoran la absorción de impactos en terrenos irregulares. El segmento gana ritmo a medida que las empresas monitorean la pérdida de rendimiento vinculada a la fatiga.
- Por ejemplo, la Tecnología Anti-Fatiga de Timberland PRO utiliza soporte de conos geométricos que mejora el retorno de energía durante períodos prolongados de pie.
Integración Tecnológica Que Mejora la Durabilidad y el Rendimiento
Los avances en ciencia de materiales ayudan a las marcas a ofrecer botas de trabajo más fuertes y duraderas. Los productores utilizan caucho resistente a la abrasión que mantiene el agarre en trabajos pesados. La resistencia al aceite y a los productos químicos mejora el rendimiento en plantas industriales. Las membranas impermeables protegen a los trabajadores en trabajos mixtos al aire libre. La fabricación inteligente mejora la precisión de las costuras y reduce los defectos del producto. El Mercado de Botas de Trabajo en EE. UU. avanza hacia una mayor fiabilidad en todas las categorías de trabajo. Apoya a los usuarios que necesitan protección constante en climas variados. Las empresas adoptan polímeros avanzados que mantienen la estructura bajo estrés.
Aumento de Requisitos de Calzado Específicos por Sector en Industrias en Expansión
Los sitios de trabajo con peligros únicos impulsan el interés en características especializadas de las botas. Los equipos de energía requieren protección contra peligros eléctricos para tareas de alto riesgo. Los contratistas de servicios públicos eligen modelos dieléctricos durante el trabajo en postes y redes. Los procesadores de alimentos demandan construcciones antideslizantes para pisos mojados. Los usuarios agrícolas eligen mediasuelas reforzadas para terrenos difíciles. El Mercado de Botas de Trabajo en EE. UU. se fortalece debido a la diversificación en las necesidades laborales. Se adapta a nuevos diseños que coinciden con los riesgos específicos del sector. Los compradores solicitan botas adecuadas para entornos de uso específico en tareas complejas.
Tendencias del Mercado:
Cambio Hacia Calzado de Seguridad Ligero para Mayor Movilidad Diaria
El calzado protector más ligero gana terreno entre los trabajadores de campo activos. Las marcas reducen el peso sin disminuir los niveles de protección. Las punteras de material compuesto reemplazan al acero en muchos modelos. Los trabajadores en centros logísticos prefieren suelas flexibles que aceleran el movimiento. Los equipos de construcción eligen soportes más ligeros para tareas de escalada. El Mercado de Botas de Trabajo en EE. UU. refleja una fuerte demanda de construcciones ligeras orientadas al confort. Apoya la adopción en sectores que dependen de cambios rápidos de tareas. Las empresas valoran las botas que mantienen el rendimiento con una carga reducida.
- Por ejemplo, la puntera de seguridad de fibra de carbono de KEEN Utility pesa un 15% menos que el acero mientras cumple con los estándares de impacto ASTM, apoyando un movimiento más rápido en sitios de trabajo dinámicos.
Creciente Uso de Materiales Sostenibles en el Diseño Moderno de Botas de Trabajo
Las tendencias de diseño enfocadas en el ecologismo influyen en las elecciones de materiales de las principales marcas. Los productores adoptan fibras recicladas para el forro y capas de soporte. El cuero de bajo impacto mejora el atractivo entre los compradores enfocados en la sostenibilidad. Los adhesivos a base de agua reemplazan a los métodos tradicionales de unión con alto contenido químico. Los trabajadores buscan botas que coincidan con los objetivos de sostenibilidad corporativa. El Mercado de Botas de Trabajo en EE. UU. observa un creciente interés en la fabricación más ecológica. Permite a las marcas diferenciarse a través de la responsabilidad ambiental. Los compradores valoran productos que reducen el impacto ecológico a largo plazo.
- Por ejemplo, la marca Merrell de Wolverine Worldwide produce zapatos ecológicos específicos, como el Merrell Gridway Mid Canvas, que utiliza material 100% reciclado en sus cordones, partes superiores y forro de lona, mientras que otros productos específicos de Merrell pueden usar el equivalente a dos botellas de agua recicladas en la parte superior. Esta iniciativa destaca los esfuerzos de la empresa por incorporar materiales innovadores y reciclados en sus productos.
Expansión de Canales Directos al Consumidor para un Acceso más Rápido a los Productos
Las plataformas en línea juegan un papel más fuerte en el comportamiento de compra moderno. Las marcas mejoran las tiendas digitales para una comparación detallada de productos. Los trabajadores aprecian la entrega más rápida para necesidades urgentes de reemplazo. Las herramientas de ajuste personalizado mejoran la precisión en la selección de tallas. Los mercados de terceros aumentan la visibilidad en todas las regiones. El mercado de botas de trabajo en EE. UU. gana alcance a través de una adopción digital más fuerte. Ayuda a las empresas a atraer compradores con promociones dirigidas. El acceso directo mejora la lealtad a la marca en grandes fuerzas laborales.
Aumento de la Demanda de Botas Híbridas que Soportan Tareas en Interiores y Exteriores
Los patrones de trabajo se desplazan hacia entornos mixtos que requieren calzado versátil. Los compradores solicitan suelas que transicionen suavemente entre superficies. Las partes superiores impermeables pero transpirables ganan atención entre los equipos de campo. La ligera aislación apoya el trabajo al aire libre temprano en la mañana. Las construcciones antideslizantes ayudan a los trabajadores a moverse por pisos interiores pulidos. El mercado de botas de trabajo en EE. UU. se expande gracias al interés en modelos multipropósito. Apoya a los empleados que manejan diversas tareas en un solo turno. Las empresas valoran las botas que se adaptan a amplios perfiles de riesgo.
Análisis de Desafíos del Mercado:
Altos Costos de Producción y Presión para Mantener Precios Competitivos
Los productores enfrentan costos crecientes relacionados con el cuero, polímeros y materiales especializados. Las mejoras en la fabricación requieren un flujo constante de capital para cumplir con los estándares de calidad. Los compradores comparan precios en un campo denso de marcas establecidas. Las importaciones de bajo costo aumentan la presión sobre los fabricantes nacionales. El mercado de botas de trabajo en EE. UU. debe equilibrar las expectativas de durabilidad con la asequibilidad. Lucha por alinear el costo de producción con los rápidos cambios del mercado. Las reclamaciones de garantía añaden gastos adicionales para algunas empresas. Los sectores sensibles al precio empujan a las marcas a gestionar los márgenes con cuidado.
Cadenas de Suministro Complejas y Cambios en las Expectativas de la Fuerza Laboral
Los retrasos en la cadena de suministro afectan la entrega oportuna de componentes críticos. Las marcas ajustan los horarios cuando las redes logísticas se ralentizan. Las preferencias de los trabajadores cambian más rápido que los ciclos de diseño tradicionales. El personal de campo solicita construcciones más ligeras con fuertes características protectoras. El mercado de botas de trabajo en EE. UU. se adapta a las necesidades cambiantes de ajuste y comodidad. Enfrenta desafíos por la disponibilidad fluctuante de materias primas. Los productores revisan los planes de abastecimiento para satisfacer los picos de demanda. Los retrasos interrumpen los planes de distribución en los clústeres de trabajo regionales.
Oportunidades del Mercado:
Crecimiento del Calzado de Seguridad Inteligente y Soluciones Conectadas para Sitios de Trabajo
La integración digital crea espacio para modelos avanzados de botas de trabajo con sensores. Las empresas exploran características que rastrean riesgos de fatiga y exposición ambiental. Los trabajadores valoran las alertas en tiempo real durante tareas peligrosas. La adopción del IoT industrial aumenta el interés en el equipo conectado. El mercado de botas de trabajo en EE. UU. se beneficia de nuevos conceptos con valor agregado. Apoya a las empresas que buscan mejorar la prevención de incidentes. Las botas respaldadas por tecnología crean diferenciación para segmentos premium. La demanda crece en sitios de alto riesgo que necesitan seguridad basada en datos.
Aumento de la Demanda de Modelos Específicos por Género y a Medida
Los diseños de seguridad enfocados en mujeres ganan tracción en grupos laborales en expansión. Las marcas invierten en hormas construidas para coincidir con la estructura específica de género. Las herramientas a medida mejoran los niveles de comodidad para turnos largos. Los trabajadores aprecian una mejor alineación entre la forma del pie y las capas protectoras. El mercado de botas de trabajo en EE.UU. gana atractivo a través de la expansión del diseño inclusivo. Abre nuevo acceso para grupos de usuarios desatendidos. Las empresas mejoran la adopción al ofrecer opciones de anchura y ajuste variadas. La personalización enfocada en la comodidad aumenta las compras repetidas.
Análisis de Segmentación del Mercado:
Por Tipo
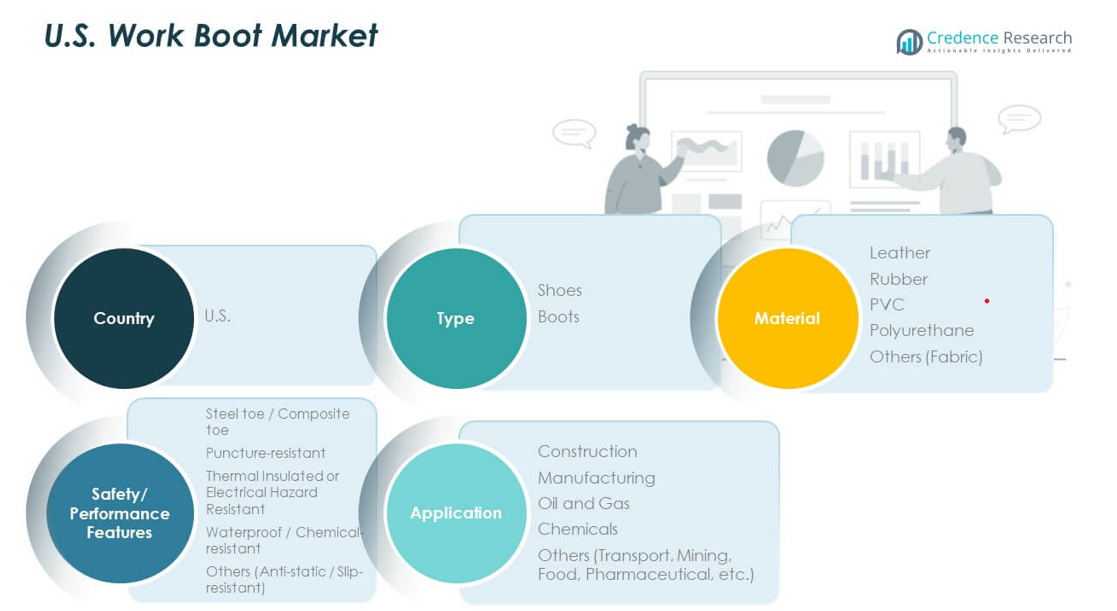
Los zapatos ganan tracción entre los trabajadores que necesitan construcciones protectoras más ligeras para tareas móviles. Las botas mantienen un uso fuerte en sitios exteriores e industriales exigentes debido a su mayor cobertura y suelas resistentes. Los compradores en logística y almacenamiento prefieren zapatos para un movimiento flexible, mientras que los equipos de construcción y energía dependen de botas para una protección contra impactos más fuerte. El mercado de botas de trabajo en EE.UU. se beneficia de ambos formatos debido a los diversos patrones laborales.
- Por ejemplo, el segmento de Skechers Work mejoró la resistencia al deslizamiento en su línea de suelas SR Max, probada para cumplir con los estándares ASTM F1677 con un alto rendimiento de tracción para trabajadores de logística.
Por Material
El cuero sigue siendo una opción preferida por su durabilidad y soporte estructurado en roles de trabajo pesado. El caucho ofrece una fuerte resistencia al deslizamiento en pisos mojados en plantas de alimentos y químicos. El PVC gana uso en entornos que requieren un manejo seguro de humedad y productos químicos. El poliuretano ofrece construcciones más ligeras para turnos largos. Las opciones de tela apoyan la transpirabilidad en sitios interiores controlados. Cada material cumple con expectativas de rendimiento específicas a través de perfiles de riesgo variados.
- Por ejemplo, las botas de seguridad de PVC de Honeywell cuentan con un diseño de suela con tacos probada para un 30% más de resistencia al deslizamiento en pisos contaminados, mejorando la estabilidad para trabajadores de procesamiento químico y alimentario.
Por Características de Seguridad / Rendimiento
Los modelos con punta de acero y punta compuesta siguen siendo categorías centrales para la protección contra impactos. Las construcciones resistentes a perforaciones apoyan a los trabajadores en unidades de construcción y reciclaje. Los modelos con aislamiento térmico y resistencia a peligros eléctricos ayudan a los equipos en sectores de energía y servicios públicos. El calzado impermeable y resistente a productos químicos protege a los trabajadores en zonas de exposición mixta. Las características antiestáticas y antideslizantes sirven a unidades de fabricación y logística con movimiento continuo en el suelo.
Por Aplicación
La construcción impulsa una demanda a gran escala debido a códigos de seguridad estrictos. La manufactura utiliza calzado protector para riesgos operativos diarios. Los sitios de petróleo y gas necesitan modelos aislados y resistentes a productos químicos para exposiciones severas. Las plantas químicas requieren materiales de alta barrera que cumplan con los estándares de peligros. Los sectores de transporte, minería, alimentos y farmacéuticos adoptan diseños especializados que apoyan terrenos variados y necesidades regulatorias.
Segmentación:
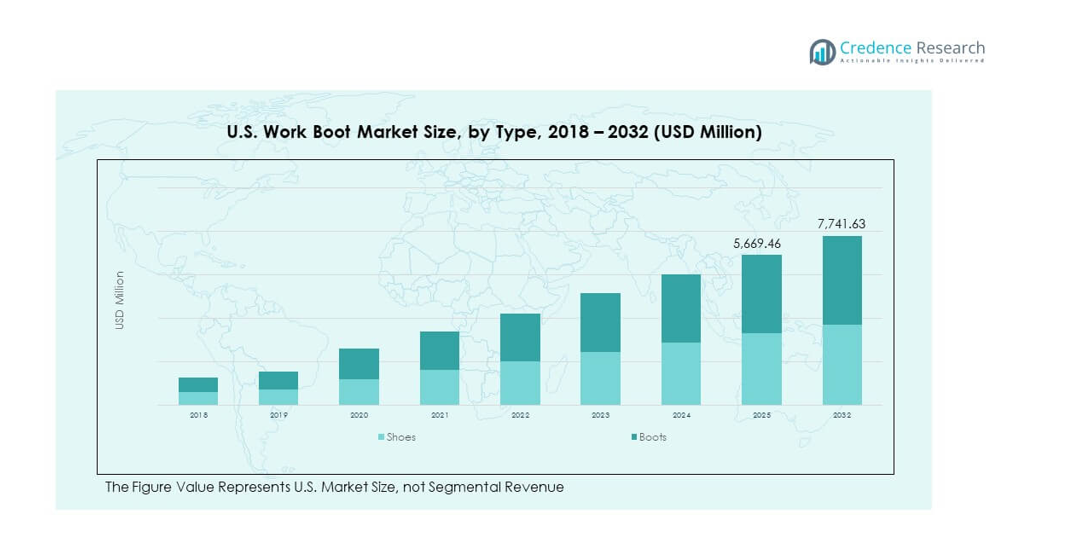
Por Tipo
- Zapatos
- Botas
Por Material
- Cuero
- Caucho
- PVC
- Poliuretano
- Otros (Tela)
Por Características de Seguridad / Rendimiento
- Punta de Acero / Punta Compuesta
- Resistente a Perforaciones
- Aislado Térmico o Resistente a Peligros Eléctricos
- Impermeable / Resistente a Productos Químicos
- Otros (Anti-estático / Antideslizante)
Por Aplicación
- Construcción
- Manufactura
- Petróleo y Gas
- Químicos
- Otros (Transporte, Minería, Alimentación, Farmacéutico, etc.)
Análisis Regional:
Región del Medio Oeste
El Medio Oeste posee la mayor participación del mercado de botas de trabajo en EE. UU. con un 34%, impulsado por la fuerte actividad en manufactura, construcción y operaciones de equipos pesados. Los centros industriales en Michigan, Ohio e Illinois generan una demanda constante de botas reforzadas y aisladas. Los empleadores en plantas automotrices y de maquinaria adoptan calzado de alta especificación para reducir las tasas de lesiones. Los proyectos de energía y servicios públicos en toda la región apoyan un mayor uso de modelos resistentes a peligros eléctricos. El mercado de botas de trabajo en EE. UU. obtiene un volumen estable aquí debido a densos grupos de mano de obra calificada. Se observa un aumento en las compras de redes de almacenamiento que se expanden cerca de los principales corredores de transporte.
Región del Sur
El Sur representa el 31% del mercado nacional, respaldado por la construcción a gran escala, petróleo y gas, y actividad de procesamiento químico. Texas y Luisiana impulsan un fuerte consumo de categorías impermeables, resistentes a productos químicos y térmicas. Los trabajadores en operaciones de refinación y tuberías requieren botas protectoras adecuadas para la exposición a peligros. Los crecientes centros logísticos en Georgia y Tennessee aumentan la demanda de zapatos de seguridad ligeros. La región apoya una rotación constante de productos debido al trabajo intensivo al aire libre y las condiciones climáticas cálidas. Fortalece la adopción en sectores que priorizan la durabilidad durante largas horas de campo.
Regiones Occidental y Noreste
El Oeste contribuye con un 20% de la cuota de mercado, impulsado por el almacenamiento, los servicios públicos y el trabajo al aire libre en California, Arizona y Nevada. Los trabajadores prefieren modelos híbridos y antideslizantes adecuados para tareas mixtas en interiores y exteriores. Los proyectos de energía renovable en expansión aumentan el uso de botas resistentes a peligros eléctricos. El Noreste tiene una participación del 15% debido a la construcción urbana, mejoras en infraestructuras públicas y tareas relacionadas con el transporte. Se observa una mayor adopción de calzado aislado para condiciones de clima frío. El mercado de botas de trabajo en EE. UU. mantiene un crecimiento equilibrado en ambas regiones a través de diversos entornos laborales y supervisión regulatoria. Obtiene una demanda recurrente de ciclos de reemplazo vinculados a patrones de trabajo intensivos.
Análisis de Jugadores Clave:
- Timberland
- Black Diamond
- Keen
- Skechers
- Red Wing Shoes
Análisis Competitivo:
El mercado de botas de trabajo en EE. UU. presenta una fuerte competencia entre marcas globales y nacionales que apuntan a diversas necesidades industriales. Las empresas líderes invierten en materiales avanzados, diseños ergonómicos e innovaciones de seguridad para fortalecer la diferenciación de productos. Las firmas expanden los canales digitales para mejorar el acceso del cliente y agilizar los ciclos de reemplazo. Mantiene la presión competitiva a través de mejoras continuas en resistencia al deslizamiento, protección eléctrica y estructuras ligeras. Los principales actores se enfocan en botas especializadas para los sectores de construcción, manufactura, petróleo y gas, y logística. La durabilidad del producto, la ingeniería de confort y el cumplimiento de certificaciones impulsan el posicionamiento de la marca. La estrategia de precios y las amplias redes de distribución apoyan el crecimiento del volumen en múltiples regiones.
Desarrollos Recientes:
- En mayo de 2025, Skechers firmó un acuerdo definitivo para ser adquirida por 3G Capital por $9.4 mil millones, con la transacción prevista para cerrarse en el tercer trimestre de 2025, llevando a la empresa a ser privada mientras mantiene su equipo de liderazgo existente.
- En septiembre de 2024, Timberland PRO anunció una colaboración estratégica con BOA Technology para introducir una nueva colección de botas de trabajo industriales que integran el Sistema BOA Fit para ajustes de precisión microajustables diseñados para mejorar la estabilidad del tobillo y la eficiencia del movimiento para profesionales de oficios especializados.
- En septiembre de 2024, Timberland PRO anunció una colaboración estratégica con BOA Technology para introducir una nueva colección de botas de trabajo industriales que integran el Sistema BOA Fit para ajustes de precisión microajustables diseñados para mejorar la estabilidad del tobillo y la eficiencia del movimiento para profesionales de oficios especializados.
- En agosto de 2024, Skechers lanzó una colección colaborativa con John Deere que presenta botas de trabajo que combinan las tecnologías de confort de Skechers con protección resistente, incluyendo punta compuesta, características de seguridad de nano carbono y protección de guardia metatarsal PORON XRD para trabajadores de la construcción, agrícolas y al aire libre.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en tipo, material, características de seguridad y segmentos de aplicación. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras:
- La demanda aumentará por diseños más ligeros y ergonómicamente mejorados que reduzcan la fatiga del trabajador en tareas industriales.
- La adopción de materiales sostenibles se expandirá a medida que las marcas se alineen con las pautas ambientales en las líneas de producción.
- Las botas de trabajo híbridas ganarán tracción para trabajadores que operan en entornos interiores y exteriores en un solo turno.
- Características de protección como resistencia a peligros eléctricos y placas resistentes a perforaciones verán ciclos de actualización más altos.
- Los canales de venta digital fortalecerán su alcance a través de mejores herramientas de personalización y sistemas de pedidos directos.
- Los programas de adquisición empresarial preferirán calzado de seguridad estandarizado para grandes fuerzas laborales distribuidas.
- Las botas especializadas para petróleo y gas, químicos y minería apoyarán la expansión de la categoría en sitios de alto riesgo.
- El crecimiento de la automatización y los almacenes impulsará la demanda de zapatos de seguridad antideslizantes y ligeros.
- La frecuencia de reemplazo aumentará a medida que los empleadores prioricen el cumplimiento constante con las regulaciones de seguridad.
- Un fuerte enfoque en la seguridad de la fuerza laboral guiará innovaciones que mejoren la durabilidad, el confort y la adaptabilidad climática.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de botas de trabajo en EE. UU. y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de botas de trabajo en EE. UU. entre 2024 y 2032?
¿Qué segmento del mercado de botas de trabajo en EE. UU. tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de botas de trabajo en EE. UU.?
¿Quiénes son las empresas líderes en el mercado de botas de trabajo en EE. UU.?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Botas de Trabajo de EE. UU. Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Botas de Trabajo de EE. UU. Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 5,284.38 million → 2032: USD 7,741.63 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Botas de Trabajo de EE. UU. Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Botas de Trabajo de EE. UU. Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Botas de Trabajo de EE. UU. Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Botas de Trabajo de EE. UU. Market Drivers
- 3.3 Mercado de Botas de Trabajo de EE. UU. Market Restraints & Challenges
- 3.4 Mercado de Botas de Trabajo de EE. UU. Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Botas de Trabajo de EE. UU. Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Botas de Trabajo de EE. UU. Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Botas de Trabajo de EE. UU. category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Botas de Trabajo de EE. UU. Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Botas de Trabajo de EE. UU. Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Botas de Trabajo de EE. UU. market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Botas de Trabajo de EE. UU. Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Botas de Trabajo de EE. UU. Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Botas de Trabajo de EE. UU. Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Botas de Trabajo de EE. UU. (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Botas de Trabajo de EE. UU. Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Botas de Trabajo de EE. UU. Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Botas de Trabajo de EE. UU. Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Botas de Trabajo de EE. UU. Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Botas de Trabajo de EE. UU. Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Botas de Trabajo de EE. UU. Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Botas de Trabajo de EE. UU. Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Botas de Trabajo de EE. UU. Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Botas de Trabajo de EE. UU. Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
