
Visión General del Mercado
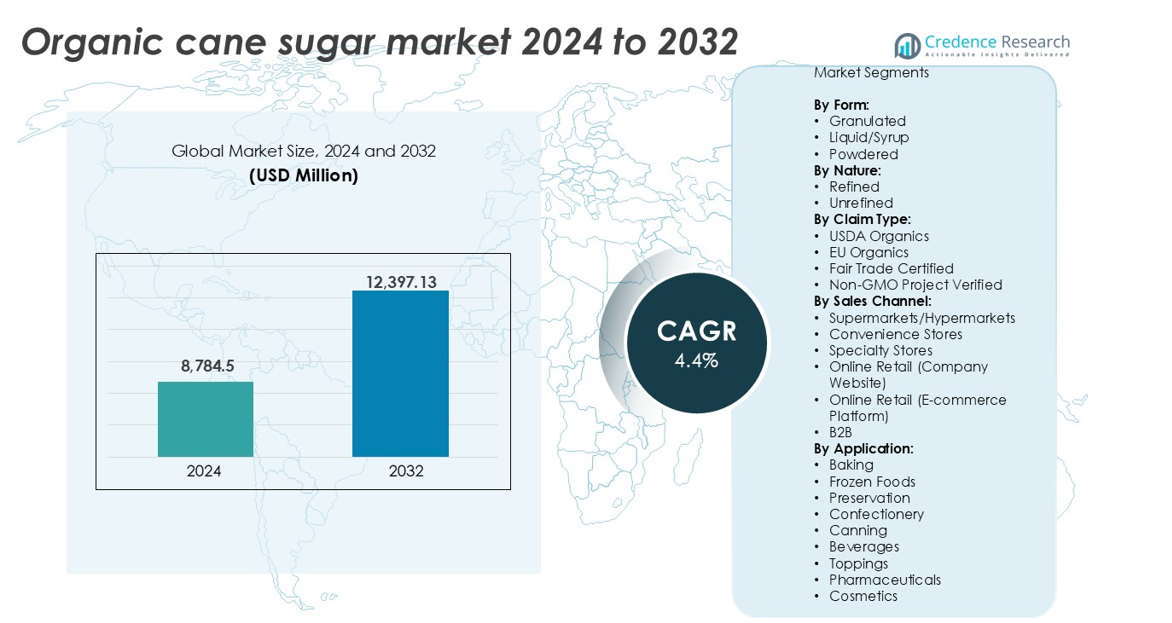
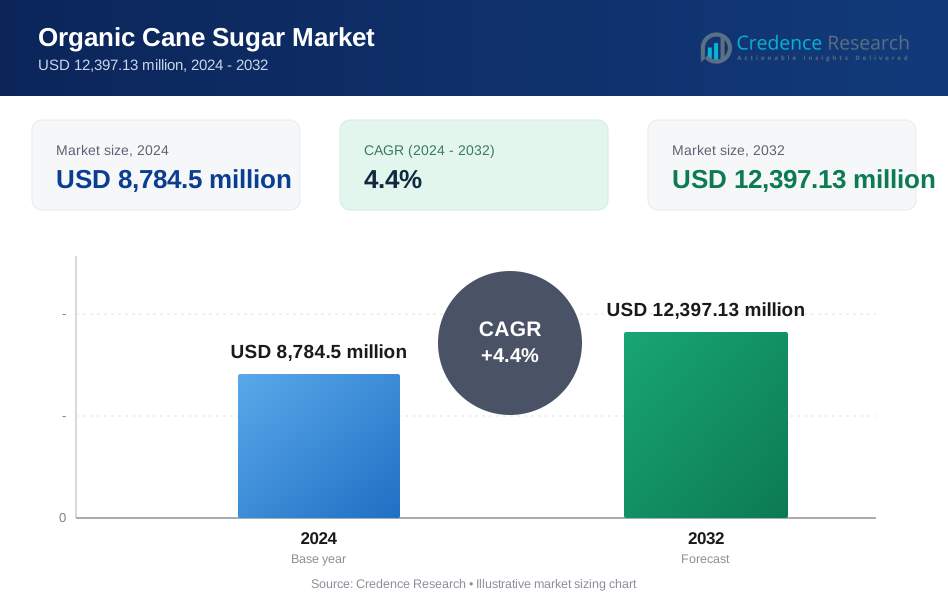
El mercado de azúcar de caña orgánica fue valorado en USD 8,784.5 millones en 2024 y se anticipa que alcance USD 12,397.13 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 4.4% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Azúcar de Caña Orgánica 2024 | USD 8,784.5 millones |
| Mercado de Azúcar de Caña Orgánica, CAGR | 4.4% |
| Tamaño del Mercado de Azúcar de Caña Orgánica 2032 | USD 12,397.13 millones |
Los principales actores en el mercado de azúcar de caña orgánica incluyen ASR GROUP, Wholesome Sweeteners, Inc., Louis Dreyfus Company, ORGANICWAY FOOD INGREDIENTS INC., y Global Organics, Ltd. Estas empresas lideran a través de cadenas de suministro certificadas, redes de abastecimiento globales y fuertes asociaciones minoristas o B2B. ASR GROUP y Wholesome Sweeteners, Inc. tienen una participación significativa en volumen debido a amplios portafolios de productos y contratos establecidos con fabricantes de alimentos. América del Norte domina el mercado global con un 35% de participación, impulsada por el alto consumo de alimentos orgánicos, infraestructura minorista avanzada y fuerte apoyo regulatorio. Europa sigue de cerca con un 28% de participación, respaldada por estrictos estándares orgánicos y creciente demanda de ingredientes éticos y trazables. Ambas regiones proporcionan una base de consumidores estable para el azúcar de caña orgánica certificada, ayudando a los líderes globales a mantener un crecimiento constante en las ventas.
Perspectivas del Mercado
- El mercado de azúcar de caña orgánica fue valorado en USD 8,784.5 millones en 2024 y se proyecta que alcance USD 12,397.13 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 4.4%.
- La creciente demanda de edulcorantes con etiqueta limpia y sin químicos en las industrias de alimentos y bebidas está impulsando un crecimiento constante del mercado.
- La forma granulada tiene la mayor participación entre todas las formas de producto debido a su uso generalizado en alimentos procesados, panadería y bebidas.
- América del Norte lidera el mercado con un 35% de participación, seguida por Europa con un 28% y Asia-Pacífico con un 22%, impulsada por el crecimiento tanto en consumo como en exportación.
- Los altos costos de producción, la limitada tierra agrícola orgánica y los estrictos requisitos de certificación restringen la escalabilidad de la cadena de suministro en mercados sensibles al precio.
Análisis de Segmentación del Mercado:
Por Forma
El azúcar de caña orgánica granulada tiene la mayor participación en el segmento de forma, representando más del 55% del mercado global. Su alta adopción en panadería, bebidas y alimentos envasados respalda la demanda dominante. Los procesadores de alimentos prefieren el azúcar granulado por su facilidad de manejo, textura consistente y vida útil prolongada. La forma en polvo sigue, impulsada por su uso en confitería y mezclas instantáneas. La forma líquida/jarabe sigue siendo un nicho, pero su uso en bebidas saludables y jarabes orgánicos está en expansión. La compatibilidad del azúcar granulado con diversas recetas lo mantiene como la forma preferida en aplicaciones minoristas e industriales.
- Por ejemplo, Wholesome Sweeteners produce más de 70,000 toneladas métricas de azúcar de caña orgánica granulada anualmente, suministrando a importantes marcas de alimentos y minoristas en América del Norte.
Por Naturaleza
El azúcar de caña orgánica refinada domina el segmento de naturaleza con casi el 65% de la cuota de mercado. Tiene una fuerte demanda de los fabricantes de alimentos y bebidas procesados que requieren dulzura y apariencia uniformes. Las variantes refinadas ofrecen mayor consistencia y menos impurezas, lo que las hace adecuadas para el uso a escala comercial. El azúcar no refinado, aunque tiene una menor participación, está ganando popularidad en las categorías de alimentos de etiqueta limpia y naturales. El segmento refinado se beneficia de la escalabilidad, el control del color y una aceptación regulatoria más amplia en los mercados de exportación, lo que continúa fortaleciendo su posición en las aplicaciones alimentarias convencionales.
- Por ejemplo, Florida Crystals suministra azúcar de caña orgánica certificada por el USDA a procesadores de alimentos globales desde sus instalaciones en el sur de Florida, donde gestiona aproximadamente 190,000 acres de tierra. Como el primer productor nacional de azúcar Regenerative Organic Certified®, la empresa contribuye a la capacidad de refinación global del ASR Group de más de 6 millones de toneladas métricas anuales.
Por Tipo de Reclamo
USDA Organics lidera el segmento de tipo de reclamo, contribuyendo a más del 40% del valor del mercado global. Los fuertes estándares regulatorios y la confianza del consumidor en el etiquetado del USDA impulsan este dominio. EU Organics sigue, respaldado por la creciente demanda de alimentos orgánicos en los países europeos. El azúcar certificado de Comercio Justo también está ganando terreno, especialmente entre las marcas socialmente conscientes. Las afirmaciones verificadas por el Proyecto Non-GMO atraen a compradores enfocados en la salud, pero representan una participación menor. En general, USDA Organics mantiene su liderazgo debido al reconocimiento global, la preferencia de los minoristas y un mayor apoyo de marketing en América del Norte y más allá.
Principales Impulsores del Crecimiento
Aumento de la Demanda de Ingredientes de Etiqueta Limpia y Orgánicos
Los consumidores prefieren cada vez más los edulcorantes naturales y mínimamente procesados, lo que impulsa un fuerte interés en el azúcar de caña orgánica. Los compradores conscientes de la salud buscan productos de etiqueta limpia libres de aditivos sintéticos, conservantes y químicos. El azúcar de caña orgánica se alinea bien con estas preferencias debido a sus procesos de cultivo y producción libres de químicos. Los fabricantes de alimentos y bebidas están reformulando líneas de productos para cumplir con los estándares de certificación orgánica, creando una demanda sostenida. Este cambio es evidente en los sectores de panadería, snacks, bebidas y alimentos envasados, donde el azúcar orgánico reemplaza las opciones convencionales. La creciente conciencia sobre el origen de los alimentos y los impactos en la salud apoya aún más el crecimiento a largo plazo. El apoyo regulatorio y las campañas de marketing de alimentos orgánicos en los mercados desarrollados añaden impulso.
- Por ejemplo, General Mills se comprometió a abastecerse de azúcar 100% orgánica certificada para su marca Annie’s para 2024, reemplazando todos los edulcorantes convencionales en sus categorías de snacks y cereales.
Expansión de la Industria Global de Alimentos y Bebidas Orgánicos
La expansión de la industria de alimentos orgánicos a nivel mundial es un motor importante para el mercado de azúcar de caña orgánica. Grandes economías como EE. UU., Alemania y Francia están experimentando un aumento en las ventas de productos orgánicos en supermercados y plataformas en línea. El azúcar de caña orgánica sigue siendo un ingrediente clave en múltiples aplicaciones alimentarias, incluyendo lácteos, cereales, bebidas, salsas y alimentos para bebés. El creciente número de marcas orgánicas certificadas y marcas privadas ha incrementado la compra a granel de azúcar de caña orgánica. Los mercados emergentes como India y Brasil también están contribuyendo al crecimiento, tanto como consumidores como productores. Con canales de distribución mejorados, mayor transparencia en la cadena de suministro y cumplimiento de certificaciones, los fabricantes de alimentos orgánicos continúan aumentando el uso de azúcar orgánica.
- Por ejemplo, ALDI SÜD obtiene azúcar orgánica principalmente de remolacha y caña para sus líneas de marca propia (como Nur Nur Natur y Specially Selected) en más de 4,400 tiendas en Europa. El minorista aprovecha los departamentos de adquisición internacional con sede en Salzburgo y Mülheim para gestionar cadenas de suministro de alto volumen y garantizar estándares orgánicos consistentes en sus mercados en Alemania, el Reino Unido, Irlanda, Italia, Suiza, Austria y Hungría.
Regulaciones y Certificaciones de Apoyo que Mejoran la Confianza del Mercado
Los marcos regulatorios y las certificaciones juegan un papel crítico en la construcción de confianza entre los compradores y en mejorar la credibilidad del producto. Certificaciones como USDA Organics, EU Organics y Fair Trade Certified aseguran un estricto cumplimiento de las normas de sostenibilidad y seguridad alimentaria. Estas marcas sirven como prueba de abastecimiento ético, responsabilidad ambiental y producción libre de químicos. Los minoristas y grandes marcas de alimentos dependen de tales certificaciones para diferenciar productos y captar consumidores conscientes de la salud. Los procesos de certificación estandarizados han permitido exportaciones e importaciones consistentes en mercados regulados, apoyando el comercio global de azúcar de caña orgánica. Los subsidios e incentivos gubernamentales para la agricultura orgánica en países como EE.UU., India y naciones de la UE fortalecen aún más las redes de producción y distribución.
Tendencias Clave y Oportunidades
Crecimiento en Productos Alimenticios Premium y Éticos
La premiumización de productos alimenticios está ganando ritmo, con consumidores buscando ingredientes de alta calidad y origen ético. El azúcar de caña orgánica encaja en categorías de alimentos premium debido a sus prácticas agrícolas sostenibles y cadenas de suministro rastreables. La tendencia hacia alimentos "mejores para ti" y el abastecimiento sostenible está impulsando a las marcas a integrar afirmaciones de Comercio Justo y Verificado No-OGM. El consumismo ético, especialmente entre millennials y la Generación Z, ha aumentado la demanda de productos que apoyan el trabajo justo y la agricultura ecológica. Esto crea oportunidades para que los productores alineen sus ofertas con los valores cambiantes de los compradores y ganen lealtad en canales de comestibles premium y comercio electrónico.
- Por ejemplo, Wholesome Sweeteners fue la primera marca de EE.UU. en lanzar azúcar de caña orgánica Certificada de Comercio Justo y Verificada por el Proyecto No-OGM, suministrando más de 150 millones de libras de edulcorantes de origen ético anualmente.
Expansión de Canales de Venta B2B y Online
La expansión del comercio electrónico y B2B está remodelando el acceso al azúcar de caña orgánica, especialmente en mercados urbanos y orientados a la exportación. Las plataformas en línea permiten a pequeñas y medianas empresas comprar azúcar orgánica a granel con certificaciones verificadas. Las marcas orgánicas directas al consumidor utilizan sitios web de empresas y plataformas de comercio electrónico para distribuir productos orgánicos de manera más amplia. Los canales B2B ofrecen a los fabricantes la oportunidad de obtener azúcar de caña orgánica certificada de proveedores globales de manera eficiente. Con cadenas de frío mejoradas, sistemas de seguimiento y logística transfronteriza, los proveedores ahora pueden dirigirse a usuarios industriales de nicho e ingresar a nuevos mercados regionales de manera más efectiva.
Desafíos Clave
Alto Costo de Producción y Certificación Orgánica
El costo de producir y certificar azúcar de caña orgánica sigue siendo significativamente más alto que el azúcar convencional. La agricultura orgánica requiere más mano de obra, un control estricto del manejo de plagas y ciclos de cultivo más largos. Los procesos de certificación implican inspecciones detalladas, documentación y renovaciones anuales, lo que representa una carga para los pequeños agricultores y cooperativas. Estos altos costos limitan la escalabilidad, especialmente en mercados sensibles al precio donde la asequibilidad es crítica. El acceso limitado a tierras certificadas e insumos agrícolas eleva aún más los costos de producción. Los precios minoristas resultantes más altos pueden disuadir la adopción masiva, particularmente en regiones en desarrollo con poder adquisitivo del consumidor limitado.
Complejidad de la Cadena de Suministro y Disponibilidad Limitada
Las cadenas de suministro de azúcar de caña orgánica enfrentan complejidad debido a áreas de cultivo restringidas, variabilidad estacional del rendimiento y dependencia de organismos de certificación. La disponibilidad limitada de tierras agrícolas orgánicas e instalaciones de procesamiento certificadas reduce la flexibilidad de abastecimiento. El clima adverso, las plagas o el agotamiento del suelo pueden reducir el rendimiento, causando interrupciones en el suministro. Las regulaciones de importación-exportación, errores de documentación y desajustes de certificación pueden ralentizar los envíos, afectando las operaciones B2B. Esta red de suministro fragmentada dificulta que las empresas alimentarias mantengan un abastecimiento consistente de ingredientes. Asegurar la trazabilidad y el control de calidad a lo largo de la cadena sigue siendo un desafío, especialmente al escalar operaciones en múltiples geografías.
Análisis Regional
Norteamérica
Norteamérica posee la mayor participación en el mercado global de azúcar de caña orgánica, representando más del 35% de los ingresos totales. EE.UU. impulsa la mayor parte de la demanda debido al alto consumo de alimentos orgánicos y la fuerte presencia de minoristas. Los grandes fabricantes de alimentos prefieren el azúcar certificado por el USDA para cumplir con los estándares de productos de etiqueta limpia y no transgénicos. La preferencia del consumidor por edulcorantes naturales y sostenibles impulsa un crecimiento constante. La mayor disponibilidad en supermercados y canales de comercio electrónico enfocados en la salud fortalece la distribución. Canadá también contribuye con una creciente conciencia sobre los ingredientes orgánicos. El respaldo regulatorio y los lanzamientos de productos premium continúan apoyando la expansión del mercado en toda la región.
Europa
Europa representa alrededor del 28% del mercado global de azúcar de caña orgánica, con Alemania, Francia y el Reino Unido liderando la demanda regional. La certificación EU Organics impulsa la confianza del consumidor y garantiza estrictos estándares de producción. El mercado se beneficia del fuerte apoyo gubernamental a la agricultura orgánica y las regulaciones de sostenibilidad. Los minoristas en toda Europa promueven el comercio justo y los ingredientes de origen ético, impulsando aún más las ventas. La creciente demanda de productos de confitería, panadería y bebidas orgánicas fortalece la adopción B2B. El crecimiento se mantiene constante en Europa Occidental, mientras que Europa Oriental ve un aumento en la conciencia. El ecosistema maduro de alimentos orgánicos de la región asegura una demanda estable e innovación constante de productos.
Asia-Pacífico
Asia-Pacífico posee aproximadamente el 22% del mercado y muestra el crecimiento más rápido en el mercado de azúcar de caña orgánica. India y Tailandia son productores clave, mientras que Japón, China y Corea del Sur muestran un consumo creciente. La expansión regional está respaldada por una mayor conciencia de la salud, urbanización y disponibilidad de productos orgánicos. El apoyo gubernamental a la agricultura orgánica y el aumento de los ingresos disponibles impulsan tanto la oferta como la demanda. El potencial de exportación de India crece a medida que se expande la producción orgánica doméstica. El aumento de la penetración del comercio minorista en línea y las tendencias de alimentos naturales impulsan la visibilidad del mercado. El doble papel de la región como base de producción y consumo ofrece fuertes oportunidades a largo plazo.
América Latina
América Latina representa alrededor del 10% del mercado global, respaldada por países como Brasil y Paraguay con una fuerte producción de caña orgánica. La región se beneficia de un clima favorable, bajos costos de producción y una agricultura orientada a la exportación. Brasil sigue siendo un proveedor global líder de azúcar de caña orgánica, sirviendo a América del Norte y Europa. La demanda interna es limitada pero está creciendo, impulsada por tendencias urbanas de salud. La infraestructura de certificación está mejorando, lo que permite a más productores acceder a los mercados globales. El potencial de crecimiento de la región radica en expandir la capacidad de procesamiento y mejorar la trazabilidad. Las prácticas de comercio justo y los modelos de agricultura cooperativa también apoyan la sostenibilidad del mercado.
Oriente Medio y África (MEA)
MEA representa una participación menor, cercana al 5%, en el mercado global de azúcar de caña orgánica, pero muestra una demanda emergente. Los Emiratos Árabes Unidos y Sudáfrica lideran el consumo regional debido al aumento de la demanda de productos alimenticios orientados a la salud. Las importaciones dominan el suministro, con un cultivo local limitado de caña de azúcar orgánica. El crecimiento está respaldado por la creciente disponibilidad de productos alimenticios premium en los sectores minorista y de hospitalidad. La creciente conciencia sobre ingredientes de etiqueta limpia y preocupaciones dietéticas de salud está moldeando las tendencias del mercado. La región depende de fuertes redes de cadena de suministro y asociaciones minoristas para asegurar la disponibilidad de productos en las principales ciudades.
Segmentaciones del Mercado:
Por Forma:
- Granulado
- Líquido/Jarabe
- En Polvo
Por Naturaleza:
- Refinado
- No Refinado
Por Tipo de Certificación:
- USDA Orgánicos
- EU Orgánicos
- Certificado de Comercio Justo
- Verificado por el Proyecto No-GMO
Por Canal de Ventas:
- Supermercados/Hipermercados
- Tiendas de Conveniencia
- Tiendas Especializadas
- Venta Online (Sitio Web de la Empresa)
- Venta Online (Plataforma de Comercio Electrónico)
- B2B
Por Aplicación:
- Panadería
- Alimentos Congelados
- Conservación
- Confitería
- Enlatado
- Bebidas
- Coberturas
- Farmacéuticos
- Cosméticos
Por Geografía:
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Paisaje Competitivo
El paisaje competitivo del mercado de azúcar de caña orgánica presenta una mezcla de productores globales, proveedores regionales y empresas especializadas en ingredientes orgánicos. Jugadores líderes como ASR GROUP, Wholesome Sweeteners, Inc., y Louis Dreyfus Company mantienen posiciones fuertes a través de operaciones verticalmente integradas y amplias redes de distribución. Empresas como ORGANICWAY FOOD INGREDIENTS INC. y Gillco Ingredients se centran en suministrar insumos orgánicos certificados a fabricantes de alimentos y marcas enfocadas en la salud. Jugadores con sede en EE. UU., incluyendo Indiana Sugars y US Sweeteners, apoyan la demanda doméstica con asociaciones de abastecimiento establecidas. Empresas como Global Organics, Ltd. y DO IT ORGANIC atienden a mercados nicho con formulaciones especiales y soluciones de etiqueta limpia. La mayoría de los competidores enfatizan las certificaciones orgánicas USDA o de la UE, el cumplimiento no transgénico y prácticas de abastecimiento sostenible para construir credibilidad de marca. Las alianzas estratégicas, los contratos de suministro a granel y la integración del comercio electrónico siguen siendo impulsores clave del crecimiento. A medida que aumenta la demanda de ingredientes trazables y de origen ético, los líderes del mercado invierten en herramientas de trazabilidad digital, control de calidad y marketing basado en el origen para fortalecer su ventaja competitiva.
Análisis de Jugadores Clave
- ORGANICWAY FOOD INGREDIENTS INC.
- Indiana Sugars
- US Sweeteners
- Wholesome Sweeteners, Inc.
- ASR GROUP
- International Sugars Inc.
- DO IT ORGANIC
- Gillco Ingredients
- Global Organics, Ltd.
- Louis Dreyfus Company
Desarrollos Recientes
- En agosto de 2023, Just Date natural sweeteners anunció el lanzamiento de azúcar de dátil orgánica a nivel nacional en las tiendas Sprouts Farmers Market. El producto, hecho de dátiles orgánicos y no transgénicos, está dirigido a consumidores conscientes de la salud que buscan endulzantes naturales. La disponibilidad a nivel nacional refleja la creciente demanda de azúcares alternativos y destaca el compromiso de la marca de ofrecer productos orgánicos de calidad.
- En julio de 2023, Nordzucker, uno de los principales fabricantes de azúcar a través de su marca SweetFamily, introdujo azúcar moreno orgánico de origen local, ampliando su gama de productos. Según la empresa, esta oferta se alinea con la demanda de los consumidores de ingredientes naturales y sostenibles. El azúcar moreno orgánico se produce en Alemania, enfatizando la trazabilidad y la responsabilidad ambiental mientras cumple con los estándares de calidad de la certificación orgánica.
- En 2023, Wholesome lanzó Azúcar Turbinado y caña certificada Orgánica Regenerativa en colaboración con Whole Foods Market.
- En 2023, Nordzucker, con sede en Alemania, introdujo Azúcar Moreno Orgánico para satisfacer la creciente demanda de productos orgánicos por parte de los consumidores.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Forma, Naturaleza, Tipo de Reclamo, Canal de Ventas, Aplicación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de azúcar de caña orgánica crecerá a medida que los consumidores se inclinen hacia ingredientes naturales y con etiquetas limpias.
- Los fabricantes de alimentos aumentarán su uso en categorías de panadería, bebidas y alimentos envasados.
- Las prácticas de agricultura orgánica se expandirán, mejorando la estabilidad del suministro en regiones en desarrollo.
- Certificaciones como USDA Orgánicos y Comercio Justo ganarán más importancia en las decisiones de compra.
- El comercio minorista en línea y las plataformas de comercio electrónico B2B aumentarán la visibilidad y el acceso a los productos.
- Asia-Pacífico emergerá como un centro clave de producción y exportación de azúcar de caña orgánica.
- Las mejoras tecnológicas en el procesamiento mejorarán la consistencia del producto y su vida útil.
- Las asociaciones estratégicas entre productores y minoristas mejorarán las redes de distribución globales.
- El aumento de la inversión en trazabilidad y herramientas de abastecimiento digital generará confianza en los consumidores.
- Los altos costos y los desafíos de la cadena de suministro continuarán limitando la adopción en algunos mercados sensibles al precio.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de azúcar de caña orgánico y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de azúcar de caña orgánico entre 2024 y 2032?
¿Qué segmento del mercado de azúcar de caña orgánico tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de azúcar de caña orgánico?
¿Quiénes son las empresas líderes en el mercado de azúcar de caña orgánico?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Azúcar de Caña Orgánica Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Azúcar de Caña Orgánica Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 8,784.5 million → 2032: USD 12,397.13 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Azúcar de Caña Orgánica Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Azúcar de Caña Orgánica Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Azúcar de Caña Orgánica Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Azúcar de Caña Orgánica Market Drivers
- 3.3 Mercado de Azúcar de Caña Orgánica Market Restraints & Challenges
- 3.4 Mercado de Azúcar de Caña Orgánica Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Azúcar de Caña Orgánica Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Azúcar de Caña Orgánica Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Azúcar de Caña Orgánica category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Azúcar de Caña Orgánica Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Azúcar de Caña Orgánica Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Azúcar de Caña Orgánica market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Azúcar de Caña Orgánica Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Azúcar de Caña Orgánica Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Azúcar de Caña Orgánica Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Azúcar de Caña Orgánica (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Azúcar de Caña Orgánica Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Azúcar de Caña Orgánica Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Azúcar de Caña Orgánica Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Azúcar de Caña Orgánica Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Azúcar de Caña Orgánica Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Azúcar de Caña Orgánica Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Azúcar de Caña Orgánica Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Azúcar de Caña Orgánica Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Azúcar de Caña Orgánica Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
