
Visión General del Mercado
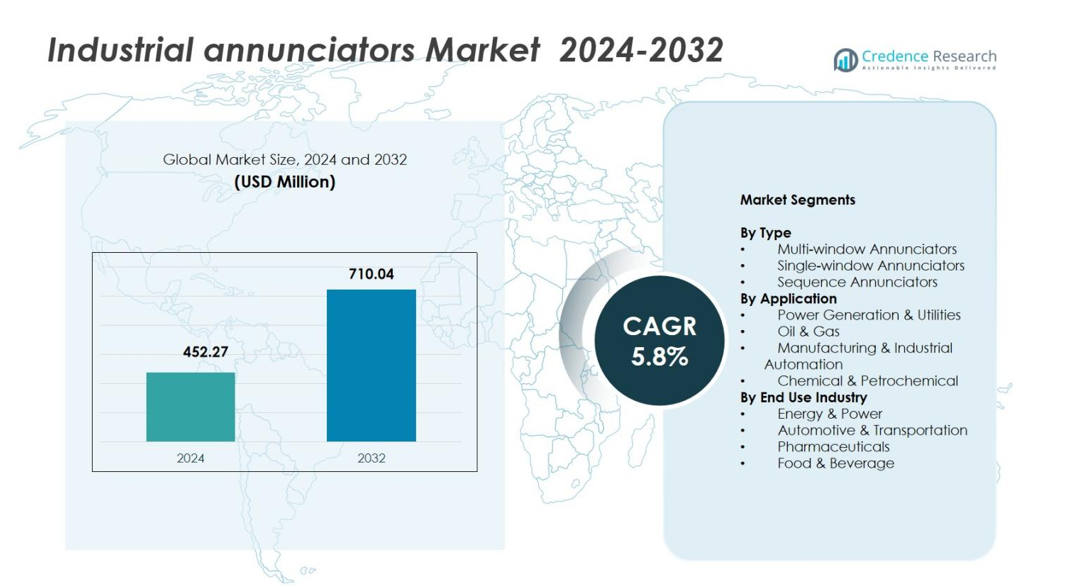
El tamaño del mercado de Anunciadores Industriales fue valorado en USD 452.27 millones en 2024 y se anticipa que alcanzará USD 710.04 millones para 2032, con un CAGR del 5.8% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Anunciadores Industriales 2024 | USD 452.27 millones |
| Mercado de Anunciadores Industriales, CAGR | 5.8% |
| Tamaño del Mercado de Anunciadores Industriales 2032 | USD 710.04 millones |
Mercado de Anunciadores Industriales cuenta con actores prominentes como Notifier, Honeywell International (Fire-Lite), ABB, Eaton Corporation, AMETEK, Inc., Automation Displays, Inc., OMEGA Engineering, Inc., Hirsch Electronics Corp., Linde North America, Inc., y Century Control Systems, Inc. Estas empresas fortalecen su presencia a través de soluciones avanzadas de alarmas, sistemas de anunciadores en red y ofertas ampliadas de seguridad industrial. América del Norte lideró el mercado con una participación del 34.7% en 2024, impulsada por una fuerte adopción de la automatización y estrictas regulaciones de seguridad, seguida por Europa con 27.9% y Asia-Pacífico con 28.6%, apoyada por la rápida expansión industrial y modernización en los sectores de servicios públicos, manufactura y energía.
Perspectivas del Mercado
- El mercado de Anunciadores Industriales alcanzó USD 452.27 millones en 2024 y crecerá a USD 710.04 millones para 2032 con un CAGR del 5.8%, respaldado por el aumento de las necesidades de automatización y cumplimiento de seguridad.
- Los fuertes impulsores del mercado incluyen un enfoque regulatorio creciente en la detección de fallas en tiempo real y la alta adopción de anunciadores de múltiples ventanas, que representaron un 48.6% de la participación del segmento en 2024.
- Las tendencias clave reflejan la rápida integración de anunciadores inteligentes habilitados para Ethernet y la expansión del despliegue en sectores peligrosos como el petróleo y gas, que capturaron un 27.5% de la participación de aplicación.
- Los principales actores mejoran las ofertas tecnológicamente avanzadas para fortalecer la presencia en el mercado, mientras que las restricciones incluyen problemas de integración con sistemas heredados y altas demandas de mantenimiento en entornos operativos hostiles.
- El análisis regional muestra a América del Norte liderando con una participación del 34.7%, seguida por Europa con un 27.9% y Asia-Pacífico con un 28.6%, impulsada por la modernización industrial, mejoras en servicios públicos y crecientes actividades de manufactura.
Análisis de Segmentación del Mercado
Por Tipo
El mercado de anunciadores industriales por tipo está dominado por anunciadores de múltiples ventanas, con una participación del 48.6% en 2024 debido a su capacidad para monitorear múltiples parámetros de proceso simultáneamente en entornos industriales complejos. Su adopción generalizada en plantas de energía, refinerías y instalaciones de alto riesgo se debe a la fuerte demanda de visualización de fallos en tiempo real y a la mejora de la seguridad del operador. Los anunciadores de una sola ventana capturaron un 32.4%, sirviendo a instalaciones más pequeñas que requieren funciones básicas de alerta, mientras que los anunciadores de secuencia representaron un 19%, respaldados por su papel en la secuenciación de eventos y el diagnóstico de causas raíz para sistemas de automatización avanzados.
- Por ejemplo, la serie A1600 de Seekirk ofrece configuraciones de ventanas personalizables para patrones de alarma visual en plantas de energía eléctrica y subestaciones.
Por Aplicación
Dentro de las aplicaciones, generación de energía y servicios públicos lideraron el mercado de anunciadores industriales con una participación del 41.2% en 2024, impulsados por estrictos mandatos de seguridad, el aumento de actualizaciones de infraestructura eléctrica y la necesidad de monitoreo continuo de equipos para prevenir fallos en la red. El petróleo y gas representaron un 27.5%, respaldados por los requisitos de seguridad en áreas peligrosas y el monitoreo de tuberías. La manufactura y automatización industrial representaron un 21.3%, impulsados por la adopción de la Industria 4.0, mientras que el sector químico y petroquímico contribuyó con un 10%, confiando en los anunciadores para señalización a prueba de explosiones y cumplimiento estricto de seguridad de procesos.
- Por ejemplo, American Electric Power actualizó el sistema de anunciadores en su Planta Nuclear Donald C. Cook instalando pantallas digitales con 50 a 100 alarmas cada una, reemplazando paneles analógicos obsoletos para mejorar la fiabilidad y eliminar puntos únicos de fallo.
Por Industria de Uso Final
El sector de energía y potencia dominó la segmentación por uso final con una participación del 44.1% en 2024, impulsado por la frecuente demanda de protección del sistema, alarmas de fallos y monitoreo crítico de subestaciones. Automotriz y transporte capturaron un 23.6%, respaldados por la expansión de la automatización en la manufactura y los sistemas de aseguramiento de calidad. Los productos farmacéuticos representaron un 18.2%, donde los anunciadores aseguran el control ambiental, la validación de equipos y el cumplimiento regulatorio en zonas de producción estériles. Alimentos y bebidas representaron un 14.1%, impulsados por el aumento de la automatización, el monitoreo de higiene y los requisitos de seguridad de máquinas en instalaciones de procesamiento modernas.
Principales Impulsores del Crecimiento
Enfoque Creciente en la Seguridad Industrial y el Cumplimiento
El mercado de anunciadores industriales experimenta un fuerte crecimiento a medida que las industrias intensifican su enfoque en la seguridad operativa y el cumplimiento regulatorio. Las plantas de energía, instalaciones químicas y operaciones de petróleo y gas adoptan cada vez más anunciadores para asegurar la detección instantánea de fallos y reducir los riesgos de tiempo de inactividad. Los estrictos estándares de seguridad globales, incluidas las directrices de OSHA e IEC, impulsan la demanda de sistemas avanzados de gestión de alarmas. Las organizaciones priorizan sistemas que ofrecen alertas en tiempo real y visibilidad de múltiples ventanas, impulsando una adopción más amplia en infraestructuras críticas y entornos de automatización industrial.
- Por ejemplo, Curtiss-Wright actualizó los sistemas de anunciadores en la Planta Nuclear Donald C. Cook de American Electric Power, reemplazando equipos antiguos en ambas unidades nucleares para proporcionar indicaciones visuales y auditivas inmediatas de los sistemas de la planta.
Expansión de la Automatización e Integración de la Industria 4.0
La rápida automatización industrial impulsa significativamente el crecimiento del mercado a medida que los sectores de manufactura, energía y servicios públicos integran soluciones de monitoreo inteligente. Los anunciadores apoyan los flujos de trabajo automatizados al proporcionar señalización precisa de fallos, secuenciación de eventos y control de supervisión remota. La Industria 4.0 fomenta la adopción de anunciadores inteligentes que se interfazan con PLCs, SCADA y sistemas de control distribuidos. A medida que las fábricas se orientan hacia operaciones conectadas, aumenta la demanda de anunciadores que mejoran la transparencia del proceso, aceleran el diagnóstico de causas raíz y optimizan la fiabilidad general del equipo en entornos de producción de alto rendimiento.
- Por ejemplo, los anunciadores de alarma basados en microprocesadores de Minilec se integran con sistemas SCADA a través del protocolo RS485 Modbus RTU, permitiendo el monitoreo centralizado de eventos de alarma con registro de datos con marca de tiempo y visualización HMI para mejorar la respuesta del operador en plantas industriales.
Crecientes Inversiones en la Modernización de Infraestructura Energética
El aumento de inversiones en la modernización de la red y la fiabilidad energética fortalece la expansión del mercado. Las empresas de servicios públicos actualizan equipos antiguos con anunciadores digitales para mejorar el aislamiento de fallos, proteger subestaciones y mejorar la respuesta ante emergencias. La creciente demanda de electricidad, la integración de energías renovables y la infraestructura de transmisión envejecida aceleran aún más los ciclos de reemplazo. Los anunciadores modernos ofrecen un monitoreo robusto para transformadores, equipos de conmutación y sistemas de distribución, apoyando el mantenimiento preventivo y reduciendo los riesgos de apagones. Este impulso en infraestructura crea una demanda sostenida en economías intensivas en energía que experimentan un rápido desarrollo industrial y urbano.
Tendencias y Oportunidades Clave
Adopción de Sistemas de Anunciadores Inteligentes y Conectados
Una tendencia importante que está remodelando el mercado es el cambio hacia sistemas de anunciadores inteligentes equipados con conectividad Ethernet, registro de eventos e integración con plataformas basadas en la nube. Estos sistemas avanzados permiten el monitoreo centralizado, diagnósticos remotos y alertas predictivas. Las industrias buscan cada vez más anunciadores que se comuniquen sin problemas con arquitecturas SCADA e IoT, creando oportunidades para fabricantes que ofrecen interfaces digitales personalizables. A medida que las operaciones industriales evolucionan hacia ecosistemas de datos en tiempo real, los anunciadores inteligentes se posicionan como componentes críticos para mejorar la eficiencia operativa y los resultados de mantenimiento predictivo.
- Por ejemplo, los anunciadores de alarma de Omniflex incluyen interfaces RS232/485 Modbus y Ethernet para la conexión a sistemas SCADA de alto nivel, apoyando el registro de eventos en diseños certificados de seguridad conforme a IEC61508. Estos permiten la gestión total de alarmas a través de nodos distribuidos mediante redes de área local.
Aumento del Uso de Anunciadores en Instalaciones Peligrosas y de Alto Riesgo
La creciente actividad industrial en entornos peligrosos crea oportunidades significativas para sistemas de anunciadores a prueba de explosiones y de alta integridad. Las refinerías de petróleo, plantas químicas y terminales de GNL demandan soluciones de alerta de alta fiabilidad capaces de funcionar bajo estrés térmico, corrosivo y mecánico. Las características de diseño mejoradas, como carcasas robustas, materiales resistentes al fuego y sistemas de señalización redundantes, amplían el potencial de aplicación. Esta tendencia se alinea con el cambio global hacia la mitigación de riesgos y la resiliencia operativa, aumentando la demanda de anunciadores diseñados para cumplir con estrictas condiciones de seguridad y ambientales.
- Por ejemplo, en la terminal de petróleo Sullom Voe, Enquest reemplazó los anunciadores de alarmas heredados con unidades certificadas IEC61508 SIL-1 de Omniflex, asegurando cumplimiento y fiabilidad en un entorno de alto riesgo.
Desafíos Clave
Complejidad de Integración con Sistemas Industriales Heredados
Un desafío importante surge de la dificultad de integrar anunciadores modernos con equipos antiguos que todavía se utilizan ampliamente en las instalaciones industriales. Muchos sistemas heredados carecen de protocolos de comunicación compatibles, lo que aumenta el tiempo y los costos de instalación. Las organizaciones a menudo enfrentan interrupciones operativas durante la modernización o actualización del sistema. Esta barrera de integración ralentiza las iniciativas de transformación digital y obliga a las industrias a depender de configuraciones híbridas. Los fabricantes deben abordar las brechas de compatibilidad desarrollando anunciadores flexibles y compatibles hacia atrás para ampliar la adopción y minimizar los desafíos de transición.
Altos Requisitos de Mantenimiento y Preocupaciones de Fiabilidad
Los anunciadores desplegados en condiciones operativas adversas enfrentan un desgaste acelerado, lo que lleva a mayores necesidades de mantenimiento y posibles problemas de fiabilidad. El polvo, la vibración, las temperaturas extremas y los entornos corrosivos pueden afectar la longevidad del sistema y la precisión de la señalización. La calibración frecuente, el reemplazo de componentes y la inspección aumentan los costos operativos para las industrias que operan procesos continuos. Las fallas o alertas retrasadas pueden causar incidentes de seguridad, daños a equipos y tiempos de inactividad no planificados. Estas preocupaciones de fiabilidad impulsan a los fabricantes a innovar con materiales duraderos, autodiagnósticos y diseños de bajo mantenimiento para seguir siendo competitivos.
Análisis Regional
América del Norte
América del Norte dominó el Mercado de Anunciadores Industriales con una participación del 34.7% en 2024, impulsada por la avanzada automatización industrial, regulaciones de seguridad estrictas y una extensa modernización en las instalaciones de generación de energía y petróleo y gas. Los EE.UU. lideran la demanda regional debido a fuertes inversiones en la fiabilidad de la red, expansiones de refinerías y adopción de manufactura inteligente. El creciente enfoque en minimizar el tiempo de inactividad operativo aumenta la necesidad de sistemas de anunciadores con múltiples ventanas y en red. Canadá contribuye a un mayor crecimiento a través de mejoras en la infraestructura minera y energética. La continua aplicación regulatoria y la alta adopción digital sostienen el liderazgo de América del Norte en el mercado global.
Europa
Europa tuvo una participación del 27.9% del Mercado de Anunciadores Industriales en 2024, respaldada por sólidos marcos regulatorios, digitalización industrial generalizada e inversiones en infraestructura energética sostenible. Alemania, el Reino Unido y Francia son mercados líderes, impulsados por la automatización en la manufactura, el procesamiento químico y las industrias de transporte avanzado. El impulso de la región hacia la descarbonización y la integración de energías renovables aumenta la demanda de anunciadores en subestaciones y sistemas de monitoreo de redes. Los estrictos requisitos de cumplimiento en las industrias farmacéutica y de procesamiento de alimentos también expanden el potencial de aplicación. El enfoque de Europa en la seguridad, la eficiencia energética y las iniciativas de industria inteligente continúa reforzando el crecimiento constante del mercado.
Asia-Pacífico
Asia-Pacífico representó una participación del 28.6% en 2024, emergiendo como la región de más rápido crecimiento debido a la rápida expansión industrial, el aumento del consumo de energía y la adopción generalizada de tecnologías de automatización. China, India, Japón y Corea del Sur lideran la demanda, respaldados por sólidos ecosistemas de manufactura, mejoras en el sector energético e inversiones a gran escala en petroquímicos. El creciente énfasis en la seguridad operativa y la optimización de procesos impulsa el uso extensivo de anunciadores de múltiples ventanas en industrias de alto volumen. La urbanización y la modernización de la infraestructura aceleran aún más los despliegues en servicios públicos y transporte. Los programas de digitalización industrial liderados por el gobierno posicionan a Asia-Pacífico como un motor de crecimiento importante para el mercado global.
América Latina
América Latina capturó una participación del 5.2% del Mercado de Anunciadores Industriales en 2024, impulsada por el aumento de la inversión en exploración de petróleo y gas, operaciones mineras y mejoras en la distribución de energía. Brasil y México lideran la región con iniciativas de automatización industrial en expansión y una mayor adopción de sistemas de monitoreo de alarmas para el cumplimiento de la seguridad. El crecimiento de la manufactura petroquímica respalda la demanda de anunciadores resistentes capaces de soportar entornos operativos adversos. El desarrollo de infraestructura y las mejoras regulatorias están fortaleciendo gradualmente la penetración del mercado. A pesar de las fluctuaciones económicas, los esfuerzos de modernización industrial de la región continúan creando nuevas oportunidades para los proveedores de anunciadores.
Oriente Medio y África
La región de Oriente Medio y África tuvo una participación del 3.6% en 2024, moldeada por una actividad significativa en petróleo y gas, generación de energía y proyectos industriales a gran escala. Países como Arabia Saudita, Emiratos Árabes Unidos y Sudáfrica impulsan la adopción a través de inversiones en refinerías, servicios públicos e instalaciones petroquímicas que requieren sistemas avanzados de detección de fallas. Las condiciones ambientales adversas aumentan la necesidad de anunciadores robustos y resistentes a la corrosión. El creciente énfasis en la seguridad operativa, junto con la expansión de la infraestructura industrial, respalda la demanda a largo plazo. Aunque la penetración del mercado sigue en desarrollo, las iniciativas estratégicas en diversificación energética y crecimiento industrial mejoran el potencial del mercado futuro.
Segmentaciones del Mercado
Por Tipo
- Anunciadores de múltiples ventanas
- Anunciadores de una sola ventana
- Anunciadores de secuencia
Por Aplicación
- Generación de Energía y Servicios Públicos
- Petróleo y Gas
- Manufactura y Automatización Industrial
- Química y Petroquímica
Por Industria de Uso Final
- Energía y Potencia
- Automotriz y Transporte
- Farmacéutica
- Alimentos y Bebidas
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de Anunciadores Industriales cuenta con actores clave como Notifier, Honeywell International (Fire-Lite), ABB, Eaton Corporation, AMETEK, Inc., Automation Displays, Inc., OMEGA Engineering, Inc., Hirsch Electronics Corp., Linde North America, Inc., y Century Control Systems, Inc. Estas empresas fortalecen sus posiciones en el mercado a través de la innovación de productos, redes de distribución ampliadas e integración de tecnologías digitales. Los fabricantes se centran cada vez más en diseños avanzados de anunciadores con conectividad Ethernet, configuraciones de múltiples ventanas y capacidades de diagnóstico mejoradas para apoyar entornos de la Industria 4.0. Las asociaciones estratégicas con proveedores de soluciones de automatización y las inversiones en I+D aceleran el desarrollo de sistemas de gestión de alarmas inteligentes. Los principales actores enfatizan la fiabilidad, durabilidad y el cumplimiento de normas de seguridad globales para satisfacer diversos requisitos industriales. Además, la expansión en sectores de alto crecimiento como la distribución de energía, petroquímicos y manufactura permite a los proveedores capturar la creciente demanda de sistemas de monitoreo y seguridad en todo el mundo.
Análisis de Jugadores Clave
- Notifier
- Linde North America, Inc.
- Automation Displays, Inc.
- Honeywell International (Fire-Lite)
- Century Control Systems, Inc.
- OMEGA Engineering, Inc.
- Hirsch Electronics Corp.
- ABB
- Eaton Corporation
- AMETEK, Inc.
Desarrollos Recientes
- En octubre de 2025, Honeywell lanzó NOTIFIER INSPIRE en Canadá, un nuevo panel de control de alarmas contra incendios que se integra con sus Servicios de Seguridad Conectada para monitoreo y mantenimiento remoto.
- En agosto de 2025, Eaton Corporation introdujo una gama de productos para áreas peligrosas, incluidos los sistemas "CEAG VLL Series Ex Lights" y "MTL Zone Guardian" en la Automation Expo 2025 en Mumbai, dirigidos a entornos industriales severos y peligrosos.
- En julio de 2025, Honeywell completó la adquisición estratégica del negocio "Li-ion Tamer" de Nexceris, ampliando su cartera de soluciones de detección de gases y seguridad relacionada.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Aplicación, Industria de Uso Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- El mercado de Anunciadores Industriales experimentará un fuerte crecimiento a medida que las industrias intensifiquen la adopción de sistemas de automatización y monitoreo en tiempo real.
- La demanda aumentará para los anunciadores inteligentes que se integran con SCADA, PLCs y plataformas basadas en la nube.
- Los anunciadores de múltiples ventanas seguirán liderando debido al uso creciente en entornos industriales complejos y de alto riesgo.
- Las iniciativas de transformación digital acelerarán el reemplazo de sistemas de alarma heredados con anunciadores avanzados en red.
- Las instalaciones de servicios públicos y generación de energía aumentarán las inversiones en anunciadores para apoyar la modernización y confiabilidad de la red.
- Los sectores de petróleo y gas y químicos adoptarán anunciadores robustos diseñados para entornos peligrosos y corrosivos.
- Las capacidades de mantenimiento predictivo se volverán esenciales a medida que las industrias prioricen la seguridad operativa proactiva.
- Los fabricantes se centrarán en anunciadores energéticamente eficientes y de bajo mantenimiento para reducir los costos del ciclo de vida.
- Asia-Pacífico seguirá siendo un motor de crecimiento significativo impulsado por la rápida expansión industrial y las mejoras en infraestructura.
- Los proveedores fortalecerán sus carteras a través de la innovación, asociaciones e integración tecnológica para satisfacer las necesidades de seguridad industrial en evolución.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Anunciadores Industriales y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de anunciadores industriales entre 2024 y 2032?
¿Cuáles son los principales factores de crecimiento que impulsan el mercado global de anunciadores industriales?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de anunciadores industriales?
¿Quiénes son las empresas líderes en el mercado de anunciadores industriales?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Anunciadores Industriales Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (the historical period; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Anunciadores Industriales Market Snapshot
- 2.1.1 Market Size – Historical (the historical period) & Forecast (2032) (base year: USD 452.27 Million → 2032: USD 710.04 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Anunciadores Industriales Market Segmentation Snapshot
- 2.2.1 Market Split by Region – vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share –
- 2.3.2 Top 10 Players by Volume Share –
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Anunciadores Industriales Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Anunciadores Industriales Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Anunciadores Industriales Market Drivers
- 3.3 Mercado de Anunciadores Industriales Market Restraints & Challenges
- 3.4 Mercado de Anunciadores Industriales Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Anunciadores Industriales Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Anunciadores Industriales Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Anunciadores Industriales category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Anunciadores Industriales Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Anunciadores Industriales Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (the historical period)
- 5.1.2 Global Export Volume by Country (the historical period)
- 5.1.3 Global Import Value by Country (the historical period)
- 5.1.4 Global Import Volume by Country (the historical period)
- 5.1.5 Net Trade Balance by Country (the historical period)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (the historical period)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Anunciadores Industriales market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Anunciadores Industriales Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs.
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Anunciadores Industriales Market Share Analysis –
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. )
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Anunciadores Industriales Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Anunciadores Industriales (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Anunciadores Industriales Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Anunciadores Industriales Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel ( & 2032)
- 7.1.2 Channel Mix Evolution (2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Anunciadores Industriales Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Anunciadores Industriales Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Anunciadores Industriales Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Anunciadores Industriales Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Anunciadores Industriales Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Anunciadores Industriales Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Anunciadores Industriales Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
